

Dimensioni e quota di mercato delle navi metaniere
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
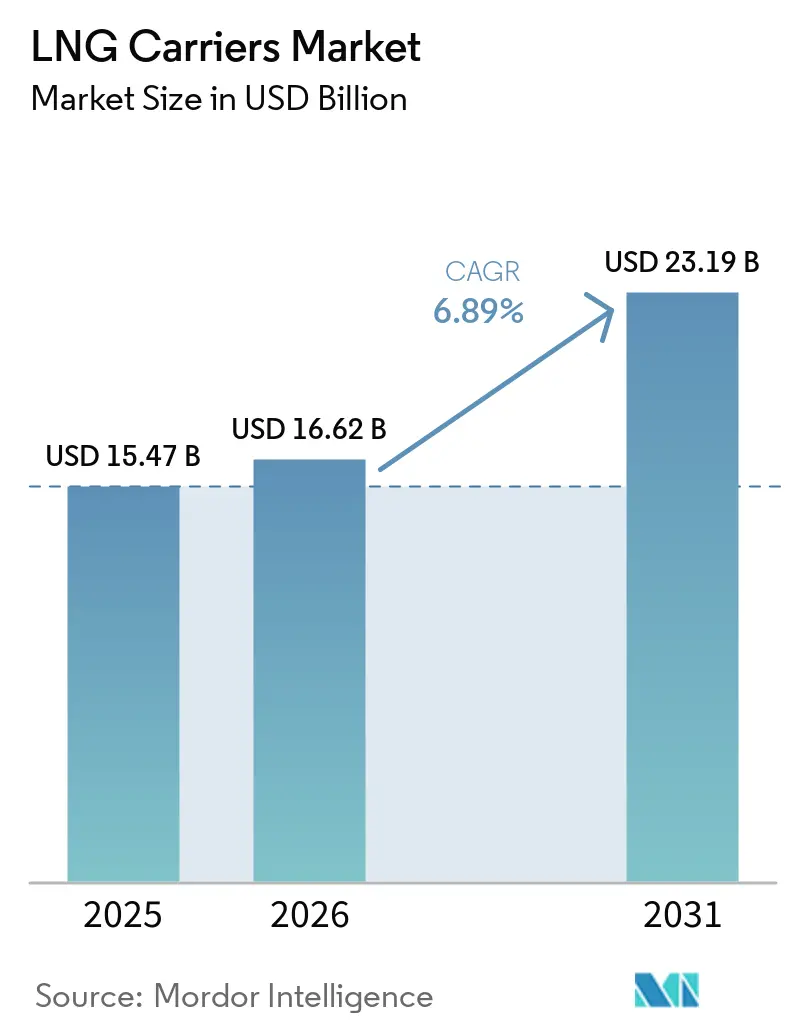
| Dimensione del mercato (2026) | 16.62 miliardo di dollari |
| Dimensione del mercato (2031) | 23.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.89% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
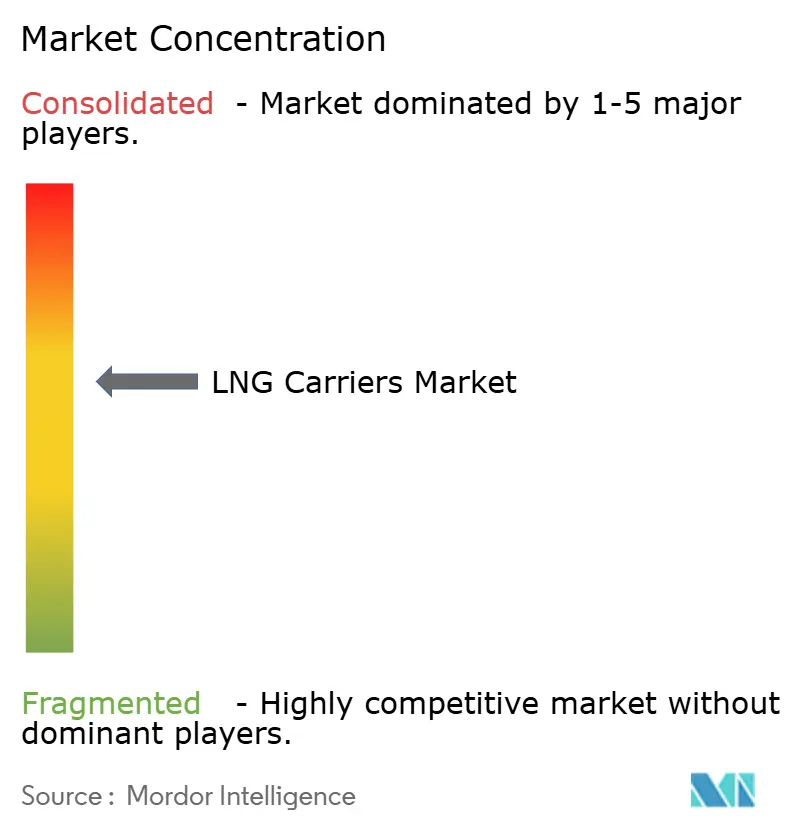
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle navi metaniere di Mordor Intelligence
Si prevede che le dimensioni del mercato delle navi metaniere passeranno da 15.47 miliardi di dollari nel 2025 e 16.62 miliardi di dollari nel 2026 a 23.19 miliardi di dollari entro il 2031, registrando un CAGR del 6.89% tra il 2026 e il 2031.
L'impulso deriva dall'espansione del North Field del Qatar, dall'inasprimento delle norme IMO sull'efficienza e dalla crescente domanda asiatica che mantiene l'utilizzo al di sopra del 90% nonostante un portafoglio ordini pari a metà della flotta attiva. Il contenimento a membrana prevale sull'efficienza volumetrica, i motori a doppia alimentazione sostituiscono le turbine a vapore per la conformità normativa e la classe di navi da 180,000-220,000 m³ si bilancia con l'accesso ai porti. Le strategie di noleggio sono divise tra produttori che bloccano la capacità per 20 anni e trader che inseguono la volatilità delle tariffe spot che ha superato i 200,000 dollari al giorno alla fine del 2024. La capacità di costruzione navale rimane concentrata in Corea del Sud e Cina, spingendo i prezzi delle nuove costruzioni a 250 milioni di dollari e allungando i tempi di consegna a quarantotto mesi.
Punti chiave del rapporto
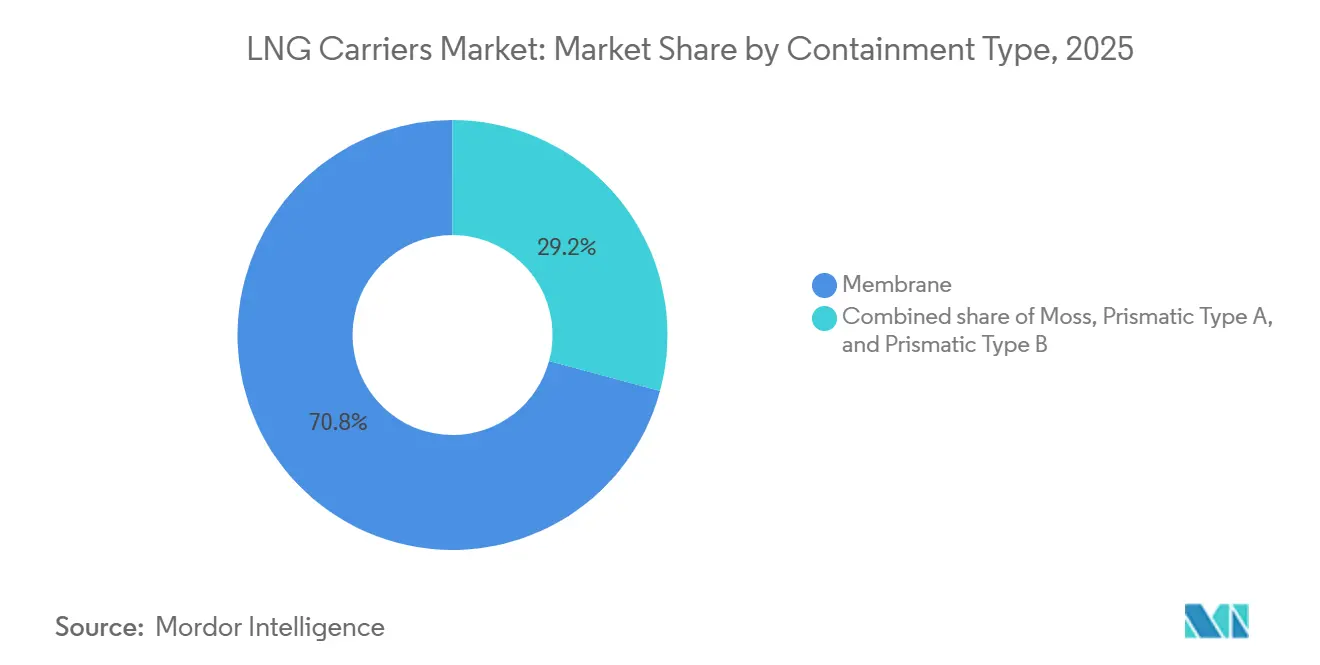
- In base al tipo di contenimento, i sistemi a membrana hanno detenuto una quota di fatturato del 70.8% nel 2025, mentre il loro CAGR del 7.7% fino al 2031 guida la crescita del segmento.
- In base al tipo di propulsione, le turbine a vapore hanno mantenuto il 40.2% della quota di mercato delle navi metaniere nel 2025, mentre i motori a due tempi X-DF sono destinati a crescere a un CAGR dell'8.6% entro il 2031.
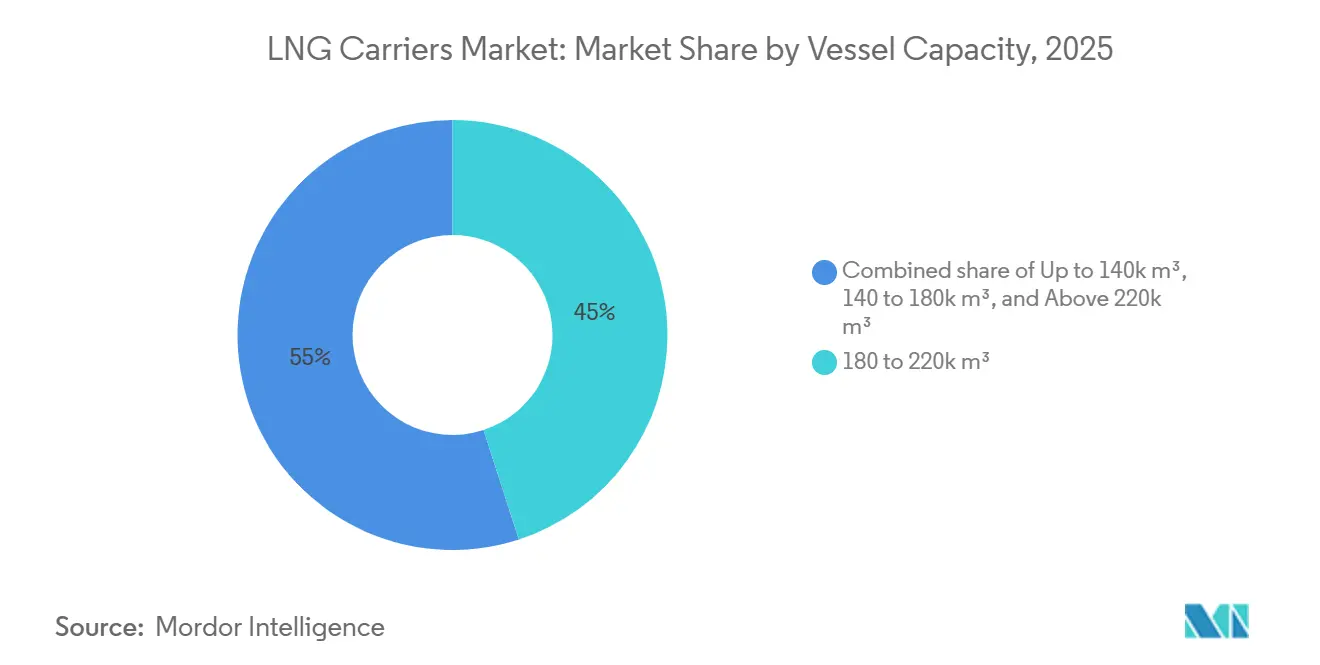
- In base alla capacità delle navi, la classe da 180,000 a 220,000 m³ ha conquistato una quota del 45% del mercato delle navi metaniere nel 2025 e sta crescendo a un CAGR del 7.4% fino al 2031.
- Per tipologia di noleggio, i noleggi a tempo hanno controllato il 65.4% del mercato delle navi metaniere nel 2025, ma i noleggi spot e a viaggio hanno registrato il CAGR più rapido, pari all'8.0%, fino al 2031.
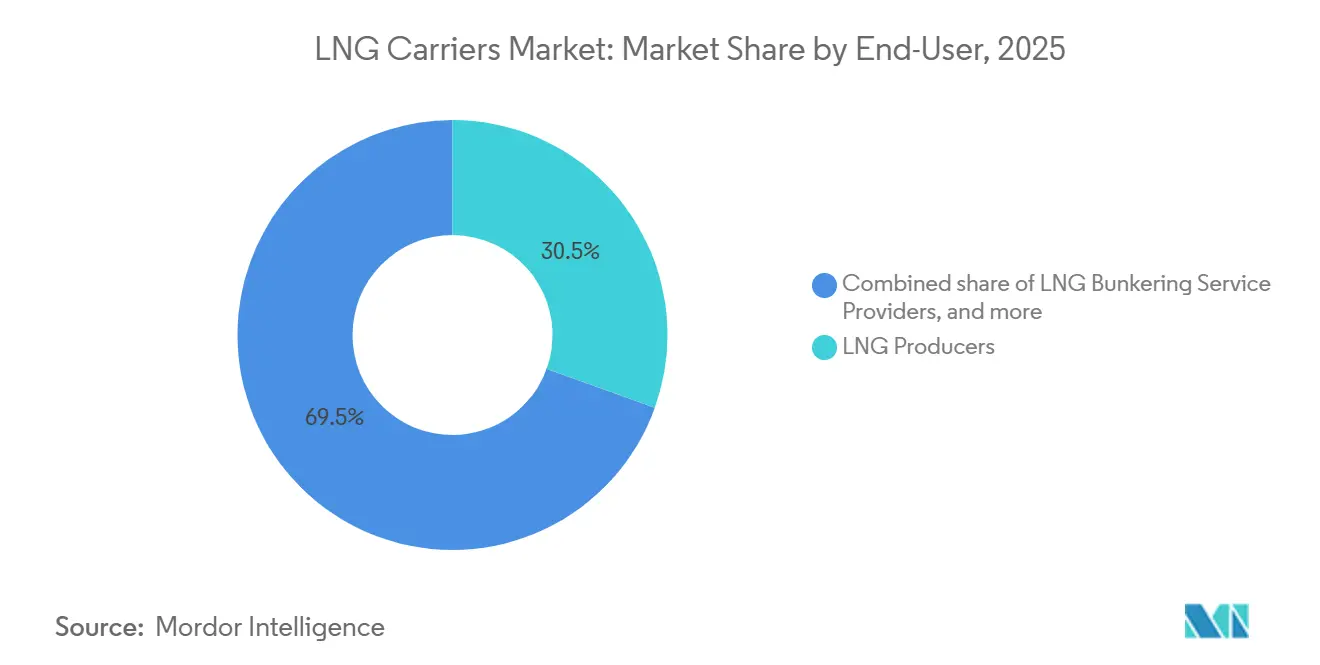
- Per quanto riguarda l'utente finale, i produttori di GNL hanno detenuto una quota del 30.5% nel 2025, mentre i fornitori di servizi di rifornimento di GNL hanno registrato un CAGR dell'8.9% fino al 2031.
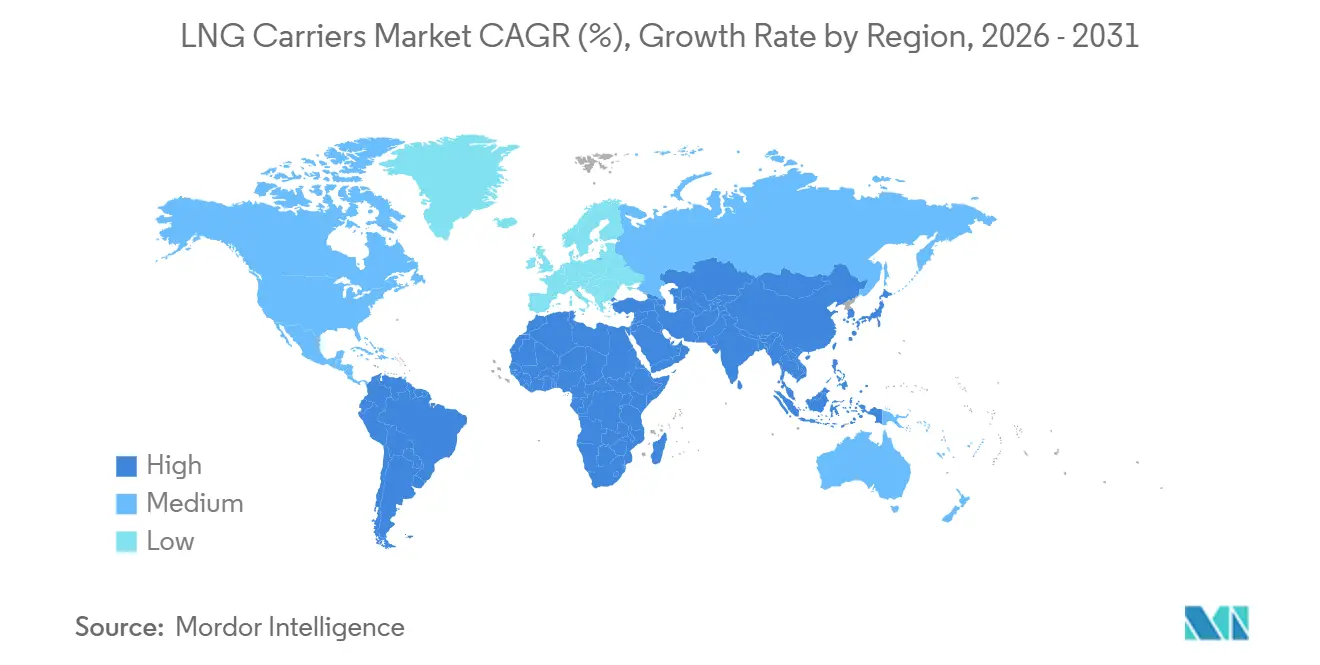
- In termini geografici, l'area Asia-Pacifico è in testa con una quota di fatturato del 48.7% nel 2025; la regione registra anche il CAGR regionale più elevato, pari al 7.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle navi metaniere
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei contratti di noleggio a lungo termine Qatar/QatarGas | + 1.8% | Globale, con concentrazione nell'area Asia-Pacifico e in Europa | A lungo termine (≥ 4 anni) |
| La conformità IMO EEXI e CII favorisce gli ordini di nuova costruzione | + 1.2% | Globale, con adozione anticipata nell'UE e in Giappone | Medio termine (2-4 anni) |
| Crescente domanda di GNL in Asia a causa del passaggio dal carbone al gas | + 1.5% | Nucleo Asia-Pacifico, ricaduta in Medio Oriente | Medio termine (2-4 anni) |
| Rinnovo della flotta dovuto all'invecchiamento delle navi a turbina a vapore | + 0.9% | Globale, con particolare attenzione a Giappone, Corea del Sud ed Europa | A lungo termine (≥ 4 anni) |
| Retrofit di contenimento adatti all'idrogeno | + 0.6% | Europa e Giappone, progetti pilota in Corea del Sud | A lungo termine (≥ 4 anni) |
| Ottimizzazione del viaggio basata sull'intelligenza artificiale che riduce le perdite dovute all'ebollizione | + 0.7% | Globale, con una distribuzione anticipata da parte dei principali operatori | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei contratti charter a lungo termine in Qatar
QatarEnergy sta aumentando la capacità di esportazione da 77 milioni di tonnellate nel 2024 a 142 milioni di tonnellate entro il 2030, richiedendo 122 navi dedicate con contratti di noleggio venticinquennali. [1] QatarEnergy, “North Field Expansion Project Update,” qatarenergy.qa Questi ordini assorbono quasi tutti gli slot dei cantieri navali coreani e cinesi fino al 2029 e limitano l'accesso per gli armatori indipendenti. Le diciotto navi QC-Max da 271,000 m³ ciascuna offrono un costo unitario di spedizione inferiore del 12% sulle rotte Qatar-Asia. Le tariffe di noleggio di circa 120,000 USD al giorno isolano i produttori dalla volatilità spot garantendo al contempo agli armatori flussi di cassa stabili. Ciò divide il mercato delle navi metaniere, lasciando gli indipendenti a competere per i carichi spot residui dove le tariffe dell'inverno 2024 hanno raggiunto il picco di 250,000 USD al giorno.
Conformità IMO EEXI e CII a favore degli ordini di nuova costruzione
Le norme sull'efficienza entrate in vigore nel 2023 richiedono una riduzione del 30% dell'intensità di carbonio rispetto ai valori di riferimento del 2019 per le navi portacontainer di stazza superiore a 10,000 DWT. [2] Organizzazione marittima internazionale, "Quadro normativo EEX1 e CII", imo.org Le navi a turbina a vapore classificate D per tre anni consecutivi devono affrontare limiti di velocità che prolungano i viaggi ed erodono i guadagni. L'ammodernamento degli scafi più vecchi offre solo piccoli vantaggi per 8-15 milioni di dollari, rendendo la demolizione economicamente vantaggiosa per le unità con più di vent'anni. Le nuove costruzioni con motori X-DF o ME-GI riducono l'intensità di carbonio fino al 25% e riducono le emissioni di metano al di sotto di 2 g/kWh. Questi incentivi hanno spostato il 68% degli ordini 2024-2025 verso la propulsione a doppio combustibile.
Crescente domanda di GNL in Asia a seguito del passaggio dal carbone al gas
Giappone e Corea del Sud hanno importato 122 milioni di tonnellate nel 2024 per salvaguardare l'approvvigionamento energetico. Il Sud-est asiatico è sulla buona strada per importare 35 milioni di tonnellate entro il 2030, con la dismissione delle centrali a carbone in Thailandia, Vietnam e Filippine. La contrazione del 6% delle importazioni della Cina nel 2024 è dovuta al carbone più economico e al rafforzamento dell'energia idroelettrica, ma gli obiettivi politici continuano a sostenere una crescita a due cifre del gas dopo il 2026. Questi cambiamenti mantengono l'utilizzo delle navi portacontainer al di sopra del 90%, ma espongono gli armatori a cali della domanda che possono bloccare la capacità. Le rotte a lungo raggio dagli Stati Uniti e dal Qatar continuano a bloccare il tonnellaggio per diciotto-ventidue giorni a viaggio.
Rinnovo della flotta di vecchie navi a turbina a vapore
Circa 120 portaerei con turbine a vapore hanno superato i vent'anni di servizio nel 2024, con un aumento dei costi assicurativi del 60% e una riduzione dei cicli di carenaggio. Il consumo di carburante è superiore del 30% rispetto alle navi a doppio combustibile, con un costo aggiuntivo di 4 milioni di dollari all'anno ai prezzi del bunker del 2024. Le compagnie giapponesi prevedono di ritirare diciotto di queste navi tra il 2025 e il 2027, ordinando al contempo sostituzioni con Mark III Flex+ conformi ai limiti di NOx del Tier III. Il ritardo di due anni nella consegna sostiene tariffe spot elevate e incoraggia interventi di retrofit limitati, come rivestimenti avanzati dello scafo che riducono la resistenza del 5%. Le turbine a vapore, pertanto, hanno mantenuto una quota del 40.2% nel 2025, nonostante l'obsolescenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di posti nei cantieri navali e inflazione dei costi | -1.1% | Globale, con forti pressioni in Corea del Sud e Cina | A breve termine (≤ 2 anni) |
| Rischio di eccesso di offerta poiché il 50% della flotta è in ordine | -1.4% | Globale, con ripercussioni sulla compressione dei tassi di noleggio | Medio termine (2-4 anni) |
| Inasprimento delle normative anti-slittamento del metano dopo il 2027 | -0.8% | Europa e Nord America, con adozione globale entro il 2030 | A lungo termine (≥ 4 anni) |
| Rischio di strozzatura geopolitica nello Stretto di Hormuz | -0.6% | Rotte dal Medio Oriente all'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le norme sul metano si inaspriranno dopo il 2027
Il Comitato per la protezione dell'ambiente marino dell'IMO prevede standard che limitino le emissioni di metano a 3 g/kWh entro il 2030, mettendo a rischio i vecchi progetti a doppio combustibile. La conformità potrebbe richiedere la riduzione catalitica o la sostituzione dei motori, con un costo di 12-18 milioni di dollari per nave. Gli armatori che rimandano gli aggiornamenti potrebbero dover affrontare restrizioni all'ingresso nei porti in Europa e Nord America prima del 2030. [3] Commissione europea, "Pacchetto Fit for 55", ec.europa.eu. I costi di finanziamento probabilmente aumenteranno, poiché i finanziatori incorporeranno le metriche del metano nelle valutazioni dei Principi di Poseidone. Circa 15 miliardi di dollari di investimenti attuali nella propulsione rischiano di essere svalutati anticipatamente.
Rischio geopolitico dello Stretto di Hormuz
Nel 2024, il 21% del volume globale di gas naturale liquefatto ha attraversato lo Stretto di Hormuz, esponendo le spedizioni a potenziali intercettazioni. [4] US Energy Information Administration, “World LNG Transit Chokepoints,” eia.gov L'aumento delle emissioni del gennaio 2025, che ha richiesto l'impiego di scorte navali, ha incrementato i premi assicurativi del 15% e ha deviato tre navi Q-Flex attorno al Capo di Buona Speranza. Una chiusura di una settimana potrebbe interrompere 50 carichi e aumentare le tariffe di noleggio spot del 30% in un mese. I produttori hanno un'opzione tramite FSRU in Europa, ma il cambio di rotta aggiunge quattordici giorni e 2 milioni di dollari di costi di viaggio. La copertura geopolitica, pertanto, rimane parte integrante delle clausole di noleggio.
Analisi del segmento
Per tipo di contenimento: i sistemi a membrana dominano l'efficienza volumetrica
La tecnologia a membrana ha conquistato il 70.8% della quota di mercato delle navi metaniere nel 2025 e si prevede che crescerà a un CAGR del 7.7% fino al 2031, supportata dalle varianti Mark III Flex+ e NO96 di GTT che consentono un utilizzo del carico del 98.5%. I serbatoi sferici in muschio si sono confermati rilevanti per il servizio artico con una quota del 18%, mentre i modelli prismatici di Tipo A e Tipo B hanno riempito nicchie di alimentazione costiere. I sistemi a membrana riducono i tassi di evaporazione a circa lo 0.11% al giorno e riducono le esigenze di ammortizzazione del carico, migliorando l'economia del trasporto merci sulle lunghe tratte. Le royalty comprese tra 8 e 12 milioni di dollari per scafo consolidano ulteriormente la posizione di GTT.
Le membrane emergenti pronte per l'idrogeno promettono flessibilità a doppio combustibile oltre il 2030, sebbene l'aggiunta di strati isolanti aumenti i costi iniziali del 10%. Con l'aumento della domanda di combustibili verdi, un'adozione precoce potrebbe aumentare il valore di rivendita e prolungare la vita operativa. La tecnologia Moss dovrebbe rimanere nei progetti di classe ghiaccio, dove la robustezza meccanica supera le penalità volumetriche. I guadagni incrementali derivanti dai rivestimenti in acciaio inossidabile ondulato di Mark III Flex+ riducono i tempi di raffreddamento di sei ore, aumentando il numero di viaggi annuali di una per nave. Ciò rafforza la leadership delle membrane nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: i motori a doppio combustibile sostituiscono le turbine a vapore
Le turbine a vapore rappresentavano ancora il 40.2% del mercato delle navi metaniere nel 2025, ma i motori a due tempi X-DF si stanno espandendo a un CAGR dell'8.6% fino al 2031. Le unità a doppio combustibile bruciano il gas di evaporazione ad alta pressione e riducono il consumo di carburante del 25%, con un risparmio annuo di 4 milioni di dollari. I motori ME-GI seguono con il 24% degli ordini di nuova costruzione grazie alla flessibilità multi-combustibile. I sistemi DFDE e TFDE occupano una quota del 18%, offrendo agilità di manovra nelle aree di controllo delle emissioni, ma sono al di sotto dei parametri di riferimento per l'efficienza.
La crescente enfasi normativa sullo slittamento del metano accelera il ritiro delle turbine a vapore, nonostante le modifiche allo scafo, come la lubrificazione ad aria, che apportano solo benefici marginali. I pacchetti ibridi STaGE combinano turbine con motori a gas ausiliari e catturano clienti specializzati, ma la loro quota di ordini del 3% riflette un'elevata complessità. Nel tempo, le dinamiche di mercato delle navi metaniere favoriscono motori dual-fuel a bassa velocità abbinati a impianti di riliquefazione che recuperano l'evaporazione in eccesso nei serbatoi di carico, aumentando il carico consegnato e i ricavi per viaggio.
Per capacità della nave: 180.000–220.000 m³ Bilancia e accesso al porto
Le navi della classe da 180,000 a 220,000 m³ detenevano una quota del 45% del mercato delle navi metaniere nel 2025 e si prevede che registreranno un CAGR del 7.4% fino al 2031. Queste navi riducono i costi di trasporto del 10% rispetto alle navi da 140,000 m³, accedendo al 90% dei terminal globali con pescaggi inferiori a 12.5 m. Gli scafi QC-Max da 271.000 m³ garantiscono un risparmio del 12% sui costi di viaggio sulle tratte dedicate Qatar-Asia, ma devono far fronte a restrizioni di attracco in diciotto terminal.
Le navi più piccole, di dimensioni inferiori a 140,000 m³, rimangono importanti per le rotte di raccordo nel Sud-est asiatico e per le attività di trasporto su ghiaccio, sebbene la loro quota di mercato del 28% si stia lentamente erodendo. La fascia di mercato compresa tra 140,000 e 180,000 m³ offre versatilità nel noleggio, mantenendo un utilizzo più elevato ma sacrificando l'economia di scala. Gli ordini speculativi superiori a 220,000 m³ dipendono dai futuri lavori di dragaggio e ammodernamento dei terminal, nonché dalla domanda di finanziamenti per scafi da 270 milioni di dollari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di carta: guadagni sul mercato spot mentre i giocatori del portafoglio sfruttano la volatilità
I noleggi a tempo hanno controllato il 65.4% del mercato delle navi metaniere nel 2025, bloccando tariffe vicine ai 120,000 dollari al giorno per un periodo di quindici-venticinque anni. I noleggi spot e a viaggio stanno crescendo dell'8.0% di CAGR, poiché i trader arbitrano l'offerta del Golfo degli Stati Uniti rispetto ai picchi stagionali asiatici, dove i prezzi hanno raggiunto i 18 dollari per milione di BTU durante l'ondata di freddo del gennaio 2024. Le strutture a scafo nudo servono a obiettivi di ingegneria finanziaria, ma espongono gli armatori al rischio di performance.
L'aumento del premio spot, che alla fine del 2024 era in media superiore del 50% rispetto alle tariffe a lungo termine, incoraggia i proprietari a mantenere aperta fino al 30% della capacità della flotta per contratti a breve termine, aumentando la volatilità degli utili. Le offerte ibride che combinano una base fissa con una quota di profitto sul rialzo spot hanno guadagnato terreno con dodici contratti nel 2024. Questa flessibilità potrebbe attenuare le oscillazioni tariffarie qualora si verificasse un eccesso di offerta dopo il 2027.
Per utente finale: il rifornimento di GNL emerge come il segmento in più rapida crescita
I produttori di GNL hanno catturato il 30.5% della domanda degli utenti finali nel 2025, sfruttando l'integrazione verticale per garantire la logistica per accordi di prelievo ventennali. Gli operatori di portafoglio e i trader hanno detenuto una quota del 26%, mentre le utility hanno detenuto il 24% attraverso contratti di fornitura a lungo termine a supporto della generazione a gas. I fornitori di servizi di rifornimento di GNL, sebbene oggi di piccole dimensioni, stanno crescendo a un CAGR dell'8.9%, poiché i limiti IMO sui livelli di zolfo orientano le flotte di container e navi da crociera verso motori alimentati a gas.
Le navi dedicate al rifornimento sono passate da dodici unità nel 2020 a quarantotto nel 2024, con hub a Singapore, Rotterdam e nel Golfo degli Stati Uniti. Gli operatori di FSRU e FLNG completano la domanda al 12% attraverso infrastrutture galleggianti che sostituiscono i terminal terrestri nei mercati emergenti. La transizione verso combustibili marini più puliti alimenta una prospettiva ottimistica per i trasportatori di piccole dimensioni e i fornitori di servizi associati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico deteneva il 48.7% della quota di mercato delle navi metaniere nel 2025 e si prevede che registrerà un CAGR del 7.3% entro il 2031. Giappone e Corea del Sud importano complessivamente 122 milioni di tonnellate all'anno, garantendo una domanda di noleggio stabile. Il ritiro della Cina nel 2024 ha ridotto il commercio globale, ma è considerato ciclico, con gli obiettivi di conversione da carbone a gas che probabilmente rilanceranno la crescita del GNL oltre il 2026. I paesi del Sud-est asiatico prevedono importazioni complessive di 35 milioni di tonnellate entro il 2030, creando un fabbisogno incrementale di navi metaniere e bilanciando l'esposizione regionale.
L'Europa ha detenuto una quota del 22% nel 2025, spinta da dodici nuovi terminali di importazione che hanno portato la capacità di rigassificazione a 240 milioni di tonnellate all'anno. La sola Germania ha importato 32 milioni di tonnellate tramite FSRU nel 2024, dopo aver interrotto la fornitura di gasdotti russi. L'espansione delle energie rinnovabili riduce l'uso del gas di base, ma le norme di ingresso nei porti per il rilascio di metano accelerano l'adozione di flotte a doppio combustibile e stimolano la modernizzazione del mercato delle navi metaniere.
Il Nord America e il Medio Oriente sono hub di esportazione con quote rispettivamente del 15% e del 10%. La liquefazione negli Stati Uniti è salita a 98 milioni di tonnellate nel 2024 e alimenta la domanda annuale di diciotto-ventidue navi sulle rotte dal Golfo all'Asia. L'espansione del North Field del Qatar garantirà 122 nuove costruzioni entro il 2030, rafforzando lo slancio del portafoglio ordini e sostenendo la crescita delle dimensioni del mercato delle navi metaniere. Il Sud America detiene una quota del 5%, guidato dal Brasile, dove la dipendenza dalle importazioni varia in base alla disponibilità di energia idroelettrica, aggiungendo ciclicità alle tariffe di noleggio regionali.
Panorama competitivo
Il segmento della cantieristica navale è quasi oligopolistico, con tre cantieri coreani e due cinesi che controllano il 92% del portafoglio ordini, spingendo i prezzi delle nuove costruzioni a 250 milioni di dollari. L'elevata intensità di capitale, superiore a 2 miliardi di dollari per cantiere, e le licenze esclusive GTT mantengono elevate le barriere all'ingresso. La gestione delle navi è frammentata tra oltre ottanta armatori; Nakilat è leader con settantaquattro vettori, ma detiene meno dell'8% della capacità globale.
L'attività strategica nel 2025 riflette l'integrazione verticale e il posizionamento tecnologico. L'ordine da 2.8 miliardi di dollari di Hanwha Ocean per dodici navi portacontainer da QatarEnergy ha garantito la capacità del cantiere fino al 2030 e ha rafforzato la dipendenza dalle costruzioni coreane. Mitsui OSK Lines ha costituito una joint venture con TotalEnergies per gestire otto navi portacontainer X-DF dedicate al GNL del Mozambico, allineando la logistica con l'espansione a monte. Samsung Heavy Industries ha consegnato il primo scafo QC-Max con contenimento Mark III Flex+, stabilendo un nuovo punto di riferimento nel corridoio Qatar-Asia.
Le opportunità di spazio bianco si concentrano sul rifornimento di carburante, sui retrofit predisposti per l'idrogeno e sull'efficienza digitale. Solo quarantotto navi per il rifornimento di GNL servono una flotta crescente di navi mercantili alimentate a gas, il che suggerisce che ci sarà spazio per oltre ottanta unità aggiuntive entro il 2030. I cantieri navali sperimentano progetti a doppio combustibile a idrogeno che potrebbero garantire asset a prova di futuro e ottenere premi di decarbonizzazione anticipati. Le piattaforme di intelligenza artificiale che riducono il gas di evaporazione dell'8-12% garantiscono un rapido ritorno sull'investimento e potrebbero diventare uno standard di settore con il restringimento della rendicontazione delle emissioni di carbonio.
Leader del settore delle navi metaniere
Industrie Pesanti Samsung
Gruppo Hyundai Heavy Industries
Daewoo costruzioni navali e ingegneria navale
Qatar Gas Transport Co. (Nakilat)
Linee Mitsui OSK
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: NYK, Kawasaki Kisen Kaisha, Ltd., MISC Berhad e China LNG Shipping (Holdings) Limited, in una joint venture, hanno nominato due nuove navi metaniere per QatarEnergy, la società energetica statale del Qatar.
- Dicembre 2025: Seapeak, armatore, ha ordinato due nuove navi metaniere a Samsung Heavy Industries, assicurandosi un contratto di noleggio a tempo a lungo termine. La consegna delle navi è prevista per settembre 2028, con un prezzo totale di 721.1 miliardi di KRW (498.7 milioni di USD) per entrambe le navi.
- Dicembre 2025: Capital Clean Energy Carriers (CCEC) ha rafforzato la sua strategia a lungo termine per il GNL, ordinando tre metaniere all'avanguardia presso HD Hyundai Samho Heavy Industries in Corea del Sud, con un impegno finanziario prossimo ai 770 milioni di dollari.
Ambito del rapporto sul mercato globale delle navi metaniere
Una metaniera è una nave progettata per trasportare gas naturale liquefatto nei suoi serbatoi refrigerati. Le navi metaniere emettono meno gas serra rispetto alle navi convenzionali perché sono alimentate a gas naturale.
Il mercato delle navi metaniere è segmentato in base al tipo di contenimento, al tipo di propulsione, alla capacità della nave, al tipo di noleggio, all'utente finale e all'area geografica. Per tipo di contenimento, il mercato è segmentato in moss, a membrana, prismatico di tipo A e prismatico di tipo B. Per tipo di propulsione, il mercato è segmentato in turbina a vapore, DFDE/TFDE, diesel a bassa velocità + relique, ME-GI, X-DF a due tempi e ibrido STaGE. Per capacità della nave, il mercato è segmentato in fino a 140 m³, da 140 a 180 m³, da 180 a 220 m³ e oltre 220 m³. Per tipo di noleggio, il mercato è segmentato in noleggio a tempo, spot/viaggio e a scafo nudo. Per utente finale, il mercato è segmentato in produttori di GNL, operatori di portafoglio e trader, utility e IPP, operatori FSRU/FLNG e fornitori di servizi di rifornimento di GNL. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle navi metaniere nelle principali regioni (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (miliardi di dollari).
| Muschio |
| membrana |
| Tipo prismatico A |
| Prismatico tipo B |
| turbina a vapore |
| DFDE/TFDE |
| Diesel a bassa velocità + Relique |
| ME-GI |
| X-DF due tempi |
| STADIO ibrido |
| Fino a 140k m3 |
| da 140 a 180k m3 |
| da 180 a 220k m3 |
| Oltre 220k m3 |
| Carta a tempo |
| Spot/Viaggio |
| Barca nuda |
| Produttori di GNL |
| Giocatori e trader di portafoglio |
| Servizi di pubblica utilità e IPP |
| Operatori FSRU/FLNG |
| Fornitori di servizi di rifornimento di GNL |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Spagna | |
| Regno Unito | |
| Russia | |
| Norvegia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Angola | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di contenimento | Muschio | |
| membrana | ||
| Tipo prismatico A | ||
| Prismatico tipo B | ||
| Per tipo di propulsione | turbina a vapore | |
| DFDE/TFDE | ||
| Diesel a bassa velocità + Relique | ||
| ME-GI | ||
| X-DF due tempi | ||
| STADIO ibrido | ||
| Per capacità della nave | Fino a 140k m3 | |
| da 140 a 180k m3 | ||
| da 180 a 220k m3 | ||
| Oltre 220k m3 | ||
| Per tipo di carta | Carta a tempo | |
| Spot/Viaggio | ||
| Barca nuda | ||
| Per utente finale | Produttori di GNL | |
| Giocatori e trader di portafoglio | ||
| Servizi di pubblica utilità e IPP | ||
| Operatori FSRU/FLNG | ||
| Fornitori di servizi di rifornimento di GNL | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Spagna | ||
| Regno Unito | ||
| Russia | ||
| Norvegia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Angola | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle navi metaniere entro il 2031?
Si prevede che raggiungerà i 23.19 miliardi di dollari entro il 2031, rispetto ai 16.62 miliardi di dollari del 2026, con un CAGR del 6.89%.
Quale tecnologia di contenimento è più ampiamente utilizzata sulle navi metaniere?
Nel 2025, i sistemi a membrana hanno detenuto una quota del 70.8% grazie alla maggiore efficienza volumetrica e ai minori tassi di evaporazione.
Perché i motori X-DF stanno diventando sempre più popolari sulle nuove navi metaniere?
I motori a doppio combustibile X-DF riducono il consumo di carburante del 25% rispetto alle turbine a vapore e soddisfano le norme sulle emissioni IMO EEXI e CII.
Cosa determina la necessità di contenitori da 180.000-220.000 m³?
Riescono a bilanciare le economie di scala con l'accesso a quasi tutti i terminal di importazione, conquistando il 45% della quota di flotta nel 2025.
Quanto velocemente cresce la domanda di rifornimento di GNL?
I fornitori di servizi di rifornimento di GNL registrano un CAGR dell'8.9%, supportato dai limiti IMO sullo zolfo e da un maggior numero di navi alimentate a gas.
Quali regioni avranno la maggiore domanda di metaniere entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR del 7.3%, trainata da Giappone, Corea del Sud e dalla crescita delle importazioni dai paesi emergenti del Sud-est asiatico.


