

Dimensioni e quota di mercato dei prodotti terapeutici per le malattie del fegato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
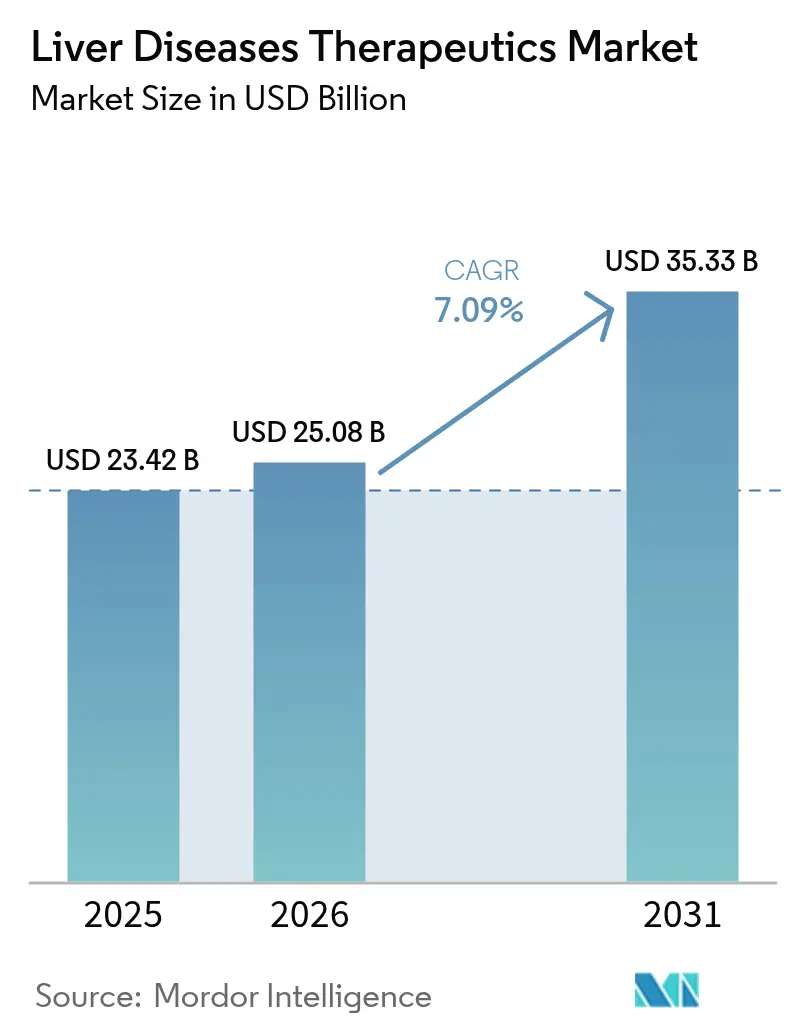
| Dimensione del mercato (2026) | 25.08 miliardo di dollari |
| Dimensione del mercato (2031) | 35.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.09% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
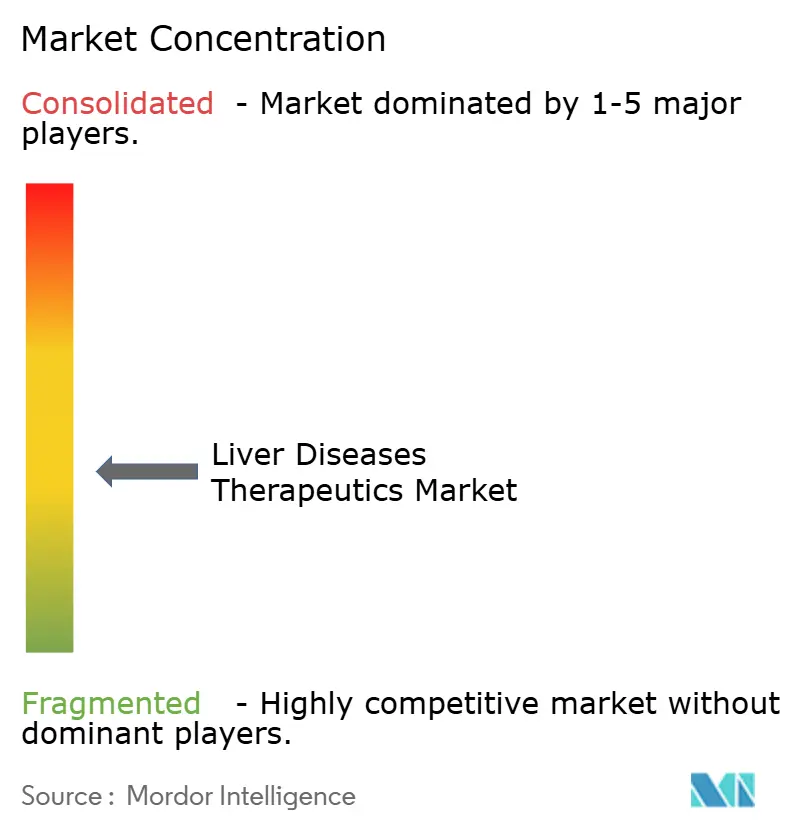
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti terapeutici per le malattie del fegato di Mordor Intelligence
Si prevede che il mercato delle terapie per le malattie epatiche crescerà da 23.42 miliardi di dollari nel 2025 a 25.08 miliardi di dollari nel 2026 e raggiungerà i 35.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.09% nel periodo 2026-2031.
La robusta domanda è sostenuta da approvazioni normative rivoluzionarie, dalla crescente prevalenza globale di epatite virale e malattia epatica steatosica associata a disfunzione metabolica (MASLD) e dai progressi tecnologici nelle piattaforme di somministrazione basate sull'RNA. I produttori danno priorità alla medicina di precisione, integrando diagnostica complementare che stratifica i pazienti in base al genotipo virale, allo stadio di fibrosi o al profilo metabolico per massimizzare i benefici del trattamento. Nel frattempo, i comitati dei prontuari ospedalieri si trovano ad affrontare crescenti pressioni di bilancio, poiché i regimi multifarmaco raggiungono costi annuali a cinque cifre, il che spinge a negoziare contratti di condivisione del rischio legati alla risposta virologica sostenuta o all'inversione della fibrosi confermata istologicamente.
Punti chiave del rapporto
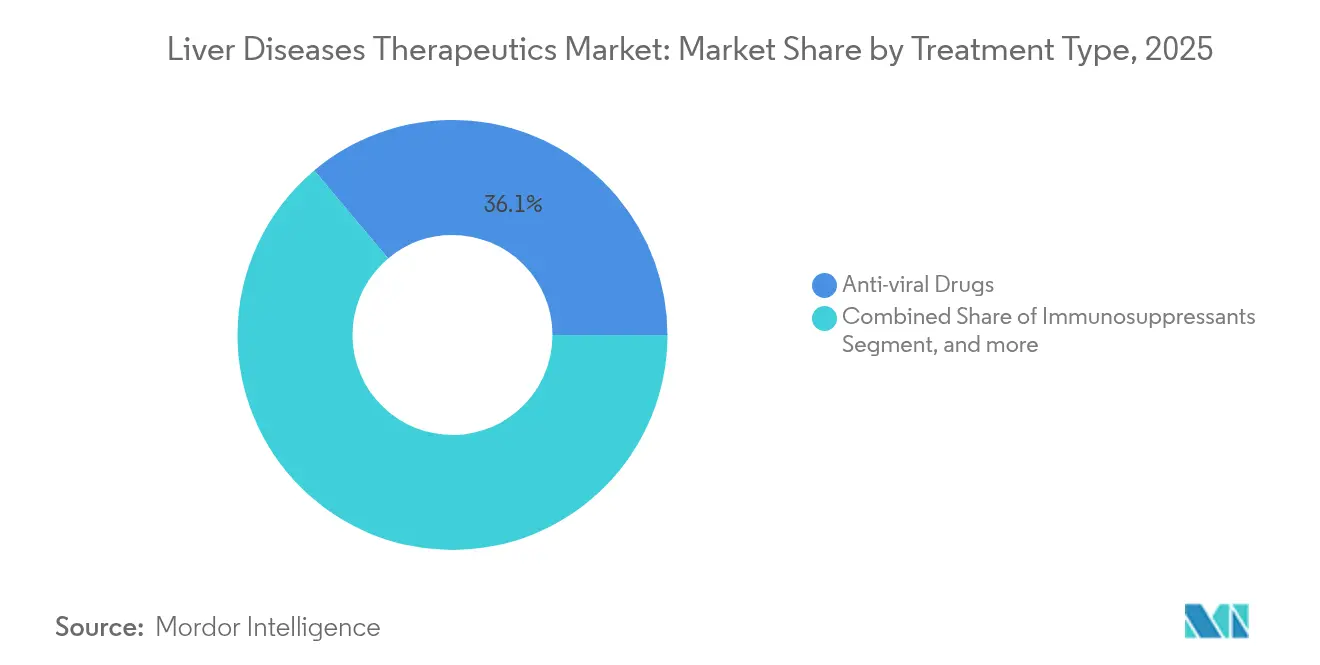
- In base al tipo di trattamento, nel 36.12 i farmaci antivirali rappresentavano il 2025% della quota di mercato delle terapie per le malattie epatiche, mentre si prevede che gli agenti antifibrotici/antisteatosici accelereranno a un CAGR del 10.22% entro il 2031.
- Per tipologia di malattia, nel 42.35 l'epatite virale rappresentava il 2025% del mercato delle terapie per le malattie epatiche; la MASLD è in espansione a un CAGR dell'11.28% fino al 2031.
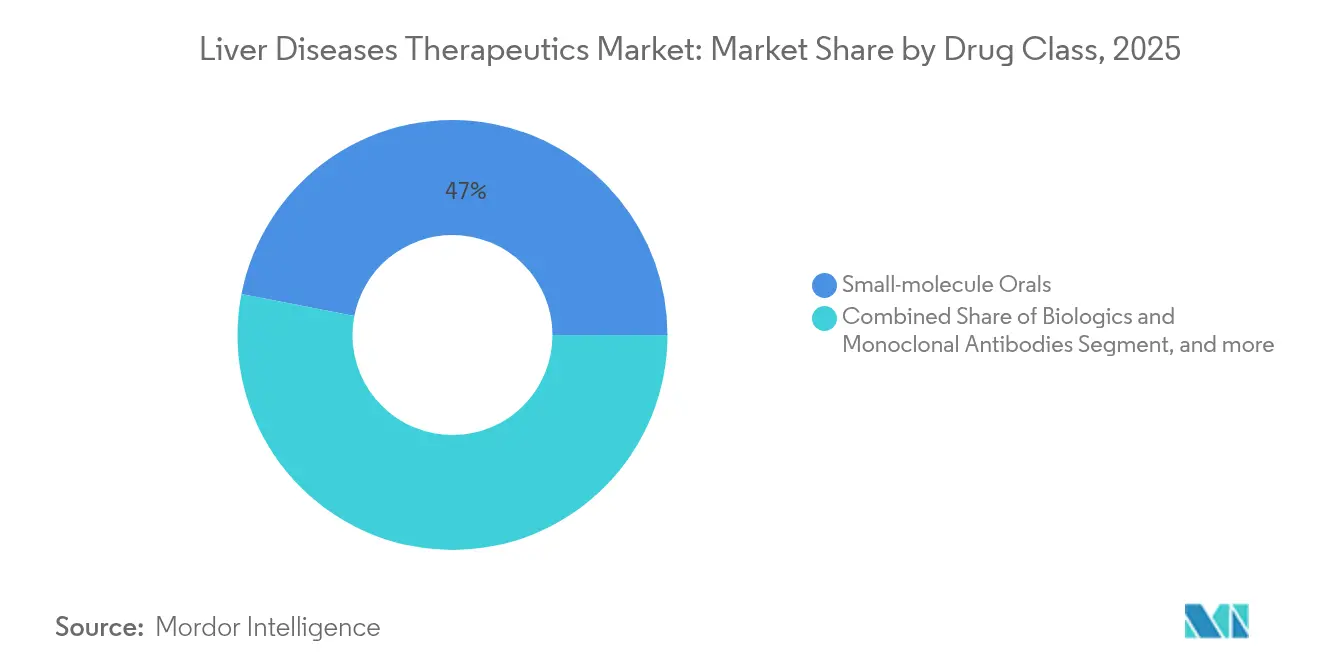
- Per classe di farmaci, nel 46.95 i farmaci orali a piccole molecole hanno conquistato una quota del 2025% del mercato delle terapie per le malattie epatiche, mentre le terapie basate sull'RNA hanno registrato il CAGR più rapido, pari al 11.92%, fino al 2031.
- Per via di somministrazione, le formulazioni iniettabili stanno avanzando a un CAGR del 13.10% fino al 2031, superando le alternative orali; le formulazioni orali hanno conquistato una quota del 62.84% del mercato delle terapie per le malattie epatiche nel 2025,
- In base all'utente finale, nel 53.05 gli ospedali detenevano il 2025% della quota di mercato delle terapie per le malattie epatiche, ma le cliniche specialistiche stanno crescendo a un CAGR dell'10.74% fino al 2031.
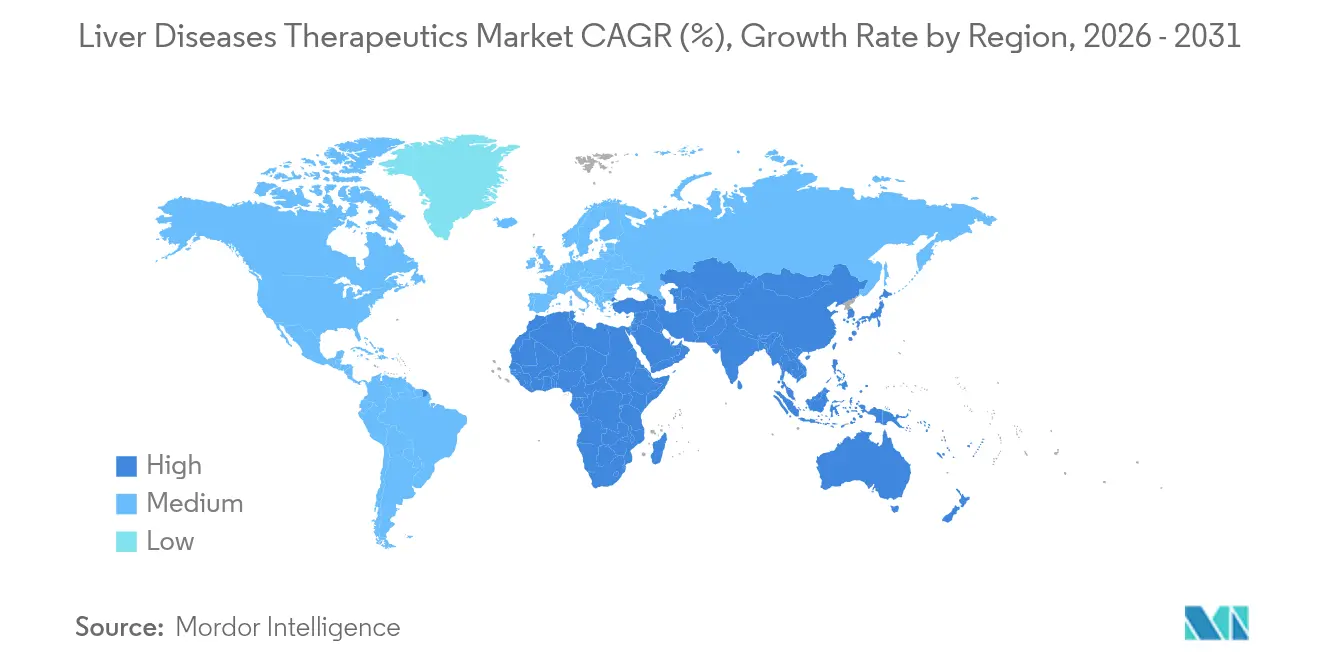
- In termini geografici, nel 42.10 il Nord America deteneva il 2025% della quota di mercato delle terapie per le malattie epatiche, mentre l'Asia Pacifica registra il CAGR regionale più rapido, pari al 12.45% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle terapie per le malattie del fegato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza delle malattie del fegato | + 1.2% | Global | A lungo termine (≥ 4 anni) |
| Consumo di alcol e MASLD indotti dall'obesità | + 0.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Programmi governativi di vaccinazione e screening | + 0.6% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| Approvazioni specifiche per la NASH | + 0.4% | Global | A breve termine (≤ 2 anni) |
| Diagnostica non invasiva basata sull'intelligenza artificiale | + 0.3% | Nord America e UE | Medio termine (2-4 anni) |
| Pipeline combinate di RNAi-immunoterapia | + 0.2% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza delle malattie del fegato
Il carcinoma epatocellulare è la terza causa principale di mortalità per cancro a livello mondiale, mentre le malattie epatiche croniche colpiscono ogni anno più di 4.5 milioni di americani. [1] Organizzazione Mondiale della Sanità, “Aggiornamento del Rapporto Globale sull'Epatite”, who.int Questa impennata epidemiologica stimola un'adozione sostenuta di antivirali, immunoterapie e antifibrotici modificanti la malattia. L'Asia-Pacifico sopporta un carico maggiore di epatite virale, mentre le economie occidentali si confrontano con l'aumento delle malattie epatiche associate a obesità e diabete. L'invecchiamento della popolazione aggrava la prevalenza della malattia perché la capacità rigenerativa epatica diminuisce con l'età. I sistemi di pagamento nazionali rispondono ampliando i programmi di screening che individuano la malattia precocemente, espandendo il bacino di pazienti indirizzabili alle terapie curative e stimolando il mercato delle terapie per le malattie epatiche.
Aumento del consumo di alcol e MASLD causato dall'obesità
La MASLD colpisce circa il 25% della popolazione mondiale, il che la rende l'indicazione per il trapianto di fegato in più rapida crescita. Evidenze cliniche del 2024 mostrano che i pazienti con sindrome metabolica presentano un rischio triplo di progredire verso la fibrosi allo stadio 3-4, e l'uso concomitante di alcol accelera la malattia di sette anni. I farmaci a doppia via, inclusi gli agonisti di FGF21 e i modulatori di PPAR, sono ora in fase avanzata di sperimentazione. Le autorità regolatorie stanno adottando modelli terapeutici adattivi che testano regimi di combinazione, riconoscendo la natura multifattoriale della MASLD. Solo negli Stati Uniti, la spesa correlata alla MASLD supera i 103 miliardi di dollari all'anno, spingendo le compagnie assicurative ad accettare prezzi maggiorati per terapie che prevengono la progressione verso la malattia in stadio terminale.
Crescenti iniziative governative di vaccinazione e screening
La tabella di marcia dell'OMS per l'eliminazione dell'epatite spinge i responsabili politici a finanziare la vaccinazione di massa, la diagnostica point-of-care e l'acquisto di antivirali pangenotipici. L'approvazione da parte della Cina, nel marzo 2025, dell'encofosbuvir, la sua prima cura per l'epatite C prodotta localmente, sottolinea come i mandati nazionali possano catalizzare l'innovazione interna e ampliare l'accesso. [2] Synapse, “China Approves Encofosbuvir,” synapse.org.cn La Commissione europea ha sostenuto il programma del vaccino terapeutico TherVacB, con i dati della Fase Ia previsti per il 2025, a dimostrazione dell'impegno pubblico verso le cure funzionali. Lo screening esteso individua i casi asintomatici, alimentando la crescita a breve termine del mercato delle terapie per le malattie del fegato.
Approvazioni rivoluzionarie per farmaci specifici per la NASH
L'approvazione da parte della FDA dell'agonista del recettore dell'ormone tiroideo-β Resmetirom nel 2024 ha creato un precedente per le terapie che invertono la steatoepatite a livello istologico. Più di 50 candidati per la NASH in fase avanzata sono ora in competizione, dagli analoghi di FGF21 ai doppi agonisti PPAR. L'approvazione da parte dell'EMA di Elafibranor per la colangite biliare primitiva nello stesso anno segnala un allineamento normativo globale. [3] Agenzia europea per i medicinali, "Rapporto di valutazione di Elafibranor", europa.eu La durata più breve degli studi, poiché sono sufficienti gli endpoint bioptici, consente alle piccole aziende biotecnologiche di competere con le grandi aziende farmaceutiche e accelera la varietà terapeutica nel mercato delle terapie per le malattie del fegato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eventi avversi e problemi di sicurezza a lungo termine | -0.5% | Global | Medio termine (2-4 anni) |
| Tempistiche normative multiregionali | -0.3% | Global | A breve termine (≤ 2 anni) |
| Aumento dei costi delle terapie e dei rimborsi | -0.2% | Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Biomarcatori convalidati limitati | -0.1% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Eventi avversi e problemi di sicurezza a lungo termine delle terapie
I regimi immunosoppressivi aumentano il rischio di infezione del 40%; i nuovi agenti antifibrotici impongono il monitoraggio cardiaco e renale. La FDA ora richiede studi di sicurezza post-marketing quinquennali per i farmaci per la NASH. Schemi di dosaggio complessi compromettono l'aderenza terapeutica e i medici adottano prescrizioni conservative finché non maturano dati a lungo termine dal mondo reale. Per frenare l'abbandono, gli sponsor stanno investendo in modelli di tossicologia predittiva e microfisiologici epatici che segnalano le criticità in termini di sicurezza in una fase precoce dello sviluppo del farmaco.
Tempistiche di approvazione normativa rigorose e multiregionali
I requisiti distinti degli endpoint di FDA, EMA e agenzie asiatiche aggiungono 12-24 mesi ai lanci globali. La scarsità di patologi epatici esperti ritarda la lettura delle biopsie e gli studi farmacocinetici locali specifici per etnia sono obbligatori in diversi mercati asiatici, gonfiando i budget per gli studi clinici. Sebbene i design adattivi ottengano l'accettazione, richiedono lunghe negoziazioni sul protocollo, posticipando le date di ammissione al primo paziente e limitando la crescita a breve termine del mercato delle terapie per le malattie epatiche.
Analisi del segmento
Per tipo di trattamento: gli antivirali dominano; gli antifibrotici accelerano
Le terapie antivirali hanno mantenuto una quota del 36.12% del mercato delle terapie per le malattie epatiche nel 2025, trainate da antivirali ad azione diretta pan-genotipici che mantengono tassi di guarigione del 95%. La soppressione cronica dell'epatite B per 296 milioni di portatori assicura ricavi durevoli. Nel frattempo, si prevede che gli agenti antifibrotici/antisteatosici registreranno un CAGR del 10.22% fino al 2031, beneficiando dell'approvazione first-in-class di Resmetirom e di una popolazione MASLD in crescita. Gli immunosoppressori mantengono una nicchia per l'epatite autoimmune, mentre le immunoterapie incentrate sull'oncologia stanno soppiantando sempre più le chemioterapie citotossiche. I regimi di combinazione che combinano correttori metabolici con agenti antinfiammatori stanno ampliando i modelli di prescrizione, incrementando le dimensioni del mercato delle terapie per le malattie epatiche.
La narrativa competitiva si sta evolvendo con l'intensificarsi della dispersione della pipeline; più di una dozzina di candidati a doppio percorso sono entrati nella Fase II in 18 mesi. I contratti di pagamento a prestazione, vincolati a punteggi di regressione della fibrosi non invasiva, rafforzano l'adozione del mercato, soprattutto tra i sistemi sanitari integrati. Poiché la resistenza antivirale tardiva rimane rara, la gestione del ciclo di vita si sposta verso combinazioni a dose fissa che riducono il carico di farmaci e proteggono i franchise dall'erosione dei farmaci generici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di malattia: l'epatite virale è in testa; la MASLD è in rapido aumento
L'epatite virale ha contribuito al 42.35% della quota di mercato delle terapie per le malattie epatiche nel 2025, grazie all'elevato volume di pazienti trattati e ai regimi curativi salvavita. Gli obiettivi di eliminazione dell'epatite dell'OMS sostengono i finanziamenti per gli appalti e gli sforzi di produzione interna in Cina e India riducono i costi per ciclo del 65%, ampliando l'accesso e rafforzando il mercato delle terapie per le malattie epatiche. Tuttavia, la MASLD registrerà un CAGR dell'11.28%, con l'aumento dell'obesità in tutto il mondo. La patogenesi multifattoriale della steatosi epatica incoraggia l'adozione di architetture terapeutiche combinate che aumentano i prezzi medi di vendita.
Le malattie epatiche alcoliche ricevono nuova attenzione dopo l'ottenimento da parte della FDA dello status di Breakthrough Therapy per il larsucosterol, che ha dimostrato una riduzione del 25% della mortalità a 90 giorni nell'epatite alcolica grave. Le malattie epatiche autoimmuni, sebbene rappresentino un segmento più piccolo, ottengono il rimborso dei premi per gli agenti biologici che ritardano la necessità di trapianto. Le malattie genetiche rare e pediatriche beneficiano di incentivi per i farmaci orfani che accelerano le approvazioni e consentono prezzi di riferimento più elevati, attenuando il rischio della ricerca.
Per classe di farmaci: prevalgono le piccole molecole; impennata delle terapie a base di RNA
Le piccole molecole hanno conquistato il 46.95% del mercato delle terapie per le malattie epatiche nel 2025, grazie alla potenza degli antivirali orali e dei regolatori metabolici che richiedono una dose singola giornaliera. La loro flessibilità farmacocinetica ne supporta l'ampia utilità in tutti gli stadi della malattia. Le terapie a RNA, pur rappresentando una base più piccola, cresceranno a un CAGR del 11.92%, supportate dai coniugati GalNAc che dirigono il siRNA agli epatociti con una specificità 40 volte superiore. La fiducia normativa cresce man mano che i dati raccolti nel mondo reale corroborano l'abbattimento prolungato dell'antigene senza immunogenicità.
Gli inibitori biologici dei checkpoint, tra cui durvalumab più tremelimumab, rappresentano ora la terapia di prima linea per il carcinoma epatocellulare non resecabile, soppiantando sorafenib. Le terapie cellulari e geniche rimangono in fase iniziale, ma attraggono finanziamenti record da parte di venture capital; gli impianti di epatociti ex vivo modificati con CRISPR sono entrati in Fase I nel 2025, con l'obiettivo di offrire cure con un'unica procedura. I gestori di portafoglio collaborano sempre più allo sviluppo di sostituti orali per i farmaci iniettabili nel caso in cui aumenti la resistenza dei pagatori ai regimi parenterali ad alto costo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: gli iniettabili guadagnano slancio
Le formulazioni orali rappresentano ancora il 62.84% della quota di mercato, riflettendo le preferenze dei pazienti e i modelli di assistenza decentralizzati. Tuttavia, gli iniettabili registreranno un CAGR del 13.10% entro il 2031, poiché i farmaci biologici e le terapie a RNA richiedono la somministrazione parenterale per la biodisponibilità sistemica. Le versioni sottocutanee mensili o trimestrali migliorano l'aderenza alla terapia e i dispositivi a penna consentono la somministrazione a domicilio, riducendo le visite cliniche. Gli ospedali ampliano le sale infusionali, mentre le farmacie specializzate gestiscono la logistica della catena del freddo, ampliando la capacità di distribuzione per il mercato delle terapie per le malattie epatiche.
Gli stakeholder prevedono un ulteriore passaggio a iniezioni depot a durata d'azione ultra-lunga che mantengono l'esposizione al farmaco per sei mesi, una mossa che potrebbe ridurre il costo totale delle cure riducendo la frequenza dei monitoraggi. Gli scienziati specializzati in formulazioni stanno inoltre valutando il passaggio da farmaci orali a farmaci iniettabili per i farmaci antivirali tradizionali, al fine di prolungare la durata dei brevetti e rafforzare la differenziazione in categorie più affollate.
Per utente finale: il predominio degli ospedali si scontra con la crescente presenza delle cliniche
Nel 53.05, gli ospedali controllavano il 2025% della quota di mercato delle terapie per le malattie epatiche, grazie alla loro infrastruttura per i trapianti e alle competenze multidisciplinari. I pazienti ricoverati in condizioni complesse con cirrosi scompensata fanno affidamento sulle risorse di terapia intensiva disponibili solo nei centri terziari, garantendo il ruolo centrale degli ospedali. Tuttavia, le cliniche specialistiche registrano un CAGR dell'10.74% fino al 2031, trainato da un rimborso basato sul valore che premia la gestione ambulatoriale. Le visite di follow-up tramite teleepatologia sono aumentate del 170% dopo la pandemia, consentendo ai pazienti stabili di rimanere in strutture comunitarie.
I centri di chirurgia ambulatoriale sfruttano l'ablazione mini-invasiva e le procedure bariatriche endoscopiche che intercettano la progressione della malattia, integrando la terapia con l'assistenza procedurale. Gli enti pagatori incentivano le dimissioni precoci rimborsando l'assistenza infermieristica domiciliare che somministra farmaci biologici iniettabili, modificando gradualmente i modelli di utilizzo e diversificando il mercato delle terapie per le malattie epatiche.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle terapie per le malattie epatiche
Il Nord America ha registrato il 42.10% del fatturato nel 2025, grazie alla rapida adozione di farmaci per la NASH di recente approvazione e all'ampia copertura assicurativa per gli antivirali pan-genotipici per l'HCV. La presenza di centri accademici accelera l'arruolamento negli studi clinici di fase avanzata e i crediti d'imposta sostengono la ricerca e sviluppo. Tuttavia, l'aumento dei prezzi delle terapie aumenta il controllo da parte dei gestori dei benefit farmaceutici che negoziano sconti basati sulle indicazioni.
Mercato delle terapie per le malattie epatiche nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 12.45% al 2031. La sola Cina ospita 80 milioni di pazienti affetti da epatite B cronica e il rimborso nazionale ora copre i generici di tenofovir di prima linea, ampliando la popolazione trattata. Il sistema di revisione accelerata del Giappone riduce i tempi di approvazione per i farmaci biologici innovativi, mentre gli incentivi fiscali per le biotecnologie della Corea del Sud stimolano le pipeline nazionali di RNAi.
Mercato dei farmaci per le malattie epatiche in EMEA e Sud America
L'Europa registra una crescita costante e più lenta, poiché le agenzie di valutazione delle tecnologie sanitarie (HTA) valutano il rapporto costo-efficacia prima di autorizzare nuovi farmaci. L'allineamento dell'EMA con la consulenza scientifica della FDA ha agevolato le richieste di autorizzazione parallele, ma gli accordi prezzo-volume possono ritardare i lanci a livello nazionale di oltre un anno. Medio Oriente, Africa e Sud America rappresentano insieme una quota minore del fatturato globale; tuttavia, i programmi di donazione multilaterale e i modelli di prezzo a livelli differenziati migliorano l'accesso alle terapie preferite dall'OMS, ampliando gradualmente il mercato delle terapie per le malattie epatiche.

Panorama normativo
L'iter regolatorio nel campo delle malattie epatiche è sempre più influenzato da percorsi accelerati per indicazioni con elevato bisogno insoddisfatto, in particolare MASH/MASLD, virus dell'epatite delta (HDV) e malattie colestatiche come la colangite biliare primitiva (PBC). Nel maggio 2026, la FDA statunitense ha approvato Hepcludex (bulevirtide-gmod) di Gilead Sciences per l'infezione cronica da HDV negli adulti, rafforzando il ruolo dei quadri normativi accelerati e prioritari per i sottotipi di malattie epatiche gravi con opzioni terapeutiche limitate. In precedenza, nell'agosto 2024, la FDA aveva concesso l'approvazione accelerata a Livdelzi (seladelpar) di Gilead per la PBC, dimostrando come i requisiti di evidenza confermativa e gli impegni post-marketing vengano abbinati a un accesso più rapido per patologie gravi.
In Europa, i meccanismi di revisione condizionata e centralizzata rimangono pilastri fondamentali per la commercializzazione di terapie per il fegato. Nel giugno 2025, il CHMP dell'EMA ha espresso un parere positivo, raccomandando l'autorizzazione condizionata all'immissione in commercio di Rezdiffra (resmetirom) di Madrigal Pharmaceuticals per la MASH non cirrotica con fibrosi da moderata ad avanzata. Parallelamente, nel settembre 2024, la Commissione europea ha concesso l'autorizzazione condizionata all'immissione in commercio di Iqirvo (elafibranor) di Ipsen per la colangite biliare primitiva (PBC). Oltre alle decisioni specifiche sui singoli prodotti, anche le direttive in materia di sanità pubblica rimangono importanti per l'epatite virale: il Piano strategico nazionale per l'epatite virale del Dipartimento della Salute e dei Servizi Umani degli Stati Uniti (2021-2025) stabilisce impegni federali per l'eliminazione entro il 2030 e supporta lo screening, l'accesso alle cure e l'adozione di regimi antivirali efficaci.
Panorama competitivo
Un moderato consolidamento caratterizza il settore. I primi cinque produttori rappresentano una quota significativa del fatturato globale, con Gilead Sciences e AbbVie leader nella categoria antivirale, mentre Novo Nordisk, Eli Lilly e Madrigal Pharmaceuticals guidano l'emergente settore metabolico. Tra le recenti mosse strategiche figurano l'acquisizione di efimosfermina da parte di GSK per 1.2 miliardi di dollari, l'espansione della sua pipeline di farmaci FGF21 e l'alleanza da 2 miliardi di dollari di Boehringer Ingelheim con Ribo Life Science per l'RNAi. Queste operazioni illustrano le valutazioni premium per asset che si differenziano per l'inversione della fibrosi o la praticità del dosaggio mensile.
Le aziende utilizzano l'intelligenza artificiale per ridurre del 30% i tempi di ottimizzazione dei lead e i gemelli digitali modellano la progressione della malattia per orientare la progettazione degli studi clinici pivotali. Le battaglie per la proprietà intellettuale si intensificano intorno alle composizioni delle nanoparticelle lipidiche e alla chimica del linker GalNAc, poiché la tecnologia di somministrazione diventa una leva competitiva chiave. In Europa emergono partnership di co-marketing, dove gli innovatori biotecnologici di nicchia non hanno la forza lavoro necessaria per penetrare in più formulari nazionali.
Con la maturazione dei paradigmi della terapia combinata, la collaborazione sostituisce la rivalità; i contratti di co-sviluppo allineano la condivisione degli utili al lancio simultaneo di meccanismi doppi, agevolando la revisione normativa e le negoziazioni con i pagatori. I fornitori di dispositivi diagnostici complementari acquisiscono potere contrattuale, assicurandosi accordi a lungo termine per il collocamento dei kit che vincolano i laboratori a specifici marchi terapeutici e rafforzano i fossati dell'ecosistema nel mercato delle terapie per le malattie epatiche.
Leader del settore terapeutico delle malattie del fegato
Abbott Laboratories
Novartis AG
Gilead Sciences Inc.
Sanofi SA
Astellas Pharma Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Gilead Sciences ha riportato risultati positivi dello studio di Fase 3 IDEAL per Livdelzi (seladelpar) nella colangite biliare primitiva, tra cui una normalizzazione statisticamente significativa della fosfatasi alcalina composita a 52 settimane. L'aggiornamento rafforza la differenziazione del prodotto nella colangite biliare primitiva e supporta le discussioni con i pagatori e le linee guida incentrate sulla risposta biochimica duratura e sugli esiti a lungo termine.
- Maggio 2025: GSK ha raggiunto un accordo per l'acquisizione di efimosfermin da Boston Pharmaceuticals, ampliando il proprio portafoglio di farmaci per le malattie epatiche con un programma basato su un analogo di FGF21. Questa operazione amplia la pipeline di GSK per le malattie epatiche in fase avanzata di sviluppo e modifica le dinamiche competitive nel segmento degli antifibrotici/antiseatotici.
- Marzo 2024: Gilead Sciences ha completato l'acquisizione di CymaBay Therapeutics per circa 4.3 miliardi di dollari, integrando seladelpar nel proprio portafoglio di farmaci per le malattie epatiche. L'operazione ha ampliato la presenza di Gilead oltre il settore degli antivirali, includendo le malattie epatiche colestatiche, e ha fornito una piattaforma commerciale a breve termine per costruire un più ampio portafoglio in epatologia.


Ambito del rapporto sul mercato globale delle terapie per le malattie del fegato
Secondo lo scopo del rapporto, le malattie del fegato sono ereditarie o causate da fattori che danneggiano il fegato, come i virus e l'uso di alcol. La malattia del fegato, se non trattata, danneggia il fegato e porta ulteriormente all'insufficienza epatica. Pertanto, alcuni dei principali farmaci utilizzati nel trattamento di vari tipi di malattie del fegato includono vaccini, immunosoppressori, farmaci chemioterapici e farmaci antivirali. Il mercato delle terapie per le malattie del fegato è segmentato per tipo di trattamento (farmaci antivirali, terapia mirata, farmaci immunosoppressori, farmaci chemioterapici, immunoglobuline, vaccini e altri tipi di trattamento), utente finale (ospedali, centri di chirurgia ambulatoriale e altri utenti finali), e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Farmaci antivirali |
| immunosoppressori |
| Terapia mirata e piccole molecole |
| Farmaci per chemioterapia |
| Agenti antifibrotici/antisteatotici |
| vaccini |
| immunoglobuline |
| Epatite virale (AE) |
| Malattia epatica correlata all'alcol (ARLD) |
| Malattia epatica steatosica associata a disfunzione metabolica (MASLD) / MASH |
| Malattie autoimmuni del fegato |
| Disturbi genetici e pediatrici |
| Altri tipi di malattia |
| Orali a piccole molecole |
| Biologici e anticorpi monoclonali |
| Terapie basate sull'RNA |
| Terapia cellulare e genica |
| Orale |
| Iniettabile |
| Ospedali |
| Centri di Chirurgia Ambulatoriale |
| Cliniche specializzate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di trattamento | Farmaci antivirali | |
| immunosoppressori | ||
| Terapia mirata e piccole molecole | ||
| Farmaci per chemioterapia | ||
| Agenti antifibrotici/antisteatotici | ||
| vaccini | ||
| immunoglobuline | ||
| Per tipo di malattia | Epatite virale (AE) | |
| Malattia epatica correlata all'alcol (ARLD) | ||
| Malattia epatica steatosica associata a disfunzione metabolica (MASLD) / MASH | ||
| Malattie autoimmuni del fegato | ||
| Disturbi genetici e pediatrici | ||
| Altri tipi di malattia | ||
| Di Drug Class | Orali a piccole molecole | |
| Biologici e anticorpi monoclonali | ||
| Terapie basate sull'RNA | ||
| Terapia cellulare e genica | ||
| Per via di amministrazione | Orale | |
| Iniettabile | ||
| Per utente finale | Ospedali | |
| Centri di Chirurgia Ambulatoriale | ||
| Cliniche specializzate | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei prodotti terapeutici per le malattie epatiche entro il 2031?
Si prevede che il mercato raggiungerà gli 35.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.09%.
Quale tipologia di trattamento è attualmente la più redditizia?
I farmaci antivirali rappresentano il 36.12% dei ricavi, trainati dalle terapie per l'epatite cronica B e C.
Perché il MASLD sta attirando rapidi investimenti?
L'aumento dei tassi globali di obesità e sindrome metabolica spinge la MASLD a un CAGR dell'11.28%, incentivando lo sviluppo di farmaci multi-meccanismo.
Quanto velocemente si stanno diffondendo le terapie basate sull'RNA?
Gli agenti a RNA stanno avanzando a un CAGR del 11.92%, grazie alle innovazioni nel rilascio di GalNAc e nanoparticelle lipidiche.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.45% grazie all'elevata prevalenza dell'epatite virale e ai miglioramenti dell'accesso dettati dalle politiche.
Quale recente operazione illustra l'aumento delle valutazioni degli asset?
L'acquisizione di efimosfermina da parte di GSK per 1.2 miliardi di dollari sottolinea il valore aggiunto dei farmaci innovativi nel campo del metabolismo.
Pagina aggiornata l'ultima volta il:



