

Dimensioni e quota di mercato delle batterie al litio ferro fosfato (LFP)
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.62 miliardo di dollari |
| Dimensione del mercato (2031) | 84.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.14% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle batterie al litio ferro fosfato (LFP) a cura di Mordor Intelligence
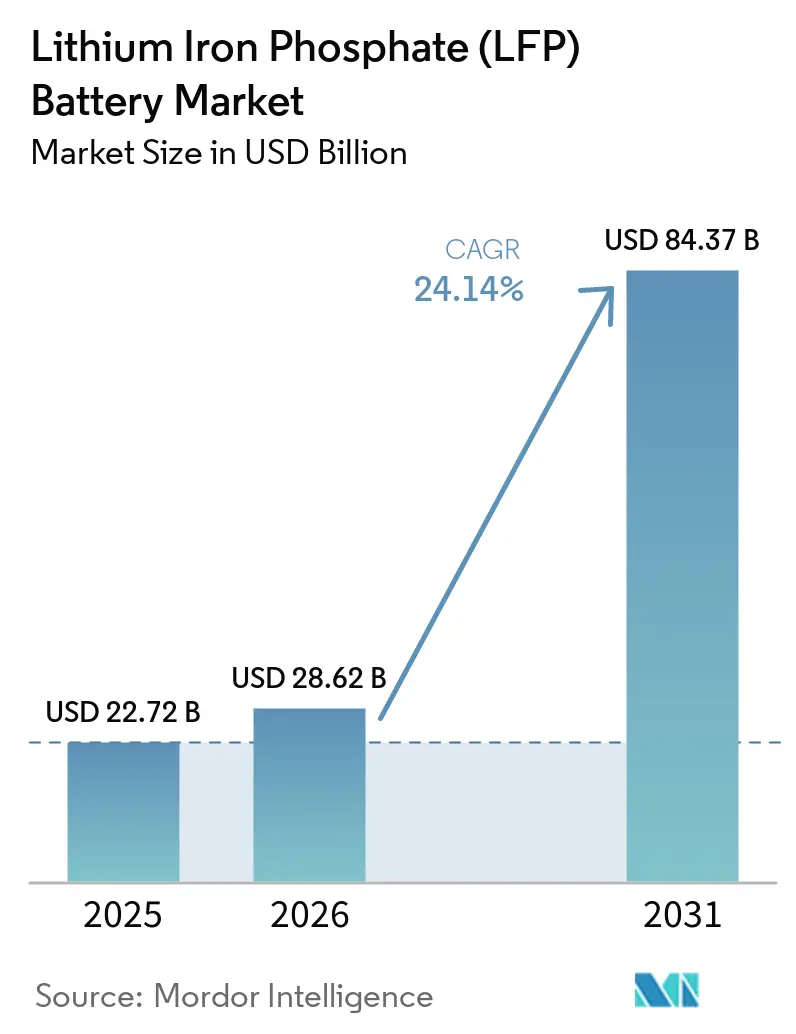
Si prevede che il mercato delle batterie al litio ferro fosfato (LFP) raggiungerà un valore di 22.72 miliardi di dollari nel 2025, 28.62 miliardi di dollari nel 2026 e 84.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24.14% dal 2026 al 2031. La mobilità elettrica e lo stoccaggio stazionario stanno sostenendo la domanda, poiché le batterie LFP combinano costi dei materiali inferiori, stabilità termica e lunga durata del ciclo di vita. Nel 2025, le batterie LFP rappresentavano oltre il 55% delle batterie per veicoli elettrici installate a livello globale, rispetto a quasi il 50% nel 2024, mentre il loro utilizzo nello stoccaggio di rete è aumentato con l'espansione della generazione da fonti rinnovabili. Le nuove capacità di accumulo a batteria a livello globale hanno raggiunto i 108 GW nel 2025, con un aumento del 40% rispetto al 2024, e le batterie LFP hanno rappresentato il 90% di tali aggiunte. Il mercato delle batterie al litio ferro fosfato è inoltre influenzato dalla riduzione dei costi dei pacchi batteria, dalle soluzioni "cell-to-pack" e dalle normative che richiedono catene di approvvigionamento più tracciabili. I produttori con accesso ai catodi, capacità produttive su larga scala e catene di approvvigionamento regionali conformi sono in una posizione migliore quando gli acquirenti valutano sia il prezzo che il rischio di approvvigionamento.
Punti chiave del rapporto
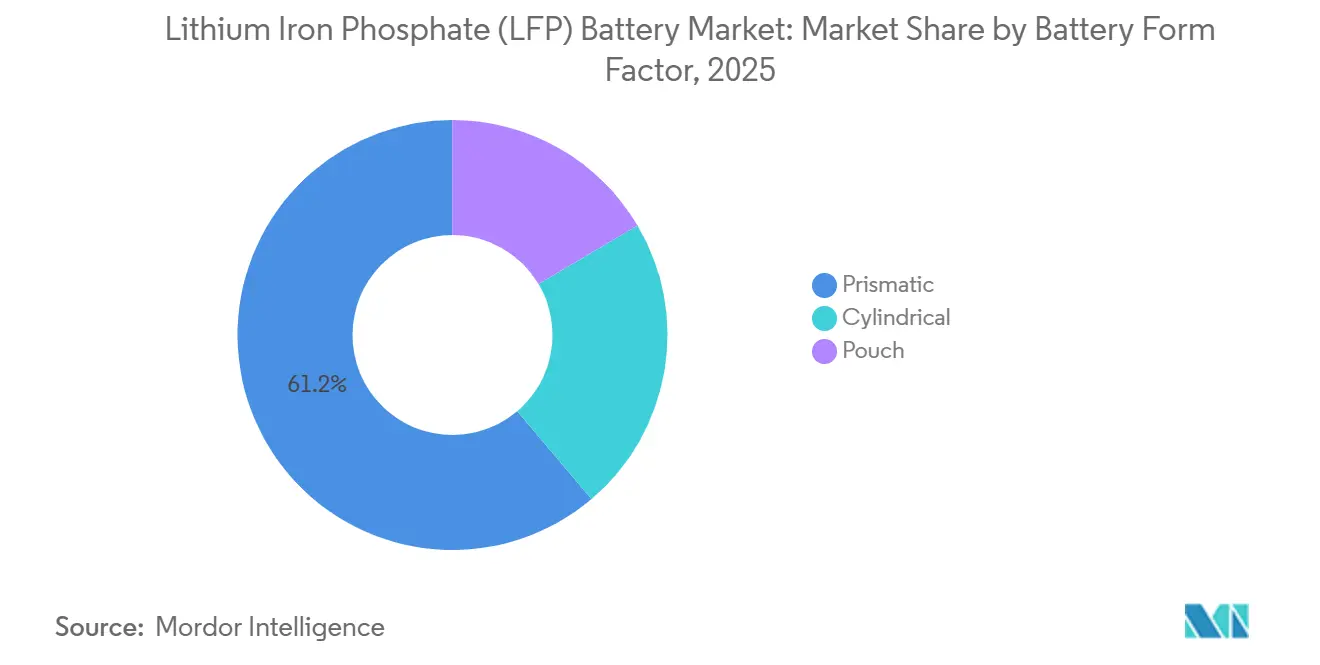
- In base al formato delle batterie, le celle prismatiche detenevano una quota di fatturato del 61.2% nel 2025, mentre si prevede che il segmento prismatico crescerà a un tasso annuo composto del 26.1% fino al 2031.
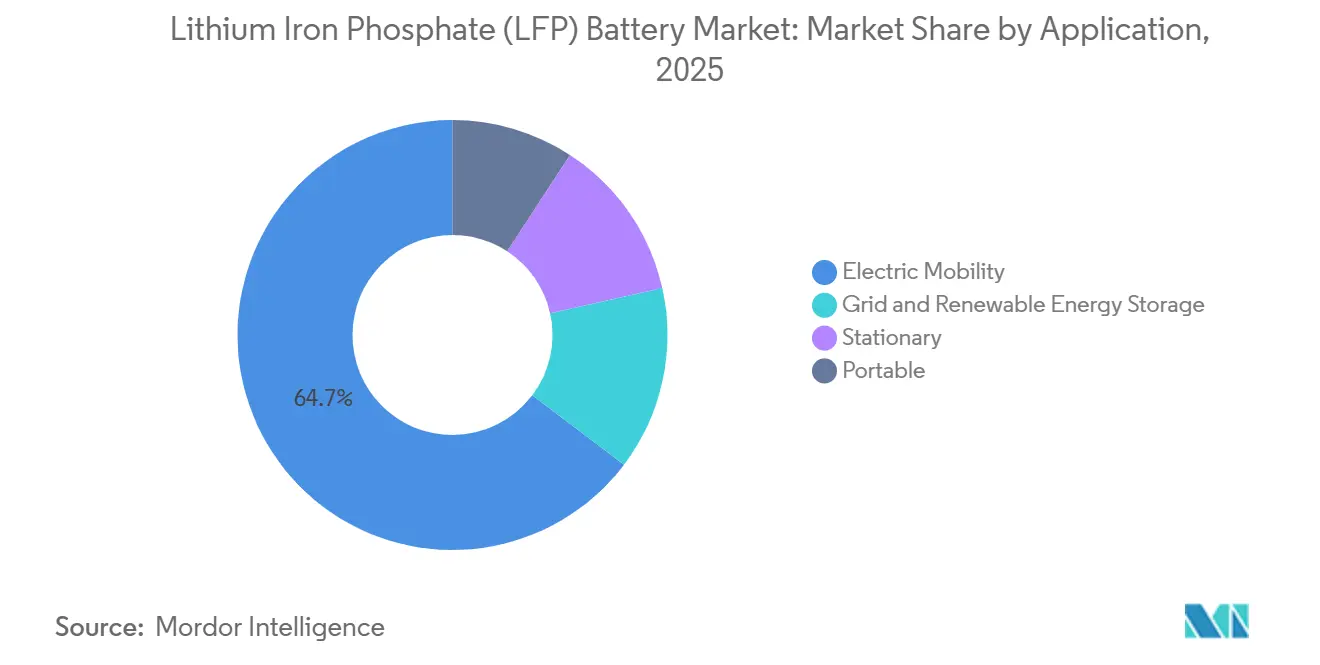
- Per quanto riguarda le applicazioni, la mobilità elettrica deteneva il 64.7% della quota di mercato delle batterie al litio ferro fosfato nel 2025, mentre si prevede che lo stoccaggio di energia per la rete elettrica e le fonti rinnovabili crescerà a un tasso annuo composto del 29.5% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 58.4% nel 2025 e si prevede che crescerà a un tasso annuo composto del 31.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie al litio ferro fosfato (LFP)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Competitività in termini di costi dei veicoli elettrici nel mercato di massa | + 7.50% | Globale; concentrata nei segmenti di mercato di massa dei veicoli elettrici in Cina, nei paesi emergenti e in via di sviluppo e nell'UE. | Medio termine (2–4 anni) |
| Integrazione delle energie rinnovabili e implementazione di sistemi di accumulo energetico su larga scala | + 5.00% | A livello globale, con Cina (circa il 60% delle nuove aggiunte) in testa, Nord America e UE. | Medio termine (2–4 anni) |
| Localizzazione della produzione di batterie e incentivi alla catena di approvvigionamento | + 4.00% | A livello globale; fenomeno più pronunciato nei mercati APAC e EMDE, particolarmente sensibili ai costi. | A breve termine (≤ 2 anni) |
| Vantaggi in termini di sicurezza, durata del ciclo di vita e costo totale di proprietà. | + 3.50% | Nord America (IRA), UE (Regolamentazione sulle batterie, Impianto di potenziamento delle batterie), Cina (Politica sui veicoli elettrici) | Medio termine (2–4 anni) |
| Architettura Cell-to-Pack: espansione di LFP in piattaforme da 40-80 kWh | + 2.50% | A livello globale; Cina (origine dell'innovazione CTP), UE e Nord America (standardizzazione della piattaforma OEM) | Medio termine (2–4 anni) |
| Approvvigionamento di soluzioni di backup per data center e storage distribuito | + 1.50% | Cina (obbligo provinciale per i data center), Nord America (sviluppo del cloud per l'IA), Sud-est asiatico (espansione della colocation) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Competitività in termini di costi dei veicoli elettrici nel mercato di massa
Le case automobilistiche stanno utilizzando sempre più spesso le batterie LFP nei modelli di veicoli elettrici sensibili ai costi, il che sta espandendo il mercato delle batterie al litio ferro fosfato in autovetture, veicoli per flotte e modelli a basso prezzo. Nel 2025, le batterie LFP hanno rappresentato oltre il 55% delle installazioni globali di batterie per veicoli elettrici, rispetto a quasi il 50% nel 2024, e i pacchi batteria LFP costano in media oltre il 40% in meno per kilowattora rispetto ai pacchi batteria NMC. In Cina, nel 2025, le batterie LFP hanno raggiunto l'81.2% delle installazioni di batterie per veicoli elettrici a livello nazionale, a testimonianza del loro ruolo nei veicoli passeggeri di fascia media con autonomie di 300-600 km e programmi di produzione ad alto volume. Anche le vendite nei mercati emergenti e nelle economie in via di sviluppo hanno favorito questa tecnologia, con le batterie LFP che hanno alimentato i 2 terzi delle vendite di auto elettriche nel 2025, grazie all'ampliamento della disponibilità di modelli a prezzi accessibili da parte dei produttori OEM cinesi. I materiali catodici a maggiore compattazione stanno diventando importanti per gli aggiornamenti dei modelli cinesi perché migliorano la densità energetica delle celle del 15-20% rispetto alle formulazioni standard senza modificare la posizione di costo di base della chimica. Ciò lascia il mercato delle batterie al litio ferro fosfato con una domanda di celle standard a basso costo e celle più performanti per i modelli cinesi, piuttosto che un unico requisito di prodotto uniforme, e aumenta anche l'importanza di una fornitura affidabile di catodi, della qualità della produzione e della rapida qualificazione dei nuovi design delle celle da parte dei produttori di veicoli, soprattutto in quanto questi ultimi si impegnano ad accorciare i cicli di sviluppo per le piattaforme di veicoli destinate al mercato di massa.
Integrazione delle energie rinnovabili e implementazione di sistemi di accumulo energetico su larga scala
L'accumulo di energia per la rete elettrica e le fonti rinnovabili è l'applicazione in più rapida crescita nel mercato delle batterie al litio ferro fosfato, poiché le aziende di servizi pubblici necessitano di batterie che possano essere ciclate e ricaricate regolarmente per lunghi periodi di funzionamento. Nel 2025, a livello globale, sono stati aggiunti 108 GW di capacità di accumulo a batteria, con un aumento del 40% rispetto al 2024, e le batterie LFP hanno rappresentato il 90% delle nuove installazioni. Gli Stati Uniti hanno installato 57.6 GWh di capacità di accumulo energetico nel 2025, con un incremento del 30%, e ne hanno aggiunti altri 9.7 GWh nel primo trimestre del 2026. La Cina ha raggiunto 144.7 GW di capacità cumulativa di accumulo energetico di nuovo tipo alla fine del 2025, grazie alle celle LFP con una durata di ciclo certificata superiore a 20,000 cicli e alla rapida espansione delle energie rinnovabili. Le esigenze di accumulo di backup per i grandi campus di data center cinesi stanno creando un'ulteriore fonte di domanda, oltre all'integrazione delle energie rinnovabili, soprattutto laddove gli operatori richiedono 2-4 ore di capacità di riserva. LFP rimane adatto a progetti di durata compresa tra 2 e 4 ore perché, in questo caso d'uso, la sicurezza, la durata del ciclo e il costo hanno un peso maggiore rispetto alla densità energetica. Questa compatibilità consente agli sviluppatori di utilizzare una chimica comune in progetti per utenze, clienti commerciali e progetti di alimentazione di backup selezionati, con profili operativi differenti, anche laddove i clienti abbiano programmi di dispacciamento e requisiti di rete locali diversi.
Vantaggi in termini di sicurezza, durata del ciclo di vita e costo totale di proprietà.
I costi e la durata operativa continuano a sostenere il mercato delle batterie al litio ferro fosfato (LFP) nei veicoli elettrici, nei sistemi di accumulo per le utility, negli impianti commerciali e in altri progetti stazionari. La tecnologia LFP elimina il cobalto dal catodo, riducendo l'esposizione a un minerale critico volatile e consentendo di tracciare i costi del carbonato di litio in modo più diretto durante i cicli di approvvigionamento. Nel 2025, i costi medi dei pacchi batteria LFP erano inferiori di oltre il 40% rispetto a quelli dei pacchi batteria NMC, un divario che ha reso questa tecnologia particolarmente rilevante laddove il costo iniziale del sistema è determinante. Le batterie LFP possono offrire da 3,000 a 10,000 cicli, il che può supportare una durata operativa di 15-20 anni nei sistemi di accumulo su larga scala e aiutare gli acquirenti a valutare la durabilità del progetto. Le architetture "cella-pacco" riducono i costi di assemblaggio e sfruttano meglio il volume del pacco, sebbene non eliminino la differenza di densità energetica intrinseca tra le diverse tecnologie chimiche. Questi fattori mantengono attraente il mercato delle batterie al litio ferro fosfato, poiché i prezzi complessivi dei sistemi di batterie sono in calo e gli sviluppatori di sistemi di accumulo cercano prestazioni prevedibili nel tempo, riducendo al contempo la necessità di sacrificare sicurezza e durata operativa per un costo iniziale del sistema inferiore in molte applicazioni stazionarie, aspetto prezioso per i proprietari di progetti che valutano lunghi periodi di funzionamento e il rischio di sostituzione.
Localizzazione della produzione di batterie e incentivi alla catena di approvvigionamento
Le politiche stanno influenzando la localizzazione e l'approvvigionamento della nuova capacità del mercato delle batterie al litio ferro fosfato, piuttosto che limitarsi ad aumentare o diminuire la domanda. Il Regolamento UE sulle batterie ha richiesto dichiarazioni sull'impronta di carbonio per le batterie dei veicoli elettrici a partire da febbraio 2025, mentre gli obblighi di due diligence della catena di approvvigionamento sono entrati in vigore nell'agosto 2026 [1] Parlamento europeo e Consiglio dell'Unione europea, “Regolamento (UE) 2023/1542 relativo alle batterie e ai rifiuti di batterie”, EUR-Lex, eur-lex.europa.eu . La Commissione europea ha istituito il Battery Booster Facility nel giugno 2026 per sostenere gli investimenti nelle gigafactory e ridurre la dipendenza dai materiali catodici cinesi. Negli Stati Uniti, il credito d'imposta per la produzione manifatturiera avanzata Sezione 45X sostiene la produzione nazionale di celle e batterie fino al 2033 e migliora le prospettive per gli investimenti nella produzione locale. Norme più severe sulle entità straniere di interesse limitano l'accesso alle celle LFP cinesi, anche se le forniture alternative rimangono limitate su scala commerciale significativa. Queste norme favoriscono gli investimenti regionali a lungo termine, rendendo al contempo più difficile l'approvvigionamento a breve termine al di fuori della Cina e aumentando gli oneri di conformità per gli acquirenti. I produttori devono quindi tenere in considerazione la tracciabilità, le fonti di materiali ammissibili e l'ubicazione della produzione quando pianificano la capacità produttiva e i contratti con i clienti, poiché le violazioni delle norme possono ritardare le consegne e ridurre l'accesso alla domanda sostenuta da incentivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Minore densità di energia gravitazionale e prestazioni a basse temperature. | -1.50% | Nord America, segmenti premium dei veicoli elettrici nell'UE; mercati con climi estremamente freddi | Medio termine (2–4 anni) |
| Sostituzione mediante ioni sodio, LMFP, NMC e chimica dello stato solido | -1.50% | A livello globale, il problema è più acuto in Cina (espansione commerciale delle batterie agli ioni di sodio), nell'UE e in Nord America (investimenti in ricerca e sviluppo per le tecnologie a stato solido). | A lungo termine (≥ 4 anni) |
| Il basso valore del materiale residuo indebolisce l'economia del riciclo dei prodotti di scarto della lavorazione del legno. | -0.50% | UE (regolamento sulle batterie che impone il contenuto riciclato), Cina (politica nazionale di riciclaggio), Nord America | Medio termine (2–4 anni) |
| Le gigantesche fabbriche OEM interne riducono il bacino di fornitori commerciali. | -1.00% | Cina (modelli di autoapprovvigionamento BYD e SAIC), Nord America, UE (programmi interni Volkswagen e Stellantis) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Minore densità di energia gravitazionale e prestazioni a basse temperature.
La densità energetica e le prestazioni a basse temperature rappresentano un limite per il mercato delle batterie al litio ferro fosfato (LFP) nei veicoli elettrici premium e a lunga autonomia. Le celle LFP offrono una densità energetica di 170-205 Wh/kg, mentre le celle NMC possono raggiungere i 255 Wh/kg, svantaggiando le LFP laddove l'autonomia del veicolo superi i 600 km. Le configurazioni "cell-to-pack" migliorano l'utilizzo dello spazio fino al 65-72%, ma la differenza a livello di cella persiste e diventa più pronunciata a temperature sotto zero. Le celle agli ioni di sodio competono per utilizzi a breve raggio e in climi freddi, mentre le LMFP mirano ad aumentare la densità energetica nella fascia 400-600 km e le batterie a stato solido sono destinate ai veicoli premium. I produttori europei di fascia alta continuano a specificare le NMC per i loro modelli di punta e a valutare le LFP in modo più selettivo per i veicoli di fascia base. Ciò crea un limite tecnologico per le LFP, anche se le configurazioni a maggiore compattezza ne migliorano le prestazioni.
Il basso valore del materiale residuo indebolisce l'economia del riciclo dei prodotti di scarto della lavorazione del legno.
La composizione chimica delle batterie LFP, priva di cobalto e manganese, riduce il valore dei materiali recuperati rispetto alle batterie NMC, indebolendo la convenienza commerciale del riciclo a ciclo chiuso. Questo problema diventa ancora più rilevante con l'entrata in vigore dei requisiti UE in materia di contenuto riciclato e raccolta a fine vita. Le gigafactory interne agli OEM possono inoltre ridurre le opportunità per i fornitori di celle commerciali, poiché le case automobilistiche e gli ibridi OEM-batterie indirizzano la produzione verso i programmi interni di sviluppo veicoli. Questo modello è particolarmente rilevante in Cina, dove i produttori di veicoli e di batterie hanno sviluppato accordi di fornitura strettamente integrati. I fornitori commerciali, pertanto, devono competere per lo stoccaggio, l'esportazione e i programmi di sviluppo veicoli indipendenti, anziché presumere che tutta la produzione di veicoli elettrici generi una domanda di celle aperte. Il mercato delle batterie al litio ferro fosfato rimane ampio, ma l'accesso dei fornitori varia notevolmente a seconda del cliente e della regione.
Analisi del segmento
In base al fattore di forma della batteria: Integrazione del pacco di piombo delle celle prismatiche
Nel 2025, le celle prismatiche detenevano il 61.2% della quota di mercato delle batterie al litio ferro fosfato e si prevede che cresceranno a un tasso annuo composto (CAGR) del 26.1% dal 2026 al 2031. Questa posizione è frutto della crescente diffusione dei design "cell-to-pack", che le celle prismatiche di grande formato supportano efficacemente riducendo il numero di moduli intermedi e semplificando la struttura del pacco. Le piattaforme "cell-to-pack" di BYD Blade Battery e CATL hanno contribuito a consolidare le celle prismatiche LFP per i pacchi batteria dei veicoli elettrici e i contenitori di accumulo su larga scala, dove la forma delle celle si adatta ai layout standardizzati dei sistemi di grandi dimensioni. Le celle più grandi possono semplificare la gestione termica e ridurre i costi di assemblaggio dei moduli nei sistemi multi-megawattora, che sono ormai un elemento centrale delle implementazioni di sistemi di accumulo stazionari. Uno studio sulla cella cilindrica LFP in formato 4680 di BYD ha registrato 374.6 Wh/L, dimostrando che le celle cilindriche rimangono tecnicamente competitive in determinati progetti [2] A. Mercer et al., “Design and Performance of the BYD LFP/Graphite 4680 Cylindrical Cell,” Journal of The Electrochemical Society, iopscience.iop.org.
Nel primo trimestre del 2026, le celle prismatiche hanno rappresentato oltre il 97% delle spedizioni cinesi di batterie per l'accumulo di energia. Ciò riflette la preferenza per formati più grandi nell'accumulo su scala industriale, poiché i progetti aumentano di dimensioni e gli sviluppatori cercano design di installazione ripetibili. Le celle cilindriche mantengono un ruolo importante nel programma Tesla 4680 e in alcune applicazioni ad alte prestazioni in cui il formato supporta approcci consolidati di ingegneria automobilistica. Le celle a sacchetto rimangono rilevanti nei progetti guidati dalla Corea perché il loro confezionamento può supportare una maggiore densità energetica gravimetrica nelle configurazioni cella-pacco e può utilizzare in modo efficiente lo spazio disponibile sotto il veicolo [3] LG Energy Solution, “LG Energy Solution Innovates Pouch-Type Batteries with the Cell-to-Pack Process,” LG Energy Solution Battery Inside, inside.lgensol.com . I design prismatici sono leader nell'accumulo di energia in Cina e a livello globale, mentre le celle cilindriche mantengono una posizione in Nord America e focalizzata sulle prestazioni e le celle a sacchetto servono piattaforme EV europee selezionate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: lo stoccaggio in rete si espande oltre la mobilità
Nel 2025, la mobilità elettrica rappresentava il 64.7% del mercato delle batterie al litio ferro fosfato, mentre si prevede che lo stoccaggio di energia per la rete elettrica e le fonti rinnovabili crescerà a un tasso annuo composto del 29.5% fino al 2031. La mobilità elettrica continua a essere supportata dall'ampia base di veicoli elettrici in Cina, dove nel 2025 le batterie al litio ferro fosfato detenevano l'81.2% delle installazioni nazionali e servivano una vasta gamma di modelli di autovetture di largo consumo. Lo stoccaggio di energia per la rete elettrica si sta espandendo come motore di domanda a sé stante, poiché la capacità rinnovabile richiede una gestione più flessibile e le aziende di servizi pubblici cercano batterie in grado di sopportare cicli di carica e scarica ripetuti quotidianamente. Nel 2025, le batterie al litio ferro fosfato rappresentavano oltre il 90% delle installazioni di sistemi di accumulo stazionari a batteria a livello mondiale, rispetto a meno del 50% di 5 anni prima. LG Energy Solution prevede di fornire celle prismatiche LFP per Tesla Megapack 3 dal suo stabilimento di Lansing a partire dal 2027, indicando che anche gli acquirenti nordamericani di sistemi di accumulo sono alla ricerca di una fornitura regionale conforme [4] LG Energy Solution, “Questions About All Batteries of the World, Why Are LFP Batteries Drawing Attention?”, LG Energy Solution Battery Inside, inside.lgensol.com.
Le applicazioni portatili sono utilizzate in utensili elettrici, elettronica di consumo e dispositivi medici, dove la stabilità termica è fondamentale e la sicurezza può avere la precedenza sulla massima densità energetica. La loro crescita è più lenta perché l'elettronica di consumo spesso richiede una densità energetica superiore a quella che la tecnologia LFP può offrire nello spazio limitato dei dispositivi. Gli usi stazionari includono lo stoccaggio commerciale e industriale, il backup per le telecomunicazioni e l'alimentazione off-grid, dove la durata operativa e le minori esigenze di manutenzione possono supportare l'utilizzo. Questi usi sono in espansione man mano che gli operatori commerciali perseguono la gestione della domanda e le reti di telecomunicazioni sostituiscono i sistemi di backup diesel nelle aree con reti meno affidabili. Gli impegni di fornitura a lungo termine per lo stoccaggio di energia mostrano che i produttori stanno destinando maggiore capacità alla domanda stazionaria insieme alla produzione di veicoli elettrici, lasciando la mobilità e lo stoccaggio di rete come applicazioni primarie.
Analisi geografica
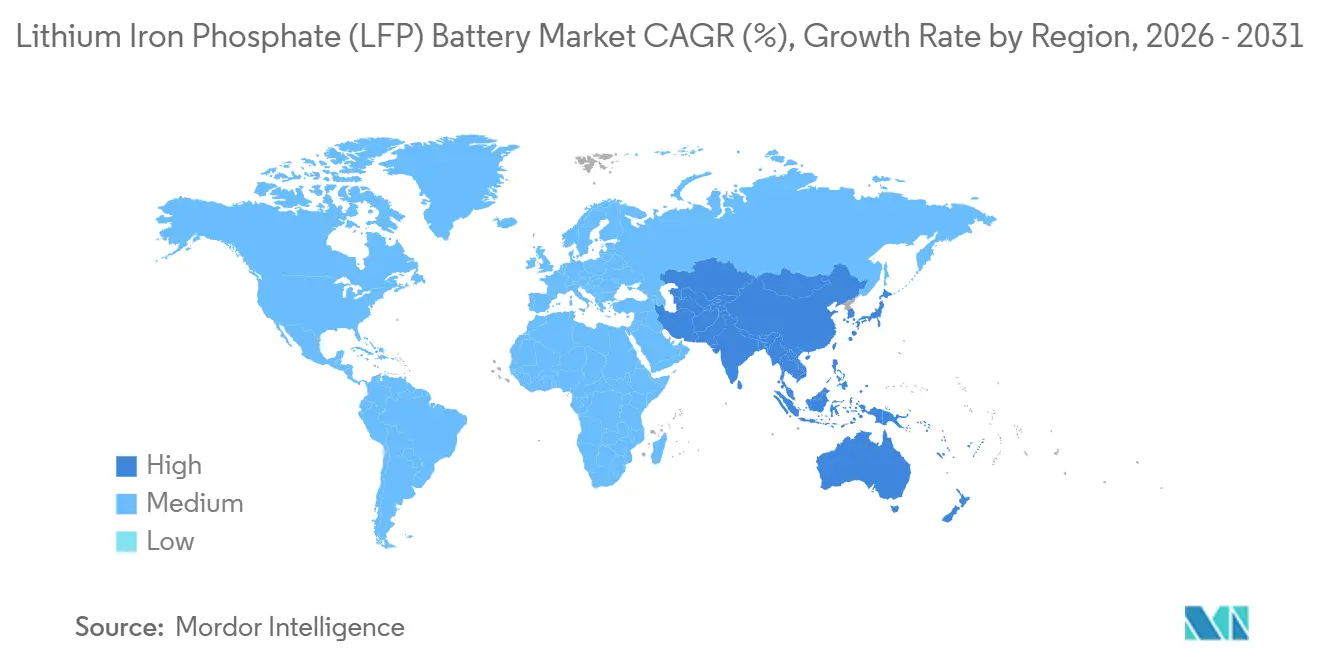
Nel 2025, la regione Asia-Pacifico deteneva il 58.4% del mercato delle batterie al litio ferro fosfato e si prevede che crescerà a un tasso annuo composto (CAGR) del 31.2% dal 2026 al 2031. La Cina ha contribuito al 60% delle nuove installazioni globali di sistemi di accumulo a batteria nel 2025 e detiene oltre l'80% della capacità produttiva globale di batterie agli ioni di litio, offrendo ai fornitori regionali una base integrata che combina il volume di produzione con la domanda locale dei clienti. Questi vantaggi supportano il ruolo della Cina nella produzione, nello sviluppo tecnologico e nel consumo, mentre la sua posizione nel settore dei materiali catodici influenza anche il mercato più ampio delle batterie al litio ferro fosfato. L'espansione del settore dei veicoli elettrici in India e gli investimenti manifatturieri nel Sud-est asiatico stanno generando una domanda regionale di batterie al litio ferro fosfato attraverso l'assemblaggio di veicoli, i piani nazionali per le batterie e le nuove fonti di energia rinnovabile. L'Indonesia sta sviluppando una filiera di materiali attivi per anodi di dimensioni superiori a quelle di Giappone e Corea del Sud.
Il Nord America e l'Europa costituiscono il prossimo blocco principale del mercato delle batterie al litio ferro fosfato, ma le loro catene di approvvigionamento e le normative in vigore differiscono da quelle dell'Asia-Pacifico. Negli Stati Uniti, l'utilizzo di batterie LFP nei veicoli elettrici si è ridotto nel 2025 a causa dell'inasprimento delle restrizioni sulle entità straniere, mentre le nuove capacità di accumulo hanno raggiunto i 57.6 GWh, con una crescita del 30%, poiché gli sviluppatori hanno continuato ad acquistare sistemi LFP per grandi progetti. Il primo trimestre del 2026 ha aggiunto 9.7 GWh, il miglior trimestre di apertura mai registrato, a dimostrazione che la domanda stazionaria può assorbire il materiale non più destinato ad alcuni programmi per veicoli elettrici. In Europa, le batterie LFP hanno superato il 10% della domanda di batterie per veicoli elettrici nel 2025, con quasi tutta la fornitura importata dalla Cina e un'offerta locale ancora limitata. Gli obblighi di due diligence sulle batterie ora influenzano le decisioni di approvvigionamento europee e potrebbero incoraggiare gli investimenti locali nei catodi, sebbene lo sviluppo di questa capacità richiederà tempo.
Il Sud America, il Medio Oriente e l'Africa detengono quote minori del mercato delle batterie al litio ferro fosfato, ma stanno acquisendo sempre maggiore importanza per la produzione localizzata e lo stoccaggio integrato con l'energia solare. Il Brasile sta aggiungendo linee di assemblaggio di pacchi batteria e di accumulo di energia per soddisfare i requisiti di contenuto nazionale e stabilire una presenza produttiva locale. Cile e Argentina dispongono di risorse di salamoia di litio che potrebbero supportare l'integrazione a monte se seguissero investimenti nel settore dei catodi, sebbene ciò non sostituirebbe immediatamente la capacità di lavorazione cinese. Arabia Saudita ed Emirati Arabi Uniti stanno supportando la diffusione delle batterie al litio ferro fosfato attraverso programmi di energia rinnovabile, mentre la gigafactory per batterie al litio ferro fosfato pianificata in Marocco è destinata a supportare l'assemblaggio di veicoli elettrici in Africa e le catene di approvvigionamento europee. Queste regioni offrono nuove opportunità di domanda e di produzione, ma il loro ruolo dipende dagli investimenti in processi, celle e integrazione di sistema, piuttosto che dalle sole risorse di litio.
Panorama competitivo
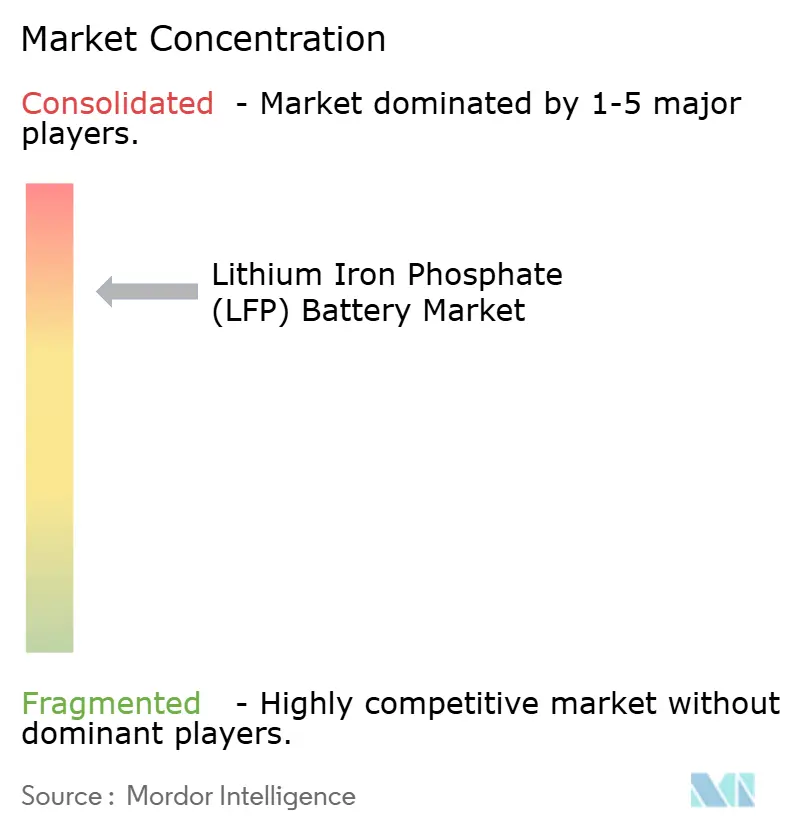
Il mercato delle batterie al litio ferro fosfato è concentrato a livello di celle. La loro portata si estende a celle, materiali catodici, sistemi di accumulo di energia e applicazioni per veicoli, consentendo a ciascuna azienda di partecipare a diverse fasi della catena del valore. Alla fine del 2025, la Cina deteneva oltre l'80% della capacità produttiva globale di batterie agli ioni di litio, ampliando il proprio vantaggio in termini di costi di produzione rispetto a Europa e Nord America. CATL e BYD possono sfruttare questa posizione dominante per assicurarsi le materie prime e servire sia i clienti del settore dei veicoli elettrici che quelli dei sistemi di accumulo, mentre i nuovi entranti devono affrontare elevati requisiti in termini di capitale, tecnologia e catena di approvvigionamento. La loro posizione innalza inoltre le barriere all'ingresso per i produttori di celle più piccoli che non dispongono di un potere d'acquisto paragonabile o di programmi di fidelizzazione a lungo termine.
La concorrenza nel mercato delle batterie al litio ferro fosfato si sta spostando dal costo delle celle al controllo del catodo, alla localizzazione della produzione e alla progettazione integrata cella-pacco. CATL ha perseguito accordi a lungo termine per l'approvvigionamento di catodi e la fornitura di sistemi di accumulo energetico al fine di garantire materie prime e domanda in diversi mercati finali. BYD ha ampliato la produzione di batterie Blade per servire i suoi programmi per veicoli elettrici e per applicazioni di accumulo stazionario, collegando la domanda interna dei veicoli con un'offerta più ampia di batterie. LG Energy Solution si sta orientando verso le batterie al litio ferro fosfato per l'accumulo di energia e prevede di fornire il Tesla Megapack 3 dal Michigan a partire dal 2027. Queste mosse dimostrano che l'idoneità all'approvvigionamento regionale sta diventando un fattore competitivo, insieme alle prestazioni delle celle, al costo, alla durata del ciclo di vita e alla capacità produttiva su larga scala.
Le aziende cinesi di secondo livello, tra cui CALB, EVE Energy, Gotion High-Tech, SVOLT e REPT Battero, competono attraverso applicazioni specializzate, stabilimenti all'estero e partnership per i catodi. I fornitori coreani stanno sviluppando programmi LFP per i mercati di accumulo europei e nordamericani, dove le normative di conformità possono limitare le importazioni cinesi e gli acquirenti desiderano opzioni di fornitura alternative. I produttori non cinesi possono perseguire nicchie in cui le politiche limitano l'accesso diretto alle celle cinesi, mentre gli integratori di sistemi cinesi utilizzano celle a basso costo per espandersi nel settore dell'accumulo di energia per le reti elettriche estere. Il mercato delle batterie al litio ferro fosfato rimane quindi dominato dai grandi produttori cinesi, ma i produttori regionali possono consolidare la propria posizione laddove la conformità, l'assistenza locale o i requisiti applicativi sono determinanti.
Leader del settore delle batterie al litio ferro fosfato (LFP)
Contemporanea Amperex Technology Co., Limited
BYD Company Limited
CALB Group Co., Ltd.
Società per azioni Gotion High-Tech Co., Ltd.
EVE Energia Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: LG Energy Solution e Tesla hanno confermato un accordo triennale da 4.3 miliardi di dollari per la fornitura di celle prismatiche LFP destinate ai sistemi di accumulo di energia Megapack 3 di Tesla. La produzione inizierà nello stabilimento LG di Lansing, Michigan, nell'agosto 2027.
- Marzo 2026: L'American Clean Power Association (ACP) ha riferito che l'industria statunitense dello stoccaggio energetico ha installato una capacità record di 57.6 GWh nel 2025, con un aumento del 30% rispetto al 2024. La capacità produttiva nazionale statunitense di celle LFP ha raggiunto i 69.4 GWh, a testimonianza della rapida espansione della filiera di approvvigionamento delle batterie nel paese.
- Gennaio 2026: CATL ha firmato un accordo di cooperazione strategica con il governo provinciale dello Yunnan per la costruzione di un impianto di produzione di batterie al litio nella Nuova Area di Dianzhong, con inizio dei lavori previsto per il primo trimestre del 2026.
- Novembre 2025: la joint venture paritetica CATL-Stellantis ha dato il via ai lavori a Saragozza, in Spagna, per un impianto da 4.1 miliardi di euro e 50 GWh, progettato per fornire fino a 1 milione di veicoli elettrici all'anno, con l'avvio della produzione previsto per la fine del 2026.
Ambito del rapporto sul mercato globale delle batterie al litio ferro fosfato (LFP)
Una batteria al litio ferro fosfato (LFP) è un tipo di batteria ricaricabile agli ioni di litio che utilizza litio ferro fosfato (LiFePO₄) come materiale catodico e grafite (carbonio) come anodo. Le batterie LFP sono ampiamente utilizzate nei veicoli elettrici (EV), nei sistemi di accumulo di energia stazionari, nell'alimentazione di emergenza, nell'integrazione di energie rinnovabili e nelle apparecchiature industriali. La loro diffusione è motivata dalla forte stabilità termica, dalla lunga durata del ciclo di vita e dalla maggiore sicurezza rispetto ad altre tecnologie agli ioni di litio.
Il mercato delle batterie al litio ferro fosfato (LFP) è segmentato in base al formato, all'applicazione e all'area geografica. In base al formato, il mercato è suddiviso in batterie cilindriche, prismatiche e a sacchetto. In base all'applicazione, il mercato è segmentato in batterie portatili, stazionarie, per la mobilità elettrica e per lo stoccaggio di energia rinnovabile e per la rete elettrica. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato globale delle batterie al litio ferro fosfato (LFP) in 26 paesi all'interno di queste regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Flacone |
| prismatico |
| Borsa |
| Portatile |
| Cancelleria |
| Mobilità elettrica |
| Rete elettrica e accumulo di energia rinnovabile |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per fattore di forma della batteria | Flacone | |
| prismatico | ||
| Borsa | ||
| Per Applicazione | Portatile | |
| Cancelleria | ||
| Mobilità elettrica | ||
| Rete elettrica e accumulo di energia rinnovabile | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato delle batterie al litio ferro fosfato entro il 2031?
Si prevede che il mercato delle batterie al litio ferro fosfato raggiungerà gli 84.37 miliardi di dollari entro il 2031, rispetto ai 28.62 miliardi di dollari del 2026. La previsione si basa su un tasso di crescita annuo composto (CAGR) del 24.14% per il periodo 2026-2031, sostenuto dalla domanda di mobilità elettrica e di sistemi di accumulo per la rete elettrica, dalla riduzione dei costi dei pacchi batteria e da una maggiore diffusione dei sistemi di accumulo.
Perché le batterie LFP vengono adottate nei veicoli elettrici?
Nel 2025, le batterie LFP erano in media più economiche del 40% rispetto alle batterie NMC. Questa tecnologia ha inoltre rappresentato oltre il 55% delle batterie installate a livello globale nei veicoli elettrici, a dimostrazione della sua idoneità per i veicoli di massa, dove costi, sicurezza, disponibilità e autonomia accettabile sono fattori importanti.
Quale formato di batteria LFP è il più richiesto a livello globale?
Nel 2025, le celle prismatiche hanno dominato il mercato con una quota del 61.2%, grazie alla loro efficacia nelle configurazioni di grandi dimensioni cella-pacco per veicoli elettrici e sistemi di accumulo su larga scala. La crescita annua composta (CAGR) prevista del 26.1% riflette la continua domanda per questo tipo di cella in Cina, dove le celle di grandi dimensioni sono ampiamente utilizzate nei sistemi stazionari, e nei progetti di accumulo per la rete elettrica a livello globale.
Qual è l'applicazione LFP in più rapida crescita?
L'accumulo di energia da rete e da fonti rinnovabili è l'applicazione in più rapida crescita, con un CAGR previsto del 29.5% fino al 2031. Nel 2025, le batterie a basso tenore di zolfo (LFP) hanno rappresentato oltre il 90% delle nuove installazioni globali di sistemi di accumulo stazionari, poiché gli operatori attribuiscono grande importanza alla durata del ciclo di vita, alla sicurezza, al costo del sistema e all'affidabilità operativa durante i ripetuti cicli di carica.
Quale regione è leader nella domanda di batterie LFP?
La regione Asia-Pacifico ha dominato il mercato con una quota del 58.4% nel 2025 e si prevede che crescerà a un tasso annuo composto del 31.2% fino al 2031. La base produttiva cinese, la domanda di veicoli elettrici e il contributo del 60% alle nuove installazioni globali di sistemi di accumulo energetico supportano la posizione di leadership della regione, mentre India e Sud-est asiatico contribuiscono alla domanda di nuovi veicoli e alla crescita del settore manifatturiero.


