

Dimensioni e quota di mercato dei separatori per batterie agli ioni di litio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 11.44 miliardo di dollari |
| Dimensione del mercato (2031) | 23.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.28% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
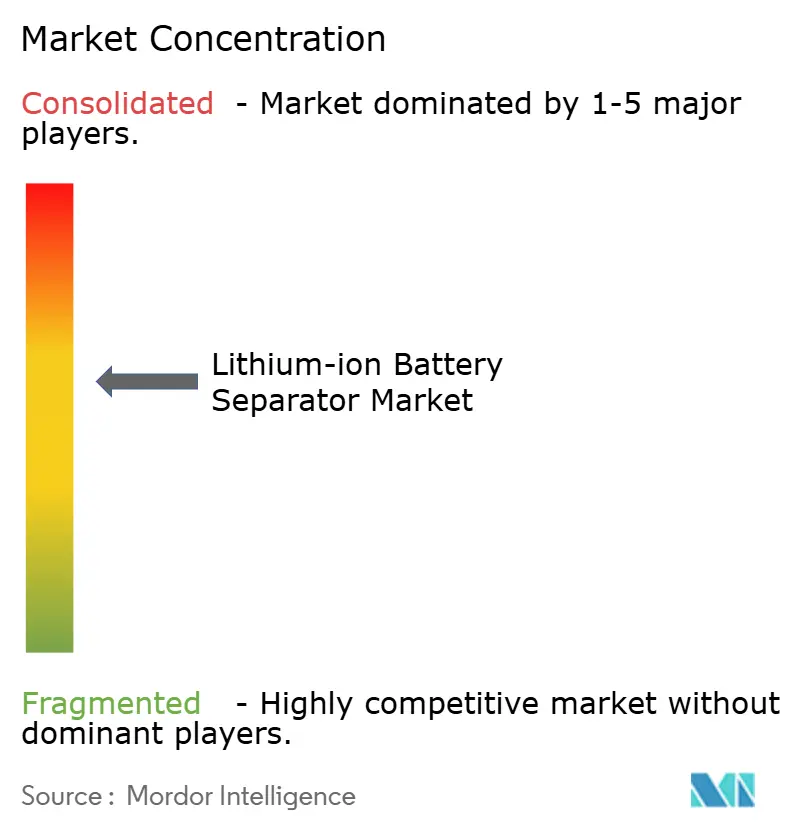
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei separatori per batterie agli ioni di litio di Mordor Intelligence
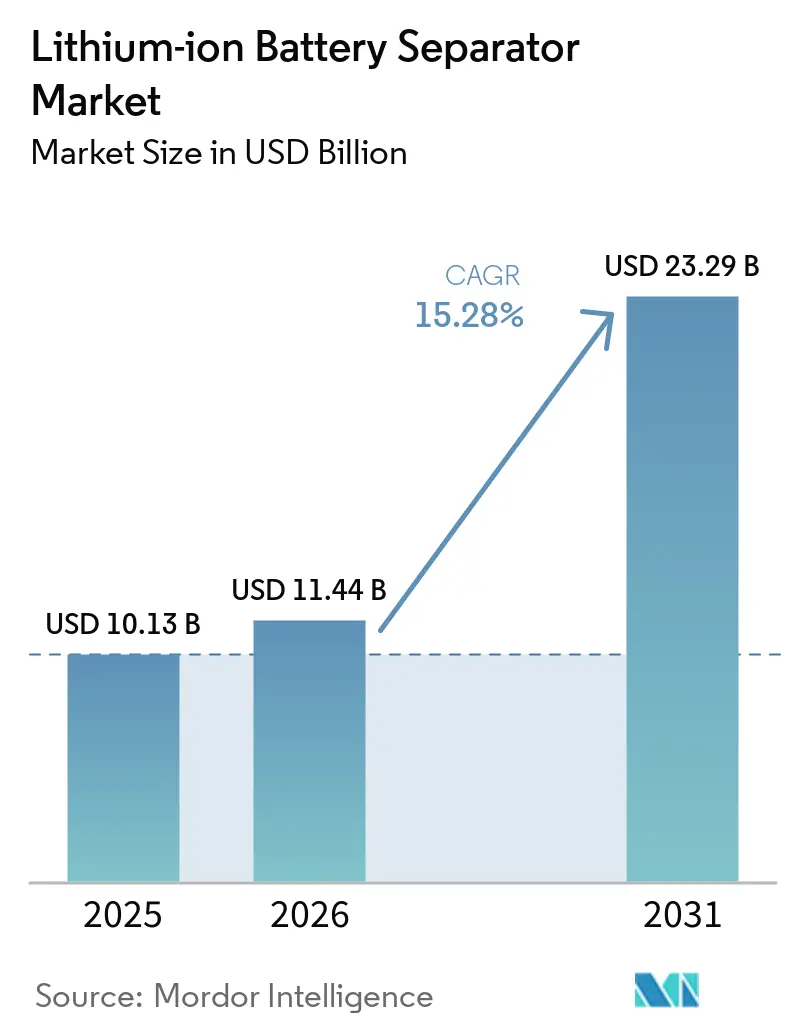
Il mercato dei separatori per batterie agli ioni di litio aveva un valore di 10.13 miliardi di dollari nel 2025 e si stima che crescerà da 11.44 miliardi di dollari nel 2026 a 23.29 miliardi di dollari entro il 2031, con un CAGR del 15.28% durante il periodo di previsione (2026-2031).
La nuova domanda deriva dai veicoli elettrici e dagli impianti di stoccaggio su scala industriale, che richiedono sempre più membrane ultrasottili rivestite in ceramica, in grado di tollerare composti chimici ad alto contenuto di nichel e profili di carica rapida aggressivi. I separatori in poliolefina a umido continuano a prevalere, ma le varianti rivestite stanno crescendo rapidamente, con l'aumento delle misure di sicurezza contro la propagazione termica da parte delle case automobilistiche. I capitali affluiscono verso regioni con obblighi di contenuto nazionale; il complesso da 1.56 miliardi di dollari canadesi di Asahi Kasei in Ontario è un esempio degli incentivi per i pionieri che stanno rimodellando la mappa dell'offerta. Nel frattempo, i crediti d'imposta nordamericani, la normativa europea sulle batterie e la costruzione di gigafactory in Cina stanno frammentando i flussi commerciali globali e premiando i fornitori che certificano la provenienza regionale, padroneggiando al contempo l'integrazione economica delle resine.
Punti chiave del rapporto
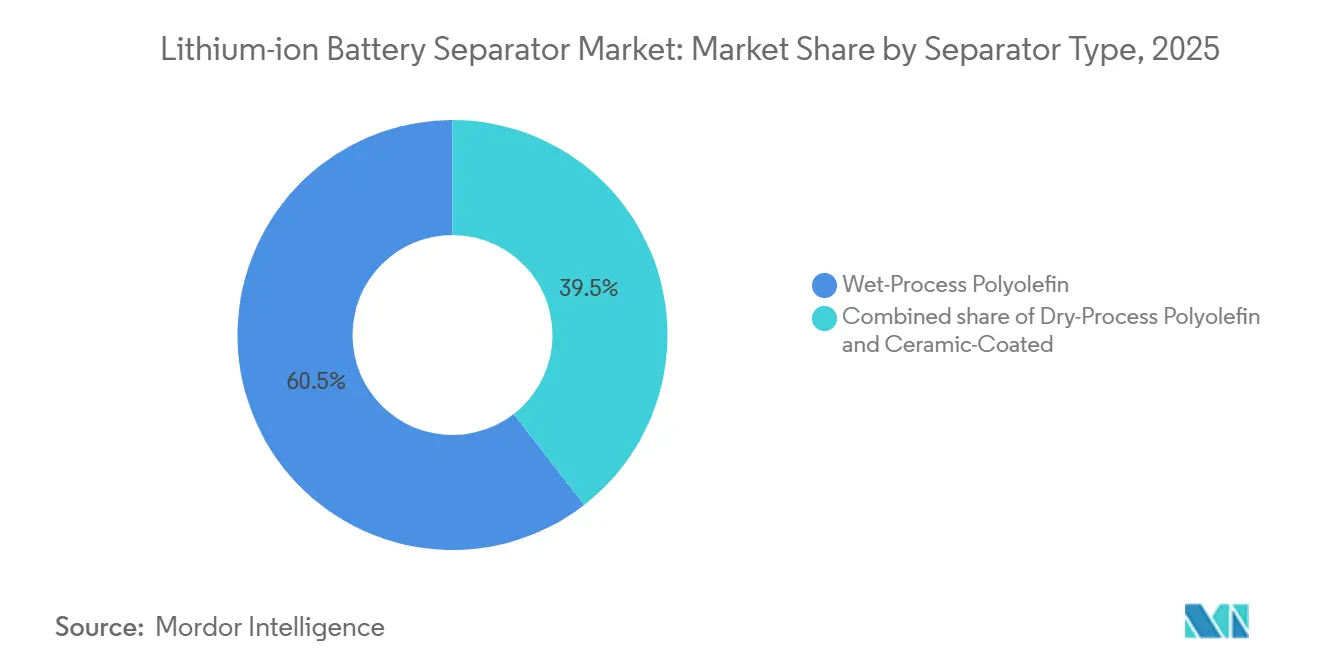
- Per tipologia di separatore, i separatori in poliolefina a processo umido detenevano la quota di mercato maggiore, pari al 60.5%, per le batterie agli ioni di litio nel 2025; si prevede che i separatori con rivestimento ceramico registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 22.9%, fino al 2031.
- Per tipologia di materiale, il polipropilene deteneva una quota del 48.2% nel 2025, mentre si prevede che i compositi non tessuti cresceranno a un tasso annuo composto del 20.3% nel periodo 2026-2031.
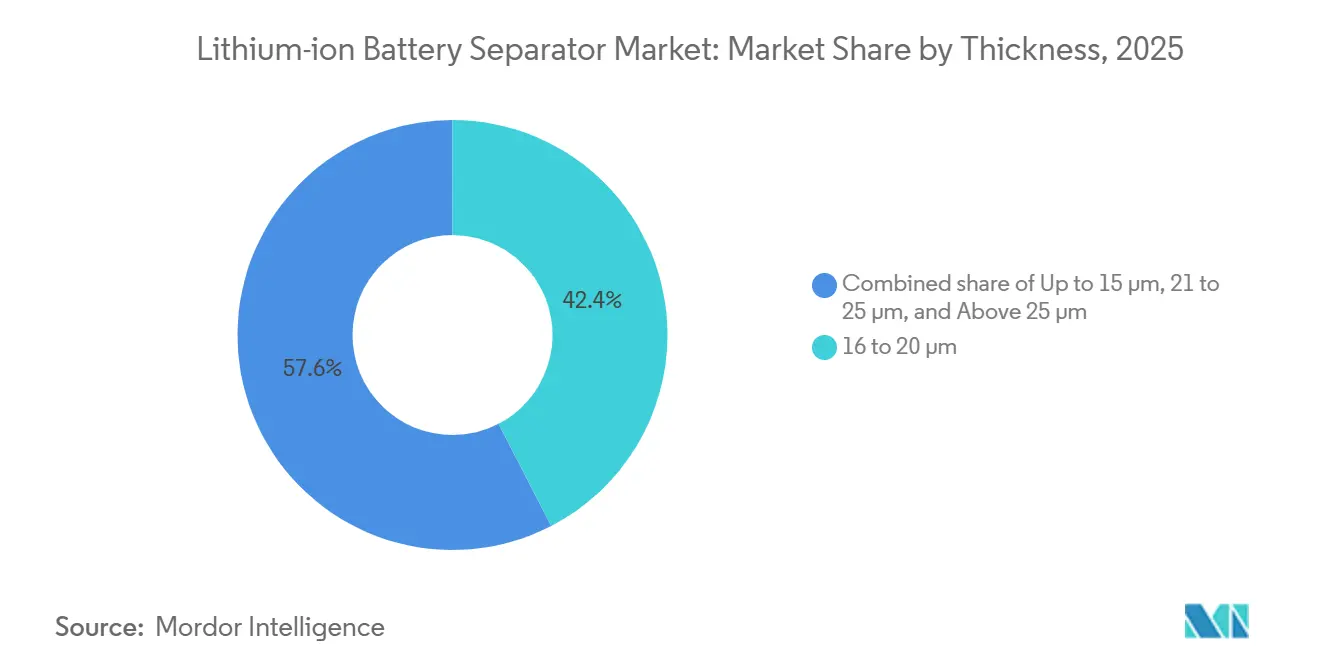
- In termini di spessore, il segmento da 16 a 20 µm deteneva la quota maggiore, pari al 42.4% nel 2025, mentre il segmento fino a 15 µm ha registrato la traiettoria di crescita più forte, con un CAGR del 25.5% fino al 2031.
- In base al formato delle batterie, le celle a sacchetto detenevano la quota di mercato maggiore, pari al 44.8%, dei separatori per batterie agli ioni di litio nel 2025; si prevede che le celle prismatiche registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 20.8%, fino al 2031.
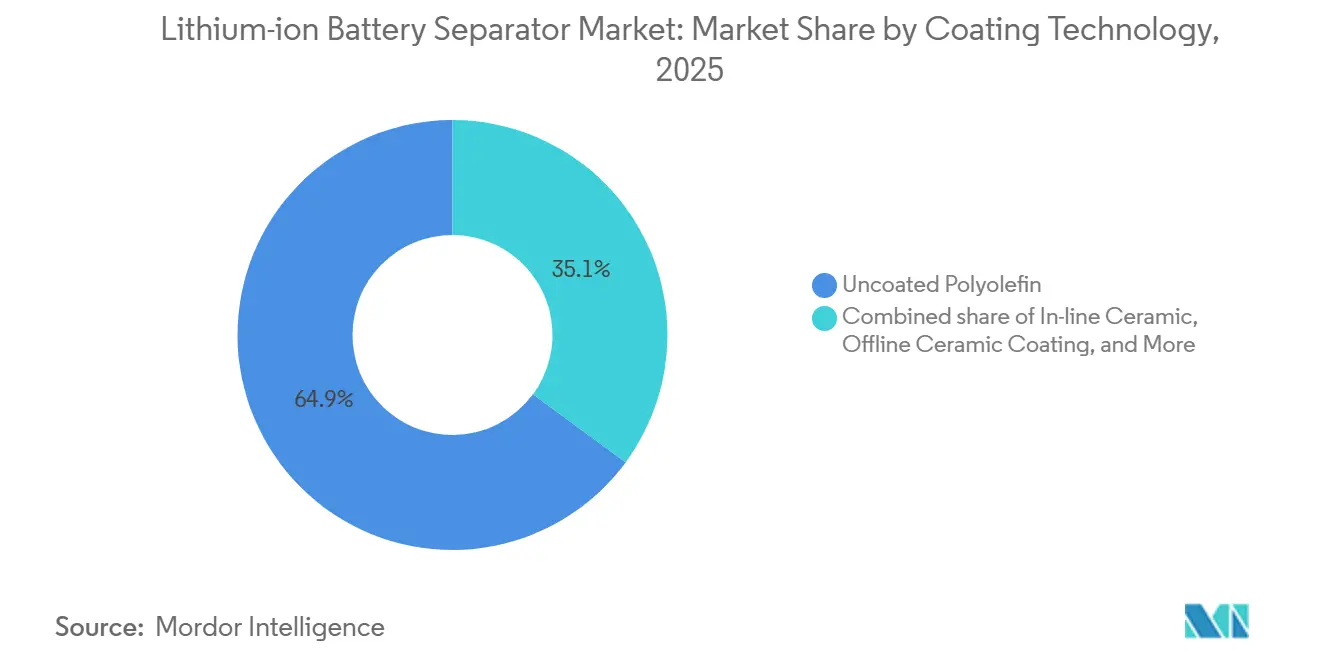
- Per quanto riguarda la tecnologia di rivestimento, le poliolefine non rivestite detenevano una quota del 64.9% nel 2025, mentre si prevede che il rivestimento ceramico in linea crescerà a un tasso annuo composto del 24.1% nel periodo 2026-2031.
- Per quanto riguarda le applicazioni, i veicoli elettrici per autoveicoli hanno rappresentato il 56.3% della domanda nel 2025, mentre i sistemi di accumulo di energia stazionari rappresentano il segmento in più rapida crescita, con una prospettiva di crescita annua composta (CAGR) del 21%.
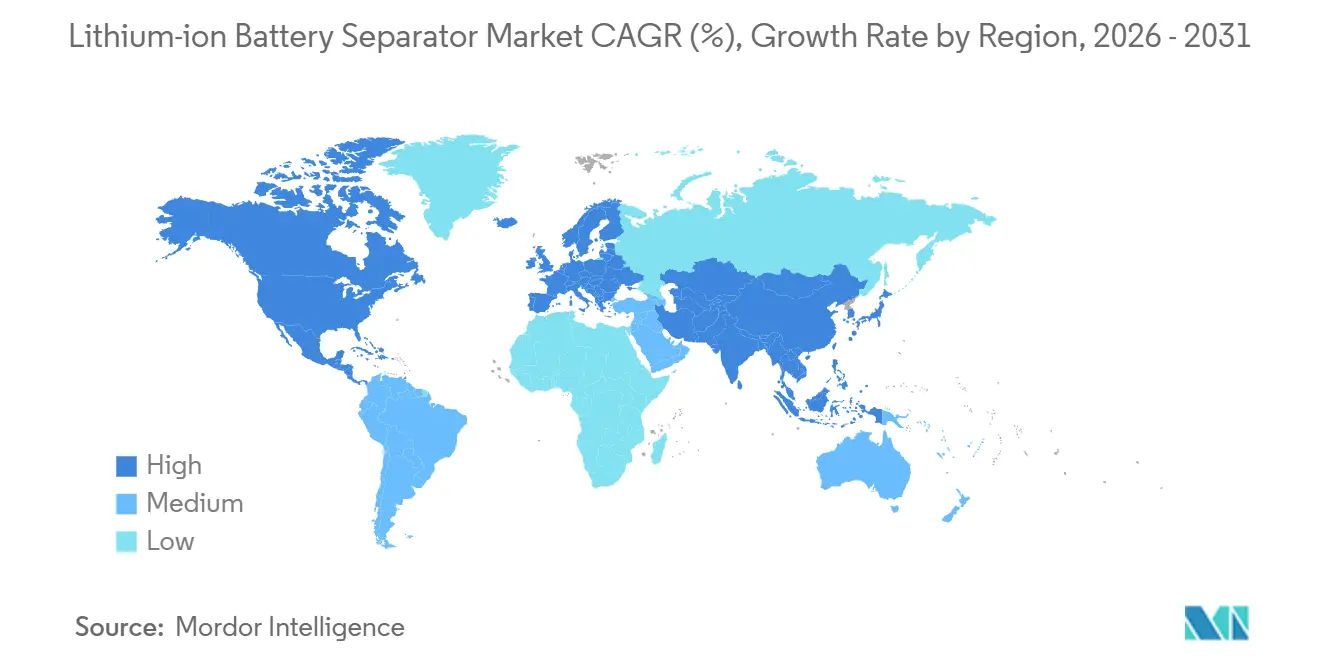
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 50% dei ricavi previsti per il 2025, mentre si prevede che il Nord America registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 22%, grazie agli incentivi previsti dall'Inflation Reduction Act.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei separatori per batterie agli ioni di litio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi in calo delle batterie agli ioni di litio | + 2.5% | Globale, più forte in Cina e Nord America | Medio termine (2-4 anni) |
| Accelerare l'adozione globale dei veicoli elettrici | + 4.0% | Cina, Europa, Nord America | A lungo termine (≥ 4 anni) |
| Rapida crescita dei progetti di accumulo di energia stazionaria | + 2.0% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Incentivi governativi per le catene di fornitura nazionali di batterie | + 2.5% | Nord America, Europa, India | A breve termine (≤ 2 anni) |
| I produttori OEM spingono per separatori ultrasottili per catodi ad alto contenuto di nichel | + 1.5% | Asia-Pacifico, espansione in Nord America | Medio termine (2-4 anni) |
| I requisiti di localizzazione impongono la creazione di gigafabbriche di separatori regionali | + 2.0% | Nord America, Europa, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi delle batterie agli ioni di litio in calo
I costi dei pacchi sono scesi a 115 USD kWh⁻¹ nel 2025, liberando spazio per gli OEM per specificare separatori migliori senza aumentare i costi totali della distinta base. I risparmi derivano da prezzi più bassi del carbonato di litio e dall'eccesso di capacità catodica in Cina, riducendo i costi di input del 35% su base annua. I produttori di celle stanno convogliando questi guadagni in rivestimenti ceramici che aggiungono solo 0.10 USD m⁻² ma riducono il rischio di garanzia dovuto a eventi termici. Le membrane più sottili recuperano anche il volume interno perso a causa delle chimiche LFP a bassa energia, rafforzando gli obiettivi di autonomia senza pacchi più grandi. [1] Russell Gold, “Utilities Bet on Long-Life Batteries,” wsj.com La persistente pressione sui prezzi potrebbe comprimere i margini lordi al di sotto del 15%, spingendo i produttori verso formulazioni proprietarie che giustificano prezzi premium.
Accelerare l'adozione globale dei veicoli elettrici
Nel 2025 le vendite mondiali di veicoli elettrici hanno raggiunto i 14.2 milioni di unità, con un aumento del 22% che ha incrementato la domanda di separatori di pari passo con la capacità delle batterie. La crescente diffusione di pacchi batteria da 80-100 kWh nelle auto di medie dimensioni si traduce in un consumo aggiuntivo di 1.2 miliardi di m² di film per processi a umido ogni anno. Le case automobilistiche cinesi stanno passando dalle celle a sacchetto a quelle prismatiche, privilegiando i separatori con elevata resistenza alla perforazione sotto carichi di compressione di 2 MPa. General Motors e Ford seguiranno l'esempio con design prismatici per l'anno modello 2027, richiedendo che il contenuto locale di separatori soddisfi una soglia IRA del 60%. Le normative CAFE ed Euro 7 garantiscono una crescita sostenuta ben oltre il 2030.
Rapida crescita dei progetti di accumulo di energia stazionaria
Nel 2025, le batterie di rete hanno raggiunto i 45 GWh di nuove installazioni, grazie al consolidamento della produzione eolica e solare da parte delle utility. I lunghi cicli di vita spingono gli acquirenti verso pellicole prodotte con processi a secco e con una dispersione dei pori più ristretta, in grado di resistere a 6,000-8,000 cicli di carica/scarica profonda. Il programma statunitense DOE Long Duration Storage Shot mira a raggiungere un costo di 0.05 dollari per kWh entro il 2030, incentivando l'aggiornamento dei processi di estrusione per ottenere membrane con un costo inferiore a 1.50 dollari per m². Australia e India seguono questa tendenza con sussidi per la produzione locale che richiedono separatori di fabbricazione nazionale. I produttori in grado di realizzare film spessi 21-25 µm possono proteggere le celle dagli stress termici sul campo per oltre 20 anni, ottenendo così l'approvazione fondamentale delle utility.
Incentivi governativi per le catene di fornitura nazionali di batterie
I crediti di produzione per la produzione manifatturiera avanzata (Advanced Manufacturing Production Credits) statunitensi, del valore di 10 kWh⁻¹, hanno generato capacità produttiva annunciata per un valore di 2.8 miliardi di dollari dal 2024. Solo Entek e Celgard aggiungeranno 3.3 miliardi di m² di linee di produzione a umido a livello nazionale entro il 2027. Il regolamento europeo sulle batterie prevede la rendicontazione dell'impronta di carbonio e obiettivi di contenuto riciclato che incentivano i produttori asiatici a costruire impianti di rivestimento locali. Il programma indiano PLI (Production Linked Incentive) rispecchia questo approccio, mentre il piano K-Battery della Corea del Sud cofinanzia la ricerca e sviluppo sulle membrane composite. Chi si muove per primo si aggiudica quote di mercato, poiché i team di approvvigionamento degli OEM stipulano contratti pluriennali per assicurarsi componenti conformi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| squilibrio tra domanda e offerta di resine poliolefiniche | -1.5% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Tempistiche rigorose per la certificazione di sicurezza e qualità. | -0.8% | Globale, colli di bottiglia in Nord America ed Europa | Medio termine (2-4 anni) |
| Sfide relative ai costi di recupero dei solventi nelle linee di processo a umido | -0.5% | Nord America, Europa, Asia-Pacifico emergente | Medio termine (2-4 anni) |
| Percorsi di riciclaggio limitati per i separatori esausti | -0.4% | Globale, con pressione normativa in Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Squilibrio tra domanda e offerta di resina poliolefinica
Le interruzioni impreviste negli impianti di cracking in Arabia Saudita e Cina hanno fatto aumentare i prezzi delle materie prime del 18% nel primo trimestre del 2025, privando gli impianti di separazione del polipropilene ad alto flusso di fusione, che rappresenta solo il 3% della produzione globale. Celgard ed Entek hanno razionato la resina ai clienti del settore automobilistico, trascurando gli ordini di elettronica di consumo per proteggere i contratti. Gli scarti derivanti dalla rifilatura dei bordi non possono essere riciclati senza degradazione molecolare, mantenendo alta la dipendenza dalla resina vergine. Gli accordi strategici di lavorazione conto terzi con i principali produttori di resina sono ora fondamentali per le future espansioni di capacità. L'integrazione a monte rimane costosa, ma le aziende che si assicurano l'approvvigionamento godono di un maggiore utilizzo degli impianti e di margini più stabili.
Tempistiche rigorose per la certificazione di sicurezza e qualità
I test UL 1642 e IEC 62133 possono richiedere fino a 18 mesi per i nuovi rivestimenti, ritardando la commercializzazione per le startup. I laboratori di Underwriters Laboratories e TÜV Rheinland hanno arretrati di nove mesi a fronte di un aumento del 40% delle richieste presentate nel 2025. Le case automobilistiche aggiungono prove di invecchiamento e umidità a 500 cicli, aumentando i costi e favorendo le aziende consolidate con pacchetti di dati già esistenti. Gli audit ISO 9001 e IATF 16949 rafforzano gli ostacoli richiedendo controlli documentati per ogni fase del processo. La revisione GB/T 31485 del 2024 da parte della Cina ha costretto i produttori nazionali a modernizzare le linee ceramiche, sottolineando l'onere della conformità globale. [2] Journal of Materials Chemistry A, “Thermal-Propagation Standards for EV Batteries,” pubs.rsc.org
Analisi del segmento
Per tipologia di separatore: i rivestimenti ceramici migliorano i requisiti di sicurezza
Nel 2025, i film di poliolefine prodotti con il metodo a umido hanno rappresentato il 60.5% del fatturato, costituendo la quota maggiore del mercato dei separatori per batterie agli ioni di litio. Si prevede che le varianti con rivestimento ceramico cresceranno a un tasso annuo composto del 22.9%, a testimonianza dell'urgenza da parte degli OEM di contenere l'instabilità termica nelle celle ad alto contenuto di nichel. I film prodotti con il metodo a secco, che rappresentano circa un quarto del volume totale, vengono utilizzati nelle batterie di rete, che privilegiano la durata del ciclo di vita rispetto alla densità energetica.
Le pellicole non rivestite mantengono la leadership in termini di costi, tuttavia le crescenti preoccupazioni in materia di responsabilità spingono i produttori di celle di primo livello verso membrane rivestite di allumina che superano i limiti di propagazione della norma IEC 62133. Hipore di Asahi Kasei e Setela di Toray dimostrano come spessori inferiori a 15 µm possano coesistere con strati ceramici che rimangono intatti al di sopra dei 150 °C. I fogli non rivestiti di qualità standard rimangono la scelta preferita per utensili elettrici e pacchi batteria industriali, dove il prezzo è più importante dell'efficienza gravimetrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i compositi non tessuti sfidano l'egemonia delle poliolefine
Il polipropilene ha mantenuto il 48.2% del fatturato nel 2025, tuttavia i tessuti non tessuti e i compositi speciali stanno avanzando a un CAGR del 20.3% per erodere la loro quota di mercato. Le strutture multistrato PP/PE/PP detengono circa il 15% della domanda nel settore automobilistico di fascia alta, bilanciando la rapidità di chiusura con la resistenza meccanica.
I substrati in fibra aramidica e in fibra di vetro offrono una resistenza alla perforazione superiore del 60%, risultando interessanti per progetti ad altissima energia che puntano a raggiungere i 300 Wh kg⁻¹. Il polietilene mantiene la sua trazione nelle celle cilindriche grazie al suo punto di fusione più basso, sebbene i limiti di trazione ne scoraggino l'utilizzo in pile prismatiche compresse. I rivestimenti funzionali come il fluoruro di polivinilidene migliorano la bagnabilità ionica, lasciando presagire un futuro con materie prime diversificate che potrebbe limitare il predominio del polipropilene dopo il 2028.
In base allo spessore: le membrane ultrasottili consentono di ottenere aumenti di densità energetica.
I film nella banda 16-20 µm hanno rappresentato il 42.4% delle vendite, fungendo da punto di riferimento per le dimensioni del mercato dei separatori per batterie agli ioni di litio destinati ai pacchi batteria dei veicoli elettrici di fascia media. Si prevede che gli spessori fino a 15 µm cresceranno a un CAGR del 25.5%, il più rapido tra tutte le classi di spessore, poiché le case automobilistiche puntano a celle da 250 a 300 Wh kg⁻¹.
La piattaforma Qilin di CATL illustra i vantaggi: una pellicola rivestita in ceramica da 12 µm ha liberato volume per materiale attivo aggiuntivo e ha portato la densità energetica della cella a 255 Wh kg⁻¹. Fogli più spessi, da 21 a 25 µm, sono essenziali per lo stoccaggio stazionario, dove la durata del ciclo di vita è più importante della massa del pacco. Spessori superiori a 25 µm trovano impiego di nicchia nelle batterie aerospaziali, che privilegiano i margini di sicurezza in condizioni estreme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al fattore di forma della batteria: le celle prismatiche rimodellano le specifiche
Le celle a sacchetto hanno rappresentato il 44.8% della domanda unitaria del 2025, a testimonianza della diffusione degli smartphone di vecchia generazione e delle prime fasi di adozione dei veicoli elettrici. I formati prismatici cresceranno a un CAGR del 20.8% grazie all'implementazione da parte dei produttori OEM cinesi ed europei di architetture "cell-to-pack" che riducono il numero di componenti del modulo.
Sia la Blade di BYD che la Qilin di CATL si affidano a celle LFP prismatiche con pellicole rivestite in ceramica che bloccano la propagazione tra le celle densamente impacchettate. L'interesse per le celle cilindriche sta riemergendo grazie alla Tesla 4680, alimentando la domanda di pellicole resistenti agli elettrodi senza linguetta e alla ricarica 5 volte più veloce. I veicoli elettrici per climi freddi continuano a prediligere la flessibilità delle celle a sacchetto e le strutture multistrato che mantengono aperti i percorsi ionici al di sotto dei -20 °C.
Grazie alla tecnologia di rivestimento: i processi in linea riducono le fasi di manipolazione.
Nel 2025, le pellicole non rivestite rappresentavano il 64.9% delle vendite, ma si prevede che il rivestimento ceramico in linea crescerà con un CAGR del 24.1% grazie ai vantaggi in termini di costi e resa. La linea Jeungpyeong di SK IE Technology applica uno strato di allumina di 2-3 µm a 100 m min⁻¹ con un'uniformità del 98.5%, a dimostrazione dei vantaggi derivanti dalle economie di scala.
La ceramica offline rimane essenziale per i piccoli produttori, ma comporta un tempo di attesa di tre giorni e un rischio di contaminazione maggiore. I rivestimenti polimerici funzionali consentono un assorbimento più rapido dell'elettrolita e riducono del 20% i tempi di formazione senza un aumento di peso, risultando interessanti per gli sviluppatori di tecnologie a stato solido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: la domanda di veicoli elettrici nel settore automobilistico supera quella dell'elettronica di consumo.
Nel 2025, il mercato dei veicoli elettrici ha assorbito il 56.3% del volume di vendite e si espanderà a un tasso annuo composto del 19.2%, grazie all'aumento della capacità delle batterie fino a 100 kWh in molti modelli di fascia media. L'elettronica di consumo contribuisce per circa un quarto alla domanda, ma mostra una crescita più lenta a causa dell'allungamento dei cicli di aggiornamento dei dispositivi.
Il settore dell'accumulo di energia stazionario registra un CAGR più rapido del 21%, privilegiando i film a processo a secco che resistono a oltre 8,000 cicli. La migrazione dal nichel chimico per applicazioni industriali e per utensili elettrici incrementerà le spedizioni di separatori, ma questo settore rimarrà una nicchia inferiore al 10% fino al 2031.
Analisi geografica
Mercato dei separatori per batterie agli ioni di litio in Asia-Pacifico, Nord America ed Europa
La regione Asia-Pacifico ha guidato il mercato dei separatori per batterie agli ioni di litio con il 50.0% del fatturato del 2025, grazie alla capacità di estrusione della Cina e all'esperienza della Corea del Sud nel rivestimento ceramico. L'utilizzo si è mantenuto intorno all'80%, mentre la crescita interna dei veicoli elettrici si è rallentata al 22%, dando agli esportatori il margine di manovra per inseguire i contratti esteri. Giappone e Corea stanno ora costruendo linee di rivestimento negli Stati Uniti e in Europa per coprire il rischio logistico, mantenendo al contempo l'estrusione principale in Asia per sfruttare i minori costi energetici e di manodopera. [3] Chemical & Engineering News, “IRA Spurs US Separator Investments,” cen.acs.org
Mercato nordamericano dei separatori per batterie agli ioni di litio
Il Nord America si conferma la regione a più rapida crescita con un CAGR del 22.0%, trainato dalla soglia del 60% di contenuto nazionale entro il 2027 prevista dall'Inflation Reduction Act. Lo stabilimento di Entek in Indiana, del valore di 850 milioni di dollari, che entrerà in funzione nel 2026, fornirà 1.2 miliardi di m² all'anno, riducendo la dipendenza degli Stati Uniti dalle importazioni e consolidando le dimensioni del mercato locale dei separatori per batterie agli ioni di litio, in linea con i principali programmi di celle di GM e Stellantis. L'ondata di near-shoring in Messico aggiungerà altri 1.1 miliardi di m² entro il 2028, a servizio della Gigafactory Mexico e di altri hub automobilistici.
Mercato dei separatori per batterie agli ioni di litio in Europa e nella regione Asia-Pacifico
L'Europa controlla circa il 20% della domanda attuale e cresce a un tasso annuo composto del 18%, grazie al Regolamento sulle batterie che impone una quota del 50% del valore regionale entro il 2027. Gli impianti in Polonia e Ungheria che riforniscono Volkswagen e Stellantis porteranno la quota di mercato dei separatori per batterie agli ioni di litio a superare il 30% del consumo regionale entro il 2031. India, Vietnam e Indonesia si stanno affermando come hub emergenti, poiché i responsabili politici vincolano le concessioni minerarie alla lavorazione a valle, ma la loro quota combinata rimarrà al di sotto del 10% fino alla fine del periodo di previsione.
Panorama competitivo
Nel 2025, i cinque principali fornitori, Asahi Kasei, Toray, SK IE Technology, Celgard ed Entek, controllavano circa il 65% della capacità produttiva globale, conferendo al mercato dei separatori per batterie agli ioni di litio un profilo di concentrazione moderato. I concorrenti cinesi Shenzhen Senior e Cangzhou Mingzhu hanno raddoppiato la produzione dal 2024, esercitando pressione sui prezzi dei film di qualità standard. Le aziende consolidate reagiscono integrandosi a monte nell'approvvigionamento di polipropilene e a valle nel rivestimento ceramico per consolidare i propri margini.
I depositi di proprietà intellettuale sottolineano la strategia: Asahi Kasei ha depositato 47 brevetti per separatori nel 2025 incentrati su architetture a triplo strato, mentre SK IE Technology ha ottenuto 32 brevetti legati al rivestimento slot-die ad alta velocità. Setela di Toray sfrutta l'allumina da 200 nm su una base aramidica per raggiungere la ricarica rapida 3C senza placcatura al litio, ottenendo ordini da Toyota e Nissan. Attori emergenti come Dreamweaver (aramide elettrofilata) e Suzhou GreenPower (rivestimento a secco senza solventi) puntano a nicchie di mercato inesplorate dove gli operatori storici hanno meno brevetti. [4] Lindsay Chappell, “Patent Rush in Separator Tech,” wsj.com
Gli aggiornamenti degli standard influenzano ormai le dinamiche competitive quasi quanto i costi. La revisione del 2024 della norma IEC 62133 ha introdotto limiti di propagazione che favoriscono l'assegnazione degli appalti alle pellicole rivestite in ceramica, mentre la norma UL 1642, nel 2026, ha inasprito i test di resistenza agli abusi. Le aziende con portafogli prequalificati superano più rapidamente gli audit dei clienti, mantenendo tassi di aggiudicazione più elevati anche quando i prezzi cinesi vengono inferiori fino al 12%.
Leader del settore dei separatori per batterie agli ioni di litio
Asahi Kasei Corporation
Toray Industries Inc.
SK IE Technology Co. Ltd
Entek International LLC
Ube Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Cangzhou Mingzhu ha presentato la seconda fase del suo progetto di espansione, incentrato sui separatori per batterie al litio ultrasottili realizzati con processo a umido, con particolare attenzione alla produzione di separatori premium da 5 micron.
- Dicembre 2025: Asahi Kasei ha ceduto la sua divisione di separatori per batterie al piombo-acido Daramic per concentrarsi sull'espansione del segmento dei separatori per batterie agli ioni di litio. L'azienda sta dando priorità ai suoi separatori Hipore™ a processo umido, progettati per applicazioni nel settore automobilistico ed elettronico. Questa mossa è in linea con la strategia di trasformazione del portafoglio di Asahi Kasei e con il suo maggiore investimento in materiali funzionali ad alta crescita.
- Ottobre 2025: I Squared Capital ha acquisito una partecipazione di maggioranza in ENTEK Technology Holdings, produttore statunitense di separatori per batterie, con un investimento di circa 800 milioni di dollari. L'investimento finanzierà la costruzione della prima gigafactory su larga scala per la produzione di separatori agli ioni di litio con processo a umido a Terre Haute, Indiana. Questa iniziativa mira a rafforzare le catene di approvvigionamento nazionali e a supportare i mercati delle batterie per veicoli elettrici, sistemi di accumulo energetico e settore della difesa.
- Gennaio 2024: Noco-noco e Greenfuel Energy Solutions hanno firmato un memorandum d'intesa (MOU) per integrare la tecnologia di separazione X-SEPA™ di Noco-noco nelle batterie per veicoli elettrici. Questa collaborazione mira a migliorare l'efficienza e la durata delle batterie, con particolare attenzione ai mercati dei veicoli a due e tre ruote in India e Africa. La partnership supporta l'adozione dell'elettrificazione migliorando le prestazioni grazie a una tecnologia di separazione avanzata.
Ambito del rapporto sul mercato globale dei separatori per batterie agli ioni di litio
Il separatore della batteria funziona come una membrana tra l'anodo e il catodo. È un componente chiave all'interno della cella della batteria agli ioni di litio. Nelle batterie agli ioni di litio, i separatori creano una barriera per prevenire un cortocircuito tra il catodo e l'anodo.
Il mercato globale dei separatori per batterie agli ioni di litio è segmentato per tipo di separatore, materiale, spessore, fattore di forma della batteria, tecnologia di rivestimento, applicazione e area geografica. Per tipo di separatore, il mercato è segmentato in poliolefine a processo umido, poliolefine a processo secco e separatori con rivestimento ceramico. Per materiale, il mercato è segmentato in polipropilene (PP), polietilene (PE), PP/PE/PP multistrato e materiali per separatori non tessuti e altri materiali speciali. Per spessore, il mercato è segmentato in film separatori fino a 15 µm, da 16 a 20 µm, da 21 a 25 µm e oltre 25 µm. Per fattore di forma della batteria, il mercato è segmentato in formati a sacchetto, cilindrici e prismatici. Per tecnologia di rivestimento, il mercato è classificato in rivestimento ceramico in linea, rivestimento ceramico offline, separatori con rivestimento in polimero funzionale e separatori non rivestiti. In base all'applicazione, il mercato è segmentato in veicoli elettrici (EV), elettronica di consumo, sistemi di accumulo di energia stazionari e utensili industriali e elettrici. Il rapporto fornisce inoltre le dimensioni del mercato e le previsioni per il mercato globale dei separatori per batterie agli ioni di litio nei principali paesi delle regioni chiave, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono presentate in termini di valore (USD).
| Poliolefina a umido |
| Poliolefina a secco |
| Rivestito in ceramica |
| Polipropilene (PP) |
| Polietilene (PE) |
| PP/PE/PP multistrato |
| Tessuto non tessuto e altri |
| Fino a 15 µm |
| da 16 a 20 µm |
| da 21 a 25 µm |
| Superiore a 25 µm |
| Celle a sacchetto |
| Celle cilindriche |
| Celle prismatiche |
| Rivestimento ceramico in linea |
| Rivestimento ceramico offline |
| Rivestimenti polimerici funzionali |
| Poliolefina non rivestita |
| Veicolo automobilistico |
| Elettronica di consumo |
| Stoccaggio di energia stazionaria |
| Utensili industriali ed elettrici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di separatore | Poliolefina a umido | |
| Poliolefina a secco | ||
| Rivestito in ceramica | ||
| Per materiale | Polipropilene (PP) | |
| Polietilene (PE) | ||
| PP/PE/PP multistrato | ||
| Tessuto non tessuto e altri | ||
| Per spessore | Fino a 15 µm | |
| da 16 a 20 µm | ||
| da 21 a 25 µm | ||
| Superiore a 25 µm | ||
| Per fattore di forma della batteria | Celle a sacchetto | |
| Celle cilindriche | ||
| Celle prismatiche | ||
| Con la tecnologia di rivestimento | Rivestimento ceramico in linea | |
| Rivestimento ceramico offline | ||
| Rivestimenti polimerici funzionali | ||
| Poliolefina non rivestita | ||
| Per Applicazione | Veicolo automobilistico | |
| Elettronica di consumo | ||
| Stoccaggio di energia stazionaria | ||
| Utensili industriali ed elettrici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei separatori per batterie agli ioni di litio entro il 2031?
Si prevede che raggiungerà i 23.29 miliardi di dollari entro il 2031, man mano che i volumi aumenteranno di pari passo con la domanda di veicoli elettrici e di sistemi di accumulo per la rete elettrica.
Quale tipo di separatore sta crescendo più velocemente?
Si prevede che il mercato delle pellicole rivestite in ceramica ottenute con processo a umido crescerà a un tasso annuo composto del 22.9%, grazie al miglioramento della sicurezza delle batterie ad alto contenuto di nichel.
Perché il Nord America è la regione in più rapida crescita per i separatori?
Le norme sul contenuto nazionale previste dall'Inflation Reduction Act stanno incentivando la costruzione di nuovi impianti di separazione negli Stati Uniti e in Messico, spingendo il tasso di crescita annuo composto (CAGR) regionale al 22.0%.
Quale tendenza in termini di spessore domina le batterie per veicoli elettrici di nuova generazione?
Le pellicole ultrasottili con spessore inferiore a 15 µm consentono una maggiore densità di energia e si prevede che la loro diffusione aumenterà a un tasso annuo composto del 25.5% fino al 2031.
Chi sono oggi i principali fornitori di separatori?
Asahi Kasei, Toray, SK IE Technology, Celgard ed Entek detengono insieme circa il 65% della capacità globale.


