

Dimensioni e quota del mercato del riciclaggio delle batterie agli ioni di litio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.07 miliardo di dollari |
| Dimensione del mercato (2031) | 14.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.87% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
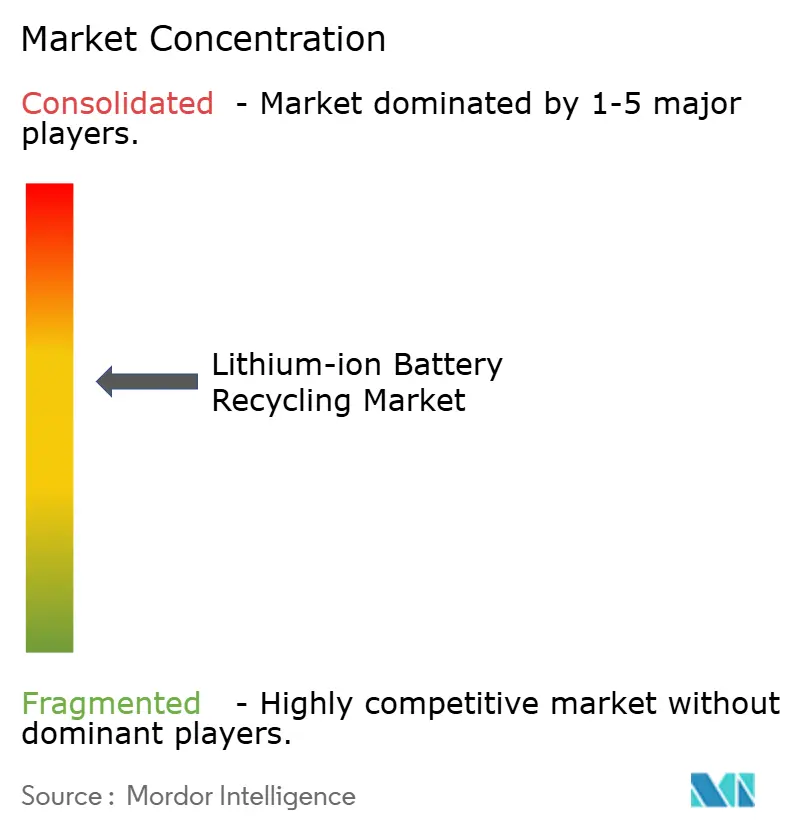
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del riciclaggio delle batterie agli ioni di litio di Mordor Intelligence
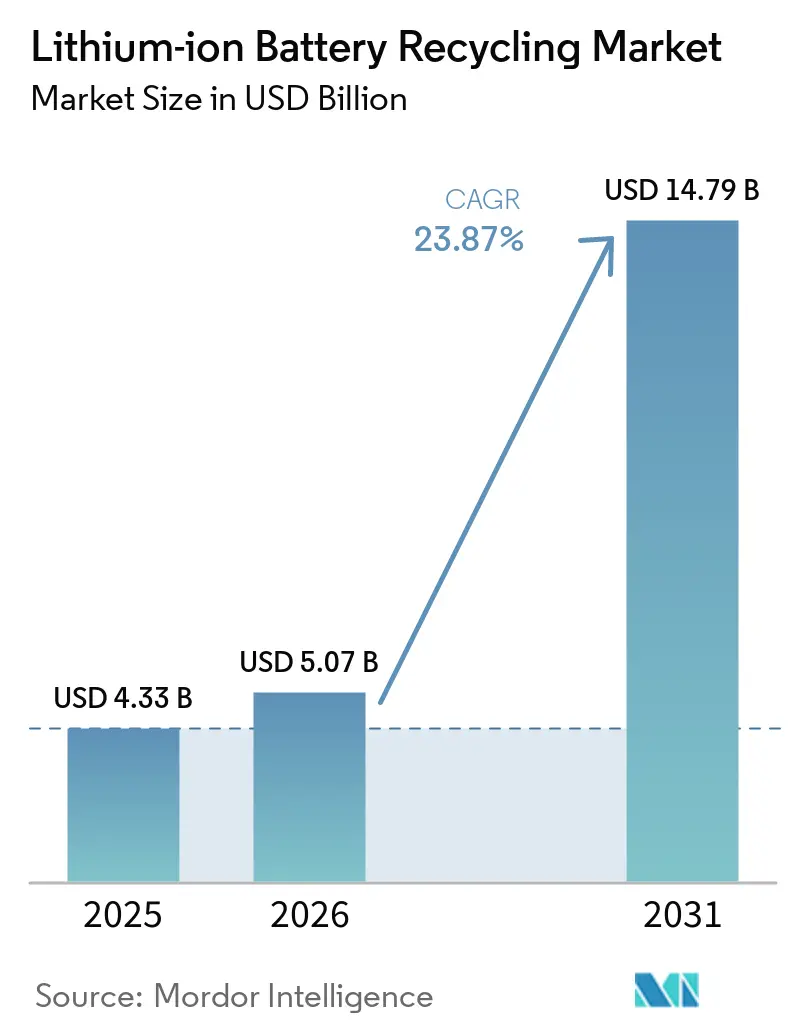
Il mercato del riciclo delle batterie agli ioni di litio aveva un valore di 4.33 miliardi di dollari nel 2025 e si stima che crescerà da 5.07 miliardi di dollari nel 2026 a 14.79 miliardi di dollari entro il 2031, con un CAGR del 23.87% durante il periodo di previsione (2026-2031).
Le case automobilistiche stanno accelerando le catene di approvvigionamento a ciclo chiuso per proteggersi dalle oscillazioni dei prezzi delle materie prime, mentre i requisiti normativi nell'Unione Europea, in Cina e negli Stati Uniti stanno trasformando il riciclo in un elemento del costo di vendita piuttosto che in un elemento aggiuntivo di sostenibilità. Le norme sulla Responsabilità Estesa del Produttore (EPR), le soglie di contenuto interno dell'Inflation Reduction Act (IRA) e l'ascesa dei mercati spot black-mass stanno convogliando i capitali verso processi idrometallurgici e diretti che massimizzano il recupero di litio e cobalto a minori intensità energetiche. L'area Asia-Pacifico attualmente domina la produzione grazie ad operatori verticalmente integrati come CATL e BYD, ma il Nord America si sta espandendo più rapidamente grazie ai crediti d'imposta IRA e alle garanzie sui prestiti del Dipartimento dell'Energia che riducono il rischio degli aumenti di capacità. La frammentazione dal lato dell'offerta persiste, mantenendo basse le barriere all'ingresso ma esercitando pressioni sui margini ogni volta che i prezzi del carbonato di litio diminuiscono.
Punti chiave del rapporto
- In base alla fonte di fine vita, le batterie per autoveicoli detenevano il 63.8% della quota di mercato del riciclo delle batterie agli ioni di litio nel 2025 e hanno registrato la crescita più rapida, con un CAGR del 25.3% fino al 2031.
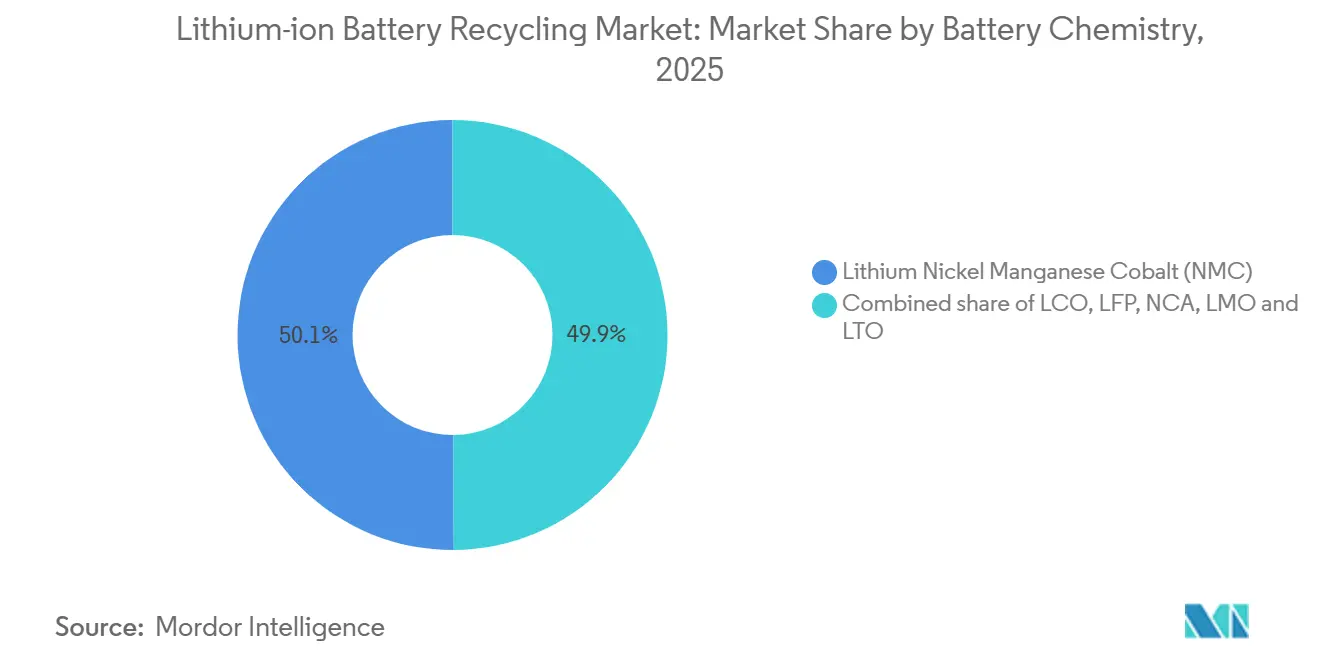
- In base alla composizione chimica delle batterie, nel 2025 i prodotti NMC rappresentavano il 50.1% del mercato del riciclaggio delle batterie agli ioni di litio; si prevede che l'LFP crescerà a un CAGR del 26.8%.
- Grazie alla tecnologia di riciclaggio, l'idrometallurgia ha catturato il 54.7% del fatturato nel 2025, mentre i metodi diretti/meccanici sono destinati a crescere a un CAGR del 28.7% fino al 2031.
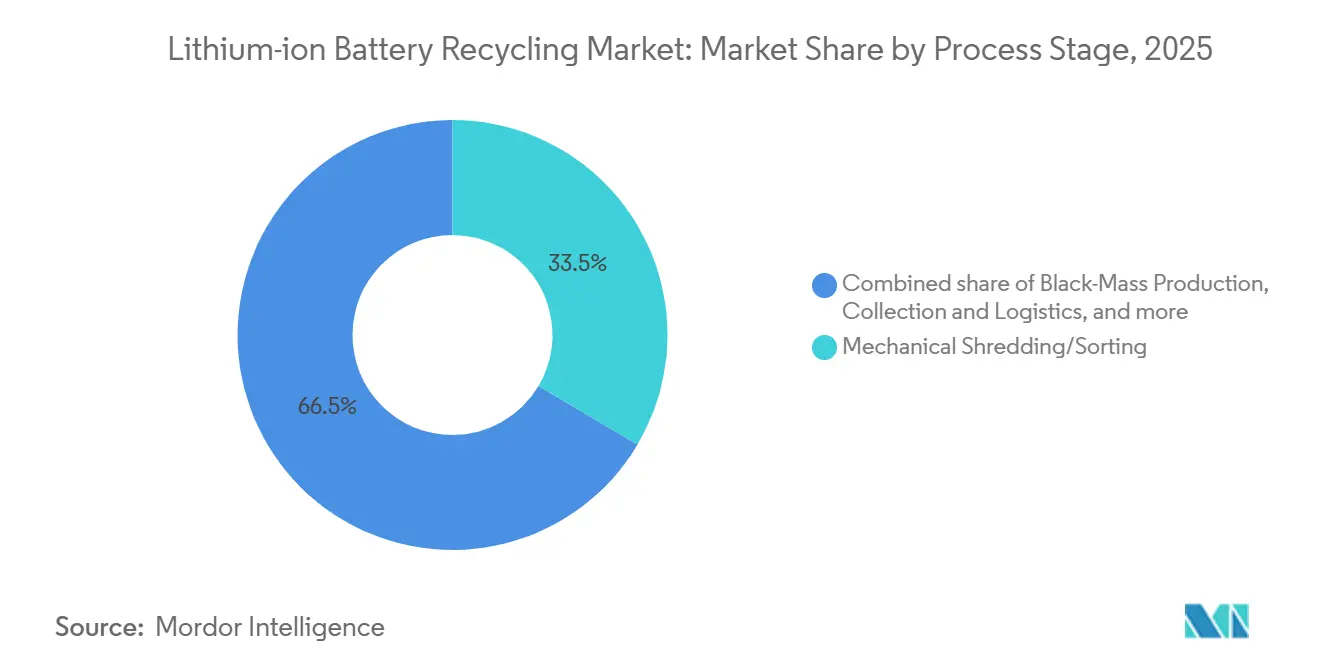
- Per fase del processo, la triturazione/smistamento meccanico ha detenuto il 33.5% della quota di mercato del riciclaggio delle batterie agli ioni di litio nel 2025, mentre la produzione di massa nera ha registrato la crescita più rapida con un CAGR del 26.2% fino al 2031.
- Grazie all'applicazione di materiali recuperati, i composti di litio per batterie hanno rappresentato il 40.4% delle dimensioni del mercato del riciclaggio delle batterie agli ioni di litio nel 2025; si prevede che il segmento dei materiali attivi catodici si espanderà a un CAGR del 24.9%.
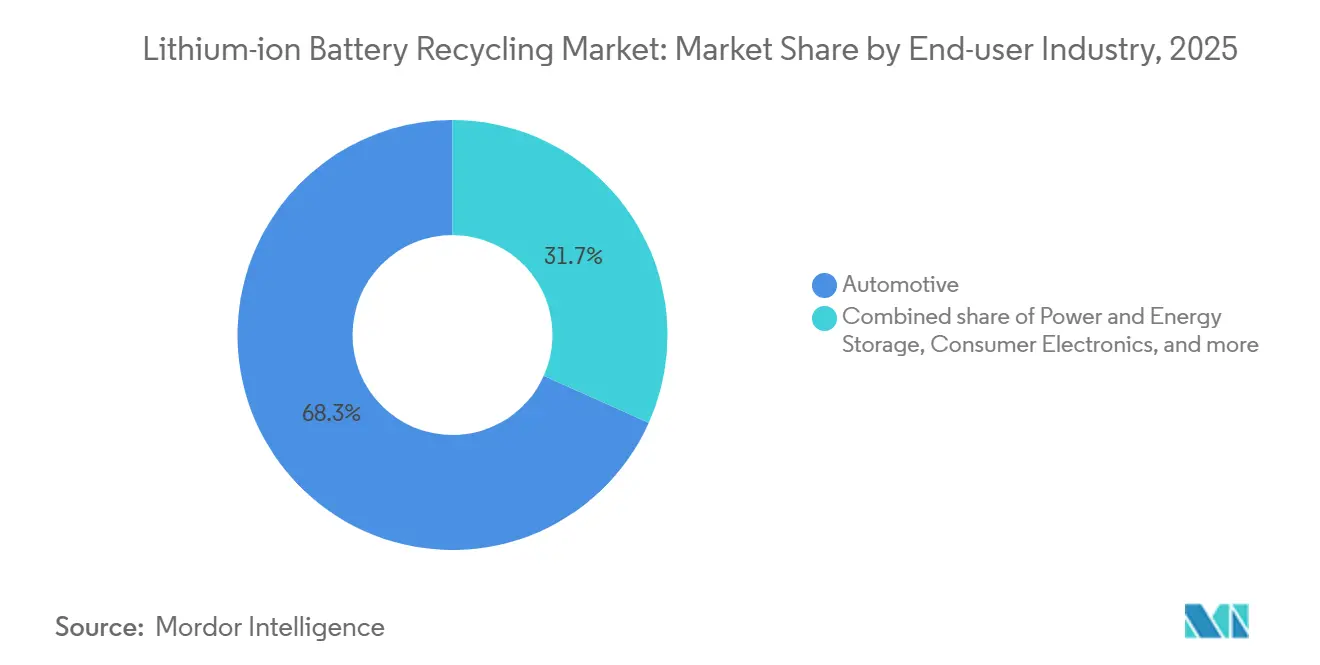
- Per settore di utilizzo finale, il settore automobilistico ha registrato il 68.3% del fatturato nel 2025, mentre l'energia e lo stoccaggio di energia sono destinati a crescere a un CAGR del 27.5% fino al 2031.
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 44.6% nel 2025, ma si prevede che il Nord America registrerà il CAGR più alto, pari al 27.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del riciclaggio delle batterie agli ioni di litio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione dell'ondata di ritiro delle batterie dei veicoli elettrici | + 6.2% | Globale, focus iniziale su Cina, Europa, Nord America | Medio termine (2–4 anni) |
| Inasprimento dei mandati globali EPR e della regolamentazione UE sulle batterie | + 5.1% | Europa, Cina, emergenti negli Stati Uniti e Corea del Sud | A breve termine (≤2 anni) |
| L’inflazione dei prezzi delle materie prime stimola i cicli chiusi | + 4.8% | Globale, il più alto nelle regioni dipendenti dalle importazioni | A breve termine (≤2 anni) |
| Rendimenti radicali grazie all'energia idroelettrica di nuova generazione e al riciclaggio diretto | + 3.9% | Nord America, Europa, progetti pilota nell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Confezioni OEM progettate per il riciclaggio | + 2.7% | Globale, guidato da Tesla, BYD, GM | A lungo termine (≥4 anni) |
| Emergenza di mercati spot liquidi di massa nera | + 1.5% | Europa, Nord America, espansione in Asia-Pacifico | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione dell'ondata di ritiro delle batterie dei veicoli elettrici
Le prime coorti di veicoli elettrici di massa venduti tra il 2015 e il 2018 hanno iniziato a raggiungere la fine della garanzia nel 2024-2025, inviando circa 280,000 tonnellate di pacchi nei sistemi di raccolta globali. [1] Agenzia Internazionale dell'Energia, "Global EV Outlook 2024", iea.org Gli autobus e i taxi elettrici cinesi del boom dei sussidi 2016-2018 stanno ora andando in pensione, mentre le flotte europee di Nissan Leaf e Renault Zoe si spostano nei canali di riciclaggio. Questo cambiamento significa che i riciclatori possono attingere a pacchi ricchi di cobalto di maggior valore invece di fare affidamento su scarti di produzione a basso margine. Tesla ha riferito che il 92% dei minerali critici nelle sue 4680 celle può essere recuperato e reimmesso in nuove batterie, convalidando il caso economico per i cicli chiusi. Si prevede un successivo aumento dei volumi tra il 2027 e il 2030, man mano che i veicoli venduti durante il picco di crescita 2019-2022 giungeranno a fine vita.
Inasprimento dei mandati globali EPR e della regolamentazione UE sulle batterie
Il regolamento UE sulle batterie, in vigore dal febbraio 2024, fissa un obiettivo di raccolta del 63% entro il 2027 e del 73% entro il 2030, supportato da sanzioni fino al 4% del fatturato annuo per la non conformità. [2] Agenzia internazionale per l'energia, "Global EV Outlook 2024", iea.org La Cina impone il riciclo del 65% delle batterie di potenza entro il 2025 attraverso un sistema di tracciabilità digitale e la Corea del Sud richiede l'80% di raccolta entro il 2028. Le case automobilistiche, pertanto, devono finanziare reti di logistica inversa; Volkswagen ha stanziato 200 milioni di euro nel marzo 2025 per integrare 1,200 concessionarie e 350 siti di terze parti. I costi di conformità stanno spingendo il mercato del riciclo delle batterie agli ioni di litio verso la scalabilità e l'integrazione verticale.
L'inflazione dei prezzi delle materie prime stimola le catene di approvvigionamento a ciclo chiuso
Il carbonato di litio è schizzato a 82,000 dollari per tonnellata a marzo 2024, prima di scendere a 12,000 dollari entro dicembre 2025, sottolineando la volatilità della materia prima. Il solfato di cobalto è rimasto elevato, tra i 28,000 e i 35,000 dollari, e il solfato di nichel ha raggiunto una media di 17,500 dollari nel 2025. OEM come BMW e Ford ora si assicurano nichel e cobalto riciclati a spread fissi che riducono i costi del metallo vergine del 15-20%. Tali contratti trasformano i riciclatori in fornitori strategici e stabilizzano i margini nel mercato del riciclo delle batterie agli ioni di litio.
Rendimenti radicali grazie all'idroelettrico di nuova generazione e al riciclaggio diretto
La linea Hydro-to-Cathode di Ascend Elements, commercializzata nel 2024, recupera il 98% dei metalli critici riducendo al contempo il fabbisogno energetico del 70% rispetto alla pirometallurgia. Il Worcester Polytechnic Institute ha dimostrato un riciclo diretto con una capacità di ritenzione del 99% dopo 500 cicli, e uno studio Joule del 2025 ha rilevato che i metodi diretti riducono la CO₂ del ciclo di vita del 53% rispetto ai processi idroelettrici. Sebbene l'omogeneità delle materie prime rimanga un ostacolo, i primi cicli captive OEM mostrano risultati economici convincenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dei metalli e costi elevati della logistica inversa | -3.4% | Globale, acuto nei mercati geograficamente dispersi come Nord America, Australia | A breve termine (≤2 anni) |
| Sicurezza e conformità alle normative sui materiali pericolosi nella raccolta ad alta tensione | -1.8% | Globale, particolarmente rigoroso in Nord America (DOT, OSHA), Europa (ADR) e nei mercati sviluppati dell'APAC | A breve termine (≤2 anni) |
| Sovraccapacità regionale che crea un rischio di scarsità di materie prime | -2.1% | Nord America, Europa (sovracostruzione localizzata nel 2023-2024) | Medio termine (2-4 anni) |
| Basso valore intrinseco delle chimiche LFP | -1.3% | Globale, più acuto in Cina dove domina l'LFP (60% delle batterie EV), diffondendosi in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dei metalli e costi elevati della logistica inversa
Il crollo dell'85% del carbonato di litio tra marzo 2024 e dicembre 2025 ha trascinato i prezzi della massa nera a 6,500 dollari USA per tonnellata, costringendo alcuni riciclatori a margini negativi. I costi della logistica inversa variano da 150 a 250 dollari USA per tonnellata perché gli imballaggi sono classificati come materiali pericolosi secondo le norme UN 3480 che richiedono imballaggi ignifughi e test dello stato di carica. [3] Commissione economica per l'Europa delle Nazioni Unite, "Regolamento modello ONU sul trasporto di merci pericolose", unece.org Questi costi strutturali comprimono i margini ogni volta che i metalli calano.
Sovraccapacità regionale che crea un rischio di scarsità di materie prime
Il Nord America ha annunciato una capacità di riciclaggio annuale di 450,000 tonnellate contro solo 180,000 tonnellate di materia prima disponibile nel 2025, spingendo l'utilizzo al di sotto del 40% e inducendo Li-Cycle a mettere in pausa più linee. [4] Bloomberg, "I prezzi del litio crollano a causa dell'eccesso di offerta che minaccia i produttori di batterie", bloomberg.com Simili squilibri esistono in Europa, anche se gli obblighi di raccolta potrebbero ridurre il divario entro il 2028.
Analisi del segmento
Fonte: End-of-Life: il predominio dell'industria automobilistica maschera il ruolo a breve termine degli scarti manifatturieri
I pacchetti per autoveicoli hanno rappresentato il 63.8% del fatturato nel 2025, una cifra destinata ad aumentare con il ritiro dei veicoli del periodo 2015-2020. Gli scarti di produzione, tuttavia, forniscono volumi immediati, aggirando i colli di bottiglia nella raccolta e consentendo una rapida espansione degli impianti idrometallurgici. I programmi di ritiro OEM, come la garanzia Ultium di GM, eliminano le difficoltà per i consumatori e gli obiettivi più elevati per l'automotive rispetto all'elettronica portatile orientano ulteriormente i flussi verso le batterie per veicoli. Il mercato del riciclo delle batterie agli ioni di litio per le fonti automobilistiche è destinato a crescere a un CAGR del 25.3%, mentre l'elettronica di consumo è in ritardo a causa della raccolta frammentata e dell'accumulo di rifiuti nei cassetti.
Gli scarti di produzione rappresentavano solo il 7% del tonnellaggio nel 2025, ma fornivano materie prime stabili e chimicamente omogenee, ideali per progetti pilota di riciclo diretto. Con l'aumento delle rese di primo passaggio delle gigafactory dall'89% nel 2022 al 96% nel 2025, questo flusso raggiungerà un punto di stallo; tuttavia, le clausole di volume minimo nei contratti di rottamazione riducono il rischio di nuovi investimenti in capacità per riciclatori come Umicore.
Di Battery Chemistry: l'aumento di LFP sfida l'economia del riciclaggio
Nel 2025, l'NMC deteneva una quota del 50.1% grazie al suo predominio nei veicoli elettrici a lungo raggio e all'elevato contenuto di cobalto, che favorisce un'economia favorevole. L'LFP sta crescendo più rapidamente, poiché Tesla e BYD stanno implementando questa chimica nei veicoli a autonomia standard; tuttavia, la sua composizione a zero cobalto ne erode il valore intrinseco, riducendo il prezzo di mercato del 65% rispetto all'NMC. I riciclatori, pertanto, fanno affidamento su un'elevata produttività e su crediti normativi per trarre profitto dai flussi di LFP.
L'LCO rimane redditizio nel settore dei laptop e degli smartphone, ma la riduzione dell'ingombro dei dispositivi ne limita il tonnellaggio. NCA, LMO e LTO ricoprono ruoli di nicchia in applicazioni ad alte prestazioni o a ciclo lungo. La bozza di norma cinese che aumenta il recupero di litio richiesto per l'LFP dal 70% all'85% mira a colmare il divario di valore, aprendo potenzialmente una prospettiva economica più ampia per il riciclo dell'LFP.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla tecnologia del riciclaggio: i metodi diretti guadagnano man mano che i costi energetici aumentano
L'idrometallurgia ha dominato con una quota del 54.7% nel 2025, poiché gestisce composti chimici misti e raggiunge un recupero di metalli del 92-95%. Il riciclo diretto/meccanico sta crescendo a un CAGR del 28.7% grazie ai minori input energetici, 0.8 kWh per kg contro i 3.2 kWh dell'idroelettrico, e all'elevata purezza in uscita, adatta al riutilizzo dei catodi. Tuttavia, i percorsi diretti richiedono materie prime chimicamente pure, spesso ottenibili solo nei circuiti captive degli OEM.
La pirometallurgia mantiene la sua rilevanza nelle fonderie integrate, dove le infrastrutture sommerse compensano l'intensità energetica, ma i sistemi di tariffazione del carbonio dell'UE potrebbero erodere questo vantaggio. Stanno emergendo flussi ibridi che combinano il pretrattamento pirolitico con l'idroraffinazione, come dimostra la joint venture tra Glencore e Li-Cycle a Portovesme.
Per fase del processo: i mercati spot Black Mass sbloccano il capitale circolante
La triturazione meccanica ha assorbito il 33.5% del valore nel 2025, grazie ai requisiti di manodopera e sicurezza. La produzione di massa è la fase in più rapida crescita, con un CAGR del 26.2%, trainata da nuovi mercati spot che consentono ai piccoli operatori di monetizzare la produzione intermedia senza dover finanziare intere linee di raffinazione. La raccolta rappresenta il 18% del valore, con colli di bottiglia logistici persistenti nelle rotte rurali o transfrontaliere.
La raffinazione continua a garantire i margini lordi più elevati, pari al 38% per Umicore nel 2025, e l'integrazione verticale aumenta la redditività per colossi come Brunp di CATL, che mantiene margini del 42%. Si prevede che lo smantellamento automatizzato e i mandati di progettazione dell'UE ridurranno la quota di costo dello smantellamento iniziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con l'applicazione di materiali recuperati: i precursori catodici comandano il premio
I composti di litio per batterie hanno rappresentato il 40.4% del valore delle applicazioni nel 2025, mentre i materiali attivi per catodi sono destinati a un CAGR del 24.9%, poiché gli OEM cercano contenuti nazionali conformi agli standard IRA. I sali di cobalto e nichel riciclati vengono scambiati con premi del 15-20% se certificati a basse emissioni di carbonio, creando un margine di vantaggio per le catene di fornitura certificate.
Il recupero della grafite anodica è in ritardo a causa del basso prezzo delle materie prime, ma la linea di produzione di fogli di rame riciclato di Redwood Materials dimostra la possibilità di ottenere margini di profitto nei componenti del bilancio dell'impianto. Il manganese rimane sotto-monetizzato finché non saranno disponibili i catodi LMFP.
Per settore di utilizzo finale: l'accumulo in rete emerge come seconda ondata di materie prime
Il settore automobilistico ha rappresentato il 68.3% del fatturato del 2025, ma i sistemi di accumulo e di alimentazione su scala industriale seguono una traiettoria di CAGR del 27.5%. Le batterie di rete installate in California nel periodo 2020-2022 saranno ritirate dal servizio a partire dal 2030, alimentando un flusso concentrato di batterie al piombo-acido, ideale per il riciclo diretto. L'elettronica di consumo si trova ad affrontare difficoltà strutturali con l'allungamento dei cicli di sostituzione, e i segmenti della nautica o della micromobilità rimangono in fase nascente, ma offrono batterie ad alto valore aggiunto ricche di cobalto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha generato il 44.6% del fatturato globale nel 2025, sostenuta dall'obbligo di riciclo del 65% imposto dalla Cina e dalla capacità di 120,000 tonnellate di Brunp. L'Europa ha detenuto una quota del 28%, ancorata all'impianto Revolt di Northvolt e ai rigorosi obiettivi della normativa UE sulle batterie. Il Nord America ha registrato la previsione di CAGR più elevata, pari al 27.1% fino al 2031, poiché l'IRA collega i crediti d'imposta alle soglie di contenuto riciclato, catalizzando progetti sostenuti dal Dipartimento dell'Energia come l'impianto catodico da 100 GWh di Redwood Materials.
La quota del Sud America si attesta al 4%, ma è in aumento grazie al lancio di progetti pilota di riciclo a livello nazionale da parte dei paesi ricchi di litio. Il Medio Oriente e l'Africa vantano il 3%, ma potrebbero espandersi attraverso hub regionali a Singapore e incentivi legati a impianti solari con accumulo negli stati del Golfo. Giappone e India hanno annunciato rispettivamente programmi di sussidi e bozze di regolamenti, ma le implementazioni commerciali sono ancora in fase iniziale.

Panorama competitivo
Nel 2025, i primi cinque operatori controllavano meno del 35% del fatturato globale, mantenendo il mercato del riciclo delle batterie agli ioni di litio frammentato e differenziato a livello regionale. Brunp di CATL ottiene margini elevati grazie all'integrazione verticale, mentre Ascend Elements si differenzia grazie alla proprietà intellettuale a riciclo diretto che riduce il consumo energetico del 70%. Glencore sfrutta le risorse minerarie per incrementare la capacità di produzione di massa nera a un'intensità di capitale inferiore, mentre Umicore si concentra sulla raffinazione di NMC ad alto contenuto di nichel per catodi premium.
Tra i fattori dirompenti figurano specialisti in bio-lisciviazione che riducono drasticamente il consumo di acidi e piattaforme di trading che tokenizzano i flussi di massa nera. Le domande di brevetto si concentrano su prodotti chimici ad alto contenuto di nichel ed elettrodi a riciclo diretto, segnalando una corsa alla difendibilità della proprietà intellettuale. I programmi captive OEM di Tesla, BYD e Volkswagen si stanno espandendo, riducendo il volume indirizzabile a terze parti ma offrendo materie prime stabili ai partner strategici.
Leader del settore del riciclaggio delle batterie agli ioni di litio
Brunp Recycling (CATL)
GEM Co., Ltd.
Umicore SA
Glencore SpA
Li-Cycle Holdings Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Lyten ha annunciato l'intenzione di acquisire l'impianto di riciclaggio di batterie Northvolt Revolt, situato a Skellefteå, in Svezia. Questo impianto rappresenta uno dei principali hub integrati per il riciclaggio di batterie in Europa, specificamente progettato per estrarre litio, nichel, cobalto e manganese dalle batterie usate.
- Ottobre 2025: Brunp di CATL amplia la capacità di Foshan a 120,000 tonnellate, inclusa una linea LFP.
- Marzo 2025: Glencore avvia le trattative preliminari per l'acquisizione di Li-Cycle, in seguito al precedente investimento di 75 milioni di dollari, a dimostrazione del crescente consolidamento nel settore del riciclaggio delle batterie.
- Giugno 2025: LG Energy Solution e Toyota costituiscono la joint venture Green Metals Battery Innovations nella Carolina del Nord, con l'obiettivo di produrre 13,500 tonnellate di black mass all'anno, supportando la localizzazione della catena di approvvigionamento negli Stati Uniti.
Ambito del rapporto sul mercato globale del riciclaggio delle batterie agli ioni di litio
Il mercato del riciclaggio delle batterie agli ioni di litio comprende l'industria globale focalizzata sulla raccolta, il trasporto, la lavorazione e il recupero di materiali preziosi, tra cui litio, cobalto, nichel, manganese, rame, alluminio e grafite, da batterie agli ioni di litio a fine vita, difettose o scarti di produzione.
Il mercato del riciclo delle batterie agli ioni di litio è segmentato in base alla fonte di fine vita, alla composizione chimica della batteria, alla tecnologia di riciclo, alla fase di processo, all'applicazione dei materiali recuperati, al settore di utilizzo finale e all'area geografica. In base alla fonte di fine vita, il mercato è suddiviso in batterie per autoveicoli, batterie per elettronica di consumo, batterie industriali e non e scarti di produzione. In base alla composizione chimica della batteria, il mercato è suddiviso in ossido di litio-cobalto (LCO), litio-ferro-fosfato (LFP), litio-nichel-manganese-cobalto (NMC), litio-nichel-cobalto-alluminio (NCA), ossido di litio-manganese (LMO) e titanato di litio (LTO). In base alla tecnologia di riciclo, il mercato è segmentato in idrometallurgico, pirometallurgico, diretto/meccanico, ibrido ed emergente (bio/elettrochimico). In base alla fase di processo, il mercato è suddiviso in raccolta e logistica, smantellamento e smaltimento, triturazione/smistamento meccanico, produzione di massa nera, raffinazione dei materiali e recupero. Per applicazione, il mercato è segmentato in materiali attivi catodici, anodi/grafite, composti di litio per batterie, sali di cobalto e nichel, manganese e altri (Cu, Al). Per settore di utilizzo finale, il mercato è suddiviso in automotive, nautica, energia e accumulo di energia, elettronica di consumo e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato a livello mondiale. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (miliardi di dollari).
| Batterie per autoveicoli |
| Batterie per l'elettronica di consumo |
| Batterie industriali e ESS |
| rottami di fabbricazione |
| Ossido di litio cobalto (LCO) |
| Litio ferro fosfato (LFP) |
| Litio nichel manganese cobalto (NMC) |
| Litio Nichel Cobalto Alluminio (NCA) |
| Ossido di litio e manganese (LMO) |
| Titanato di litio (LTO) |
| idrometallurgico |
| Pirometallurgico |
| Diretto/Meccanico |
| Ibrido ed emergente (bio/elettrochimico) |
| Raccolta e logistica |
| Smantellamento e scarico |
| Triturazione/smistamento meccanico |
| Produzione di massa nera |
| Raffinazione e recupero dei materiali |
| Materiali attivi del catodo |
| Anodo/Grafite |
| Composti di litio per batterie |
| Sali di cobalto e nichel |
| Manganese |
| Altri (Cu, Al) |
| Automotive |
| Marino |
| Energia e accumulo di energia |
| Elettronica di consumo |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Da End-of-Life Source | Batterie per autoveicoli | |
| Batterie per l'elettronica di consumo | ||
| Batterie industriali e ESS | ||
| rottami di fabbricazione | ||
| Dalla chimica delle batterie | Ossido di litio cobalto (LCO) | |
| Litio ferro fosfato (LFP) | ||
| Litio nichel manganese cobalto (NMC) | ||
| Litio Nichel Cobalto Alluminio (NCA) | ||
| Ossido di litio e manganese (LMO) | ||
| Titanato di litio (LTO) | ||
| Con la tecnologia del riciclaggio | idrometallurgico | |
| Pirometallurgico | ||
| Diretto/Meccanico | ||
| Ibrido ed emergente (bio/elettrochimico) | ||
| Per fase del processo | Raccolta e logistica | |
| Smantellamento e scarico | ||
| Triturazione/smistamento meccanico | ||
| Produzione di massa nera | ||
| Raffinazione e recupero dei materiali | ||
| Con l'applicazione di materiali recuperati | Materiali attivi del catodo | |
| Anodo/Grafite | ||
| Composti di litio per batterie | ||
| Sali di cobalto e nichel | ||
| Manganese | ||
| Altri (Cu, Al) | ||
| Per settore degli utenti finali | Automotive | |
| Marino | ||
| Energia e accumulo di energia | ||
| Elettronica di consumo | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del riciclo delle batterie agli ioni di litio nel 2026?
Si stima che il mercato del riciclo delle batterie agli ioni di litio raggiungerà i 5.07 miliardi di dollari nel 2026, per poi raggiungere i 14.79 miliardi di dollari entro il 2031.
Quale segmento genererà il fatturato più elevato in termini assoluti entro il 2031?
Le batterie per autoveicoli a fine vita saranno la fonte di maggiori entrate, poiché i veicoli elettrici di massa venduti dopo il 2019 andranno in pensione in grandi quantità.
Perché la chimica LFP è una sfida per i riciclatori?
L'LFP non contiene cobalto e contiene meno litio per chilogrammo, riducendo il valore della massa nera di circa il 65% rispetto all'NMC e comprimendo i margini.
Quale tecnologia sta crescendo più velocemente?
Il riciclaggio diretto o meccanico si sta espandendo a un CAGR di circa il 28.7% grazie alla minore intensità energetica e agli elevati tassi di recupero.
In che modo le normative statunitensi influenzano le decisioni in merito all'ubicazione degli impianti?
Le norme IRA sui contenuti nazionali e i programmi di prestito del Dipartimento dell'Energia indirizzano nuove capacità verso gli Stati Uniti per qualificare le batterie per i crediti d'imposta.
Quando le batterie su scala di rete diventeranno una materia prima significativa?
I sistemi di accumulo di energia elettrica installati nel 2020-2022 inizieranno a essere dismessi intorno al 2030, creando una seconda ondata di pacchi LFP chimicamente omogenei.


