

Dimensioni e quota di mercato dei composti di litio per applicazioni in batterie
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
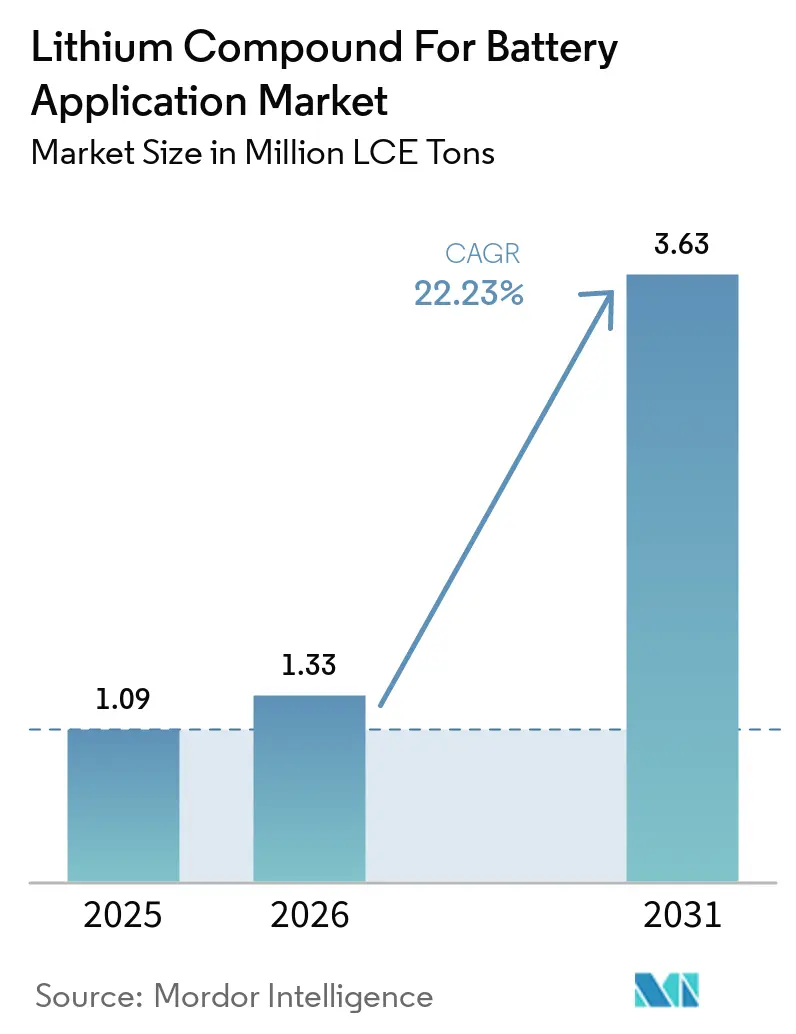
| Volume di mercato (2026) | 1.33 milioni di tonnellate di LCE |
| Volume di mercato (2031) | 3.63 milioni di tonnellate di LCE |
| Tasso di crescita (2026 - 2031) | 22.23% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei composti di litio per applicazioni in batterie a cura di Mordor Intelligence
Il mercato dei composti di litio per applicazioni in batterie (LCE) ha raggiunto un valore di 1.09 milioni di tonnellate nel 2025 e si prevede che crescerà da 1.33 milioni di tonnellate nel 2026 a 3.63 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 22.23% durante il periodo di previsione (2026-2031). Le normative sui veicoli elettrici, l'approvvigionamento di sistemi di accumulo su larga scala e il passaggio a catodi ad alto contenuto di nichel – che consumano più litio per kilowattora rispetto alle precedenti chimiche – sono i principali fattori trainanti di questa forte espansione. Mentre la domanda del settore automobilistico, in particolare da Cina, Unione Europea e Nord America, rappresenta il principale fattore di crescita dei volumi, i progetti emergenti di accumulo di energia su larga scala ampliano il bacino di potenziali acquirenti. Sebbene il carbonato di litio mantenga la sua leadership in termini di costi per le celle LFP, l'idrossido di litio sta guadagnando terreno man mano che le case automobilistiche intensificano i loro programmi NCM e NCA, ricchi di nichel. Le raffinerie asiatiche integrate rafforzano il predominio regionale, ma allo stesso tempo evidenziano le vulnerabilità della sicurezza dell'approvvigionamento per Stati Uniti ed Europa. I produttori leader, grazie all'integrazione tra la fase intermedia e quella a monte della filiera, non solo salvaguardano i propri margini, ma sanno anche adattarsi con abilità alla conversione tra carbonato e idrossido in risposta alle mutevoli fluttuazioni dei prezzi.
Punti chiave del rapporto
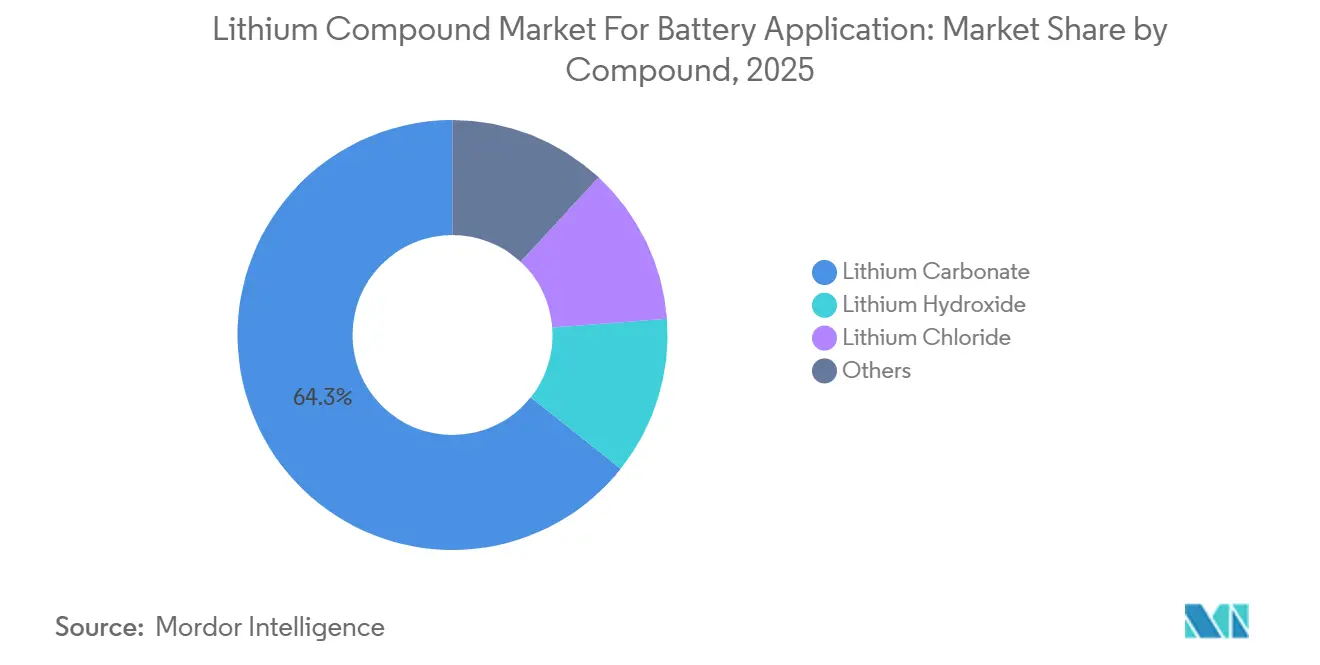
- Per composto, il carbonato di litio ha guidato il mercato dei composti di litio con il 64.31% nel 2025 e si prevede che aumenterà a un CAGR del 22.79% fino al 2031.
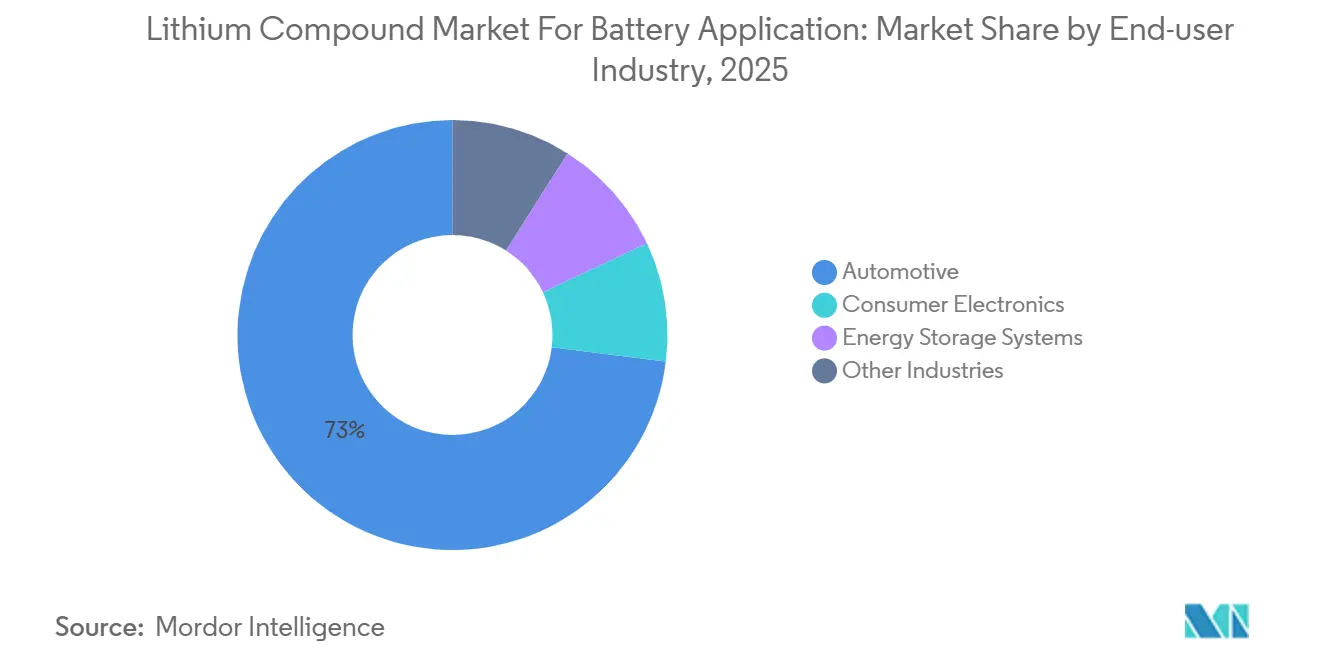
- Per settore di utilizzo finale, le applicazioni automobilistiche hanno catturato il 73.02% del volume nel 2025 e si prevede che cresceranno a un CAGR del 23.01% entro il 2031.
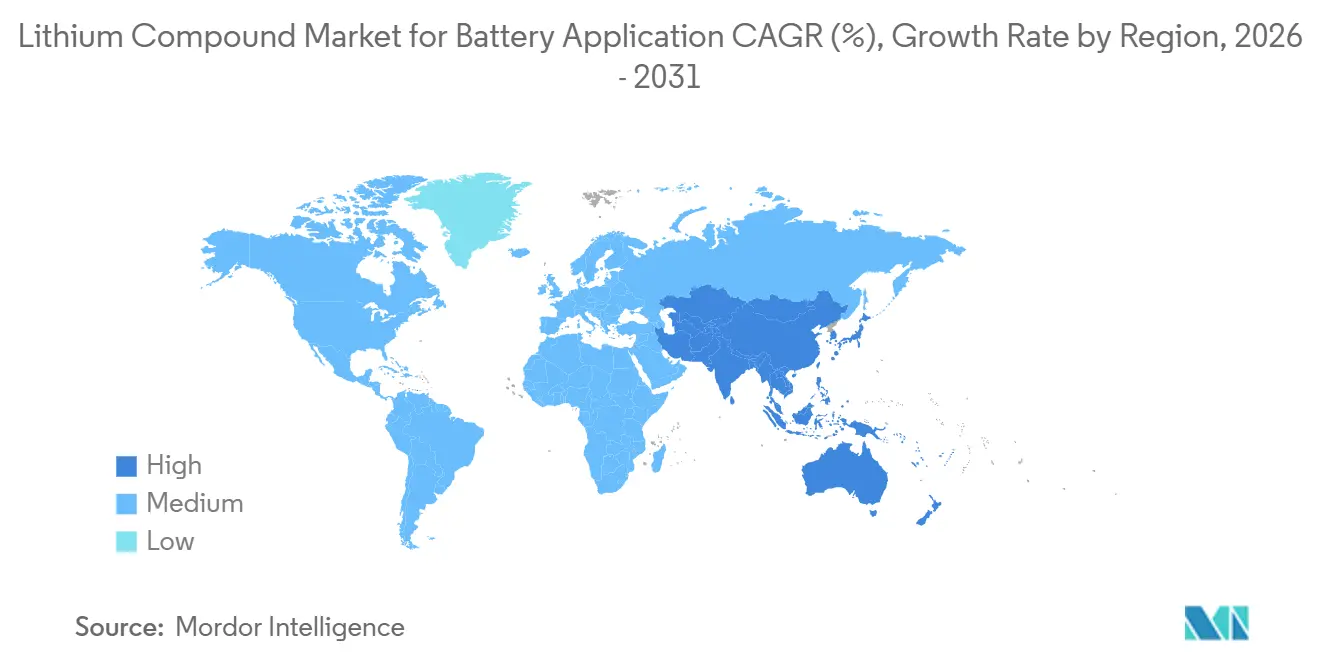
- In termini geografici, nel 2025 la regione Asia-Pacifico ha rappresentato il 64.86% del mercato dei composti di litio e si prevede che manterrà il CAGR regionale più rapido, pari al 23.85%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei composti di litio per applicazioni in batterie.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione dei veicoli elettrici | + 6.2% | Globale, con concentrazione in Cina, UE, Nord America | Medio termine (2-4 anni) |
| Crescita delle installazioni di stoccaggio di energia rinnovabile | + 4.8% | Nucleo APAC, ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Espansione dell'elettronica di consumo e degli utensili elettrici | + 2.1% | Globale, guidato dai centri di produzione dell'APAC | A breve termine (≤ 2 anni) |
| Localizzazione delle catene di fornitura delle batterie nelle economie emergenti | + 3.9% | India, Indonesia, Messico, Marocco | A lungo termine (≥ 4 anni) |
| Maggiore intensità di Li da sostanze chimiche ad alto contenuto di nichel e allo stato solido | + 4.3% | Nord America, UE, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione dei veicoli elettrici
Nel 2025, le vendite globali di veicoli elettrici (EV) per passeggeri e commerciali hanno superato importanti traguardi, consolidando una solida domanda di composti di litio di qualità per batterie. Le flotte in Europa e Nord America, che privilegiano un maggiore chilometraggio, si stanno orientando verso celle ricche di nichel. Queste celle stanno guidando un'impennata nell'adozione dell'idrossido. Nel frattempo, la Cina gioca un ruolo cruciale: i produttori OEM nazionali hanno spedito un numero considerevole di EV, capitalizzando sui pacchi di litio ferro fosfato (LFP) economicamente vantaggiosi derivati da materie prime a base di carbonato. Grazie agli incentivi dell'Inflation Reduction Act, il Nord America ha assistito a una raffica di impegni per impianti di produzione di celle [1] Dipartimento dell'Energia degli Stati Uniti, "IRA Battery Manufacturing Grants 2025", energy.gov . Ogni impianto è pronto ad attrarre una fornitura annuale di equivalente di carbonato di litio (LCE). Man mano che il divario tra le strategie ad alto contenuto di nichel e quelle LFP si allarga, sia il mercato del carbonato che quello dell'idrossido sono destinati a una crescita simultanea. Inoltre, l'elettrificazione dei veicoli commerciali, dagli autobus urbani ai camion di medie dimensioni, genera una domanda costante durante tutto l'anno.
Crescita delle installazioni di accumulo di energia rinnovabile
Si prevede che le installazioni di batterie su larga scala continueranno ad aumentare, in quanto lo sviluppo degli impianti solari ed eolici richiede una maggiore capacità di accumulo. Il programma di incentivi per l'autogenerazione della California ha autorizzato finanziamenti significativi per i sistemi residenziali, che utilizzano prevalentemente celle LFP a base di carbonato di litio . La nuova politica cinese sull'obbligo di accumulo per gli impianti eolici e solari sta stimolando la domanda di moduli LFP. In India, una gara d'appalto per i sistemi di accumulo sottolinea la crescente necessità di bilanciamento della rete, anche se i modelli di finanziamento tendono a privilegiare asset a breve durata con una minore dipendenza dal litio. Sebbene le tecnologie a lunga durata come le batterie ferro-aria siano pronte a ritagliarsi una nicchia nella seconda metà del decennio, sono ancora in una fase iniziale di sviluppo commerciale, garantendo il predominio del litio almeno fino al 2031.
Localizzazione delle catene di fornitura delle batterie nelle economie emergenti
Nel tentativo di diversificare l'offerta e rafforzare il valore aggiunto locale, India, Indonesia, Messico e Marocco si sono impegnati collettivamente a investire ingenti somme nel periodo 2024-2025 in impianti nazionali per la produzione di celle e precursori [2] Ministero delle Industrie Pesanti dell'India, "Programma PLI per lo stoccaggio di batterie ACC", heavyindustries.gov.in . Il programma indiano di incentivi legati alla produzione sta supportando cinque gigafactory, con l'obiettivo di raggiungere una capacità produttiva complessiva. Le normative indonesiane sull'esportazione di nichel, legate alla fusione locale, hanno inavvertitamente incrementato le importazioni di idrossido per la coprecipitazione con solfato di nichel. Il Messico, sfruttando le regole di origine dell'USMCA, si è assicurato crediti d'imposta statunitensi, attirando un'ondata di investitori dalla fase di produzione al confezionamento nel Nuevo León. In Marocco, una collaborazione con Gotion High-Tech sta integrando le risorse locali di fosfato nei catodi LFP, garantendo un flusso costante di carbonato di litio. Queste iniziative sfidano il dominio storico della Cina sulla produzione globale di celle. Tuttavia, ostacoli come i ritardi nell'ottenimento dei permessi e la carenza di manodopera qualificata hanno già fatto slittare molte delle tempistiche di messa in funzione al 2028.
Maggiore intensità di litio grazie a sostanze chimiche ad alto contenuto di nichel e allo stato solido
Le ricette dei catodi vantano ora un elevato contenuto di nichel, aumentando il fabbisogno di litio per kilowattora rispetto alle tradizionali miscele NCM 6-2-2. La piattaforma Ultium di General Motors prevede celle NCM 90-5-5, che consumano LiOH per kWh. Nel frattempo, i cilindri della Nuova Classe di BMW optano per catodi NCA, ottenendo un'elevata densità energetica, anch'essa dipendente dai percorsi dell'idrossido. I prototipi a stato solido di QuantumScape e Toyota, dotati di anodi di litio-metallo ed elettroliti di solfuro, incorporano sali di litio aggiuntivi per kWh per stabilizzare le interfacce. Con l'avanzare delle linee pilota, l'idrossido e i sali speciali, come il solfuro di litio, sono destinati a superare il carbonato nei modelli premium.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella catena di approvvigionamento e carenza di spodumene | -2.7% | Centri di raffinazione in Australia e Cina | A breve termine (≤ 2 anni) |
| Normative severe sull'uso dell'acqua e sull'ambiente | -1.9% | Cile, Argentina, Nevada | Medio termine (2-4 anni) |
| La volatilità del prezzo del litio è guidata dalla speculazione | -1.5% | Globale, concentrato nei mercati spot cinesi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella catena di approvvigionamento e carenza di spodumene
Nel 2025, i minatori australiani hanno ridotto la produzione di concentrato di spodumene a causa del calo dei prezzi. Questa mossa ha ridotto le materie prime per i trasformatori cinesi e ha portato le scorte delle raffinerie a livelli minimi. In genere, le nuove capacità di roccia dura impiegano diversi mesi dalla decisione finale di investimento per produrre il primo prodotto. Pertanto, le cancellazioni odierne suggeriscono potenziali carenze per il crescente mercato dei veicoli elettrici (EV) alla fine del decennio. Il ritardo del progetto Kathleen Valley da parte di Liontown significa una perdita di ulteriore fornitura dalla filiera. Con le vendite di veicoli elettrici destinate a crescere annualmente, la domanda di spodumene potrebbe superare l'offerta economicamente sostenibile nei prossimi anni. Sebbene le salamoie offrano una certa tregua, comportano sfide ambientali e le tecnologie di estrazione diretta del litio sono ancora in fase pilota. Senza un rimbalzo costante dei prezzi a sostegno dei flussi di cassa delle miniere, il mercato dei composti di litio potrebbe subire periodiche contrazioni, compromettendo la stabilità della pianificazione a valle.
Norme severe sull'uso dell'acqua e sull'ambiente
I permessi aggiornati di Atacama in Cile ora limitano l'estrazione di salamoia, limitando la capacità di SQM e Albemarle di espandere la capacità di produzione di carbonato senza investire nella desalinizzazione. In Argentina, le amministrazioni provinciali stanno inasprendo le verifiche del bilancio idrico presso il Salar del Hombre Muerto, allungando i cicli di autorizzazione per le espansioni di siti industriali dismessi. Nel frattempo, la Divisione delle Risorse Idriche del Nevada ha introdotto requisiti di modellazione delle falde acquifere, aggiungendo potenzialmente due o tre anni ai tempi di sviluppo dei progetti. Le pressioni ambientali si concentrano anche sull'impronta di carbonio: il Passaporto per le Batterie proposto dall'Unione Europea impone la divulgazione del ciclo di vita. Questa mossa non solo incentiva i percorsi DLE a basse emissioni, ma complica anche la capitalizzazione per gli operatori più piccoli. Se le misure di mitigazione non tengono il passo con le tempistiche normative, i costi di conformità e i ritardi nelle autorizzazioni potrebbero ridurre il CAGR previsto.
Analisi del segmento
Per composto: il carbonato trattiene le incrostazioni mentre l'idrossido accelera la crescita del premio
Il carbonato di litio ha rappresentato il 64.31% del volume del 2025, principalmente grazie al suo ruolo fondamentale nei catodi LFP. Questi catodi rappresentano la spina dorsale del fiorente segmento cinese dei veicoli elettrici (EV) e dell'energia stazionaria per il mercato di massa. I pacchi batteria LFP hanno raggiunto un traguardo importante, raggiungendo costi totali di sistema che ne hanno sottolineato la competitività e hanno evidenziato un vantaggio significativo rispetto alle soluzioni chimiche a base di nichel, rafforzando ulteriormente la domanda di carbonato di litio. Si prevede che le dimensioni del mercato dei composti di litio per applicazioni a base di carbonato aumenterà a un CAGR del 22.79%, trainato dalla rapida elettrificazione dei veicoli a due ruote e da una crescente attenzione all'accumulo di energia. Nel frattempo, l'idrossido di litio, pur rappresentando una quota significativa della produzione del 2025, ha registrato un premio, contribuendo a una quota di fatturato sproporzionatamente maggiore. Ciò è dovuto in gran parte ai premi per le batterie. Le dinamiche tra i due prodotti rivelano un equilibrio strategico: mentre il carbonato di litio garantisce la stabilità dei volumi, l'idrossido di litio offre margini di profitto più elevati e un maggiore potere contrattuale.
Sebbene composti di secondo livello come cloruro di litio, fluoruro, ossido e solfuro costituissero circa il 6% del volume del 2025, la loro importanza incombe in applicazioni di nicchia. Ad esempio, gli sviluppatori di elettroliti allo stato solido si rivolgono al cloruro di litio ad alta purezza, essenziale per la creazione di film a base di solfuro. Questi film vantano conduttività ioniche superiori a 10 mS/cm, un valore di riferimento che i tradizionali processi a base di carbonato faticano a raggiungere. Il fluoruro di litio, d'altra parte, svolge un ruolo cruciale come additivo elettrolitico ad alta tensione, impedendo la dissoluzione dei metalli di transizione nei catodi NM da 4.5 V. In particolare, i prezzi di questi sali speciali possono superare i valori di riferimento dei carbonati. Inoltre, la domanda di questi composti segue da vicino le tappe di ricerca e sviluppo stabilite dai principali OEM. Con la transizione delle linee di produzione pilota da esperimenti su scala di grammi a operazioni su scala di tonnellate, i produttori specializzati sono pronti a ritagliarsi redditizi micro-mercati. Questi mercati, ricchi di proprietà intellettuale, potrebbero non vantare un tonnellaggio elevato, ma promettono un valore significativo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'automotive domina mentre i sistemi di accumulo di energia crescono rapidamente
Le applicazioni automobilistiche hanno assorbito il 73.02% del volume del 2025 e cresceranno a un CAGR del 23.01% fino al 2031. Mentre le berline di massa utilizzano pacchi batteria al litio a basso costo, crossover e camion premium stanno passando a celle ricche di nichel, aumentando il flusso di idrossido. Il camion semi-pesante di Tesla, con il suo pacco batteria da 900 kWh, sottolinea l'intensità della domanda di veicoli commerciali. Mentre la chiarezza politica relativa all'eliminazione graduale dei motori a combustione nell'UE entro il 2035 rafforza la domanda, vale la pena notare che le riduzioni dei sussidi in alcuni Stati membri evidenziano la necessità critica di efficienze sui costi. Entro il 2031, si prevede che le dimensioni del mercato dei composti di litio dedicati all'industria automobilistica supereranno livelli significativi, sottolineandone l'importanza strategica.
Nel 2025, i sistemi di accumulo di energia (ESS) detenevano una quota significativa del volume totale. Tuttavia, con la crescente adozione da parte delle reti di batterie con autonomia di quattro ore per la stabilizzazione della produzione di energia rinnovabile, la quota di mercato dei composti di litio negli ESS è destinata ad aumentare vertiginosamente. Iniziative come il progetto Manatee in California e le normative emanate da diverse province cinesi stanno già spingendo il consumo di ESS a livelli annuali considerevoli. Nel frattempo, l'elettronica di consumo, pur detenendo una quota di mercato considerevole, sta registrando una crescita modesta, poiché il mercato di smartphone e laptop si sta avvicinando alla saturazione. Il segmento "altri settori" – che comprende il settore medico, aerospaziale e degli utensili elettrici – rappresenta una piccola parte della domanda complessiva. Tuttavia, questo segmento vanta margini elevati, grazie ai rigorosi standard di tracciabilità e prestazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato APAC dei composti di litio per applicazioni in batterie
L'area Asia-Pacifico ha controllato il 64.86% del volume del 2025 e il 23.85% di CAGR fino al 2031, rafforzando la gestione del mercato dei composti di litio da parte della regione. La Cina, un attore significativo, ha raffinato una quantità sostanziale di LCE, principalmente per la fornitura di celle nelle province di Guangdong, Jiangsu e Sichuan. La raffineria Xinyu di Ganfeng, con una capacità annuale, alterna abilmente la produzione di carbonato e idrossido, rispondendo alle fluttuazioni dei prezzi del nichel. Mentre l'India ha importato una percentuale sostanziale del suo fabbisogno di LCE nel 2025, la nazione sta accelerando gli sforzi di esplorazione interna in Jammu e Kashmir, con la speranza di ridurre la sua dipendenza dalle importazioni entro la fine del decennio. Sia il Giappone che la Corea del Sud, pur essendo importatori netti, sfruttano la loro competenza nella lavorazione attraverso giganti come Panasonic e LG Energy Solution, utilizzando collettivamente l'LCE per le loro produzioni di celle cilindriche e a sacchetto.
Mercato nordamericano dei composti di litio per applicazioni in batterie
Il Nord America ha rappresentato una quota considerevole della domanda del 2025. Presso il sito di salamoia Silver Peak di Albemarle è stato prodotto carbonato e l'azienda sta portando avanti i piani per un impianto di produzione di idrossidi a capacità annuale a Kings Mountain, con l'obiettivo di avviarlo nel 2027. Il progetto Thacker Pass di Lithium Americas, dopo aver ottenuto le approvazioni federali, dovrebbe iniziare nel 2027 con una produzione di carbonato. In Quebec, la canadese Nemaska sta rilanciando le attività per aggiungere idrossidi, utilizzando l'energia idroelettrica per un approccio di lavorazione più ecologico. Nel frattempo, il crescente polo messicano per i veicoli elettrici a Nuevo León prevede una domanda di LCE annua entro il 2028, con forniture previste sia dalle salamoie sudamericane che dalle potenziali risorse di Sonora.
Mercato dei composti di litio per applicazioni in batterie in Europa, Sud America e Medio Oriente.
L'Europa si è assicurata una quota del volume globale di litio nel 2025, ostacolata dalla scarsità di minerale locale. La tedesca Vulcan Energy è pioniera nell'estrazione geotermica di salamoia, con l'obiettivo di produrre idrossido nel 2026 e l'ambizione di aumentare la produzione entro il 2028. In Francia, Imerys sta valutando la fattibilità dell'estrazione di idrossido dal suo sito di Beauvoir a partire dal 2028. Il Regno Unito, pur beneficiando di sovvenzioni nell'ambito dell'Automotive Transformation Fund per l'assemblaggio delle celle, deve ancora far fronte a carenze nella raffinazione, che lo portano a dipendere dalle importazioni di idrossido dall'Asia. In Sud America, sia il Cile che l'Argentina hanno prodotto una quota significativa della produzione primaria di litio nel 2025. Nel frattempo, in Medio Oriente, l'Arabia Saudita sta investendo in progetti pilota di estrazione diretta di litio (DLE) nelle salamoie del Mar Rosso, suggerendo l'emergere di nuove fonti di approvvigionamento a basse emissioni di carbonio.
Panorama competitivo
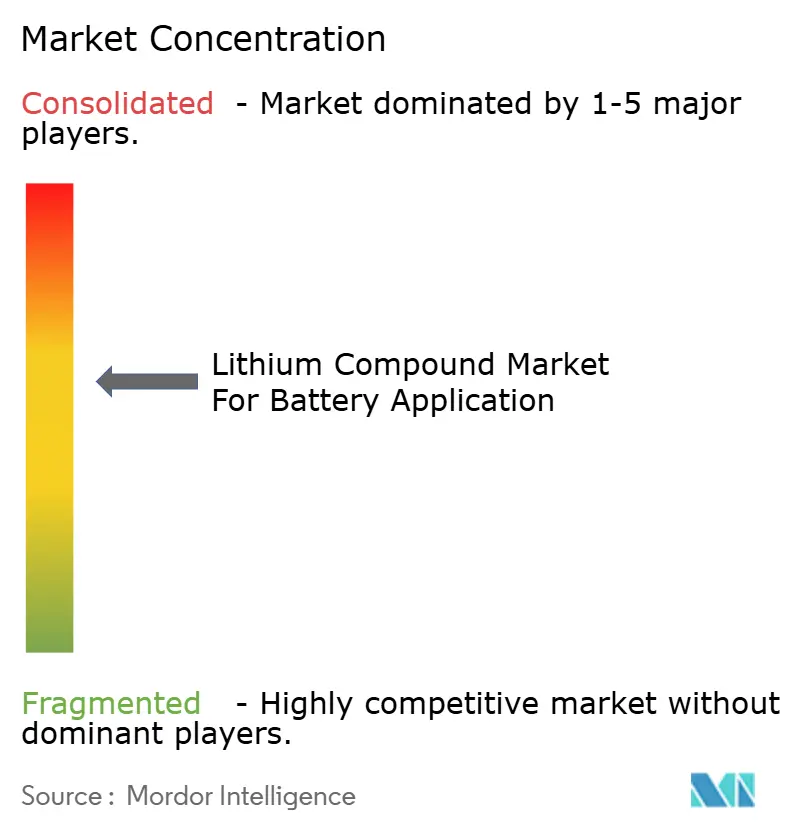
Il mercato dei composti di litio per applicazioni in batterie è moderatamente consolidato. Albemarle sfrutta la comproprietà di Wodgina per assicurarsi la materia prima di spodumene per il suo impianto di idrossido di Kemerton. Ganfeng gestisce miniere di roccia dura in Australia e risorse di salamoia in Argentina, consentendo l'arbitraggio delle materie prime e una rapida risposta ai segnali di prezzo. Le certificazioni ISO 9001 e ISO 17034 si sono trasformate in fattori di limitazione per la qualificazione OEM, sollevando ostacoli per i nuovi trasformatori. Gli operatori storici integrati esercitano quindi una forza di scala e di bilancio per resistere alla volatilità e modellare i termini contrattuali.
Composti di litio per applicazioni in batterie - Leader del settore
Jiangxi Ganfeng litio Group Co., Ltd.
Corporazione Albemarle
MQ SA
Tianqi Lithium Co., Ltd.
Arcadio Litio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: la Corte reale di Jersey autorizza l'acquisizione di Arcadium Lithium da parte di Rio Tinto per 6.7 miliardi di dollari; la nuova Rio Tinto Lithium aggiunge ora alla sua suite il progetto della salamoia di Rincon.
- Marzo 2024: Mineral Resources ha annunciato l'intenzione di istituire un centro di lavorazione del litio nella regione meridionale di Goldfields. Ciò ha fatto seguito a un accordo preliminare vincolante con Poseidon Nickel per l'acquisizione dell'impianto di concentrazione del nichel di Lake Johnston e della relativa proprietà, a supporto dello sviluppo delle sue capacità di produzione di litio per batterie.
Ambito del rapporto sul mercato globale dei composti di litio per applicazioni in batterie
Il mercato dei composti di litio per applicazioni nelle batterie è definito come il mercato che comprende composti chimici ad elevata purezza, principalmente carbonato e idrossido di litio, insieme a cloruro di litio e altri composti essenziali. Questi composti sono parte integrante della produzione di catodi ed elettroliti nelle batterie ricaricabili agli ioni di litio.
Il mercato del litio è segmentato per composto, settore di utilizzo finale e area geografica. Per composto, il mercato è suddiviso in carbonato di litio, idrossido di litio, cloruro di litio e altri (tra cui ossido di litio, fluoruro di litio, solfuro di litio e solfato di litio). Per settore di utilizzo finale, il mercato è suddiviso in automotive (veicoli elettrici), elettronica di consumo, sistemi di accumulo di energia e altri settori (come elettroutensili, aerospaziale, ecc.). Il rapporto copre anche le dimensioni del mercato e le previsioni in 15 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al valore (tonnellate LCE).
| Carbonato di litio |
| Idrossidi di litio |
| Cloruro di litio |
| Altri (ossido di litio, fluoruro di litio, solfuro di litio e solfato di litio) |
| Automotive (veicoli elettrici) |
| Elettronica di consumo |
| Sistemi di Accumulo di Energia |
| Altri settori (utensili elettrici, aerospaziale, ecc.) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per composto | Carbonato di litio | |
| Idrossidi di litio | ||
| Cloruro di litio | ||
| Altri (ossido di litio, fluoruro di litio, solfuro di litio e solfato di litio) | ||
| Per settore degli utenti finali | Automotive (veicoli elettrici) | |
| Elettronica di consumo | ||
| Sistemi di Accumulo di Energia | ||
| Altri settori (utensili elettrici, aerospaziale, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà elevata la domanda globale di composti di litio per batterie entro il 2031?
Le previsioni indicano che il mercato dei composti di litio raggiungerà 3.63 milioni di tonnellate LCE entro il 2031, con un CAGR del 22.23% rispetto a 1.33 milioni di tonnellate LCE nel 2026.
Quale tipologia di prodotto sta crescendo più rapidamente nell'ambito dell'offerta di batterie al litio?
L'idrossido di litio registra la crescita più elevata, poiché le sostanze chimiche NCM e NCA ricche di nichel per i veicoli a lungo raggio si basano su precursori di idrossido.
Perché la regione Asia-Pacifico domina la filiera del litio?
La regione raffina la maggior parte delle materie prime globali e la regione Asia-Pacifico controllava il 64.86% del volume del 2025.
Quali rischi potrebbero rallentare l'espansione dell'offerta di litio?
I maggiori rischi a breve termine sono il crollo del prezzo dello spodumene, le rigide norme sull'uso dell'acqua nei bacini di salamoia e le tempistiche pluriennali per l'ottenimento dei permessi per le nuove miniere.
Come fanno le case automobilistiche a garantire la disponibilità del litio?
Le strategie includono investimenti diretti in progetti minerari, contratti di prelievo a lungo termine e partnership con fornitori DLE emergenti per diversificare le fonti.
Le batterie allo stato solido ridurranno la domanda di litio?
I progetti a stato solido utilizzano anodi di litio-metallo e, in molti casi, elettroliti di solfuro di litio, aumentando l'intensità del litio per kilowattora nel medio termine.


