

Dimensioni e quota del mercato degli imballaggi in cartone liquido
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
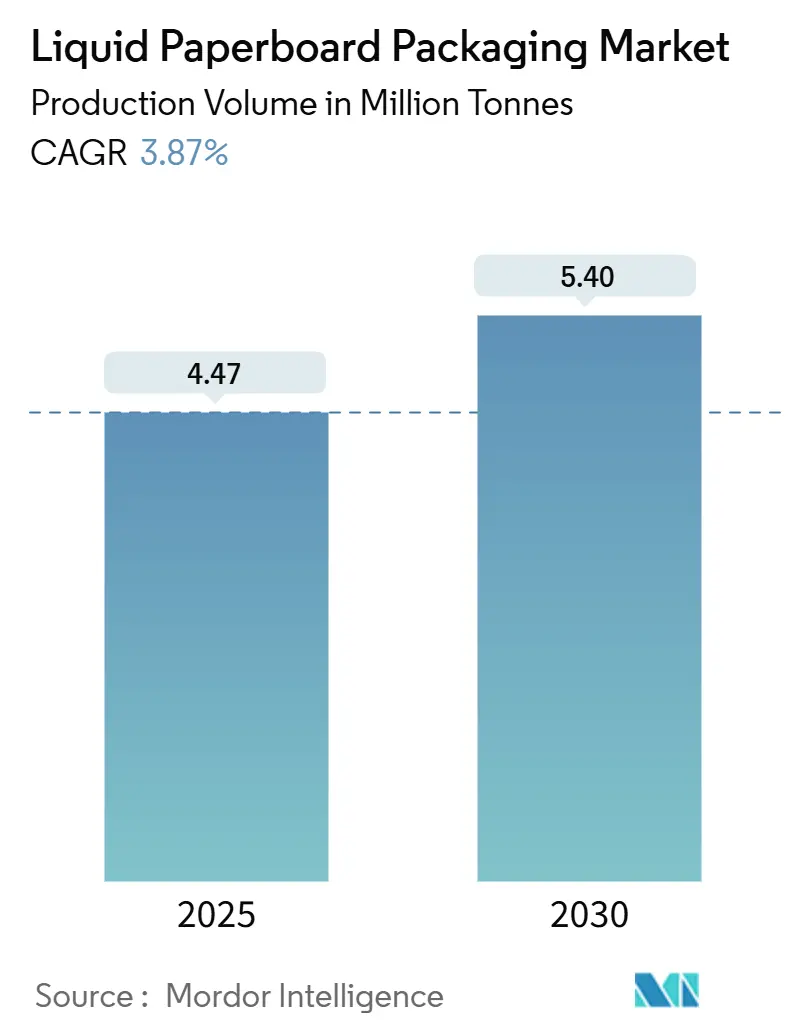
| Volume di mercato (2025) | 4.47 milioni di tonnellate |
| Volume di mercato (2030) | 5.40 milioni di tonnellate |
| Tasso di crescita (2025 - 2030) | 3.87% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Medio Oriente & Africa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in cartone liquido di Mordor Intelligence
Il mercato degli imballaggi in cartone per liquidi si attestava a 4.47 milioni di tonnellate nel 2025 e si prevede che raggiungerà i 5.40 milioni di tonnellate entro il 2030, con un CAGR del 3.87% nel periodo di previsione. Questa tendenza riflette la costante sostituzione delle plastiche rigide con formati a base di fibre, la crescente influenza delle normative sulla progettazione per il riciclo e i maggiori investimenti dei marchi in innovazioni per la barriera in cartone che aumentano il contenuto di materie prime rinnovabili senza comprometterne la durata di conservazione. La crescente penetrazione della spesa online, unita alla spinta a decarbonizzare la logistica delle bevande, sta indirizzando i volumi verso formati di cartone compatti ed efficienti in termini di volume, adatti ai sistemi di evasione degli ordini automatizzati. Allo stesso tempo, i programmi di distribuzione del latte nelle scuole nelle economie emergenti, le innovazioni nelle barriere a base biologica in Europa e le conversioni di stabilimenti su larga scala a monte indicano che il mercato degli imballaggi in cartone per liquidi conserva ampi margini di crescita sia in termini di volume che di valore. L'intensità competitiva rimane elevata, con tre gruppi multinazionali di trasformazione che si aggiudicano l'installazione di macchine riempitrici, creando notevoli barriere al passaggio di proprietà per i proprietari di marchi. Tuttavia, l'integrazione in fase di produzione e la stampa digitale stanno aprendo nuove strade alla differenziazione. Nel complesso, il mercato degli imballaggi in cartone per liquidi si sta spostando dall'adozione basata sulla conformità all'innovazione orientata alle prestazioni, posizionando gli astucci in fibra come un'alternativa credibile e diffusa ai sistemi in alluminio e plastica multistrato.
Punti chiave del rapporto
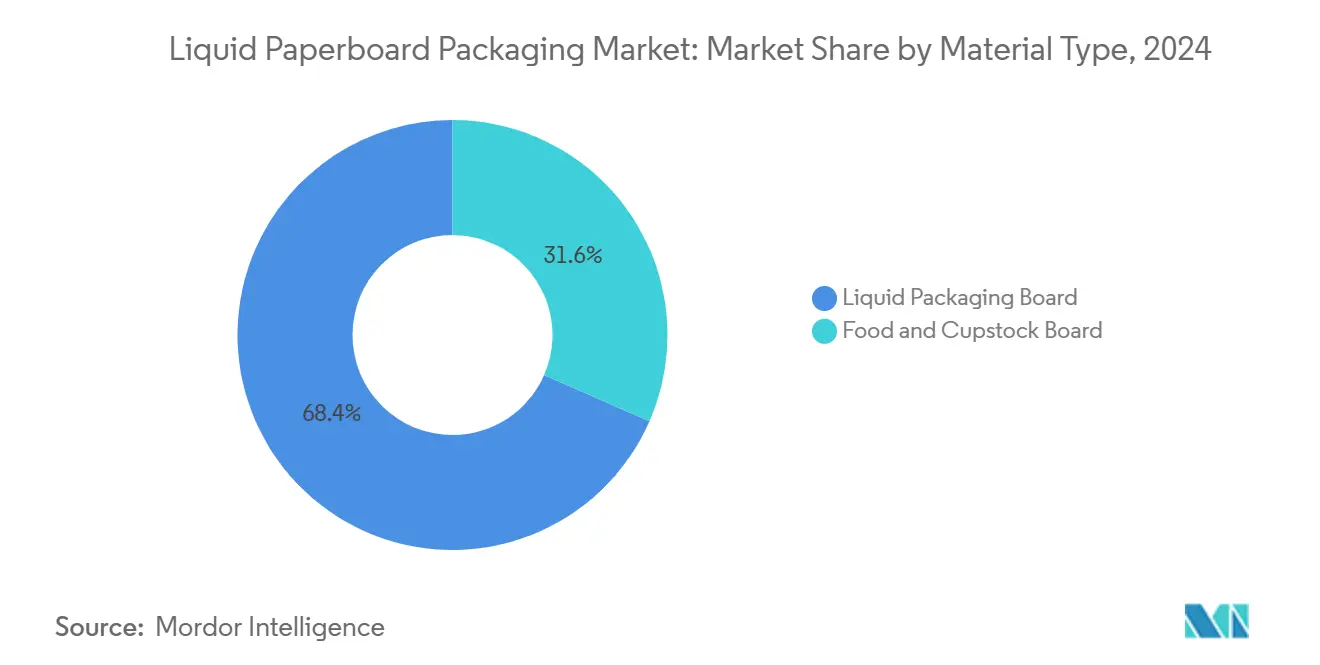
- Per tipologia di materiale, il cartone per imballaggi liquidi ha rappresentato il 68.43% del volume del 2024 e continua a crescere a un CAGR del 4.64% fino al 2030.
- Per tipologia di cartone, i formati a capanna hanno dominato con una quota del 61.64% nel 2024, mentre si prevede che i cartoni sagomati cresceranno del 5.35% annuo fino al 2030.
- In termini di durata di conservazione, i cartoni a lunga conservazione hanno catturato il 74.75% delle spedizioni del 2024 e stanno avanzando a un CAGR del 4.87%.
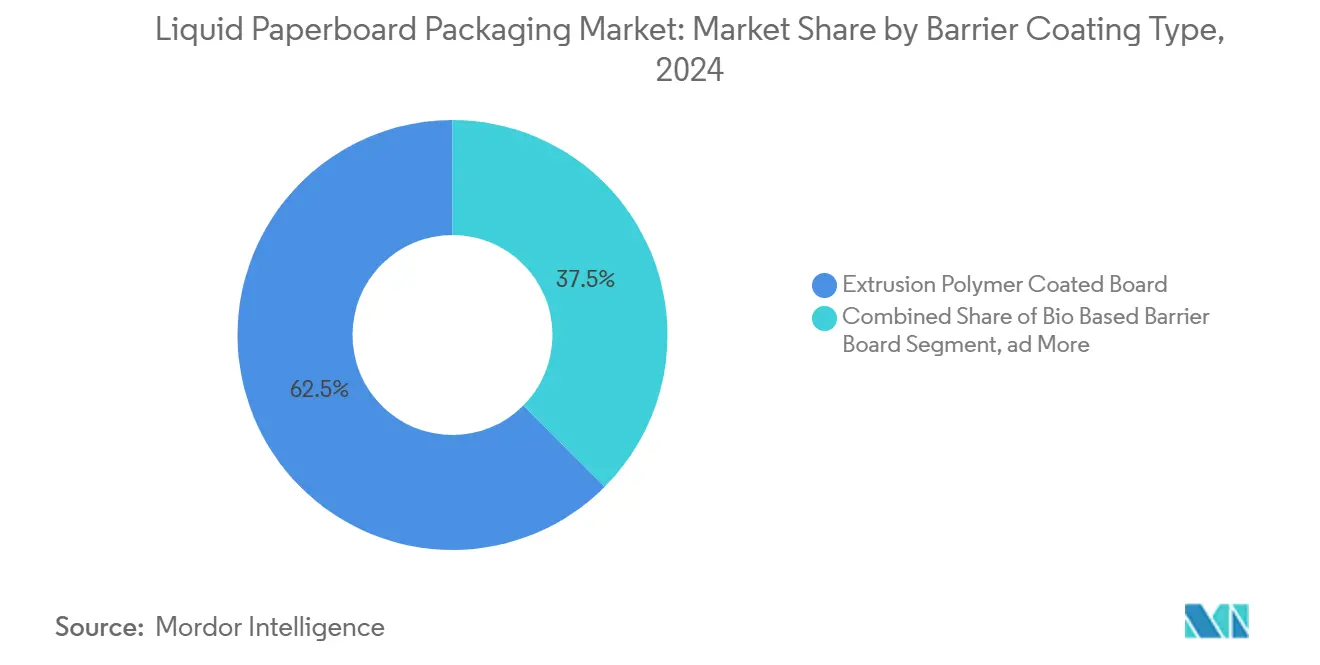
- In termini di rivestimento barriera, il cartone rivestito con polimeri estrusi ha rappresentato il 62.53% della domanda del 2024, mentre il cartone barriera di origine biologica è in aumento del 5.98% all'anno.
- In base all'applicazione finale, le bevande hanno rappresentato il 67.42% del consumo nel 2024, ma i nutraceutici stanno guidando il settore con un CAGR del 6.01% fino al 2030.
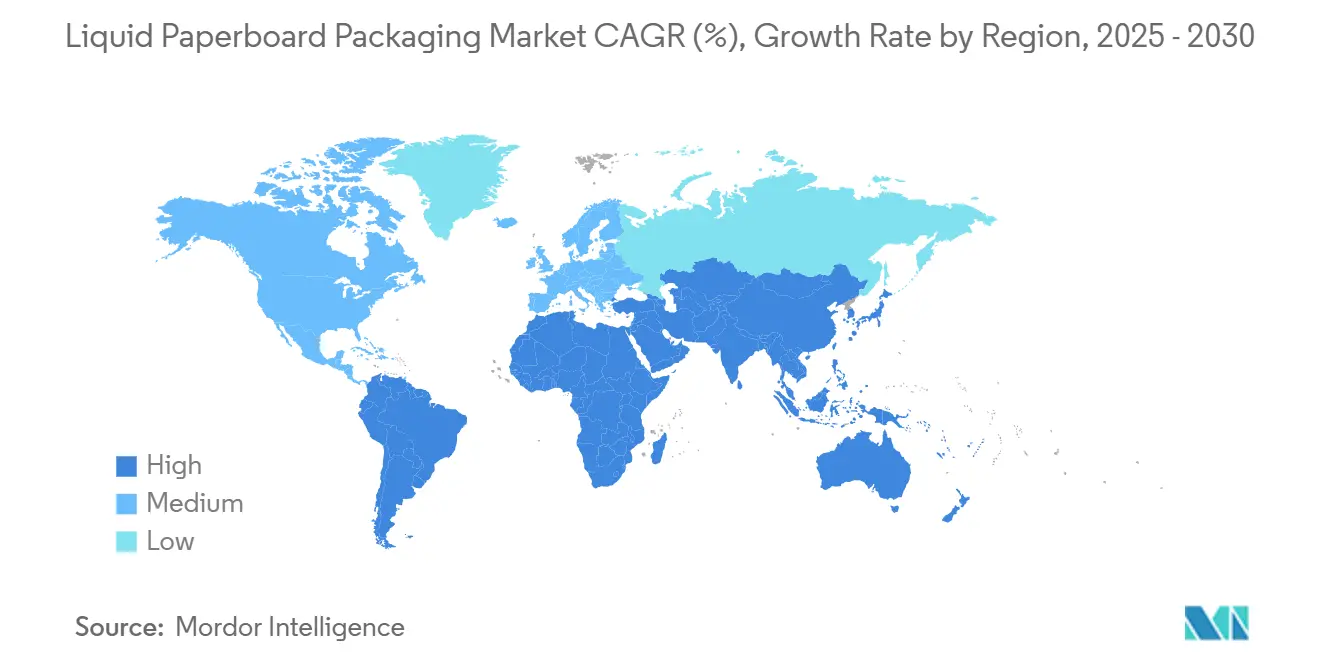
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 40.32% del volume del 2024, mentre la regione Medio Oriente e Africa è destinata a crescere a un CAGR del 6.21%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi in cartone liquido
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di bevande comode e a lunga conservazione | + 1.2% | Globale con focus su Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Accelerare la spinta verso imballaggi sostenibili e riciclabili | + 1.5% | Europa e Nord America sono in testa, seguite dall'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione dei cartoni asettici nelle alternative vegetali ai latticini | + 0.8% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Programmi di distribuzione di cartoni di latte nelle scuole finanziati dal governo | + 0.6% | Asia-Pacifico, Africa, America Latina | A lungo termine (≥ 4 anni) |
| La crescita della spesa online aumenta i cartoni da asporto | + 0.7% | Globale con elevata diffusione in Nord America, Europa e Cina | A breve termine (≤ 2 anni) |
| Adozione della filigrana digitale per il riciclo a circuito chiuso | + 0.4% | Piloti in Europa e Nord America, espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di bevande comode e a lunga conservazione
La rapida espansione urbana e gli stili di vita frenetici stanno alimentando la domanda di prodotti pronti da bere a temperatura ambiente, che eliminano la necessità di refrigerazione fino all'apertura. Le bevande funzionali, il cui valore era stimato a 766.69 miliardi di dollari nel 2024, dovrebbero superare i 1 miliardi di dollari entro il 2032, con una crescita annua di quasi il 6%. I cartoni asettici si allineano a questa tendenza perché garantiscono una durata di conservazione da sei a dodici mesi senza bisogno di conservanti, riducendo così i costi della catena del freddo ed espandendo i canali di distribuzione a minimarket, palestre e centri di ristorazione rapida. La soluzione Tetra Recart consente di spedire il 20% in più di prodotto per pallet rispetto alle lattine e riduce le emissioni derivanti dal trasporto merci, a dimostrazione del vantaggio logistico offerto dai cartoni. [1] Tetra Pak, “Tecnologia di barriera a base di carta”, TETRAPAK.COM La crescente penetrazione dei frullati proteici, con un valore al dettaglio di 21.5 miliardi di dollari nel 2024, si allinea ulteriormente con i cartoni che tollerano formulazioni ad alto contenuto di solidi, rafforzando al contempo un posizionamento premium con messaggio ecologico.
Accelerare la spinta verso imballaggi sostenibili e riciclabili
Le norme sulla progettazione per il riciclo stanno convergendo a livello globale, spingendo i proprietari dei marchi ad eliminare gradualmente i laminati multistrato difficili da separare. L'Unione Europea ora impone che tutti i cartoni per bevande immessi sul mercato siano completamente riciclabili entro il 2030 e raggiungano obiettivi di raccolta superiori al 70%. [2] Parlamento europeo, “Regolamento sugli imballaggi e sui rifiuti di imballaggio”, EUROPARL.EUROPA.EU I leader del settore degli imballaggi stanno rispondendo con strutture ricche di fibre che sostituiscono la lamina di alluminio con barriere all'ossigeno a base di carta. La nuova barriera di Tetra Pak aumenta il contenuto rinnovabile all'80% e riduce le emissioni di carbonio di un terzo rispetto ai laminati tradizionali. I trasformatori stanno anche adottando la pasta di cellulosa certificata dal Forest Stewardship Council come requisito di base, con oltre il 90% della capacità globale di produzione di cartoni ora supportata da fibre tracciabili. [3] Forest Stewardship Council, “Standard di certificazione FSC”, FSC.ORG I rivestimenti di dispersione di origine biologica di Billerud, Stora Enso e Sappi stanno contribuendo alla transizione dei cartoni verso uno stato monomateriale, consentendo loro di entrare nei flussi principali di riciclaggio della carta.
Espansione dei cartoni asettici nelle alternative vegetali ai latticini
I marchi di latte vegetale stanno passando dal PET refrigerato ai cartoni a temperatura ambiente per espandere la propria portata e ridurre il consumo energetico al dettaglio. L'adozione di Pure-Pak da parte di Elopak da parte della cooperativa olandese Boermarke estende la durata di conservazione a nove mesi e aumenta il contenuto di materie prime rinnovabili al 75%. L'azienda australiana Milkadamia ha esportato latte di macadamia in tutta l'Asia in cartoni Tetra Prisma Aseptic che non necessitano di conservazione a freddo continua. Le bevande a base di frutta secca e cereali ne traggono i maggiori benefici perché il trattamento a temperatura ultra elevata neutralizza gli enzimi che causano sapori sgradevoli, mentre la superficie del cartone offre una superficie ideale per grafiche ad alta risoluzione che sottolineano le dichiarazioni ambientali. Questo cambiamento sta rafforzando la crescita dei volumi nel mercato degli imballaggi in cartone per liquidi, poiché le alternative ai latticini raggiungono la parità di prezzo con il latte tradizionale.
Programmi di distribuzione di cartoni di latte nelle scuole finanziati dal governo
I programmi di nutrizione pubblica continuano a distribuire miliardi di confezioni monodose agli scolari, sostenendo la domanda di base nei paesi emergenti. Tetra Pak ha dichiarato di aver fornito 9.2 miliardi di confezioni a 64 milioni di bambini in 49 paesi nel 2024. I programmi nelle Filippine e in Uganda, ad esempio, hanno fornito rispettivamente 1.837 milioni e 50,000 beneficiari, evidenziando la portata inclusiva delle confezioni asettiche. Iniziative simili in India e Bangladesh collegano gli obiettivi nutrizionali alla stimolazione del mercato lattiero-caseario, garantendo impegni di volume a lungo termine per i trasformatori e i trasformatori locali. Con l'integrazione del latte fortificato nei programmi scolastici da parte dei ministeri della Salute, i produttori di confezioni ottengono volumi di base prevedibili, compensando le oscillazioni a breve termine del mercato al dettaglio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione competitiva da parte di buste flessibili e bottiglie in PET | -0.9% | Globale, il più alto in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime per cellulosa e polimeri | -0.7% | Globale con focus su Europa e Nord America | Medio termine (2-4 anni) |
| Infrastruttura insufficiente per il riciclaggio del polialluminio | -0.4% | Asia-Pacifico, Medio Oriente e Africa, America Latina | A lungo termine (≥ 4 anni) |
| Il passaggio normativo dagli strati di alluminio aumenta i costi | -0.3% | Europa e Nord America, ricaduta Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione competitiva da buste flessibili e bottiglie in PET
Le buste flessibili e le bottiglie in PET rappresentano circa il 40% del volume di imballaggi per bevande e stanno espandendo la propria quota grazie a costi unitari inferiori e a reti consolidate di cauzione-restituzione. Le buste crescono del 5.8% annuo, promuovendo formati con beccuccio che incontrano il favore dei genitori di bambini piccoli e dei consumatori rurali. Il PET vanta tassi di raccolta pari o superiori all'80% in giurisdizioni come la Germania, mentre il riciclo del cartone rimane al di sotto del 50% in molte regioni a causa degli strati compositi che ostacolano il recupero delle fibre. I produttori di cartone rispondono con barriere prive di alluminio e formati a forma di bottiglia, ma questi comportano costi aggiuntivi che limitano ancora l'adozione alle SKU premium.
Volatilità dei prezzi delle materie prime per cellulosa e polimeri
La cellulosa kraft di conifere sbiancata del Nord è passata da 1,400 dollari a tonnellata all'inizio del 2024 a 1,100 dollari a tonnellata entro il terzo trimestre, mettendo sotto pressione i trasformatori vincolati da contratti a prezzo fisso. La resina di polietilene, che può rappresentare fino a un quarto del peso del cartone, è sensibile alle fluttuazioni dei prezzi del petrolio e del gas, aggiungendo ulteriore imprevedibilità. Sebbene la linea Oulu da 1 miliardo di euro (1.13 miliardi di dollari) di Stora Enso aggiunga una capacità di produzione di cartone di 750,000 tonnellate all'anno, l'impianto non raggiungerà la piena operatività prima del 2027, lasciando un gap di fornitura a breve termine che potrebbe far salire i prezzi. Gli operatori verticalmente integrati con cellulosa vincolata godono di un margine di sicurezza, mentre i trasformatori più piccoli affrontano stress sul capitale circolante durante i picchi.
Analisi del segmento
Per tipo di materiale: il cartone per imballaggio di liquidi cattura il volume asettico centrale
Nel 2024, il mercato del cartone per imballaggi liquidi ha raggiunto un volume di 3.02 milioni di tonnellate, pari al 68.43% del volume totale, e si prevede che questo substrato crescerà a un tasso annuo composto (CAGR) del 4.64% fino al 2030. La rigidità superiore, la bassa alterazione del sapore e i doppi rivestimenti in polietilene consentono alle linee di riempimento ad altissima temperatura di erogare bevande a base di latte, succhi di frutta e bevande vegetali con una durata di conservazione da sei a dodici mesi. La linea Oulu di Stora Enso, ottimizzata digitalmente, illustra i flussi di capitale che seguono questa domanda, integrando controlli in tempo reale sull'orientamento delle fibre che aumentano la resa per tonnellata di pasta di cellulosa.
Parallelamente, il cartone per alimenti e cupstock è utilizzato per applicazioni di latte fresco e gelato che richiedono la refrigerazione, ma la sua crescita più lenta evidenzia la natura difensiva dei formati a breve termine nel mercato degli imballaggi in cartone per liquidi. I proprietari di marchi stanno sperimentando vernici tattili e lamine olografiche per valorizzare i dessert a base di latte, ma queste finiture non riescono a compensare la spinta strutturale verso i cartoni stabili all'ambiente. L'emergere di rivestimenti a dispersione a base d'acqua come FibreForm di Billerud segnala la prossima ondata, migliorando la macerabilità e aprendo la strada a rivendicazioni monomateriale senza sacrificare le prestazioni di barriera all'ossigeno.
Per tipo di cartone: i cartoni sagomati accelerano la differenziazione del marchio
Nel 2024, gli astucci con apertura a soffietto controllavano il 61.64% della quota di mercato degli imballaggi in cartone per liquidi per formati in cartone, riflettendo l'installazione di macchine ad alta velocità in grado di produrre 12,000 unità all'ora. Gli astucci sagomati, tuttavia, rappresentano il modello in più rapida crescita, con un CAGR del 5.35%, a sottolineare una tendenza verso silhouette accattivanti che trasmettono un messaggio di qualità sugli scaffali affollati. Il design Pure-Pak Sense introduce una vita sagomata e un pannello di facile presa che migliora l'ergonomia del consumatore, aumentando al contempo il valore percepito.
I contenitori in cartone brick rimangono essenziali per il latte e i succhi asettici, dove l'efficienza dei pallet è fondamentale, ma la pressione normativa per rimuovere gli strati di alluminio ne sta gradualmente riducendo il vantaggio in termini di costi. Gli stampi per stampi sagomati costano da tre a sei volte di più rispetto agli stampi standard, ma l'elasticità dei prezzi delle bevande a base vegetale ne sostiene l'economicità. I progressi della stampa digitale consentono tirature di piccoli lotti con una qualità prossima all'offset, consentendo ai marchi regionali di giustificare l'investimento in contenitori sagomati senza rischiare di accumulare scorte obsolete, rafforzando lo slancio del segmento nel mercato del packaging in cartone per liquidi.
Per durata di conservazione: i formati a lunga durata dominano la distribuzione ambientale
I cartoni a lunga conservazione hanno rappresentato il 74.75% delle spedizioni nel 2024 e si prevede che cresceranno a un CAGR del 4.87% fino al 2030, trainati dalla domanda di frullati proteici pronti da bere e alternative vegetali ai latticini che possono essere spediti in tutto il mondo senza refrigerazione. Le macchine asettiche sterilizzano sia il prodotto che la confezione, riducendo i costi logistici e l'impronta di carbonio nelle tratte prive di catene del freddo affidabili. I cartoni a breve conservazione mantengono la loro rilevanza nei canali europei del latte fresco, ma una contrazione dell'1-2% all'anno suggerisce un graduale passaggio al latte a temperatura ambiente nei mercati maturi.
Il mercato degli imballaggi in cartone per liquidi beneficia della più ampia diffusione al dettaglio offerta dai formati a lunga conservazione, soprattutto nell'e-commerce, dove i centri di distribuzione con mappatura termica premiano confezioni resistenti alle variazioni di temperatura ambiente. Casi di studio, come il latte di macadamia di Milkadamia, spedito dall'Australia al Giappone con una stabilità di nove mesi, dimostrano che i cartoni a lunga conservazione aprono nuove opportunità di fatturato per i marchi di medie dimensioni che altrimenti non potrebbero gestire un doppio inventario.
Per tipo di rivestimento barriera: le soluzioni basate sulla biologia guadagnano terreno
Il cartone rivestito con polimeri estrusi rappresenta ancora il 62.53% del volume dei rivestimenti barriera nel mercato degli imballaggi in cartone per liquidi, mantenendo la sua posizione di leadership grazie alla sua nota macchinabilità e alle affidabili proprietà di barriera all'ossigeno. Ciononostante, il cartone barriera di origine biologica si sta espandendo a un tasso del 5.98% annuo, poiché i trasformatori si allineano ai requisiti di progettazione per il riciclo e alle promesse dei marchi in materia di contenuto privo di combustibili fossili. I rivestimenti a dispersione riducono il consumo energetico fino al 40% rispetto all'estrusione, mentre innovazioni come il biopolimero CKB di Stora Enso raggiungono tassi di trasmissione dell'ossigeno inferiori a 8 cc/m²/giorno, sufficienti per una stabilità del succo di sei mesi.
Le soluzioni di dispersione stanno ottenendo i primi successi nelle linee di produzione del latte fresco, dove le esigenze di barriera sono inferiori e la semplicità di riciclo è fondamentale. Il costo rimane un ostacolo, ma le tariffe europee di responsabilità estesa del produttore, che penalizzano le strutture non riciclabili, stanno iniziando a far pendere il costo totale di consegna a favore dei rivestimenti bioderivati, ampliando l'offerta nel mercato degli imballaggi in cartone per liquidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione finale: i nutraceutici fanno un balzo in avanti
Le bevande rappresentavano il 67.42% della domanda finale nel 2024, ma i nutraceutici rappresentavano l'applicazione in più rapida crescita, con un CAGR del 6.01%, rispecchiando le tendenze globali delle bevande arricchite con proteine, collagene e vitamine. I cartoni possono contenere formulazioni ad alto contenuto proteico che potrebbero denaturarsi nel PET riempito a caldo, offrendo al contempo un'immagine rinnovabile che incontra il favore dei consumatori attenti alla salute. La sterilizzazione e l'impilabilità di Tetra Recart dimostrano evidenti vantaggi in termini di trasporto, un'impronta di carbonio inferiore del 35% rispetto alle buste stand-up e supportano le spedizioni transfrontaliere in cui la durata di conservazione deve durare diverse settimane.
Anche prodotti alimentari di base come zuppe e salse migrano verso il cartone per sfruttare i canali di distribuzione e di e-commerce che premiano l'efficienza dei contenitori. I liquidi per la cura della casa rimangono una nicchia, ma stanno riscuotendo interesse poiché i rivenditori sperimentano modelli di ricarica e reso, suggerendo una futura opzionalità per l'industria del packaging in cartone per liquidi, che punta a diversificare il rischio di utilizzo finale.
Analisi geografica
Mercato degli imballaggi in cartone liquido nella regione Asia-Pacifico
La regione Asia-Pacifico ha mantenuto una quota del 40.32% del volume del mercato del packaging in cartone per liquidi nel 2024, sostenuta da importanti programmi di distribuzione del latte nelle scuole in Cina, India e Giappone, che complessivamente consumano miliardi di confezioni monodose ogni anno. L'aumento dei consumi della classe medio-alta nelle città cinesi di secondo livello, unito all'adozione di alternative al latte tra gli adulti intolleranti al lattosio, sta trainando la crescita strutturale. L'iniziativa indiana PM POSHAN ha fornito a 100,000 bambini nella sola Chandigarh 130 millilitri di confezioni asettiche nel corso del 2024, esemplificando il ruolo degli appalti pubblici nel garantire un carico di base per i trasformatori locali.
Mercato europeo e nordamericano degli imballaggi in cartone liquido
Europa e Nord America rimangono banchi di prova per l'innovazione, nonostante la crescita dei volumi rallenti a una sola cifra. La direttiva sulla riciclabilità dell'Unione Europea impone ai trasformatori di accelerare lo sviluppo di barriere prive di alluminio e di investire in sperimentazioni di filigrana digitale che promettono una selezione ad alta precisione. In Nord America, si prevede che la chiusura di una cartiera canadese nel 2026 ridurrà di circa il 30% la capacità produttiva nazionale di astucci pieghevoli, aumentando probabilmente la dipendenza dalle importazioni e amplificando la sensibilità al prezzo per i riempitori regionali. L'e-commerce di generi alimentari, che si prevede raggiungerà il 40% della vendita al dettaglio entro il 2026, sta rimodellando le dimensioni degli astucci verso ingombri più ridotti che ottimizzano il volume di spedizione.
Mercato degli imballaggi in cartone per liquidi in Medio Oriente, Asia-Pacifico e America Latina
Il Medio Oriente e l'Africa sono le zone in più rapida crescita, con un CAGR del 6.21%, trainate dall'aumento del reddito disponibile negli stati del Golfo e dalle campagne nutrizionali sostenute dal governo in Kenya, Nigeria e Sudafrica. Programmi pilota di recupero, come MILO CARETON di Nestlé in Thailandia, che ha raccolto 89 tonnellate di cartoni tramite distributori automatici con filigrana, forniscono un modello per le città africane che cercano un riciclo scalabile senza ingenti investimenti. L'America Latina mostra un andamento parallelo, con la convergenza dei contratti pubblici per il latte e la crescita dei succhi a marchio privato, completando la storia di espansione globale del mercato del packaging in cartone per liquidi.
Panorama competitivo
Il settore del confezionamento in cartone per liquidi presenta una moderata frammentazione. Tetra Pak, SIG Combibloc ed Elopak dominano le installazioni di macchine riempitrici, creando ecosistemi proprietari che vincolano le vendite di materiali di consumo al leasing delle attrezzature. La conversione di una singola linea asettica può costare oltre 5 milioni di dollari, rafforzando il lock-in del fornitore e rafforzando il potere di determinazione dei prezzi. Gruppi di cartiere, come Stora Enso, si stanno spostando a valle, come dimostra la conversione di Oulu da 1 miliardo di euro, che integra i controlli dei gemelli digitali e persegue iniziative ambientali in co-branding.
Anche il consolidamento tra gli stabilimenti di produzione di scatole sta rimodellando il potere d'acquisto. La fusione di Smurfit Kappa e WestRock, avvenuta nel luglio 2024, ha dato vita a un colosso da 31 miliardi di dollari di fatturato, che comprende 62 stabilimenti e oltre 500 siti di trasformazione, liberando 400 milioni di dollari di potenziale sinergico e una scala di approvvigionamento globale senza precedenti nel settore degli imballaggi in fibra. I trasformatori più piccoli si stanno differenziando attraverso la capacità di produrre scatole sagomate, la stampa digitale e le barriere senza alluminio, creando nicchie in cui investimenti in conto capitale agili e cicli di lancio dei prodotti più rapidi controbilanciano la scala degli operatori storici.
I disruptor tecnologici promuovono obiettivi a ciclo chiuso. Le filigrane digitali, orchestrate dal progetto HolyGrail 2.0, dimostrano un'identificazione pressoché perfetta degli astucci multistrato sui nastri di smistamento, prefigurando implementazioni a livello regionale che potrebbero portare i tassi di riciclo degli astucci oltre il 70%. Parallelamente, studi di laboratorio dimostrano che i processi di separazione fibra-polimero a base di solvente consentono il recupero completo del materiale, il che, se commercializzato, eliminerebbe la principale critica al riciclo rivolta agli astucci compositi. Nel complesso, queste innovazioni sostengono il tasso di abbandono competitivo e rafforzano lo slancio positivo del mercato degli imballaggi in cartone per liquidi.
Leader del settore degli imballaggi in cartone liquido
Tetra Pak International SA
International Paper Company
Amcor plc
Smurfit WestRock
Stora Enso Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Stora Enso ha avviato la produzione nella sua linea di produzione di cartone per uso domestico da 1 miliardo di euro (1.13 miliardi di dollari) di Oulu in Finlandia, aggiungendo 750,000 tonnellate di capacità annua di cartone per il confezionamento di liquidi, con l'obiettivo di raggiungere la piena capacità produttiva nel 2027.
- Ottobre 2024: Elopak lancia Pure-Pak eSense, una confezione con apertura a soffietto dotata di codici NFC e QR integrati per il coinvolgimento dei consumatori in tempo reale.
- Settembre 2024: Tetra Pak lancia Tetra Evero Aseptic, un cartone sagomato che elimina la pellicola di alluminio e riduce l'uso di materiale del 10% rispetto ai brick standard.
- Agosto 2024: Billerud ha ottenuto la certificazione EN 13432 per la sua barriera a base d'acqua FibreForm, consentendo la compostabilità industriale entro 12 settimane.
Ambito del rapporto sul mercato globale degli imballaggi in cartone liquido
Il mercato degli imballaggi in cartone per liquidi comprende la produzione e l'utilizzo di materiali in cartone specificamente progettati per applicazioni di imballaggio di liquidi. Questi materiali sono progettati per offrire durata, protezione barriera e sostenibilità, rivolgendosi a settori come bevande, alimenti, nutraceutici e cura della persona.
Il rapporto sul mercato degli imballaggi in cartone per liquidi è segmentato per tipo di materiale (cartone per imballaggi liquidi, cartone per alimenti e cartone per tazze), tipo di cartone (cartoni a tetto spiovente, cartoni a mattoni, cartoni sagomati), durata di conservazione (cartoni a lunga durata di conservazione, cartoni a breve durata di conservazione), tipo di rivestimento barriera (cartone rivestito con polimeri per estrusione, cartone rivestito a dispersione, cartone barriera a base biologica), applicazione finale (bevande, alimenti, nutraceutici, prodotti per la casa e la cura della persona, altre applicazioni finali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di volume (milioni di tonnellate).
| Pannello per l'imballaggio di liquidi |
| Tavola per alimenti e bicchieri |
| Scatole a capanna |
| Cartoni di mattoni |
| Scatole sagomate |
| Scatole a lunga conservazione |
| Scatole a breve scadenza |
| Pannello rivestito in polimero estruso |
| Pannello rivestito a dispersione |
| Pannello barriera a base biologica |
| Bevande |
| Alimentare - Food |
| nutraceutici |
| Assistenza domiciliare e cura della persona |
| Altre applicazioni per uso finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di materiale | Pannello per l'imballaggio di liquidi | ||
| Tavola per alimenti e bicchieri | |||
| Per tipo di cartone | Scatole a capanna | ||
| Cartoni di mattoni | |||
| Scatole sagomate | |||
| Per durata di conservazione | Scatole a lunga conservazione | ||
| Scatole a breve scadenza | |||
| Per tipo di rivestimento barriera | Pannello rivestito in polimero estruso | ||
| Pannello rivestito a dispersione | |||
| Pannello barriera a base biologica | |||
| Per applicazione di utilizzo finale | Bevande | ||
| Alimentare - Food | |||
| nutraceutici | |||
| Assistenza domiciliare e cura della persona | |||
| Altre applicazioni per uso finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Kenia | |||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il volume previsto per il 2030 per gli astucci in cartone liquido?
Si prevede che il mercato degli imballaggi in cartone liquido raggiungerà i 5.40 milioni di tonnellate entro il 2030, con un tasso di crescita annuo composto (CAGR) del 3.87% a partire dal 2025.
Quale tipo di cartone sta crescendo più velocemente?
I cartoni sagomati stanno avanzando a un CAGR del 5.35%, poiché i proprietari dei marchi cercano silhouette differenziate per le bevande premium.
Perché le barriere di origine biologica stanno guadagnando terreno nei cartoni per bevande?
Eliminano la pellicola di alluminio e riducono l'uso di polietilene, consentendo ai cartoni di soddisfare i requisiti europei di riciclabilità e riducendo al contempo l'impronta di carbonio.
Quale regione è oggi leader nella domanda di cartone?
La regione Asia-Pacifico detiene poco più del 40% del volume globale, trainata dall'elevato consumo di latticini e dai programmi di distribuzione del latte nelle scuole.
Come si confrontano i cartoni con le lattine e il vetro in termini di efficienza logistica?
I cartoni asettici come Tetra Recart trasportano il 20% di prodotti in più per pallet rispetto alle lattine e il 50% in più rispetto al vetro, riducendo i costi di trasporto e le emissioni.
Cosa spinge l'adozione dei cartoni a fini nutraceutici?
Le bevande ad alto contenuto proteico e fortificate privilegiano i cartoni per la distribuzione a temperatura ambiente, profili a basse emissioni di carbonio e un'immagine di marca premium ed ecocentrica.


