

Dimensioni e quota di mercato dei cartoni per imballaggio di liquidi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
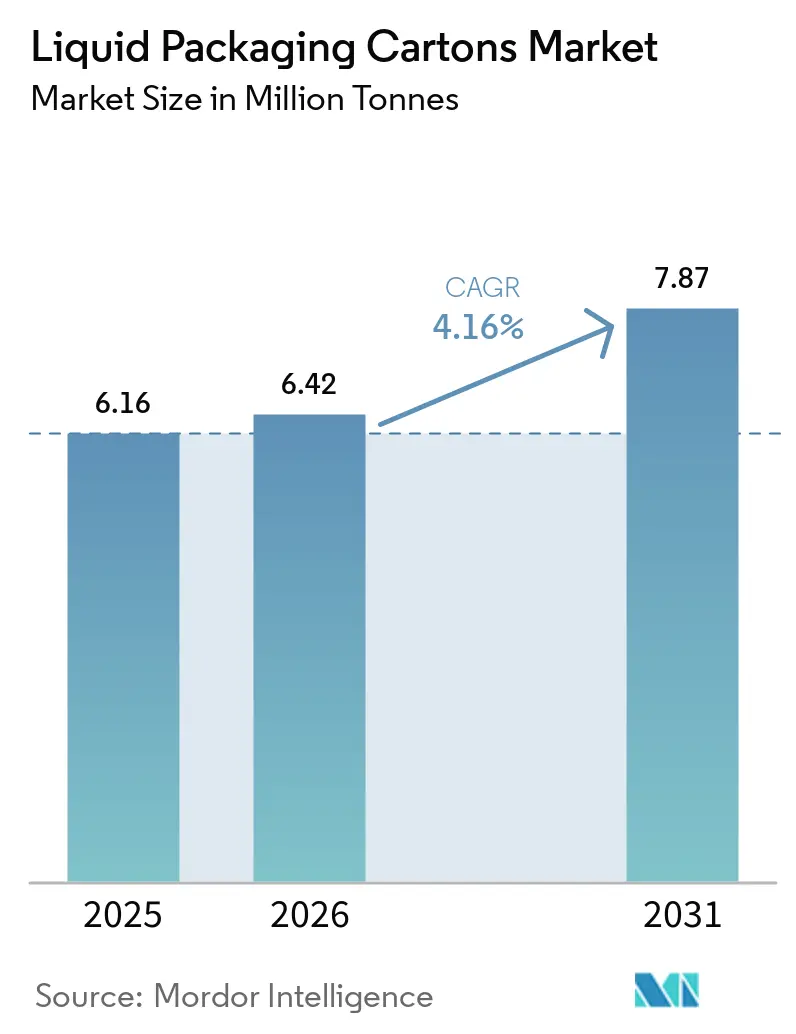
| Volume di mercato (2026) | 6.42 milioni di tonnellate |
| Volume di mercato (2031) | 7.87 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 4.16% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
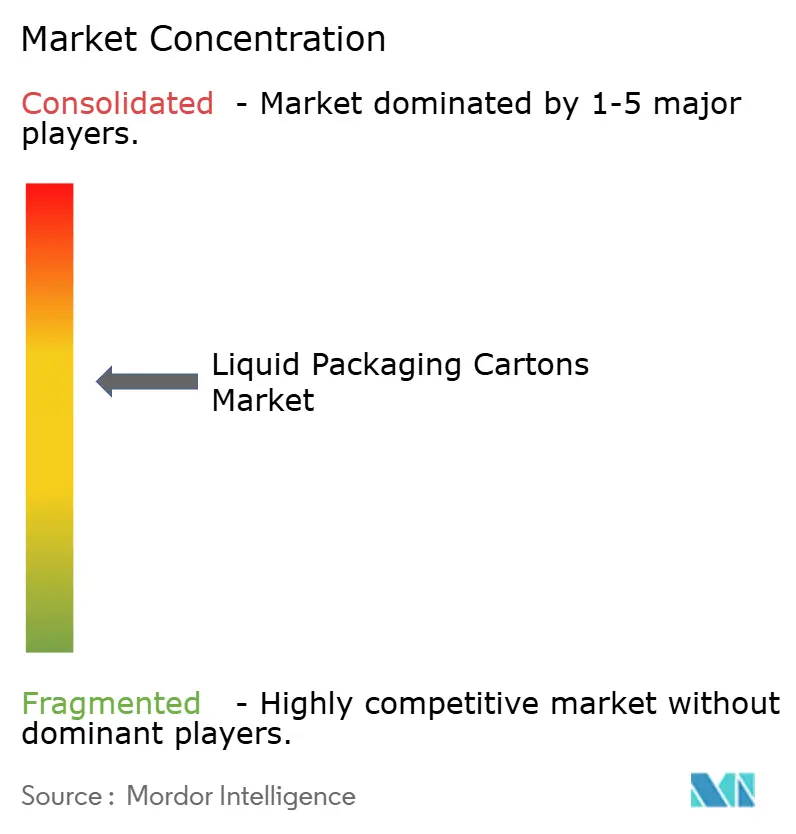
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cartoni per imballaggio di liquidi di Mordor Intelligence
Si prevede che il mercato dei cartoni per il confezionamento di liquidi crescerà da 6.16 milioni di tonnellate nel 2025 a 6.42 milioni di tonnellate nel 2026 e raggiungerà i 7.87 milioni di tonnellate entro il 2031, con un CAGR del 4.16% nel periodo 2026-2031. La forte domanda di formati a temperatura ambiente nelle economie emergenti, l'aumento dei volumi di vendita di generi alimentari tramite e-commerce e il Regolamento europeo sugli imballaggi e sui rifiuti di imballaggio, che ne impone la riciclabilità entro il 2030, stanno rimodellando l'allocazione degli investimenti e le priorità in materia di scienza dei materiali. Gli operatori storici stanno sviluppando barriere a base di cellulosa che aumentano il contenuto di carta e riducono gli strati polimerici, mentre i proprietari di marchi si orientano verso confezioni a porzioni controllate che soddisfano le soglie di imposta sullo zucchero e riducono i costi della catena del freddo. Gli investimenti si stanno orientando verso infrastrutture per l'industria lattiero-casearia ad altissima temperatura nell'area Asia-Pacifico e verso riformulazioni di succhi di frutta in Medio Oriente, mentre l'alleggerimento delle bottiglie in polietilene tereftalato riduce il divario nella valutazione del ciclo di vita. L'intensità competitiva è quindi definita dalla corsa alla commercializzazione di progetti monomateriale, a predominanza di fibre, che garantiscano finanziamenti collegati ai criteri ESG e soddisfino i programmi di responsabilità estesa del produttore.
Punti chiave del rapporto
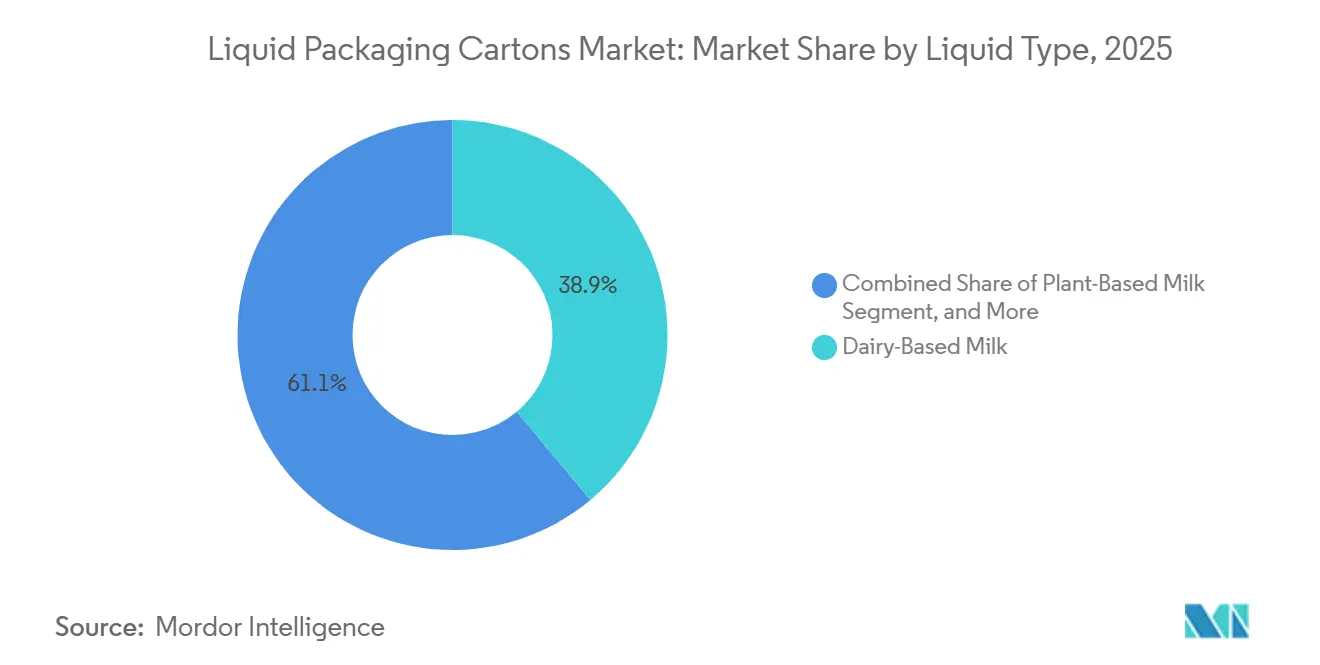
- Per tipologia di liquido, il latte vaccino ha rappresentato il 38.91% del fatturato del 2025, mentre si prevede che il latte vegetale crescerà a un CAGR del 5.39% entro il 2031.
- Per tipologia di imballaggio, nel 2025 i cartoni asettici hanno dominato con il 68.22% della quota di mercato dei cartoni per il confezionamento di liquidi, mentre i formati sterilizzabili hanno registrato il CAGR più rapido previsto, pari al 4.73% fino al 2031.
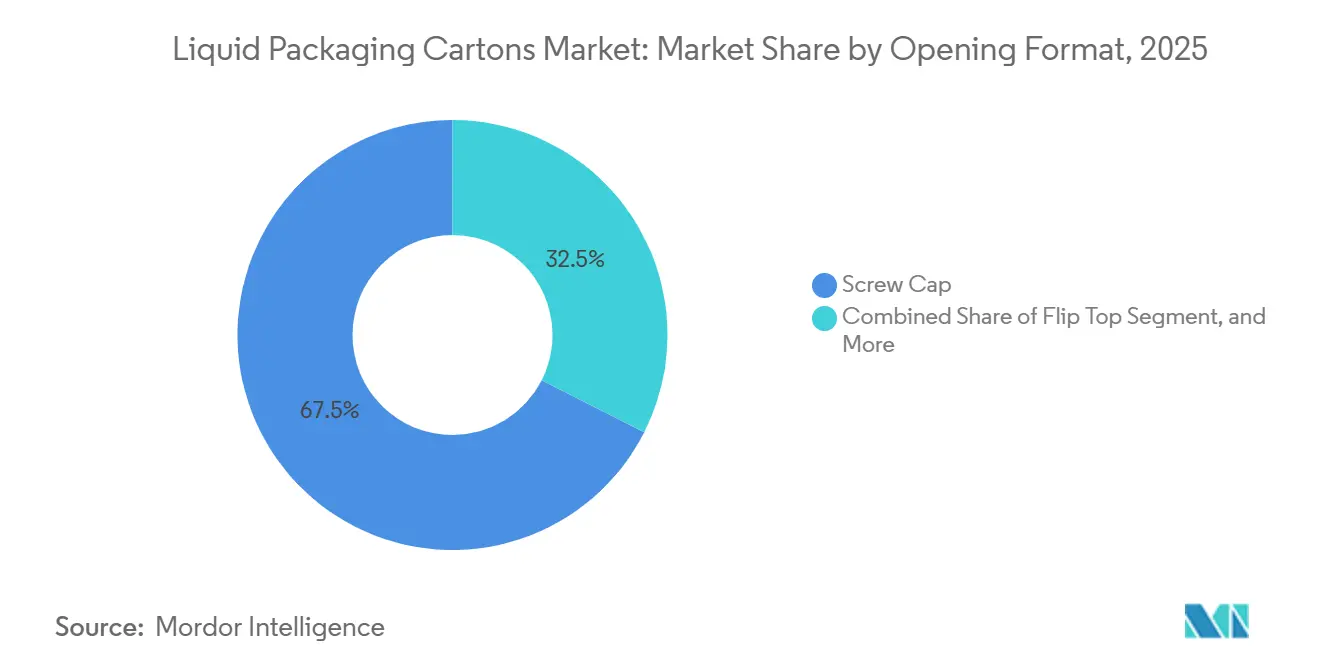
- In base al formato di apertura, le chiusure a vite hanno rappresentato il 67.54% delle confezioni del 2025; si prevede che le chiusure flip-top cresceranno a un CAGR del 4.96% entro il 2031.
- In base al volume del cartone, i formati superiori a 1,000 millilitri hanno rappresentato il 42.83% del volume nel 2025, mentre le confezioni inferiori a 250 millilitri hanno registrato un CAGR del 4.92% nel periodo 2026-2031.
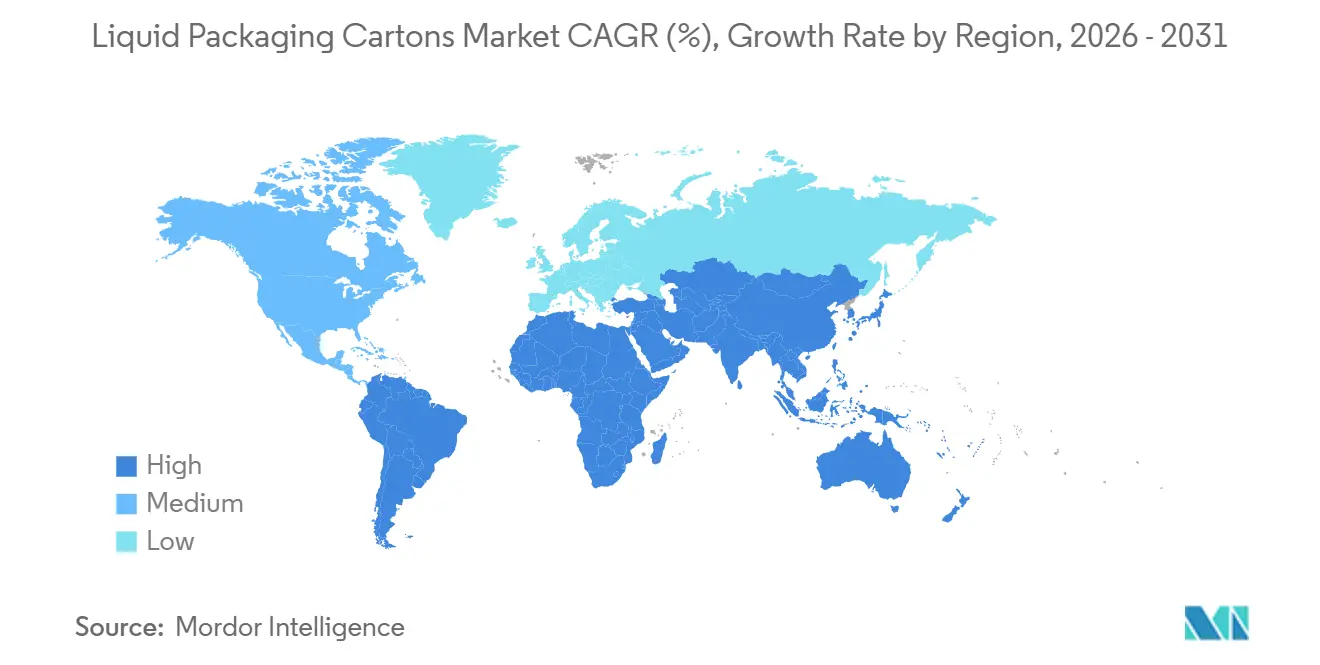
- In termini geografici, nel 2025 la regione Asia-Pacifico rappresentava il 37.62% della quota di mercato dei cartoni per il confezionamento di liquidi, mentre si prevede che il Medio Oriente registrerà il CAGR più elevato, pari al 5.11%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cartoni per l'imballaggio di liquidi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di latticini UHT nei paesi emergenti dell'Asia | + 1.2% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| La crescita dell'e-commerce alimentare spinge i formati ambientali | + 0.9% | Globale, con i primi guadagni in Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Finanziamenti ESG-linked che favoriscono i pacchetti basati sulla fibra | + 0.7% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Le riformulazioni indotte dalla tassa sullo zucchero aumentano l'adozione dei cartoni per succhi di frutta | + 0.5% | Medio Oriente, Sud America, mercati selezionati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazioni nelle barriere a base di cellulosa che tagliano gli strati di polimero | + 0.4% | Globale, guidato da Europa e Nord America | A lungo termine (≥ 4 anni) |
| La premiumizzazione del marchio nei segmenti lattiero-caseario e vegetale aumenta il valore aggiunto dei formati in cartone | + 0.3% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di latticini UHT nei paesi emergenti dell'Asia
L'economia della lavorazione ad altissima temperatura rende i cartoni asettici la soluzione predefinita nelle province in cui la logistica refrigerata rimane proibitiva in termini di costi, e il crescente consumo di proteine tra la classe media sostiene la visibilità dei volumi per diversi anni. [1] Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Dairy Market Review 2025", FAO.ORG I mega-caseari nazionali dipendono dalla capacità di riempimento locale per evitare i dazi di importazione, come dimostra l'impianto del gruppo SIG da 90 milioni di euro (94 milioni di dollari) entrato in funzione ad Ahmedabad nel 2025. I principali fornitori di cartoni stanno anche modernizzando le linee ad alta velocità asiatiche con barriere ricche di fibre, in modo che le credenziali ambientali influenzino ora gli acquisti insieme alle metriche di durata di conservazione. Questi cambiamenti consolidano l'Asia-Pacifico come motore di crescita per il mercato dei cartoni per imballaggi liquidi.
La crescita dell'e-commerce alimentare spinge i formati ambientali
I cartoni stabili a temperatura ambiente riducono i costi energetici per i centri di evasione ordini online, evitano la zonizzazione delle celle frigorifere e riducono il deterioramento durante la consegna dell'ultimo miglio. [2] Tetra Pak, “Comunicato stampa sull'impianto pilota di Lund”, TETRAPAK.COM Il canale, pertanto, privilegia le chiusure a scatto e a vite che consentono l'utilizzo con una sola mano, con una crescita prevista dei tappi a scatto del 4.96% entro il 2031. Nel 2025, l'e-commerce ha spinto Elopak al suo margine trimestrale più alto, portando l'azienda a dare il via libera a una terza linea da 30 milioni di dollari in Arkansas. Poiché la spesa alimentare online si avvicina al 40% del commercio al dettaglio globale entro il 2026, il mercato dei cartoni per imballaggi liquidi ottiene un supporto strutturale dall'automazione del magazzino che valorizza l'inventario a temperatura ambiente.
Finanziamenti ESG-linked a favore dei pacchetti a base di fibre
Le obbligazioni verdi e i prestiti legati alla sostenibilità ora ancorano gli spread dei tassi di interesse alle soglie di materiali rinnovabili, penalizzando di fatto i laminati ad alta densità polimerica. Nel 2024, la Banca Europea per gli Investimenti ha investito 20 milioni di euro in PulPac, azienda pioniera nella produzione di fibre stampate a secco, confermando l'interesse degli investitori per le architetture monomateriale. I proprietari di marchi sbloccano capitali più economici quando i substrati soddisfano i criteri di riciclabilità delle Linee Guida per la Finanza in Economia Circolare 2025 dell'International Finance Corporation. Di conseguenza, il mercato dei cartoni per l'imballaggio di liquidi sta accelerando gli aggiornamenti verso strutture a predominanza di fibre che soddisfano le definizioni tassonomiche ed estendono i fossati competitivi.
Le riformulazioni indotte dalla tassa sullo zucchero aumentano l'adozione dei cartoni per succhi di frutta
I regimi di accise che scaglionano le imposte in base al contenuto di zucchero spingono i produttori di bevande verso confezioni da 180 millilitri con porzioni controllate, incrementando la domanda di cartoni di piccolo formato. L'azienda saudita Almarai, che detiene il 50% del volume di succhi freschi del regno, ha lanciato un cartone da 180 millilitri nel 2024 per mitigare le nuove tasse sullo zucchero. I dati dell'Organizzazione Mondiale della Sanità mostrano un onere fiscale medio del 17.8%, rafforzando la motivazione economica a favore della riformulazione. Queste pressioni fiscali si traducono in tangibili vantaggi per il mercato dei cartoni per il confezionamento di liquidi in Medio Oriente e America Latina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alleggerimento delle bottiglie in PET per ridurre il divario di carbonio | -0.6% | Globale, più pronunciato in Nord America e in Europa | Medio termine (2-4 anni) |
| Deficit infrastrutturali di riciclaggio asettico | -0.5% | Globale, acuto in Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| I prezzi volatili del cartone liquido sono legati alla carenza di cellulosa | -0.4% | Globale, fornitura concentrata negli stabilimenti nordici e nordamericani | A breve termine (≤ 2 anni) |
| Aumento dei costi di etichettatura e conformità al contatto con gli alimenti con normative globali più severe | -0.3% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alleggerimento delle bottiglie in PET per ridurre il divario di carbonio
I fornitori di polietilene tereftalato hanno ridotto il peso dei contenitori e aumentato il contenuto di resina riciclata, diminuendo le emissioni per bottiglia fino al 12% e avvicinandosi alla parità del ciclo di vita con i cartoni a base di fibre. [3] The Coca-Cola Company, “Sustainability Report 2025,” COCA-COLACOMPANY.COM Tecnologie come le bottiglie KHS Loop LITE offrono una riduzione dell'impronta del 60% rispetto alla resina vergine, spingendo i rivenditori in Germania e Scandinavia, dove i tassi di raccolta superano il 90%, a rivalutare i mix di formati. A meno che i produttori di cartoni non accelerino l'eliminazione degli strati di polimero, l'industria dei cartoni per imballaggi liquidi rischia di perdere la differenziazione in termini di sostenibilità nelle applicazioni monodose.
Deficit infrastrutturali di riciclaggio asettico
I laminati multistrato dei cartoni rappresentano una sfida per gli impianti di recupero comunali, come dimostra un tasso di riciclo globale del 28%, nonostante 42 milioni di euro di potenziamenti della raccolta finanziati dai fornitori. L'Alliance for Beverage Cartons and the Environment punta a una raccolta del 90% entro il 2030, ma per raggiungere tale obiettivo sono necessari 1.5 miliardi di euro di miglioramenti nella selezione in Europa. Le persistenti lacune infrastrutturali espongono il mercato dei cartoni per il confezionamento di liquidi a rischi reputazionali e potrebbero aumentare i costi di conformità previsti dall'obbligo di riciclabilità europeo entro il 2030.
Analisi del segmento
Per tipo di liquido: le alternative vegetali prendono piede
Nel 2025, il latte a base di latte vaccino rappresentava il 38.91% della quota di mercato dei contenitori in cartone per liquidi, riflettendo le consolidate reti di caseifici ad altissima temperatura in Cina, India e Stati del Golfo. Si prevede che il latte vegetale crescerà a un CAGR del 5.39% fino al 2031, ampliando la sua impronta di fatturato, poiché l'intolleranza al lattosio, la comunicazione ambientale e la diversificazione proteica stanno rimodellando i panieri delle famiglie. I leader di categoria evidenziano la funzionalità del cartone, i laminati che bloccano la luce e l'ossigeno per la protezione del sapore, mentre gli incentivi normativi, come le dichiarazioni "clean-label", stimolano la migrazione dal polietilene tereftalato a confezioni a predominanza di fibre. Gli operatori di mercato sfruttano anche basi prive di allergeni, come l'ingrediente proteico di girasole lanciato nel 2025, creando nuove ricette adatte al cartone che aggirano le preoccupazioni relative a soia e frutta a guscio.
Succhi a lunga conservazione, bevande funzionali e alimenti liquidi costituiscono collettivamente il resto dei volumi, ognuno dei quali sfrutta la distribuzione a temperatura ambiente per ridurre al minimo i costi della catena del freddo. Le misure fiscali sullo zucchero in Medio Oriente e America Latina accelerano il lancio di confezioni di succhi da 180 millilitri che rimangono al di sotto delle soglie di zucchero per porzione, mentre le bevande funzionali adottano cartoni ad alta barriera per preservare gli ingredienti bioattivi durante l'evasione degli ordini online. Salse e piatti pronti migrano verso cartoni sterilizzabili, sostituendo vetro e metallo con formati più leggeri e impilabili che prolungano la durata di conservazione a due anni. Il mix di prodotti liquidi, quindi, bilancia i volumi tradizionali dei prodotti lattiero-caseari con una crescita a due cifre nelle applicazioni a base vegetale, funzionali e culinarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di imballaggio: i design sterilizzabili sfidano il predominio asettico
Le soluzioni asettiche hanno contribuito in modo significativo al mercato dei cartoni per il confezionamento di liquidi nel 2025, rappresentando il 68.22% del volume di latte, bevande vegetali e succhi a temperatura ambiente. Rimangono la soluzione standard quando la velocità di linea supera le 24,000 confezioni all'ora e le formulazioni a bassa acidità richiedono riempimenti sterili. I cartoni sterilizzabili, tuttavia, stanno registrando un'espansione a un CAGR del 4.73%, trainata da zuppe dense, sughi per la pasta e piatti pronti che richiedono la sterilizzazione delle particelle all'interno della confezione. Le recenti innovazioni in termini di barriera consentono ora ai laminati sterilizzabili di adattarsi ai tassi di trasmissione dell'ossigeno asettico, riducendo la contaminazione del sapore e ampliando la gamma di prodotti.
I proprietari dei marchi evidenziano i risparmi logistici, con lattine che raggiungono una riduzione di peso fino al 30% e un ingombro rettangolare che ottimizza lo spazio sugli scaffali. Le varianti con coperchio a tetto spiovente, ancora fondamentali per i latticini freschi e i succhi refrigerati in Nord America e Nord Europa, perdono terreno, poiché i rivenditori danno priorità ai prodotti a lunga conservazione per la gestione degli ordini e-commerce. La convergenza nella scienza dei materiali significa che le barriere a base di cellulosa sviluppate per le linee asettiche possono essere adattate anche ai formati per autoclavi, consentendo ai fornitori di ammortizzare la ricerca e sviluppo in entrambi i segmenti, ridurre i tempi di commercializzazione per le costruzioni a basso contenuto di polimeri e cogliere le opportunità nel mercato degli imballaggi per liquidi.
Formato di apertura: la convenienza Flip-Top guida i turni di condivisione
I tappi a vite hanno dominato il 67.54% delle confezioni del 2025, supportati da strumenti consolidati e abitudini di consumo radicate. Le chiusure flip-top stanno crescendo più rapidamente, con un CAGR previsto del 4.96% fino al 2031, poiché i rivenditori di generi alimentari online e i canali on-the-go richiedono l'utilizzo con una sola mano e la richiudibilità. I prototipi di tappi in carta, sperimentati in Spagna nel 2025, aumentano il contenuto di materie prime rinnovabili all'87%, aiutando i riempitori a evitare le commissioni di eco-modulazione legate alla massa del polimero. I latti vegetali di piccolo formato e le bevande funzionali presentano i flip-top per sorseggiare senza rovesciare, con DomeMini di SIG che riempie confezioni da 180 a 350 millilitri a 12,000 unità all'ora.
I design con foro per cannuccia persistono nelle confezioni di succhi di frutta per bambini, dove la garanzia di manomissione e il controllo delle porzioni superano le esigenze di richiusura, mentre le linguette a strappo mantengono la loro rilevanza nel servizio di latte per comunità grazie al basso numero di componenti e alla rapida apertura. La scelta della chiusura è sempre più una leva di branding, con coperchi con codice QR che consentono la tracciabilità e i programmi di fidelizzazione. I fornitori che sincronizzano l'innovazione dei tappi con le transizioni tra materiali del corpo del cartone ottengono un valore incrementale e aumentano i costi di sostituzione per i riempitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione del volume del cartone: le confezioni inferiori a 250 millilitri guidano la crescita guidata dalle normative
I formati superiori a 1,000 millilitri hanno catturato il 42.83% delle spedizioni del 2025, soddisfacendo le esigenze di nuclei familiari composti da più persone e di rifornimenti di grandi dispense in Asia-Pacifico e Medio Oriente. Tuttavia, si prevede che i cartoni inferiori a 250 millilitri cresceranno a un CAGR del 4.92% fino al 2031, con la proliferazione dei regimi fiscali sullo zucchero, l'adozione della distribuzione automatica e gli ordini di e-commerce monodose. I marchi utilizzano confezioni da 180 millilitri di succhi e shot funzionali per rimanere al di sotto delle soglie di accisa per contenitore, mentre le famiglie più piccole nei mercati urbani tendono a preferire offerte a porzioni controllate che riducono gli sprechi alimentari.
La fascia da 250-500 millilitri comprende bevande per pendolari e caffè pronti da bere, bilanciando l'economicità del prezzo al litro con la praticità del consumo in movimento. Nel frattempo, il segmento da 501-1,000 millilitri consolida il consumo settimanale di latticini, ma subisce una pressione crescente sulle quote di mercato da parte delle linee di prodotti vegetali ad alto contenuto proteico lanciate nel formato da 750 millilitri. Gli aggiornamenti delle attrezzature che consentono rapidi cambi di formato, con una tolleranza di taglio del cartone fino a 0.5 millimetri, consentono agli operatori di passare da confezioni famiglia a mini adatte alla distribuzione automatica sulla stessa linea, massimizzando l'utilizzo delle risorse in base alla frammentazione della domanda.
Analisi geografica
Mercato degli imballaggi liquidi in cartone nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 37.62% del fatturato del 2025, la quota regionale più ampia del mercato dei cartoni per il confezionamento di liquidi, grazie alle reti di latticini ad altissima temperatura in Cina e India che si affidano alla distribuzione a temperatura ambiente. I riempitori nazionali riducono i dazi sulle importazioni gestendo stabilimenti locali come lo stabilimento di Ahmedabad del Gruppo SIG, che produce 4 miliardi di confezioni all'anno. L'aumento del reddito familiare nelle città cinesi di terzo livello mantiene la domanda di latte in costante crescita, mentre il programma governativo indiano per i pasti scolastici garantisce volumi di cartone per il latte asettico. Il Giappone completa la forza regionale con l'espansione della capacità di produzione di cartone per liquidi da parte di Nippon Paper Industries per alimentare i lanci di prodotti vegetali premium. Questa domanda strutturale garantisce che l'area Asia-Pacifico rimanga il fulcro della crescita del mercato dei cartoni per il confezionamento di liquidi fino al 2031.
Mercato europeo e nordamericano degli imballaggi in cartone per liquidi
Europa e Nord America sono mature, ma tutt'altro che stagnanti. Entrambe le regioni si stanno orientando verso latte vegetale, bevande funzionali e riprogettazioni di confezioni dettate da normative che aumentino le percentuali di contenuto riciclato. Il Regolamento sugli imballaggi e sui rifiuti di imballaggio, in vigore da febbraio 2025, spinge gli operatori del settore ad adottare cartoni monomateriale che si qualificano come riciclabili, sbloccando così gli sconti sulla tariffa di eco-modulazione. Anche l'e-commerce di generi alimentari amplia il mercato target, poiché i magazzini privilegiano prodotti confezionati a temperatura ambiente che consentono di risparmiare energia. Di conseguenza, Europa e Nord America sostengono una crescita del valore a una cifra media, nonostante il consumo pro capite si sia stabilizzato.
Mercato degli imballaggi liquidi in cartone in Medio Oriente e Asia-Pacifico
Il Medio Oriente detiene il CAGR regionale più rapido previsto, pari al 5.11%, grazie alla riformulazione dei succhi di frutta indotta dalle imposte sullo zucchero e alla crescente penetrazione dei prodotti lattiero-caseari trattati ad altissima temperatura. Il lancio di una confezione di succo da 180 millilitri da parte di Almarai illustra come il controllo delle porzioni eluda le imposte sullo zucchero per porzione e stimoli l'adozione dei piccoli formati. I rivenditori del Consiglio di Cooperazione del Golfo promuovono ora programmi di deposito-restituzione che aumentano i tassi di recupero dei cartoni, aiutando la regione ad allinearsi agli obiettivi europei di riciclabilità. L'Africa subsahariana è in ritardo nelle infrastrutture, ma beneficia di programmi di aiuti bilaterali che finanziano la distribuzione di latte nelle scuole in formati asettici. Nel complesso, questi fattori di domanda eterogenei posizionano il Medio Oriente e l'Africa come la regione in più rapida crescita, mentre l'Asia-Pacifico mantiene la leadership in termini di volume nel mercato dei cartoni per il confezionamento di liquidi.

Panorama competitivo
Il mercato dei cartoni per il confezionamento di liquidi è moderatamente concentrato; Tetra Pak, SIG Group ed Elopak controllano insieme circa il 70-75% dei volumi globali, ma ciascuna di esse si trova ad affrontare rivali locali che si insinuano in nicchie sensibili al prezzo. L'impianto pilota di Tetra Pak a Lund, del valore di 60 milioni di euro, avvicina le barriere basate sulla carta alla commercializzazione e rafforza il suo vantaggio in termini di materiali proprietari. SIG Group risponde con i cartoni Terra Alu-free che raggiungono già l'81% di contenuto di carta e puntano al 90% entro il 2030, proponendo una riduzione del 61% di anidride carbonica equivalente ai proprietari di marchi con obiettivi climatici basati sulla scienza. Elopak sfrutta il lancio del suo D-Pak, che aggiunge polietilene post-consumo e bio-circolare, per corteggiare i rivenditori che cercano la convalida delle materie prime circolari.
I produttori regionali costruiscono quote di mercato grazie ai costi e alla prossimità. Greatview serve i riempitori cinesi che desiderano un doppio approvvigionamento, mentre Graphic Packaging International si rivolge a cartiere statunitensi per rifornire caseifici di fascia media che richiedono cartone certificato dal Forest Stewardship Council. Nippon Paper si estende a valle, con impianti di riempimento gable-top, per garantire la capacità di trascinamento del substrato, e la cessione della divisione Beverage Merchandising di Pactiv Evergreen, prevista per il 2024, ha liberato capitale per la ricerca e sviluppo sulle barriere in fibra. Queste iniziative dimostrano come l'integrazione verticale e la riduzione del portafoglio prodotti rafforzino il posizionamento competitivo.
L'adozione della tecnologia è la leva decisiva. I fornitori che riadattano le linee asettiche tradizionali con barriere in cellulosa aiutano i riempitori a evitare investimenti greenfield e a garantire contratti pluriennali. Tappi flip-top in carta, sistemi robotizzati di smistamento degli astucci e soluzioni di etichettatura con filigrana digitale differenziano ulteriormente le offerte, convertendo la conformità alla sostenibilità in un premio di fatturato per confezione. Start-up come PulPac, che ha ottenuto finanziamenti dalla Banca Europea per gli Investimenti per industrializzare corpi in fibra stampati a secco, rappresentano una minaccia dirompente a lungo termine eliminando i laminati multistrato. Dato che i primi cinque operatori si avvicinano ancora all'80% della quota di mercato complessiva, la pressione competitiva si concentra su chi riuscirà per primo a scalare i design monomateriale di nuova generazione, una gara che definirà la gerarchia dei margini fino al 2031.
Leader del settore dei cartoni per imballaggio di liquidi
Tetra Pak International SA
Gruppo SIG AG
Elopak ASA
Imballaggi asettici Greatview Co. Ltd.
Nippon Paper Industries Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Tetra Pak inaugura un impianto pilota da 60 milioni di euro a Lund, in Svezia, per produrre barriere a base di carta con un contenuto di carta dell'80% e una riduzione dell'impronta di carbonio del 43% rispetto ai laminati tradizionali.
- Febbraio 2026: Elopak ha annunciato un fatturato per l'anno fiscale 2025 pari a 1.2 miliardi di euro, con una crescita organica del 5.9%, attribuendo i guadagni ai volumi dell'e-commerce nordamericano e alla domanda di sostenibilità europea.
- Febbraio 2026: Tetra Pak estende la sua barriera a base di carta alle linee asettiche A3/Speed in Asia, con Maeil Dairies come primo utilizzatore commerciale per il latte di soia.
- Ottobre 2025: Elopak ha registrato un fatturato di 289.7 milioni di euro nel terzo trimestre del 2025 e ha approvato una terza linea di produzione da 30 milioni di dollari presso il suo stabilimento di Little Rock, Arkansas.


Ambito del rapporto sul mercato globale dei cartoni per imballaggio di liquidi
Il rapporto sul mercato dei cartoni per imballaggio di liquidi è segmentato per tipo di liquido (latte a base di latte, latte a base vegetale, succhi, bevande energetiche e funzionali, salse e alimenti liquidi, altri tipi di liquidi), tipo di imballaggio (cartoni asettici, cartoni con tappo a falde, cartoni sterilizzabili), formato di apertura (tappo a vite, foro per cannuccia, linguetta, tappo a scatto), volume del cartone (meno di 250 ml, 250-500 ml, 501-1,000 ml, oltre 1,000 ml) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Latte a base di latticini |
| Latte vegetale |
| Succhi di frutta |
| Bevande energetiche e funzionali |
| Salse e alimenti liquidi |
| Altri tipi di liquidi |
| Cartoni asettici |
| Scatole a capanna |
| Cartoni sterilizzabili |
| Tappo a vite |
| Buco di paglia |
| Tirare la linguetta |
| Capovolgi |
| Meno di 250 ml |
| 250-500 ml |
| 501-1,000 ml |
| Superiore a 1,000 ml |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di liquido | Latte a base di latticini | ||
| Latte vegetale | |||
| Succhi di frutta | |||
| Bevande energetiche e funzionali | |||
| Salse e alimenti liquidi | |||
| Altri tipi di liquidi | |||
| Per tipo di imballo | Cartoni asettici | ||
| Scatole a capanna | |||
| Cartoni sterilizzabili | |||
| Per formato di apertura | Tappo a vite | ||
| Buco di paglia | |||
| Tirare la linguetta | |||
| Capovolgi | |||
| Per dimensione del volume del cartone | Meno di 250 ml | ||
| 250-500 ml | |||
| 501-1,000 ml | |||
| Superiore a 1,000 ml | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per i cartoni per il confezionamento di liquidi tra il 2026 e il 2031?
Si prevede che il mercato dei cartoni per il confezionamento di liquidi crescerà a un CAGR del 4.16% nel periodo 2026-2031.
Quale regione offre le più rapide opportunità di crescita?
Si prevede che il Medio Oriente registrerà il CAGR più elevato, pari al 5.11%, entro il 2031, trainato dalle riformulazioni dei succhi di frutta indotte dalle tasse sullo zucchero.
Quale percentuale del volume del 2025 rappresentavano i cartoni asettici?
I modelli asettici hanno dominato la scena con il 68.22% del volume globale nel 2025.
Quale quota di fatturato ha detenuto la regione Asia-Pacifico nel 2025?
Nel 2025, la regione Asia-Pacifico ha generato il 37.62% del fatturato mondiale.
Quale formato di apertura sta guadagnando terreno nell'e-commerce?
Le chiusure flip-top rappresentano il tipo di apertura in più rapida crescita, con un CAGR previsto del 4.96% fino al 2031.
Perché i latti vegetali sono importanti per la domanda futura?
Si prevede che le bevande a base vegetale cresceranno a un CAGR del 5.39%, superando i prodotti lattiero-caseari e ampliando l'uso del cartone nei segmenti premium incentrati sulla sostenibilità.
Pagina aggiornata l'ultima volta il:



