

Dimensioni e quota del mercato dei detersivi liquidi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 70.01 miliardo di dollari |
| Dimensione del mercato (2031) | 85.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
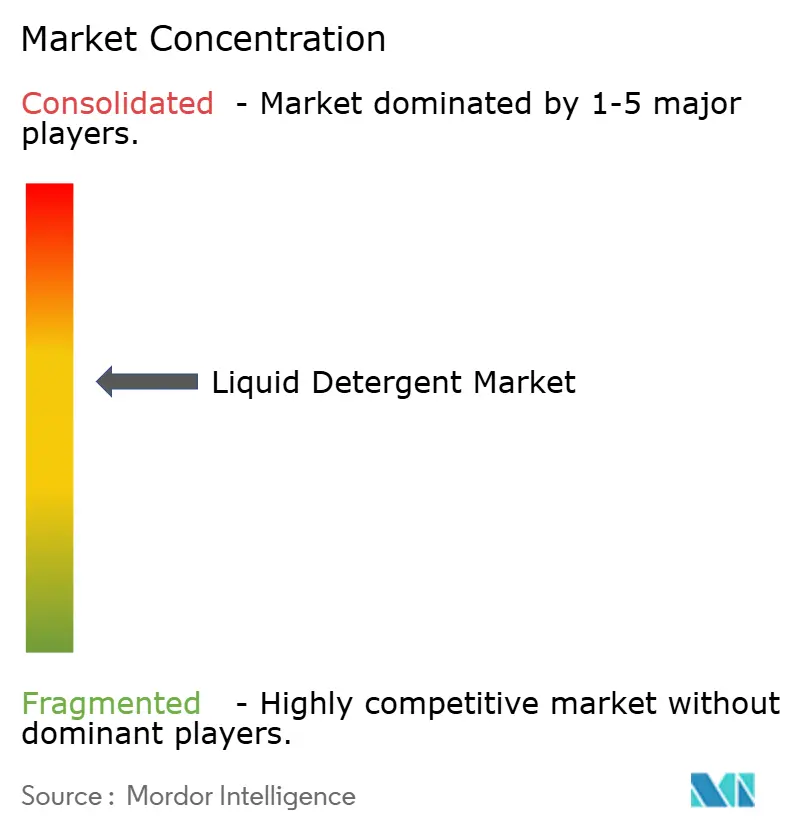
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei detersivi liquidi di Mordor Intelligence
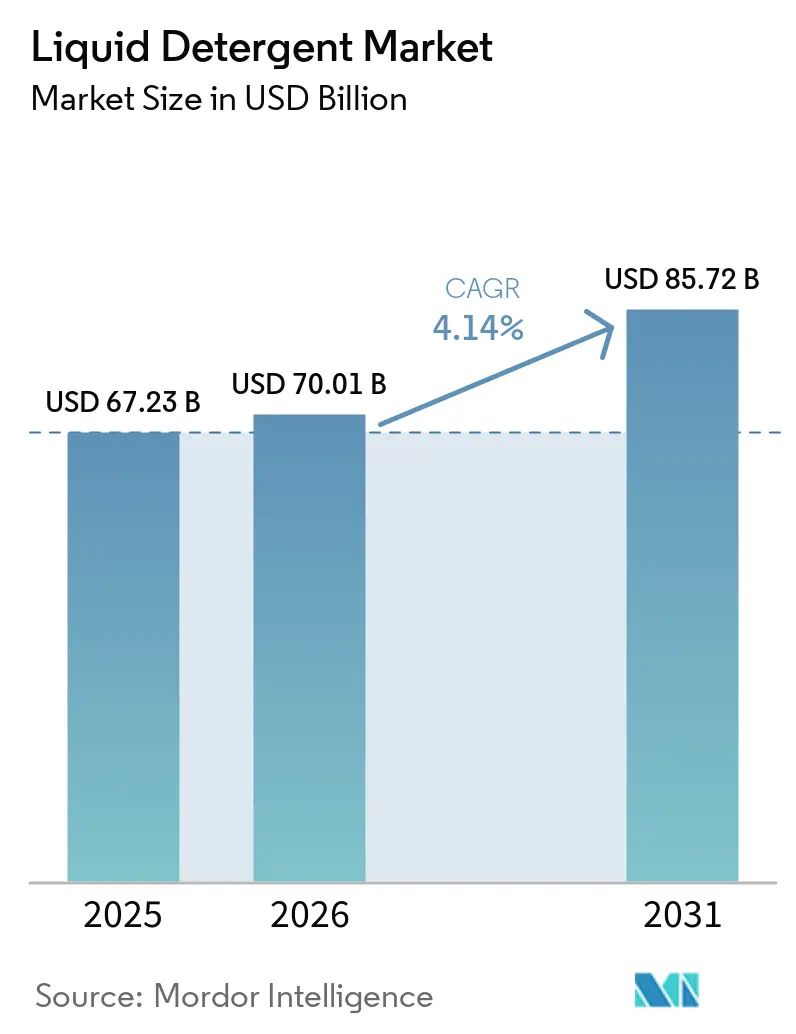
Il mercato dei detersivi liquidi aveva un valore di 67.23 miliardi di dollari nel 2025 e si prevede che crescerà da 70.01 miliardi di dollari nel 2026 a 85.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.14% durante il periodo di previsione (2026-2031). Questa traiettoria di crescita riflette l'adattamento del settore alle mutevoli preferenze dei consumatori in termini di praticità, sostenibilità e prestazioni di pulizia superiori, sia in ambito domestico che commerciale. I produttori stanno rispondendo con formati concentrati che riducono i costi per lavaggio, confezioni di ricarica che riducono l'impatto ambientale della plastica e tensioattivi di origine vegetale che soddisfano le sempre più stringenti normative ecologiche. La pressione competitiva rimane intensa, con le multinazionali che proteggono lo spazio sugli scaffali e i concorrenti di nicchia che si affermano con canali di vendita diretta al consumatore, bypassando i rivenditori tradizionali. Le pressioni normative si stanno intensificando nei principali mercati, con l'UE che ha rivisto il Regolamento sui detersivi (CE n. 648/2004) per allinearlo al Green Deal europeo, ponendo l'accento sulla biodegradabilità e sui requisiti di etichettatura digitale. L'adozione da parte della California di regolamenti riguardanti gli etossilati di nonilfenolo nei detersivi per bucato, in vigore da ottobre 2024, segnala requisiti di conformità ambientale più ampi.
Punti chiave del rapporto
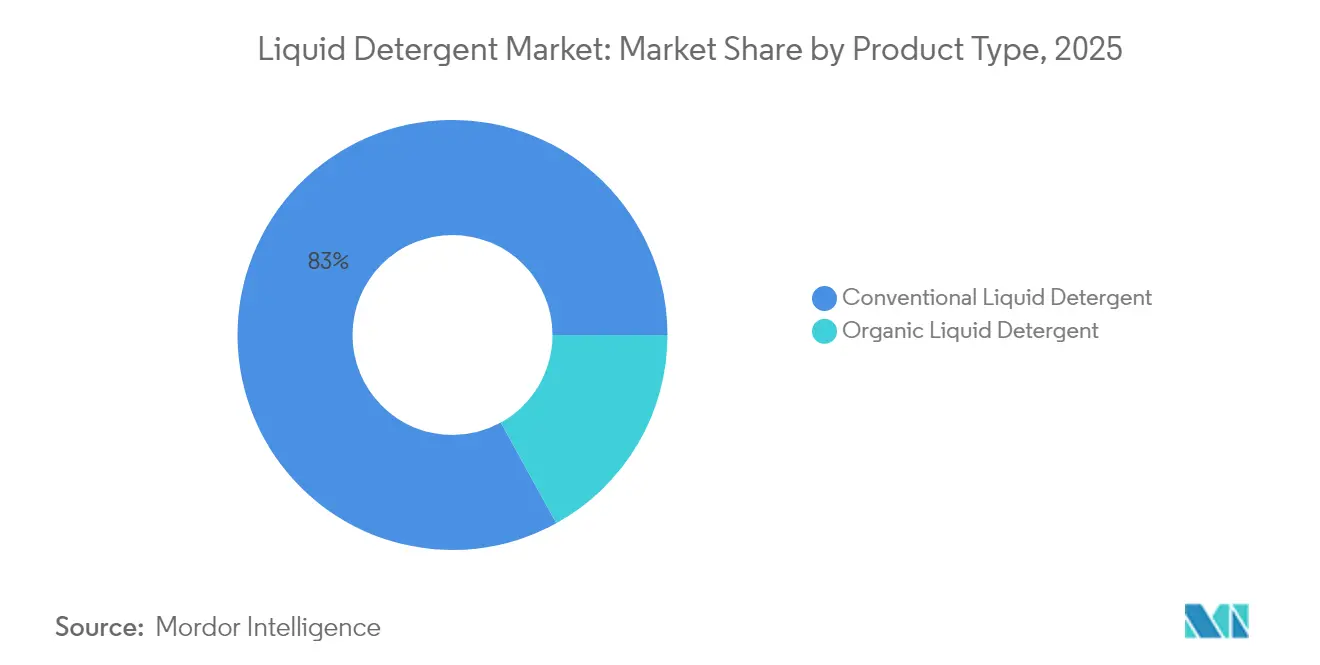
- In base alla tipologia di prodotto, i liquidi convenzionali hanno dominato il mercato dei detersivi liquidi con l'83.02% nel 2025, mentre le varianti biologiche sono sulla buona strada per un CAGR del 4.39% entro il 2031.
- Per applicazione, nel 64.01 il settore del bucato rappresentava il 2025% del mercato dei detersivi liquidi, mentre si prevede che il lavaggio delle stoviglie aumenterà del 4.73% tra il 2026 e il 2031.
- In base all'utente finale, nel 93.42 gli adulti rappresentavano il 2025% della quota di mercato dei detersivi liquidi, ma il segmento per bambini crescerà a un CAGR del 5.05% entro il 2031.
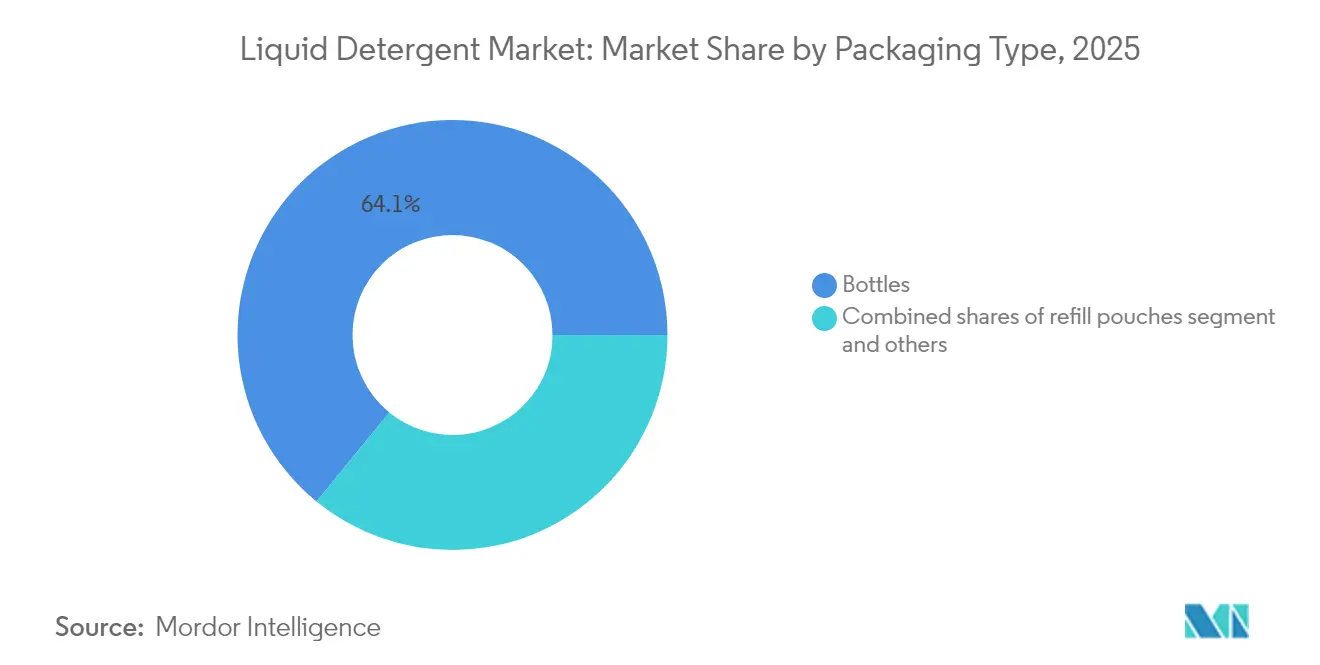
- In termini di imballaggio, nel 64.10 le bottiglie tradizionali hanno rappresentato il 2025% del mercato dei detersivi liquidi, mentre le bustine di ricarica stanno registrando un CAGR del 5.45%.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato un fatturato del 42.05% nel 2025, ma i negozi online sono quelli che stanno crescendo più rapidamente, con un CAGR del 5.62%.
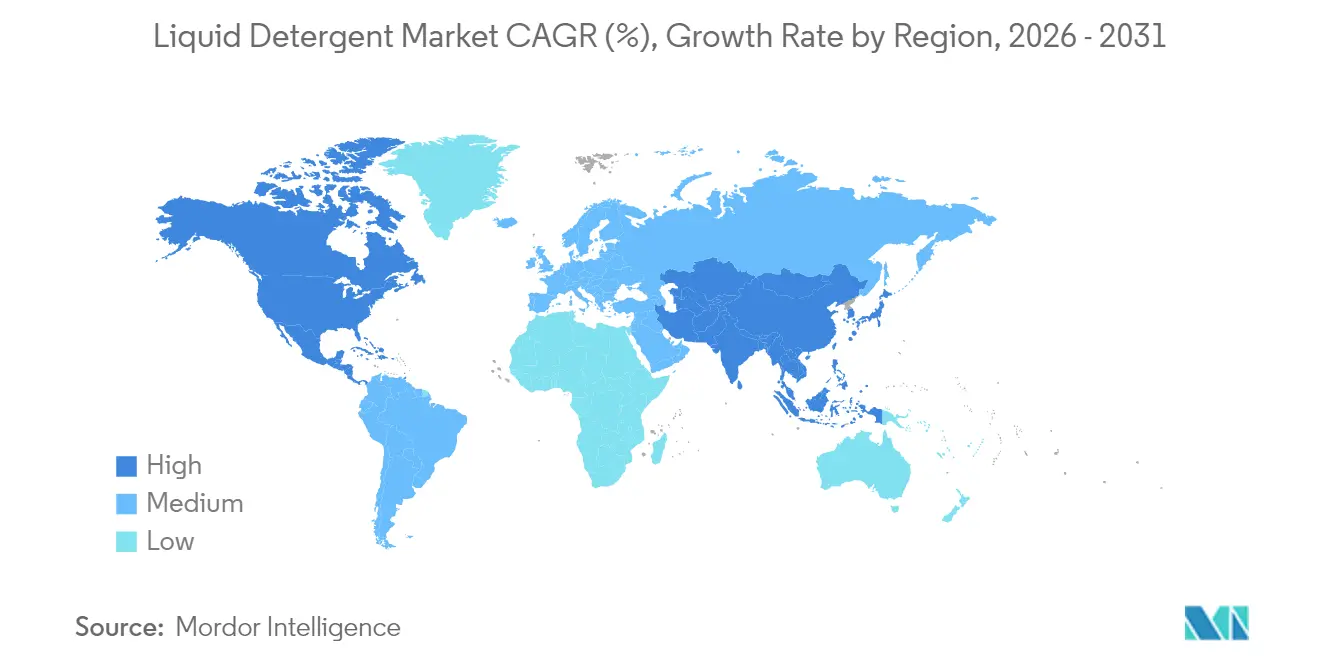
- In termini geografici, il Nord America ha registrato il 31.18% dei ricavi nel 2025, mentre l'area Asia-Pacifico è quella che registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.21%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei detersivi liquidi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la consapevolezza dell'igiene e della pulizia | + 0.8% | Globale, con un impatto più forte in Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Innovazione nelle formulazioni e negli imballaggi ecocompatibili | + 0.9% | Leader nel Nord America e nell'Unione Europea, in espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nei prodotti per il bucato | + 1.2% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| La crescita dell'e-commerce stimola la crescita | + 0.7% | Unione Europea e nucleo nordamericano, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Prestazioni di pulizia superiori e rimozione delle macchie | + 0.6% | Global | A breve termine (≤ 2 anni) |
| Influenza e approvazioni sui social media | + 0.4% | Globale, più forte nei mercati urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente consapevolezza dell’igiene e della pulizia guida il mercato
I cambiamenti nel comportamento dei consumatori, guidati dalle preoccupazioni globali per la salute, hanno influenzato significativamente i modelli di domanda di prodotti per la pulizia, con i detersivi liquidi che hanno guadagnato terreno grazie ai loro presunti benefici igienici superiori rispetto alle alternative in polvere. Secondo l'American Cleaning Institute, oltre 22 aziende associate stanno attivamente perseguendo emissioni nette zero entro il 2050, mantenendo al contempo elevati standard di prestazioni dei prodotti [1] Fonte: American Cleaning Institute, “Cleaning Product Industry Update 2024,” cleaninginstitute.org . Questa duplice enfasi su igiene e sostenibilità presenta opportunità di crescita, in particolare nei mercati emergenti dove l'aumento del reddito disponibile si allinea con una maggiore consapevolezza dell'igiene. I dati dell'indagine sulla spesa per consumi delle famiglie in India mostrano che la MPCE rurale è salita a INR 4,122 e la MPCE urbana a INR 6,996 nel 2023-24, riflettendo tassi di crescita rispettivamente del 9% e dell'8% [2] Fonte: Ministero delle statistiche e dell'attuazione dei programmi, “Household Consumption Expenditure Survey 2023-24,” mospi.gov.in . La crescente consapevolezza in materia di igiene e l'aumento del potere d'acquisto pongono i detersivi liquidi in una posizione favorevole per una crescita sostenuta nei mercati sensibili ai prezzi. Le aziende che sfruttano questa tendenza attraverso strategie di marketing mirate e innovazione di prodotto stanno ottenendo notevoli aumenti di quota di mercato, mentre quelle che si attengono a strategie tradizionali subiscono pressioni sui margini.
L'innovazione nelle formulazioni e negli imballaggi ecocompatibili sostiene il mercato
L'innovazione sostenibile si è evoluta oltre il posizionamento di marketing per diventare un elemento di differenziazione competitiva fondamentale, con i produttori che investono massicciamente in tensioattivi biodegradabili e soluzioni di imballaggio riciclabili. Lo sviluppo congiunto di una tecnologia di riciclo proprietaria, sviluppata da Dow e Procter & Gamble per gli imballaggi in plastica difficili da riciclare, dimostra l'impegno del settore verso i principi dell'economia circolare, con la tecnologia mirata a fornire polimeri riciclati post-consumo di alta qualità con emissioni di gas serra inferiori rispetto alle alternative a base fossile. La revisione del regolamento UE sui detergenti introduce passaporti di prodotto per la tracciabilità e requisiti di etichettatura digitale, costringendo i produttori a investire in sistemi di trasparenza e verifica della sostenibilità. Questo cambiamento normativo crea barriere per gli operatori più piccoli, premiando al contempo le aziende consolidate con solide capacità di ricerca e sviluppo. Il ciclo dell'innovazione sta accelerando, con aziende come Unilever che lanciano prodotti specializzati come Comfort Botanicals ed Elixir per soddisfare le preferenze in continua evoluzione dei consumatori per fragranze sofisticate e formulazioni sostenibili.
I progressi tecnologici nei prodotti per il bucato accelerano la crescita
La tecnologia di lavaggio ad acqua fredda sta trasformando il mercato dei detersivi liquidi. Procter & Gamble e Unilever, guidate dai loro obiettivi di sostenibilità, stanno investendo ingenti risorse in ricerca e sviluppo in tecnologie a base di tensioattivi ed enzimi per garantire una pulizia efficace a temperature più basse. La Convention 2024 dell'American Cleaning Institute ha sottolineato il ruolo dell'intelligenza artificiale nello sviluppo dei prodotti, evidenziando cicli di innovazione più brevi. Questi progressi rafforzano la posizione competitiva delle aziende con capacità di ricerca e sviluppo avanzate, sfidando al contempo i metodi di formulazione tradizionali. Le domande di brevetto relative a granulati a base di enzimi e innovazioni nei tensioattivi evidenziano il continuo progresso tecnologico, con le aziende che si concentrano su una maggiore stabilità e prestazioni. La partnership tra Unilever e Samsung per esplorare il futuro del bucato suggerisce che l'integrazione tecnologica si estenderà oltre la formulazione per includere la connettività degli elettrodomestici intelligenti e le soluzioni di lavaggio abilitate dall'IoT. Gli standard federali per il risparmio energetico per le lavatrici domestiche, in vigore da marzo 2028, stimoleranno la domanda di detersivi concentrati che funzionino efficacemente in macchine a basso consumo energetico.
Influenza e approvazioni sui social media
L'influenza e le sponsorizzazioni sui social media guidano significativamente il mercato dei detersivi liquidi, plasmando le preferenze dei consumatori e aumentando la visibilità del marchio negli Stati Uniti e in Europa. Influencer su piattaforme come Instagram, TikTok e YouTube presentano detersivi liquidi ecologici, visivamente accattivanti o ad alte prestazioni, sfruttando packaging estetici e promesse di sostenibilità per attrarre i Millennial e la Generazione Z attenti all'ambiente. Le sponsorizzazioni di celebrità e le campagne guidate dagli influencer, come quelle che promuovono le formulazioni naturali di Seventh Generation o Method, amplificano la fiducia e la desiderabilità, incoraggiando gli acquisti attraverso contenuti pertinenti come trucchi per la pulizia o recensioni di prodotti. Queste campagne digitali, spesso caratterizzate da hashtag come #CleanGreen o #EcoLaundry, creano tendenze virali, stimolando la domanda di detersivi liquidi premium e di nicchia nonostante i costi più elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità dei servizi di lavanderia su richiesta | -0.4% | Mercati urbani sviluppati | Medio termine (2-4 anni) |
| Le pressioni ambientali e normative ostacolano il mercato | -0.3% | Asia-Pacifico, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Gli elevati costi di produzione ostacolano il mercato | -0.4% | Asia-Pacifico, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| La presenza di prodotti contraffatti ostacola la crescita | -0.3% | Asia-Pacifico, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità dei servizi di lavanderia su richiesta
La proliferazione di servizi di lavanderia on-demand nei mercati urbani rappresenta un cambiamento strutturale che potrebbe ridurre il consumo di detersivi per uso domestico, in particolare tra i giovani che privilegiano la praticità rispetto al costo. Questa tendenza è più pronunciata nelle aree metropolitane di Nord America, Europa e Asia-Pacifico, dove stili di vita frenetici e livelli di reddito disponibile favoriscono soluzioni di lavanderia basate sui servizi. L'impatto varia significativamente a seconda del segmento demografico, con i consumatori della generazione Millennial e della Generazione Z che mostrano tassi di adozione più elevati per i servizi di lavanderia in outsourcing. Tuttavia, l'effetto di contenimento è parzialmente compensato dalla domanda commerciale da parte dei fornitori di servizi di lavanderia, che spesso utilizzano detersivi liquidi concentrati per l'efficienza operativa. Le implicazioni a lungo termine dipendono dalle dinamiche dei prezzi e dall'estensione della copertura del servizio ai mercati suburbani e rurali.
Disponibilità di prodotti contraffatti
I detersivi liquidi contraffatti rappresentano una sfida persistente per l'integrità del marchio e la sicurezza dei consumatori, in particolare nei mercati emergenti, dove la sensibilità al prezzo genera una domanda di alternative più economiche. Le misure rafforzate di contrasto al commercio illecito da parte del Dipartimento per la Sicurezza Interna degli Stati Uniti, tra cui un maggiore controllo delle spedizioni di piccoli pacchi e operazioni congiunte da parte della Dogana e della Protezione delle Frontiere, dimostrano la portata del problema della contraffazione in diverse categorie di prodotti. [3]Fonte: Dipartimento della Sicurezza Interna degli Stati Uniti, "Azioni di contrasto al commercio illecito", dhs.govL'indagine del Dipartimento del Commercio su alcuni esteri di fosfato alchilico provenienti dalla Cina, venduti a un prezzo inferiore al giusto, denota preoccupazioni più ampie circa pratiche commerciali sleali che incidono sui costi delle materie prime e sull'autenticità dei prodotti. Le piattaforme di commercio digitale hanno inavvertitamente facilitato la distribuzione di prodotti contraffatti, rendendo necessarie strategie di protezione del marchio e iniziative di educazione dei consumatori più efficaci.
Analisi del segmento
Per tipo di prodotto: dominanza convenzionale in mezzo all'accelerazione organica
I formati convenzionali hanno generato l'83.02% del fatturato nel 2025, mantenendo la leadership di prezzo grazie all'approvvigionamento su larga scala di tensioattivi anionici e profumi tradizionali. Tuttavia, con l'evoluzione del mercato, il predominio dei formati convenzionali è oggetto di analisi critica. La spinta verso la sostenibilità non è solo una tendenza; sta rimodellando il panorama del settore. Tuttavia, il CAGR del 4.39% del segmento dei detersivi liquidi biologici per il periodo 2026-2031 segnala un'accelerazione della migrazione dei consumatori verso alternative ecosostenibili, trainata dalle pressioni normative e dalla consapevolezza della sostenibilità. Questa crescita non è solo una statistica; è una testimonianza del cambiamento dei valori dei consumatori. Con l'aumento della consapevolezza delle problematiche ambientali, aumenta anche la domanda di prodotti più ecologici. Le private label collaborano con i fornitori di servizi di riempimento per lanciare piccole produzioni biologiche che testano la domanda senza ingenti spese in conto capitale. Queste mosse strategiche evidenziano l'agilità del settore nel rispondere ai segnali del mercato. La crescente presenza dei loghi USDA Bio-Preferred conferma che la certificazione è diventata un segnale di acquisto diffuso.
I team di ricerca e sviluppo dei portafogli convenzionali ora combinano solventi di origine biologica come il lattato di etile con i tradizionali builder per soddisfare i nuovi eco-score. Questo cambiamento sottolinea l'impegno del settore per la sostenibilità. Con l'inasprimento delle normative e il cambiamento delle preferenze dei consumatori, tali innovazioni diventano fondamentali. Questo approccio ibrido salvaguarda i volumi e al contempo i margini. È un equilibrio delicato, ma che potrebbe definire i leader di mercato. Il vantaggio competitivo deriva dagli operatori che condividono infrastrutture di massa in entrambi i sottosegmenti e spostano i lotti di produzione in base ai dati di sell-through settimanali. Tale agilità operativa non solo aumenta la redditività, ma posiziona anche le aziende come leader in un panorama competitivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Leadership nel settore della lavanderia con slancio nel lavaggio delle stoviglie
Nel 2025, le applicazioni per il bucato detengono una quota di mercato dominante del 64.01%, a testimonianza della consolidata presenza del segmento e della fiducia dei consumatori nei detersivi liquidi per la cura dei tessuti, in particolare nei detersivi liquidi per il bucato . Al contrario, il segmento dei detersivi per piatti sta registrando una crescita significativa, con un CAGR previsto del 4.73% dal 2026 al 2031. Questa tendenza al rialzo, trainata dall'innovazione di prodotto e da mirate strategie di marketing, evidenzia un cambiamento nelle preferenze dei consumatori. I detersivi liquidi stanno conquistando quote di mercato sempre maggiori a scapito dei tradizionali detersivi liquidi per piatti grazie alle loro superiori capacità sgrassanti e alle formulazioni concentrate che offrono un maggiore valore aggiunto.
Le strategie di diversificazione delle applicazioni consentono ai produttori di sfruttare opportunità di cross-selling, riducendo al contempo la dipendenza da categorie monouso che potrebbero trovarsi ad affrontare la saturazione del mercato. Analisi del comportamento dei consumatori rivelano una crescente domanda di prodotti per la pulizia multiuso che semplificano le faccende domestiche, posizionando i detersivi liquidi come scelta preferita grazie alla loro comprovata efficacia in diverse applicazioni. A supporto di questa tendenza, l'American Cleaning Institute sottolinea la versatilità dei prodotti nelle sue iniziative di sostenibilità, citando il loro ruolo nella riduzione degli sprechi di imballaggio e dell'impatto ambientale. Le aziende che si espandono oltre le tradizionali applicazioni di lavanderia non solo stanno guadagnando quote di mercato incrementali, ma stanno anche rafforzando le relazioni con i consumatori offrendo prodotti con una maggiore utilità.
Per utente finale: stabilità del segmento adulto con potenziale di crescita dei bambini
Gli adulti rappresentano il segmento di consumatori finali dominante, con una quota di mercato del 93.42% nel 2025, a sottolineare il loro ruolo cruciale nelle decisioni di acquisto e nella selezione dei prodotti per la pulizia della casa. Al contrario, il segmento per bambini, sebbene più piccolo, è destinato a crescere con un notevole CAGR del 5.05% dal 2026 al 2031. Questa crescita prevista evidenzia una crescente domanda di formulazioni specializzate che privilegiano sicurezza e delicatezza. Sottolinea inoltre la svolta strategica dei produttori verso innovazioni di prodotto specifiche per ogni fascia d'età, poiché i genitori diventano sempre più attenti a ridurre al minimo i rischi di esposizione alle sostanze chimiche.
In risposta a queste tendenze, lo sviluppo dei prodotti si sta orientando sempre più verso formulazioni ipoallergeniche e ingredienti più delicati. Questo cambiamento non solo risponde alle preoccupazioni dei genitori, ma garantisce anche che l'efficacia detergente rimanga inalterata. Il crescente segmento dei prodotti per bambini è un ulteriore indicatore del cambiamento demografico delle famiglie e di una maggiore propensione a investire in prodotti incentrati sui bambini. Le aziende che danno priorità a formulazioni sicure per i bambini e adottano strategie di marketing mirate possono guadagnare significativamente, non solo in termini di quote di mercato, ma anche nel coltivare una fedeltà duratura al marchio tra i consumatori incentrati sulle famiglie.
Per imballaggio: il predominio delle bottiglie sfidato dalle alternative sostenibili
Nel 2025, le bottiglie tradizionali detengono una quota di mercato del 64.10%, supportata da una forte familiarità da parte dei consumatori e da un efficace posizionamento espositivo nei punti vendita. Al contrario, si prevede che le buste di ricarica cresceranno a un CAGR del 5.45% dal 2026 al 2031, trainate da crescenti priorità in materia di sostenibilità e iniziative di efficienza dei costi. Questa transizione nel packaging riflette una maggiore consapevolezza ambientale tra i consumatori e obblighi normativi più severi volti a ridurre i rifiuti di plastica. Le buste di ricarica offrono notevoli vantaggi ambientali riducendo il consumo di materiali e migliorando l'efficienza dei trasporti, consentendo al contempo riduzioni dei costi che attraggono i consumatori attenti al prezzo.
Le innovazioni nella tecnologia del packaging stanno aprendo nuove opportunità di differenziazione competitiva. Le aziende stanno dando priorità agli investimenti in soluzioni di packaging intelligenti per migliorare l'esperienza utente e ridurre l'impatto ambientale. Inoltre, formati emergenti come le capsule concentrate e i sistemi di erogazione avanzati offrono opportunità di crescita per le aziende che puntano a offrire praticità e sostenibilità. Le dinamiche mutevoli del segmento del packaging favoriscono le aziende con capacità produttive adattabili, consentendo loro di rispondere all'evoluzione della domanda dei consumatori, mantenendo al contempo l'efficienza dei costi su diversi formati di packaging.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la resilienza del commercio al dettaglio tradizionale nel contesto della trasformazione digitale
Supermercati e ipermercati mantengono una quota di mercato del 42.05% nel 2025, sfruttando modelli di acquisto consolidati e ampie possibilità di esposizione dei prodotti che facilitano il confronto tra marchi e gli acquisti d'impulso. I negozi al dettaglio online mostrano il più forte slancio di crescita, con un CAGR del 5.62% per il periodo 2026-2031, accelerato dall'adozione dell'e-commerce e da strategie di vendita diretta al consumatore che aggirano i tradizionali ricarichi. I negozi di alimentari e di prossimità mantengono una presenza stabile sul mercato grazie ai vantaggi della posizione e alla disponibilità immediata per gli acquisti di emergenza.
L'evoluzione dei canali di distribuzione crea opportunità e sfide per i produttori, con i canali online che offrono relazioni dirette con i consumatori e approfondimenti sui dati, richiedendo al contempo nuove capacità nel marketing digitale e nell'evasione degli ordini. Altri canali di distribuzione, inclusi i negozi specializzati e la vendita diretta, offrono opportunità di nicchia per prodotti premium e specializzati che richiedono consulenza o dimostrazione da parte di esperti. Le aziende con strategie omnicanale che integrano la presenza tradizionale nel retail con le capacità digitali sono nella posizione migliore per conquistare quote di mercato in base alle preferenze dei consumatori in evoluzione, ottimizzando al contempo le strutture di costo attraverso la diversificazione dei canali.
Analisi geografica
Mercato dei detersivi liquidi in Nord America
Il Nord America è in testa con una quota del 31.18% nel 2025, grazie a programmi premium e fedeltà che orientano gli acquirenti verso i concentrati di marca. Gli sviluppi normativi, tra cui il divieto di nonilfenolo etossilato in California e gli standard federali di efficienza energetica per le lavatrici, stanno guidando la riformulazione dei prodotti e creando vantaggi competitivi per le aziende con capacità di ricerca e sviluppo avanzate. Le iniziative di sostenibilità dell'American Cleaning Institute, con 22 aziende associate che allineano le strategie climatiche alla sfida di 1.5°C, dimostrano l'impegno del settore verso la responsabilità ambientale, che trova riscontro nei consumatori nordamericani.
Mercato dei detersivi liquidi nella regione Asia-Pacifico
L'area Asia-Pacifico registra l'espansione più rapida, con un CAGR del 6.21% fino al 2031. La traiettoria di crescita della regione beneficia della crescente sofisticazione dei consumatori, con una domanda che si sta spostando verso formulazioni premium e imballaggi ecocompatibili in linea con le tendenze globali della sostenibilità. Le multinazionali costruiscono impianti di produzione di enzimi locali per ridurre i dazi all'importazione e garantire la freschezza in condizioni di stoccaggio calde e umide. I canali digitali prosperano grazie alla penetrazione degli smartphone nelle aree urbane, indirizzando i nuovi acquirenti verso prove di bustine adatte a budget ridotti.
Mercato dei detersivi liquidi in EMEA e Sud America
L'Europa mantiene una crescita costante, supportata da severe normative ambientali e dalla preferenza dei consumatori per prodotti sostenibili, mentre le regioni del Sud America e del Medio Oriente e dell'Africa mostrano una promettente espansione, trainata dal miglioramento delle condizioni economiche e dall'aumento dei tassi di urbanizzazione. La revisione del regolamento UE sui detergenti, che enfatizza i requisiti di biodegradabilità ed etichettatura digitale, crea opportunità di mercato per le aziende che investono proattivamente nella chimica sostenibile e in catene di fornitura trasparenti. I modelli di crescita regionali riflettono diverse fasi di sviluppo del mercato, con i mercati maturi che si concentrano sulla premiumizzazione e sulla sostenibilità, mentre i mercati emergenti danno priorità all'accessibilità e alla funzionalità di base. La distribuzione geografica delle opportunità di crescita suggerisce che le aziende di successo devono adattare i portafogli prodotti e le strategie di go-to-market per soddisfare i diversi requisiti regionali e i diversi contesti normativi.
Panorama normativo
La conformità normativa per i detersivi liquidi si sta inasprendo in materia di sicurezza degli ingredienti, biodegradabilità e informazione al consumatore, innalzando gli standard per la gestione delle formulazioni e le dichiarazioni riportate sulle confezioni. Nell'Unione Europea, il Regolamento (UE) 2026/405 (11 febbraio 2026) sostituisce il precedente Regolamento sui detersivi (CE n. 648/2004) e stabilisce obblighi espliciti per i produttori, gli importatori e i distributori, tra cui l'obbligo di fornire informazioni ai consumatori tramite un Passaporto Digitale del Prodotto (DPP) accessibile tramite codice QR e di avvalersi di un rappresentante con sede nell'UE per i produttori extra-UE. L'entrata in vigore del regolamento avverrà gradualmente nell'arco di diversi anni, con la piena applicazione prevista per l'estate del 2029, il che spinge i marchi globali e le private label che vendono nell'UE ad aggiornare i sistemi di dati, i flussi di lavoro di etichettatura e le prove di tracciabilità.
Negli Stati Uniti, le restrizioni a livello statale sull'uso di sostanze chimiche continuano a influenzare la selezione degli ingredienti e la qualificazione dei fornitori. Le normative californiane che limitano l'uso di nonilfenolo etossilato nei detersivi per bucato sono entrate in vigore nell'ottobre 2024, rafforzando la tendenza generale ad abbandonare determinate sostanze chimiche tensioattive e incrementando la domanda di tensioattivi alternativi e di profili ambientali documentati. Parallelamente, l'attività normativa in Europa, compresa quella del Parlamento europeo relativa al Regolamento Omnibus VI sulle sostanze chimiche (Chemical Omnibus VI) che incide sui requisiti di etichettatura relativi al CLP (Cluster, Liability, and Procedures), comporta ulteriori cambiamenti nella gestione della comunicazione dei pericoli e dello spazio disponibile sulle etichette, soprattutto in considerazione dell'espansione dei formati di ricarica e concentrati, che già riducono il contenuto delle confezioni.
Panorama competitivo
Il mercato dei detersivi liquidi è moderatamente concentrato, con la presenza di operatori nazionali e internazionali. A causa delle attività di questi operatori, la volatilità del mercato è in aumento. In risposta, questi operatori stanno adottando diverse strategie di marketing, tra cui lo sviluppo di nuovi prodotti, l'espansione e le acquisizioni. A guidare la carica al vertice ci sono importanti attori come Unilever, Procter and Gamble Company, Reckitt Benckiser Group PLC, Church and Dwight Company e Henkel AG and Co. KGaA.
I concorrenti di fascia media si ritagliano la loro nicchia con innovazioni come capsule di profumo, modelli di abbonamento con ricarica e dichiarazioni vegane sui prodotti. Molti di questi operatori sfruttano reti logistiche contrattuali, consentendo loro di espandersi senza ingenti investimenti patrimoniali. Dal punto di vista normativo, gli interventi storici della FTC nelle fusioni nel settore della pulizia lasciano intendere un controllo continuo, soprattutto per gli obiettivi di acquisizione che potrebbero alterare le concentrazioni del mercato locale. Nel frattempo, i marchi del distributore stanno guadagnando forza, poiché i rivenditori cercano margini migliori e un maggiore potere negoziale. Ad esempio, First Quality Enterprises, che ha rafforzato il proprio portafoglio acquisendo i marchi di Henkel per il mercato nordamericano nel febbraio 2025.
La tecnologia è ormai un fattore cruciale nel settore. Le aziende che sfruttano l'intelligenza artificiale per prevedere le risposte alle macchie hanno ridotto i tempi di sviluppo dei prodotti da 40 a sole 26 settimane, consentendo un ingresso più rapido sul mercato. I brevetti sui sistemi multienzimatici offrono un'esclusiva temporanea, a supporto di strategie di prezzo premium. Tuttavia, iniziative come l'attenzione di AISE alla circolarità della plastica evidenziano la transizione del settore verso l'innovazione aperta. Tali collaborazioni garantiscono che le migliori pratiche permeino rapidamente le supply chain autorizzate, riducendo qualsiasi vantaggio competitivo.
Leader del settore dei detersivi liquidi
-
Unilever SpA
-
Procter & Gamble Company
-
Henkel AG e Co KGaA
-
PLC di Reckitt Benckiser Group
-
Chiesa e Dwight Co., Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Procter & Gamble (attività in Egitto) ha proseguito le discussioni con il governo egiziano per espandere la produzione locale e incrementare le esportazioni verso i mercati del Golfo e africani. Questa iniziativa rafforza il polo produttivo regionale e la portata delle esportazioni. L'espansione contribuisce inoltre a garantire la sicurezza degli approvvigionamenti regionali e a rafforzare la resilienza della domanda nei mercati in crescita.
- Giugno 2026: Henkel AG & Co. KGaA (espansione logistica di Düsseldorf) ha inaugurato a Düsseldorf un ampliamento del magazzino a scaffalature alte del valore di 45 milioni di euro, al fine di consolidare la logistica regionale per i marchi di beni di consumo, inclusi i prodotti per il bucato. L'ampliamento migliora l'efficienza della catena di approvvigionamento per i marchi europei di detersivi. La centralizzazione del magazzino consente di ottimizzare la distribuzione e ridurre le distanze di trasporto in tutta la regione.
- Maggio 2026: Procter & Gamble (divisione Egitto) ha ispezionato ufficialmente le linee di produzione ampliate per il detersivo liquido e i prodotti per l'infanzia Ariel presso lo stabilimento di 6th of October City, in Egitto. L'iniziativa incrementa la capacità produttiva locale per i principali marchi di detersivo liquido, garantendo la sicurezza degli approvvigionamenti regionali e favorendo la potenziale crescita delle esportazioni verso il Golfo e l'Africa.
Ambito e metodologia
I detersivi liquidi sono una miscela di tensioattivi che vengono utilizzati per un'efficace azione pulente. Il mercato dei detergenti liquidi è segmentato per tipo, applicazione e area geografica. Per tipo, il mercato è segmentato in detersivo liquido organico e detersivo liquido convenzionale. Per applicazione, il mercato è frammentato in lavanderia e lavastoviglie. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi online e altri canali di distribuzione. Fornisce un'analisi delle economie emergenti e consolidate in tutto il mondo, tra cui Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore in milioni di USD.
| Detergente liquido organico |
| Detergente liquido convenzionale |
| Lavanderia |
| Lavastoviglie |
| Adulti |
| Bambini / Bambini |
| Bottiglie |
| Sacchetti di ricarica |
| Altro |
| Supermercati/Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa | |
| Medio Oriente & Africa |
| Per tipo di prodotto | Detergente liquido organico | |
| Detergente liquido convenzionale | ||
| Per Applicazione | Lavanderia | |
| Lavastoviglie | ||
| Per utente finale | Adulti | |
| Bambini / Bambini | ||
| Per imballaggio | Bottiglie | |
| Sacchetti di ricarica | ||
| Altro | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato dei detersivi liquidi e con quale rapidità sta crescendo?
Nel 70.01 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà gli 85.72 miliardi di dollari entro il 2031, con un CAGR del 4.14%.
Quale regione registra la crescita più rapida del mercato dei detersivi liquidi entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR previsto del 6.21% dovuto all'aumento del reddito disponibile, all'urbanizzazione e alle crescenti aspettative in materia di igiene.
Quale quota di mercato dei detersivi liquidi detengono oggi i prodotti biologici?
Le varianti biologiche rappresenteranno il 16.98% del fatturato nel 2025 e prevedono un CAGR del 4.39%, poiché le preoccupazioni in materia di sostenibilità indirizzano i consumatori verso formule a base vegetale.
Quale formato di imballaggio sta riscuotendo il maggior successo nel settore dei detersivi liquidi?
Le buste ricaricabili stanno aumentando a un CAGR del 5.45% perché riducono l'uso della plastica e generalmente costano meno al litro rispetto alle bottiglie rigide.


