

Dimensioni e quota di mercato dei sistemi di combustione a combustibili e materie prime alternative liquide (AFR).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 185.61 milioni |
| Dimensione del mercato (2031) | USD 258.11 milioni |
| Tasso di crescita (2026 - 2031) | 6.82% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di combustione a combustibili e materie prime alternative liquide (AFR) a cura di Mordor Intelligence
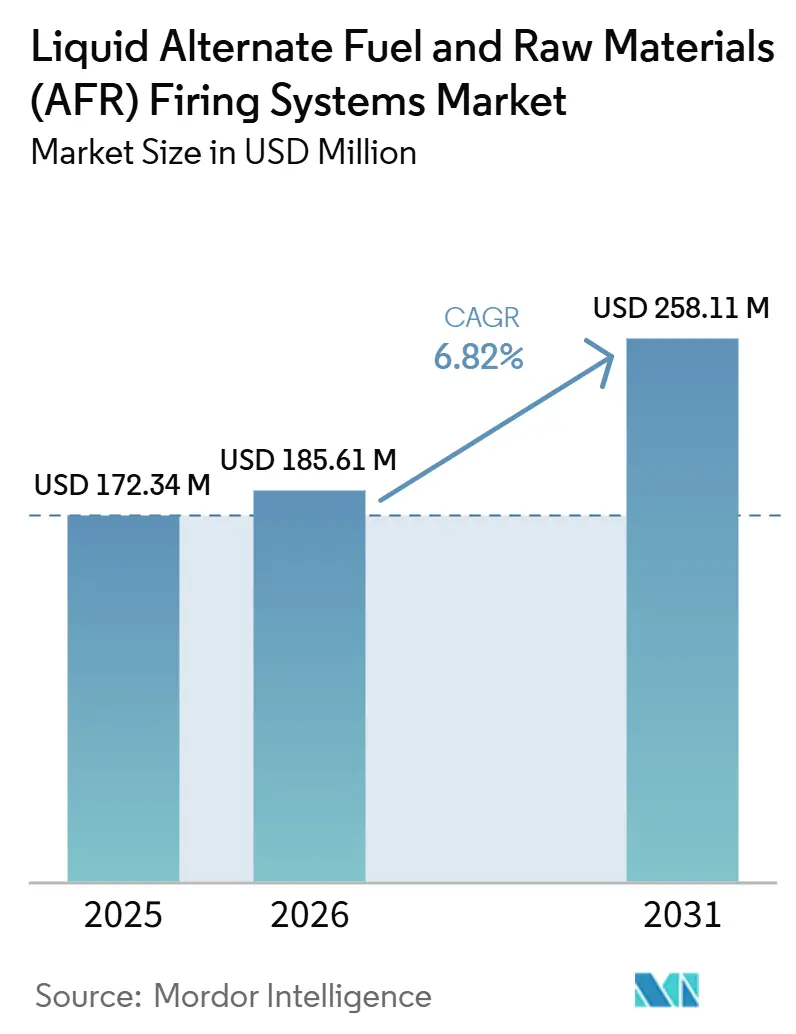
Il mercato dei sistemi di combustione a combustibili e materie prime liquide alternative (AFR) aveva un valore di 172.34 milioni di dollari nel 2025 e si prevede che crescerà da 185.61 milioni di dollari nel 2026 a 258.11 milioni di dollari entro il 2031, con un CAGR del 6.82% durante il periodo di previsione (2026-2031). Il mercato dei sistemi di combustione AFR a liquidi è sostenuto dai produttori di cemento che necessitano di ridurre l'uso di combustibili fossili mantenendo al contempo prestazioni affidabili dei forni. I sistemi moderni combinano preriscaldamento del liquido, atomizzazione, controllo dell'alimentazione e apparecchiature di iniezione per gestire combustibili con diverse viscosità, contenuti energetici e livelli di contaminazione. I costi energetici rappresentano il 40% delle spese di produzione del cemento, il che rende la sostituzione del combustibile importante per l'economia operativa degli impianti. La tassazione del carbonio, le normative sul riciclo dei rifiuti in discarica e la volatilità dei prezzi del carbone e del petcoke stanno aumentando il valore dei sistemi in grado di utilizzare oli di scarto trattati, solventi e liquidi derivati da biomassa. I fornitori competono in base al controllo della combustione, all'integrazione con le apparecchiature dei forni esistenti e alla documentazione che attesta la conformità alle normative.
Punti chiave del rapporto
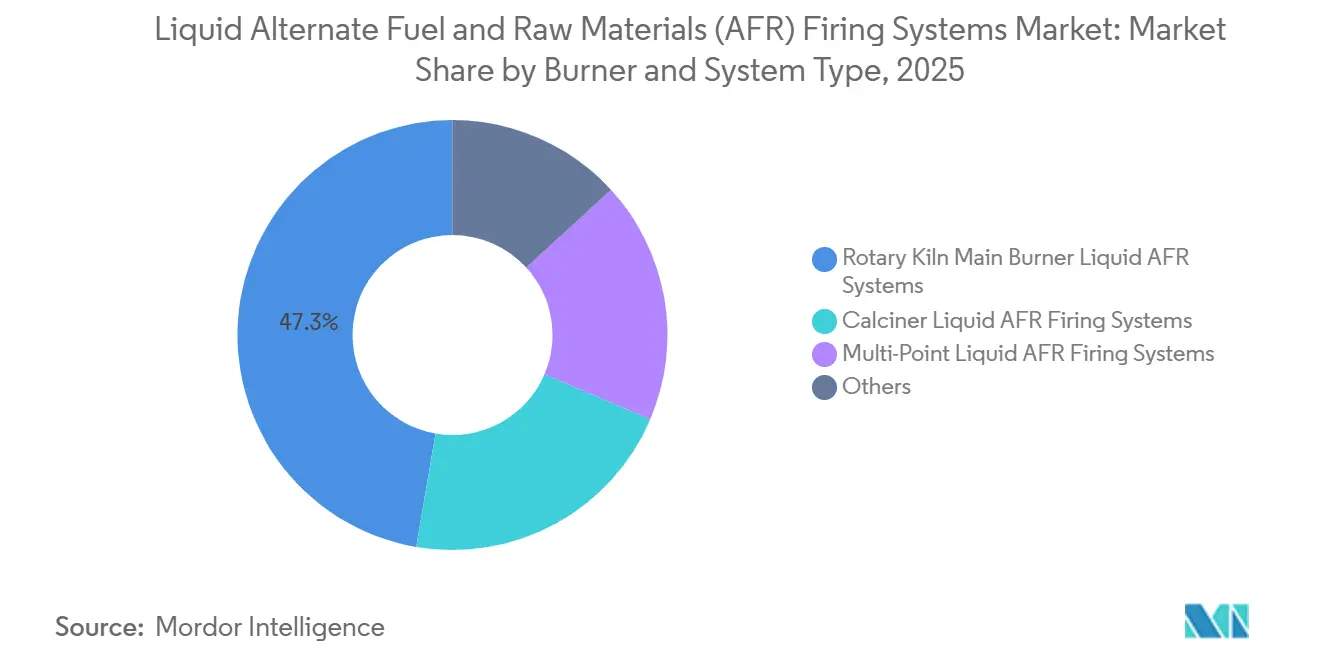
- Per tipologia di bruciatore e di sistema, i sistemi di cottura a AFR liquido con bruciatore principale per forni rotanti detenevano il 47.3% della quota di mercato nel 2025, mentre si prevede che i sistemi di cottura a AFR liquido multipunto cresceranno a un CAGR del 7.7% fino al 2031.
- Per tipologia di combustibile, nel 2025 gli oli esausti detenevano il 39.6% della quota di mercato dei sistemi di combustione AFR a liquido, mentre si prevede che la biomassa liquida e i bio-oli cresceranno a un tasso annuo composto (CAGR) dell'8.1% fino al 2031.
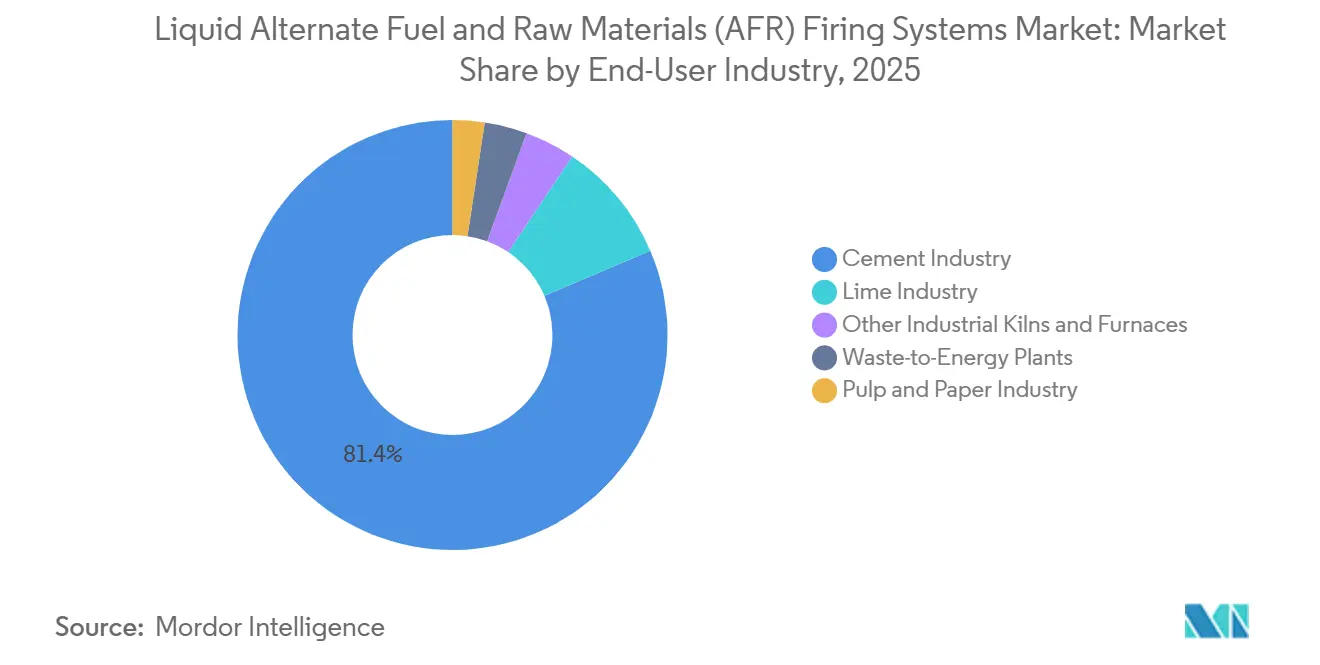
- Per settore di utilizzo finale, l'industria del cemento rappresentava l'81.4% della quota di mercato dei sistemi di cottura Liquid AFR nel 2025 e si prevede che crescerà a un CAGR del 7.6% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 41.3% della quota di mercato dei sistemi di combustione Liquid AFR, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di combustione a combustibili e materie prime alternative liquide (AFR).
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obbligazioni di decarbonizzazione e prevenzione dei costi delle emissioni | + 1.80% | A livello globale, con la massima intensità nell'UE e nell'Asia orientale. | Medio termine (2–4 anni) |
| Volatilità dei prezzi dei combustibili fossili e priorità in materia di sicurezza energetica | + 1.00% | A livello globale, con particolare attenzione alle regioni del Medio Oriente e dell'Asia meridionale, fortemente dipendenti dalle importazioni. | A breve termine (≤ 2 anni) |
| Requisiti per l'economia circolare e la riduzione dei rifiuti in discarica | + 0.70% | Nucleo UE, con ripercussioni in Nord America e Australia/Nuova Zelanda. | Medio termine (2–4 anni) |
| Obiettivi di modernizzazione e sostituzione termica degli impianti di cemento. | + 1.20% | A livello globale, la situazione si sta intensificando in Europa, India e Sud-est asiatico. | Medio termine (2–4 anni) |
| La variabilità delle specifiche AFR del liquido determina la domanda di atomizzazione adattiva | + 0.50% | A livello globale, i valori più elevati si riscontrano nelle regioni con flussi di rifiuti industriali eterogenei. | A lungo termine (≥ 4 anni) |
| Logistica locale dei rifiuti e disponibilità stagionale delle materie prime | + 0.40% | Regionale; APAC, Sud America e MEA | Breve-medio termine |
| Fonte: Intelligenza di Mordor | |||
Obbligazioni di decarbonizzazione ed evitamento dei costi delle emissioni
La determinazione del prezzo del carbonio modifica il costo di esercizio di un forno e rende più attraenti i combustibili a basso contenuto di carbonio. Il sistema di scambio di quote di emissioni dell'UE offre ai produttori di cemento un incentivo finanziario a sostituire i combustibili fossili con combustibili liquidi alternativi che hanno un contenuto di carbonio inferiore o parzialmente biogenico. Lo stabilimento Holcim di Eclépens ha aumentato il suo tasso di sostituzione termica dal 70% a quasi il 95% in 6 mesi, ampliando l'uso di olio esausto e grassi animali. Questa modifica ha ridotto le emissioni nette di CO₂ di 40,000 tonnellate metriche all'anno. [1] Holcim, “La Cimenterie Sans Pétrole Devient Réalité à Eclépens,” Holcim Switzerland, holcim.ch La Cina ha incluso i produttori di cemento nel suo sistema nazionale di scambio di quote di emissioni di carbonio e ha pubblicato linee guida a livello aziendale per la contabilità dei combustibili alternativi nel giugno 2025. Queste norme aumentano la domanda nel mercato dei sistemi di cottura Liquid AFR per sistemi di controllo in grado di misurare e documentare l'uso del combustibile e le emissioni.
Volatilità dei prezzi dei combustibili fossili e sicurezza energetica
L'energia rappresentava il 40% dei costi di produzione del cemento, esponendo i produttori alle fluttuazioni dei prezzi del carbone e del petcoke. I sistemi flessibili che utilizzano oli di scarto e solventi possono ridurre tale esposizione quando i prezzi dei combustibili convenzionali aumentano. Uno studio del 2026 ha rilevato che la sostituzione del 40% del combustibile con fanghi oleosi ha ridotto i costi di produzione convenzionali da 392.89 CNY a 358.45 CNY per tonnellata metrica e ha ridotto le emissioni di CO₂ del 13.17%. [2] "I combustibili ibridi migliorano la sostenibilità e l'economia della produzione di cemento", Science and Chemical Engineering, doi.org Il risultato mostra perché i mercati dei combustibili importati in Medio Oriente e Asia meridionale stanno prendendo in considerazione i combustibili liquidi alternativi per la sicurezza dell'approvvigionamento e per la gestione del carbonio. Fuller Technologies ha valutato il suo pirolizzatore FUELFLEX nel 2025 per produrre olio di pirolisi da rifiuti e RDF negli impianti di cemento. [3] Fuller Technologies, “Creating Value from Waste,” Fuller Technologies, fuller-technologies.com La produzione in loco può ridurre la dipendenza del mercato dei sistemi di combustione Liquid AFR dalle catene di approvvigionamento di combustibili liquidi esterne.
Requisiti per l'economia circolare e la riduzione dei rifiuti in discarica
Gli oli esausti, i solventi esauriti e i residui chimici liquidi possono generare costi di smaltimento quando vengono conferiti in discarica o inviati a impianti di trattamento dedicati. I forni per cemento possono utilizzare materiali idonei come input energetici, garantendo al contempo un co-trattamento conforme alle normative. Questa soluzione può ridurre i costi del combustibile per i produttori e creare una via di smaltimento per i produttori di rifiuti. Il Piano d'azione dell'UE per l'economia circolare e gli standard di classificazione dei combustibili riducono l'incertezza relativa ai flussi di rifiuti trattati. Norme come la EN 15359 forniscono parametri di qualità comuni per il contenuto energetico e i limiti di contaminazione. Nel luglio 2026, il Gruppo Baudelet ha commissionato in Francia una linea per il recupero di combustibile solido del valore di 11.5 milioni di euro e ha firmato un accordo di fornitura decennale con l'impianto Lumbres di EQIOM.
Obiettivi di modernizzazione e sostituzione termica degli impianti di cemento.
Molti cementifici necessitano di ammodernamenti delle apparecchiature prima di poter operare in modo affidabile con elevate percentuali di combustibili liquidi alternativi. Un tipico ammodernamento può includere un bruciatore principale, modifiche al calcinatore, circuiti di preriscaldamento del liquido e apparecchiature di bypass del cloro. Questi sistemi consentono agli operatori di aumentare i tassi di sostituzione termica senza dover ricorrere occasionalmente a cambi di combustibile. KHD ha segnalato 23 installazioni globali di Pyrorotor nel febbraio 2026, comprese applicazioni che utilizzano combustibili di bassa qualità e minimamente trattati. La modernizzazione degli impianti crea quindi opportunità di sostituzione e retrofit nell'intero mercato dei sistemi di combustione per combustibili liquidi alternativi. Gli stessi ammodernamenti possono aiutare gli operatori a raggiungere gli obiettivi di sostituzione termica previsti dai programmi di politica climatica e industriale.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento per gli interventi di ristrutturazione e complessità di integrazione | -1.50% | Problema globale, più acuto nelle economie in via di sviluppo con accesso limitato ai capitali. | Medio termine (2–4 anni) |
| Qualità variabile del combustibile e rischio di instabilità del processo | -0.80% | A livello globale, i casi più elevati si riscontrano nelle regioni con filiere informali di approvvigionamento dei rifiuti. | Breve-medio termine |
| Autorizzazioni per la manipolazione di liquidi pericolosi e rischi di responsabilità | -0.60% | UE, Nord America, Asia orientale (regimi normativi più rigorosi) | Medio-lungo termine |
| Corrosione causata da contaminanti e usura delle punte dei bruciatori | -0.40% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di investimento per gli interventi di ammodernamento e complessità di integrazione.
Per poter utilizzare in sicurezza combustibili liquidi alternativi in un forno obsoleto, la semplice sostituzione del bruciatore non è sufficiente. Le apparecchiature necessarie possono includere ugelli di atomizzazione a doppio fluido, circuiti di preriscaldamento, monitoraggio dell'alimentazione, isolamento di emergenza e integrazione del sistema di controllo. Questi requisiti rendono un ammodernamento completo costoso prima che si possano realizzare risparmi operativi. Una ricerca pubblicata nel 2025 ha identificato i costi di capitale e l'integrazione tecnica come ostacoli persistenti, soprattutto nei mercati a basso reddito privi di incentivi per la tassazione del carbonio. L'ammodernamento del forno di Cement Australia, costato 77.5 milioni di dollari australiani, ha richiesto un fermo impianto di 45 giorni nel 2026, a dimostrazione del perché alcuni operatori ritardino le conversioni su larga scala. Questa limitazione favorisce l'introduzione graduale della co-combustione nel mercato dei sistemi di combustione per combustibili liquidi alternativi, in particolare in Sud America e in alcune zone del Sud-est asiatico.
Rischio di variabilità della qualità del combustibile e di instabilità del processo
I combustibili liquidi alternativi variano in viscosità, potere calorifico, contenuto di cloro e umidità. Queste differenze possono influenzare la stabilità della fiamma, la temperatura del forno, le emissioni e la qualità del clinker quando il sistema di alimentazione non è ben controllato. Uno studio industriale del 2026 ha osservato emissioni di CO in aumento da 155 mg/m³ a 247 mg/m³ in un test di forno rotante da 4,000 tpd quando l'alimentazione di rifiuti liquidi ha superato i tassi ottimizzati. [4] "Interaction Effects and Engineering Applications of Multi-Source Organic Liquid Waste Co-Incineration in Cement Kilns", Energies, doi.org Gli operatori necessitano di misurazione della viscosità in tempo reale, preriscaldamento a temperatura controllata e test di lotto per gestire diversi flussi di combustibile liquido. Gli standard di specifica limitati in alcuni mercati APAC e MEA aggiungono incertezza per gli ingegneri degli impianti. Questo problema rallenta l'adozione nel mercato dei sistemi di combustione AFR liquidi tra gli operatori più piccoli che non dispongono di infrastrutture di monitoraggio dedicate.
Analisi del segmento
Per bruciatore e tipo di sistema: i sistemi con bruciatore principale sono leader, mentre i sistemi multipunto si espandono
Nel 2025, i sistemi di combustione AFR a liquido per bruciatori principali di forni rotanti detenevano il 47.3% del mercato. Questa posizione riflette il ruolo del bruciatore principale come fonte di calore primaria nel processo di pirolisi del cemento. La maggior parte dei progetti di modernizzazione dei forni inizia proprio da questa sezione, data l'ampia base installata e il ruolo operativo ben definito. I bruciatori principali possono co-combustibili liquidi, solidi e gassosi in impianti con configurazioni consolidate. Il loro utilizzo rappresenta un primo passo concreto per gli impianti che si stanno allontanando dai combustibili fossili convenzionali. Tuttavia, la sostituzione del bruciatore principale raggiunge in genere il 50-60%, a meno che l'impianto non aggiunga funzionalità di alimentazione satellitare o multipunto. Questa limitazione spinge gli operatori a considerare configurazioni di iniezione più complesse.
Si prevede che i sistemi di combustione AFR a liquido multipunto cresceranno a un tasso annuo composto (CAGR) del 7.7% dal 2026 al 2031. Questi sistemi distribuiscono il combustibile liquido tra il calcinatore, il bruciatore principale e i punti di iniezione satellite. Tale configurazione consente all'operatore di adattare la combustione alla qualità del combustibile e al carico del forno. Uno studio del 2026 ha rilevato che specifici rapporti di miscelazione tra combustibile liquido e rifiuti possono ridurre le emissioni di CO2 fino al 93.29% rispetto ai casi di riferimento con un singolo combustibile. Anche i requisiti europei in materia di monitoraggio delle emissioni favoriscono i sistemi che offrono un controllo preciso e tracciabile dell'iniezione. I sistemi a calcinatore rimangono un'altra categoria importante, in quanto possono raggiungere una sostituzione termica dell'80-100% nella zona di precalcinazione. Gli impianti Pyrorotor di KHD dimostrano come le apparecchiature a calcinatore possano trattare flussi di combustibile di qualità inferiore. Altri sistemi includono bruciatori satellite che offrono una soluzione a basso costo per ottenere incrementi di sostituzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di combustibile: gli oli esausti detengono la quota maggiore, mentre i bio-oli registrano la crescita più rapida.
Nel 2025, gli oli esausti rappresentavano il 39.6% della quota di mercato dei sistemi di combustione AFR liquidi per tipologia di combustibile. Il loro elevato contenuto energetico li rende adatti alla combustione in forno. In uno studio del 2026, gli oli esausti per motori e lubrificanti avevano un valore medio di 44,591 kJ/kg. Anche le attività del settore automobilistico, della manutenzione industriale e delle raffinerie forniscono flussi consolidati di oli esausti. Gli impianti possono utilizzare i consueti processi di filtrazione, preriscaldamento e controllo della viscosità per questi combustibili. I solventi usati e i residui chimici liquidi costituiscono la seconda categoria di combustibili più importante, in quanto combinano un elevato potere calorifico con la necessità di smaltimento nel settore chimico.
La biomassa liquida e i bio-oli rappresentano la tipologia di combustibile in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.1% fino al 2031. La loro crescita è legata alle normative sulla certificazione della biomassa e alla tecnologia di pirolisi in loco. Nel 2025, Fuller Technologies ha valutato un sistema che converte i rifiuti e il combustibile derivato dai rifiuti (RDF) in olio di pirolisi CircFuel all'interno del perimetro dell'impianto di cemento. Questo approccio può fornire agli operatori una fonte diretta di combustibile liquido e ridurre la dipendenza dalle importazioni. I fanghi di depurazione e le sospensioni pompabili stanno suscitando interesse laddove le infrastrutture di trattamento hanno migliorato la regolarità dell'approvvigionamento. Il loro elevato contenuto di umidità richiede comunque disidratazione, preriscaldamento e atomizzazione specializzata. Anche i criteri di sostenibilità europei per i biocarburanti liquidi influenzano quali flussi possono beneficiare dei vantaggi derivanti dalla contabilizzazione del carbonio.
Per settore di utilizzo finale: il cemento mantiene la sua posizione dominante
Nel 2025, l'industria del cemento deteneva l'81.4% del mercato dei sistemi di cottura a combustibili alternativi liquidi (Liquid AFR) e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.6% fino al 2031. I forni per cemento operano ininterrottamente a temperature superiori a 1,400 °C e richiedono circa 3 GJ di energia termica per ogni tonnellata di clinker. Questo fabbisogno energetico crea una forte e ricorrente necessità di sistemi di alimentazione alternativi. I produttori di cemento, inoltre, sono sottoposti a crescenti pressioni per ridurre le emissioni e migliorare la flessibilità dei combustibili. Queste condizioni rendono il cemento il gruppo di utenti finali più grande e in più rapida crescita.
I principali produttori di cemento cinesi illustrano la gamma di adozione attuale. Huaxin Cement ha riportato un tasso di sostituzione termica, comprensivo di combustibili liquidi, del 14.9% nel 2025, mentre Taiwan Cement ha raggiunto il 19% contro una media nazionale dell'8%. Anche i produttori di cemento indiani stanno incrementando la co-lavorazione nell'ambito di programmi politici che supportano l'uso di combustibili alternativi. Fornaci per la calce, impianti di termovalorizzazione e impianti per la produzione di cellulosa e carta rappresentano opportunità correlate, ma le loro condizioni operative differiscono da quelle degli impianti di cemento. Le fornaci per la calce hanno temperature più basse e programmi variabili, mentre i sistemi di recupero della cellulosa e della carta si trovano ad affrontare un'approvazione disomogenea per i liquidi derivati dai rifiuti. Gli impianti di termovalorizzazione possono inoltre competere con gli impianti di cemento per le stesse materie prime di olio e solventi di scarto. Altri forni e forni industriali rimangono un gruppo più piccolo e frammentato all'interno del mercato dei sistemi di combustione AFR per combustibili liquidi.
Analisi geografica
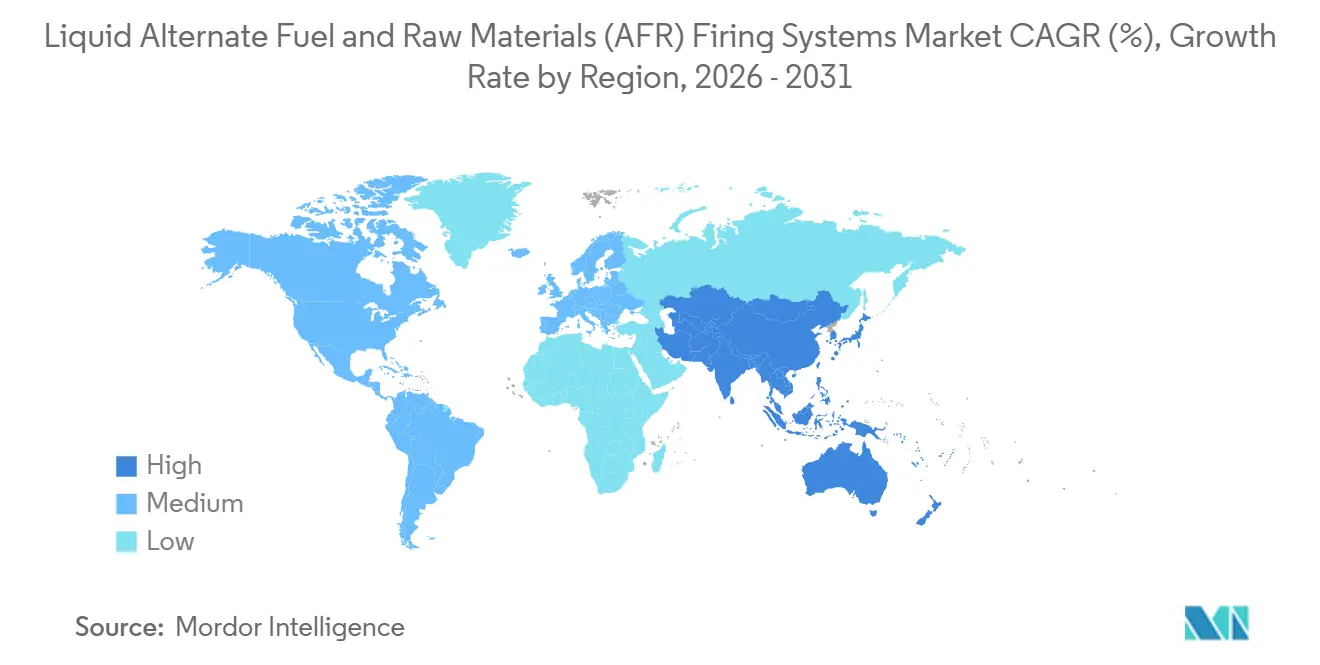
Nel 2025, l'Europa deteneva il 41.3% della quota di mercato dei sistemi di combustione AFR a liquido. I costi del carbonio nell'UE, i requisiti per la riduzione dei rifiuti in discarica e le consolidate infrastrutture per la gestione dei rifiuti garantiscono una fornitura costante di combustibili liquidi. Francia, Germania, Italia, Polonia e Spagna sono i principali mercati ad alto volume della regione. Austria e Svizzera hanno dimostrato elevate prestazioni in termini di sostituzione termica. L'impianto Holcim di Eclépens ha raggiunto quasi il 95% di sostituzione in 6 mesi e ha ridotto le emissioni nette di CO₂ di 40,000 tonnellate all'anno. I requisiti della prossima Direttiva europea sulle emissioni industriali (IED) probabilmente aumenteranno la spesa per le apparecchiature di monitoraggio e controllo fino alla fine degli anni 2020.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.7% dal 2026 al 2031, il tasso più rapido tra i segmenti geografici. L'inclusione del cemento nel mercato nazionale del carbonio da parte della Cina offre agli investimenti in combustibili alternativi una base finanziaria più chiara. KHD ha commissionato il suo secondo sistema Pyrorotor per l'impianto di Baoshan del Gruppo Conch nel dicembre 2025. Conch ha poi dichiarato che avrebbe valutato ulteriori installazioni nella sua rete. L'indonesiana Semen Baturaja ha aumentato l'utilizzo di AFR (compresi i combustibili liquidi) del 41% nel 2024 e ha portato la sostituzione termica al 3.18%. Gli impianti indiani hanno registrato una media del 3-5% di sostituzione termica, lasciando capacità di materiale per un'ulteriore adozione del sistema.
Nord America, Sud America e Medio Oriente e Africa presentano condizioni di domanda differenti. Il tasso medio di sostituzione termica in Nord America era del 16% nel 2024, rispetto al 52% in Europa, e la sicurezza dell'approvvigionamento energetico rimane una motivazione più forte rispetto alla determinazione del prezzo del carbonio. Il Sud America sta acquisendo slancio grazie a iniziative di economia circolare e investimenti nei sistemi di combustione. Il Medio Oriente e l'Africa offrono opportunità dirette di conversione dei combustibili, ma i progetti sono condizionati dalle politiche locali e dalla disponibilità di capitali. Sinoma ha firmato un contratto EPC da 12 milioni di dollari con Qassim Cement nell'agosto 2025 per convertire le linee dell'impianto di Buraydah dall'alimentazione a petrolio greggio a quella a gas naturale. Il progetto aveva una durata di 15 mesi.
Panorama competitivo
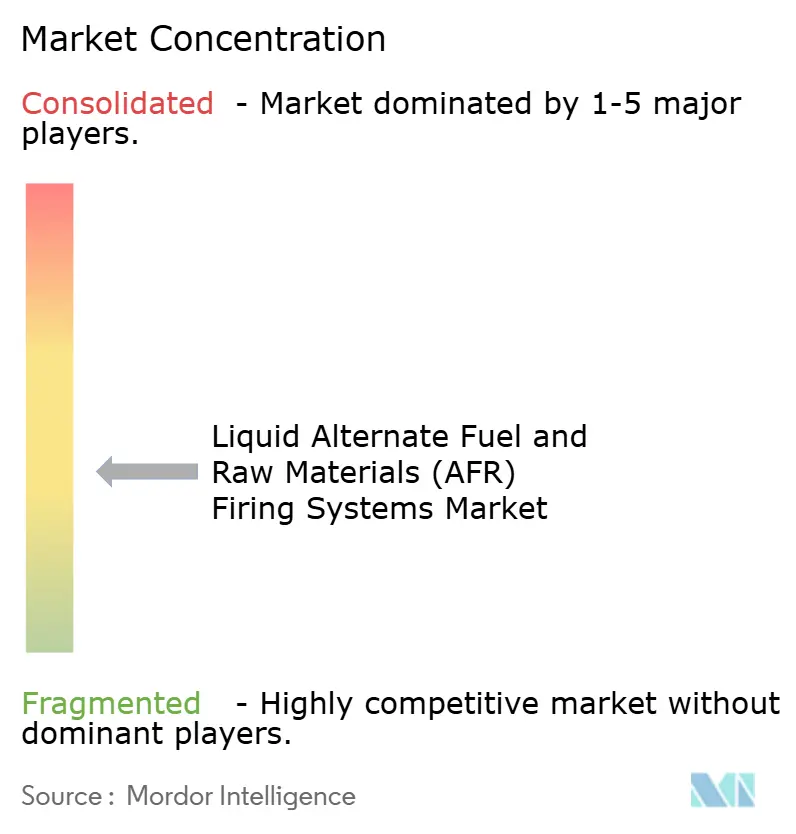
Il mercato dei sistemi di combustione AFR a liquido presenta un livello di concentrazione moderato. KHD Humboldt Wedag e thyssenkrupp Polysius sono fornitori di apparecchiature per piroprocessi a 360 gradi. Le loro competenze in materia di combustibili liquidi sono integrate in pacchetti più ampi di modernizzazione dei forni. Questa posizione consente loro di instaurare rapporti di lunga data con gli impianti e di accedere a programmi di ammodernamento integrati. FCT Combustion e Fives Pillard competono come specialisti focalizzati sui bruciatori. Sono in grado di fornire sistemi progettati per un'elevata sostituzione con combustibili alternativi nell'ambito di progetti EPC di maggiori dimensioni.
Gli specialisti regionali si occupano delle esigenze di gestione, preriscaldamento e atomizzazione del combustibile, che variano a seconda dell'impianto e del tipo di combustibile. Il lavoro svolto da SATAREM sul preriscaldamento e l'iniezione di olio esausto per CEMEX Panama nel giugno 2026 dimostra come apparecchiature specifiche possano supportare l'utilizzo diretto di combustibili liquidi nei mercati regionali. L'ordine Batisöke di KHD del febbraio 2026 ha portato la sua presenza globale con Pyrorotor a 23 unità vendute. La portata di Sinoma come fornitore EPC chiavi in mano supporta la sua posizione nei mercati emergenti che prediligono la fornitura di progetti da un unico fornitore. I fornitori si differenziano sempre più per il controllo dell'alimentazione, l'atomizzazione adattiva, il supporto alla manutenzione e la documentazione di conformità. Queste capacità sono importanti perché i combustibili liquidi possono differire considerevolmente da un lotto di fornitura all'altro.
Il mercato dei sistemi di combustione AFR liquidi offre spazio anche per sistemi modulari che richiedono meno investimenti rispetto a una revisione completa del forno. Molti cementifici operano ancora con una sostituzione termica inferiore al 25% e necessitano di aggiornamenti graduali. I fornitori che abbinano le apparecchiature a contratti di assistenza possono ridurre il rischio operativo per i proprietari dei forni. I contratti europei di FCT Combustion per pacchetti di bruciatori e calcinatori ad alta sostituzione dimostrano che i fornitori specializzati in sistemi di combustione possono supportare ambiziosi progetti di sostituzione del combustibile. Fives Pillard ha ricevuto un contratto per il bruciatore principale del forno NOVAFLAM Evolution da Cementos Progreso nel maggio 2026. Non sono disponibili dati sulla quota di mercato delle aziende per consentire una classificazione più precisa dei fornitori citati.
Leader del settore dei sistemi di combustione a combustibile liquido alternativo e materie prime (AFR).
Gruppo Five
Fuller Technologies, Inc.
KHD Humboldt Wedag International AG
thyssenkrupp Polysius GmbH
Unitherm Cemcon Feuerungsanlagen GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Baudelet Group ha inaugurato una nuova linea di produzione di combustibile solido recuperato a Blaringhem, in Francia, con un investimento di 11.5 milioni di euro che ha raddoppiato la capacità produttiva, portandola a 75,000 tonnellate metriche all'anno. Un contratto di fornitura decennale con lo stabilimento di cemento Lumbres di EQIOM garantisce una domanda dedicata a lungo termine.
- Febbraio 2026: KHD ha avviato il progetto del sistema di alimentazione a combustibili alternativi Pyrorotor® presso lo stabilimento di cemento di Batisöke, in Turchia. L'ordine rappresentava il 21° ordine globale di Pyrorotor per KHD e la sua seconda installazione nel paese.
- Dicembre 2025: KHD ha messo in funzione il suo secondo sistema di alimentazione a combustibile alternativo Pyrorotor presso lo stabilimento di cemento di Baoshan del Gruppo Conch, nella provincia dello Yunnan, in Cina. L'impianto ha una linea di produzione da 5,000 tonnellate al giorno e Conch ha espresso interesse a valutare ulteriori installazioni.
- Maggio 2025: Fives Pillard SAS si è aggiudicata un contratto per la fornitura e la sostituzione del bruciatore principale del forno Pillard NOVAFLAM® Evolution da parte di Cementos Progreso in Guatemala, la seconda sostituzione consecutiva del bruciatore presso l'impianto a 3 forni del cliente.
Ambito del rapporto sul mercato globale dei sistemi di combustione a combustibili e materie prime alternative liquide (AFR).
Un sistema di combustione a combustibili e materie prime alternative liquide (AFR) è un sistema ingegnerizzato per la movimentazione, lo stoccaggio, il dosaggio e la combustione di combustibili, progettato per ricevere, condizionare, dosare e iniettare combustibili liquidi derivati da rifiuti in forni o stufe industriali ad alta temperatura. Viene utilizzato principalmente nell'industria del cemento come sostituto dei combustibili fossili convenzionali come carbone, coke di petrolio, olio combustibile pesante o gas naturale.
Il mercato dei sistemi di cottura AFR a liquido è segmentato per tipo di bruciatore e di sistema, tipo di combustibile, settore di utilizzo finale e area geografica. Per tipo di bruciatore e di sistema, il mercato è segmentato in sistemi di cottura AFR a liquido con bruciatore principale per forno rotante, sistemi di cottura AFR a liquido per calcinatore, sistemi di cottura AFR a liquido multipunto e altri sistemi di cottura AFR a liquido. Per tipo di combustibile, il mercato è segmentato in oli esausti, solventi usati, biomassa liquida/bio-oli e altri combustibili liquidi alternativi. Per settore di utilizzo finale, il mercato è segmentato in cemento, calce, termovalorizzazione, cellulosa e carta e altri forni e impianti industriali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei sistemi di cottura AFR a liquido in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Sistemi AFR per bruciatore principale del forno rotante |
| Sistemi di combustione AFR a liquido per calcinatori |
| Sistemi di accensione AFR a liquido multipunto |
| Altro |
| Oli usati |
| Solventi usati e residui chimici liquidi |
| Biomassa liquida e bio-oli |
| Fanghi di depurazione e fanghi pompabili |
| Altro |
| Industria del cemento |
| Industria della calce |
| Impianti di termovalorizzazione |
| Industria della cellulosa e della carta |
| Altri forni e fornaci industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| In base al tipo di bruciatore e al tipo di sistema | Sistemi AFR per bruciatore principale del forno rotante | |
| Sistemi di combustione AFR a liquido per calcinatori | ||
| Sistemi di accensione AFR a liquido multipunto | ||
| Altro | ||
| Per tipo di carburante | Oli usati | |
| Solventi usati e residui chimici liquidi | ||
| Biomassa liquida e bio-oli | ||
| Fanghi di depurazione e fanghi pompabili | ||
| Altro | ||
| Per settore degli utenti finali | Industria del cemento | |
| Industria della calce | ||
| Impianti di termovalorizzazione | ||
| Industria della cellulosa e della carta | ||
| Altri forni e fornaci industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei sistemi di combustione AFR a liquido?
Si stima che il mercato dei sistemi di combustione Liquid AFR abbia un valore di 185.61 milioni di dollari nel 2026 e si prevede che raggiungerà i 258.11 milioni di dollari entro il 2031.
Quali fattori stanno trainando la domanda di sistemi di combustione AFR a liquido?
L'esposizione ai costi del carbonio, i requisiti per la riduzione dei rifiuti in discarica, le esigenze di sicurezza energetica e la modernizzazione degli impianti di cemento sostengono la domanda.
Quale tipo di carburante riveste il ruolo più importante nei sistemi AFR a liquido?
Nel 2025 gli oli esausti detenevano una quota del 39.6% grazie al loro elevato contenuto energetico e alla presenza di infrastrutture di gestione consolidate.
Quale settore di utenti finali utilizza maggiormente i sistemi AFR a liquido?
Nel 2025 il cemento deteneva una quota di mercato dell'81.4% e si prevede che crescerà del 7.6% fino al 2031, poiché i forni richiedono un elevato e continuo apporto di energia termica.
Quale regione sta registrando la crescita più rapida per i sistemi di combustione AFR a liquido?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.7% fino al 2031, grazie agli sviluppi politici in Cina, India e Sud-est asiatico.


