

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.86 miliardo di dollari |
| Dimensione del mercato (2031) | 24.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
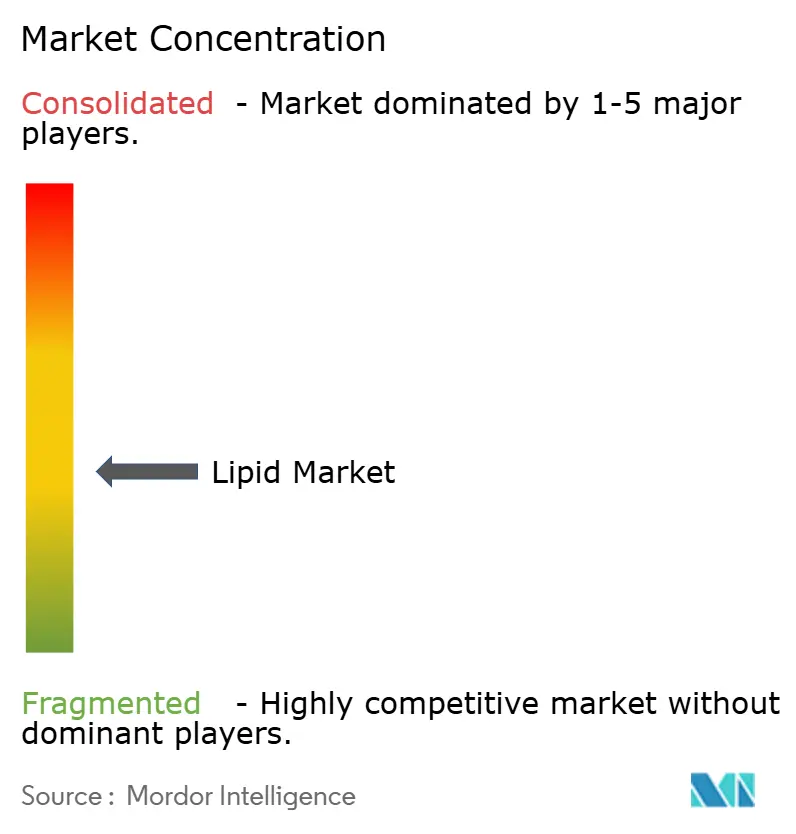
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei lipidi di Mordor Intelligence
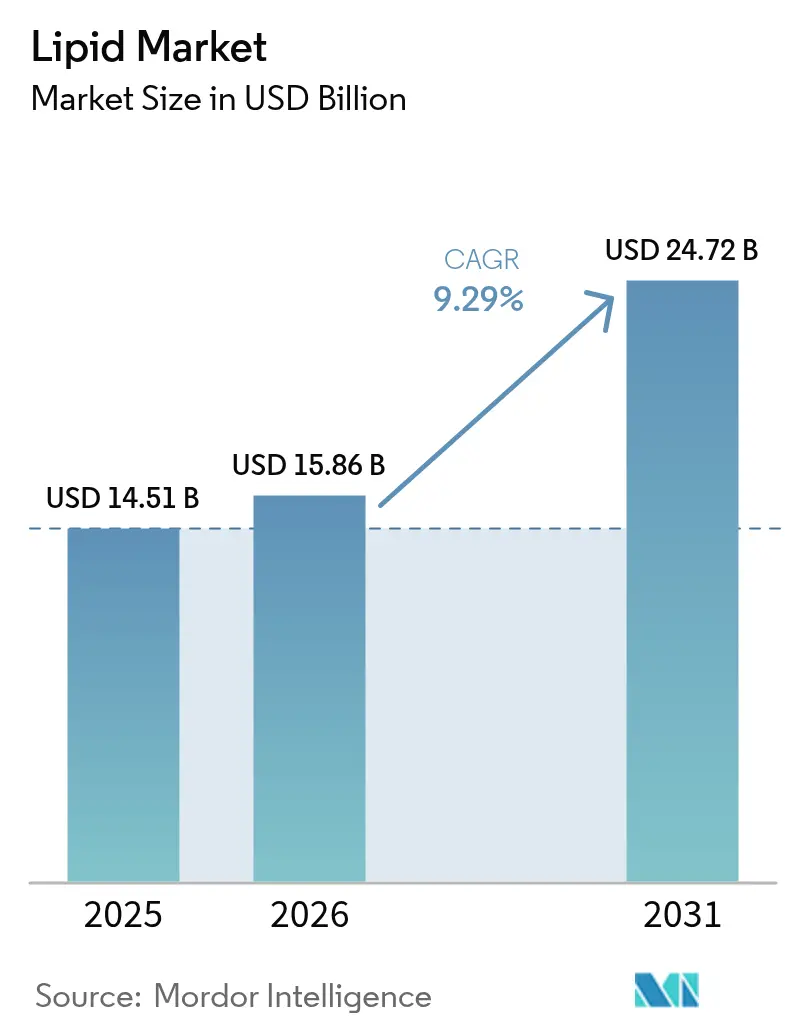
Si prevede che il mercato dei lipidi crescerà da 14.51 miliardi di dollari nel 2025 a 15.86 miliardi di dollari nel 2026, per poi raggiungere i 24.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.29% nel periodo 2026-2031. Entro il 2030, si prevede un'ulteriore crescita fino a circa 22.75 miliardi di dollari, con un notevole CAGR del 9.41%. Questa previsione ottimistica è trainata dalla crescente consapevolezza in materia di salute cardiovascolare, dai progressi biotecnologici che riducono la dipendenza dalle risorse marine e dall'evoluzione delle normative che promuovono i grassi sani nelle diete. Con l'aumento della prevalenza dei disturbi metabolici, i consumatori associano sempre più l'assunzione di lipidi alla salute cellulare, alla funzione cognitiva e alla prevenzione delle malattie. Sul fronte dell'offerta, le piattaforme di fermentazione si stanno affermando come attori chiave, offrendo acidi grassi ad elevata purezza, indipendentemente dalle limitazioni delle risorse marine. Le aziende che puntano sulla tracciabilità dell'approvvigionamento, sulla nutrizione personalizzata e sulla sostenibilità stanno ottenendo prezzi più elevati nei mercati alimentari, dei mangimi e farmaceutici. Il mercato dei lipidi sta ora privilegiando la differenziazione basata sulla scienza rispetto alla semplice produzione di massa, soprattutto in nicchie come la nutrizione personalizzata, le prestazioni atletiche e i sistemi avanzati di somministrazione di farmaci.
Punti chiave del rapporto
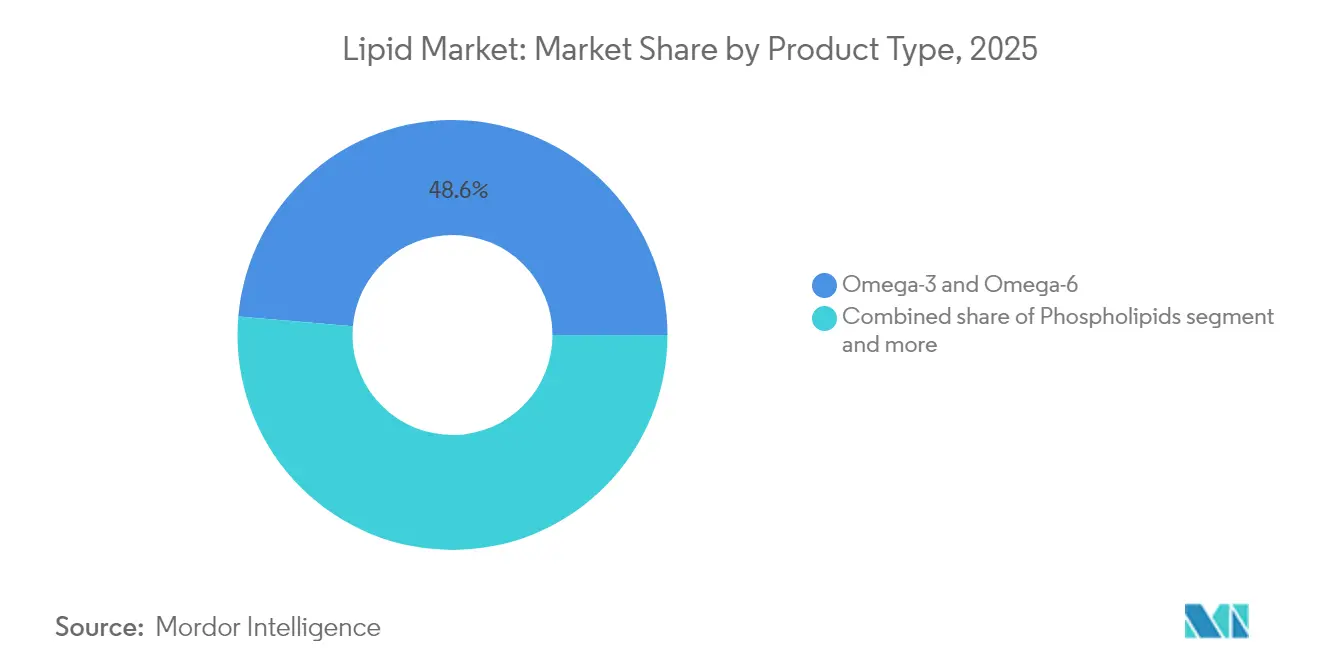
- In base alla tipologia di prodotto, gli acidi grassi omega-3 e omega-6 hanno dominato il mercato dei lipidi con il 48.62% nel 2025, mentre si prevede che i trigliceridi a catena media cresceranno a un CAGR dell'11.42% entro il 2031.
- In base alla fonte, nel 61.92 gli ingredienti di origine vegetale hanno rappresentato il 2025% del fatturato del mercato dei lipidi; si prevede che lo stesso segmento crescerà a un CAGR del 11.96% fino al 2031.
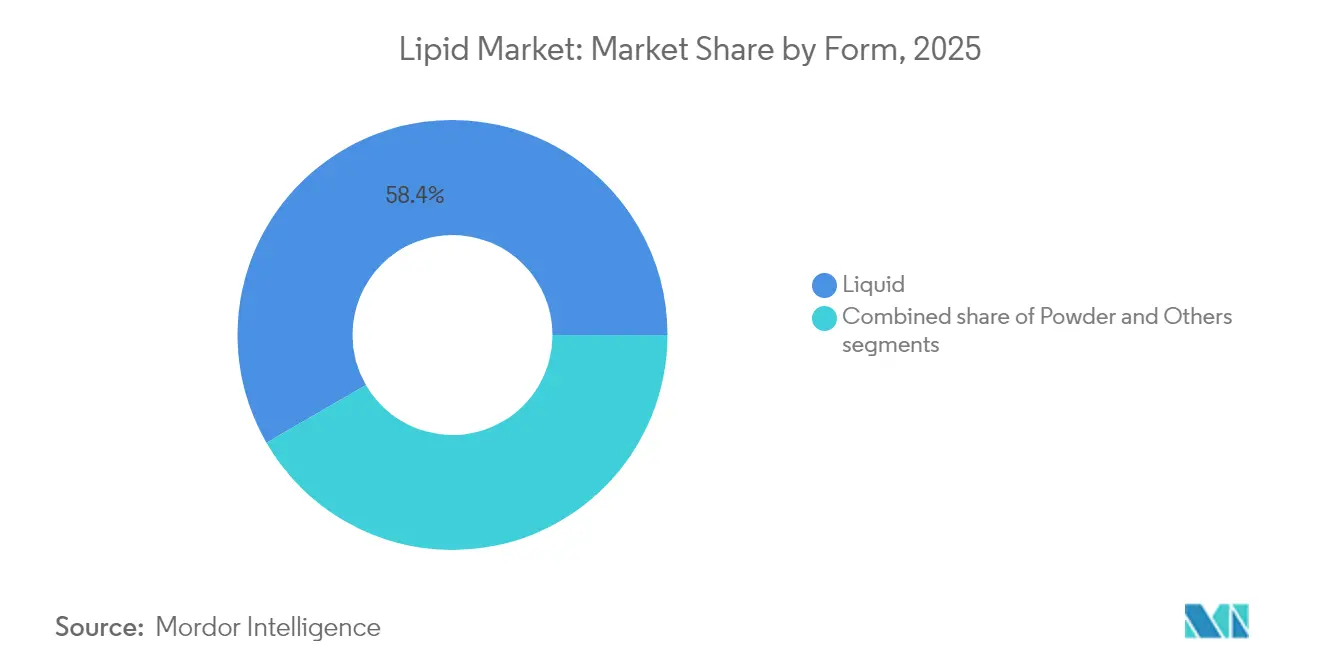
- In base alla forma, le formulazioni liquide rappresentavano il 58.35% della quota di mercato dei lipidi nel 2025 e stanno aumentando a un CAGR del 10.78% fino al 2031.
- Per applicazione, si prevede che gli usi farmaceutici registreranno il CAGR più rapido, pari al 10.49%, mentre gli integratori alimentari continueranno a detenere il 46.74% delle dimensioni del mercato dei lipidi nel 2025.
- In termini geografici, l'Europa ha dominato con una quota del 37.32% del mercato dei lipidi nel 2025, mentre l'area Asia-Pacifico procede a un ritmo sostenuto (CAGR) dell'11.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei lipidi
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di integratori alimentari a base di lipidi | + 2.1% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della prevalenza di disturbi cardiovascolari e metabolici | + 1.8% | Globale, in particolare Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Crescente utilizzo dei lipidi negli alimenti funzionali per la salute | + 1.5% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| L’industria dei mangimi per animali e dei mangimi per acquacoltura dimostra un crescente utilizzo dei lipidi | + 1.3% | Globale, con particolare attenzione ai mercati dell'acquacoltura dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ampliamento dell'uso dei lipidi nell'arricchimento alimentare | + 1.2% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Crescente popolarità delle soluzioni dietetiche personalizzate | + 0.9% | Nord America ed Europa, mercati di adozione precoce | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di integratori alimentari a base di lipidi
L'impennata del consumo di lipidi nel settore degli integratori alimentari riflette un passaggio fondamentale dai multivitaminici generici agli interventi metabolici mirati. I protocolli di integrazione di Omega-3 ora enfatizzano il rapporto EPA/DHA per specifici risultati di salute, con l'International Society of Sports Nutrition che stabilisce che gli atleti necessitano di un apporto maggiore di Omega-3 a causa dell'aumento dello stress ossidativo. Questo approccio mirato determina prezzi più elevati e crea barriere per i fornitori di materie prime. Le linee guida del 2025 dell'Office of Dietary Supplements raccomandano 250 mg/die di DHA più EPA per le donne in età fertile, con un'ulteriore dose di 100-200 mg/die di DHA durante la gravidanza, stabilendo nuovi standard di consumo di base. [1]Fonte: National Institute of Health, "Nuove linee guida dell'Office of Dietary Supplements sugli omega-3 per la salute in gravidanza", ods.od.nih.govGli integratori di trigliceridi a catena media (MCT) sfruttano l'adozione della dieta chetogenica e le tendenze al miglioramento cognitivo, mentre le formulazioni a base di fosfolipidi mirano all'ottimizzazione della membrana cellulare. La chiarezza normativa sulle indicazioni sulla salute degli omega-3 consente strategie di marketing diretto al consumatore che bypassano i canali di vendita al dettaglio tradizionali.
Aumento della prevalenza di disturbi cardiovascolari e metabolici
La prevalenza delle malattie cardiovascolari nell'area Asia-Pacifico crea il più grande mercato mondiale inutilizzato per gli interventi sui lipidi. Secondo i dati dell'American Heart Foundation del 2025, una persona su 6 in Australia soffre di malattie cardiovascolari. [2]Fonte: American Heart Foundation, "Prevalenza delle malattie cardiovascolari in Australia", heartfoundation.org.auQuesta disparità geografica riflette modelli di transizione alimentare e lacune nelle infrastrutture sanitarie che favoriscono strategie di nutrizione preventiva. I successi degli studi clinici avanzati di Merck sui farmaci per il colesterolo nel 2025 convalidano il metabolismo lipidico come obiettivo farmaceutico, ampliando potenzialmente l'utilizzo di omega-3 su prescrizione oltre le attuali indicazioni per i trigliceridi. I benefici cardiovascolari dello studio REDUCE-IT con EPA purificato contrastano con i risultati contrastanti delle formulazioni combinate, suggerendo opportunità di differenziazione del prodotto basate sulla composizione in acidi grassi. La crescente incidenza della sindrome metabolica stimola la domanda di interventi lipidici che affrontino contemporaneamente la sensibilità all'insulina e i marcatori infiammatori. Le pressioni sui costi sanitari favoriscono gli interventi nutrizionali rispetto ai trattamenti farmaceutici, creando opportunità di espansione del mercato per formulazioni lipidiche basate sull'evidenza.
Crescente utilizzo dei lipidi negli alimenti funzionali per la salute
L'arricchimento degli alimenti funzionali con acidi grassi omega-3 trasforma le categorie di alimenti di base in piattaforme salutari di alta qualità, con applicazioni in yogurt, pane e bevande che dimostrano una riuscita implementazione commerciale. Le tecnologie di microincapsulazione consentono l'integrazione degli omega-3 senza compromettere le caratteristiche sensoriali, superando il principale ostacolo all'accettazione da parte dei consumatori. I criteri aggiornati della FDA per le dichiarazioni "salutari" (2025), che enfatizzano la densità nutrizionale rispetto alla restrizione dei grassi, creano un clima favorevole a livello normativo per i prodotti arricchiti con lipidi [3] Fonte: US Food and Drug Administration, "Updated Definition of 'Healthy' Claims", fda.gov . L'arricchimento delle bevande a base vegetale affronta le carenze di omega-3 nelle alternative al latte, con gli oli di alghe che forniscono un approvvigionamento sostenibile in linea con le preferenze ambientali dei consumatori. La convergenza tra le esigenze di etichettatura pulita e la nutrizione funzionale crea opportunità per ingredienti lipidici di origine naturale che sostituiscono le alternative sintetiche.
L’industria dei mangimi per animali e dei mangimi per acquacoltura dimostra un crescente utilizzo dei lipidi
A gennaio 2025, la produzione globale di farina di pesce è aumentata del 75% su base annua, in gran parte grazie alla ripresa della produzione peruviana. Tuttavia, questo aumento della volatilità dell'offerta sottolinea la crescente importanza strategica delle alternative vegetali, come evidenziato dai dati dell'IFFO, Marine Ingredients Organization del 2024. La dipendenza dalle fonti tradizionali di farina di pesce continua ad affrontare sfide, evidenziando la necessità di alternative sostenibili e stabili. Le diverse specie ittiche hanno esigenze di fosfolipidi variabili, aprendo la strada a miscele lipidiche su misura che migliorano la crescita e rafforzano la resilienza allo stress. Lo sviluppo di formulazioni lipidiche personalizzate offre un potenziale significativo per migliorare l'efficienza e la produttività dell'acquacoltura. Nel frattempo, le tendenze nelle proteine alternative per l'alimentazione umana stanno stimolando la produzione in acquacoltura, intensificando ulteriormente la domanda di formulazioni lipidiche specializzate. La crescente attenzione alle fonti proteiche sostenibili nella dieta umana sta guidando l'innovazione in acquacoltura, creando opportunità per soluzioni lipidiche avanzate per soddisfare la domanda di mercato in continua evoluzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati associati alla sintesi e alla produzione dei lipidi | -1.4% | Globale, colpisce in particolare i mercati emergenti | A breve termine (≤ 2 anni) |
| Volatilità nell'offerta e nei prezzi delle materie prime | -1.1% | Globale, con un impatto acuto sui lipidi di origine marina | A breve termine (≤ 2 anni) |
| Sfide con la stabilità ossidativa e la durata di conservazione | -0.8% | Globale, colpisce tutte le categorie lipidiche | Medio termine (2-4 anni) |
| Rigorosi requisiti normativi per la produzione di lipidi e standard di qualità | -0.6% | Principalmente Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati associati alla sintesi e alla produzione dei lipidi
Secondo i dati della Royal Society of Chemistry, il costo di produzione dei lipidi microbici è di 1.60 dollari al chilogrammo. Questo prezzo posiziona gli oli monocellulari come alternative economicamente valide alle fonti convenzionali, ma principalmente in applicazioni ad alto valore aggiunto. La struttura dei costi è influenzata dai costosi substrati di fermentazione e dai processi di lavorazione a valle ad alto consumo energetico, che a loro volta limitano la scalabilità per applicazioni più ampie nel settore delle materie prime. Queste sfide evidenziano la necessità di progressi nella tecnologia di fermentazione e nei processi di lavorazione a valle per ridurre i costi e migliorare la scalabilità. Nel frattempo, l'estrazione tradizionale di lipidi marini si trova ad affrontare alcune sfide: l'aumento dei costi del carburante per le navi e la diminuzione degli stock ittici inducono volatilità dei prezzi. Inoltre, l'impatto ambientale della pesca eccessiva e del consumo di carburante sta spingendo la ricerca di alternative sostenibili. Infine, la natura ad alta intensità di capitale degli impianti di raffinazione dei lipidi pone barriere all'ingresso per gli operatori più piccoli, favorendo inavvertitamente le operazioni integrate. Questa dinamica sottolinea l'importanza dell'innovazione e degli investimenti in metodi di produzione dei lipidi convenienti e sostenibili.
Volatilità nell'offerta e nei prezzi delle materie prime
I modelli meteorologici, tra cui la variabilità delle precipitazioni, le fluttuazioni di temperatura e gli eventi climatici estremi, hanno un impatto significativo sulle rese delle colture di semi oleosi durante le stagioni di crescita. Questi fattori ambientali rendono difficile per i fornitori stabilire contratti di prezzo stabili e a lungo termine con gli acquirenti. La filiera dei lipidi marini si trova ad affrontare notevoli vincoli derivanti dalle quote di pesca imposte dai governi, dai modelli stagionali di migrazione dei pesci e dalle finestre di raccolta limitate, che concentrano le attività produttive in specifiche regioni costiere. La crescente domanda di lipidi in diversi settori – prodotti alimentari, mangimi per animali e produzione di biocarburanti – crea una forte concorrenza e pressioni al rialzo sui prezzi sul mercato. Le fluttuazioni dei tassi di cambio nei principali paesi produttori introducono ulteriori incertezze sui costi per i fornitori internazionali che gestiscono transazioni transfrontaliere e accordi di fornitura a lungo termine.
Analisi del segmento
Per tipo di prodotto: i trigliceridi a catena media (MCT) guidano la crescita dei premi
Si prevede che il segmento dei trigliceridi a catena media crescerà a un CAGR dell'11.42% fino al 2031, mentre il segmento degli omega-3 e omega-6 ha mantenuto una quota di mercato del 48.62% nel 2025. La crescita degli MCT riflette la loro crescente applicazione oltre la nutrizione sportiva, nella somministrazione di farmaci e nei protocolli terapeutici chetogenici. Gli acidi grassi omega-3 e omega-6 mantengono la loro posizione di mercato grazie ai comprovati benefici per la salute cardiovascolare e alle approvazioni normative, nonostante la pressione sui prezzi derivante dalla crescente concorrenza. I fosfolipidi continuano a crescere grazie al loro utilizzo in applicazioni farmaceutiche, in particolare nei sistemi di somministrazione di farmaci liposomiali.
I progressi biotecnologici nella produzione di lipidi consentono lo sviluppo di profili di acidi grassi per scopi terapeutici specifici, estendendosi oltre i tradizionali integratori di omega-3 alla nutrizione di precisione. Categorie di prodotto come i lipidi strutturati e i fosfolipidi speciali trovano applicazione in applicazioni specifiche nell'alimentazione infantile e negli ingredienti farmaceutici. La segmentazione dei prodotti riflette ora le capacità tecnologiche piuttosto che la disponibilità di fonti naturali, a dimostrazione di una continua innovazione nella differenziazione dei prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte: Accelera il predominio dei prodotti a base vegetale
Le fonti vegetali detenevano una quota di mercato del 61.92% nel 2025 e si prevede che cresceranno a un CAGR del 11.96% fino al 2031. Questa posizione dominante riflette la transizione del mercato verso pratiche di approvvigionamento sostenibili. Le preferenze dei consumatori si allineano sempre più alla sostenibilità ambientale, mentre le preoccupazioni relative all'affidabilità della filiera marina rafforzano ulteriormente la posizione delle fonti vegetali. Il segmento dei lipidi marini si trova ad affrontare limitazioni di approvvigionamento dovute all'esaurimento degli stock ittici e a rigide quote di pesca, con conseguenti fluttuazioni dei prezzi che accrescono l'attrattiva delle alternative vegetali.
Le fonti di origine animale rimangono importanti negli eccipienti farmaceutici e nell'alimentazione infantile grazie all'approvazione normativa di ingredienti consolidati. Tuttavia, i lipidi sintetici prodotti attraverso tecnologie di fermentazione offrono un controllo preciso sulla composizione degli acidi grassi, rispondendo al contempo alle problematiche di sostenibilità associate ai metodi di approvvigionamento tradizionali. La crescente adozione di piattaforme biotecnologiche da parte del settore indica un cambiamento in cui le capacità tecnologiche potrebbero diventare più preziose dell'accesso alle risorse naturali.
Per forma: il liquido mantiene i vantaggi della lavorazione
Nel 2025, le formulazioni liquide detengono una quota di mercato del 58.35% e si prevede che manterranno un CAGR del 10.78% fino al 2031. Questa preferenza per i liquidi è attribuita alla loro superiore biodisponibilità e alla maggiore flessibilità produttiva rispetto alle polveri. I liquidi possono essere incorporati direttamente nelle applicazioni alimentari e delle bevande, eliminando la necessità di ulteriori fasi di lavorazione. D'altro canto, le polveri sono progettate per usi specifici, come compresse e capsule di integratori alimentari, per i quali una maggiore durata di conservazione e la conservazione a temperatura ambiente sono fondamentali.
Oltre a liquidi e polveri, altri formati come emulsioni e sistemi incapsulati soddisfano esigenze di somministrazione specifiche nei settori farmaceutico e degli alimenti funzionali. Con l'avanzare della tecnologia, il settore sta assistendo a un cambiamento: la segmentazione delle forme è ora più legata all'ottimizzazione specifica dell'applicazione che a semplici vincoli di processo. In particolare, i sistemi di somministrazione liposomiale si stanno affermando come un'innovazione rivoluzionaria, aumentando la biodisponibilità e affrontando le sfide legate alla stabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: i prodotti farmaceutici superano gli integratori tradizionali
Si prevede che le applicazioni farmaceutiche cresceranno a un CAGR del 10.49% fino al 2031, mentre gli integratori alimentari hanno mantenuto una quota di mercato dominante del 46.74% nel 2025. Questa traiettoria di crescita riflette la crescente adozione di sistemi di somministrazione di farmaci a base di lipidi e di formulazioni di omega-3 su prescrizione per patologie mediche. Il segmento alimentare e delle bevande si espande grazie alle tendenze della nutrizione funzionale e ai quadri normativi consolidati per le indicazioni sulla salute. Le applicazioni nel settore dei mangimi per animali continuano a crescere, trainate dallo sviluppo dell'acquacoltura e dalla domanda di fonti proteiche sostenibili.
Il segmento farmaceutico mantiene prezzi elevati a causa della complessità dei processi di produzione e dei requisiti di convalida clinica, che creano barriere all'ingresso. Le applicazioni nei settori cosmetico e industriale rappresentano mercati di nicchia con esigenze prestazionali specifiche. Lo spostamento del mercato verso applicazioni terapeutiche regolamentate indica una continua premiumizzazione dei prezzi e un consolidamento del mercato tra le aziende con capacità di conformità normativa.
Analisi geografica
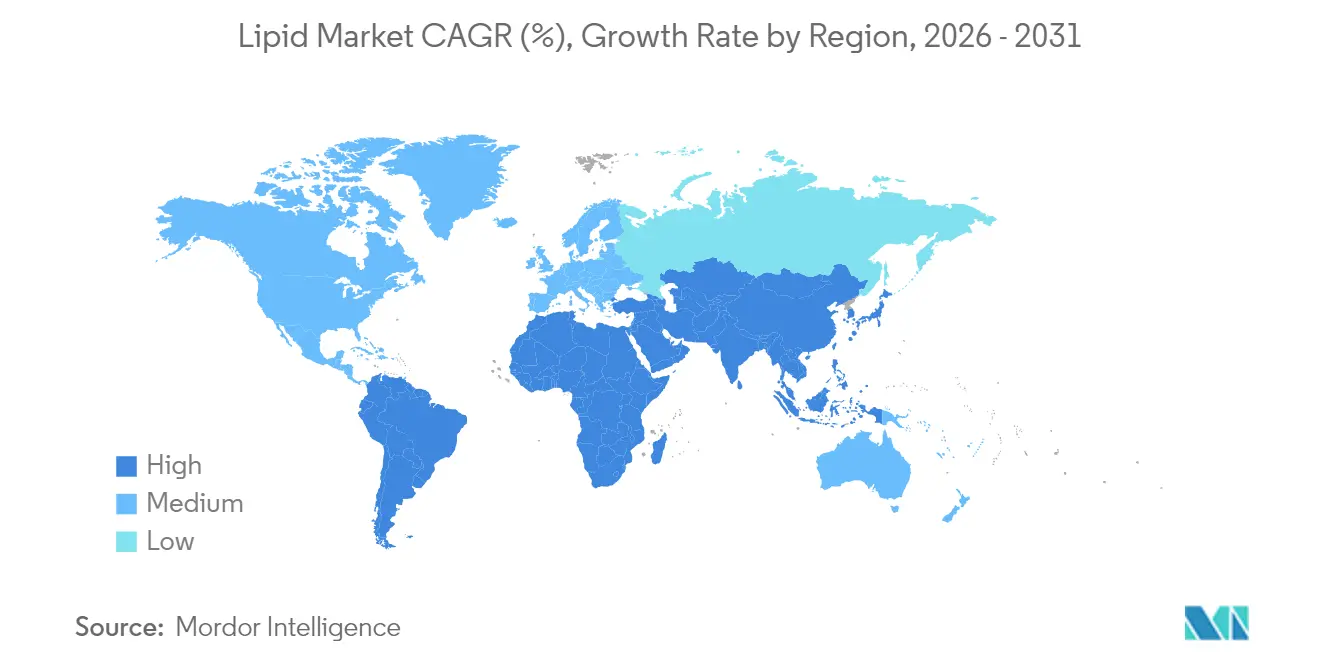
L'Europa deteneva una quota di mercato del 37.32% nel 2025, a dimostrazione del suo consolidato quadro normativo e della consapevolezza dei consumatori nei confronti della nutrizione funzionale. Sebbene il mercato maturo della regione mostri un potenziale di crescita limitato rispetto alle economie emergenti, gli sviluppi normativi continuano a rafforzarne la posizione. L'approvazione, nel 2025, dell'olio di Schizochytrium limacinum per applicazioni nel latte artificiale da parte dell'Autorità europea per la sicurezza alimentare (EFSA) esemplifica questo continuo progresso normativo. L'attenzione della regione alla sostenibilità e ai prodotti a etichetta pulita ha aumentato la domanda di lipidi di origine vegetale e biotecnologica rispetto alle tradizionali fonti marine. Sebbene la Brexit abbia creato sfide per la catena di approvvigionamento, ha anche migliorato le capacità produttive regionali. L'invecchiamento della popolazione europea e l'aumento dei costi sanitari sostengono la continua adozione di prodotti premium, nonostante la maturità complessiva del mercato.
L'area Asia-Pacifico sta crescendo a un CAGR dell'11.02% fino al 2031, trainata da tassi di malattie cardiovascolari variabili nei diversi Paesi che richiedono interventi specifici. La crescita economica della Cina e l'espansione del sistema sanitario supportano l'adozione di approcci nutrizionali preventivi. Le capacità di produzione farmaceutica dell'India rendono la regione un centro produttivo chiave. L'invecchiamento demografico e le infrastrutture sanitarie sviluppate del Giappone aumentano il consumo di integratori di omega-3 di alta qualità. Il quadro normativo australiano, allineato agli standard globali, consente l'accesso al mercato ai fornitori internazionali. L'espansione del settore dell'acquacoltura aumenta la domanda di formulazioni lipidiche specializzate nei mangimi. Il progresso tecnologico della Corea del Sud supporta lo sviluppo di sistemi di somministrazione innovativi e soluzioni nutrizionali personalizzate.
La crescita del mercato nordamericano è supportata da chiare normative FDA e da percorsi di approvazione per le indicazioni terapeutiche consolidate, che consentono il marketing diretto ai consumatori e prezzi premium per formulazioni scientificamente validate. Gli Stati Uniti dominano le vendite di omega-3 su prescrizione grazie all'integrazione con il sistema sanitario e alla copertura assicurativa per condizioni specifiche. Le normative canadesi sui prodotti naturali per la salute offrono percorsi di approvazione alternativi vantaggiosi per le aziende più piccole. Il Messico offre opportunità di crescita per i prodotti di nutrizione funzionale grazie alla sua classe media in espansione e al migliore accesso all'assistenza sanitaria. Il mercato sviluppato della nutrizione sportiva della regione aumenta il consumo di MCT e lipidi specializzati oltre alle applicazioni cardiovascolari. Il Nord America mantiene la sua posizione di polo di innovazione globale per le terapie a base di lipidi grazie alla sua avanzata infrastruttura di ricerca e alle sue capacità di sperimentazione clinica.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione dei lipidi negli alimenti, negli integratori e nei prodotti farmaceutici si basa sempre più su specifiche di composizione, autorizzazioni per nuovi alimenti o ingredienti e restrizioni di processo su grassi e oli. Nel 2026, il Comitato per i grassi e gli oli del Codex Alimentarius (CCFO29) ha discusso una bozza di lavoro relativa alle nuove fonti lipidiche, compresi gli oli microbici omega-3, insieme a proposte volte a limitare gli acidi grassi trans prodotti industrialmente (tra cui opzioni come un limite di 2 g per 100 g di acidi grassi totali o il divieto di oli parzialmente idrogenati). Questa attività del Codex favorisce l'allineamento transfrontaliero in materia di dichiarazioni, etichettatura e aspettative di qualità che interessano i fornitori multinazionali di lipidi e i proprietari di marchi.
A livello di approvazione degli ingredienti, l'Unione Europea continua a utilizzare il suo quadro normativo sui nuovi alimenti (Novel Food) per regolamentare l'immissione sul mercato di determinati ingredienti lipidici. Il Regolamento di esecuzione (UE) 2025/1509 della Commissione (luglio 2025) ha autorizzato l'immissione sul mercato di specifici fitosteroli e fitostanoli derivati dal girasole, e l'EFSA ha aggiornato le linee guida nel gennaio 2026 sui requisiti relativi ai dati scientifici per le autorizzazioni di ingredienti alimentari nuovi e modificati. Parallelamente, la FDA statunitense rimane un punto di riferimento fondamentale per la conformità attraverso le priorità del suo Programma per gli alimenti per il consumo umano (2026) e il quadro normativo sottostante relativo agli additivi alimentari e alla GRAS (Generally Recognized As Safe, ovvero generalmente riconosciuto come sicuro) (incluse le sezioni pertinenti del Titolo 21), che definiscono le aspettative in termini di documentazione per purezza, contaminanti e controlli di produzione per grassi comuni, concentrati di omega-3 e sistemi lipidici speciali.
Analisi della catena del valore
La catena del valore dei lipidi si estende dalle materie prime agricole e marine a monte, passando per la raffinazione e la specializzazione a valle. Le materie prime chiave includono semi oleosi (soia, palma, girasole) e materie prime marine, seguite da fasi di frantumazione, degommazione, raffinazione e concentrazione. La lavorazione specialistica comprende poi il frazionamento, la distillazione e l'interesterificazione enzimatica per personalizzare i profili di fusione e la funzionalità per alimenti, integratori ed eccipienti farmaceutici. Le aziende agroalimentari e i fornitori di ingredienti verticalmente integrati (ad esempio, Cargill e altri fornitori globali di oli e grassi commestibili monitorati dall'Access to Nutrition Initiative nel 2025) esercitano un'influenza sproporzionata controllando l'approvvigionamento, gli impianti di raffinazione e la logistica globale, mentre le aziende biotecnologiche aggiungono oli unicellulari derivati dalla fermentazione come via non marina per ottenere profili di acidi grassi più uniformi.
A valle, i lipidi passano attraverso miscelatori di ingredienti e aziende di formulazione per essere utilizzati nell'arricchimento di alimenti e bevande, negli integratori alimentari, nei mangimi per animali (compresi quelli per l'acquacoltura) e nelle applicazioni farmaceutiche. L'approvvigionamento e la consegna sono influenzati dalla documentazione sulla sostenibilità e dall'affidabilità dei corridoi di approvvigionamento, mentre i requisiti di tracciabilità si inaspriscono per le principali materie prime petrolifere (in particolare palma e soia) e la volatilità dei costi di trasporto influisce sulle rotte di approvvigionamento dall'Asia all'Europa nel periodo 2024-2025. Un collo di bottiglia ricorrente è la concorrenza intersettoriale per le stesse materie prime lipidiche da parte di oleochimici e biocarburanti, che può ridurre la disponibilità e indurre i fornitori a orientarsi verso allocazioni e contratti a lungo termine per gli acquirenti di lipidi di grado alimentare e clinico.
Panorama competitivo
Nel mercato dei lipidi, i produttori di ingredienti alimentari, gli specialisti degli oli marini e le aziende biotecnologiche competono per le quote di mercato, il che porta a una moderata frammentazione. I principali attori utilizzano reti di raffinazione globali, logistica integrata e una conoscenza normativa approfondita per assicurarsi contratti con grandi aziende di beni di largo consumo (CPG) e aziende farmaceutiche. Nel frattempo, i nuovi arrivati nel settore biotecnologico stanno rimodellando le catene di approvvigionamento offrendo oli monocellulari. Questi oli mantengono profili costanti, non influenzati dalle fluttuazioni stagionali del pescato, il che li rende interessanti per contratti orientati alla sostenibilità.
Con l'evoluzione del mercato, le aziende consolidate stanno acquisendo sempre più startup di nicchia specializzate in fermentazione o incapsulamento. Questa strategia garantisce loro l'accesso a ceppi unici e proprietà intellettuale. Inoltre, si stanno formando collaborazioni tra aziende di materie prime agricole e aziende di biologia sintetica. Il segmento degli eccipienti farmaceutici vede una maggiore concorrenza. In questo settore, la domanda di purezza di grado clinico e il rispetto delle Buone Pratiche di Fabbricazione (GMP) creano elevate barriere all'ingresso, limitando il numero di fornitori. Su un altro fronte, le piattaforme di nutrizione digitale stanno innovando combinando test genetici con pacchetti lipidici personalizzati. Questa strategia non solo rafforza la fidelizzazione dei consumatori, ma spinge anche i fornitori tradizionali all'ingrosso a esplorare servizi a valore aggiunto.
Le borse merci promuovono la trasparenza dei prezzi, che a sua volta limita i margini di profitto. In risposta a ciò, le aziende cercano di differenziarsi attraverso concentrati di marca, certificazioni di sostenibilità e meccanismi di distribuzione brevettati. Per affrontare le complessità del mercato dei lipidi, gli operatori di successo stanno adottando un duplice approccio: puntano sull'innovazione e gestiscono al contempo i rischi. Diversificando le fonti, includendo input marini, vegetali e microbici, garantiscono un approvvigionamento costante e la continuità del mercato.
Leader del settore dei lipidi
-
Cargill, incorporata
-
BASF SE
-
Archer Daniels Midland Company
-
DSM-Firmenich
-
Croda International Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Cargill ha stretto una partnership con Voyage Foods per la distribuzione in Nord America di NextCoa, un'alternativa ai tradizionali prodotti dolciari senza cacao. Questa collaborazione amplia la presenza di Cargill nel settore dei sistemi lipidici e lipidici speciali, includendo formulazioni per la riduzione del cacao e prodotti dolciari alternativi, rispondendo così alle esigenze dei produttori che si trovano ad affrontare la volatilità dell'offerta e dei prezzi del cacao.
- Marzo 2026: Cargill ha annunciato l'ampliamento della linea di produzione di grassi speciali presso il suo stabilimento di Port Klang, in Malesia, per servire i settori del cioccolato, della panificazione e dei prodotti lattiero-caseari. L'aumento della capacità produttiva in un importante polo produttivo dell'Asia-Pacifico rafforza l'affidabilità delle forniture e riduce i tempi di consegna per i clienti multinazionali del settore alimentare che richiedono profili di grassi rigorosamente controllati.
- Novembre 2025: BASF ha stipulato un accordo vincolante per la vendita della sua divisione globale di glicinati a Biochem, con chiusura prevista nel primo trimestre del 2026. La cessione riflette la definizione delle priorità del portafoglio e può influenzare il modo in cui BASF alloca le risorse tra le piattaforme di ingredienti affini alla nutrizione che condividono clienti, sistemi normativi e capacità produttive con gli ingredienti lipidici.
Ambito del rapporto sul mercato globale dei lipidi
Il mercato globale dei lipidi è segmentato in base al tipo di prodotto, all’applicazione e all’area geografica. Nel segmento del tipo di prodotto, il mercato ha omega 3 e omega 6, trigliceridi a catena media (MCTS) e altri. In base all'applicazione, il mercato è segmentato in alimenti e bevande, nutrizione e integratori, mangimi, prodotti farmaceutici e altri. Il segmento nutrizione e integratori, seguito dal segmento cibo e bevande, è il mercato leader in termini di segmentazione per applicazione.
Per tipo di prodotto
| Omega-3 e Omega-6 |
| Trigliceridi a catena media (MCT) |
| I fosfolipidi |
| Altro |
Per fonte
| a base vegetale |
| A base marina |
| A base animale |
| Sintetici |
Per modulo
| Liquido |
| Pastello |
| Altro |
Per Applicazione
| Integratori alimentari |
| Cibo e Bevande |
| Nutrizione Animale |
| Eccipienti farmaceutici |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Omega-3 e Omega-6 | |
| Trigliceridi a catena media (MCT) | ||
| I fosfolipidi | ||
| Altro | ||
| Per fonte | a base vegetale | |
| A base marina | ||
| A base animale | ||
| Sintetici | ||
| Per modulo | Liquido | |
| Pastello | ||
| Altro | ||
| Per Applicazione | Integratori alimentari | |
| Cibo e Bevande | ||
| Nutrizione Animale | ||
| Eccipienti farmaceutici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei lipidi?
Il mercato dei lipidi ha raggiunto i 15.86 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.72 miliardi di dollari entro il 2031.
Quale categoria di prodotti è leader nel mercato dei lipidi?
Gli acidi grassi omega-3 e omega-6 rappresentano il 48.62% del fatturato del 2025, il che li rende il segmento di prodotto più importante.
In quale regione il mercato dei lipidi sta crescendo più rapidamente?
L'area Asia-Pacifico sta registrando un CAGR dell'11.02% entro il 2031, grazie al crescente accesso all'assistenza sanitaria e alla consapevolezza alimentare.
Perché le formulazioni lipidiche liquide sono così dominanti?
I formati liquidi offrono una biodisponibilità superiore e una facile incorporazione in prodotti alimentari, bevande e farmaceutici, che hanno assicurato una quota di mercato del 58.35% nel 2025.


