

Dimensione e quota del mercato del trattamento dei disturbi lipidici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
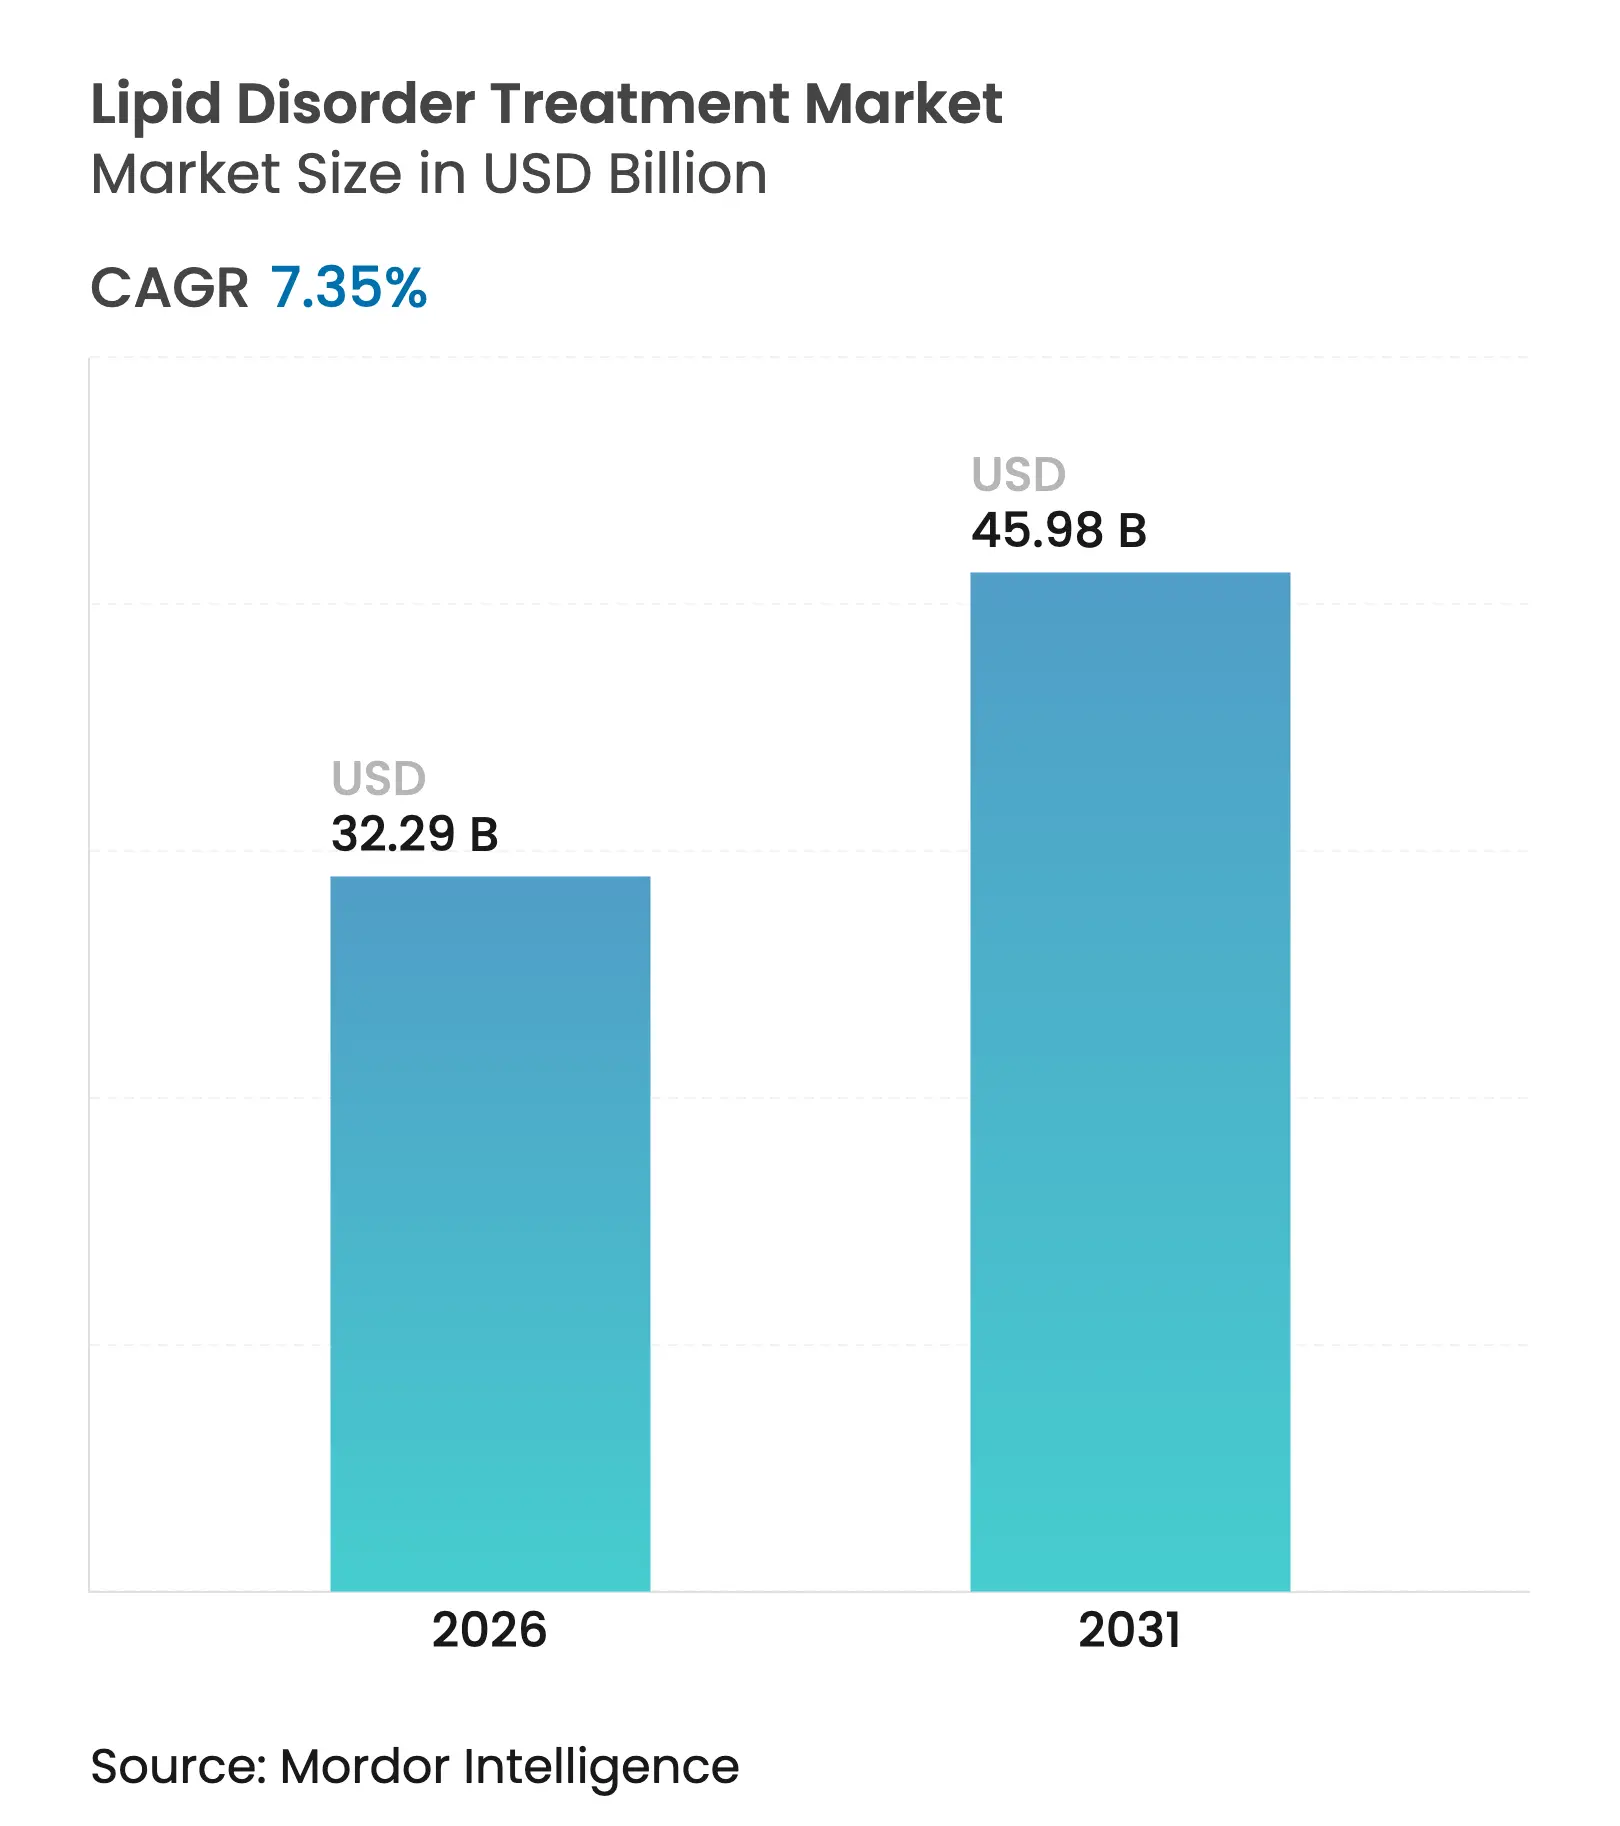
| Dimensione del mercato (2026) | 32.29 miliardo di dollari |
| Dimensione del mercato (2031) | 45.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.35% CAGR |
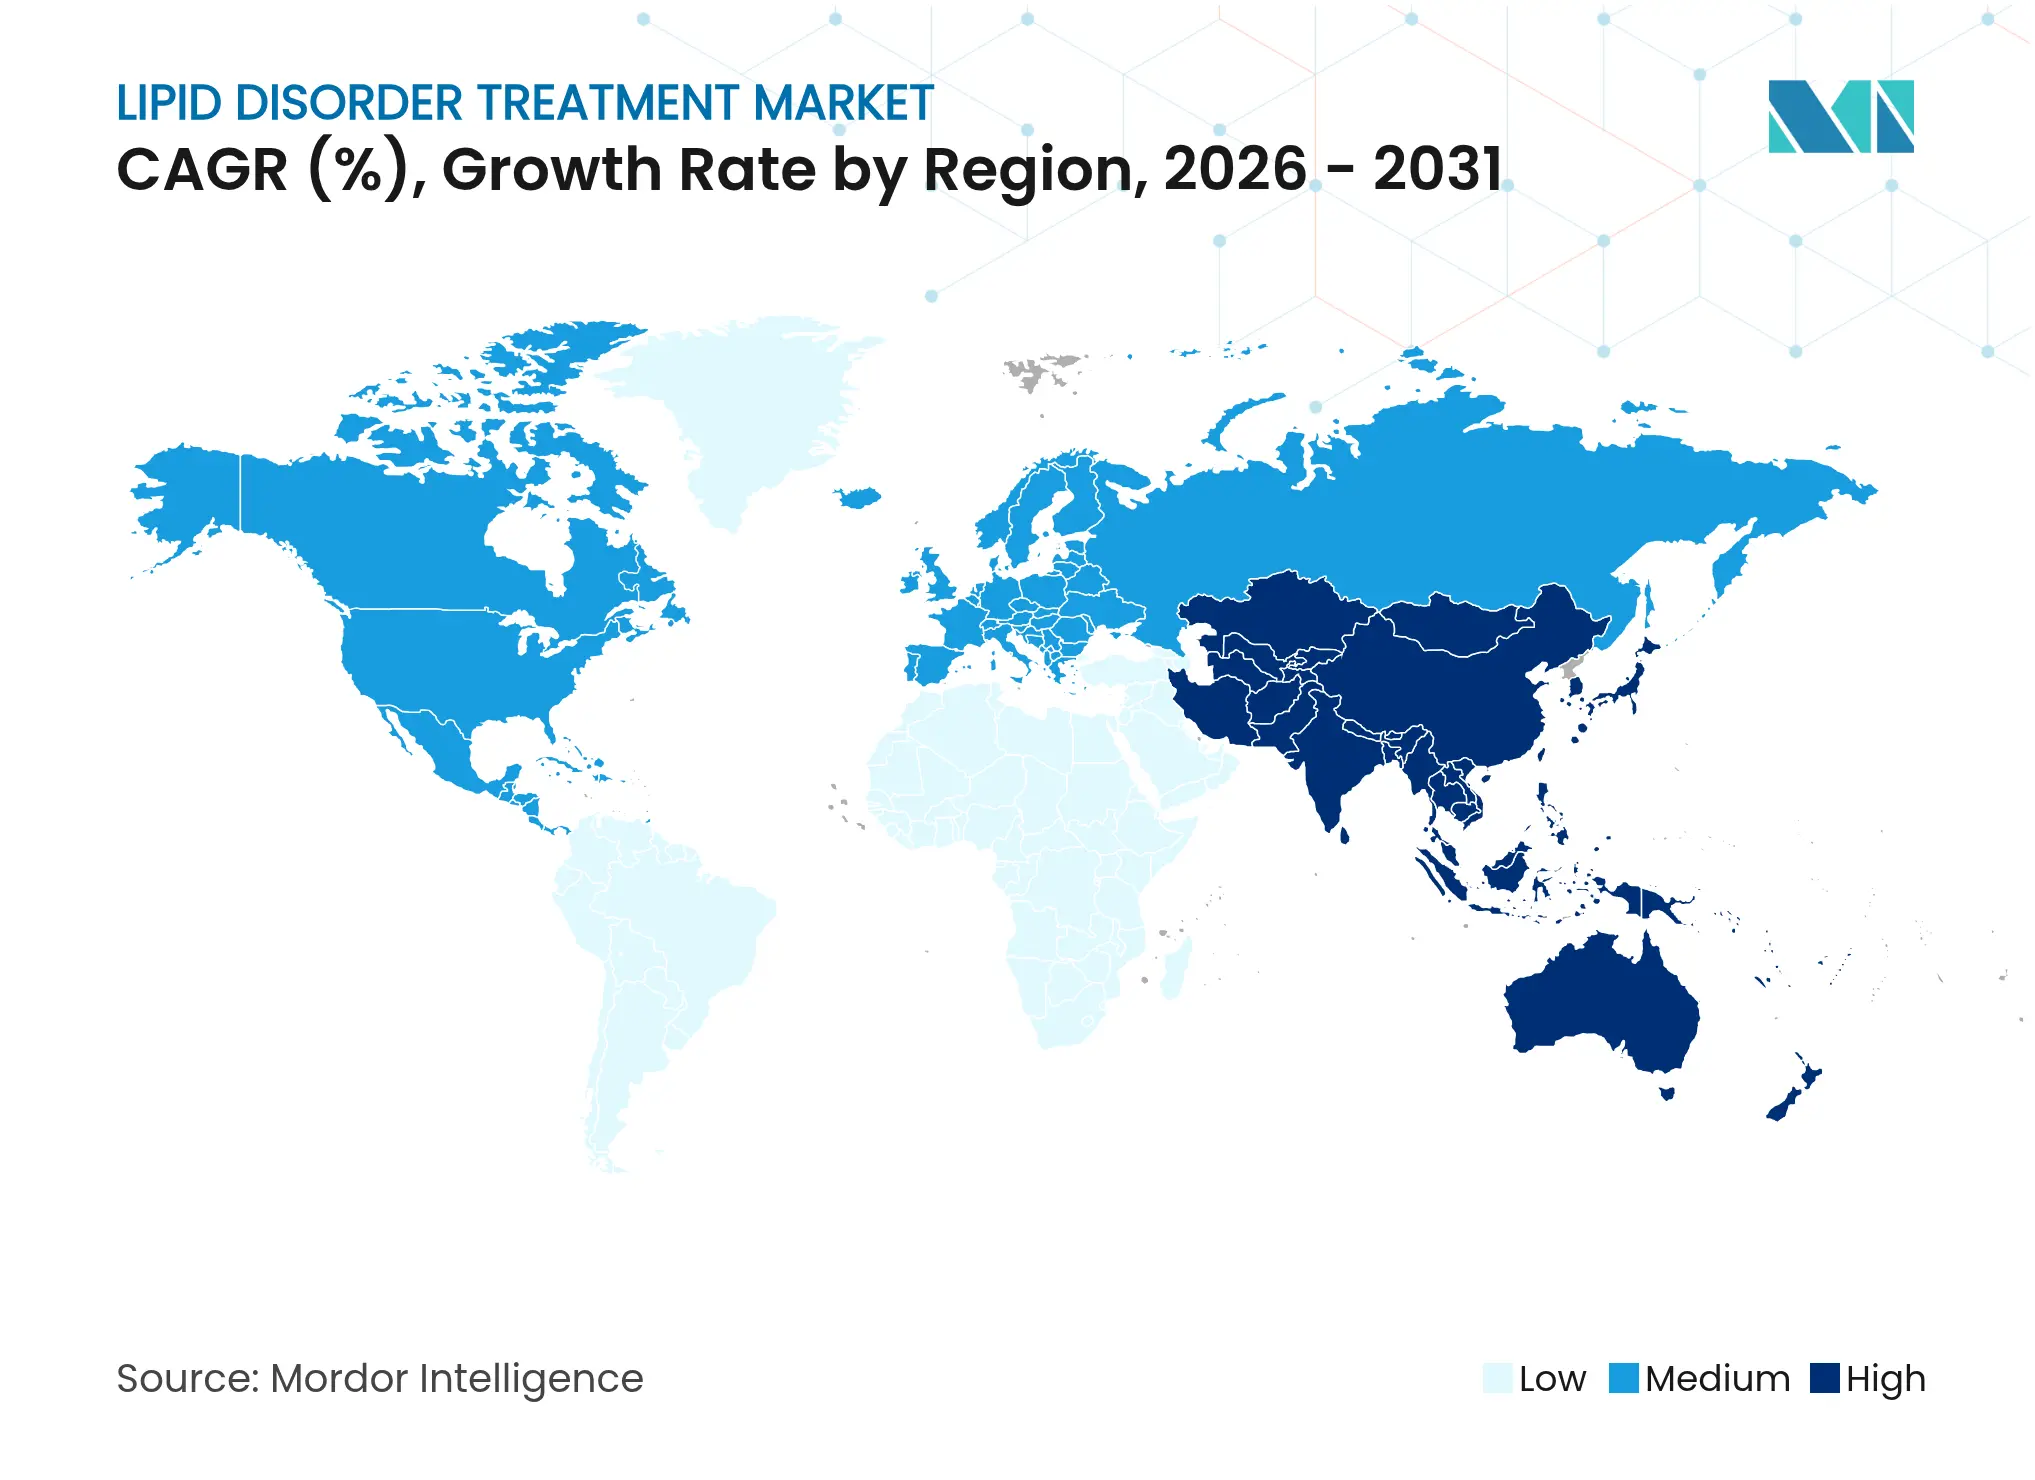
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
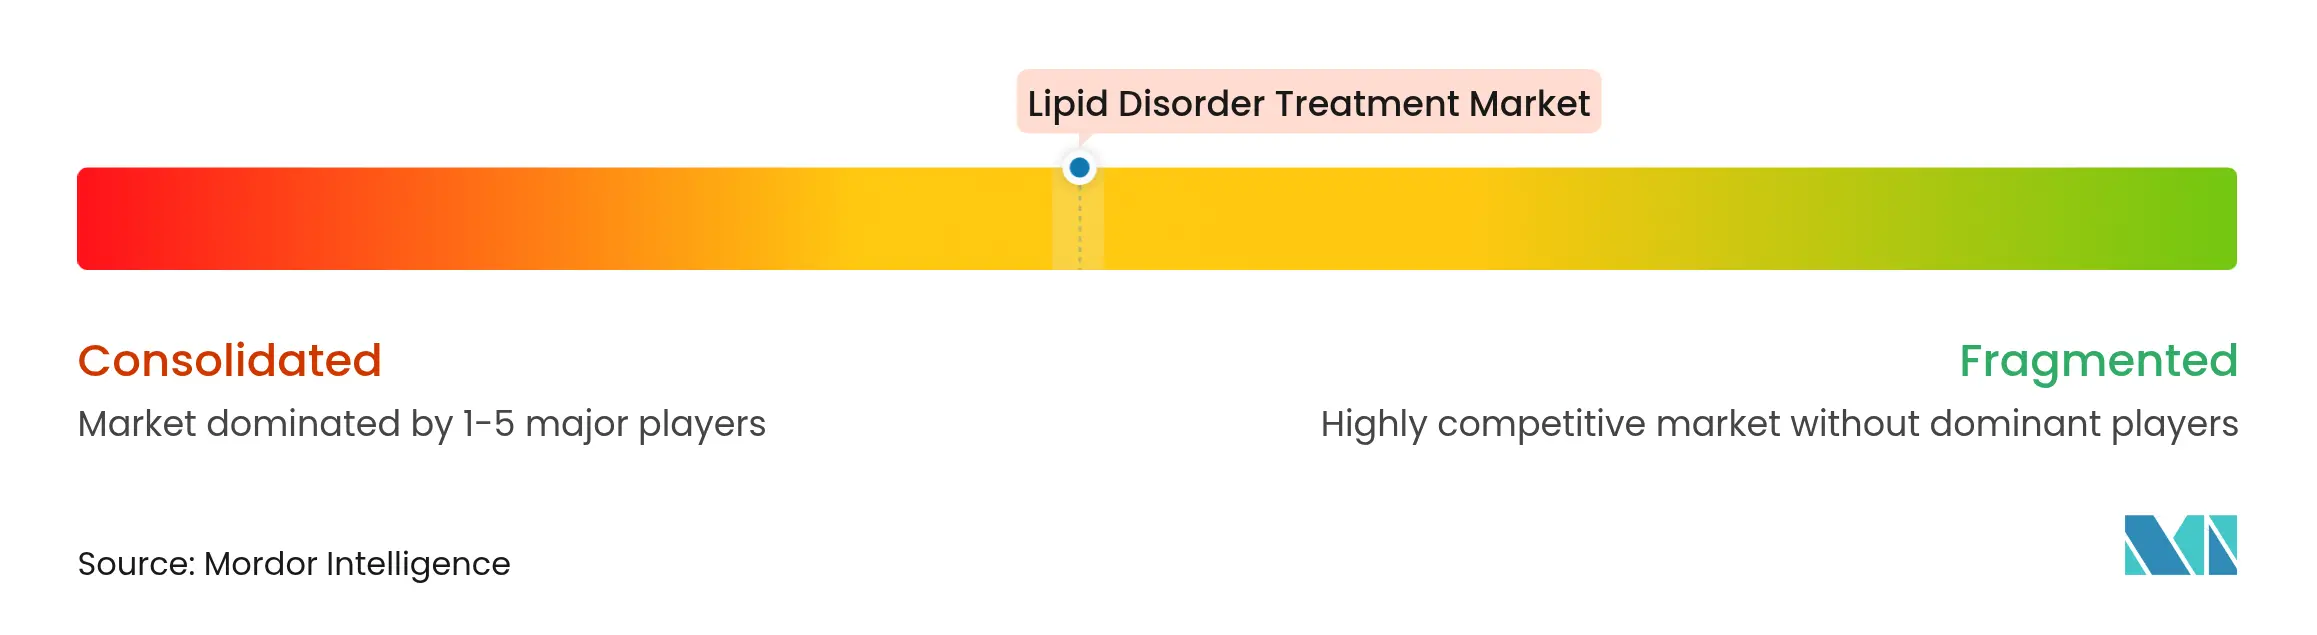
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del trattamento dei disturbi lipidici di Mordor Intelligence
Il mercato dei trattamenti per i disturbi lipidici aveva un valore di 30.08 miliardi di dollari nel 2025 e si prevede che crescerà da 32.29 miliardi di dollari nel 2026 a 45.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.35% durante il periodo di previsione (2026-2031). Questa crescita accelerata deriva dalle innovative terapie di editing genetico e a base di RNA interferente (siRNA) che promettono un controllo duraturo del colesterolo LDL, spostando i modelli di cura dai regimi farmacologici a vita verso potenziali interventi una tantum. L'adozione di queste terapie è ulteriormente favorita dalla crescente prevalenza della dislipidemia tra le popolazioni anziane e a rischio di obesità, dalla maggiore accettazione da parte degli enti pagatori di contratti basati sui risultati e dalla crescente diffusione delle farmacie digitali che facilitano l'accesso alle terapie. L'intensificarsi delle attività di fusione e acquisizione (M&A), esemplificata dall'acquisizione di Verve Therapeutics da parte di Eli Lilly per 1.3 miliardi di dollari, segnala l'impegno delle grandi aziende verso le terapie di nuova generazione e intensifica la competizione sulla differenziazione della pipeline. La spinta regionale si sta spostando verso l'Asia-Pacifico, dove le transizioni demografiche e la rapida diffusione dell'e-commerce pongono il mercato del trattamento dei disturbi lipidici in una posizione favorevole per una crescita a doppia cifra.
Punti chiave del rapporto
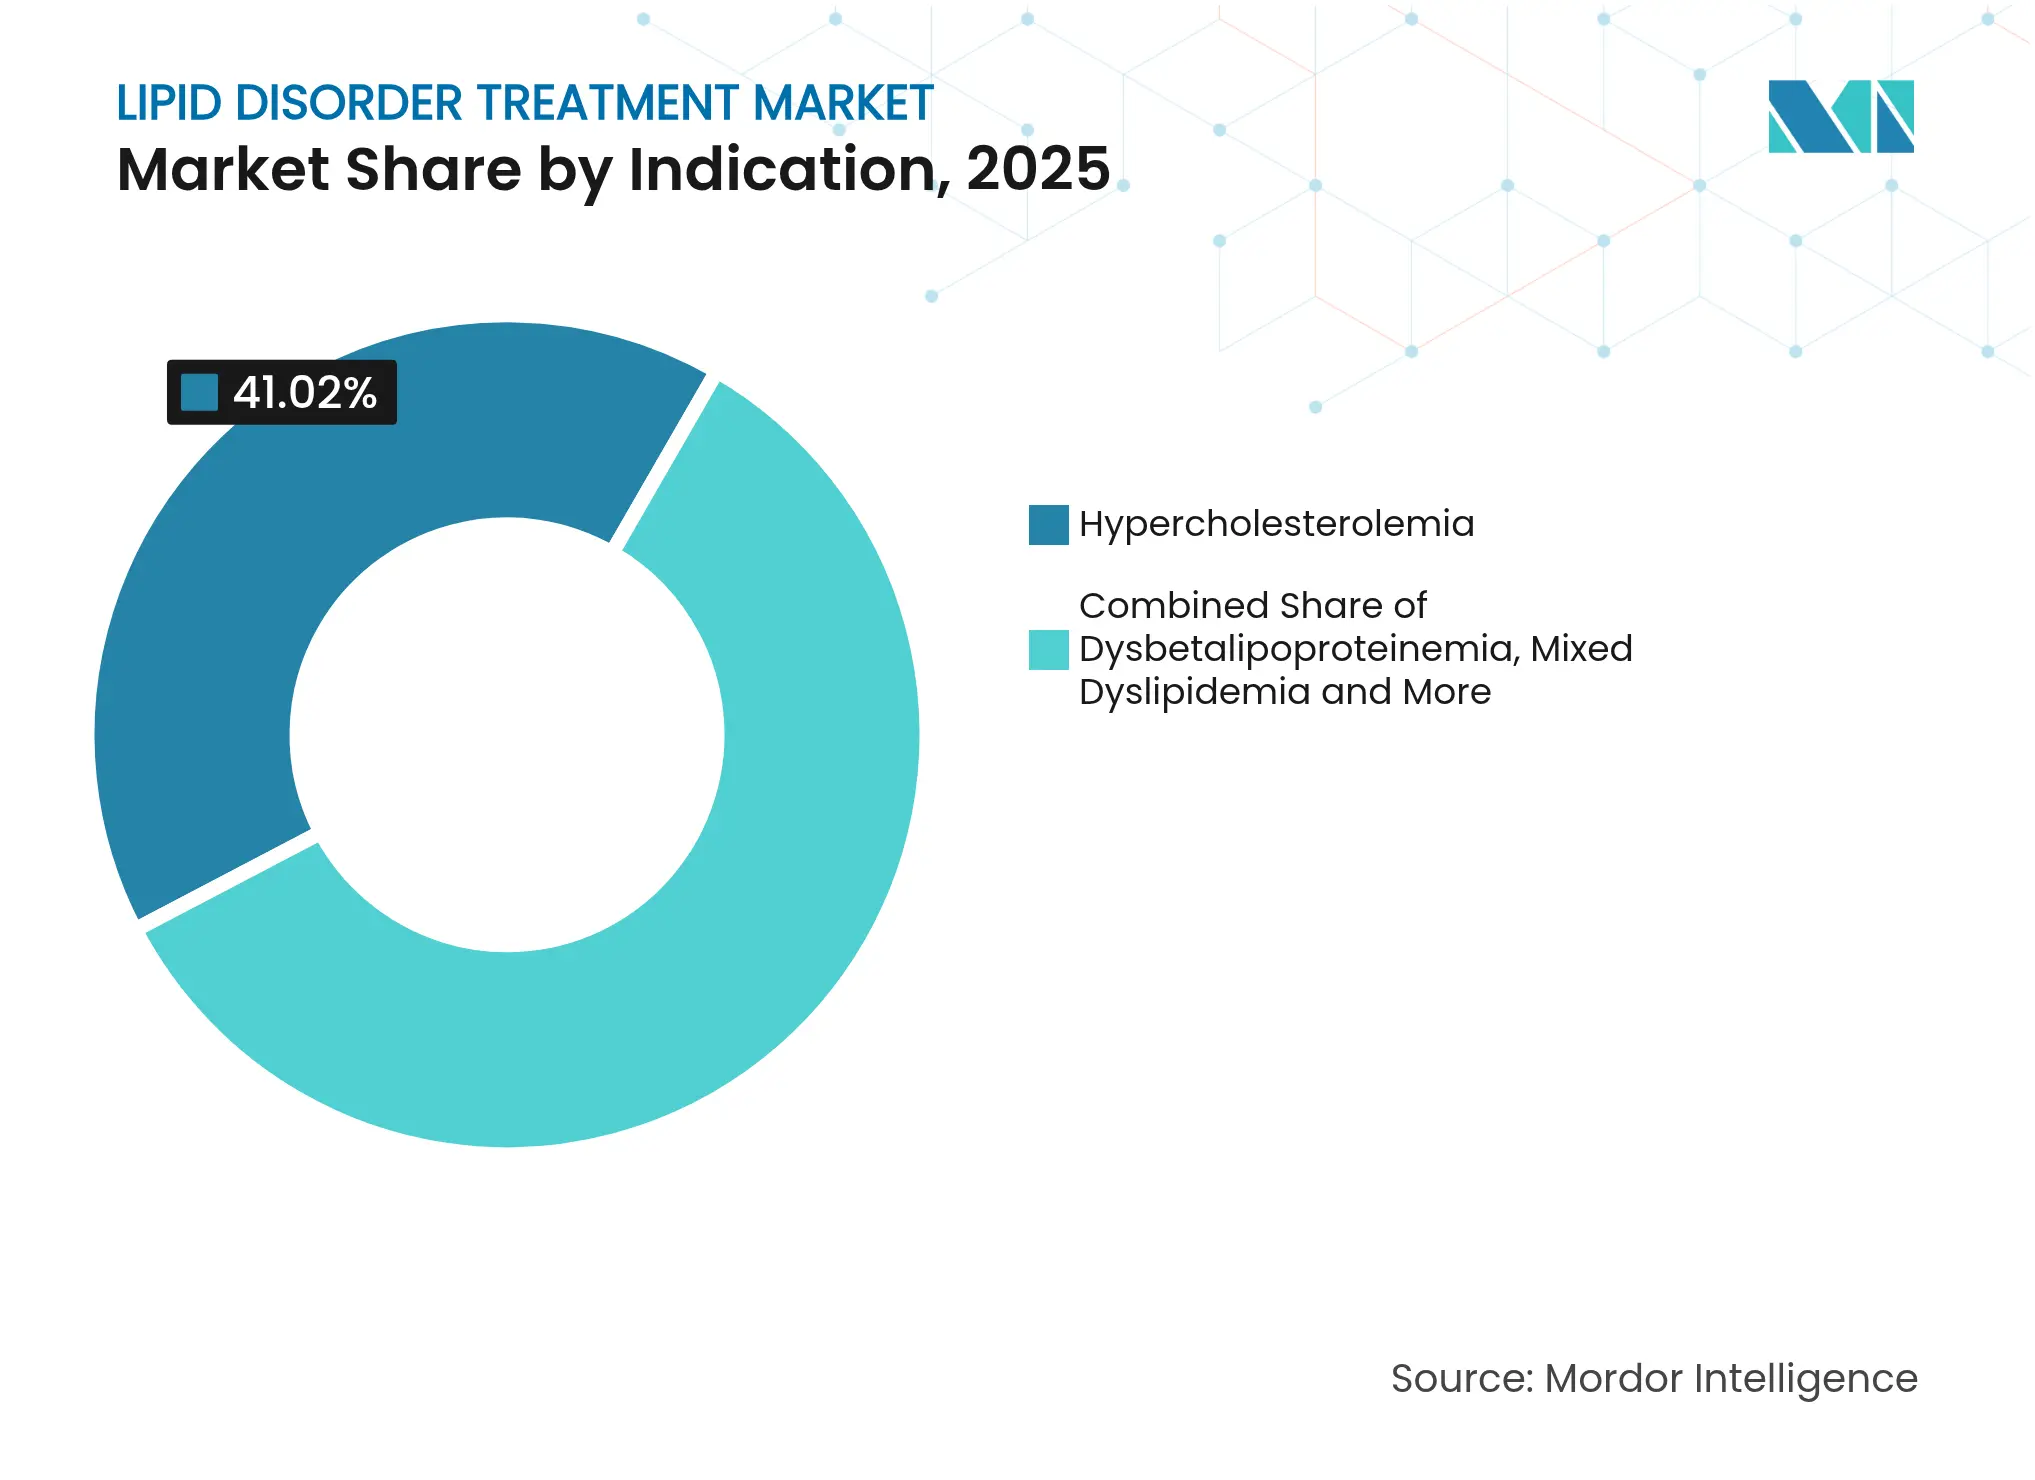
- Per indicazione, l'ipercolesterolemia ha registrato una quota di fatturato del 41.02% nel 2025; l'ipercolesterolemia familiare sta aumentando a un CAGR del 12.11% fino al 2031.
- Per classe di farmaci, nel 55.92 le statine detenevano il 2025% della quota di mercato nel trattamento dei disturbi lipidici, mentre si prevede che gli inibitori della PCSK9 cresceranno a un CAGR del 16.2% entro il 2031.
- Per canale di distribuzione, le farmacie al dettaglio hanno registrato il 45.68% dei ricavi nel 2025; si prevede che le farmacie online registreranno un CAGR del 13.22% fino al 2031.
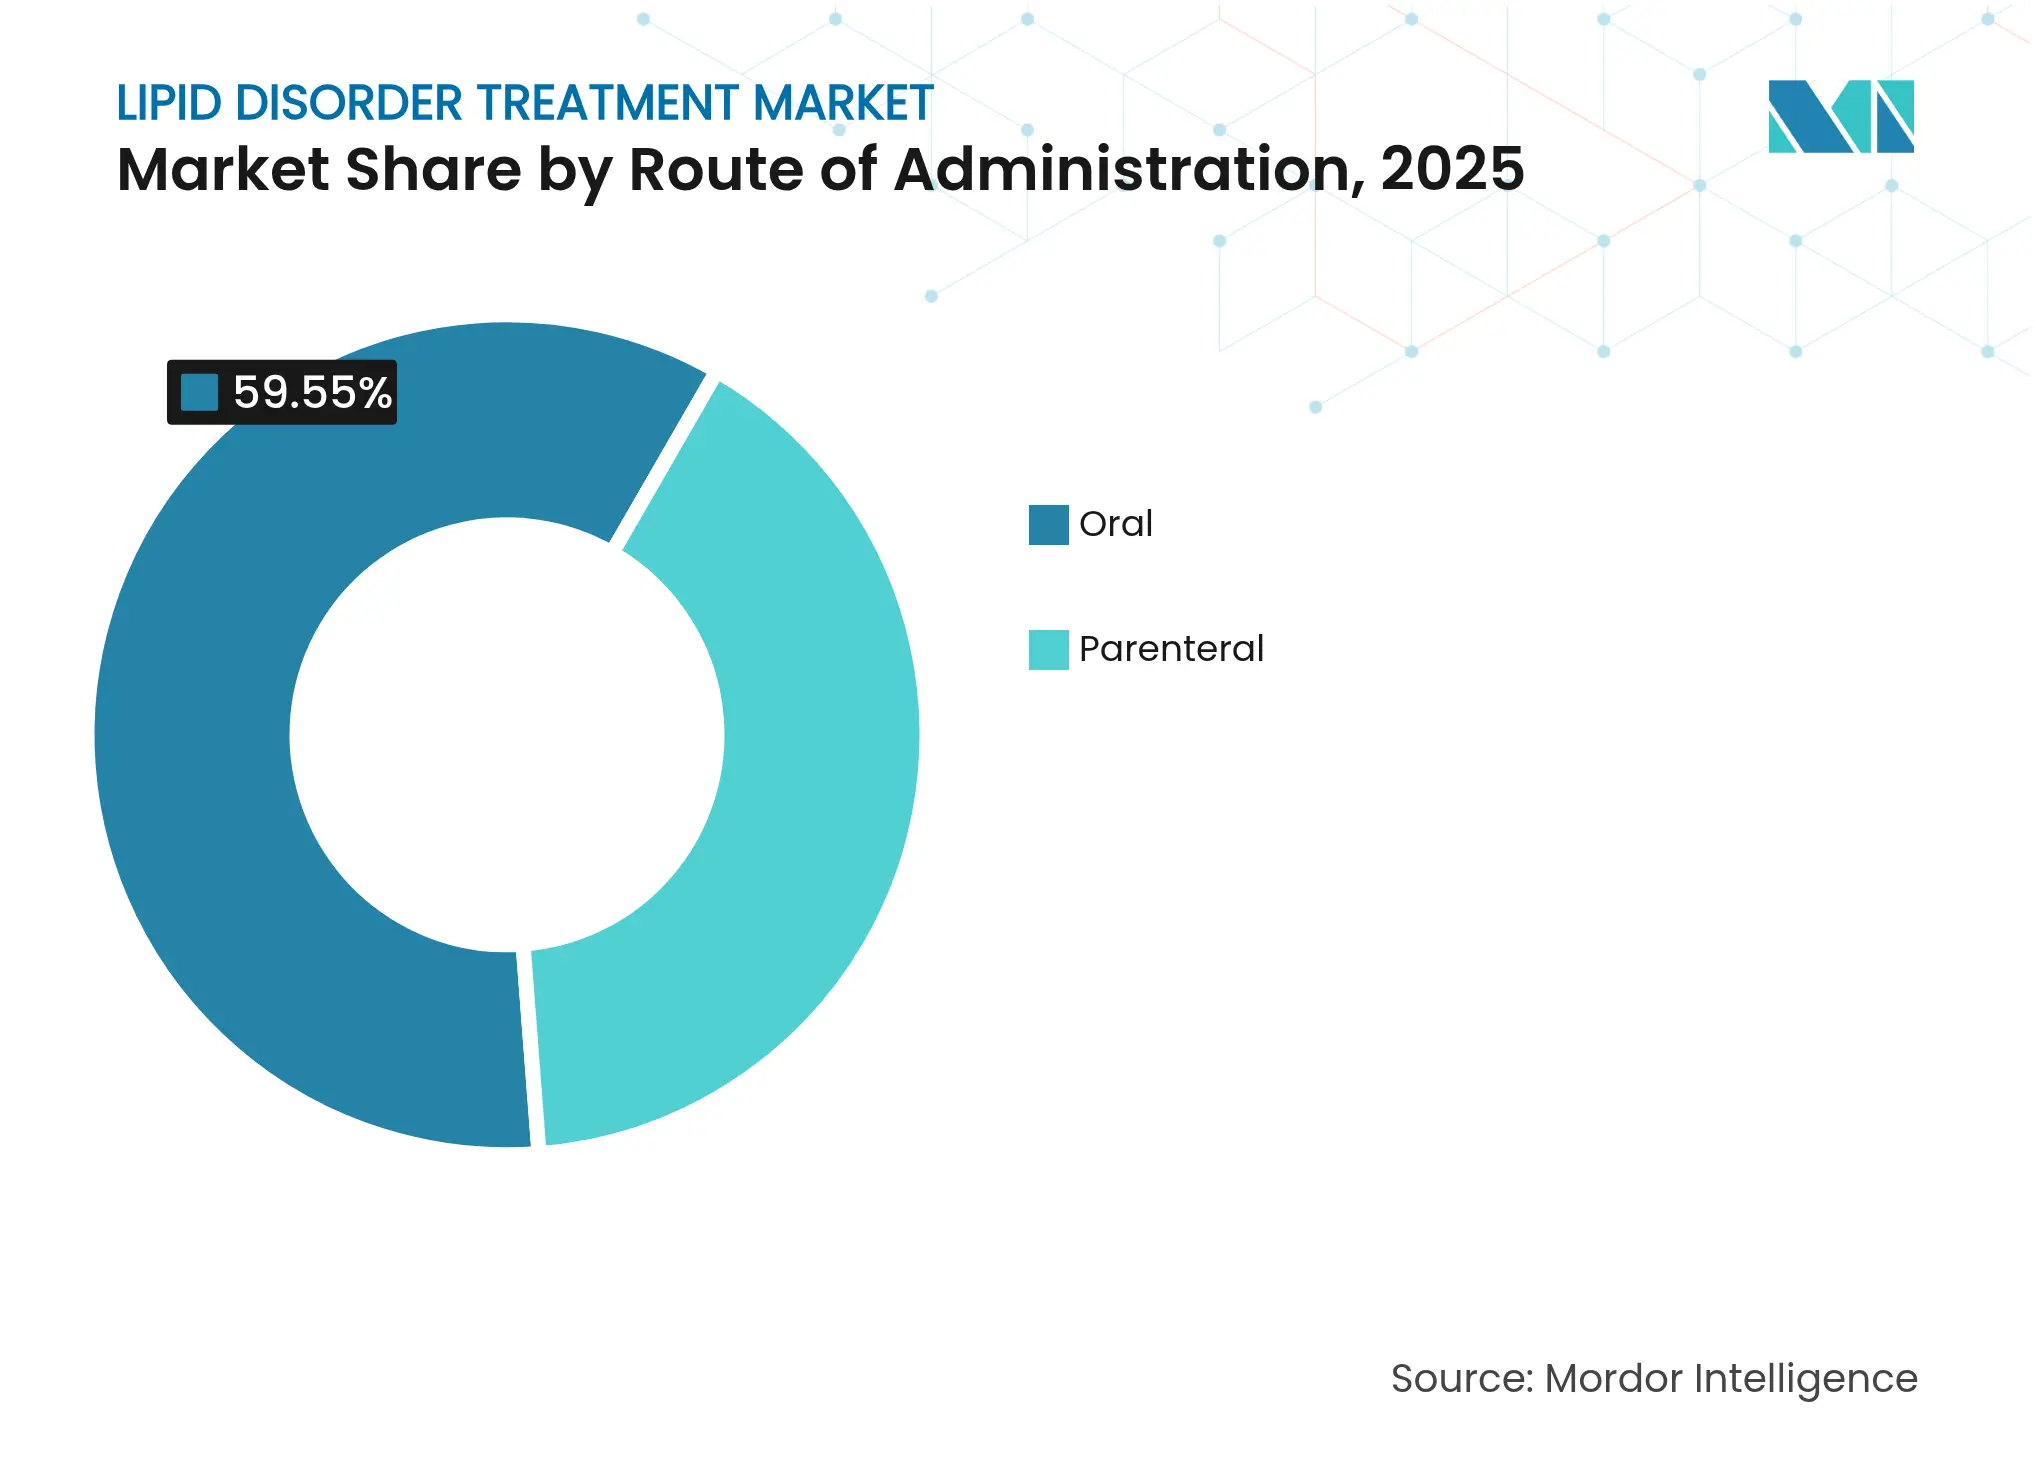
- In base alla via di somministrazione, nel 59.55 le formulazioni orali rappresentavano il 2025% del mercato dei trattamenti per i disturbi lipidici, mentre le vie parenterali stanno registrando un CAGR dell'11.18% fino al 2031.
- In base alla tipologia di paziente, nel 54.85 i pazienti ad alto rischio cardiovascolare rappresentavano il 2025% della popolazione; si prevede che il sottogruppo intollerante alle statine crescerà a un CAGR del 12.02% tra il 2026 e il 2031.
- In termini geografici, il Nord America ha contribuito per il 35.98% al fatturato del 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 10.2% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento dei disturbi lipidici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza crescente di dislipidemia legata allo stile di vita | + 2.1% | Asia-Pacifico, America Latina, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Rapida crescita delle popolazioni a rischio di invecchiamento | + 1.8% | Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Solida pipeline in fase avanzata di nuovi agenti che abbassano l'LDL | + 1.5% | Stati Uniti, Unione Europea | A breve termine (≤ 2 anni) |
| Espansione dei canali e-commerce e farmacia online | + 1.2% | India, Asia sud-orientale, Medio Oriente | Medio termine (2-4 anni) |
| Le terapie biennali basate su siRNA migliorano l'aderenza | + 0.9% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Lo screening genomico guida la diagnosi precoce della FH | + 0.6% | Stati Uniti, Europa, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza crescente di dislipidemia legata allo stile di vita
Si prevede che le malattie cardiovascolari colpiranno il 61% degli adulti statunitensi entro il 2050, con la prevalenza dell'obesità in aumento dal 43.1% nel 2024 al 60.6% nel 2050 e l'ipertensione dal 51.2% al 61%. Andamenti simili in Europa, dove le malattie cardiovascolari causano già 3.9 milioni di decessi all'anno, sottolineano la centralità di una gestione aggressiva dei lipidi [1] European Society of Cardiology, “Cardiovascular Disease Statistics,” escardio.org . La crescente ricchezza della classe media in Asia amplifica l'assunzione di cibi ricchi di grassi e gli stili di vita sedentari, accelerando l'adozione di terapie ipolipemizzanti su prescrizione. Di conseguenza, il mercato del trattamento dei disturbi lipidici sta registrando una crescita sostenuta del volume delle prescrizioni sia nella prevenzione primaria che secondaria. Le aziende farmaceutiche stanno rispondendo con programmi di aderenza culturalmente adattati e servizi di tele-nutrizione che integrano il monitoraggio dei lipidi nelle applicazioni quotidiane per il benessere.
Rapida crescita delle popolazioni a rischio di invecchiamento
L'aumento dell'aspettativa di vita globale significa che il 17% delle persone avrà ≥ 85 anni entro il 2050, amplificando l'esposizione cumulativa al colesterolo LDL e la polimorbilità. Il Giappone, già la società più anziana del mondo, prevede che i casi di insufficienza cardiaca raggiungeranno 1.3 milioni entro il 2030, inducendo protocolli di trattamento specifici per la cardiogeriatria. Gli anziani presentano spesso difficoltà di politerapia e una tolleranza variabile alle statine, alimentando la domanda di iniettabili a bassa frequenza e opzioni di editing genetico che riducono al minimo il carico giornaliero di pillole. Le agenzie di valutazione delle tecnologie sanitarie stanno rivedendo le soglie di costo-efficacia per accogliere terapie costose ma durature per gli anziani.
Solida pipeline di agenti innovativi per la riduzione dell'LDL in fase avanzata
I dati di fase 2 per Zerlasiran hanno dimostrato riduzioni mediane del 99% della lipoproteina(a), mentre Lepodisiran ha fornito fino al 93.9% di soppressione con dosaggio trimestrale o semestrale [2] New England Journal of Medicine, “Lepodisiran—A Long-Duration siRNA,” nejm.org . Il candidato di editing genetico VERVE-102 utilizza l'editing di base per silenziare PCSK9 in modo permanente, segnalando una potenziale cura unica per l'ipercolesterolemia. Le designazioni di approvazione accelerata e le etichette di terapia innovativa da parte di FDA ed EMA accorciano i tempi normativi, rendendo gli anni 2025-2027 cruciali per il lancio. Gli investitori considerano queste modalità come asset che definiscono il portafoglio, innescando moltiplicatori di valutazione superiori al mercato nelle recenti operazioni di fusione e acquisizione.
Espansione dei canali di e-commerce e farmacia online
Il comportamento dei consumatori post-pandemia si è spostato decisamente verso l'evasione degli ordini digitale: oltre il 30% delle prescrizioni per malattie croniche in India è stato dispensato online nel 2024. Le piattaforme di telefarmacia integrano prescrizioni elettroniche, ricariche automatiche e videoconsulti con i farmacisti, migliorando l'aderenza alle cure nei disturbi lipofilici, tradizionalmente afflitti da tassi di abbandono superiori al 40% a 12 mesi. I finanziamenti di venture capital alle startup del settore farmaceutico-tecnologico hanno superato 1.2 miliardi di dollari nel 2024, supportando reti logistiche in grado di consegnare in giornata nelle principali aree metropolitane. Il mercato del trattamento dei disturbi lipidici beneficia quindi di una riduzione degli attriti dell'ultimo miglio e di una maggiore copertura rurale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intolleranza alle statine e non aderenza terapeutica problematica per la sicurezza | -1.4% | Globale, inclinazione verso gli anziani | Medio termine (2-4 anni) |
| Costi elevati e ostacoli al rimborso per i farmaci biologici | -1.1% | Mercati emergenti, alcuni paesi pagatori OCSE | A lungo termine (≥ 4 anni) |
| Le catene di fornitura di API concentrate aumentano il rischio di carenza | -0.8% | Dipendenza dalla Cina e dall'India | A breve termine (≤ 2 anni) |
| I contratti basati sui risultati incidono sui prezzi premium | -0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intolleranza alle statine e non aderenza terapeutica preoccupante per la sicurezza
L'evidenza clinica indica che il 6-10% degli utilizzatori di statine interrompe la terapia a causa di sintomi muscolari o di un rischio epatico percepito. Polimorfismi genetici come SLCO1B1 aumentano il rischio di intolleranza a dosi standard, complicando la selezione della terapia di prima linea. I sondaggi sui pazienti rivelano che il 51.5% preferisce modificare lo stile di vita rispetto all'aumento della dose prescrittiva e il 17.1% cita il carico di farmaci come giustificazione del rifiuto. Queste dinamiche aumentano la domanda di alternative come le combinazioni di acido bempedoico, inclisiran ed ezetimibe, che occupano posizioni premium rimborsate ma possono erodere la penetrazione complessiva del mercato dei trattamenti per i disturbi lipidici se l'accesso rimane disomogeneo.
Costi elevati e ostacoli al rimborso per i farmaci biologici
I costi annuali del trattamento con inibitori di PCSK9 superano i 5,900 dollari negli Stati Uniti prima degli sconti, rendendo necessaria l'autorizzazione preventiva e la terapia a gradini [3] Federal Register, “Medicare Payment Policies 2024-2025,” federalregister.gov . Gli accordi basati sui risultati, come l'accordo Medicaid di bluebird bio che lega il rimborso della terapia genica agli endpoint clinici, preannunciano un'applicazione più ampia nella gestione dei lipidi. Tuttavia, i piccoli piani commerciali spesso non dispongono di una profondità attuariale sufficiente per modellare i benefici a lungo termine, rallentando l'inclusione nel formulario. I pagatori dei mercati emergenti si confrontano con importazioni di farmaci biologici da un'unica fonte, con prezzi pari al 50-200% del reddito familiare mediano, limitandone l'adozione.
Analisi del segmento
Per indicazione: l'ipercolesterolemia familiare catalizza l'adozione dei test genetici
L'ipercolesterolemia familiare (FH) rappresentava il 12.58% del mercato dei trattamenti per i disturbi lipidici nel 2025 e si prevede che raggiungerà il CAGR più rapido, pari al 12.11%, fino al 2031. L'ipercolesterolemia senza conferma genetica ha mantenuto la leadership in termini di volume complessivo, con una quota del 41.02% nel 2025. I test a cascata avanzati individuano familiari con FH non diagnosticati, favorendo l'inizio della prescrizione di inibitori della PCSK9 e costrutti siRNA. La prevalenza di FH pari a 1 su 250 nella popolazione generale e fino a 1 su 16 tra i pazienti prematuri con coronaropatia crea un sottomercato considerevole e genomicamente identificabile. Le linee guida sociali raccomandano sempre più lo screening universale del colesterolo entro i 2 anni, indirizzando i casi pediatrici verso cliniche specializzate in lipidi che utilizzano pannelli genetici per una classificazione definitiva.
I sistemi di rimborso per la medicina di precisione ora classificano le terapie per l'ipercolesterolemia familiare (FH) come ad alto valore aggiunto grazie all'eliminazione di eventi avversi nel corso della vita. I progetti pilota degli enti pagatori in Canada e nei Paesi Bassi dimostrano un risparmio sui costi quando i familiari vengono sottoposti a screening proattivo e trattati precocemente. Di conseguenza, il mercato del trattamento dei disturbi lipidici registra una crescente domanda di agenti di nuova generazione, posizionati come prima linea per l'ipercolesterolemia familiare (FH) geneticamente confermata, accelerando la crescita delle vendite ben prima del fallimento delle statine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci: gli inibitori della PCSK9 guidano l'ondata di innovazione
Le statine hanno mantenuto una quota di mercato del 55.92% nel trattamento dei disturbi lipidici nel 2025, sostenute dai farmaci generici e dalla consolidata preferenza per le linee guida. Tuttavia, si prevede che gli inibitori di PCSK9 supereranno tutte le altre classi con un CAGR del 16.2%, favorito da inclisiran somministrato due volte l'anno e dai prossimi anticorpi monoclonali completamente umani che richiedono iniezioni trimestrali. Negli studi registrativi, inclisiran ha mantenuto una riduzione del 50-55% del colesterolo LDL nell'arco di 18 mesi, con un'aderenza superiore al 90%. L'acido bempedoico offre una riduzione del 17-28% del colesterolo LDL nei pazienti intolleranti alle statine, occupando una nicchia di mercato in espansione. Gli oligonucleotidi antisenso che hanno come target apo(a), CETP e ANGPTL3 presentano una diversificazione della pipeline, garantendo una concorrenza multimeccanicistica che amplia la scelta dei medici.
Le dinamiche di rimborso si evolvono: i produttori estendono contratti basati sul valore, ancorati alle traiettorie reali del colesterolo LDL e agli esiti cardiovascolari, ottenendo così un posizionamento più precoce nei formulari. Questo allinea gli incentivi economici tra gli stakeholder e aumenta la penetrazione nelle coorti assicurative basate sul rischio. Di conseguenza, il settore del trattamento dei disturbi lipidici si sta sempre più spostando dalle prescrizioni di statine basate sul volume a regimi biologici ancorati ai risultati.
Per canale di distribuzione: la trasformazione digitale potenzia la distribuzione online
Nel 45.68, le farmacie al dettaglio hanno conquistato una quota del 2025% del mercato del trattamento dei disturbi lipidici, sfruttando l'accesso di quartiere e i servizi di vaccinazione integrati. Tuttavia, le farmacie online hanno registrato un CAGR del 13.22% e sono destinate a erodere il predominio dei negozi fisici entro il 2031. Le startup utilizzano l'intelligenza artificiale per prevedere le lacune nella fornitura di farmaci e promuovere incentivi all'aderenza terapeutica, mentre le catene consolidate implementano progetti pilota di consegna in giornata tramite droni nei corridoi suburbani. Le farmacie ospedaliere rimangono essenziali per l'avvio della terapia parenterale, ma hanno iniziato a spedire le dosi di mantenimento direttamente ai pazienti nell'ambito di accordi di collaborazione.
I fattori favorevoli delle politiche, come l'obbligo di prescrizione elettronica e l'ampliamento dei rimborsi per la telemedicina, potenziano i canali digitali. Gli algoritmi di rilevamento delle frodi e la verifica centralizzata delle licenze mitigano le preoccupazioni storiche sulla sicurezza, rafforzando la fiducia degli enti regolatori. Di conseguenza, le strategie multicanale diventano obbligatorie per i produttori che desiderano raggiungere un numero più ampio di pazienti nel mercato del trattamento dei disturbi lipidici.
Per via di somministrazione: le modalità parenterali sfidano la dominanza orale
Le compresse orali hanno mantenuto una quota del 59.55% nel 2025, ma gli iniettabili stanno guadagnando terreno con un CAGR dell'11.18%. Le iniezioni sottocutanee di siRNA due volte l'anno e gli anticorpi monoclonali trimestrali riducono drasticamente l'onere del dosaggio. Gli autoiniettori di facile utilizzo per i pazienti, dotati di aghi nascosti e sensori di temperatura, ne migliorano l'usabilità, mentre i programmi di somministrazione gestiti dai farmacisti semplificano l'avvio del trattamento. L'editing genetico endovenoso a dose singola rappresenta un salto in avanti promettente, offrendo potenziale curativo e ridefinendo il calcolo dei rimborsi.
Microsfere a rilascio prolungato e pompe impiantabili rimangono in fase esplorativa, ma sottolineano l'attenzione del settore per praticità e aderenza. Nel tempo, la crescente fiducia nell'autoiniezione potrebbe ridurre la quota di mercato orale al di sotto del 50%, rimodellando le previsioni della catena di approvvigionamento per i grossisti che operano nel mercato del trattamento dei disturbi lipidici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di paziente: la coorte intollerante alle statine stimola l'assunzione di farmaci alternativi
I pazienti ad alto rischio cardiovascolare rappresentavano il 54.85% del fatturato del 2025; tuttavia, i soggetti intolleranti alle statine stanno crescendo più rapidamente, con un CAGR del 12.02%. Studi di simulazione indicano che il 15-20% dei pazienti ad alto rischio non riesce a raggiungere i target di colesterolo LDL con statine alla massima dose tollerata, inducendo un'escalation terapeutica verso inibitori della PCSK9 o acido bempedoico. Le linee guida ESC riviste per il 2024 ora raccomandano l'aggiunta di farmaci non statinici quando il colesterolo LDL rimane superiore a 70 mg/dL dopo 8 settimane, legittimando un uso precoce di farmaci biologici. La farmacogenomica personalizzata guida la selezione del regime terapeutico, migliorando l'efficacia e limitando gli eventi avversi.
I produttori sviluppano centri di supporto ai pazienti che offrono formazione sulla gestione dei sintomi muscolari e assistenza per il pagamento della compartecipazione alla terapia, migliorando la persistenza. Con l'aumento della base di pazienti intolleranti alle statine, gli enti pagatori esplorano protocolli di modifica graduale che danno priorità agli iniettabili semestrali rispetto ai costosi monoclonali mensili, influenzando le dinamiche dei prontuari nel settore del trattamento dei disturbi lipidici.
Analisi geografica
Il Nord America ha dominato il mercato del trattamento dei disturbi lipidici con una quota di fatturato del 35.98% nel 2025, sostenuta da una solida copertura assicurativa, screening proattivo e una rapida adozione delle biotecnologie. Le designazioni di terapia innovativa per inclisiran, olezarsen e le risorse per l'editing genetico semplificano le approvazioni negli Stati Uniti, mentre il CMS sta allineando i rimborsi ai parametri di performance clinica a partire dal 2026. Piattaforme basate su evidenze reali come PCORnet facilitano la sorveglianza post-marketing, rafforzando la fiducia degli enti pagatori nelle modalità innovative. Le province canadesi sperimentano programmi di screening a cascata per l'ipercolesterolemia familiare (FH) finanziati attraverso registri pubblici, ampliando il bacino di pazienti idonei.
L'Europa ha registrato una crescita costante, a una cifra media, sostenuta dalle reti nazionali di cliniche specializzate in lipidi e dalla disponibilità degli enti pagatori a rimborsare farmaci iniettabili ad alto costo quando il loro valore preventivo è dimostrabile. Le revisioni delle linee guida dell'EMA sottolineano le esigenze mediche insoddisfatte e accelerano il rilascio di licenze adattive, aiutando il mercato del trattamento dei disturbi lipidici a introdurre più rapidamente i nuovi meccanismi nella pratica clinica. Tuttavia, le negoziazioni sui prezzi nell'ambito del sistema AMNOG tedesco e del CEPS francese vincolano sempre più i prezzi di listino a risultati cardiovascolari misurabili, esercitando pressioni sui margini dei produttori.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 10.2%, trainata dall'invecchiamento demografico cinese e dall'espansione della classe media indiana. Nel 9, gli elenchi dei rimborsi governativi in Cina hanno aggiunto gli inibitori della PCSK2024, riducendo il ticket per i pazienti del 60% e innescando un'inversione di tendenza nelle prescrizioni. Il Giappone investe in programmi di teleriabilitazione cardiaca e iniezioni domiciliari su misura per i pazienti anziani, aumentando i tassi di persistenza. Nel frattempo, le normative sulle farmacie online in India legittimano le terapie per il colesterolo per corrispondenza a livello nazionale, colmando le lacune di accesso nelle aree rurali. Nel complesso, queste tendenze consolidano l'Asia-Pacifico come uno dei principali fattori che contribuiscono all'incremento delle dimensioni del mercato dei trattamenti per i disturbi lipidici fino al 2031.
Panorama competitivo
Il mercato del trattamento dei disturbi lipidici mostra una moderata concentrazione, con le prime cinque aziende che hanno registrato un fatturato globale significativo nel 2024. Pfizer, Merck e AstraZeneca detengono portafogli consolidati di statine, mentre Amgen e Regeneron sono leader del franchising PCSK9. Le acquisizioni strategiche hanno registrato un'impennata nel 2024-2025: Eli Lilly ha acquisito Verve Therapeutics per 1.3 miliardi di dollari per assicurarsi l'editing genetico una tantum del PCSK9; Novo Nordisk ha acquistato Cardior per 1.1 miliardi di dollari per diversificare nelle terapie a RNA; e Johnson & Johnson ha aggiunto V-Wave per 1.7 miliardi di dollari per integrare le sinergie dispositivo-farmaco.
La concorrenza si basa sulla novità del meccanismo, sulla praticità del dosaggio e sulla capacità di stipulare contratti basati sul valore. Si prevede che i biosimilari PCSK9 entreranno sul mercato dopo il 2027, con una probabile compressione dei prezzi ma un'espansione dei volumi nei mercati emergenti. La scoperta di farmaci potenziata dall'intelligenza artificiale riduce i tempi di ciclo: la collaborazione di Viz.ai con tre partner farmaceutici illustra come l'analisi delle reti ospedaliere confluisca nei dati del mondo reale per il perfezionamento della pipeline. Le aziende che integrano ecosistemi di salute digitale, che spaziano dal monitoraggio remoto dei lipidi, alla gamification dell'aderenza terapeutica e alla telecardiologia, creano una differenziazione duratura nel settore del trattamento dei disturbi lipidici.
Leader del settore del trattamento dei disturbi lipidici
Pfizer, Inc
Novartis AG
Sun Pharma
AstraZeneca plc
Merck & Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: la FDA ha approvato Ctexli (chenodiolo) come prima terapia per la xantomatosi cerebrotendinea, ampliando le opzioni terapeutiche per le rare malattie da accumulo di lipidi.
- Marzo 2024: Regeneron ottiene l'autorizzazione della FDA per l'uso pediatrico di Praluent (alirocumab) nell'ipercolesterolemia familiare eterozigote.
Ambito del rapporto sul mercato globale del trattamento dei disturbi lipidici
Secondo lo scopo del rapporto, i disturbi lipidici comprendono un ampio spettro di condizioni in cui i livelli di lipidi nel sangue sono influenzati. Generalmente è associato ad un aumento dei livelli di lipidi nel sangue.
| Ipercolesterolemia |
| Disbetalipoproteinemia |
| Iperlipidemia combinata familiare |
| Ipercolesterolemia familiare |
| Dislipidemia mista |
| Altro |
| Le statine |
| PCSK9 Inibitori |
| Inibitori dell'assorbimento del colesterolo |
| Acido bempedoico |
| I fibrati |
| Acidi grassi Omega-3 e altri |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Orale |
| Parenterale |
| Iperlipidemia primaria |
| Ipercolesterolemia familiare |
| Pazienti intolleranti alle statine |
| Pazienti ad alto rischio CV |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per indicazione | Ipercolesterolemia | |
| Disbetalipoproteinemia | ||
| Iperlipidemia combinata familiare | ||
| Ipercolesterolemia familiare | ||
| Dislipidemia mista | ||
| Altro | ||
| Di Drug Class | Le statine | |
| PCSK9 Inibitori | ||
| Inibitori dell'assorbimento del colesterolo | ||
| Acido bempedoico | ||
| I fibrati | ||
| Acidi grassi Omega-3 e altri | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Per tipo di paziente | Iperlipidemia primaria | |
| Ipercolesterolemia familiare | ||
| Pazienti intolleranti alle statine | ||
| Pazienti ad alto rischio CV | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei trattamenti per i disturbi lipidici?
Nel 32.29, il mercato dei trattamenti per i disturbi lipidici ha raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 45.98 miliardi di dollari entro il 2031.
Quale classe di farmaci sta crescendo più velocemente?
Gli inibitori della PCSK9 rappresentano la classe di farmaci in più rapida crescita, con un CAGR previsto del 16.2% entro il 2031 grazie alle formulazioni di siRNA semestrali e all'espansione delle indicazioni.
Perché l'Asia-Pacifico è la regione più dinamica?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 10.2% a causa dell'invecchiamento della popolazione, della maggiore prevalenza di rischi cardiovascolari e della rapida espansione delle farmacie online che migliorano l'accesso alle terapie.
In che modo le terapie di editing genetico stanno cambiando i paradigmi di trattamento?
I candidati alla modifica genetica del PCSK9 a dose singola, come VERVE-102, mirano a garantire una riduzione permanente dell'LDL-C, trasformando potenzialmente le cure croniche in interventi curativi.
Quali barriere limitano l'assorbimento biologico?
Gli elevati costi di acquisizione, le complesse fasi di autorizzazione preventiva e le catene di fornitura concentrate di API creano sfide in termini di rimborso e disponibilità.


