

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
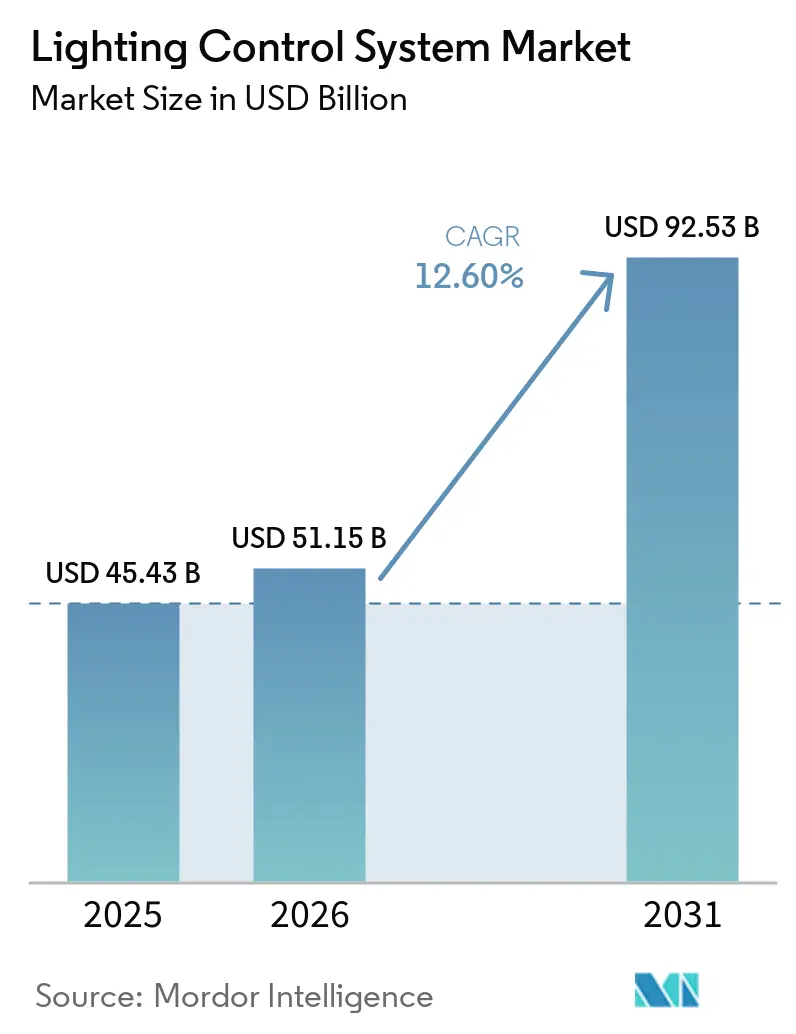
| Dimensione del mercato (2026) | 51.15 miliardo di dollari |
| Dimensione del mercato (2031) | 92.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.60% CAGR |
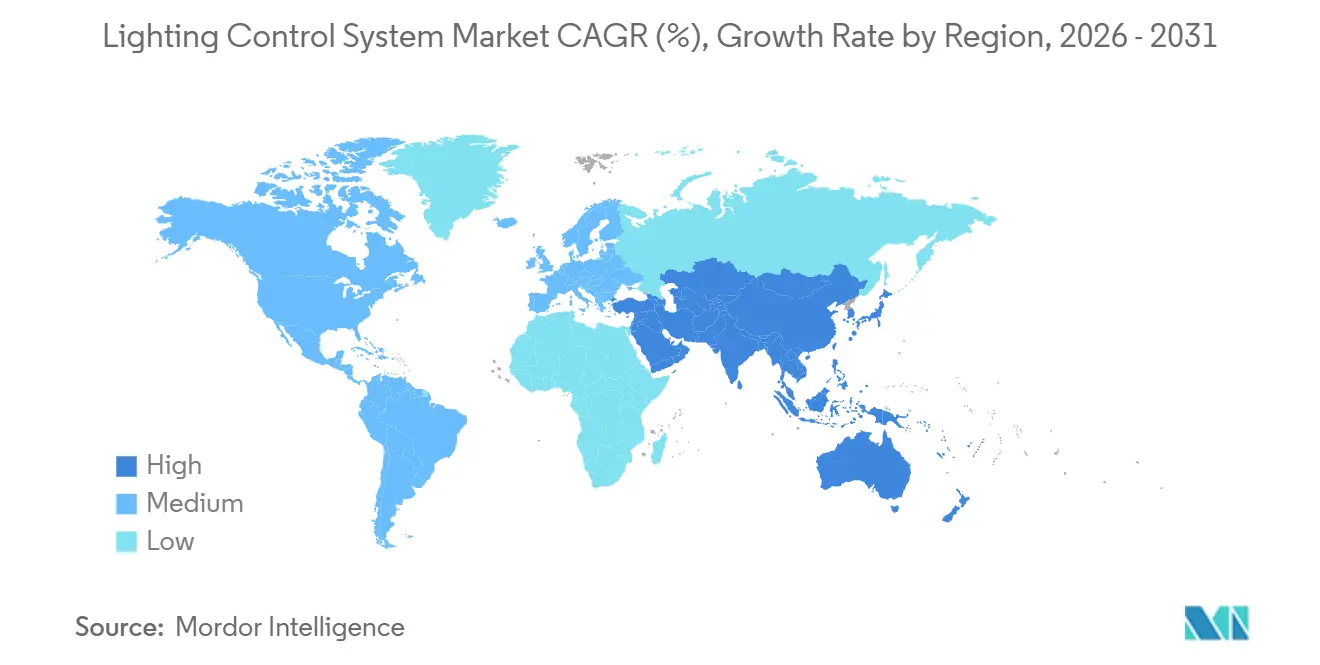
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Nord America |
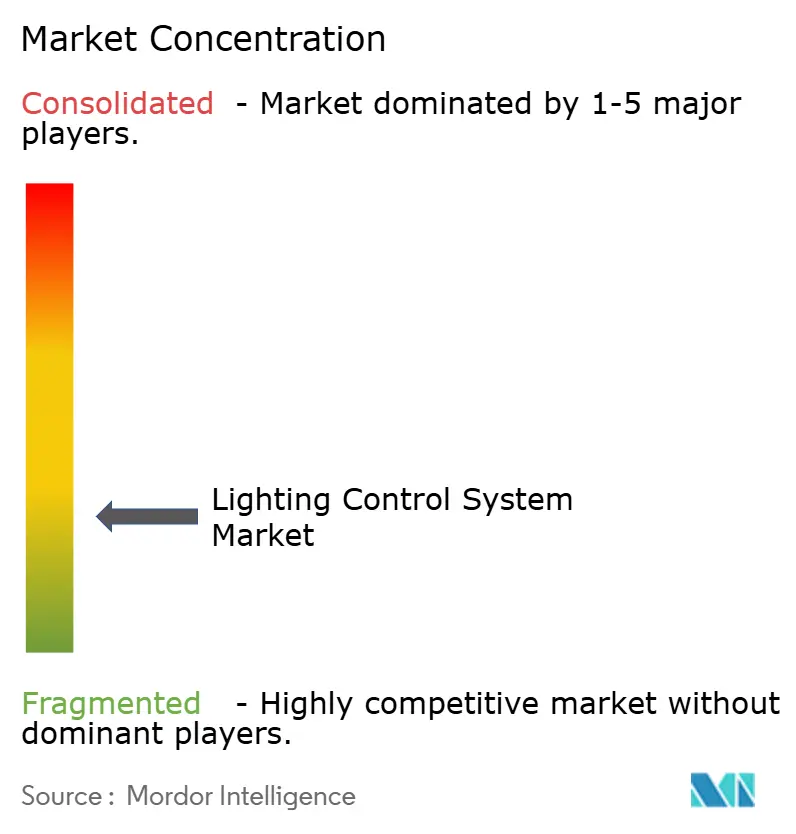
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di controllo dell'illuminazione di Mordor Intelligence
Si prevede che il mercato dei sistemi di controllo dell'illuminazione aumenterà da 49.84 miliardi di dollari nel 2025 a 51.15 miliardi di dollari nel 2026 e raggiungerà i 90.53 miliardi di dollari entro il 2031, con un CAGR del 12.1% nel periodo 2026-2031. L'aumento dei requisiti di efficienza energetica, la riduzione dei costi dei driver LED e il crescente utilizzo dell'analisi dell'occupazione stanno riconsiderando le risorse di illuminazione come infrastrutture programmabili piuttosto che come costi fissi. L'hardware rappresenta ancora la maggior parte del fatturato, ma la messa in servizio e i servizi cloud sono in espansione perché gli ecosistemi multi-fornitore e multi-protocollo aumentano la complessità dell'integrazione dei sistemi. I protocolli wireless stanno guadagnando terreno nei progetti di retrofit, in particolare dove i costi di manodopera rendono costoso il rifacimento del cablaggio. Lo slancio del retrofit riflette anche la pressione politica, come il Titolo 24-2025 della California e l'International Energy Conservation Code del 2024, entrambi che richiedono lo spegnimento automatico e l'utilizzo della luce naturale negli ampi spazi interni. Attualmente la regione Asia-Pacifico è leader nel mercato dei sistemi di controllo dell'illuminazione, ma la regione del Medio Oriente e dell'Africa sta accelerando i progetti infrastrutturali legati al programma Vision 2030 dell'Arabia Saudita e al programma SLNP dell'India.
Punti chiave del rapporto
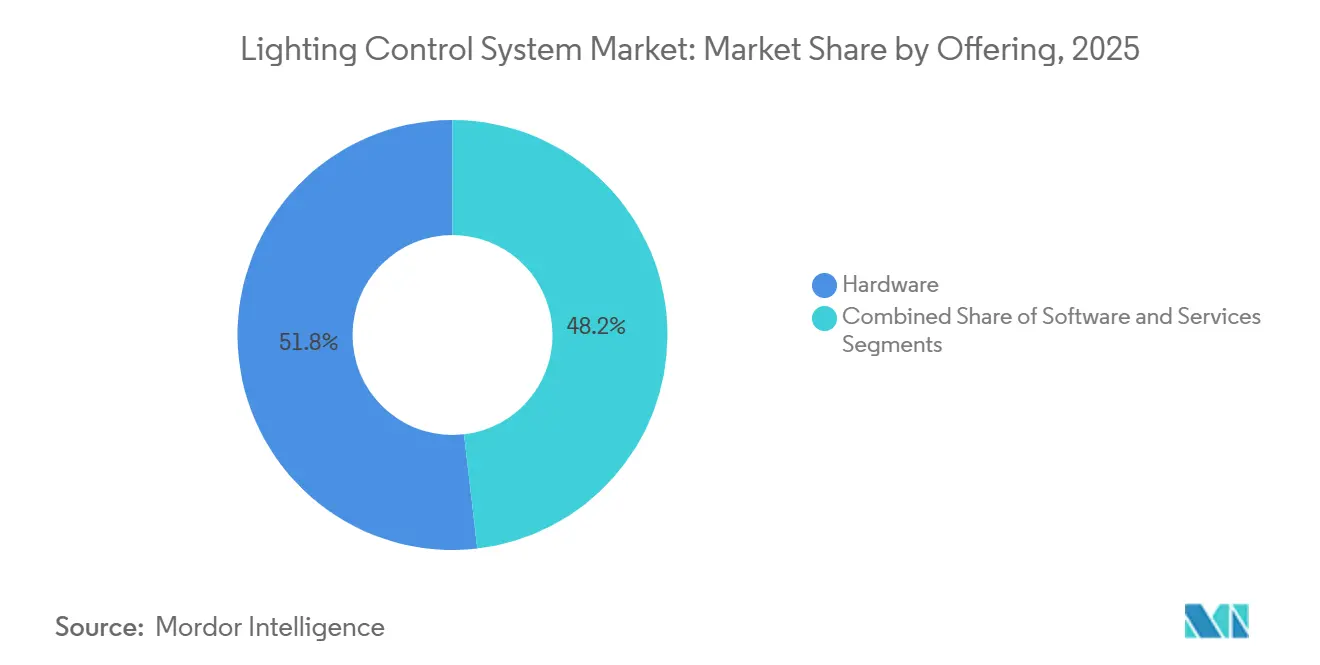
- Grazie all'offerta, l'hardware ha detenuto il 51.83% della quota di mercato dei sistemi di controllo dell'illuminazione nel 2025, mentre i servizi hanno registrato il CAGR previsto più elevato, pari al 12.22% fino al 2031.
- In base al protocollo di comunicazione, i sistemi cablati hanno rappresentato il 60.52% del fatturato nel 2025, ma le alternative wireless stanno avanzando a un CAGR del 12.73% nel periodo di previsione.
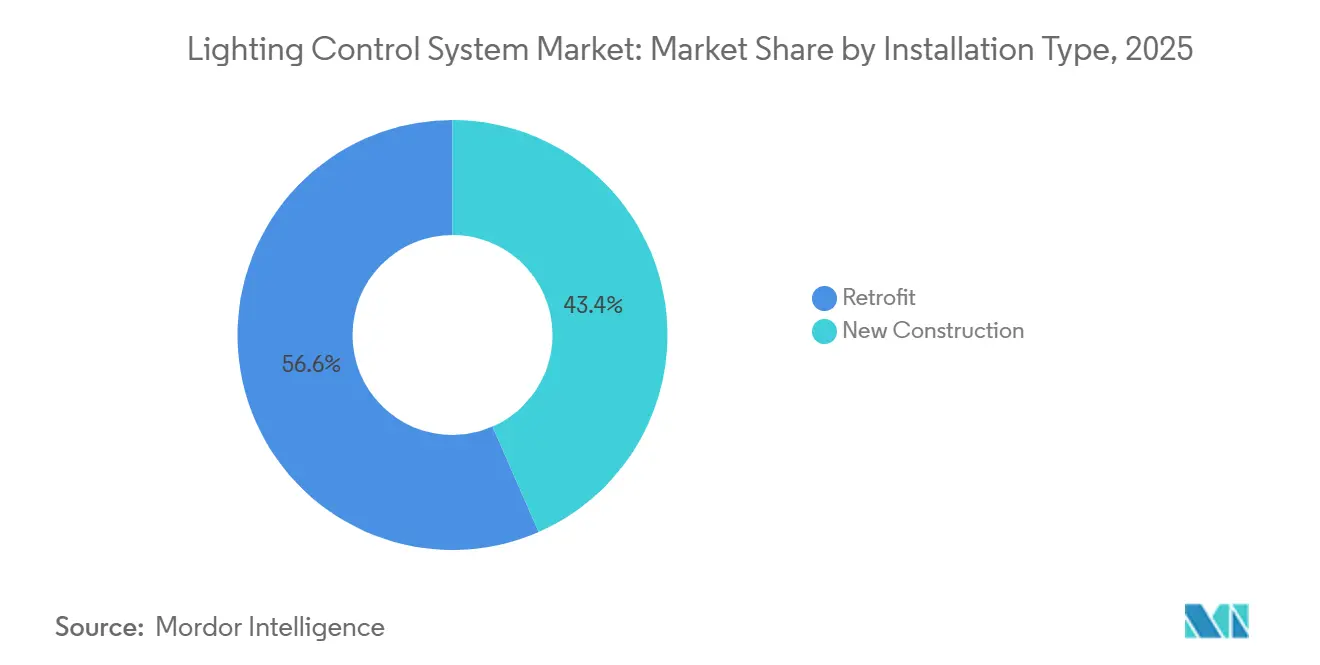
- Per tipologia di installazione, le installazioni di retrofit hanno assorbito il 56.57% dei ricavi del 2025 e si prevede che cresceranno a un CAGR del 12.97% fino al 2031.
- Per applicazione, le installazioni indoor hanno rappresentato il 63.66% delle vendite del 2025, mentre i progetti outdoor stanno crescendo più rapidamente, con un CAGR del 13.07% fino al 2031.
- In termini geografici, l'Asia Pacifica ha registrato una quota di fatturato del 35.92% nel 2025; si prevede che la regione del Medio Oriente crescerà a un CAGR del 12.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di controllo dell'illuminazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di sistemi di illuminazione a risparmio energetico | + 3.2% | Globale, con picco di adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Rigorosi codici energetici per gli edifici e obblighi di certificazione ecologica | + 2.8% | Nord America, Europa e mercati selezionati dell'Asia Pacifica | A breve termine (≤ 2 anni) |
| Rapida erosione dei prezzi dei LED, ROI in espansione | + 2.1% | Globale, in accelerazione in Asia Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| Programmi di città intelligenti che utilizzano l'illuminazione stradale adattiva | + 1.9% | Comuni dell'Asia Pacifico, del Medio Oriente e del Nord America | Medio termine (2-4 anni) |
| Finanza legata agli ESG: accelerare le ristrutturazioni intelligenti | + 1.3% | Nord America ed Europa, emergendo nell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| La predisposizione al Li-Fi sblocca nuovi flussi di entrate | + 0.8% | Europa e Nord America, schieramenti pilota nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di sistemi di illuminazione a risparmio energetico
Le aziende ora considerano i carichi di illuminazione come risorse di risposta alla domanda che possono spostare il consumo di energia dalle costose ore di punta. La regolazione automatica dell'intensità luminosa e lo spegnimento in base all'occupazione riducono l'elettricità per l'illuminazione del 50%-70% negli uffici e nei magazzini con un elevato numero di ore di punta, migliorando le metriche delle emissioni Scope 2. L'International Energy Conservation Code del 2024 rende obbligatori i controlli in rete in molti spazi interni superiori a 500 piedi quadrati, trasformando la conformità in un fattore scatenante primario per gli interventi di retrofit. [1] International Code Council, “2024 International Energy Conservation Code,” iccsafe.org I pacchetti di sensori wireless che si agganciano agli apparecchi esistenti evitano i costi di ricablaggio in Europa, dove i budget della manodopera dominano l'economia del progetto. I costi dei sensori sono scesi sotto i 10 dollari USA per nodo, mentre l'analisi cloud monetizza i flussi di dati risultanti per la rendicontazione dell'utilizzo dello spazio. Questi fattori creano un ciclo autoalimentante in cui la diminuzione dei prezzi dell'hardware e le nuove metriche di prestazione accelerano l'adozione.
Rigorosi codici energetici per gli edifici e obblighi di certificazione ecologica
Il titolo 24-2025 della California ha inasprito i limiti di densità di potenza e imposto lo spegnimento automatico negli uffici privati e nelle sale conferenze, regolamenti che influenzano quasi il 40% della superficie commerciale dello stato. [2] California Energy Commission, “2025 Building Energy Efficiency Standards,” energy.ca.gov ASHRAE 90.1-2022 ha introdotto regole simili per la raccolta della luce diurna ed è citato da diverse giurisdizioni statunitensi. La direttiva europea sulla prestazione energetica degli edifici del 2024 richiede nuovi edifici a emissioni zero entro il 2030, rendendo di fatto obbligatoria l'illuminazione intelligente. I progetti non conformi rischiano ritardi nei certificati di agibilità o la perdita dell'idoneità ai green bond. LEED v4.1 assegna fino a 3 punti per i sistemi di illuminazione in rete, quindi i proprietari specificano sempre più spesso infrastrutture predisposte per il controllo per salvaguardare la valutazione degli immobili.
Rapida erosione dei prezzi dei LED, ROI in espansione
I costi dei componenti degli apparecchi di illuminazione a LED sono diminuiti costantemente, portando il prezzo di installazione di un apparecchio in rete con sensore integrato e radio wireless a meno di 150 dollari negli acquisti all'ingrosso comunali nel 2025. Il conseguente periodo di ammortamento di 18-36 mesi consente di gestire molti vecchi magazzini con orari di funzionamento prolungati. I driver programmabili che supportano la dimmerazione 0-10 V, DALI-2 e Bluetooth Mesh sono ormai diffusi, riducendo il sovrapprezzo storico un tempo associato agli apparecchi di illuminazione "control-ready". Il costo incrementale per aggiungere intelligenza è sceso a meno del 15% del budget complessivo del progetto, ridefinendo le decisioni di approvvigionamento.
Programmi di città intelligenti che utilizzano l'illuminazione stradale adattiva
Le città implementano lampioni in rete per ospitare sensori di qualità dell'aria, contatori del traffico e microfoni per la sicurezza pubblica. Los Angeles ha completato un retrofit di 215,000 apparecchi a LED nel 2024, risparmiando il 63% di energia elettrica e riducendo del 40% gli spostamenti dei camion addetti alla manutenzione grazie agli avvisi di guasto predittivi. Il programma Smart Nation di Singapore ha collegato 110,000 apparecchi di illuminazione dotati di sensori a una piattaforma centralizzata per le operazioni urbane, dimostrando la condivisione dei costi multiservizio. La città NEOM dell'Arabia Saudita, da 500 miliardi di dollari, impone l'illuminazione stradale adattiva in tutti i distretti. Questi progetti spostano i criteri decisionali dal costo iniziale più basso al costo totale di proprietà, valorizzando la monetizzazione dei dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di installazione e integrazione | -1.8% | Globale, più acuto nei mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Problemi di interoperabilità negli ecosistemi multi-fornitore | -1.3% | Nord America ed Europa, emergendo nell'Asia Pacifica | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica e la privacy dei dati | -0.9% | Controllo globale più rigoroso in Europa e Nord America | Medio termine (2-4 anni) |
| Carenza di professionisti qualificati nella messa in servizio | -0.7% | Asia Pacifico, America Latina e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di installazione e integrazione
I retrofit commerciali complessi possono raggiungere i 18 dollari al metro quadro, includendo sensori wireless, gateway e costi di messa in servizio, rallentando l'adozione tra i proprietari che puntano a un ritorno dell'investimento di tre-cinque anni. La manodopera rimane pari al 40-50% della spesa totale nelle regioni con carenza di tecnici, in particolare Asia-Pacifico e America Latina. I dispositivi gateway che collegano i circuiti DALI legacy alle reti IP aggiungono dai 500 ai 2,000 dollari per zona, mentre gli abbonamenti cloud introducono costi ricorrenti di 0.50-2.00 dollari per apparecchio di illuminazione. Gli elevati tassi di interesse nel biennio 2025-2026 comprimono ulteriormente i calcoli del ritorno sull'investimento.
Problemi di interoperabilità negli ecosistemi multi-fornitore
La certificazione DALI-2 migliora la compatibilità cablata, tuttavia le estensioni proprietarie richiedono ancora strumenti di configurazione specifici per il progetto. [3] Digital Illumination Interface Alliance, “Certificazione DALI-2”, digitalilluminationinterface.org La frammentazione wireless persiste tra Zigbee, Bluetooth Mesh, Thread e LoRaWAN. Matter 1.4 promette un linguaggio comune, ma l'adozione commerciale rimane limitata nel 2026. I fallimenti di integrazione aumentano le ore di messa in servizio e, nei casi più gravi, costringono alla sostituzione dell'hardware, scoraggiando i proprietari degli edifici dal mescolare fornitori e rafforzando il lock-in.
Analisi del segmento
Offrendo: l'hardware ancora i ricavi, i servizi catturano il valore ricorrente
L'hardware ha generato il 51.83% del fatturato nel 2025, ma i servizi cresceranno del 12.22% annuo fino al 2031, con l'aumento del valore ricorrente dovuto ad abbonamenti cloud e contratti di manutenzione. Il mercato dei servizi per il controllo dell'illuminazione è destinato ad ampliarsi ulteriormente con l'affermarsi di gateway multiprotocollo, nodi di fusione di sensori e dashboard di analisi predittiva.
I driver LED con radio integrata sostituiscono i ballast magnetici e consentono la partecipazione ai sistemi di risposta alla domanda, mentre i sensori di presenza e di luce diurna forniscono ora dati multiparametrici utilizzati dai modelli di machine learning per l'ottimizzazione degli spazi e la manutenzione predittiva. Piattaforme come Signify Interact e Acuity Brands Atrius confrontano le prestazioni dei portfolio e generano automaticamente ordini di lavoro, mentre le funzionalità di controllo connesso si stanno espandendo anche all'illuminazione programmabile per palcoscenici di locali di intrattenimento. Il mercato dei sistemi di controllo dell'illuminazione continuerà a vedere i servizi superare i margini dell'hardware, poiché i contratti basati sui risultati garantiscono risparmi.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per protocollo di comunicazione: il predominio del cablaggio si erode mentre il wireless semplifica le modifiche
Le soluzioni cablate hanno rappresentato il 60.52% del fatturato nel 2025, supportate dall'affidabilità di DALI-2 e BACnet nelle nuove installazioni mission-critical. Tuttavia, l'adozione del wireless sta crescendo a un CAGR del 12.73% perché Matter, Bluetooth Mesh e Thread riducono le ore di manodopera e consentono implementazioni iterative.
La quota di mercato dei sistemi di controllo dell'illuminazione cablati diminuirà gradualmente, poiché i retrofit daranno priorità alla messa in servizio di Bluetooth Mesh tramite smartphone e LoRaWAN per l'illuminazione stradale su scala di campus. I gateway multiprotocollo preservano la flessibilità di investimento, consentendo ai proprietari di combinare circuiti DALI legacy con nuovi apparecchi wireless all'interno di un'unica dashboard.
Per tipo di installazione: impulso al retrofit guidato dalla conformità al codice e dalla pressione ESG
Le ristrutturazioni hanno rappresentato il 56.57% dei ricavi nel 2025 e si prevede che cresceranno del 12.97% annuo, poiché le policy trigger convertono i miglioramenti apportati dagli inquilini in aggiornamenti di controllo obbligatori. Il Titolo 24-2025 della California e il Codice Internazionale per il Risparmio Energetico del 2024 si applicano retroattivamente alle ristrutturazioni importanti, spingendo i proprietari a preferire soluzioni in rete.
Le sovrapposizioni wireless riducono della metà i costi di installazione rispetto al ricablaggio, consentendo un'implementazione graduale in linea con budget di investimento ridotti. Le nuove costruzioni crescono più lentamente, ma la progettazione integrata riduce i costi per apparecchio e supporta una suddivisione in zone sofisticata, garantendo che il mercato dei sistemi di controllo dell'illuminazione continui a diversificare le fonti di reddito.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'uso interno prevale, l'uso esterno accelera sulla spesa comunale
Nel 2025, gli ambienti interni hanno rappresentato il 63.66% del fatturato, trainato dalle aree dedicate a uffici, magazzini e produzione. Gli apparecchi High-bay con sensori integrati riducono del 60%-75% il consumo di energia elettrica per l'illuminazione nei siti industriali aperti 24 ore su 24.
La crescita dell'illuminazione esterna, prevista a un CAGR del 13.07%, si basa su stanziamenti per l'illuminazione stradale adattiva nelle smart city, che abbinano il risparmio energetico al monitoraggio della qualità dell'aria e all'analisi del traffico. Progetti urbani a Los Angeles, Singapore e Vienna dimostrano un risparmio energetico del 50-65%, oltre a una riduzione dei costi di manutenzione.
Analisi geografica
L'Asia-Pacifico è stata in testa con un fatturato del 35.92% nel 2025, grazie all'integrazione di sistemi di controllo dell'illuminazione nelle leggi sull'edilizia sostenibile e nei programmi nazionali di illuminazione stradale in Cina, India e Giappone. I progetti pilota di smart city in Cina utilizzano gli apparecchi di illuminazione come hub di sensori per le microcelle 5G, mentre il Green New Deal della Corea del Sud stanzia 2 trilioni di won per interventi di ammodernamento a basso consumo energetico.
Il Nord America e l'Europa rimangono importanti, poiché gli obblighi di ristrutturazione, la finanza basata sui criteri ESG e i requisiti di certificazione degli inquilini sostengono una crescita a due cifre. La legge tedesca GEG sull'energia degli edifici e il futuro standard britannico Future Buildings introducono entrambi i controlli intelligenti negli edifici nuovi ed esistenti.
La regione del Medio Oriente e dell'Africa è quella in più rapida crescita, con un CAGR previsto del 12.88%, trainato dalla Vision 2030 dell'Arabia Saudita, dai progetti di smart city degli Emirati Arabi Uniti e dai progetti pilota di risposta alla domanda sudafricani che premiano gli apparecchi di illuminazione dimmerabili durante i picchi di consumo della rete.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei sistemi di controllo dell'illuminazione è moderatamente frammentato; i primi cinque fornitori controllano complessivamente circa il 38% del fatturato globale. La concentrazione del mercato rimane bassa perché gli specialisti regionali e i player focalizzati sui protocolli riempiono nicchie tecniche. Signify, Acuity Brands, Legrand, Lutron Electronics e Schneider Electric dominano i clienti di livello "specifiche", ma la loro quota combinata lascia spazio a innovatori.
La strategia di prodotto ruota attorno all'integrazione di hardware, software cloud e servizi per il ciclo di vita in contratti basati sui risultati. Signify ha riportato che l'illuminazione connessa ha raggiunto il 28% del fatturato del 2024, sottolineando la svolta verso modelli di abbonamento. Cisco sfrutta l'infrastruttura Power-over-Ethernet per posizionare i reparti IT come acquirenti, sfidando i budget delle strutture tradizionali.
Start-up Li-Fi come pureLiFi e Oledcomm puntano a nicchie di connettività sicura di alta qualità. La differenziazione competitiva dipende sempre più dalla sicurezza informatica IEC 62443 e dalla capacità di aggiornamento del firmware via etere. I fornitori che forniscono manodopera per la messa in servizio alleviano il collo di bottiglia dei tecnici specializzati e ottengono margini più elevati.
Leader del settore dei sistemi di controllo dell'illuminazione
Signify (illuminazione Philips)
Marchi Acuity
Elettronica Lutron
Schneider Electric
Legrand SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Signify ha stretto una partnership con Microsoft per sincronizzare i dati di Interact con Azure Digital Twins, consentendo la manutenzione predittiva su illuminazione, HVAC e sicurezza.
- Novembre 2025: Acuity Brands acquisisce Distech Controls per 400 milioni di dollari per rafforzare l'integrazione dell'automazione degli edifici.
- Ottobre 2025: Lutron Electronics lancia Athena 2.0 con previsione dell'occupazione basata sull'apprendimento automatico e supporto dell'assistente vocale.
- Settembre 2025: ams OSRAM inaugura uno stabilimento per LED e sensori da 165 milioni di dollari a Penang, in Malesia, rivolto alla domanda del Sud-est asiatico.
Ambito del rapporto sul mercato globale dei sistemi di controllo dell'illuminazione
I sistemi di controllo intelligente dell'illuminazione migliorano l'efficienza energetica e le prestazioni. Questi sistemi trovano innumerevoli applicazioni in diversi settori verticali, come aeromobili, automobili, elettrodomestici, ecc. I sistemi di controllo intelligente dell'illuminazione sono sempre più adottati nel tentativo di ridurre il consumo energetico.
Il rapporto sul mercato dei sistemi di controllo dell'illuminazione è segmentato in base all'offerta (hardware, software e servizi), al protocollo di comunicazione (cablato e wireless), al tipo di installazione (nuove costruzioni e ammodernamenti), all'applicazione (interni ed esterni) e all'area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Offrendo
| Hardware | Driver LED |
| Sensori | |
| Interruttori e dimmer | |
| Unità di relè | |
| Gateway e pannelli di controllo | |
| Software | |
| Servizi |
Per protocollo di comunicazione
| cablato |
| Wireless |
Per tipo di installazione
| Nuove Costruzioni |
| Retrofit |
Per Applicazione
| Indoor | Uffici commerciali |
| Industriale e Magazzinaggio | |
| Residenziale | |
| Ospitalità e tempo libero | |
| Resto dell'interno | |
| All'aperto | Carreggiata e strada |
| Architettonico e facciata | |
| Sport e Stadio | |
| Resto dell'esterno |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Offrendo | Hardware | Driver LED |
| Sensori | ||
| Interruttori e dimmer | ||
| Unità di relè | ||
| Gateway e pannelli di controllo | ||
| Software | ||
| Servizi | ||
| Per protocollo di comunicazione | cablato | |
| Wireless | ||
| Per tipo di installazione | Nuove Costruzioni | |
| Retrofit | ||
| Per Applicazione | Indoor | Uffici commerciali |
| Industriale e Magazzinaggio | ||
| Residenziale | ||
| Ospitalità e tempo libero | ||
| Resto dell'interno | ||
| All'aperto | Carreggiata e strada | |
| Architettonico e facciata | ||
| Sport e Stadio | ||
| Resto dell'esterno | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei sistemi di controllo dell'illuminazione nel 2031?
Si prevede che il mercato raggiungerà gli 90.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.1% a partire dal 2026.
Quale segmento dei sistemi di controllo dell'illuminazione sta crescendo più rapidamente?
Si prevede che i servizi, che comprendono la messa in servizio e il software cloud, cresceranno del 12.22% annuo fino al 2031.
Perché le ristrutturazioni superano le nuove costruzioni?
La domanda di ammodernamento aumenta perché quando gli edifici esistenti vengono sottoposti a miglioramenti da parte degli inquilini si applicano norme energetiche più severe e i sistemi wireless riducono i costi di manodopera. I sistemi wireless sono in concorrenza con i sistemi cablati, alimentando un CAGR del 14.85% per le soluzioni wireless.
Quale regione vedrà la crescita maggiore?
Si prevede che la regione del Medio Oriente registrerà un CAGR del 12.88% grazie ai grandi programmi infrastrutturali legati a Vision 2030 e iniziative simili.
Quanto è frammentata la concorrenza tra i fornitori?
I primi cinque operatori rappresentano circa il 38% dei ricavi, quindi il mercato rimane aperto agli specialisti e ai nuovi entranti, come si evince da un punteggio di concentrazione pari a 3.


