

Dimensioni e quota del mercato degli aerei sportivi leggeri
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
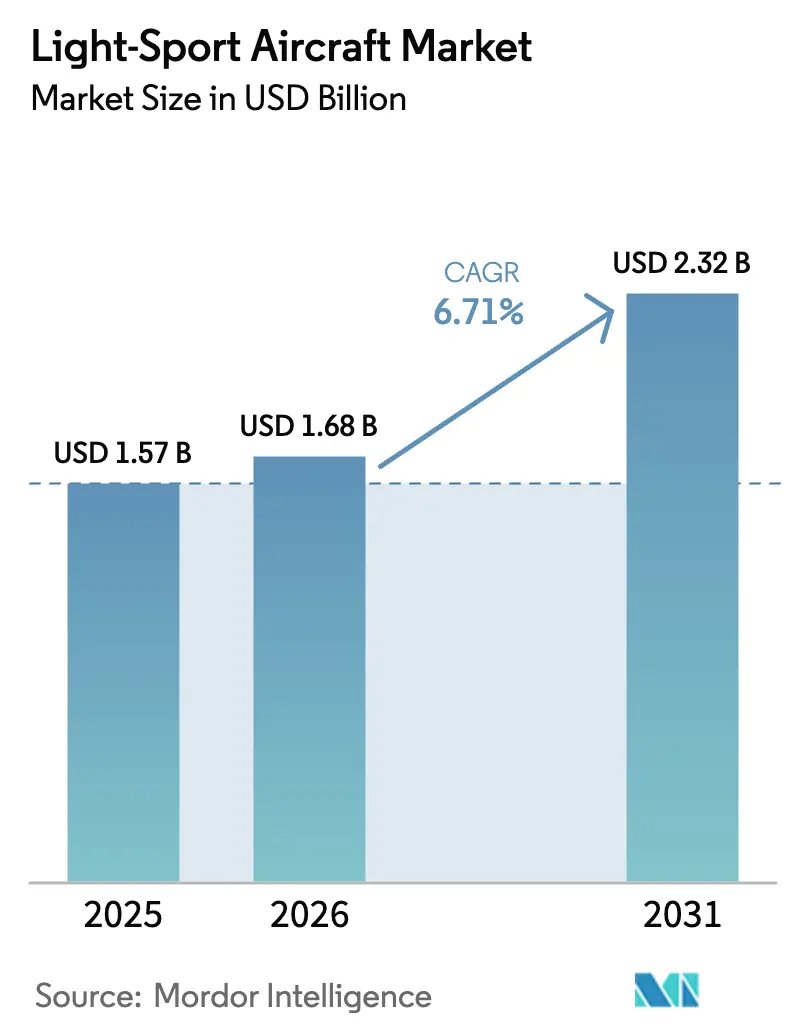
| Dimensione del mercato (2026) | 1.68 miliardo di dollari |
| Dimensione del mercato (2031) | 2.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.71% CAGR |
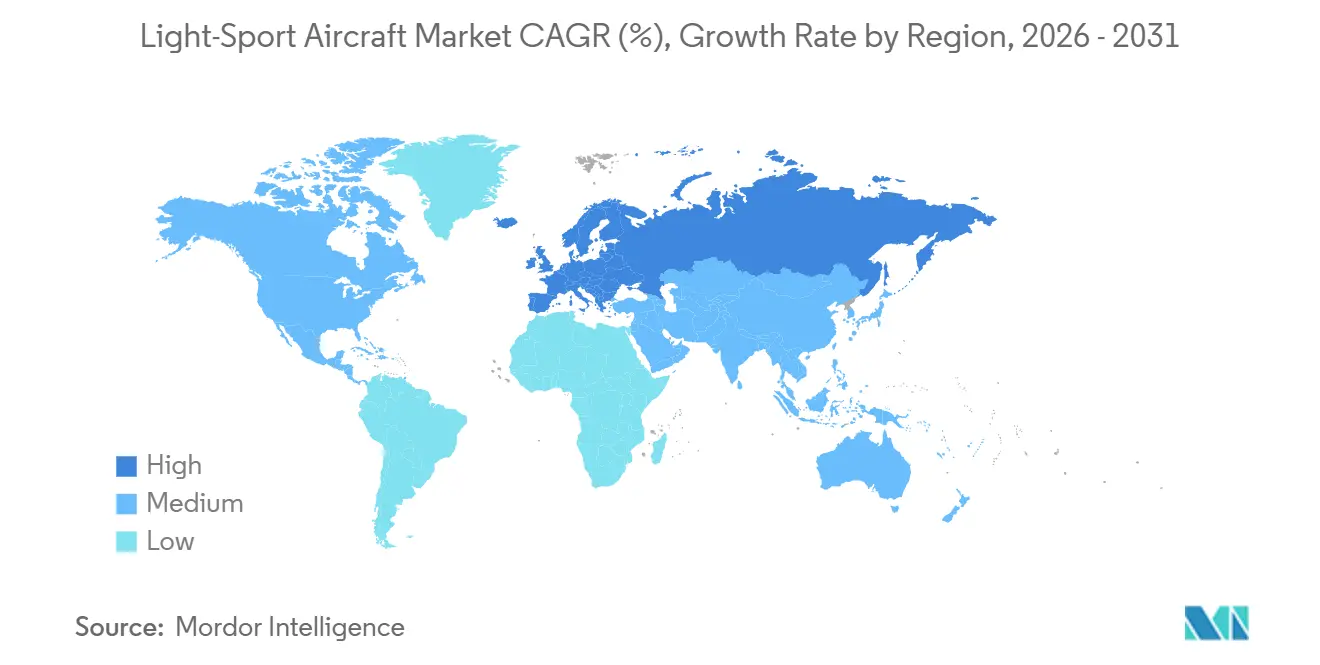
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
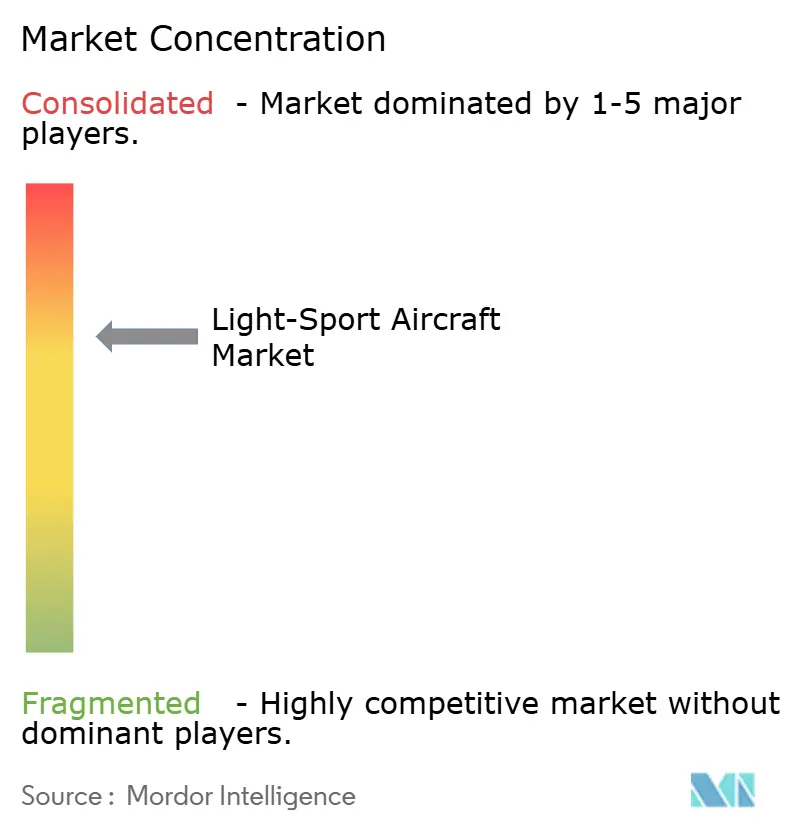
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei sportivi leggeri di Mordor Intelligence
Si prevede che il mercato degli aerei ultraleggeri sportivi crescerà da 1.57 miliardi di dollari nel 2025 a 1.68 miliardi di dollari nel 2026, per poi raggiungere i 2.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.71% nel periodo 2026-2031. Questo cambiamento di rotta è dovuto alla normativa finale della FAA sulla modernizzazione della certificazione di aeronavigabilità speciale, che sostituisce i limiti di peso con criteri di velocità di stallo basati sulle prestazioni, ampliando la definizione di aereo ultraleggero sportivo e rimodellando il comportamento degli acquirenti e la pianificazione delle flotte di addestramento, senza tuttavia imporre ulteriori oneri medici ai piloti con patente di guida. La tendenza si sta spostando verso i velivoli anfibi e gli addestratori elettrici, mentre gli idrovolanti e la propulsione elettrica superano la media della categoria. Allo stesso tempo, i motori a combustione interna rimangono prevalenti grazie ai vantaggi in termini di autonomia e rifornimento, soprattutto nelle operazioni di addestramento ad alto utilizzo. La domanda di addestramento al volo continua a trainare gli ordini a breve termine, riflettendo i consistenti ampliamenti delle flotte da parte delle principali scuole di volo. Allo stesso tempo, il lavoro aereo sblocca nuovi casi d'uso, mentre il MOSAIC chiarisce le operazioni compensate in base alle limitazioni stabilite dai produttori. Le prospettive di crescita più rapide in Europa sono trainate dalla forte presenza degli OEM e dagli incentivi derivanti dalla certificazione dei sistemi di propulsione, mentre il Nord America mantiene la base installata più ampia e il supporto normativo più immediato. L'intensità competitiva rimane moderata, con gli OEM focalizzati sulla formazione che espandono la capacità e i marchi di prestazioni premium che si differenziano per caratteristiche di sicurezza, avionica moderna e reti di assistenza post-vendita.
Punti chiave del rapporto
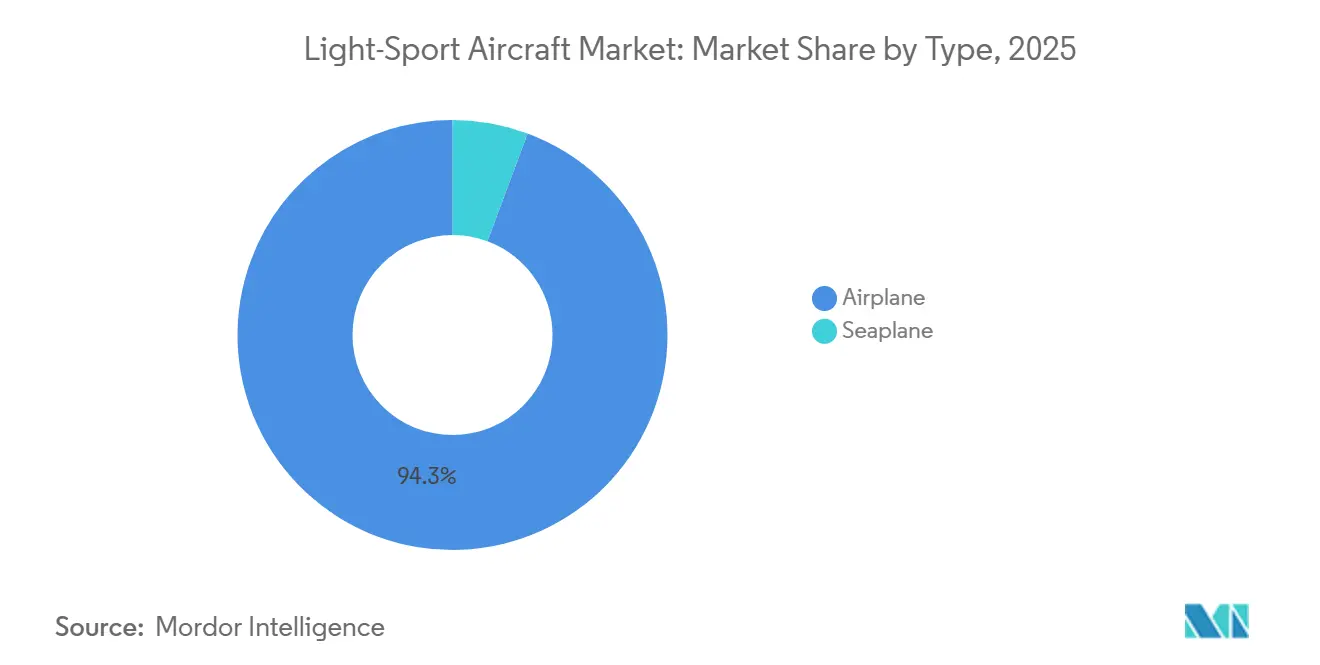
- Per tipologia, gli aerei hanno dominato il mercato degli aerei sportivi leggeri con una quota del 94.32% nel 2025; si prevede che gli idrovolanti cresceranno a un tasso annuo composto del 7.78% fino al 2031.
- Nel 2025, per quanto riguarda la propulsione, i motori a combustione interna detenevano una quota del 90.45% del mercato degli aerei ultraleggeri; si prevede che la propulsione elettrica crescerà a un tasso annuo composto del 14.43% fino al 2031.
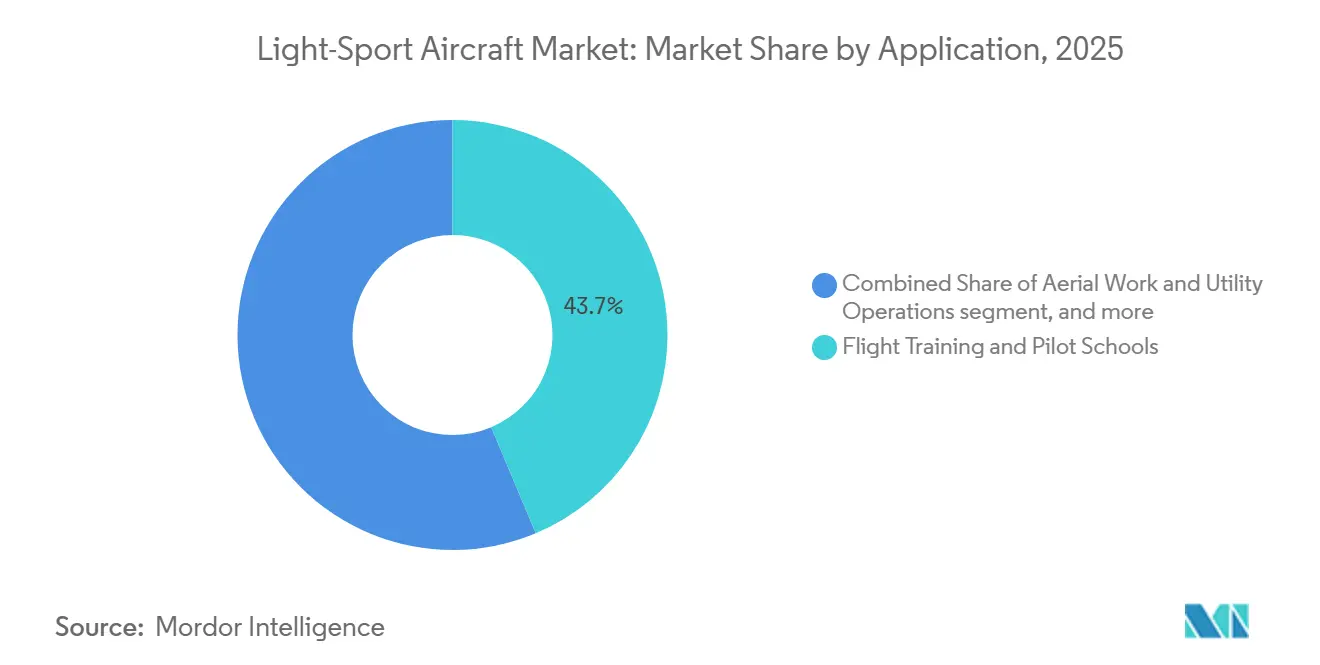
- Nel 2025, l'addestramento al volo e le scuole di pilotaggio rappresentavano una quota del 43.67% del mercato degli aerei ultraleggeri; si prevede che le operazioni di lavoro aereo e di utilità cresceranno a un tasso annuo composto dell'8.62% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 40.03% del mercato degli aerei ultraleggeri; si prevede che l'Europa crescerà a un tasso annuo composto del 7.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aerei sportivi leggeri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La normativa definitiva del MOSAIC amplia le capacità degli aerei LSA e i privilegi dei piloti sportivi. | + 2.3% | Presente a livello globale, con una presenza più forte in Nord America ed Europa; con ricadute positive nella regione Asia-Pacifico grazie alla reciprocità delle certificazioni. | Medio termine (2-4 anni) |
| La domanda di addestramento al volo e il rinnovo della flotta favoriscono i simulatori LSA economicamente vantaggiosi. | + 1.8% | Nord America (principale), Europa e Asia-Pacifico (poli emergenti in India e Corea del Sud) | A breve termine (≤ 2 anni) |
| Le cellule in materiale composito e l'avionica moderna riducono i costi operativi e migliorano la sicurezza. | + 1.2% | Diffusione globale; maggiore adozione nelle flotte di addestramento (Nord America, Europa) e nei segmenti di volo gestiti da privati. | A lungo termine (≥ 4 anni) |
| L'espansione del programma BasicMed e i percorsi per piloti sportivi ampliano il bacino di piloti idonei. | + 0.9% | Stati Uniti (BasicMed), Canada (percorsi di riconoscimento); equivalenza EASA limitata | Medio termine (2-4 anni) |
| Percorsi di transizione al carburante avio senza piombo (autorizzazioni di flotta) per ridurre i rischi nelle operazioni dei motori | + 0.8% | Stati Uniti (mandato 2030), Alaska (2032); transizione parallela in Canada ed Europa seguendo l'esempio della FAA | Medio termine (2-4 anni) |
| Le autorizzazioni limitate per i lavori aerei previste dal MOSAIC creano nuove fonti di entrate | + 0.5% | Nord America, Australia (pattugliamento agricolo/infrastrutturale); chiarimenti normativi in sospeso nell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La normativa definitiva MOSAIC amplia le capacità degli aerei LSA e i privilegi dei piloti sportivi.
La norma finale MOSAIC della FAA del luglio 2025 sostituisce i limiti di peso prescrittivi con una soglia di velocità VS1 calibrata di 59 nodi per i piloti sportivi e una VS0 di 61 nodi per gli aeromobili certificati dopo il luglio 2026, consentendo una maggiore idoneità degli aeromobili e flessibilità operativa. La norma autorizza configurazioni a quattro posti, carrello di atterraggio retrattile, eliche a passo variabile e operazioni notturne, previa approvazione e idoneità medica, secondo il nuovo quadro normativo. [1] Federal Aviation Administration, “Modernization of Special Airworthiness Certification,” Federal Register, federalregister.gov Il cambiamento amplia immediatamente il bacino di aeromobili idonei per i piloti sportivi, con analisi di associazione che indicano che una grande parte dei vecchi modelli monomotore a pistoni ora rientra nei privilegi dei piloti sportivi in base a criteri di prestazione piuttosto che ai vecchi limiti di peso. Le dichiarazioni dei produttori e gli aggiornamenti dei prodotti mostrano un rapido allineamento, comprese le varianti anfibie e con avionica avanzata che beneficiano dell'approccio basato sulle prestazioni. Le date di entrata in vigore scaglionate, con aggiornamenti per la formazione dei piloti e dei tecnici di manutenzione alla fine del 2025 e modifiche alla certificazione di aeronavigabilità nel 2026, creano un periodo di transizione gestibile per consentire alle scuole e ai produttori di adeguare le flotte e la programmazione della produzione.
La domanda di addestramento al volo e il rinnovo della flotta favoriscono gli addestratori LSA economicamente vantaggiosi.
Le scuole di addestramento ad alto tasso di utilizzo continuano ad ampliare le proprie flotte con piattaforme moderne e a basso costo operativo, mantenendo elevati gli ordini a breve termine e l'utilizzo delle linee di produzione per i costruttori di aeromobili LSA. Gli acquisti di flotta nel 2025 e all'inizio del 2026 si sono concentrati su addestratori con cabina di pilotaggio digitale e bimotore per supportare il passaggio dai brevetti di volo alle abilitazioni commerciali, a dimostrazione del valore dell'avionica e della manutenzione standardizzate nelle grandi operazioni. Gli annunci dei costruttori indicano un aumento della capacità di addestramento presso le scuole in Nord America ed Europa, con consegne di addestratori monomotore e bimotore che si adattano o si affiancano all'espansione del segmento LSA. L'allineamento delle autorizzazioni MOSAIC con i profili di addestramento, comprese le operazioni notturne con le relative abilitazioni, migliora l'utilità degli aeromobili e la flessibilità di programmazione nelle scuole più impegnate. Gli addestratori elettrificati offrono un percorso complementare verso gli obiettivi di sostenibilità in località selezionate, dove le brevi sortite e l'infrastruttura di ricarica sono in linea con le esigenze del curriculum.
L'espansione del programma BasicMed e i percorsi per piloti sportivi ampliano il bacino di piloti idonei.
A partire dal 18 novembre 2024, i parametri di BasicMed sono stati estesi per coprire fino a sette occupanti e un peso massimo al decollo di 12,500 libbre, consentendo al contempo agli esaminatori di volo di condurre controlli di volo secondo BasicMed, allineandosi con l'ammissibilità più ampia degli aeromobili di MOSAIC e agevolando la progressione dai privilegi sportivi a quelli privati. [2] Federal Aviation Administration, “FAA Updates BasicMed Program,” Federal Aviation Administration, faa.gov Il percorso consente ai nuovi iscritti di iniziare con i privilegi di pilota sportivo con una patente di guida, quindi passare alle operazioni di pilota privato soddisfacendo i requisiti di BasicMed relativi agli esami medici periodici e alla formazione online. Questo allineamento riduce l'abbandono dovuto a ostacoli medici per i piloti che soddisfano i requisiti di BasicMed e semplifica gli investimenti nella formazione attraverso i certificati. L'effetto combinato aumenta la base di piloti ricreativi e professionali che possono legalmente operare una gamma più ampia di aeromobili all'interno di un inviluppo di prestazioni rilevante per LSA. Le scuole e i club beneficiano della continuità della formazione tra i percorsi sportivi e privati, migliorando l'utilizzo della flotta e le prospettive di fidelizzazione degli studenti.
Cellule in materiale composito e avionica moderna riducono i costi operativi e migliorano la sicurezza.
Le strutture in fibra di carbonio e in materiali compositi avanzati riducono il peso della cellula mantenendone la resistenza, garantendo un risparmio di carburante e carichi utili superiori, in linea con i criteri di prestazione del MOSAIC. La produzione in fabbrica e le opzioni di assistenza al costruttore sono ormai consolidate per i modelli più diffusi, offrendo pannelli di controllo standardizzati, conformità ADS-B e funzionalità di autopilota in linea con i requisiti di addestramento e sicurezza. I progetti orientati alla sicurezza includono l'indicazione integrata dell'angolo di attacco e configurazioni resistenti allo stallo su alcune piattaforme anfibie, che possono contribuire alla coerenza dell'addestramento e alla gestione del rischio nel segmento entry-level. Le compagnie assicurative hanno indicato che le caratteristiche di sicurezza documentate e l'avionica moderna possono contribuire a vantaggi in termini di premi per le flotte ben gestite, soprattutto se abbinate ad addestramento periodico e rimessaggio in hangar. Le roadmap degli OEM che combinano la costruzione in materiali compositi, l'avionica moderna e i parametri di prestazione conformi sono posizionate per intercettare i cicli di sostituzione presso scuole e aeroclub, man mano che il MOSAIC amplia i modelli ammissibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella catena di approvvigionamento di motori, avionica e materiali compositi | -1.1% | A livello globale (motori Rotax, avionica Garmin); crisi acuta nell'UE a causa del trasferimento delle attività in Ucraina, e nell'Asia-Pacifico per le importazioni. | Medio termine (2-4 anni) |
| Disponibilità di polizze assicurative e pressione sui premi per gli operatori GA/LSA | -0.6% | Nord America (giurisdizioni contenziosi), Globale (inasprimento guidato dalla riassicurazione) | A breve termine (≤ 2 anni) |
| I limiti di autonomia e di ricarica dei veicoli LSA elettrici limitano la capacità di addestramento. | -0.3% | Aree di adozione: Europa (flotte Velis Electro), Nord America (scuole che hanno adottato precocemente i veicoli). | A lungo termine (≥ 4 anni) |
| Le restrizioni dello spazio aereo e delle attività VFR/diurne limitano l'utilità dei corridoi ad alta densità di traffico. | -0.2% | Europa (restrizioni di classe A/B), corridoi costieri statunitensi (New York, Los Angeles); meno severe nei centri rurali. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità di polizze assicurative e pressione sui premi per gli operatori di aviazione generale/LSA
Le compagnie di assicurazione aeronautica hanno segnalato un modesto rialzo dei premi per il 2026, con le tariffe migliori disponibili per gli operatori che mantengono una storia di sinistri impeccabile, una formazione periodica strutturata e caratteristiche di sicurezza documentate su tutta la flotta. La differenziazione dei premi spesso riflette il tempo totale di volo del pilota, il tempo di volo sul tipo di aeromobile, la recente formazione e il livello di equipaggiamento dell'aeromobile più che il percorso specifico di certificazione medica, il che riduce l'incertezza per gli operatori che si adattano alle intersezioni tra MOSAIC e BasicMed. La dispersione delle tariffe rimane notevole per le nuove attività senza una storia di sinistri o per valori di scafo più elevati, il che può tradursi in tariffe base più elevate fino a quando gli operatori non stabiliscono prestazioni di sicurezza stabili nel tempo. Misure di mitigazione documentate come il rimessaggio in hangar, standard di validità definiti e avionica moderna spesso danno diritto a crediti che compensano parzialmente la pressione generale sul mercato. L'implicazione generale per il mercato degli aerei ultraleggeri è che le flotte gestite professionalmente possono contenere l'inflazione assicurativa. Allo stesso tempo, le attività occasionali o di nuova costituzione devono affrontare un ostacolo maggiore per ottenere le migliori tariffe disponibili.
Colli di bottiglia nella catena di approvvigionamento di motori, avionica e materiali compositi
Negli ultimi cicli, vincoli geopolitici e industriali hanno allungato i tempi di consegna per sottosistemi e materiali critici, con specifici trasferimenti di produzione e adeguamenti di capacità da parte degli OEM che evidenziano la persistente fragilità in alcuni livelli della catena del valore. Le linee di produzione che integrano maggiormente la produzione verticalmente o aggiungono capacità semi-automatizzate per motori o componenti chiave possono meglio gestire i picchi di domanda che seguono i cambiamenti normativi, come il MOSAIC. L'espansione degli impianti e la prenotazione anticipata degli slot da parte dei produttori di cellule segnalano una maggiore visibilità della domanda, ma devono coordinarsi con i fornitori di avionica e motori per evitare che l'assegnazione dei kit ritardi le consegne degli aeromobili completi. Per gli operatori e le scuole di volo, la scarsità di componenti o i ritardi nelle spedizioni di avionica possono prolungare i tempi di inattività, influenzando la produttività dell'addestramento e gli obiettivi di utilizzo. Man mano che i fornitori aumentano la produzione in Europa e Nord America attraverso investimenti mirati, il rischio si riduce su un periodo pluriennale. Tuttavia, una pianificazione tattica e un approvvigionamento diversificato rimangono prudenti nel mercato degli aerei ultraleggeri.
Analisi del segmento
Per tipologia: gli aerei dominano, gli idrovolanti guadagnano terreno
Nel 2025, gli aeroplani rappresentavano il 94.32% della quota di mercato, la più alta tra tutte le tipologie di velivoli sportivi leggeri, mentre si prevede che gli idrovolanti cresceranno a un tasso annuo composto del 7.78% fino al 2031, partendo da una base installata inferiore. Questo profilo riflette l'ampia flotta di addestramento terrestre e l'elevata affidabilità operativa su piste asfaltate ed erbose, con infrastrutture consolidate presso scuole e club in Nord America ed Europa. I dati di spedizione dei produttori mostrano volumi significativi per le configurazioni convenzionali, supportati da un'ampia familiarità tra istruttori e team di manutenzione. Le piattaforme anfibie aggiungono casi d'uso specifici nelle regioni costiere e nei corridoi ricreativi e beneficiano del quadro prestazionale di MOSAIC, che privilegia i parametri di velocità di stallo per l'approvazione operativa rispetto ai limiti di peso tradizionali. Un modello anfibio di punta ha aumentato il suo peso massimo al decollo nel 2024 e pone l'accento sulle caratteristiche di resistenza allo stallo, posizionandosi come una scelta di nicchia premium per gli operatori che apprezzano l'accesso all'acqua e i sistemi di sicurezza.
Le prospettive di crescita per gli idrovolanti riflettono le rotte costiere, lacustri e insulari ancora poco sviluppate, dove l'accesso via acqua può sostituire segmenti terrestri più lunghi o infrastrutture di superficie limitate. Grazie alla flessibilità di MOSAIC in merito agli standard basati sulle prestazioni, le future configurazioni a quattro posti e le opzioni di equipaggiamento ampliate migliorano la versatilità delle missioni laddove le aree di decollo e atterraggio sono limitate dalla geografia. Per gli aerei terrestri, la narrativa relativa alle dimensioni del mercato degli aerei sportivi leggeri si concentra sulla stabilità del ciclo di addestramento, sull'elevato utilizzo della cellula e sull'avionica standardizzata che semplifica la pianificazione dell'istruzione e della manutenzione su larga scala. L'interazione tra questi sottosegmenti supporta un approccio di portafoglio per le scuole e i proprietari-operatori che dividono il tempo tra piste asfaltate e siti acquatici a seconda della stagione, della missione e della regione. La concentrazione delle spedizioni nel 2025 in una manciata di marchi sottolinea l'importanza dell'assistenza post-vendita e della disponibilità di ricambi pronti per mantenere i tempi di operatività sia per le operazioni a terra che in acqua.
Per tipologia di propulsione: l'elettrico registra un'impennata mentre i motori a combustione interna mantengono la loro quota di mercato.
Nel 2025, i motori a combustione interna detenevano una quota di mercato del 90.45%, mantenendo la loro posizione di leadership nel mercato degli aerei sportivi leggeri, grazie alla velocità di rifornimento, all'autonomia e alle consolidate reti di manutenzione. Si prevede che la propulsione elettrica crescerà a un tasso annuo composto del 14.43% fino al 2031, trainata dall'ingresso di addestratori elettrici certificati in nuovi mercati nazionali e dal raggiungimento della fase di produzione di motori certificati con elettronica di potenza integrata. Le piattaforme con motore a combustione interna mantengono un forte appeal negli ambienti di addestramento che richiedono tempi di sosta rapidi e durate di volo costanti, con la capacità multifuel di alcuni motori moderni che supporta la transizione alla benzina senza piombo in parallelo con le tappe normative. Gli addestratori elettrici offrono profili di rumorosità ed emissioni interessanti per aeroporti urbani o sensibili al rumore, e i primi ad adottarli li integrano in programmi di addestramento di breve durata e circuiti locali dove l'infrastruttura supporta ricariche ripetute durante una giornata di addestramento.
La dinamica della quota di mercato degli aerei ultraleggeri sportivi tra motori a combustione interna (ICE) ed elettrici riflette un duplice percorso di adozione, in cui gli obiettivi di sostenibilità e l'accettazione da parte della comunità guidano la sperimentazione. Allo stesso tempo, la produttività operativa mantiene il predominio dei motori ICE nei programmi ad alto numero di ore di volo. I motori elettrici certificati con un elevato rapporto potenza-peso consentono ai produttori di esplorare applicazioni da due a quattro posti, il che potrebbe ampliare i casi d'uso con il miglioramento dei sistemi di batterie e l'emergere di architetture ibride. I gestori delle flotte valutano i costi di acquisizione, le infrastrutture e le esigenze operative rispetto agli obiettivi ambientali e di reputazione, delineando una curva di accelerazione misurata nell'adozione dell'elettrico nel periodo di previsione. I motori ICE rimangono la scelta predefinita per i segmenti di addestramento a lungo raggio e per le programmazioni consecutive. Allo stesso tempo, si stanno registrando progressi nell'elettrico nelle attività di volo a circuito chiuso e nelle iniziative di coinvolgimento della comunità presso strutture dotate di capacità di rete e soluzioni di ricarica.
Per applicazione: ancoraggi di formazione, accelera il lavoro aereo
L'addestramento al volo e le scuole di pilotaggio hanno rappresentato il 43.67% della domanda nel mercato degli aerei ultraleggeri sportivi nel 2025, misurata in base al mix di applicazioni, supportata da programmi pluriennali per le flotte e da basi di manutenzione a livello nazionale presso i principali fornitori. Si prevede che le operazioni di lavoro aereo e di utilità cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.62% fino al 2031, poiché il MOSAIC autorizza specifiche operazioni retribuite, se documentate nel Manuale Operativo del Pilota e nella dichiarazione di conformità dell'aeromobile. Per l'addestramento, le cabine di pilotaggio digitali standardizzate e i moderni sistemi di sicurezza aiutano le scuole a mantenere la coerenza e a ridurre le difficoltà di transizione tra i diversi tipi di aeromobili, supportando così gli obiettivi di produttività su complesse reti nazionali. Per il lavoro aereo, l'ampliamento dei casi d'uso, come l'ispezione delle infrastrutture e la sorveglianza agricola, crea ore di volo aggiuntive e opportunità di utilizzo nelle regioni in cui le missioni si allineano con le condizioni di volo a vista diurne.
Il mercato degli aerei leggeri sportivi per il lavoro aereo offre nuove opportunità di guadagno per gli operatori locali e i piccoli fornitori in grado di equipaggiare i velivoli con sensori e documentazione adeguati a supporto di missioni conformi. La formazione rimane il principale fattore trainante in tutte le applicazioni grazie a flussi di allievi prevedibili e a percorsi di abilitazione ben definiti, che favoriscono la standardizzazione della flotta e gli acquisti su larga scala. La proprietà a scopo ricreativo e i club continuano a fornire le restanti ore di volo, con le autorizzazioni MOSAIC per le operazioni notturne con le opportune abilitazioni che aumentano le potenziali finestre di utilizzo in condizioni favorevoli. Nell'arco temporale previsto, la combinazione tra stabilità della formazione ed espansione del lavoro aereo supporta un profilo di crescita equilibrato, man mano che gli operatori adattano le flotte alla certificazione basata sulle prestazioni e a set di missioni incrementali.
Analisi geografica
Nel 2025, il Nord America deteneva una quota del 40.03% del mercato degli aerei ultraleggeri sportivi e si prevede che beneficerà dell'implementazione graduale del MOSAIC in materia di addestramento e aeronavigabilità. La modernizzazione normativa amplia la gamma di aeromobili e missioni ammissibili, favorendo l'incremento della flotta presso scuole e reti di noleggio. Le scuole con reti nazionali hanno iniziato a ricevere consegne in linea con i loro piani, rafforzando un flusso costante di addestratori con cabina di pilotaggio digitale. Con la convergenza tra BasicMed e MOSAIC, i piloti potranno passare più agevolmente dal brevetto di pilota sportivo a quello di pilota privato, migliorando l'utilità e la continuità del tempo di volo per gli operatori. Negli Stati Uniti e in Canada, la convalida normativa e il supporto dei produttori di apparecchiature originali (OEM) sono alla base del ciclo di rinnovo della flotta nel mercato degli aerei ultraleggeri sportivi.
Si prevede che l'Europa crescerà a un CAGR del 7.88% fino al 2031, supportata da un solido ecosistema OEM e dallo slancio nella certificazione della propulsione. Le organizzazioni di addestramento europee continuano ad aggiungere modelli monomotore e bimotore con avionica moderna per aumentare la capacità, guidate da procedure standardizzate per i percorsi di addestramento orientati alle compagnie aeree. Con un motore elettrico da 125 kW certificato e approvato dall'EASA e una capacità produttiva resa possibile da linee semiautomatiche in Francia e nel Regno Unito, gli OEM e gli integratori europei hanno un percorso chiaro per espandere le opzioni elettrificate per l'addestramento e le missioni a corto raggio. [3] Safran Electrical & Power, “Safran ottiene la certificazione EASA del primo motore elettrico per la nuova mobilità aerea”, Safran, safran-group.com Le strutture di certificazione transfrontaliere aiutano gli OEM a implementare le piattaforme più ampiamente, mentre la prontezza del mercato varia in base all'infrastruttura aeroportuale, alla capacità di ricarica e alla dottrina di addestramento. Le espansioni degli impianti e la copertura degli ordini futuri presso i principali produttori indicano un portafoglio clienti sostenuto che si estende fino al periodo di previsione.
L'Asia-Pacifico, il Sud America e il Medio Oriente e l'Africa rappresentano collettivamente la quota restante, con certificazioni e partnership che aprono nuovi canali per gli addestratori elettrici e i moderni LSA (Light Sport Aircraft). Il primo certificato di sicurezza nazionale per un addestratore leggero completamente elettrico in Corea del Sud evidenzia i punti di ingresso per i velivoli a bassa rumorosità negli spazi aerei urbani o sensibili al rumore. I produttori e i fornitori di formazione in Asia meridionale hanno potenziato la rappresentanza diretta delle fabbriche e lanciato nuove accademie per accelerare il supporto alla flotta e la reattività nella fornitura di pezzi di ricambio. Le traiettorie di crescita regionali seguiranno probabilmente l'allineamento normativo nazionale, la preparazione degli aeroporti e la domanda di formazione, con un'adozione graduale degli addestratori elettrici laddove le infrastrutture e i programmi di formazione supportano la ricarica durante tutto il giorno. Nel periodo di previsione, il mercato dei velivoli sportivi leggeri beneficerà di un'adozione a cascata man mano che la reciprocità delle certificazioni e le reti di supporto degli OEM si rafforzeranno in nuove aree geografiche.
Panorama competitivo
Il mercato degli aerei ultraleggeri sportivi rimane moderatamente concentrato, con pochi produttori che dominano i volumi e diversi operatori di nicchia focalizzati su kit e ruoli specifici per determinate regioni. I produttori focalizzati sull'addestramento danno priorità alla standardizzazione della cabina di pilotaggio digitale, ai materiali compositi moderni e alle reti di assistenza, mentre i produttori di velivoli ad alte prestazioni si concentrano sulle caratteristiche di sicurezza e sulla flessibilità operativa. Le piattaforme anfibie continuano a rivolgersi a una nicchia di mercato di fascia alta con caratteristiche di resistenza allo stallo e profili di missione ampliati. Gli sviluppi strategici includono l'aumento della capacità produttiva, il raggiungimento di traguardi di certificazione e l'espansione della distribuzione. Motori elettrici certificati e linee di produzione semiautomatiche stanno rendendo possibili addestratori e velivoli a corto raggio elettrificati. L'ampliamento degli stabilimenti e la prenotazione anticipata degli slot di produzione mirano a soddisfare la domanda e a stabilizzare i tempi di consegna. Le organizzazioni di addestramento al volo mantengono programmi di approvvigionamento pluriennali per garantire la prontezza operativa della flotta e la copertura a livello nazionale. Gli operatori di nicchia innovano con progetti ad ala alta e aggiornamenti avionici per applicazioni in aree remote e per velivoli a decollo e atterraggio corto (STOL).
Le strategie aziendali si concentrano sulla continuità produttiva e sulla resilienza geografica. Alcuni produttori hanno diversificato la produzione per ridurre i rischi geopolitici e garantire la continuità delle forniture. L'espansione della rappresentanza diretta degli stabilimenti nei mercati in crescita migliora il supporto agli operatori e accorcia i cicli di fornitura dei pezzi di ricambio. Il mercato degli aerei ultraleggeri riflette un duplice percorso, con gli operatori consolidati che difendono la propria quota di mercato e gli innovatori che creano nuove opportunità nel settore degli addestratori elettrici, dei velivoli anfibi e delle capacità di volo in aree remote.
Leader del settore degli aerei sportivi leggeri
Flight Design General Aviation GmbH
Van's Aircraft, Inc.
PIPISTREL DOO
ICON Aircraft, Inc.
Costruzioni Aeronautiche TECNAM SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: CubCrafters ha annunciato l'avvio ufficiale della produzione del suo Carbon Cub UL. Il Carbon Cub UL è disponibile sia come velivolo LSA (Light Sport Aircraft) costruito in fabbrica, sia come velivolo sperimentale autocostruito (EAB) con l'assistenza di un costruttore specializzato. È caratterizzato da una costruzione avanzata in fibra di carbonio, tecnologia moderna e prestazioni notevoli.
- Marzo 2026: la Canavia Aviation Academy, con sede nelle Isole Canarie, ha ricevuto un nuovo bimotore P2006T NG. Con questa aggiunta, la flotta Tecnam di Canavia raggiunge i nove velivoli, di cui sei P2008JC e tre P2006T.
- Febbraio 2026: Tecnam ha annunciato una partnership con Blue Skies Aviation Solutions (Pvt) Ltd per la creazione di una nuova Organizzazione di Addestramento Approvata (ATO) in Sri Lanka. Per sviluppare la capacità di addestramento dei piloti, Blue Skies Aviation ha scelto una flotta interamente composta da velivoli Tecnam, tra cui tre P-Mentor e un P2006T NG.
Ambito del rapporto sul mercato globale degli aerei sportivi leggeri
Un velivolo sportivo leggero (LSA) è definito come un aeromobile (diverso da un elicottero o da un velivolo a decollo verticale) con un peso massimo al decollo inferiore a 1,320 libbre (~599 kg). Gli LSA hanno solitamente uno o due posti. Lo studio di mercato non include alianti, autogiri, aeromobili più leggeri dell'aria, parapendio a motore o velivoli a controllo di spostamento del peso.
Il mercato degli aerei ultraleggeri è segmentato per tipologia, tipo di propulsione, applicazione e area geografica. Per tipologia, il mercato è suddiviso in aeroplani e idrovolanti. Per tipo di propulsione, il mercato è classificato in motori a combustione interna convenzionali, ibridi-elettrici ed elettrici. Per applicazione, il mercato è segmentato in addestramento al volo e scuole di pilotaggio, proprietà privata/ricreativa, operazioni aeree di lavoro e di utilità, e noleggio/aeroclub. Il rapporto include anche le dimensioni e le previsioni per il mercato degli aerei ultraleggeri nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Aereo |
| Idrovolante |
| GHIACCIO convenzionale |
| Ibrido-Elettrico |
| Elettrico |
| Scuole di addestramento al volo e per piloti. |
| Proprietà personale/ricreativa |
| Lavori aerei e operazioni di pubblica utilità |
| Club di volo/Noleggio |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Aereo | ||
| Idrovolante | |||
| Per tipo di propulsione | GHIACCIO convenzionale | ||
| Ibrido-Elettrico | |||
| Elettrico | |||
| Per Applicazione | Scuole di addestramento al volo e per piloti. | ||
| Proprietà personale/ricreativa | |||
| Lavori aerei e operazioni di pubblica utilità | |||
| Club di volo/Noleggio | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato degli aerei ultraleggeri sportivi fino al 2031?
Si prevede che il mercato degli aerei ultraleggeri crescerà da 1.68 miliardi di dollari nel 2026 a 2.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.71%, grazie all'ampliamento dei criteri di ammissibilità imposto dal programma MOSAIC, alla domanda di addestramento e all'elettrificazione selettiva.
In che modo la legge MOSAIC modifica i requisiti per l'ottenimento dei privilegi di pilota sportivo sugli aeromobili?
Il regolamento MOSAIC sostituisce i limiti di peso con criteri di velocità di stallo basati sulle prestazioni, autorizza un maggior numero di configurazioni, tra cui quattro posti e determinate apparecchiature, e consente le operazioni notturne con le opportune abilitazioni e la certificazione medica, nell'ambito del quadro normativo aggiornato.
Quali segmenti del mercato degli aerei ultraleggeri sportivi sono in più rapida espansione?
Gli idrovolanti e la propulsione elettrica sono destinati a superare la media della categoria, con tassi di crescita annua composta (CAGR) previsti rispettivamente del 7.78% e del 14.43% fino al 2031, mentre i motori a combustione interna mantengono la base installata più ampia grazie alla capacità di addestramento e all'autonomia.
Perché l'addestramento al volo rimane l'applicazione più diffusa in questo mercato?
Le flotte di addestramento beneficiano di cockpit digitali standardizzati, di un solido supporto da parte dei produttori di apparecchiature originali (OEM) e di percorsi di abilitazione chiari, mentre le grandi scuole continuano ad ampliare le flotte e le reti di manutenzione per far fronte al flusso costante di studenti.
In quali regioni il mercato degli aerei ultraleggeri sportivi registra la crescita maggiore?
L'Europa mostra il tasso di crescita annuo composto (CAGR) regionale più rapido previsto fino al 2031, grazie alle certificazioni dei sistemi di propulsione e all'espansione degli stabilimenti degli OEM, mentre il Nord America mantiene la base più ampia e il più immediato incremento normativo derivante da MOSAIC.
Quali sono i principali vincoli operativi per gli operatori che adottano navi LSA elettriche?
L'autonomia e i cicli di ricarica attualmente limitano la capacità di addestramento a sortite più brevi e programmi strutturati presso campi dotati di infrastrutture adeguate, il che rende gli addestratori elettrici complementari alle flotte di aerei con motore a combustione interna per i programmi ad alto numero di ore di volo.


