

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
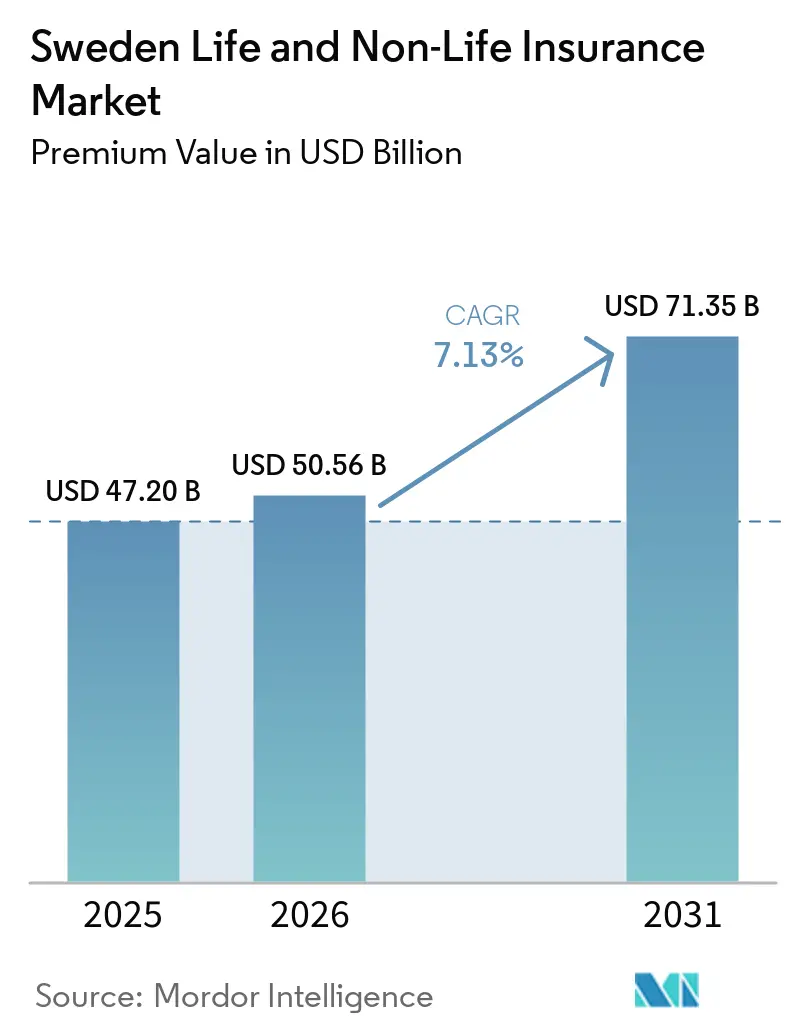
| Dimensione del mercato (2026) | 50.56 miliardo di dollari |
| Dimensione del mercato (2031) | 71.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.13% CAGR |
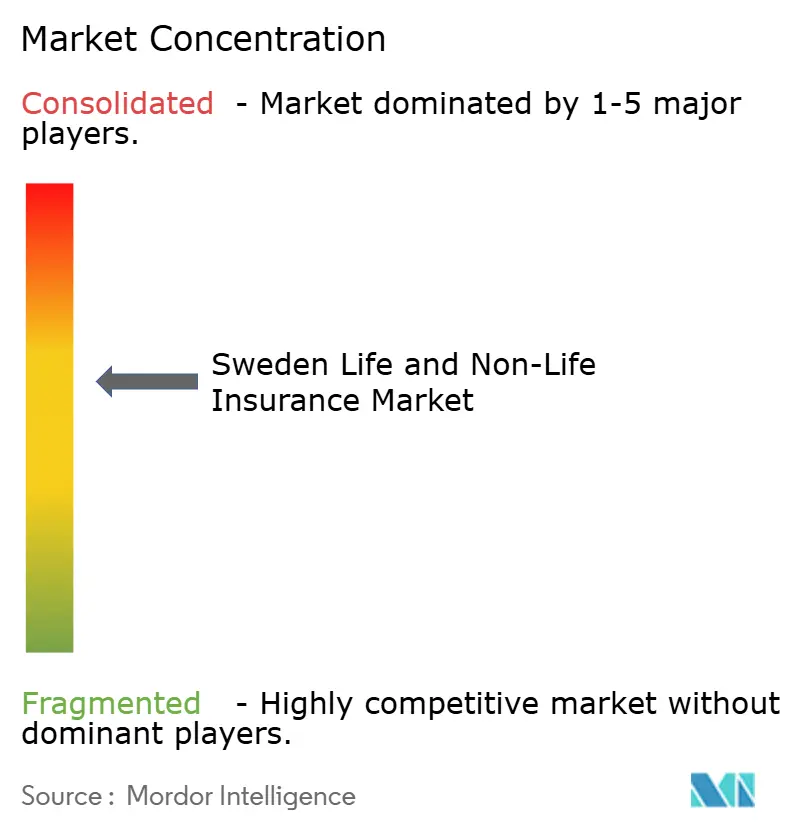
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo svedese (vita e danni) a cura di Mordor Intelligence
Si prevede che il mercato assicurativo svedese, sia nel ramo vita che in quello danni, in termini di valore dei premi, crescerà da 47.20 miliardi di dollari nel 2025 a 50.56 miliardi di dollari nel 2026, per poi raggiungere i 71.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.13% nel periodo 2026-2031.
Il mercato assicurativo svedese, sia vita che danni, prospera grazie a solide basi, sostenute da una copertura assicurativa quasi universale per le famiglie, una forte infrastruttura digitale e un contesto macroeconomico stabile. Le compagnie assicurative mutue tradizionali, come Folksam e Länsförsäkringar, si confrontano con agili aziende Insurtech, come Hedvig. Queste aziende sfruttano esperienze utente incentrate sui dispositivi mobili e stringono partnership strategiche, guidando l'evoluzione del mercato. Tra i principali catalizzatori di crescita si annoverano la rapida diffusione dei prodotti assicurativi vita unit-linked, l'aumento dell'adozione di assicurazioni integrate tramite piattaforme digitali e la crescente domanda di copertura contro i rischi informatici, soprattutto tra le PMI preoccupate per le ripercussioni del GDPR. Allo stesso tempo, sfide come le perdite immobiliari causate dai cambiamenti climatici e i rigorosi requisiti patrimoniali di Solvency II spingono le compagnie assicurative verso modelli di prezzo basati sui dati, strategie di investimento diversificate e un'accelerazione dell'innovazione di prodotto, garantendo loro di rimanere competitive in un panorama in rapida evoluzione.
Punti chiave del rapporto
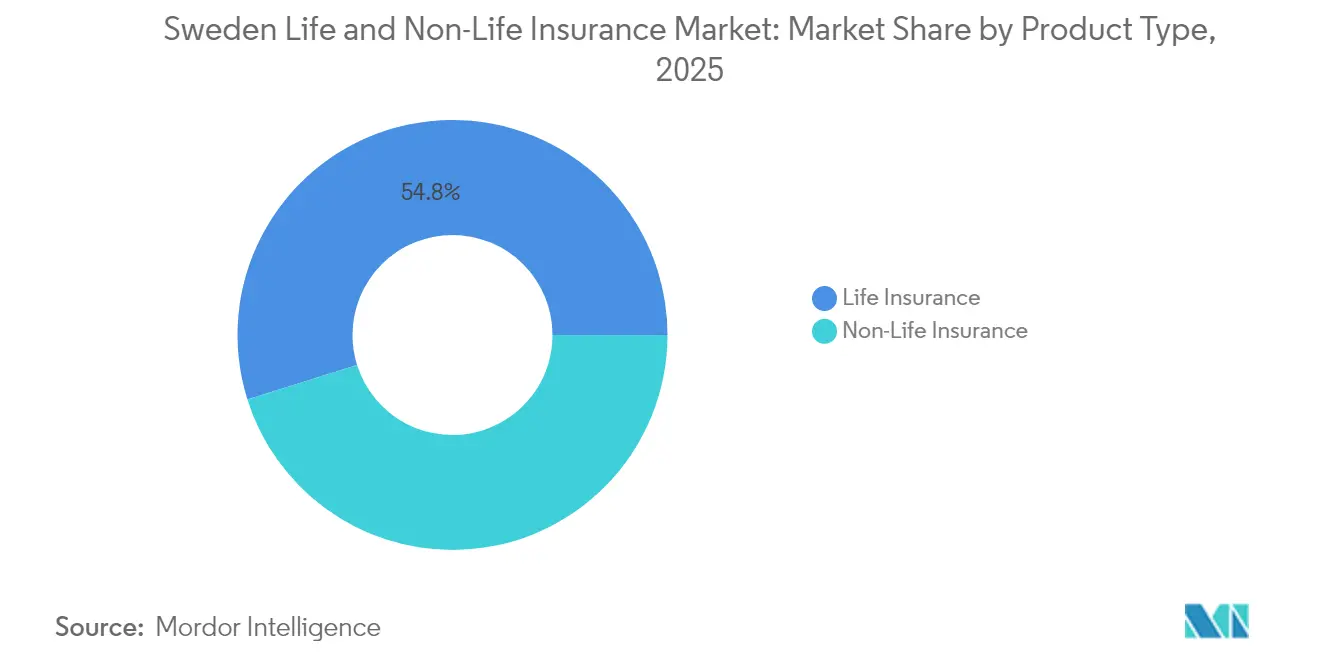
- In base alla tipologia di prodotto, l'assicurazione sulla vita è stata in testa con una quota di fatturato del 54.84% nel 2025, mentre l'assicurazione sulla vita unit-linked è in espansione con un CAGR del 7.65% fino al 2031.
- Per canale di distribuzione, le vendite dirette hanno conquistato il 39.08% della quota di mercato delle assicurazioni sulla vita e sui danni in Svezia nel 2025; si prevede che le partnership integrate e di affinità aumenteranno a un CAGR dell'11.11% entro il 2031.
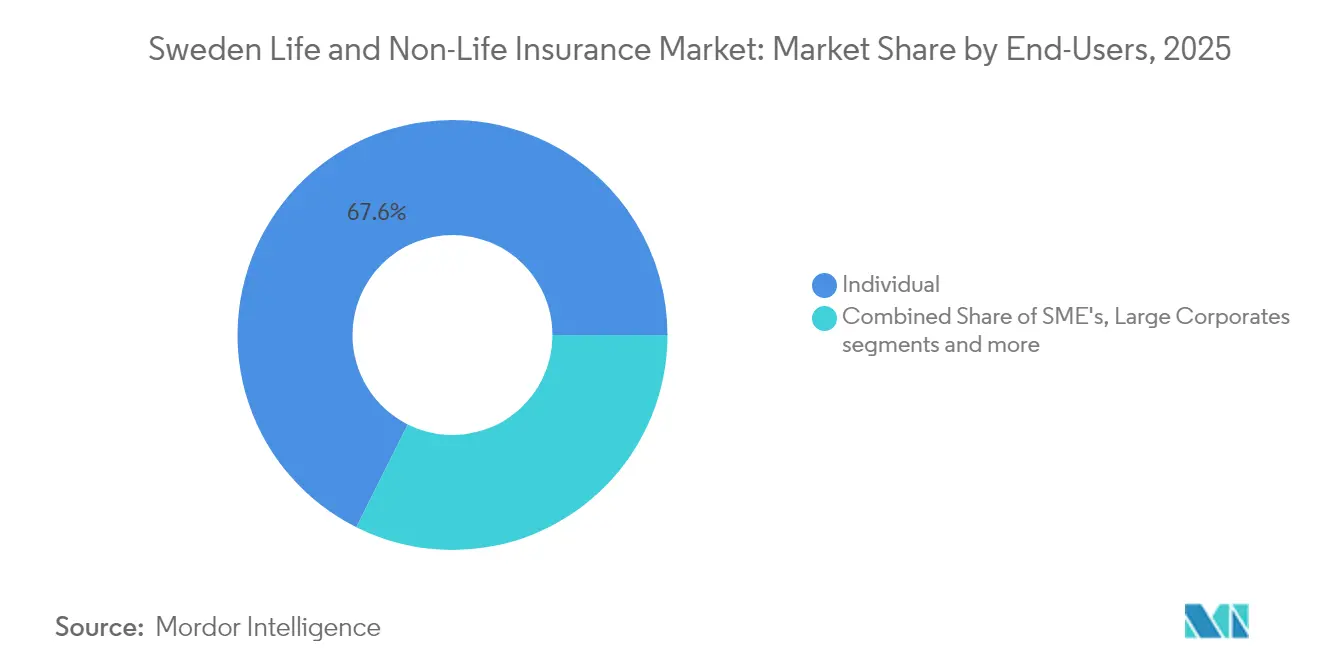
- In base all'utente finale, nel 67.62 i consumatori individuali rappresentavano il 2025% del mercato assicurativo svedese sulla vita e sui danni, mentre le PMI hanno registrato il CAGR più rapido, pari all'8.36%, fino al 2031.
- Per tipologia di premio, i premi regolari hanno dominato con una quota del 62.15% nel 2025, mentre si prevede che i prodotti a premio unico cresceranno a un CAGR del 6.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Svezia.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prodotti pensionistici ibridi nel contesto della riforma delle pensioni premium | + 1.2% | Götaland e Svealand | Medio termine (2-4 anni) |
| Assicurazione sulla vita unit-linked supportata da tassi negativi prolungati | + 1.5% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| Domanda di copertura contro i rischi informatici tra le PMI | + 0.8% | Distretti di Stoccolma e Goteborg | Medio termine (2-4 anni) |
| Assicurazione integrata tramite neobanche ed e-commerce | + 1.1% | Regioni digitalmente mature | A breve termine (≤ 2 anni) |
| L’invecchiamento della popolazione alimenta le coperture per l’assistenza a lungo termine e le spese funerarie | + 0.9% | Norrland rurale | A lungo termine (≥ 4 anni) |
| L'elettrificazione della flotta di veicoli potenzia le coperture dei motori per la mobilità elettrica | + 0.7% | Adozione precoce a Götaland | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di prodotti pensionistici ibridi nel contesto della riforma delle pensioni a premi
I piani ibridi che combinano prestazioni garantite con un potenziale di crescita legato al mercato stanno guadagnando terreno, mentre la Svezia consolida i suoi fondi cuscinetto AP, riduce i costi amministrativi e concede ad AP2 una maggiore flessibilità per investire in attività non quotate fino al 2036 [1] European Pensions editorial team, “Sweden Merges AP Funds to Unlock Private Market Exposure,” europeanpensions.net . L'attività di trasferimento è in aumento – 26 miliardi di SEK trasferiti solo nel primo trimestre del 2024 – poiché i lavoratori cercano flessibilità e rendimenti potenzialmente più elevati. Con il 90% dei dipendenti che detiene pensioni aziendali ora trasferibili, le compagnie assicurative stanno riprogettando i prodotti per soddisfare la domanda di sicurezza più crescita. La conversione da parte di AMF di 5.6 miliardi di SEK di surplus in garanzie rafforzate, pur registrando rendimenti del 7.1%, illustra come i modelli ibridi siano attraenti nel mercato assicurativo svedese vita e danni.
Crescita delle polizze vita unit-linked supportata da tassi negativi prolungati
Il panorama assicurativo svedese è in evoluzione. I prodotti assicurativi sulla vita tradizionali stanno perdendo il loro fascino, a causa di una combinazione di bassi tassi di interesse prolungati e politiche fiscali. Nel 2024, un'imposta sui rendimenti dell'1.086% sulle polizze vita, unita a un mercato azionario robusto e a rendimenti obbligazionari persistentemente bassi, ha accelerato il passaggio a prodotti assicurativi sulla vita unit-linked. A differenza delle loro controparti tradizionali, questi prodotti unit-linked vincolano direttamente i titolari di polizze all'andamento del mercato, evitando la compressione dei rendimenti che affligge le offerte garantite. Ad esempio, i conti unit-linked di AMF hanno vantato rendimenti impressionanti del 13.9%, inducendo una notevole riallocazione degli asset. Attualmente, gli asset nei fondi unit-linked ammontano a 235.3 miliardi di corone svedesi (22.4 miliardi di dollari), mentre i portafogli vita tradizionali ammontano a 613 miliardi di corone svedesi (58.4 miliardi di dollari).
I giovani risparmiatori, in particolare, stanno gravitando verso questi prodotti unit-linked, attratti dalla promessa di rendimenti più elevati a lungo termine. Con la Riksbank che probabilmente manterrà il suo tasso di riferimento intorno al 2%, mantenendo i rendimenti obbligazionari al di sotto dei livelli storici, questa tendenza verso prodotti unit-linked orientati alla crescita è destinata a proseguire almeno fino al 2025. Questo cambiamento segnala una trasformazione più ampia nel mercato assicurativo svedese, che va oltre il segmento delle assicurazioni vita.
Crescente domanda di copertura contro i rischi informatici tra le PMI svedesi (esposizione al GDPR)
Con l'aumentare delle pressioni normative e finanziarie, le piccole e medie imprese (PMI) svedesi si rivolgono sempre più spesso alle coperture contro i rischi informatici, alimentando la crescita del settore assicurativo non vita del Paese. Il Regolamento generale sulla protezione dei dati (GDPR) dell'UE impone sanzioni fino al 4% del fatturato annuo per le violazioni dei dati, incentivando una maggiore domanda di assicurazioni informatiche personalizzate. Nell'economia svedese, fortemente digitalizzata, le polizze cyber si sono affermate come strumenti essenziali di gestione del rischio, soprattutto per le PMI. I premi annuali per queste polizze si attestano generalmente tra le 5,000 e le 10,000 corone svedesi (475-950 dollari USA) per ogni milione di corone svedesi (circa 95,000 dollari USA) di copertura. Tali strutture tariffarie sottolineano la natura in continua evoluzione del mercato svedese delle assicurazioni informatiche, dove gli assicuratori stanno integrando sempre più la valutazione della sicurezza informatica nelle loro analisi attuariali del rischio. Di conseguenza, la copertura contro i rischi informatici è destinata a diventare un elemento fondamentale dei portafogli assicurativi non vita, influenzando l'offerta di prodotti e gli approcci di sottoscrizione in tutto il settore assicurativo svedese [2] Swiss Re Institute, “Insurance Digitalization Index 2024: Sweden Retains #2 Spot,” swissre.com.
Rapida espansione dell'assicurazione integrata tramite neobanche ed e-commerce
In Svezia, le neobanche e le piattaforme di e-commerce stanno guidando la rapida ascesa dell'assicurazione integrata, rimodellando sia il mercato assicurativo vita che quello danni. Queste piattaforme integrano perfettamente polizze personalizzate in tempo reale nei loro processi di pagamento e checkout digitali. Grazie all'infrastruttura di finanza aperta all'avanguardia e ai rapidi sistemi di pagamento svedesi, queste offerte assicurative "just-in-time" non solo incrementano le conversioni dei clienti, ma riducono anche i costi di acquisizione. Una testimonianza di questa tendenza sono le partnership strategiche di SEB. Inoltre, il progetto pilota e-krona in corso della Riksbank sottolinea l'impegno della Svezia per le transazioni digitali fluide. Questo impegno apre la strada all'assicurazione integrata per consolidare la sua posizione come modello di distribuzione primario nel panorama assicurativo nazionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il contesto di bassi tassi di interesse comprime i margini garantiti dei prodotti | -1.8% | Nationwide | A breve termine (≤ 2 anni) |
| I severi requisiti patrimoniali di Solvency II penalizzano le mutue | -1.2% | assicuratori cooperativi | Medio termine (2-4 anni) |
| I sinistri immobiliari legati al clima aumentano i combined ratio | -0.9% | Regioni costiere e forestali | A lungo termine (≥ 4 anni) |
| La guerra dei prezzi attraverso gli aggregatori digitali erode la redditività | -0.7% | Mercati urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il contesto di bassi tassi di interesse comprime i margini dei prodotti garantiti
Un decennio di rendimenti obbligazionari inferiori al 2% ha eroso gli spread sulle polizze tradizionali. Il coefficiente di solvibilità del 205% di Skandia evidenzia il peso del capitale derivante dal mantenimento delle garanzie previste da Solvency II, pur continuando a offrire valore al cliente. La soglia di imposta sui rendimenti obbliga i team di investimento a puntare su attività più rischiose o a orientarsi verso strutture unit-linked, accelerando il cambiamento nel mercato assicurativo vita e danni svedese.
I rigorosi requisiti patrimoniali di Solvency II penalizzano le mutue
Gli oneri basati sul rischio penalizzano gli asset ad alta intensità immobiliare e a lunga durata, comuni tra le cooperative. Mentre Länsförsäkringar continua a gestire il 30% dei premi danni, le mutue più piccole si trovano ad affrontare pressioni di consolidamento o demutualizzazione. Le imminenti norme in materia di risanamento e risoluzione, in vigore dal 2025, aggiungono ulteriori oneri di governance, ampliando il divario di capacità tra i grandi operatori storici e gli operatori radicati nella comunità.
Analisi del segmento
Per tipo di prodotto: l'assicurazione sulla vita domina in mezzo all'impennata dei titoli unit-linked
Le coperture vita hanno mantenuto una quota del 54.84% nel 2025, ma il mix si sta rapidamente modificando. Le polizze vita unit-linked stanno aumentando del 7.65% annuo, poiché gli assicurati preferiscono la partecipazione azionaria alle garanzie a basso rendimento. I prodotti di rendita tradizionali risentono della pressione derivante dall'imposta sui rendimenti dell'1.086% e dalla compressione degli spread obbligazionari. I rami danni rimangono vivaci nonostante il peggioramento dei sinistri danni; le compagnie di assicurazione auto stanno lanciando pacchetti di mobilità elettrica per proteggere la flotta svedese di veicoli elettrici, pari al 60.7%, nel primo trimestre del 1. Le polizze di responsabilità civile informatica e professionale crescono con l'aggravarsi dell'esposizione al GDPR. I rami funerari e di assistenza a lungo termine guadagnano terreno con l'invecchiamento demografico. Si prevede che il mercato assicurativo vita e danni svedese per i portafogli unit-linked aumenterà a un ritmo quasi doppio rispetto ai contratti with-profits entro il 2025, a dimostrazione di una svolta strutturale nel comportamento di risparmio delle famiglie.
Nel frattempo, le coperture auto, danni, integrazione sanitaria e specialty mantengono diversificata la sottoscrizione danni. I rapporti sinistri vengono ricalibrati attraverso una tariffazione basata sul rischio utilizzando set di dati climatici granulari, in particolare dopo che la frequenza dei sinistri danni è raddoppiata in 30 anni. Si prevede che la quota di mercato svedese delle polizze auto e-mobility per la mobilità elettrica supererà il 20% delle nuove coperture per veicoli entro il 2027, con l'eliminazione graduale delle vendite di veicoli a combustione interna in Svezia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le vendite dirette guidano mentre le partnership integrate accelerano
I portali online diretti hanno garantito il 39.08% dei premi lordi sottoscritti nel 2025, a dimostrazione della dimestichezza della popolazione con le piattaforme self-service. I canali embedded e affinity, tuttavia, stanno crescendo dell'11.11% all'anno, poiché neobanche e marketplace integrano le assicurazioni nei flussi di pagamento. Le dimensioni del mercato assicurativo vita e danni svedese, distribuito tramite banche e canali retail, potrebbero raddoppiare entro il 2030 se le API open-finance manterranno lo slancio. I broker continuano a gestire complessi collocamenti commerciali, ma i motori di comparazione dei prezzi riducono i margini nei settori auto e viaggi standardizzati. Le insurtech, che rappresentano il 60% delle startup nordiche, forniscono piattaforme white-label che consentono agli operatori tradizionali di implementare proposte embedded senza doverle ristrutturare completamente.
Gli aggregatori digitali, pur migliorando la trasparenza, intensificano la pressione sui premi. Le compagnie assicurative rispondono con sistemi di sottoscrizione basati sull'intelligenza artificiale, funzionalità di vincolo istantaneo dei preventivi e programmi fedeltà che premiano la condivisione di dati comportamentali. Con la diffusione delle offerte contestuali, i portali diretti potrebbero perdere volume, ma la maggior parte delle compagnie assicurative si protegge partecipando a entrambi i canali.
Per utente finale: i consumatori individuali dominano mentre il segmento delle PMI accelera
I privati hanno contribuito per il 67.62% al premio del 2025, grazie anche a una penetrazione del 97% delle assicurazioni sulla casa. Tuttavia, un debito delle famiglie superiore al 180% del reddito disponibile potrebbe frenare la crescita del portafoglio. Le PMI, che generano il CAGR più rapido, pari all'8.36%, stanno sempre più integrando coperture cyber, immobiliari e benefit per i dipendenti, con l'aumento del rischio di digitalizzazione e GDPR. Il passaggio di Protector Forsikring ai conti delle PMI mostra un potenziale di redditività, evidenziato da un combined ratio dell'85.5% nel 2024.
Le grandi aziende e il settore pubblico offrono un vantaggio di scala, ma un potenziale di crescita limitato, avendo già ottimizzato i programmi captive e brokered. Si prevede che la quota di mercato assicurativo vita e danni svedese detenuta dalle PMI raggiungerà il 34.72% entro il 2031, sostenuta da un fiorente ecosistema imprenditoriale e da solidi volumi di fusioni e acquisizioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di premio: i premi regolari sono in testa mentre i prodotti a premio unico guadagnano terreno
I contratti a retribuzione regolare hanno rappresentato il 62.15% del flusso di cassa nel 2025, poiché la detrazione in busta paga e la pianificazione del budget mensile rimangono convenienti. I contratti a premio unico, tuttavia, beneficiano della crescente ricchezza delle famiglie e dei wrapper fiscalmente vantaggiosi nelle polizze vita, con un'espansione a un CAGR del 6.08%. La distribuzione di 230 milioni di corone svedesi ai risparmiatori pensionistici nel 2024 dimostra come il capitale in una somma forfettaria possa essere prontamente impiegato per i guadagni degli iscritti. Le dimensioni del mercato assicurativo vita e danni svedese per le polizze a premio unico sono particolarmente influenzate dall'elevata partecipazione azionaria: il 90% delle attività finanziarie viene investito anziché depositato nei depositi, incoraggiando gli svedesi benestanti a incanalare i guadagni inattesi nei wrapper assicurativi.
Analisi geografica
Il Götaland meridionale, con Stoccolma e Göteborg, concentra sedi centrali aziendali, infrastrutture avanzate e i maggiori hub di e-commerce della regione nordica. Di conseguenza, si assicura la maggior parte del volume dei premi e funge da laboratorio principale per le offerte integrate. L'adozione delle assicurazioni per veicoli elettrici è più pronunciata qui, in linea con una penetrazione regionale dei veicoli elettrici del 60.7% all'inizio del 2025. Lo Svealand, il cuore amministrativo della Svezia, beneficia della revisione dei fondi AP che semplifica le pensioni aziendali e aumenta i contributi per l'assicurazione sulla vita.
Il Norrland, sebbene scarsamente popolato, registra una crescente domanda di polizze di assistenza a lungo termine e servizi funerari a causa dell'invecchiamento demografico. Le compagnie di assicurazione danni devono far fronte a un aumento delle richieste di indennizzo per incendi boschivi e danni atmosferici, con un conseguente aumento dei premi, ma una redditività compromessa dopo che la frequenza dei sinistri è raddoppiata in 30 anni. I canali digitali riducono i costi di distribuzione nelle aree remote e gli accordi di affinità con le banche regionali aiutano le compagnie a mantenere la presenza sul mercato.
La supervisione normativa da parte di Finansinspektionen rimane uniforme a livello nazionale, ma i profili economici regionali influenzano i prezzi e il mix di prodotti. Le compagnie con strutture federate, come Länsförsäkringar, sfruttano l'autonomia sottoscrittiva locale per ottimizzare le tariffe, aiutando il gruppo a preservare la sua quota di mercato danni del 30%. Con l'intensificarsi del rischio climatico e delle pressioni demografiche, la diversificazione regionale offre una copertura strategica, rafforzando il mercato assicurativo vita e danni svedese contro gli shock localizzati.
Panorama competitivo
Il mercato è moderatamente concentrato. I colossi mutui Folksam e Länsförsäkringar servono insieme oltre 7 milioni di clienti e sottoscrivono premi annuali per oltre 108 miliardi di corone svedesi, ma i colossi digitali stanno costantemente erodendo i segmenti più giovani. L'acquisizione di Topdanmark da parte di IF P&C evidenzia un'ondata di consolidamento nordica che genera economie di scala e arricchisce i pool di dati per l'automazione dei sinistri.
Gli operatori tradizionali investono massicciamente in sottoscrizione basata sull'intelligenza artificiale, telematica e architetture API per difendere il valore del franchising. Gjensidige ha registrato un aumento del 43% nei risultati dei servizi assicurativi nel 2024 e ha mantenuto il suo combined ratio al di sotto dell'84% ottimizzando i prezzi e riducendo l'esposizione ai mercati baltici. Le insurtech svedesi come Hedvig, Paydrive, in stile Lemonade, e Cover, basata su BNPL, contribuiscono a nuovi paradigmi di UX, spesso collaborando piuttosto che competere direttamente con gli operatori tradizionali.
La regolamentazione favorisce bilanci solidi: Solvency II e la Direttiva sul Ripristino del 2025 alzano gli standard in materia di governance e modellizzazione del rischio. Questi requisiti creano barriere che proteggono i grandi operatori, ma complicano la vita delle mutue più piccole. Con l'evoluzione dei requisiti patrimoniali per criptovalute e ESG, le compagnie che investono tempestivamente in solidi quadri di rischio potrebbero ampliare il margine di manovra nel mercato assicurativo vita e danni svedese.
Leader del settore assicurativo vita e danni in Svezia
Lansforsakringar
Se Skadeforsakring
Folksam
Trygg Hansa
Skandia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2025: Gjensidige Forsikring ASA ha restituito 2.5 miliardi di corone norvegesi ai clienti e ha introdotto pacchetti di assicurazione informatica e di allarme domestico pensati su misura per le famiglie nordiche.
- Gennaio 2025: è entrata in vigore la direttiva UE sul risanamento e la risoluzione delle crisi assicurative, che obbliga gli assicuratori svedesi a redigere piani di risanamento entro il 2027.
- Ottobre 2024: il patrimonio gestito da Skandia è salito a 860 miliardi di corone svedesi, riflettendo una solida performance degli investimenti e un rapporto di finanziamento del 108%.
- Novembre 2024: il Club svedese ha imposto un aumento generale del 5% delle tariffe sulle coperture P&I a causa dell'inflazione dei sinistri.
Ambito e metodologia
L'assicurazione sulla vita prevede un importo forfetario della somma assicurata al momento della scadenza o in caso di decesso dell'assicurato. Le polizze assicurative contro i danni offrono protezione finanziaria a una persona per problemi di salute o perdite dovute a danni a un bene. Il mercato svedese delle assicurazioni sulla vita e sui danni è segmentato per tipo di assicurazione (assicurazione sulla vita (individuale e di gruppo), assicurazione contro i danni (assicurazione automobilistica, casa, marittima e altre assicurazioni contro i danni)) e per canale di distribuzione (diretto, di agenzia). , banche e altri canali distributivi). Il rapporto offre dimensioni del mercato e previsioni per il mercato svedese delle assicurazioni sulla vita e sui danni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Assicurazione Sulla Vita | Assicurazione sulla vita e rendita tradizionale | |
| Assicurazione sulla vita unit-linked | ||
| Prodotti pensionistici e rendite | ||
| Altra vita (funerale, LTC) | ||
| Assicurazione contro i danni | Assicurazione automobilistica | Autovettura privata per passeggeri |
| Veicolo commerciale | ||
| E-Mobility / Specifico per veicoli elettrici | ||
| Assicurazione sulla proprietà | Casa (casa e contenuto) | |
| Proprietà commerciale | ||
| Proprietà agricola | ||
| assicurazione di responsabilità civile | Responsabilità generale | |
| Responsabilità professionale e informatica | ||
| Assicurazione contro gli infortuni e la salute | Incidente personale | |
| Salute integrativa | ||
| Assicurazioni viaggio | ||
| Marina, aviazione e trasporti | ||
Per canale di distribuzione
| Diretto (sito web dell'assicuratore/filiale) |
| Broker e agenti indipendenti |
| bancassurance |
| Aggregatori digitali e siti di confronto |
| Partnership integrate e di affinità |
Per utente finale
| Consumatori individuali |
| Piccole e Medie Imprese (PMI) |
| Grandi aziende e settore pubblico |
Per tipo di premio
| Premio unico |
| Premium regolare |
Per geografia
| Gotaland |
| Svealand |
| Norrland |
| Per tipo di prodotto | Assicurazione Sulla Vita | Assicurazione sulla vita e rendita tradizionale | |
| Assicurazione sulla vita unit-linked | |||
| Prodotti pensionistici e rendite | |||
| Altra vita (funerale, LTC) | |||
| Assicurazione contro i danni | Assicurazione automobilistica | Autovettura privata per passeggeri | |
| Veicolo commerciale | |||
| E-Mobility / Specifico per veicoli elettrici | |||
| Assicurazione sulla proprietà | Casa (casa e contenuto) | ||
| Proprietà commerciale | |||
| Proprietà agricola | |||
| assicurazione di responsabilità civile | Responsabilità generale | ||
| Responsabilità professionale e informatica | |||
| Assicurazione contro gli infortuni e la salute | Incidente personale | ||
| Salute integrativa | |||
| Assicurazioni viaggio | |||
| Marina, aviazione e trasporti | |||
| Per canale di distribuzione | Diretto (sito web dell'assicuratore/filiale) | ||
| Broker e agenti indipendenti | |||
| bancassurance | |||
| Aggregatori digitali e siti di confronto | |||
| Partnership integrate e di affinità | |||
| Per utente finale | Consumatori individuali | ||
| Piccole e Medie Imprese (PMI) | |||
| Grandi aziende e settore pubblico | |||
| Per tipo di premio | Premio unico | ||
| Premium regolare | |||
| Per geografia | Gotaland | ||
| Svealand | |||
| Norrland | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato assicurativo sulla vita e sui danni in Svezia entro il 2031?
Si prevede che il mercato raggiungerà i 71.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.13%.
Quale categoria di prodotti sta crescendo più velocemente?
L'assicurazione sulla vita unit-linked è quella in più rapida crescita, con un CAGR del 7.65% fino al 2031, poiché i risparmiatori cercano rendimenti più elevati in un contesto di bassi rendimenti.
In che modo i modelli assicurativi incorporati influenzano la distribuzione?
Si prevede che i canali integrati e di affinità cresceranno a un CAGR dell'11.11%, integrando la copertura nei percorsi bancari e di e-commerce e rimodellando il modo in cui le polizze raggiungono i clienti.
Perché le PMI svedesi acquistano più assicurazioni contro i rischi informatici?
Le severe sanzioni del GDPR e un'infrastruttura digitale sofisticata rendono essenziale la copertura contro i rischi informatici; i premi variano in genere da 5,000 a 10,000 corone svedesi per milione di corone svedesi di indennizzo.


