

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 104.66 miliardo di dollari |
| Dimensione del mercato (2031) | 141.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.25% CAGR |
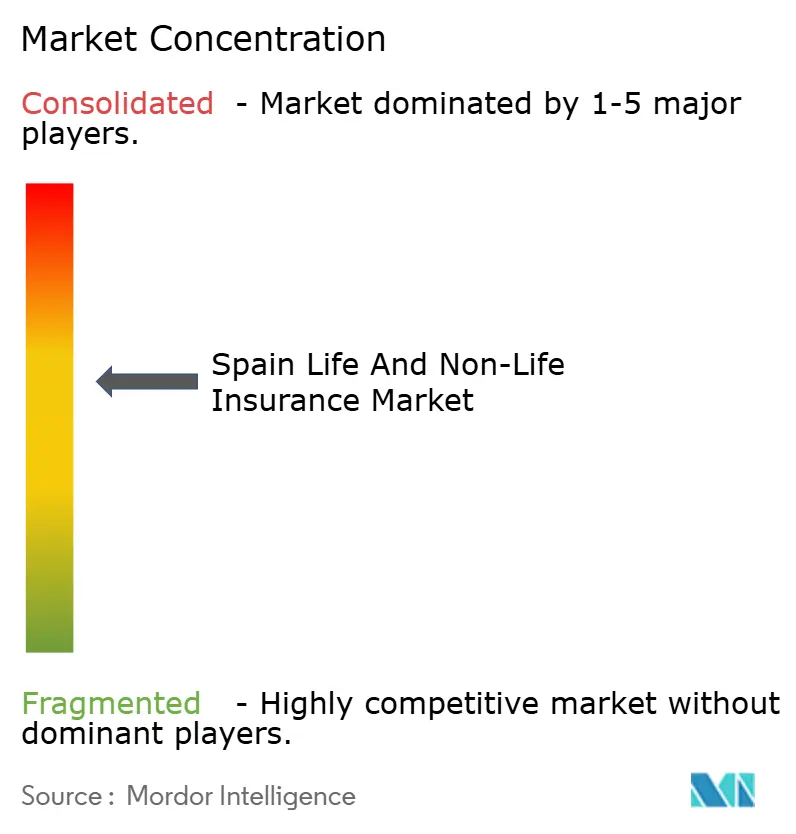
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni in Spagna a cura di Mordor Intelligence
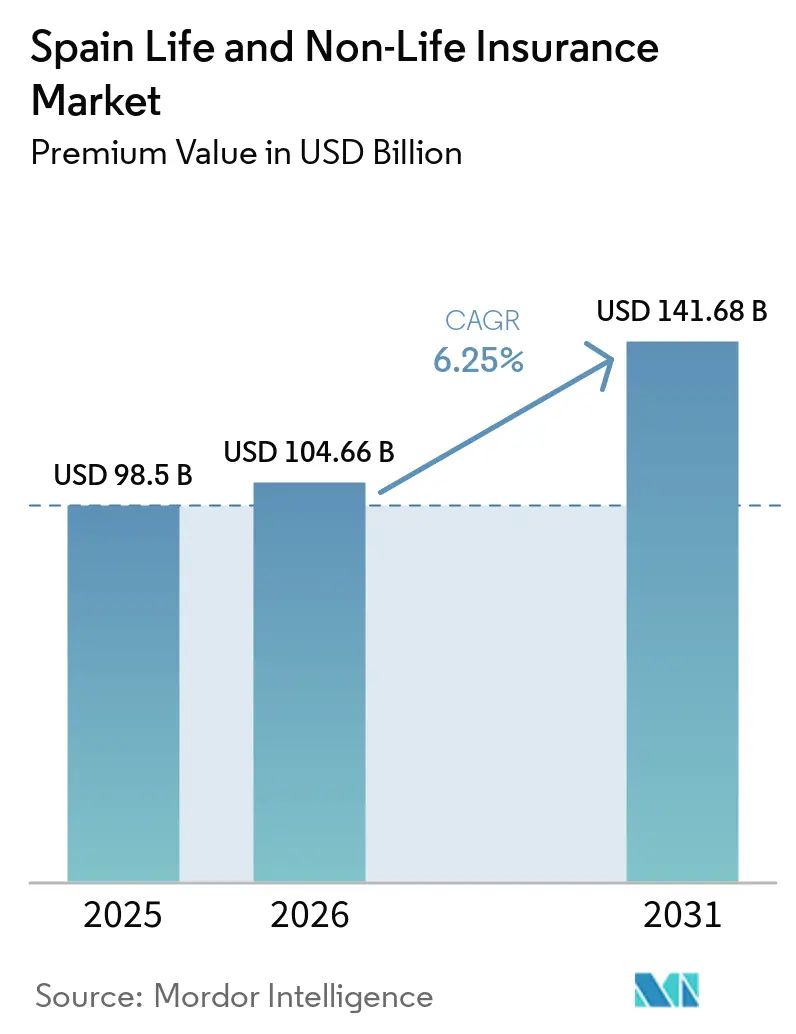
Si prevede che il mercato assicurativo vita e danni in Spagna, in termini di valore dei premi, crescerà da 98.5 miliardi di dollari nel 2025 e 104.66 miliardi di dollari nel 2026 a 141.68 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.25% tra il 2026 e il 2031.
La forte crescita dei premi segnala una maggiore penetrazione assicurativa, un aumento del reddito disponibile e una costante migrazione dai prodotti di risparmio alle soluzioni di protezione e previdenza. Le coperture obbligatorie per l'auto, la rapida diffusione delle polizze sanitarie private e un picco nella domanda di assicurazioni contro i danni catastrofali sostengono la dinamica del mercato danni, mentre le riforme pensionistiche e l'aumento della longevità convogliano nuovi capitali verso le rendite vitalizie. La digitalizzazione sta ridefinendo le dinamiche distributive, con la bancassicurazione che amplia la sua portata e le piattaforme mobili che migliorano la trasparenza dei prezzi. I vantaggi di scala, i robusti sistemi di determinazione dei prezzi del rischio e l'accesso a dati dettagliati sui clienti si stanno affermando come leve competitive decisive nel mercato assicurativo vita e danni spagnolo.
Punti chiave del rapporto
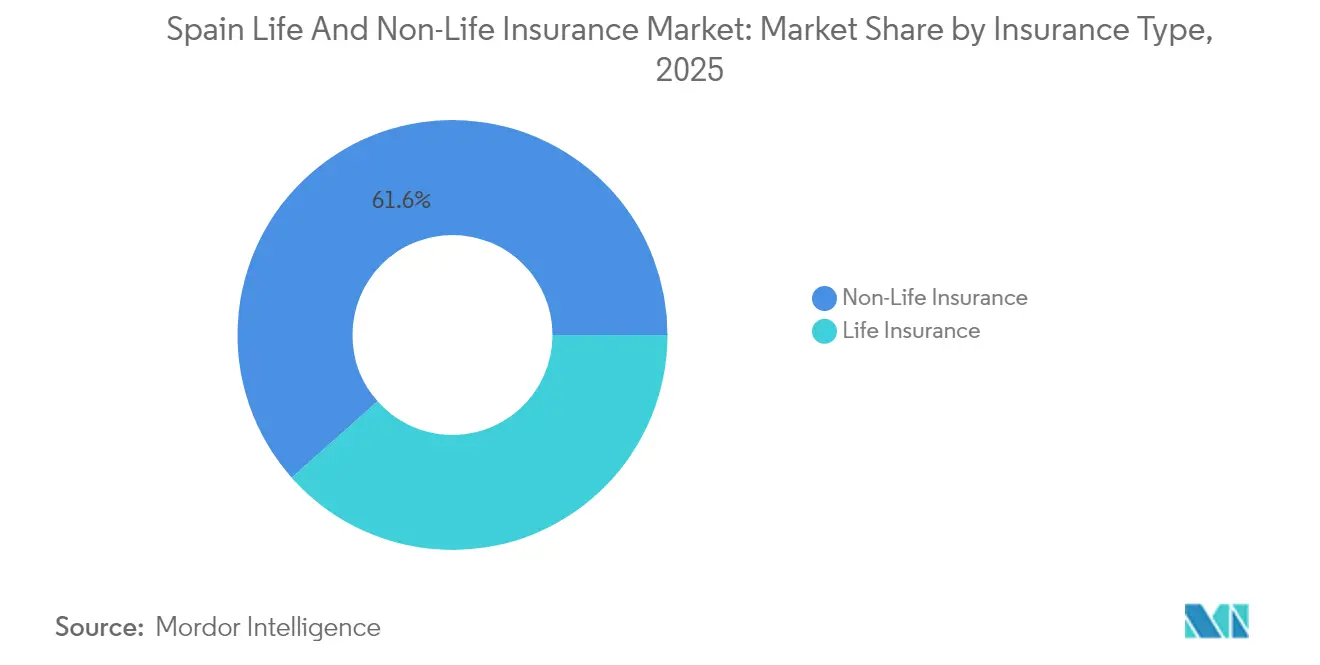
- Per tipologia di assicurazione, nel 61.55 il ramo danni deteneva il 2025% della quota di mercato delle assicurazioni sulla vita e sui danni in Spagna, mentre si prevede che i rami pensionistici e rendite cresceranno a un CAGR del 5.6% fino al 2031.
- Per canale di distribuzione, nel 43.65 la bancassicurazione controllava il 2025% del mercato assicurativo vita e danni in Spagna, mentre si prevede che le vendite online e tramite dispositivi mobili registreranno un CAGR del 11.75% entro il 2031.
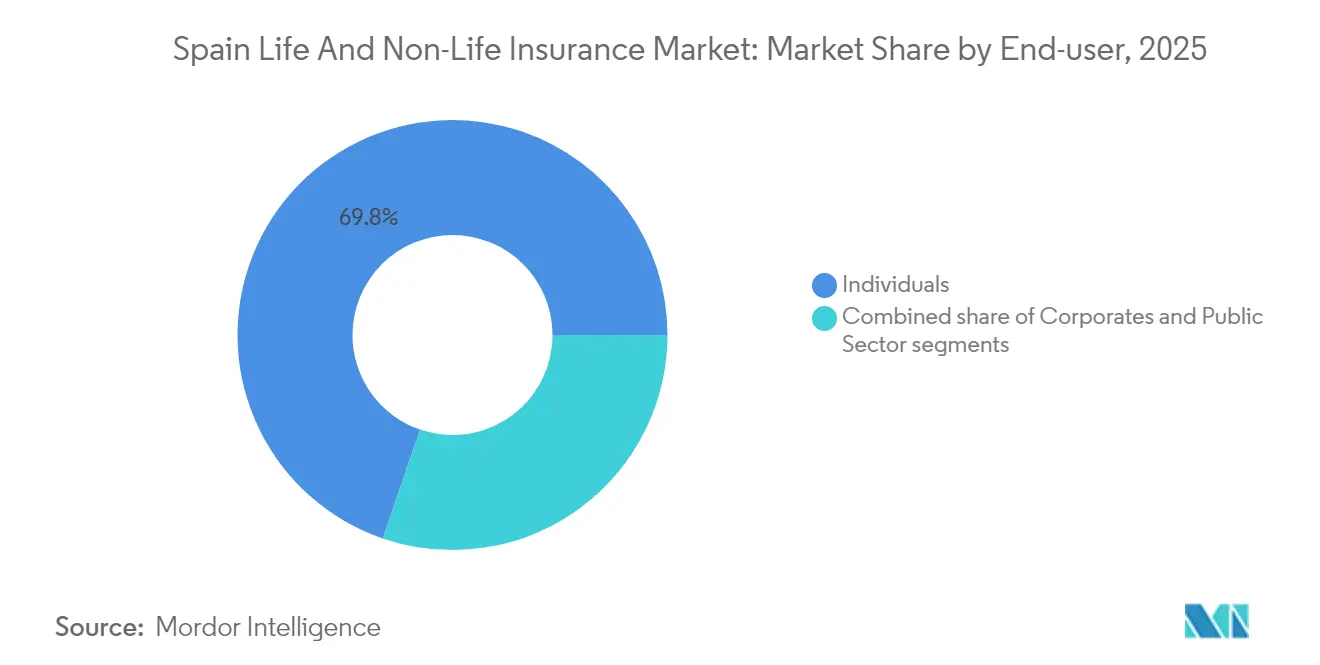
- In base all'utente finale, nel 69.75 i privati rappresentavano il 2025% del mercato assicurativo spagnolo sulla vita e sui danni; le PMI rappresentano il segmento in più rapida crescita, con un CAGR del 7.05% nel periodo 2026-2031.
- In termini geografici, Madrid è stata leader con una quota del 22.05% del mercato assicurativo spagnolo sulla vita e sui danni nel 2025, mentre la comunità valenciana è destinata a registrare il CAGR regionale più rapido, pari al 6.34% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Spagna.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della popolazione determina la domanda di prodotti pensionistici e rendite in Spagna | + 1.8% | Nazionale; l'effetto più elevato si è verificato a Madrid, Catalogna e Paesi Baschi | A lungo termine (≥ 4 anni) |
| La crescita delle partnership di bancassurance digitale accelera le vendite delle polizze | + 1.2% | A livello nazionale, con trazione iniziale nei principali centri urbani | Medio termine (2-4 anni) |
| Le normative obbligatorie sull'assicurazione auto aumentano i premi assicurativi non-vita | + 0.7% | il | A breve termine (≤ 2 anni) |
| L'aumento delle catastrofi legate al clima aumenta la domanda di coperture per proprietà e colture | + 1.1% | Valencia, Andalusia, Catalogna; diffusione a livello nazionale | Medio termine (2-4 anni) |
| L'integrazione dell'assicurazione sanitaria con le reti sanitarie private ne amplia la penetrazione | + 0.9% | Madrid, Catalogna, Isole Baleari | Medio termine (2-4 anni) |
| Le riforme di Solvency II dell'UE consentono l'ottimizzazione del capitale per le compagnie aeree spagnole | + 0.5% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione stimola la domanda di prodotti pensionistici e rendite in Spagna
Uno spagnolo su cinque ha già più di 65 anni e questa percentuale supererà il 26% entro il 2035 [1] OECD, “OECD Capital Market Review of Spain 2024,” oecd.org . Il cambiamento demografico sta spingendo le compagnie di assicurazione sulla vita a dare priorità ai prodotti previdenziali, con premi pensionistici e di rendita in crescita a un CAGR del 5.86% tra il 2025 e il 2030. La suite “Generation+” di CaixaBank raggruppa rendite, protezione per anziani e mutui con rilascio di capitale in un'unica proposta di consulenza, rivolgendosi a una coorte che controlla quasi il 40% del patrimonio familiare. Le tabelle di mortalità riviste (PER2020) affinano la precisione dei prezzi ed evidenziano le esigenze di copertura del rischio di longevità. Le compagnie di assicurazione in grado di abbinare passività a lungo termine con attività a rendimento più elevato sono destinate a guadagnare una quota nel mercato assicurativo vita e danni spagnolo.
La crescita delle partnership di bancassurance digitale accelera le vendite delle polizze
Nel 2024, le banche hanno generato il 14.2% dei profitti nazionali del settore assicurativo, a dimostrazione del ruolo fondamentale della bancassicurazione nell'attività bancaria quotidiana. Questo canale detiene il 44.1% del totale dei premi sottoscritti e sta ora potenziando le sue app mobile con funzionalità come la consulenza automatizzata, il cross-selling basato sui dati e l'emissione istantanea delle polizze. SegurCaixa Adeslas dimostra la potenza della scalabilità integrando perfettamente i 21 milioni di clienti retail di CaixaBank con offerte tempestive di assicurazioni sanitarie, casa e auto. Grazie alla riduzione dei costi di acquisizione e al miglioramento dei tassi di conversione, la bancassicurazione sta diventando più produttiva, trainando la crescita nei settori assicurativo vita e danni in Spagna.
Le normative obbligatorie sull'assicurazione auto aumentano i premi delle assicurazioni non-vita
La legge spagnola obbliga ogni veicolo immatricolato a stipulare una polizza di responsabilità civile, e il miglioramento degli strumenti di controllo, come i database della polizia stradale in tempo reale, sta riducendo il numero di veicoli non assicurati. I premi auto rappresentano oltre un quarto dei ricavi del ramo danni. Nonostante un combined ratio superiore al 100% nel 2024, la tariffazione telematica e i controlli antifrode più severi stanno aiutando le compagnie ad adeguare le tariffe. Le immatricolazioni di veicoli nuovi hanno registrato una ripresa all'inizio del 2024, sostenendo i volumi e la certezza normativa, il che dovrebbe mantenere il settore auto un pilastro del mercato assicurativo vita e danni spagnolo.
L'aumento delle catastrofi legate al clima aumenta la domanda di coperture per proprietà e colture
Inondazioni, incendi boschivi e siccità stanno aumentando le perdite assicurate e acuendo la percezione del rischio. Il Consorcio de Compensación de Seguros (CCS) ha pagato 11.04 miliardi di dollari per eventi straordinari dal 1987, attutindo la volatilità del settore privato [2] Fitch Ratings, “Spain's CCS aids re/insurance stability amid climate risks,” fitchratings.com . Dopo l'alluvione di Valencia del 2024, i rapporti combinati multirischio delle proprietà sono rimasti al di sotto del 95%, a dimostrazione della resilienza del modello. I premi nelle zone soggette ad alluvioni stanno aumentando a percentuali a una sola cifra e la domanda di coperture agricole è in crescita man mano che i rendimenti dei raccolti diventano più irregolari. Il rischio climatico, quindi, aggiunge un vento favorevole strutturale al mercato assicurativo vita e danni spagnolo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il contesto di tassi di interesse costantemente bassi comprime i margini delle assicurazioni sulla vita | -0.8% | il | A breve termine (≤ 2 anni) |
| Gli elevati combined ratio nel ramo auto limitano la redditività degli assicuratori danni | -0.6% | il | Medio termine (2-4 anni) |
| La crescente concorrenza delle insurtech sta erodendo la quota degli agenti tradizionali | -0.4% | Centri urbani, in particolare Madrid e Barcellona | Medio termine (2-4 anni) |
| I requisiti di rendicontazione IFRS 17 più severi aumentano i costi di conformità | -0.5% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il contesto di tassi di interesse persistentemente bassi comprime i margini delle assicurazioni sulla vita
I blocchi di risparmio a rendimento garantito sono ancora presenti in molti bilanci di assicurazioni vita, e i rendimenti estremamente bassi comprimono il reddito derivante dallo spread. Sebbene la Banca Centrale Europea abbia iniziato a inasprire le misure nel 2024, i tassi di reinvestimento sono inferiori ai tassi minimi accreditati sulle polizze legacy. Gli operatori del settore vita stanno orientandosi verso contratti unit-linked che trasferiscono il rischio di investimento, ma i costi di transizione gravano sulla redditività a breve termine del mercato assicurativo vita e danni spagnolo.
Gli elevati combined ratio nel ramo auto limitano la redditività degli assicuratori non-vita
L'inflazione della catena di approvvigionamento, i ricambi più costosi e i maggiori risarcimenti per danni fisici hanno spinto il combined ratio del ramo auto nel 2024 oltre il 100%. Le compagnie assicurative stanno presentando richieste di aumenti tariffari più consistenti e implementando un triage dei sinistri basato sull'intelligenza artificiale, ma la gravità dei sinistri rimane incerta. Finché la sottoscrizione non raggiungerà il pareggio di bilancio, l'allocazione del capitale a rami in più rapida crescita, come i pacchetti salute e PMI, potrebbe diluire il contributo alla crescita del ramo auto nel mercato assicurativo vita e danni spagnolo.
Analisi del segmento
Per tipo di assicurazione: il ramo danni domina mentre i prodotti pensionistici aumentano
Il ramo danni ha generato il 61.55% dei premi totali sottoscritti nel 2025, una posizione rafforzata dalla copertura obbligatoria per i veicoli a motore, dalla domanda di prodotti immobiliari legata al clima e da un tasso di penetrazione dell'assicurazione sanitaria del 30% in diverse province urbane. Il mercato assicurativo vita e danni spagnolo continua a fare affidamento sul settore auto per i volumi, ma i rami proprietà e colture stanno crescendo costantemente dopo le alluvioni di Valencia dell'ottobre 2024. I prodotti vita hanno assorbito il restante 38.45% della raccolta premi, con i contratti pensionistici e di rendita in aumento del 5.6% annuo fino al 2031, poiché le famiglie cercano flussi di cassa post-pensionamento prevedibili. Le tavole di mortalità PER2020 riviste raccolgono capitale per il rischio di longevità, ma offrono un'accuratezza dei prezzi che supporta l'emissione di nuove rendite.
La crescita dei risparmi vita si è spostata verso i piani unit-linked che proteggono gli assicuratori dal peso delle garanzie sugli investimenti, soddisfacendo al contempo la propensione dei clienti all'esposizione azionaria. Nel frattempo, le polizze vita intera rimangono uno strumento di trasferimento di ricchezza di nicchia per gli individui con un elevato patrimonio netto a Madrid e in Catalogna. Le dimensioni del mercato assicurativo vita e danni in Spagna legate al ramo danni sono ancora superiori a quelle del ramo vita, eppure il contributo marginale dei contratti pensionistici è in aumento, favorito dalla riassicurazione favorevole alla solvibilità. Le compagnie assicurative in grado di bilanciare le riserve tradizionali ad alta intensità di capitale con prodotti a basso capitale e a commissioni dovrebbero ampliare gli spread del ROE. L'automazione dei sinistri e la tariffazione comportamentale nei rami auto e casa migliorano ulteriormente i coefficienti di spesa, offrendo ai gruppi diversificati un vantaggio strutturale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la bancassicurazione è leader mentre il digitale rivoluziona
La bancassicurazione ha sottoscritto il 43.65% dei premi nel 2025, facendo leva su oltre 30,000 filiali bancarie spagnole e sull'alone di fiducia degli istituti di credito tradizionali. Il mercato assicurativo spagnolo, ramo vita e danni, dipende da queste alleanze per raggiungere i risparmiatori di massa, in particolare per i piani pensionistici venduti insieme ai conti correnti. I collegamenti API (Application Programming Interface) integrati consentono ora alle app mobili delle banche di emettere preventivi immediati, effettuare vendite incrociate di polizze ospedaliere e inviare richieste di rinnovo che riducono i tassi di decadenza al di sotto del 3%.
Tuttavia, le piattaforme dirette online e mobile stanno crescendo a un CAGR del 11.75% fino al 2031, il più rapido tra tutti i canali, poiché i siti di comparazione e gli aggregatori digitali incoraggiano la ricerca basata sul prezzo. Agenti e broker mantengono un vantaggio nella consulenza per le coperture complesse di responsabilità civile e marittima per gli esportatori, nonostante la crescente pressione sulle commissioni. Con l'affermarsi del comportamento omnicanale, gli assicuratori con passaggi fluidi dal web alla filiale al call center registrano punteggi Net Promoter Score più elevati e un tasso di abbandono inferiore. Il mix di quote di mercato delle assicurazioni vita e danni in Spagna sta quindi migrando verso il digitale, ma la bancassicurazione rimarrà probabilmente fondamentale nei prodotti vita a causa della viscosità dei depositi bancari e della sottoscrizione basata sui big data.
Per utente finale: gli individui dominano mentre le PMI accelerano
Nel 69.75, le famiglie hanno rappresentato il 2025% del volume dei premi, grazie alle polizze auto obbligatorie e all'attrattiva dell'assistenza sanitaria privata, con l'allungamento delle liste d'attesa negli ospedali pubblici. Il mercato assicurativo spagnolo, vita e danni, beneficia di ampie campagne di sensibilizzazione per i consumatori e di incentivi fiscali per i prodotti pensionistici. Nel settore retail, i clienti facoltosi richiedono coperture assicurative universali per il trasferimento di ricchezza, mentre i millennial tendono a preferire coperture auto basate sull'utilizzo e coperture per viaggi di breve durata acquistabili tramite smartphone.
Le PMI, che rappresentano oltre il 99% delle aziende spagnole, rappresentano attualmente il segmento in più rapida crescita, con un CAGR del 7.05%, grazie all'introduzione da parte delle compagnie assicurative di pacchetti multiramo integrativi che coprono proprietà, responsabilità civile e benefit per i dipendenti. MyBox Vida Negocios di VidaCaixa offre ai liberi professionisti una copertura flessibile e la deducibilità fiscale, mentre MAPFRE promuove il cross-selling attraverso le filiali di Bankinter. I portali di sottoscrizione digitale riducono i tempi di elaborazione da giorni a minuti, un fattore chiave per i titolari di piccole imprese con risorse limitate. Le grandi aziende continuano ad autoassicurare elevati tassi di fidelizzazione, ma continuano a ricorrere ai piani di trasferimento del rischio catastrofico e ai piani sanitari per gli espatriati dalle divisioni commerciali delle principali compagnie assicurative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmentazione incrociata: il canale di distribuzione rimodella le dinamiche del tipo di assicurazione
Le preferenze di distribuzione variano notevolmente a seconda del prodotto. La bancassicurazione copre quasi due terzi delle vendite di pensioni individuali, poiché i consulenti bancari integrano fondi pensione e rendite con mutui ipotecari. Al contrario, i portali digitali diretti al consumatore prevalgono nelle coperture standardizzate per auto e dispositivi mobili, dove l'evasione immediata e la trasparenza dei prezzi prevalgono sull'interazione diretta. Questo schema mostra come il settore assicurativo vita e danni spagnolo allinei prodotti ad alta consulenza ai canali umani, indirizzando al contempo i rischi standardizzati verso algoritmi.
L'assicurazione integrata, un sito di prenotazione voli che vende protezione di viaggio o un istituto di credito che include il premio di protezione dei pagamenti in un prestito ampliano la portata senza costi di distribuzione aggiuntivi. Tuttavia, la complessità del prodotto può aumentare se le coperture non sono adatte al canale, esponendo le compagnie a una perdita di reputazione. L'analisi del vantaggio comparato conferma l'efficienza dei costi della bancassicurazione, ma suggerisce compromessi sulla qualità del servizio, spingendo alcuni operatori storici a co-branding con le insurtech per migliorare i punteggi di esperienza. L'orchestrazione strategica del canale definirà, quindi, i futuri vincitori nel mercato assicurativo vita e danni spagnolo.
Analisi geografica
Madrid ha contribuito al 22.05% della raccolta premi nel 2025, grazie a una fitta rete aziendale, al PIL pro capite più alto del Paese e a un tasso di penetrazione dell'assicurazione sanitaria privata del 40.46%. Uno stock di investimenti diretti esteri pari a 379.82 miliardi di euro (395.60 miliardi di dollari) amplifica le esigenze di trasferimento del rischio, catalizzando sofisticati piani di previdenza per i dipendenti e contratti di assicurazione sulla vita con capitali assicurati elevati. La Catalogna si classifica al secondo posto; il cluster tecnologico e la base manifatturiera di Barcellona privilegiano polizze cyber, marittime e di supply chain che richiedono una sottoscrizione personalizzata. La penetrazione rimane elevata, con il 34.16% dei residenti che detiene una copertura sanitaria privata, e le compagnie assicurative coltivano partnership insurtech per soddisfare la domanda digitale urbana.
L'Andalusia, con la sua numerosa popolazione e il crescente settore turistico, è in ritardo in termini di penetrazione, ma offre un potenziale di crescita significativo con l'aumento del reddito disponibile. I rami salute e proprietà dominano la nuova raccolta premi, mentre le micro-coperture agricole beneficiano dell'ampia presenza agricola della regione. I Paesi Baschi vantano un ecosistema assicurativo cooperativo e un reddito superiore alla media, a supporto di pacchetti commerciali multirischio per gli esportatori industriali.
La Comunità Valenciana è considerata il territorio in più rapida crescita, con un CAGR previsto del 6.34% entro il 2031, stimolato dalla domanda di ricostruzione a seguito delle alluvioni del 2024 e da una vivace base di PMI nei settori della ceramica e dell'agroalimentare. Il programma CCS, sostenuto dallo Stato, ha garantito un rapido pagamento dei sinistri, rafforzando la fiducia dei consumatori e la loro propensione a rinnovare la copertura. Infine, le Isole Baleari e Canarie mostrano un'elevata diffusione di assicurazioni di viaggio e sanitarie, legata alle economie del turismo, mentre le province rurali dell'entroterra, pur rimanendo poco penetrate, si stanno aprendo attraverso piattaforme di vendita mobile, rafforzando la presenza sul mercato assicurativo spagnolo, sia vita che danni.
Panorama competitivo
I primi cinque operatori, VidaCaixa, Mapfre, Mutua Madrileña, Zurich e AXA, detengono la quota maggiore dei premi sottoscritti, riflettendo un mercato assicurativo spagnolo vita e danni moderatamente concentrato. VidaCaixa eccelle nei rami vita e previdenza attraverso la rete di filiali di CaixaBank, raggiungendo una dimensione che consente un rapido ritorno sull'investimento digitale. Mapfre unisce oltre 3,000 uffici commerciali con una delle app assicurative più scaricate del Paese e prevede di aggiungerne altri 300 entro il 2028.
L'assicurazione sanitaria è gestita in modo più rigoroso: SegurCaixa Adeslas, Sanitas, Asisa, DKV e Mapfre detengono una quota di maggioranza, sfruttando l'integrazione verticale con le catene ospedaliere private. Nel settore delle catastrofi immobiliari, il sistema di supporto CCS livella il campo di gioco, ma le compagnie assicurative dotate di sofisticate capacità di modellizzazione delle catastrofi possono valutare i rischi granulari in modo più accurato e mantenere i combined ratio al di sotto del 100%.
I colossi digitali come Prima Seguros e Simple si concentrano su nicchie del settore auto o PMI, utilizzando l'elaborazione diretta e la progettazione dell'esperienza cliente per erodere la quota di mercato degli operatori tradizionali. Specialisti internazionali, ad esempio Munich Re Specialty, sottoscriveranno dal 2025 e potrebbero abbassare le tariffe nei livelli di riassicurazione facoltativa. Le fusioni e acquisizioni continuano: BMS ha acquisito Rasher per l'espansione del credito e delle cauzioni, mentre MEDVIDA Partners ha assorbito i portafogli legacy di VidaCaixa per costruire scala e inseguire i flussi di rendite. Gli operatori che padroneggiano sia il controllo dei costi di acquisizione che la progettazione di prodotti a basso impiego di capitale sembrano meglio posizionati per mantenere i margini.
Leader del settore assicurativo vita e danni in Spagna
Mapfre SA
VidaCaixa (Gruppo CaixaBank)
Mutua Madrileña
AXA Seguros SA
Allianz Insurance
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: MAPFRE si impegna ad aprire altri 300 uffici entro tre anni e a migliorare la redditività dell'assicurazione auto, puntando al contempo alla crescita del settore assicurativo vita per le PMI.
- Marzo 2025: Inocsa acquisisce Grupo Catalana Occidente per 1.94 miliardi di sterline, segnando una delle più grandi acquisizioni assicurative spagnole recenti.
- Novembre 2024: il CCS ha erogato le richieste di indennizzo dopo le gravi alluvioni di Valencia e Malaga, attingendo a riserve pari a 10 miliardi di euro (10.41 miliardi di dollari) e dimostrando una resilienza sistemica.
- Maggio 2024: MEDVIDA Partners ha acquisito il portafoglio assicurativo vita di VidaCaixa per raggiungere una maggiore scalabilità nella gestione a portafoglio chiuso.
- Maggio 2024: AM Best ha modificato le prospettive del ramo danni della Spagna da negative a stabili, in quanto l'adeguatezza delle tariffe è migliorata.
Ambito e metodologia
L'assicurazione sulla vita prevede una somma forfetaria della somma assicurata alla scadenza o in caso di decesso dell'assicurato. Le polizze assicurative contro i danni offrono protezione finanziaria a una persona per problemi di salute o perdite dovute a danni a un bene. Lo scopo di questo rapporto è fornire un'analisi dettagliata del mercato spagnolo delle assicurazioni vita e danni. Si concentra sulle dinamiche del mercato, sulle tendenze emergenti nei segmenti e sui mercati regionali e su approfondimenti su vari tipi di prodotti e applicazioni. Inoltre, analizza gli attori chiave e il panorama competitivo nel mercato delle assicurazioni vita e danni in Spagna.
Il mercato spagnolo delle assicurazioni vita e danni è segmentato per tipologia assicurativa e canale di distribuzione. In base al tipo di assicurazione, il mercato è suddiviso in vita e non vita e, in base ai canali di distribuzione, il mercato è suddiviso in agenzia diretta, banca e altri. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di assicurazione (premio lordo sottoscritto, miliardi di USD)
| Assicurazione Sulla Vita | Termine di vita |
| Dotazione | |
| Tutta la vita / Universale | |
| Pensioni e rendite | |
| Assicurazione contro i danni | Il motore |
| Proprietà e incidenti | |
| Salute | |
| Responsabilità | |
| Credito e fideiussione | |
| Marina, aviazione e trasporti |
Per canale di distribuzione
| Agenti e broker |
| bancassurance |
| Vendite dirette (vincolate) |
| In linea e mobile |
| Affinità e partnership |
Per utente finale
| Individui | Mercato di massa |
| Individui con un patrimonio netto elevato | |
| Corporates | PMI |
| Grandi imprese | |
| Settore Pubblico |
Per regione (Spagna)
| Madrid |
| Catalogna; |
| Andalusia; |
| Comunità Valenciana |
| Paese Basco |
| Resto della Spagna |
| Per tipo di assicurazione (premio lordo sottoscritto, miliardi di USD) | Assicurazione Sulla Vita | Termine di vita |
| Dotazione | ||
| Tutta la vita / Universale | ||
| Pensioni e rendite | ||
| Assicurazione contro i danni | Il motore | |
| Proprietà e incidenti | ||
| Salute | ||
| Responsabilità | ||
| Credito e fideiussione | ||
| Marina, aviazione e trasporti | ||
| Per canale di distribuzione | Agenti e broker | |
| bancassurance | ||
| Vendite dirette (vincolate) | ||
| In linea e mobile | ||
| Affinità e partnership | ||
| Per utente finale | Individui | Mercato di massa |
| Individui con un patrimonio netto elevato | ||
| Corporates | PMI | |
| Grandi imprese | ||
| Settore Pubblico | ||
| Per regione (Spagna) | Madrid | |
| Catalogna; | ||
| Andalusia; | ||
| Comunità Valenciana | ||
| Paese Basco | ||
| Resto della Spagna | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato assicurativo sulla vita e sui danni in Spagna e con quale rapidità sta crescendo?
Nel 104.66 i premi ammontavano a 2026 miliardi di dollari e si prevede che raggiungeranno i 141.68 miliardi di dollari entro il 2031, con un CAGR del 6.25%.
Quali linee di prodotto stanno registrando la crescita più rapida?
I premi delle pensioni e delle rendite stanno aumentando a un CAGR del 5.6% (2026-2031), il ritmo più rapido tra tutte le categorie di assicurazioni sulla vita.
Quanto è importante la bancassicurazione rispetto ai canali digitali?
La bancassicurazione controlla il 43.65% del totale dei premi sottoscritti, mentre le vendite online e tramite dispositivi mobili rappresentano il canale in più rapida crescita, con un CAGR previsto del 11.75% fino al 2031.
Quali sono le regioni con le quote di premi assicurativi più elevate e in più rapida crescita?
Madrid è in testa con una quota del 22.05% dei premi totali nel 2025; si prevede che la Comunità Valenciana registrerà la crescita regionale più elevata, con un CAGR del 6.34% entro il 2031.
Quali cambiamenti normativi stanno plasmando le dinamiche del mercato?
Gli aggiornamenti in corso di Solvency II e l'implementazione dell'IFRS 17 migliorano l'ottimizzazione del capitale, ma aumentano i costi di conformità, favorendo le compagnie di assicurazione più grandi con sistemi di gestione del rischio più solidi.
Perché le compagnie di assicurazione auto si trovano ad affrontare pressioni sulla redditività?
L'inflazione dei costi di riparazione e l'aumento delle richieste di risarcimento per lesioni personali hanno spinto il combined ratio del settore automobilistico nel 2024 oltre il 100%, determinando aumenti delle tariffe e un più ampio utilizzo di prezzi basati sulla telematica per ripristinare i margini.


