

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.88 miliardo di dollari |
| Dimensione del mercato (2031) | 11.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.44% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni di Singapore a cura di Mordor Intelligence
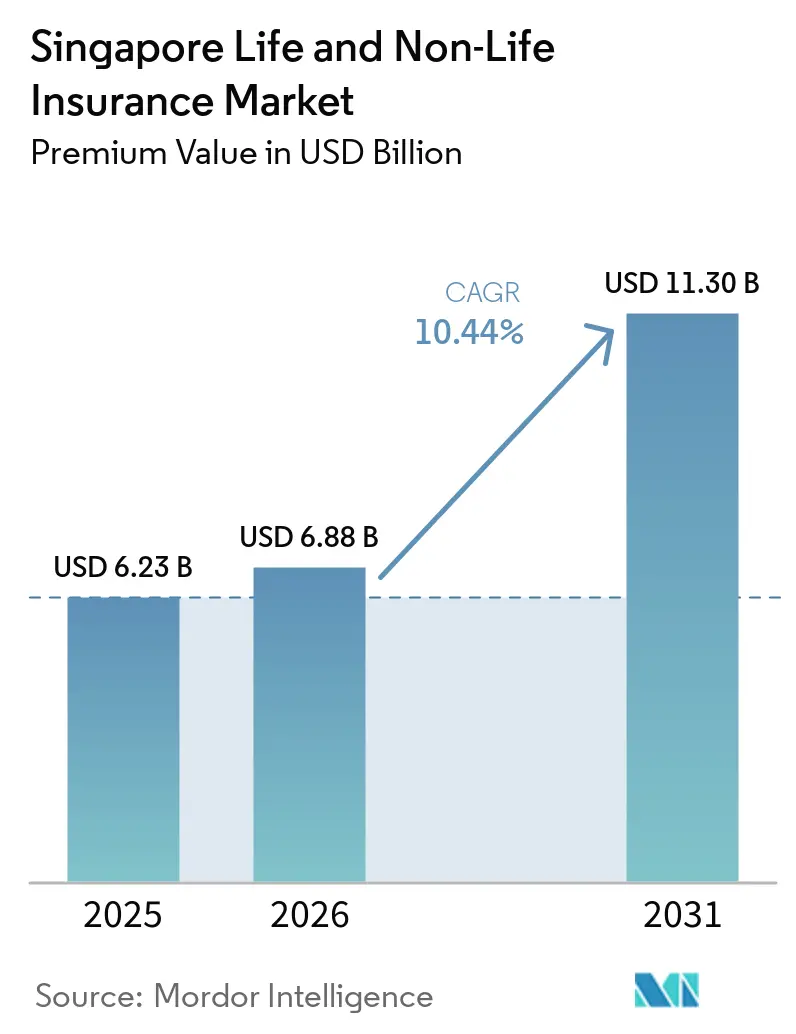
Si prevede che il mercato assicurativo vita e danni di Singapore, in termini di valore dei premi, aumenterà da 6.23 miliardi di dollari nel 2025 a 6.88 miliardi di dollari nel 2026, raggiungendo gli 11.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.44% nel periodo 2026-2031.
L'aumento della copertura sanitaria obbligatoria, la rapida digitalizzazione e il costante accumulo di ricchezza tra i residenti con un elevato patrimonio netto sono alla base di questa tendenza. La solida performance dei rami non vita, i generosi incentivi governativi per il fintech e le crescenti esigenze pensionistiche rafforzano congiuntamente la crescita dei premi. Allo stesso tempo, le norme più stringenti dell'Autorità Monetaria di Singapore (MAS) in materia di capitale aumentano i costi di conformità, spingendo al consolidamento tra gli operatori storici, mentre le nuove aziende insurtech utilizzano i sandbox regolamentari per espandersi. Le compagnie assicurative private beneficiano anche della limitata rete di sicurezza sociale pubblica di MediShield Life, che spinge i consumatori verso prodotti integrativi per la salute e la pensione.
Punti chiave del rapporto
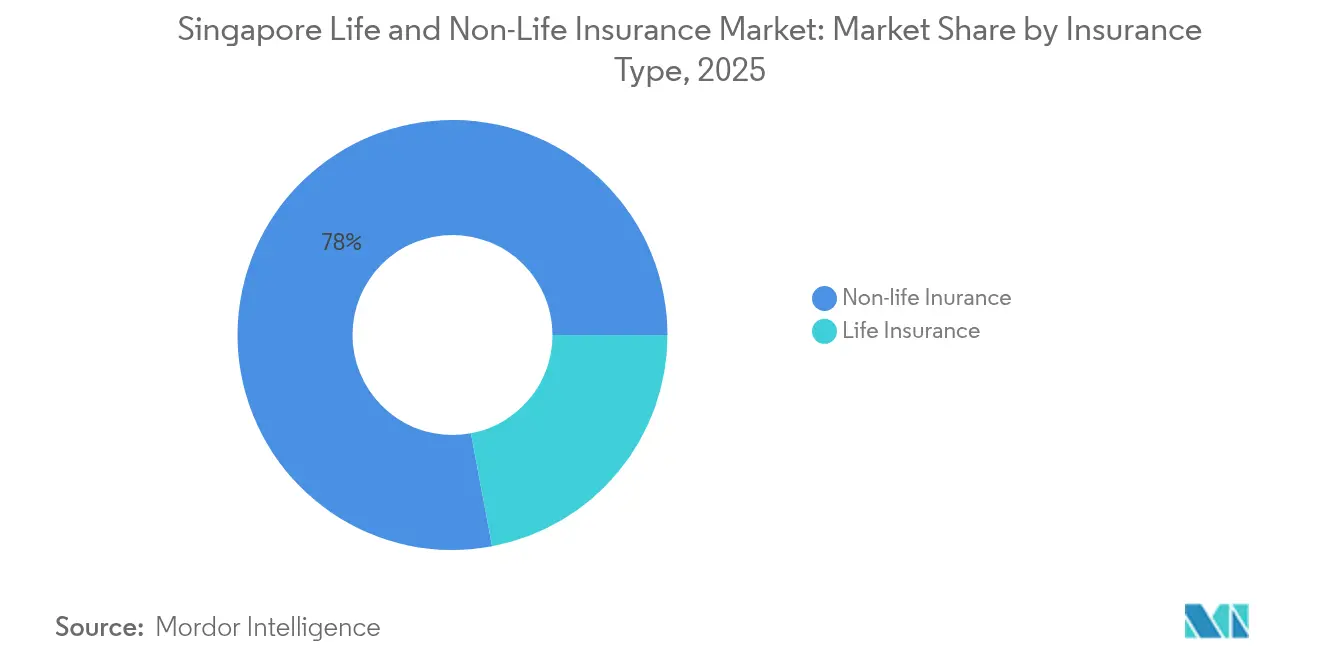
- Per tipologia, i rami non-vita hanno dominato con il 77.95% della quota di mercato delle assicurazioni sulla vita e sui danni a Singapore nel 2025, mentre si prevede che i rami vita cresceranno più rapidamente con un CAGR dell'11.54% entro il 2031.
- Per canale di distribuzione, gli agenti captive ed esclusivi hanno rappresentato il 37.45% dei ricavi nel 2025; le piattaforme dirette online e insurtech sono in espansione a un CAGR del 16.98% fino al 2031.
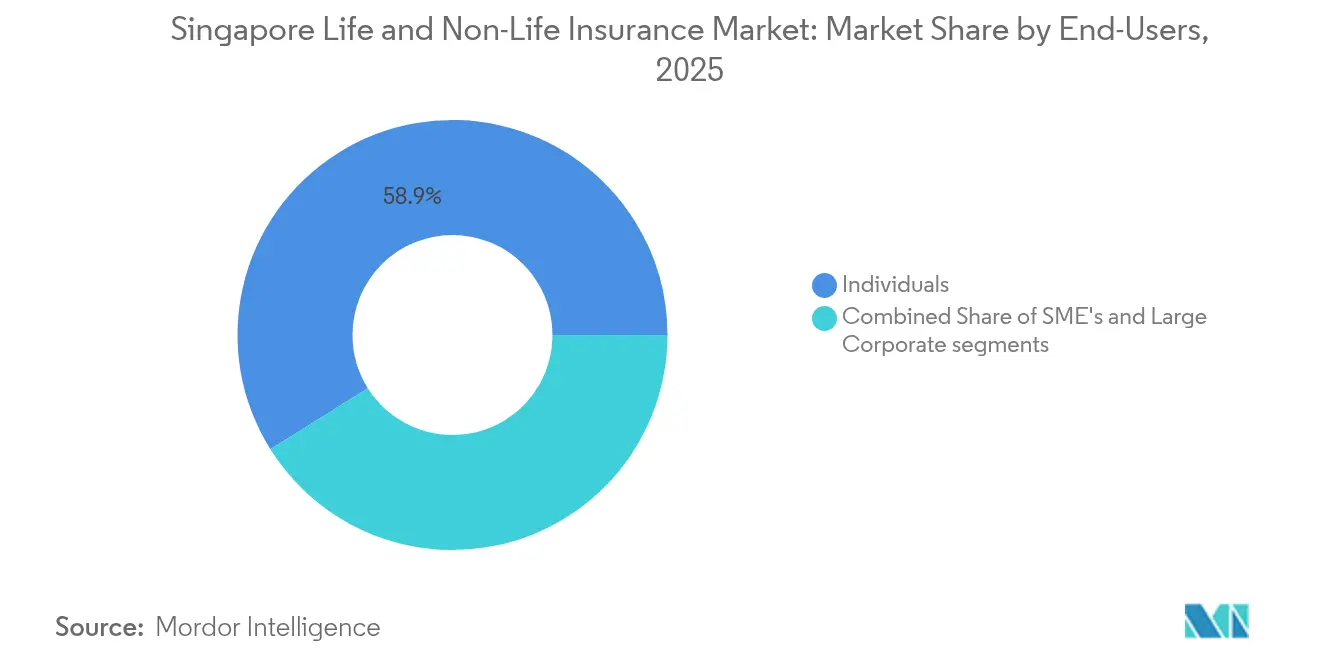
- Per utente finale, nel 58.92 i singoli individui rappresentavano il 2025% dei premi sottoscritti; il segmento delle PMI procede a un CAGR dell'8.41% entro il 2031.
- Per tipologia di premio, nel 57.02 il settore dei rinnovi ha rappresentato il 2025% del mercato assicurativo vita e non vita di Singapore, mentre i premi per le nuove attività crescono dell'8.28% annuo.
- Per regione, la regione centrale ha registrato un fatturato del 34.95% nel 2025; si prevede che la regione settentrionale crescerà a un CAGR del 10.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni di Singapore
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Assicurazione sanitaria obbligatoria e riforma del CPF Life | + 2.1% | Nazionale – più alto nel Centro e nel Nord | Medio termine (2-4 anni) |
| Adozione digitale supportata dai finanziamenti MAS | + 1.8% | Nazionali – centri urbani | A breve termine (≤ 2 anni) |
| L'invecchiamento della popolazione aumenta la domanda di soluzioni pensionistiche | + 2.3% | Nazionale – Centrale e Orientale | A lungo termine (≥ 4 anni) |
| Controlli della popolazione automobilistica a supporto della base dei premi automobilistici | + 1.4% | Nazionale – Ovest e Nord | Medio termine (2-4 anni) |
| Il segmento HNW in crescita incrementa gli ILP a premio unico | + 1.6% | Centro e Oriente | Medio termine (2-4 anni) |
| Programmi governativi di resilienza climatica | + 1.2% | Nazionale – zone costiere | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Assicurazione sanitaria obbligatoria e riforma del CPF Life accelerano l'adozione della copertura assicurativa sulla vita
La copertura sanitaria obbligatoria MediShield Life di Singapore e il programma di rendita vitalizia CPF Life recentemente potenziato stimolano una domanda incrementale di polizze integrative anziché spiazzare gli assicuratori privati. Il Ministero della Salute introdurrà gradualmente 1.332 miliardi di dollari di premi aggiuntivi tra il 2025 e il 2027, compensati da 3.03 miliardi di dollari di sussidi attraverso i versamenti aggiuntivi a MediSave, mantenendo l'accessibilità economica per la maggior parte dei residenti [1] Ministero della Salute, "Miglioramenti a MediShield Life e CareShield Life", moh.gov.sg. I limiti di rimborso annuali salgono a 148,000 dollari senza un limite massimo a vita, spingendo i consumatori ad aggiungere piani di protezione integrati per ottenere ulteriori benefici. Circa il 70% dei cittadini possiede già queste coperture aggiuntive, sottolineando l'opportunità per gli assicuratori di vendere coperture di fascia alta. I lavoratori stranieri, esclusi da MediShield, devono affidarsi esclusivamente a soluzioni private, formando un pool di rischio captive che fornisce entrate ricorrenti. Questi fattori strutturali rafforzano le prospettive di crescita del mercato assicurativo vita e danni di Singapore, sia nel segmento individuale che in quello collettivo.
La rapida adozione digitale e le sovvenzioni MAS alimentano l'espansione della distribuzione online
Riconosciuta a livello globale come sandbox fintech, Singapore offre schemi di licenza e cofinanziamento semplificati che riducono le barriere per le startup insurtech. L'estensione delle linee guida MAS Fair Dealing a tutti gli istituti finanziari nel maggio 2024 affina gli standard di adeguatezza dei prodotti e promuove la fiducia [2] Monetary Authority of Singapore, “Annual Report 2023/2024,” mas.gov.sg. I consumatori preferiscono sempre più percorsi online senza intoppi per le polizze auto, viaggi e infortuni personali, una tendenza amplificata dall'elevata penetrazione di internet mobile e dalle infrastrutture di pagamento elettronico avanzate. I distributori digitali, pertanto, guadagnano rapidamente quote di mercato, erodendo la quota del 38.24% detenuta dalle reti di agenzie tradizionali, esercitando al contempo una pressione al ribasso sui costi di acquisizione nel mercato assicurativo vita e non vita di Singapore.
L’invecchiamento della popolazione determina una domanda di prodotti pensionistici e di assicurazione sulla vita intera
Entro il 2030, un residente di Singapore su quattro avrà almeno 65 anni, intensificando l'interesse per rendite, coperture per malattie gravi e assistenza a lungo termine. I pagamenti di CareShield Life sono saliti a 480.3 dollari al mese nel 2024 e continueranno ad aumentare del 2% annuo, pur rimanendo insufficienti per tutte le emergenze mediche. Le famiglie, pertanto, si orientano verso piani di assicurazione sulla vita intera e fondi pensione che promettono valori di riscatto garantiti. La rapida crescita dei family office, da 400 nel 2020 a 1,650 entro il 2024, amplifica la domanda di soluzioni a premio unico a basso consumo di capitale, adatte al trasferimento di ricchezza. Gli indicatori sopra menzionati rafforzano il fatturato a lungo termine e la pipeline di innovazione di prodotto del mercato assicurativo vita e danni di Singapore.
Polizze assicurative per auto a sostegno della base dei premi assicurativi per autoveicoli
La quota del Certificato di Autorizzazione (COE) limita il numero totale di veicoli, prevenendo l'eccesso di offerta nella flotta e sostenendo un fatturato relativo ai premi relativamente stabile nonostante il ride-sharing. Nel primo trimestre del 1 si sono registrati 2025 rinnovi del COE, il numero più alto dal 2,834, poiché le famiglie hanno rinviato i nuovi acquisti a causa dell'incertezza economica. Gli elevati prezzi del COE e una quota del 2020% di veicoli elettrici tra le nuove immatricolazioni comportano costi di sostituzione più elevati, sostenendo i solidi margini delle compagnie di assicurazione auto. In questo contesto, il mercato assicurativo vita e danni di Singapore mantiene un andamento prevedibile dei premi auto.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I bassi tassi di interesse diluiscono i rendimenti degli investimenti | -1.7% | Nazionale – tutti gli assicuratori | A lungo termine (≥ 4 anni) |
| La crescita stagnante della popolazione limita l’espansione del bacino di rischio | -1.2% | Nazionale – patrimoni maturi | A lungo termine (≥ 4 anni) |
| Regole più severe per il capitale MAS RBC 2 | -0.9% | Nazionale – tutti i licenziatari | Medio termine (2-4 anni) |
| Consumatori attenti al prezzo che utilizzano i portali di comparazione | -1.1% | Nazionale – prodotti di base | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il contesto di bassi tassi di interesse comprime i rendimenti degli investimenti delle compagnie assicurative
I rendimenti obbligazionari persistentemente bassi mettono in discussione il tradizionale modello di generazione di surplus che si basa sul reddito da investimenti per sovvenzionare la sottoscrizione. La dichiarazione di politica monetaria del MAS di gennaio 2025 prevede un'inflazione di fondo dell'1-2%, rafforzando una curva dei rendimenti più bassa per un periodo più lungo. Le compagnie di assicurazione vita devono rivedere il prezzo o ridurre i dividendi sulle polizze partecipanti, orientandosi al contempo verso offerte unit-linked che trasferiscono il rischio di mercato agli assicurati. Sebbene operatori di primo piano come AIA mantengano coefficienti di solvibilità superiori al 250%, le compagnie di assicurazione più piccole si trovano ad affrontare difficoltà di capitale, che limitano l'agilità nello sviluppo dei prodotti e, di conseguenza, limitano il mercato assicurativo vita e danni di Singapore nel prossimo decennio.
I consumatori attenti al prezzo e i portali di comparazione intensificano la concorrenza sui prodotti premium
Gli assicurati ben informati utilizzano gli aggregatori per confrontare i prezzi all'istante, standardizzando le coperture standard per auto e viaggi. MAS ha messo in guardia dalle truffe di phishing che imitano le chiamate di riscossione dei premi, dimostrando sia l'elevata sofisticazione digitale sia i potenziali svantaggi derivanti da una fiducia mal riposta. La trasparenza dei preventivi costringe gli operatori tradizionali a ridurre i margini o ad aggiungere livelli di servizio, mentre i nuovi arrivati che puntano sul digitale sfruttano strutture di costo snelle per ridurre i prezzi tradizionali. Il risultato netto è una minore redditività nei rami commodity del mercato assicurativo vita e danni di Singapore, costringendo le compagnie a cercare di differenziarsi nei segmenti specializzati o a valore aggiunto.
Analisi del segmento
Per tipo di assicurazione: l'assicurazione sulla vita accelera nonostante il predominio del ramo danni
I rami danni hanno rappresentato il 77.95% dei premi nel 2025, ma si prevede che i prodotti vita raggiungeranno un CAGR dell'11.54% entro il 2031, diventando così il principale motore della crescita futura del mercato assicurativo vita e danni di Singapore. L'assicurazione auto rimane il principale contributore al ramo danni, supportato dal numero controllato di veicoli, dal valore dei premi e dai rinnovi costanti dei COE. Anche i rami salute e medicina si espandono con l'aumento dei massimali di richiesta di risarcimento di MediShield Life, favorendo l'adozione di coperture supplementari. L'assicurazione property guadagna terreno con l'accelerazione della spesa per la resilienza climatica, mentre i prodotti marittimi e di trasporto beneficiano dello status di Singapore come polo logistico.
Lo slancio del segmento vita deriva dall'invecchiamento demografico e dalla crescente attività di gestione patrimoniale. Le polizze vita intera, le polizze a vita mista e le polizze legate agli investimenti attraggono le famiglie che cercano valori garantiti in denaro o la partecipazione al mercato. AIA Singapore ha registrato un aumento del 15% del valore della nuova produzione nel 2024, a conferma di questo cambiamento. Si prevede quindi che il mercato assicurativo vita e danni di Singapore per i rami vita si espanderà in modo significativo, sebbene il ramo danni mantenga la quota assoluta maggiore dei premi sottoscritti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la disruption digitale rimodella i modelli tradizionali
Nel 37.45, gli agenti captive ed esclusivi detenevano il 2025% dei premi, a dimostrazione dell'importanza duratura della consulenza di persona nelle polizze complesse. Tuttavia, le piattaforme online e insurtech dirette registrano un CAGR del 16.98%, la crescita più rapida nel mercato assicurativo vita e danni di Singapore. I consumatori privilegiano preventivi immediati, e-KYC (certificazione di conoscenza del cliente) ed emissione elettronica delle polizze per i rami auto, viaggi e temporanei/casi vita. L'accordo di bancassicurazione tra AIA e Citibank dimostra come gli operatori storici combinino partnership bancarie e aggiornamenti digitali per raggiungere clienti facoltosi.
I consulenti indipendenti mantengono la loro rilevanza confrontando diverse compagnie assicurative e fornendo un servizio di alto livello alle PMI e ai segmenti ad alto patrimonio netto. I broker si concentrano sui rischi commerciali specializzati, sfruttando strumenti analitici e l'accesso al mercato globale. I canali tradizionali di telefono e posta si riducono rapidamente. Il risultato netto è un panorama omnicanale in cui gli operatori storici digitalizzano i flussi di lavoro delle agenzie per proteggere i libretti di rinnovo, mentre i nuovi entranti competono su convenienza e prezzo, sostenendo l'intensità competitiva nel settore assicurativo vita e danni di Singapore.
Per utente finale: il segmento delle PMI emerge come motore di crescita
I privati rappresentano ancora il 58.92% dei premi, a dimostrazione dell'ampia penetrazione nei prodotti vita, auto e salute. Tuttavia, si prevede che il segmento delle PMI crescerà dell'8.41% annuo, favorito da soglie di conformità normativa più elevate, dalla consapevolezza dei rischi informatici e dagli incentivi governativi per lo sviluppo aziendale. Circa il 75% dei lavoratori autonomi versa regolarmente contributi MediSave, un indicatore di impegno assicurativo. Le aziende continuano ad acquistare regolarmente coperture specialistiche come l'assicurazione per dirigenti e dirigenti e l'assicurazione sul credito commerciale.
La crescente base di PMI rappresenta per le compagnie assicurative un'opportunità pluriennale di combinare polizze danni, responsabilità civile, benefit e cyber. Gli assicuratori con piattaforme modulari possono sottoscrivere rischi minori in modo redditizio e su larga scala, ampliando le dimensioni del mercato assicurativo vita e danni di Singapore, attribuibili ai rami commerciali. Anche la domanda individuale rimane sostenuta grazie all'accumulo di ricchezza e alla migrazione dei family office, con conseguente impulso all'adozione di soluzioni di pianificazione patrimoniale a premio unico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di premio: Rinnovo La stabilità aziendale supporta la crescita
Il rinnovo dei premi ha generato il 57.02% dei premi del 2025, a dimostrazione della fidelizzazione dei clienti e della prevedibilità dei flussi di cassa nel mercato assicurativo vita e danni di Singapore. I nuovi affari, seppur più contenuti, stanno crescendo dell'8.28% all'anno, grazie alle compagnie che attraggono nuovi acquirenti e promuovono clausole aggiuntive. I nuovi premi annualizzati di AIA sono aumentati del 52%, raggiungendo gli 897 milioni di dollari nel 2024, a dimostrazione di una solida acquisizione di clienti.
I costanti afflussi di rinnovo finanziano gli aggiornamenti tecnologici e i buffer di capitale regolamentare, mentre l'aumento dei volumi di nuove attività espande il mercato target. La concorrenza sui prezzi è particolarmente forte nei cicli di rinnovo per i clienti di auto e salute, incentivando i programmi fedeltà e il servizio di gestione sinistri digitale per fidelizzare gli assicurati. Insieme, flussi di rinnovo consistenti e una crescita delle nuove vendite sostengono un'espansione equilibrata nel settore assicurativo vita e danni di Singapore.
Analisi geografica
La geografia compatta di Singapore fa sì che i modelli assicurativi regionali riflettano i cluster di attività economica piuttosto che i differenziali di rischio climatico. Il predominio della Regione Centrale deriva dal suo ruolo di polo finanziario, che genera una domanda smisurata di immobili commerciali, dirigenti e dirigenti, e assicurazioni personali ad alto patrimonio netto. Le multinazionali con sede qui acquistano ampie coperture assicurative per la responsabilità civile professionale e informatica. Singapore ha attratto 230 miliardi di dollari di investimenti diretti esteri dall'ASEAN nel 2023, gran parte dei quali confluiscono nel quartiere centrale degli affari, rafforzando il volume dei premi.
A nord, progetti residenziali su larga scala e nuove linee della metropolitana stimolano le vendite di polizze immobiliari e auto. I condomini in affitto vicino alle stazioni emergenti registrano guadagni medi che stimolano la diffusione delle assicurazioni legate ai mutui. Il mercato assicurativo vita e danni di Singapore beneficia quindi di iniziative di riqualificazione urbana che ampliano la base patrimoniale assicurabile. Le regioni orientali e occidentali si rivolgono a complessi residenziali e industriali consolidati. Gli hub logistici occidentali ricercano polizze cargo e marittime personalizzate, mentre il patrimonio immobiliare obsoleto della regione orientale spinge a maggiori somme assicurate per ristrutturazioni e coperture per la mitigazione delle inondazioni.
Il programma di resilienza climatica a livello dell'isola, che include interventi di ammodernamento delle reti di drenaggio e progetti pilota di dighe marine, accresce la consapevolezza della copertura in caso di catastrofe, diversificando il pool di rischi. Anche le compagnie di assicurazione auto si adattano alla crescente penetrazione dei veicoli elettrici, aggiungendo clausole per la sostituzione delle batterie e responsabilità per i caricabatterie domestici. Nel complesso, le tendenze regionali confermano un mercato assicurativo vita e danni di Singapore in continua espansione, meno dipendente da una singola area per la crescita e che riflette invece priorità di pianificazione urbana coordinate.
Panorama competitivo
Il mercato è caratterizzato da un solido nucleo di compagnie assicurative consolidate da lungo tempo, affiancate da agili operatori digitali. AIA, Great Eastern, Prudential e NTUC Income costituiscono il livello superiore, sfruttando la distribuzione multicanale, solide basi patrimoniali e una forte reputazione nella gestione dei sinistri per mantenere la leadership. AIA ha incrementato il valore dei nuovi affari del 15% e ha mantenuto il titolo di miglior fornitore di benefit per i dipendenti per il 19° anno consecutivo [3] AIA Group Ltd., “Risultati dell'anno fiscale 2024”, aia.com.
Dal punto di vista strategico, gli operatori tradizionali investono massicciamente nell'elaborazione diretta, nella sottoscrizione tramite telemedicina e nell'analisi predittiva dei sinistri per difendere la propria quota di mercato dai concorrenti digitali più snelli. Le insurtech si differenziano attraverso prezzi basati sull'utilizzo, emissione istantanea e partnership di finanza integrata, in particolare nelle coperture di viaggio e gadget. Il sandbox di supervisione MAS promuove l'innovazione mantenendo al contempo le tutele per i clienti, consentendo ai nuovi operatori di sperimentare nuovi modelli prima del lancio completo delle licenze.
La capacità di gestire rischi specializzati come progetti informatici e di energia rinnovabile ha attratto riassicuratori internazionali che offrono competenza nella sottoscrizione e solidità patrimoniale. United Overseas Insurance ha mantenuto il suo rating AM Best A+ nel 2024, rafforzando la fiducia del mercato. Il consolidamento in corso, illustrato dalla proposta di transazione Income-Allianz, considerata neutrale dal punto di vista della concorrenza da MAS, potrebbe rimodellare ulteriormente il panorama competitivo, ma è improbabile che scavalchi la coorte di leader nell'orizzonte di previsione. Di conseguenza, il mercato assicurativo vita e danni di Singapore mostra una moderata concentrazione, con una forte rivalità nella distribuzione digitale e nei rami specializzati.
Leader del settore assicurativo vita e danni di Singapore
AIA Singapore Pte Ltd
Grande vita orientale
Prudential Assurance Company Singapore
Cooperativa assicurativa sul reddito NTUC
Manulife (Singapore)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Great Eastern ha ampliato il suo focus strategico sul segmento degli individui con patrimoni elevati (HNW) introducendo Great Eastern Private, un servizio progettato per soddisfare le esigenze finanziarie di individui facoltosi e delle loro famiglie in tutta l'Asia.
- Marzo 2026: Etiqa Insurance Singapore e AIA Singapore hanno stipulato un accordo di distribuzione strategico per ampliare la disponibilità di prodotti Takaful conformi alla Sharia nel mercato di Singapore.
- Giugno 2025: Ant International ha segnalato l'intenzione di assicurarsi licenze per l'emissione di monete stabili a Singapore e Hong Kong, aprendo la strada a nuove opzioni di riscossione dei premi e di pagamento dei sinistri che integrano asset digitali
- Maggio 2025: il Ministero della Salute ha accettato le raccomandazioni del MediShield Life Council di aumentare le prestazioni e finanziare 1.33 miliardi di dollari di aumenti dei premi con 3.03 miliardi di dollari di sussidi, rimodellando il panorama dell'assicurazione sanitaria.
Ambito e metodologia
Nel rapporto viene fornita un’analisi di fondo completa del mercato, che include tendenze emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il rapporto presenta anche una valutazione qualitativa e quantitativa analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti chiave della catena del valore del settore. Il mercato delle assicurazioni sulla vita e non sulla vita a Singapore è segmentato per tipo di assicurazione (vita e non vita) e Canale di Distribuzione (Diretto, Agenzia, Banche e Altri Canali di Distribuzione). Il segmento delle assicurazioni sulla vita è ulteriormente suddiviso in assicurazioni individuali e collettive. Il segmento del tipo di assicurazione non vita è classificato in assicurazioni sulla casa, sui veicoli e altre assicurazioni. Il rapporto offre dimensioni del mercato e previsioni per il mercato delle assicurazioni sulla vita e non sulla vita di Singapore in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo
| Assicurazione Sulla Vita | Termine di vita |
| Vita intera / Dotazione | |
| Unit-Linked / Investment-Linked | |
| Rendite / Pensioni | |
| Vita di gruppo | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazione sanitaria / medica | |
| Assicurazione sulla proprietà | |
| Assicurazione marittima, aeronautica e di transito | |
| assicurazione di responsabilità civile | |
| Assicurazioni viaggio | |
| Incidente personale |
Per canale di distribuzione
| Agenti prigionieri/esclusivi |
| Agenti Indipendenti |
| bancassurance |
| Brokers |
| Piattaforme dirette online/Insurtech |
| Altro diretto (telefono e posta) |
Per utente finale
| Individui |
| PMI |
| Grandi aziende |
Per tipo di premio
| Nuovo premio aziendale |
| Premio di rinnovo |
Per regione (Singapore)
| Central Region |
| Regione orientale |
| Regione del Nord |
| Regione Nord-Est |
| Regione ovest |
| Per tipo | Assicurazione Sulla Vita | Termine di vita |
| Vita intera / Dotazione | ||
| Unit-Linked / Investment-Linked | ||
| Rendite / Pensioni | ||
| Vita di gruppo | ||
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazione sanitaria / medica | ||
| Assicurazione sulla proprietà | ||
| Assicurazione marittima, aeronautica e di transito | ||
| assicurazione di responsabilità civile | ||
| Assicurazioni viaggio | ||
| Incidente personale | ||
| Per canale di distribuzione | Agenti prigionieri/esclusivi | |
| Agenti Indipendenti | ||
| bancassurance | ||
| Brokers | ||
| Piattaforme dirette online/Insurtech | ||
| Altro diretto (telefono e posta) | ||
| Per utente finale | Individui | |
| PMI | ||
| Grandi aziende | ||
| Per tipo di premio | Nuovo premio aziendale | |
| Premio di rinnovo | ||
| Per regione (Singapore) | Central Region | |
| Regione orientale | ||
| Regione del Nord | ||
| Regione Nord-Est | ||
| Regione ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato assicurativo sulla vita e sui danni di Singapore?
Il mercato è valutato a 6.88 miliardi di dollari nel 2026 e si prevede che raggiungerà i 11.3 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente?
Si prevede che i prodotti assicurativi sulla vita registreranno un CAGR dell'11.54% entro il 2031, superando i rami non-vita.
Quanto è importante la distribuzione digitale nel settore assicurativo di Singapore?
I canali diretti online e insurtech si stanno espandendo a un CAGR del 16.98%, erodendo costantemente la quota di mercato degli agenti tradizionali.
Perché l'assicurazione auto a Singapore è relativamente resiliente?
Il sistema del Certificato di titolarità limita il numero di veicoli, stabilizzando il monte premi nonostante i cambiamenti nelle preferenze di mobilità.


