

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
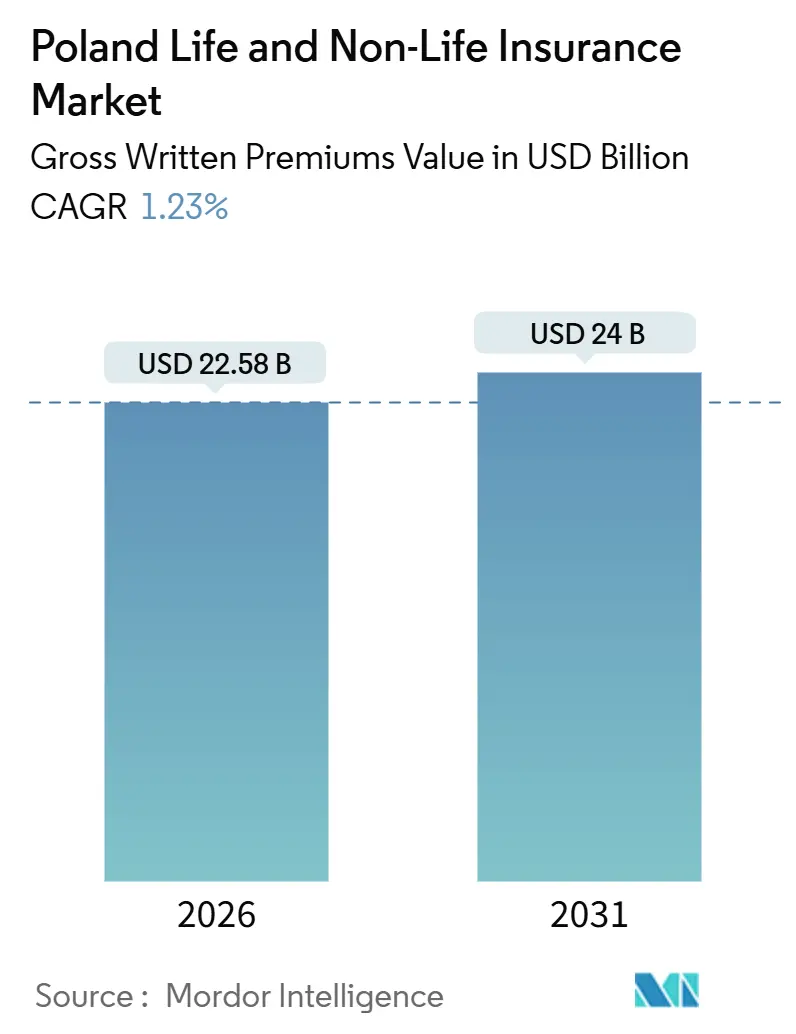
| Dimensione del mercato (2026) | 22.58 miliardo di dollari |
| Dimensione del mercato (2031) | 24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.23% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo sulla vita e sui danni in Polonia di Mordor Intelligence
Il mercato assicurativo sulla vita e sui danni in Polonia ha raggiunto i 22.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.00 miliardi di dollari entro il 2031, con un CAGR dell'1.23% nel periodo di previsione (2026-2031).
Il contesto della domanda riflette un profilo maturo, determinato dall'invecchiamento demografico e dalla riduzione della popolazione in età lavorativa, ma l'assicurazione rimane fondamentale per il risparmio a lungo termine, l'accesso all'assistenza sanitaria e il trasferimento del rischio aziendale in tutta l'economia. I rami danni sostengono i volumi grazie all'obbligo di assicurazione sulla responsabilità civile auto e all'aumento delle esposizioni al rischio proprietà, mentre la copertura sanitaria privata è il ramo in più rapida crescita, poiché famiglie e datori di lavoro cercano cure più rapide al di fuori del sistema pubblico. La solidità patrimoniale e un regime Solvency II stabile supportano la resilienza agli shock climatici e alla volatilità macroeconomica, con coefficienti di solvibilità ampiamente superiori alle soglie prudenziali in tutto il mercato. La distribuzione digitale e i modelli embedded stanno rimodellando l'acquisizione, con la diffusione di piattaforme di comparazione e percorsi basati sul mobile, mentre le compagnie di assicurazione su larga scala investono in analisi e automazione per gestire i costi e migliorare l'esperienza di gestione dei sinistri.
Punti chiave del rapporto
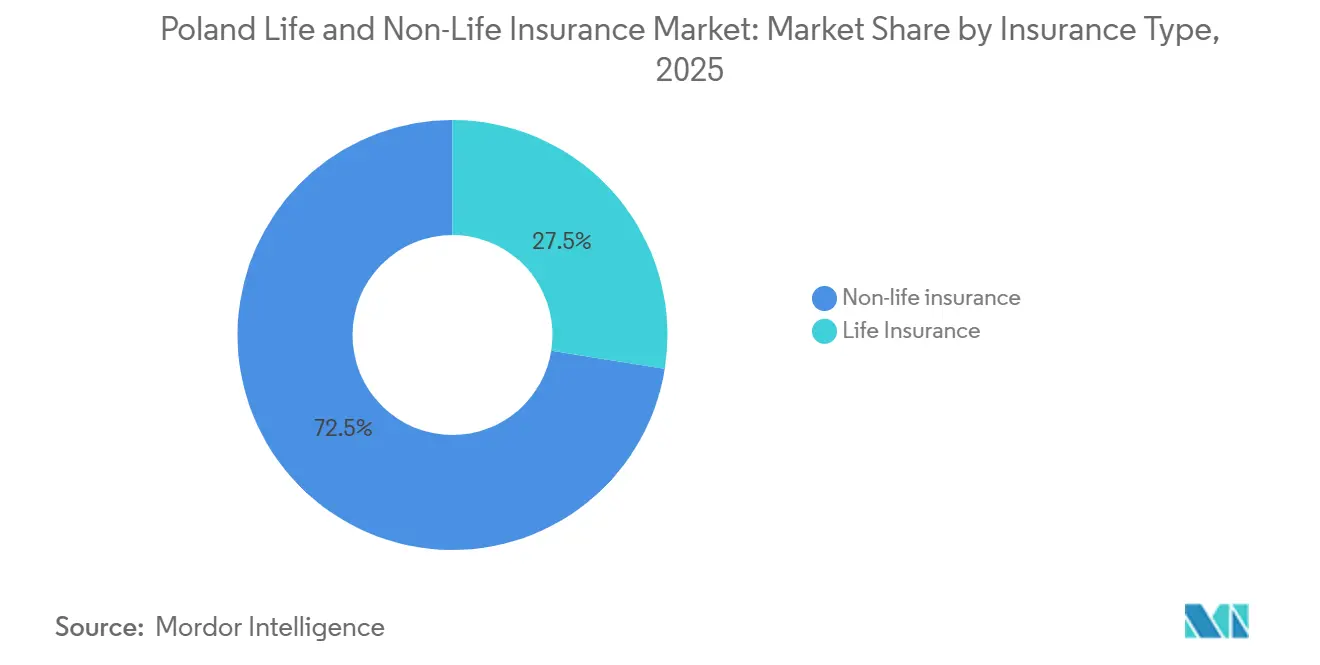
- Per tipologia di assicurazione, il ramo danni ha dominato con il 72.50% della quota di mercato polacco delle assicurazioni sulla vita e sui danni nel 2025, mentre si prevede che l'assicurazione sanitaria nel mercato polacco delle assicurazioni sulla vita e sui danni crescerà a un CAGR del 5.60% fino al 2031.
- Per segmento di clientela, nel 2025 il settore al dettaglio ha rappresentato il 71.20% della quota del mercato assicurativo sulla vita e non sulla vita in Polonia e si prevede che crescerà a un CAGR del 3.50% fino al 2031.
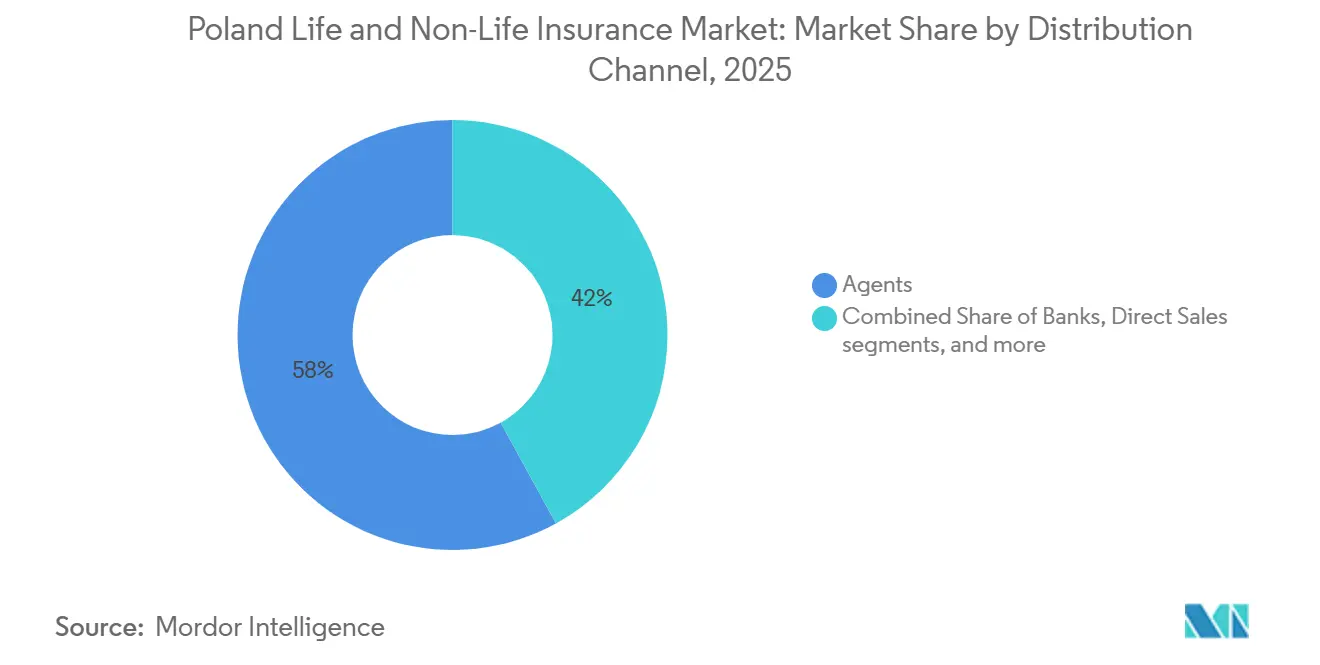
- Per canale di distribuzione, nel 2025 gli agenti detenevano il 58% della quota di mercato polacca delle assicurazioni sulla vita e sui danni, mentre si prevede che i canali diretti cresceranno a un CAGR del 4.40% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Polonia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita macroeconomica e forte ruolo degli assicuratori come investitori istituzionali | + 0.3% | Nazionale, con concentrazione a Varsavia, Cracovia e Breslavia, centri commerciali | Medio termine (2-4 anni) |
| Il ruolo crescente dell'assicurazione nella sicurezza domestica, nel risparmio e nella pianificazione pensionistica | + 0.4% | A livello nazionale, maggiore adozione nei centri urbani e tra le famiglie a medio reddito | A lungo termine (≥ 4 anni) |
| Cambiamento strutturale dal ramo vita al ramo danni con crescita del ramo auto e proprietà | + 0.2% | Regolamentazioni nazionali e di ricaduta dalle normative UE in materia di sicurezza ed emissioni | Medio termine (2-4 anni) |
| Espansione dei prodotti assicurativi sulla vita unit-linked e di tipo investimento | + 0.2% | Nazionale, soprattutto nelle principali aree metropolitane | Medio termine (2-4 anni) |
| Quadro normativo e di solvibilità stabile basato su Solvency II | + 0.1% | Supervisione nazionale e uniforme della KNF | A lungo termine (≥ 4 anni) |
| Contributo significativo al PIL, all'occupazione e all'attività economica | + 0.1% | Nazionale, pronunciato nel distretto finanziario e nei centri regionali di Varsavia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita macroeconomica e ruolo degli investimenti istituzionali
La Polonia ha registrato una crescita del PIL del 2.9% nel 2024 e si prevede un'espansione del 3.0-3.6% nel 2025, il che supporta la formazione di premi poiché i consumi delle famiglie e gli investimenti delle imprese rimangono positivi nel breve termine [1] UNIQA Group, “UNIQA Poland: A Cornerstone of Growth,” uniqagroup.com . I finanziamenti per la ripresa dell'UE, incanalati verso infrastrutture, sanità, agricoltura e transizione energetica, danno ulteriore impulso agli investimenti e all'occupazione, sostenendo la domanda di prodotti non vita e legati al risparmio. Le compagnie assicurative agiscono come grandi investitori istituzionali che stabilizzano il sistema finanziario, con il Gruppo PZU che gestisce 503 miliardi di PLN di attività alla fine del 2024, contribuendo a finanziare il debito pubblico e la crescita aziendale attraverso obbligazioni e investimenti azionari [2] PZU, “GRUPA PZU | Factsheet 2024,” pzu.pl. Il reddito da investimenti derivante da questi portafogli fornisce un cuscinetto contro la volatilità della sottoscrizione nei rami auto e proprietà durante i periodi di inflazione dei sinistri e attività catastrofale. L'effetto combinato crea un contesto macroeconomico favorevole per il mercato assicurativo vita e danni in Polonia, poiché la crescita dell'economia reale e i bilanci delle compagnie assicurative si rafforzano a vicenda.
Ruolo crescente nella sicurezza domestica, nei risparmi e nella pensione
Le famiglie stanno ampliando la copertura in materia di protezione, risparmio e previdenza, poiché i vincoli del sistema pubblico ampliano il ruolo delle soluzioni private per l'assistenza sanitaria e la pianificazione a lungo termine. I premi delle assicurazioni sanitarie private sono aumentati del 35.3% su base annua, raggiungendo i 2.3 miliardi di PLN nel 2024 e coprendo 5.39 milioni di persone, il che segnala un'ampia adozione da parte di datori di lavoro e individui in risposta ai tempi di attesa più lunghi nel sistema pubblico [3] Polska Izba Ubezpieczeń (PIU), 'Le aziende polacche nel 2024 hanno assicurato un fatturato commerciale di oltre 939 miliardi di PLN', piu.org.pl. Il quadro normativo della Direttiva sulla distribuzione assicurativa sta spingendo il mercato verso l'adeguatezza e la trasparenza, il che supporta l'adozione di prodotti volontari nel tempo, man mano che i consumatori acquisiscono fiducia e comprensione. L'invecchiamento demografico sta intensificando la necessità di risparmi privati e di protezione del reddito, poiché aumentano i rapporti di dipendenza e le famiglie cercano strumenti efficienti per la pensione. Queste tendenze consolidano il percorso di penetrazione a lungo termine del mercato assicurativo polacco, sia vita che danni, in quanto la protezione e il risparmio diventano una componente stabile della pianificazione finanziaria delle famiglie.
Cambiamento strutturale dal ramo vita al ramo danni con crescita del ramo auto e proprietà
Il ramo danni continua a guidare il mix di portafoglio, poiché i rischi obbligatori per la responsabilità civile (RC) e i rischi property mantengono una domanda stabile, rafforzata dall'aumento del valore degli asset e dall'inflazione dei costi dei sinistri. Nella prima metà del 2025, i premi lordi contabilizzati per la RC Auto hanno raggiunto i 9.77 miliardi di PLN e il premio medio è salito a 548 PLN, riportando il ramo RC Auto a un utile tecnico di 52.96 milioni di PLN dopo la perdita dell'anno precedente. I programmi telematici e di sicurezza aiutano le compagnie di assicurazione a segmentare il rischio e a offrire sconti per una guida più sicura, mentre i costi di riparazione aumentano a causa di sistemi di sicurezza avanzati che richiedono una calibrazione specializzata. La sottoscrizione del ramo property deve far fronte alla pressione di eventi meteorologici estremi, come le alluvioni del settembre 2024 che hanno generato sinistri per 3.84 miliardi di PLN e hanno spinto al rialzo i combined ratio del ramo danni. Questo cambiamento rafforza il mercato assicurativo vita e danni in Polonia, poiché la sottoscrizione risponde attraverso la definizione dei prezzi, la selezione del rischio e gli incentivi per i clienti che allineano meglio i premi all'esposizione.
La flessibilità dei prodotti, che include riscatti parziali, sospensioni dei premi e conversione delle rendite, si adatta alle mutevoli esigenze pensionistiche delle famiglie e offre alle compagnie assicurative la possibilità di personalizzare le prestazioni. Il controllo normativo e giudiziario a seguito di precedenti vendite improprie ha portato a una maggiore trasparenza nell'informativa e a strutture tariffarie più semplici, che riducono gli attriti e sostengono una rinnovata fiducia nei prodotti vita di tipo investment-linked. La dimensione e la profondità distributiva del Gruppo PZU, unite alle aspettative normative in materia di pratiche di bancassicurazione e alla classificazione della finanza sostenibile, delineano il percorso per una crescita trasparente delle offerte investment-linked. Insieme, questi sviluppi supportano il ruolo delle polizze investment-linked nel mercato assicurativo vita e danni polacco, poiché le famiglie cercano veicoli di risparmio fiscalmente efficienti e legati al mercato che integrino la copertura assicurativa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassa penetrazione assicurativa e bassa ricchezza delle famiglie rispetto all'Europa occidentale | -0.3% | Nazionale, con un effetto pronunciato nelle regioni rurali e a basso reddito | A lungo termine (≥ 4 anni) |
| Lacune nella cultura finanziaria e nella consapevolezza assicurativa tra le famiglie | -0.2% | Nazionale, in particolare nelle città più piccole e nelle comunità agricole | Medio termine (2-4 anni) |
| Sensibilità dei premi ai cicli economici e dei tassi di interesse | -0.4% | Nazionale, acuto nei segmenti urbani della classe media e legati agli investimenti | Medio termine (2-4 anni) |
| L’invecchiamento demografico mette a dura prova i sistemi pubblici e le passività degli assicuratori | -0.3% | Nazionale, con maggiore pressione nelle regioni urbane e industriali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bassa penetrazione assicurativa e differenziale di ricchezza delle famiglie
La penetrazione rimane ben al di sotto dell'Europa occidentale e questo divario si manifesta nelle carenze nella protezione dei beni e degli autoveicoli, che aumentano la vulnerabilità delle famiglie agli incidenti e alle perdite dovute a eventi meteorologici estremi. La spesa pro capite e gli indicatori di penetrazione del PIL in Polonia sono inferiori a quelli di paesi come l'Austria, il che porta a una sottoassicurazione nel settore dei beni e a una limitata adozione di un'assicurazione completa per l'auto oltre alla RCA obbligatoria. Il deficit persiste in tutti i settori, poiché le famiglie bilanciano l'accessibilità economica con il rischio, il che limita la crescita delle coperture discrezionali e riduce la possibilità di pooling del rischio. Gli indennizzi pubblici per i disastri agricoli riducono gli incentivi ad acquistare coperture per i beni privati e aumentano l'azzardo morale nei casi di bilancio ristretto. Questi fattori incidono sulla crescita e riducono la base di rischio del mercato assicurativo vita e danni polacco, anche se assicuratori e decisori politici stanno testando soluzioni che potrebbero migliorare l'accessibilità economica e l'adozione nel tempo.
Lacune nella cultura finanziaria e nella consapevolezza assicurativa
L'alfabetizzazione finanziaria non è uniforme e una quota considerevole di consumatori ha solo una copertura obbligatoria, il che riduce la propensione a prendere in considerazione prodotti complessi o di lunga durata. L'attuazione della Direttiva sulla Distribuzione Assicurativa mira a rafforzare l'adeguatezza e la trasparenza, ma le reti più piccole si trovano ad affrontare lacune nell'esecuzione che rallentano la comprensione da parte dei consumatori e indeboliscono la fiducia. La supervisione a tutela dei consumatori è aumentata e i reclami relativi a clausole abusive e pratiche di reclamo stanno favorendo una formulazione più semplice e confronti più chiari tra i prodotti. Le compagnie stanno investendo in formazione digitale e piattaforme self-service per spiegare le coperture e supportare decisioni di acquisto migliori che riflettano i profili di rischio e i budget dei clienti. I progressi sono costanti piuttosto che rapidi e una maggiore consapevolezza è un prerequisito per un'espansione sostenibile del mercato assicurativo vita e danni in Polonia oltre le linee obbligatorie.
Analisi del segmento
Per tipo di assicurazione: predominio del ramo danni ancorato al ramo auto, con la salute come catalizzatore di crescita
Nel 2025, il ramo danni rappresentava il 72.50% del mercato assicurativo vita e danni in Polonia, il che riflette l'attrattiva combinata dell'assicurazione obbligatoria per la responsabilità civile (RCA) e delle persistenti esposizioni al rischio danni su famiglie e imprese. L'adesione al sistema casco è aumentata con l'aumento del valore dei veicoli e la richiesta da parte dei clienti di protezioni contro i danni propri che riducessero il rischio di costo di sostituzione, mentre gli incentivi telematici hanno favorito una guida più sicura e una tariffazione più granulare. La sottoscrizione danni ha assorbito ingenti perdite dovute alle intemperie a settembre 2024, quando le inondazioni hanno generato sinistri che hanno spinto al rialzo i combined ratio e hanno indotto a una rivalutazione nelle zone esposte. Queste condizioni mostrano il vantaggio strutturale del ramo danni nel mercato assicurativo vita e danni in Polonia, poiché le compagnie stanno perfezionando la selezione del rischio e l'efficienza nella gestione dei sinistri per bilanciare l'esposizione con gli utili.
Il settore sanitario è il ramo danni in più rapida crescita e si prevede che si espanderà a un CAGR del 5.60% fino al 2031, poiché famiglie e datori di lavoro cercano un accesso più rapido e reti di fornitori più ampie di quelle che la copertura pubblica può offrire. I premi sanitari privati sono aumentati del 35.3% nel 2024 e hanno coperto 5.39 milioni di persone, il che conferma il ruolo dei piani sponsorizzati dai datori di lavoro e il crescente interesse per la telemedicina e le tariffe negoziate dei fornitori. Le partnership con reti mediche nazionali migliorano l'accesso agli appuntamenti e tengono sotto controllo l'inflazione dei sinistri attraverso tariffe contrattuali, sebbene i limiti di capacità urbana possano ancora creare ritardi per le procedure non urgenti. Gli investimenti nella prevenzione e nei servizi integrati di gestione sanitaria sono in crescita, poiché le compagnie assicurative abbinano la salute e il benessere sul lavoro alla copertura di proprietà e responsabilità civile per i clienti aziendali, il che supporta il cross-selling e la fidelizzazione. I prodotti vita continuano a evolversi, poiché le offerte unit-linked guadagnano quota all'interno dei risparmi a lungo termine, e questo cambiamento di mix integra la crescita del settore danni per sostenere il mercato assicurativo vita e danni polacco durante l'intero ciclo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: la maggioranza è al dettaglio, con le linee aziendali che guadagnano terreno
Nel 2025, i clienti al dettaglio hanno detenuto il 71.2% dei premi lordi sottoscritti, il che sottolinea la domanda delle famiglie di polizze auto, proprietà, salute e risparmi a lungo termine, che rimane fondamentale per la crescita. Nel settore automobilistico al dettaglio, il numero di polizze e i premi medi sono aumentati nel 2025, poiché i prezzi riflettevano l'aumento dei costi dei sinistri e del valore dei veicoli, mentre gli sconti telematici e i percorsi digitali hanno migliorato gli acquisti e i cambi di polizza. La sanità privata ha continuato a espandersi, con 5.39 milioni di assicurati a fine 2024, trainata dai benefit aziendali e dalla crescente adozione del pagamento diretto per accedere a diagnosi più rapide e cure specialistiche. La sottoassicurazione nel settore immobiliare rimane un limite, poiché molte case assicurate hanno somme inferiori al costo di sostituzione, e le clausole di alluvione non sono universali, sebbene gli eventi meteorologici estremi abbiano aumentato la consapevolezza e gli aggiornamenti delle polizze. Le compagnie assicurative stanno implementando controlli antifrode basati sull'elaborazione diretta e sull'intelligenza artificiale per ridurre i coefficienti di spesa nei rami al dettaglio, il che migliora la sostenibilità e aiuta il mercato assicurativo vita e danni polacco a gestire la domanda sensibile ai prezzi.
I clienti aziendali rappresentano la quota rimanente e tendono a mostrare rapporti sinistri più stabili grazie a una gestione strutturata del rischio, minori costi di acquisizione e massimali di polizza più elevati, sebbene l'esposizione a perdite catastrofali possa creare discontinuità. Il settore automobilistico delle flotte è un'arena competitiva in cui prezzi mirati, formazione dei conducenti e integrazione telematica riducono gli incidenti e allineano i premi al comportamento, supportando il miglioramento del costo totale del rischio per gli operatori di logistica e consegna. I rami commerciali e l'interruzione dell'attività rimangono linee aziendali fondamentali, mentre i rami finanziari come D&O e cyber continuano a crescere con l'esposizione a normative e contenziosi nel contesto dell'UE. Le tendenze dell'assicurazione del credito riflettono macrocicli e modelli di insolvenza, che richiedono una sottoscrizione rigorosa e solidi recuperi per proteggere i margini. Queste dinamiche rafforzano i vantaggi della diversificazione del settore assicurativo vita e danni in Polonia e consentono alle compagnie di assicurazione di grandi dimensioni di integrare l'ingegneria del rischio con la copertura per soddisfare le esigenze aziendali.
Per canale di distribuzione: reti di agenti dominanti, ma canali diretti e digitali in accelerazione
Gli agenti hanno detenuto una quota del 58% nel 2025, poiché la consulenza diretta è rimasta importante per le coperture vita, salute e multiramo per le famiglie, dove la complessità del prodotto e il contesto personale sono importanti. Le piattaforme multi-agente e le reti proprietarie continuano a professionalizzare la distribuzione utilizzando strumenti di CRM e conformità che supportano l'idoneità e la trasparenza, in linea con le aspettative di vigilanza ai sensi della Direttiva sulla distribuzione assicurativa. PZU mantiene una presenza capillare con filiali, agenti esclusivi e partnership di brokeraggio che garantiscono una copertura nazionale e consentono il cross-selling multiprodotto, a supporto dell'efficienza di scala. La bancassicurazione rimane fondamentale per la protezione vita e credit-linked, dove le linee guida di vigilanza hanno orientato i portafogli verso un maggiore valore per il cliente e strutture a premio regolare. Questa combinazione di approcci distributivi sostiene l'accesso e la fiducia tra le coorti di clienti e sostiene lo slancio del mercato assicurativo vita e danni in Polonia.
La distribuzione diretta è il canale in più rapida crescita, con un CAGR previsto del 4.40% fino al 2031, poiché i clienti nativi digitali danno priorità a praticità, trasparenza e soddisfazione immediata per prodotti standard come auto e casa. I modelli integrati stanno progredendo attraverso partnership come Orange Poland e bolttech, che portano la portata di scala delle telecomunicazioni al confronto e all'acquisto di assicurazioni, con supporto opzionale degli agenti tramite telefono per soddisfare le esigenze di consulenza regolamentate. I siti di confronto aggregano i preventivi e semplificano la selezione tra le compagnie, mentre gli specialisti dell'auto che offrono soluzioni direct-to-consumer sfruttano la telematica e la tariffazione basata sull'utilizzo per attrarre conducenti a basso rischio. I broker si concentrano su rischi complessi e di grandi dimensioni, collocano la capacità di riassicurazione e allineano gli incentivi ai risultati dei clienti attraverso obblighi fiduciari e indipendenza certificata. Questa architettura multicanale migliora la portata e l'economicità, ampliando la partecipazione al mercato assicurativo vita e danni in Polonia nei segmenti retail e corporate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
I principali centri urbani con elevati livelli di reddito, valori patrimoniali e attività aziendali sono le principali aree di formazione dei premi assicurativi regionali. L'adozione del digitale in queste aree facilita una più ampia adozione dei prodotti e il cross-selling. Nel 2026, il mercato assicurativo vita e danni in Polonia era valutato in modo significativo, con proiezioni di ulteriore crescita entro il 2031, riflettendo un modesto CAGR. Tuttavia, questo tasso di crescita non riflette le differenze tra centri metropolitani e aree rurali. Varsavia si distingue per la densità di sedi centrali aziendali, immobili residenziali di alto valore e famiglie benestanti. Queste famiglie in genere mantengono portafogli diversificati, che includono prodotti assicurativi auto, casa, salute e prodotti vita legati agli investimenti. Nel 2024, la Tri-City Gdańsk ha registrato il premio medio RCA più elevato, influenzato da fattori quali la densità del traffico, la logistica portuale e le condizioni meteorologiche costiere che hanno un impatto sui sinistri. Le compagnie assicurative stanno variando i prezzi in base al codice postale e utilizzando dati telematici e di mobilità per identificare i rischi in modo più preciso e migliorare la crescita corretta per il rischio nel mercato assicurativo polacco.
Nel 2024, la Polonia meridionale è stata colpita da gravi inondazioni, che hanno causato ingenti sinistri. Questo aumento dei sinistri ha fatto aumentare i combined ratio danni e ha evidenziato la necessità di solide strategie di riassicurazione e di mitigazione locale. Le compagnie assicurative hanno inasprito le condizioni nelle aree soggette a inondazioni e stanno fornendo consulenza su misure di riduzione del rischio. Queste includono l'installazione di difese contro le inondazioni a livello di proprietà e il trasferimento di attrezzature critiche per ridurre le perdite previste. La sottoassicurazione immobiliare rimane una sfida, poiché molte famiglie non dispongono di una copertura completa o di somme assicurate adeguate, il che le rende vulnerabili alle perdite totali durante eventi gravi. I responsabili politici stanno valutando modalità per aumentare i tassi di copertura. Allo stesso tempo, compagnie assicurative e associazioni di settore stanno conducendo campagne informative per sottolineare il valore della copertura e incoraggiarne l'adozione. Questi sforzi mirano a migliorare la consapevolezza del rischio e a garantire che i prezzi e la copertura siano in linea con l'esposizione nel mercato assicurativo polacco.
Le regioni orientali mostrano una minore penetrazione a causa dei redditi più bassi e dell'invecchiamento demografico, il che riduce la domanda di prodotti volontari oltre all'assicurazione obbligatoria RC Auto e alla copertura di base per i beni. Le esigenze assicurative agricole sono specifiche e l'adozione di polizze non sovvenzionate è limitata, il che può amplificare la volatilità delle perdite in caso di condizioni meteorologiche avverse e ridurre la resilienza delle attività agricole. La riassicurazione transfrontaliera fornisce capacità per i rischi catastrofali e specialistici, con la riassicurazione polacca e i mercati globali che aiutano le compagnie nazionali a gestire l'accumulo. L'armonizzazione normativa ai sensi di Solvency II e della Direttiva sul Risanamento e la Risoluzione delle Assicurazioni garantisce l'allineamento degli standard di capitale e di risoluzione con quelli dei paesi dell'Europa occidentale, il che rafforza la fiducia delle controllate estere. Queste caratteristiche sostengono la stabilità e consentono investimenti in nuovi prodotti e modelli di rischio per rafforzare la resilienza a lungo termine nel mercato assicurativo vita e danni polacco.
Panorama normativo
L'attività assicurativa e riassicurativa in Polonia è disciplinata dalla legge dell'11 settembre 2015 sull'attività assicurativa e riassicurativa ed è vigilata dall'Autorità polacca di vigilanza finanziaria (KNF) nell'ambito del quadro normativo europeo Solvency II. Il settore opera inoltre in conformità con le norme di condotta dell'UE, come la Direttiva sulla distribuzione assicurativa (IDD), e la supervisione della KNF definisce le aspettative in materia di governance, adeguatezza e trasparenza dei prodotti, sia nel ramo vita che in quello danni.
Nel 2026, l'attenzione della KNF in materia di vigilanza si è concentrata sulla resilienza e sulla governance delle vendite. Nel marzo 2026, la KNF ha pubblicato la 18ª edizione della metodologia di stress test (utilizzando dati al 31 dicembre 2025), rafforzando la standardizzazione dell'analisi di solvibilità e di scenario per tutte le imprese. Il 26 giugno 2026, la KNF ha adottato raccomandazioni aggiornate sulla distribuzione assicurativa, sostituendo le precedenti linee guida e imponendo alle compagnie assicurative di ampliare i controlli e la documentazione sulla distribuzione durante il periodo di transizione.
Analisi della catena del valore
In Polonia, la catena del valore delle assicurazioni vita e danni inizia con lo sviluppo e la determinazione del prezzo del prodotto (attuariali e di sottoscrizione), per poi passare alla gestione del capitale e del rischio ai sensi di Solvency II e al trasferimento esterno del rischio tramite la riassicurazione per catastrofi e rischi speciali. Le funzioni operative principali comprendono l'amministrazione delle polizze, la riscossione dei premi, la gestione dei sinistri e la liquidazione delle perdite, l'individuazione delle frodi e la gestione patrimoniale per i risparmi vita e le passività di tipo annuo, con operatori di grandi dimensioni come PZU che utilizzano anche ampi portafogli di investimento per sostenere la redditività e la competitività dei prodotti.
La distribuzione e l'assistenza clienti si trovano al centro della catena commerciale, guidate da agenti monomarca e multi-agente, broker per rischi aziendali complessi e bancassurance per prodotti di protezione e risparmio. A ciò si aggiungono l'acquisizione diretta e digitale, inclusi i percorsi di comparazione e integrati. Fornitori di servizi come reti di riparazione e strutture mediche (in particolare per il segmento in espansione della sanità privata) e organismi di settore come la Camera polacca delle assicurazioni (PIU), che coordina il dialogo di mercato con le autorità di regolamentazione e le parti interessate, sono alla base dell'esecuzione. I principali colli di bottiglia includono l'inflazione dei costi dei sinistri nei settori auto e immobiliare (riparazioni e interventi edilizi), i limiti di capacità delle reti sanitarie urbane e l'aumento della conformità, poiché KNF inasprisce le aspettative di distribuzione e la disciplina degli stress test.
Panorama competitivo
Il mercato è moderatamente concentrato e molto competitivo, poiché i vettori di grandi dimensioni e gli operatori di fascia media focalizzati implementano prezzi, coinvolgimento digitale e capacità specialistiche per proteggere e aumentare la quota di mercato.
PZU sfrutta la forza del marchio, la distribuzione nazionale e gli ampi portafogli di attività per negoziare condizioni di riassicurazione favorevoli, ottenere sconti dai fornitori e mantenere un basso rapporto costi/benefici a supporto della redditività nei rami auto e danni. Warta ha guadagnato quote nel ramo RCA per flotte di grandi dimensioni nella prima metà del 2025 grazie a una sottoscrizione mirata, a una tariffazione basata sulla telematica e a soluzioni integrate di gestione della flotta che aiutano i clienti a ridurre la frequenza degli incidenti. ERGO Hestia ha rafforzato il suo servizio digitale attraverso un'app mobile di alto livello e un'assistenza clienti basata sull'intelligenza artificiale, che comprime i tempi di gestione dei sinistri e riduce le spese di liquidazione dei sinistri nei prodotti auto standard. Queste iniziative riflettono un più ampio passaggio verso analisi, automazione e servizi a valore aggiunto che differenziano l'offerta oltre il prezzo di listino nel mercato assicurativo vita e danni in Polonia.
L'enfasi strategica sulla copertura sanitaria si sta espandendo a causa dei vincoli del sistema pubblico e della domanda dei datori di lavoro, supportando offerte combinate che integrano prevenzione, telemedicina e medicina del lavoro. UNIQA ha posizionato la Polonia come pilastro della sua crescita nell'Europa centro-orientale e ha lanciato Soluzioni Aziendali Sostenibili che combinano consulenza sui rischi climatici e supporto ESG con le tradizionali linee di business property e liability per i clienti aziendali. Allianz e Generali continuano ad ampliare la distribuzione di bancassicurazione per effettuare il cross-selling di protezione all'apertura del conto o all'erogazione del mutuo, migliorando così la quota di portafoglio tra i clienti retail. I modelli di distribuzione integrati stanno avanzando attraverso Orange Poland e bolttech, che sfruttano la presenza delle compagnie di telecomunicazioni per aprire porte digitali per l'acquisto di assicurazioni auto e casa con assistenza opzionale da parte degli agenti. Insieme, queste strategie ampliano le acquisizioni, aumentano la viscosità e rafforzano il lifetime value nel mercato assicurativo vita e danni in Polonia.
La solidità patrimoniale e il trasferimento del rischio rimangono fondamentali per la performance e i rating hanno riconosciuto una solida solvibilità e sottoscrizione negli ultimi anni. Le prospettive positive di S&P su PZU riflettono la solidità del capitale e degli utili, mentre l'accesso alla riassicurazione dai mercati globali supporta la sottoscrizione di rischi catastrofali e specialistici senza superare le soglie di capitale. Il memorandum d'intesa tra PZU e Bank Pekao propone un conglomerato finanziario che, se approvato, potrebbe migliorare la capacità di bancassurance e di prestito, il che rimodellerebbe la distribuzione e l'allocazione del capitale. Vienna Insurance Group ha semplificato la sua struttura locale attraverso fusioni che supportano l'efficienza operativa e patrimoniale, a dimostrazione della continua razionalizzazione del mercato. Gli investimenti in piattaforme di intelligenza artificiale e cloud mirano a ridurre i coefficienti di spesa, accelerare i sinistri e individuare le frodi, rafforzando la competitività nei rami con trasparenza dei prezzi nel mercato assicurativo vita e danni polacco.
Leader del settore assicurativo sulla vita e non sulla vita in Polonia
Gruppo PZU
Gruppo Allianz
Gruppo UNIQA
Gruppo Generali
Gruppo Ergo Hestia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: SALTUS TU ZYCIE SA ha annunciato l'intenzione di acquisire la filiale polacca di PRÉVOIR (Prévoir-Vie Groupe Prévoir SA Oddział w Polsce). L'operazione mira ad ampliare il portafoglio vita in Polonia e a incrementare la presenza nel settore del risparmio e della protezione a lungo termine, intensificando la concorrenza tra le compagnie assicurative di medie dimensioni.
- Dicembre 2025: Orange Polonia ha stretto una partnership con bolttech per lanciare Insure with Orange, una piattaforma digitale di confronto e acquisto per assicurazioni auto e casa. Questa iniziativa ha ampliato l'accesso alla distribuzione diretta tramite i canali di telecomunicazione e ha rafforzato l'acquisizione di clienti in modo integrato nei prodotti assicurativi non vita standardizzati.
- Settembre 2024: Le gravi inondazioni che hanno colpito la Polonia meridionale hanno generato richieste di risarcimento assicurativo per 3.84 miliardi di PLN. L'evento dannoso ha esercitato pressione sui coefficienti combinati delle polizze immobiliari e ha rafforzato la domanda di modelli di rischio catastrofale più solidi, di protezione riassicurativa e di condizioni di copertura alluvionale più chiare nelle aree a rischio.
Ambito del rapporto sul mercato assicurativo sulla vita e sui danni in Polonia
Il mercato assicurativo vita e non vita è definito come il settore che offre protezione finanziaria. L'assicurazione vita copre gli individui, fornendo benefici in caso di morte o risparmi, mentre l'assicurazione non vita copre proprietà, responsabilità civile e altri rischi, tra cui assicurazione sanitaria, auto e casa. Entrambi i segmenti mitigano i rischi finanziari per individui e aziende.
Il mercato assicurativo polacco sulla vita e non sulla vita è segmentato per tipo di assicurazione (vita [individuale e di gruppo] e non sulla vita [casa, auto e altri tipi di assicurazione non sulla vita]) e canale di distribuzione (diretto, agenzia, banca e altri canali di distribuzione). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di assicurazione
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela
| Settore Retail |
| Aziende |
Per canale di distribuzione
| Broker/Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione | Broker/Agenti | |
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali prospettive del mercato assicurativo vita e danni in Polonia fino al 2031?
Il mercato assicurativo sulla vita e sui danni in Polonia ammonta a 22.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.00 miliardi di dollari entro il 2031, con un CAGR dell'1.23%.
Quale segmento è leader nel mercato assicurativo sulla vita e sui danni in Polonia e quale è in più rapida crescita?
Il ramo danni è in testa con una quota del 72.50%, mentre il ramo sanitario è la linea di prodotti in più rapida crescita con un CAGR del 5.60% fino al 2031.
Quanto è concentrata la concorrenza nel mercato assicurativo vita e danni in Polonia?
Le prime cinque compagnie controllano circa il 78% dei premi, il che indica una moderata concentrazione con una concorrenza attiva.
Quali canali di distribuzione predominano nel mercato assicurativo vita e danni in Polonia?
Gli agenti detengono una quota del 58% e restano centrali per i prodotti complessi, mentre i canali diretti sono quelli in più rapida crescita con un CAGR del 4.40%.
Cosa sta determinando l'aumento della copertura sanitaria privata nel mercato assicurativo vita e danni in Polonia?
I tempi di attesa più lunghi nei servizi pubblici e la richiesta di sussidi da parte dei datori di lavoro stanno spingendo le famiglie verso un'assicurazione sanitaria privata, portando la copertura a 5.39 milioni di persone nel 2024.
In che modo la solvibilità e la regolamentazione sostengono la stabilità del mercato assicurativo sulla vita e sui danni in Polonia?
Una solida capitalizzazione di Solvency II e l'imminente IRRD rafforzano la resilienza attraverso solidi strumenti di capitale, governance e di recupero e risoluzione.


