

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 55.40 miliardo di dollari |
| Dimensione del mercato (2031) | 64.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.10% CAGR |
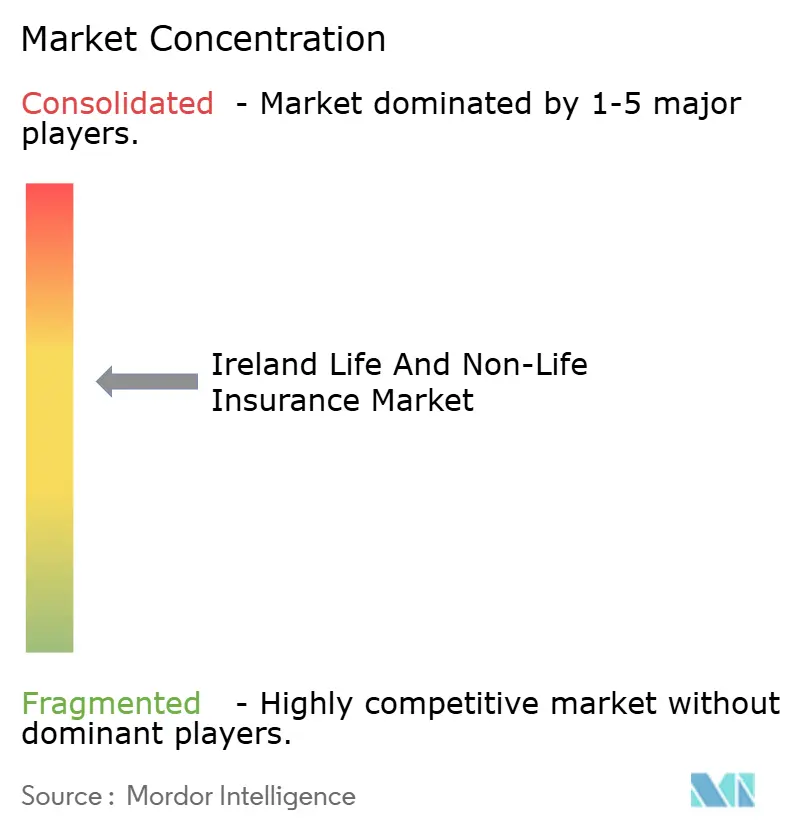
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni in Irlanda a cura di Mordor Intelligence
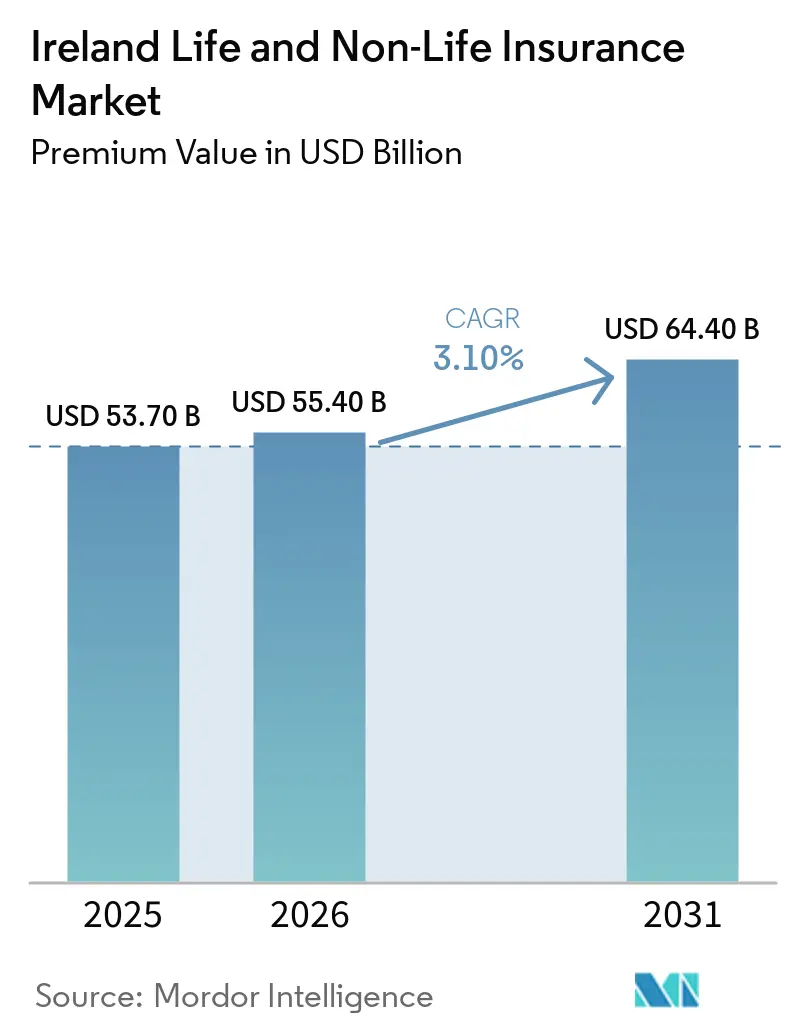
Si prevede che il mercato assicurativo vita e danni in Irlanda, in termini di valore dei premi, crescerà da 53.70 miliardi di dollari nel 2025 e 55.40 miliardi di dollari nel 2026 a 64.40 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.10% tra il 2026 e il 2031.
La crescita si allinea ai cambiamenti strutturali, poiché l'iscrizione automatica a MyFutureFund inizia a convogliare i nuovi contributi verso il risparmio a lungo termine e le pensioni di gruppo a partire da gennaio 2026, rafforzando le linee vita e previdenziali nel mercato assicurativo irlandese vita e danni. La capacità di determinazione dei prezzi nel settore responsabilità civile beneficia della continua implementazione delle Linee guida per gli infortuni personali, che hanno ridotto i risarcimenti per lesioni non contenziosi e migliorato la coerenza delle liquidazioni nei settori auto e responsabilità civile. La salute privata continua a sostenere lo slancio del settore danni, poiché la penetrazione è rimasta elevata nel 2024 e i premi medi sono aumentati, supportando la crescita dei premi contabilizzati nonostante le pressioni inflazionistiche in ambito sanitario. Gli assicuratori di proprietà e responsabilità civile si adeguano a condizioni di riassicurazione più restrittive dopo che la tempesta Éowyn ha stabilito un nuovo record nazionale di perdite assicurate nel gennaio 2025, rimodellando la capacità e i prezzi per i rischi esposti a inondazioni e vento nel mercato assicurativo irlandese vita e danni. La condotta e la distribuzione continuano ad evolversi nell'ambito del Quadro di responsabilità individuale e del Codice di protezione dei consumatori 2025, che innalzano gli standard di governance e incoraggiano percorsi del cliente incentrati sul digitale [1] Banca centrale d'Irlanda, "Quadro di responsabilità individuale", Banca centrale d'Irlanda, centralbank.ie.
Punti chiave del rapporto
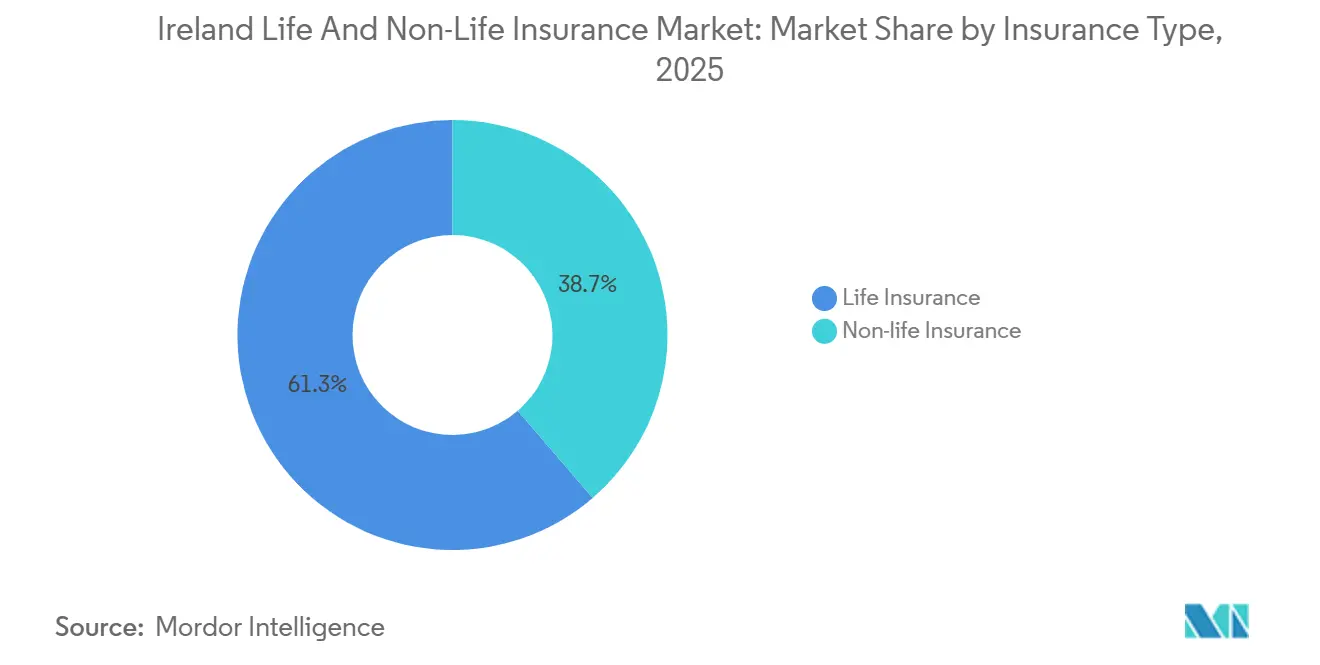
- Per tipologia di assicurazione, le assicurazioni sulla vita hanno dominato il mercato assicurativo irlandese, sia per la vita che per i danni, con una quota del 61.3% nel 2025, mentre le assicurazioni sanitarie sono il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.5% fino al 2031.
- Per segmento di clientela, il settore retail ha dominato il mercato assicurativo irlandese, sia nel ramo vita che in quello danni, con una quota del 58.6% nel 2025, e si prevede che crescerà a un tasso annuo composto (CAGR) del 3.9% fino al 2031.
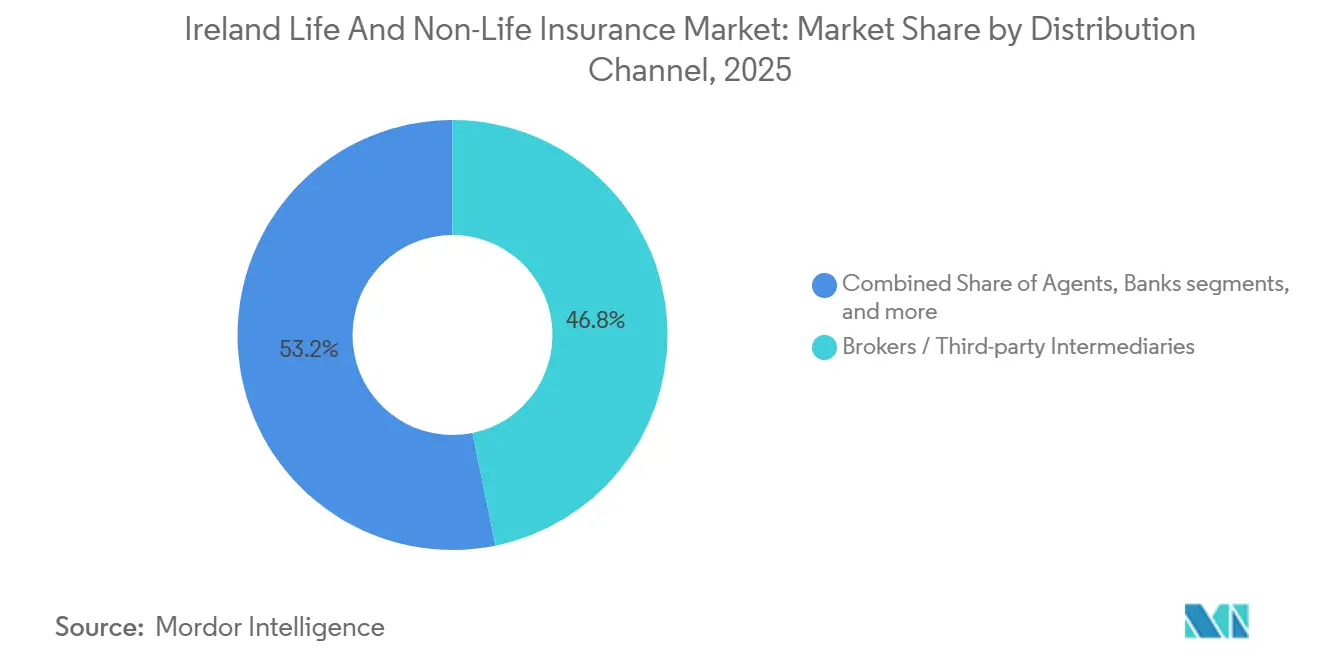
- Per canale di distribuzione, nel 2025 i broker detenevano il 46.8% del mercato assicurativo vita e danni in Irlanda, mentre le vendite dirette rappresentavano il canale in più rapida crescita, con un CAGR del 6.2%, supportato dalla conformità alle normative digitali e dalle disposizioni in materia di cambio di fornitore previste dal CPC 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Irlanda.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'iscrizione automatica (MyFutureFund) amplia le possibilità di risparmio a lungo termine e di assicurazione sulla vita/pensioni di gruppo. | + 0.8% | Nazionale, con primi successi nei principali centri occupazionali urbani di Dublino, Cork e Galway. | Medio termine (2-4 anni) |
| La penetrazione dell'assicurazione sanitaria privata e la crescita dei premi sostengono i premi lordi assicurativi sanitari non vita. | + 0.9% | A livello nazionale, con particolare attenzione alle fasce di reddito più elevate e ai programmi di gruppo aziendali. | A breve termine (≤ 2 anni) |
| Le linee guida in materia di lesioni personali riducono i costi extragiudiziali, stabilizzando la capacità di copertura dei sinistri automobilistici e di responsabilità civile. | + 0.6% | A livello nazionale, l'effetto è più marcato nei settori automobilistico e della responsabilità civile dei datori di lavoro/responsabilità civile verso terzi. | Medio termine (2-4 anni) |
| L'inflazione specifica per le assicurazioni aumenta i premi assicurativi sottoscritti. | + 0.5% | il | A breve termine (≤ 2 anni) |
| Il CPC 2025 modernizza la condotta, rafforzando la fiducia, il passaggio a nuove soluzioni e l'adozione del digitale. | + 0.3% | il | A lungo termine (≥ 4 anni) |
| La trasparenza dell'NCID aumenta la sofisticatezza delle strategie di prezzo e attrae capacità. | + 0.2% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
A partire dal 2026, l'iscrizione automatica al fondo MyFutureFund amplia le possibilità di adesione ai piani di risparmio a lungo termine e alle pensioni di gruppo o alle assicurazioni sulla vita.
MyFutureFund è entrato in funzione il 1° gennaio 2026 e ha iniziato ad aderire a un gran numero di lavoratori del settore privato che in precedenza non beneficiavano di una pensione integrativa aziendale. L'attività iniziale ha portato all'adesione di 763,000 dipendenti e 104,000 datori di lavoro nelle prime sei settimane, accumulando oltre 60 milioni di euro di contributi e creando un canale solido per i prodotti assicurativi vita e pensionistici. I parametri di ammissibilità si concentrano sui lavoratori di età compresa tra 23 e 60 anni con un reddito annuo superiore a 20,000 euro e senza una pensione integrativa aziendale preesistente, colmando così una lacuna di copertura documentata. Il piano contributivo parte dall'1.5% a carico del dipendente e del datore di lavoro, con un supplemento statale dello 0.5%, per poi aumentare gradualmente fino a un'aliquota combinata pensata per rafforzare i risparmi a lungo termine. Gli obblighi di governance previsti dal Quadro di Responsabilità Individuale (IRAF) innalzano il livello di supervisione per la gestione dell'adesione automatica, richiedendo ai dirigenti di alto livello di dimostrare l'adozione di misure ragionevoli. Queste caratteristiche aumentano la certezza della conformità e rafforzano la fiducia nel modo in cui l'iscrizione automatica influenzerà i flussi nel mercato assicurativo irlandese, sia nel ramo vita che in quello danni.
La penetrazione dell'assicurazione sanitaria privata e l'espansione dei premi sostengono i premi lordi per le assicurazioni sanitarie non vita.
La copertura sanitaria privata ha raggiunto 2.52 milioni di persone assicurate entro la fine del 2024 e i premi medi sono aumentati a 1,740 euro, indicando una ferma volontà di mantenere la copertura nonostante le preoccupazioni relative all'accessibilità economica. La fascia di età superiore ai 65 anni paga in media di più rispetto a quella inferiore ai 65 anni a causa di modelli di utilizzo più elevati nell'assistenza ortopedica e cardiaca, che influenzano la progettazione delle prestazioni e il posizionamento del prodotto [2] Health Insurance Authority, “Health Insurance in Ireland, Market Report 2024,” Health Insurance Authority, hia.ie. Le regole di tariffazione comunitaria e di copertura a vita mantengono l'accesso, richiedendo al contempo agli assicuratori di gestire le pressioni sui costi attraverso la gestione della rete e la riprogettazione dei percorsi. I percorsi per i ricoveri diurni e ambulatoriali continuano ad espandersi, il che contribuisce a ottimizzare la capacità ospedaliera e a migliorare i tempi di recupero. Queste dinamiche sanitarie sostengono una crescita visibile superiore alla media nel settore non vita rispetto al più ampio mercato assicurativo vita e non vita irlandese. Gli assicuratori continuano a dimostrare che le modifiche ai prezzi e alle prestazioni possono seguire l'inflazione medica entro i limiti dei requisiti di trasparenza normativa.
Le linee guida in materia di lesioni personali riducono i costi dei sinistri extragiudiziali, stabilizzando la capacità di determinazione dei prezzi per i sinistri automobilistici e di responsabilità civile.
Le Linee guida per i risarcimenti per lesioni personali sono diventate il riferimento predefinito per le richieste di risarcimento per lesioni non contenziose e hanno ridotto i livelli di indennizzo per gli accordi diretti e quelli gestiti dall'Injuries Resolution Board (IRB). Nel settore automobilistico, il rapporto della Banca Centrale del 2024 mostra che i costi medi dei sinistri per lesioni per polizza sono inferiori al livello pre-pandemia, nonostante l'aumento dei costi dei danni dovuto agli effetti sulla catena di approvvigionamento e sui salari. Il divario in termini di tempi e costi tra gli accordi extragiudiziali e quelli contenziosi rimane ampio, ma il crescente utilizzo delle linee guida negli accordi extragiudiziali ha un effetto stabilizzante sulle perdite attese. Il consenso dei convenuti alle valutazioni dell'IRB è migliorato, mentre l'accettazione da parte dei richiedenti è stata più lenta, il che limita la capacità di elaborazione dell'IRB ma consente comunque un risparmio sui costi legali. Lo studio commissionato dal Dipartimento per le Imprese evidenzia che gli indennizzi irlandesi rimangono più elevati rispetto a quelli di Inghilterra e Galles per lesioni minori ai tessuti molli, il che esercita una certa pressione residua sull'adeguatezza delle riserve. Ciononostante, il quadro delle linee guida supporta una tariffazione più stabile nel settore automobilistico e della responsabilità civile all'interno del mercato assicurativo vita e danni irlandese.
Il CPC 2025 modernizza le norme di condotta, rafforzando la fiducia, il passaggio a soluzioni digitali e l'adozione del digitale.
Il Codice di protezione dei consumatori 2025 conclude una revisione pluriennale ed entra in vigore il 24 marzo 2026 per assicuratori e intermediari, con disposizioni adatte ai percorsi digitali e a informative più chiare [3] DAC Beachcroft, “Consumer Protection Code 2025: A Cultural Shift for Insurers,” DAC Beachcroft, dacbeachcroft.com . Il Codice estende i periodi di preavviso di rinnovo per il cambio di polizze non vita, introduce il rinnovo automatico con adesione volontaria per specifici prodotti accessori e limita i contatti non richiesti dopo le richieste di preventivo online. Aumentando la trasparenza e riducendo gli attriti nel cambio di polizza, il Codice crea portafogli di rinnovo più competitivi e incoraggia gli investimenti nel self-service e nella consulenza online. La formulazione delle polizze e i modelli di informativa promuovono chiari confronti di valore, che supportano una ricerca più frequente tra linee standardizzate. Man mano che gli assicuratori si adattano, i canali diretti guadagnano quote di mercato nei prodotti semplici, mentre la consulenza tramite intermediari si riposiziona verso esigenze aziendali e di protezione più complesse. Queste caratteristiche rafforzano l'adozione del digitale e migliorano la scelta per i clienti nel mercato assicurativo irlandese, sia per le assicurazioni vita che per quelle non vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le condizioni di riassicurazione si inaspriscono sui rischi di tempesta/alluvione, esercitando pressione sulla capacità e sui prezzi del settore immobiliare. | -0.4% | Esposizione nazionale elevata nelle regioni costiere e soggette a inondazioni | A breve termine (≤ 2 anni) |
| Il predominio del contenzioso nelle richieste di risarcimento per lesioni personali ritarda le prestazioni previste dalle linee guida. | -0.3% | il | Medio termine (2-4 anni) |
| Il divieto di prezzi differenziati comprime le leve di prezzo per i rinnovi nel settore auto/casa | -0.2% | il | Medio termine (2-4 anni) |
| La conformità a IAF/SEAR e CPC 2025 aumenta la complessità operativa e i costi di servizio. | -0.1% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi o condizioni di riassicurazione più stringenti per i rischi di tempeste e alluvioni, con conseguente pressione sulla capacità e sui prezzi del settore immobiliare.
La tempesta Éowyn, nel gennaio 2025, ha rappresentato l'evento meteorologico più costoso nella storia assicurativa irlandese e ha ridefinito le aspettative sulla frequenza e la gravità dei danni catastrofici al patrimonio immobiliare. Man mano che i modelli incorporano segnali di tempesta più intensi, i riassicuratori hanno inasprito le strutture dei trattati attraverso franchigie più elevate e protezioni più aggregate, che trasferiscono il rischio di coda alle compagnie assicurative primarie. Questa dinamica riduce la capacità disponibile nelle zone a rischio alluvione e costiere e incoraggia le compagnie assicurative primarie ad adeguare franchigie e propensione alla sottoscrizione. La Banca Centrale ha rilevato movimenti delle riserve nel ramo danni che riflettono sia l'esperienza dei catastrofi sia gli adeguamenti all'inflazione, che aumentano la volatilità degli utili. Le compagnie con strutture di sottoscrizione e di programma disciplinate mantengono i propri vantaggi, ma l'offerta complessiva di capacità di copertura per catastrofi rimane sensibile alle tendenze globali di allocazione del capitale. Queste condizioni di riassicurazione pesano sui prezzi e sulla disponibilità delle polizze vita e danni nel mercato assicurativo irlandese.
Il contenzioso rimane il canale principale per i costi derivanti dagli infortuni, ritardando la piena fruizione dei benefici previsti dalle linee guida.
Sebbene i livelli di risarcimento siano diminuiti per i casi di lesioni non contenziosi in base alle linee guida, una quota significativa delle richieste di risarcimento procede attraverso il contenzioso, il che allunga i tempi e aumenta le quote dei costi legali. Un'analisi comparativa del Dipartimento per le Imprese mostra che i risarcimenti irlandesi per lesioni ai tessuti molli superano i parametri di riferimento di Inghilterra e Galles e che i costi legali nei percorsi contenziosi rimangono significativi. Il divario nei costi totali medi tra i contenziosi e gli accordi diretti o IRB continua a diluire il pieno beneficio derivante dalla riduzione dei risarcimenti. Il Consiglio Giudiziario ha preso in considerazione degli aggiustamenti che, se attuati, potrebbero ricalibrare i livelli delle linee guida, aggiungendo ulteriore incertezza alla pianificazione delle riserve. L'IRB mira a migliorare l'accettazione dei richiedenti e ad accelerare il processo, il che potrebbe frenare la dipendenza dal contenzioso nel periodo di pianificazione 2025-2029 [4] The Law Society of Ireland, “Judges Propose 16.7% Rise in PI Damages,” The Law Society of Ireland, lawsociety.ie . Fino ad allora, la predominanza dei contenziosi limita la velocità con cui i risparmi derivanti dalle linee guida si traducono in prezzi nell'intero mercato assicurativo irlandese, sia vita che danni.
Analisi del segmento
Per tipologia di assicurazione: la vita protegge i margini mentre la sanità subisce un'impennata a causa dell'inflazione dei costi sanitari.
Nel 2025, il ramo vita ha mantenuto la leadership con una quota del 61.3%, mentre il ramo salute è quello in più rapida crescita con un CAGR del 5.5%, grazie ai livelli dei premi e alla penetrazione del mercato che hanno sostenuto la crescita del ramo danni rispetto al mercato assicurativo vita e danni complessivo irlandese. La leadership del ramo vita nel mercato assicurativo vita e danni in Irlanda riflette i contributi stabili nei piani pensionistici di gruppo e nella protezione individuale, supportati dai piani aziendali e dalla crescente consapevolezza derivante dalle comunicazioni sull'iscrizione automatica. La ricerca di Standard Life del 2024 evidenzia le lacune informative sui prodotti pensionistici che assicuratori e consulenti devono colmare, man mano che i lavoratori iscritti automaticamente passano a una gestione più attiva del piano. Con l'aumento dei contributi nell'ambito del programma MyFutureFund, i flussi unit-linked e i percorsi di rendita o ARF registrano una domanda più costante, che stabilizza i bilanci del ramo vita. Sul fronte danni, il ramo salute beneficia di un maggior numero di percorsi di day hospital e di un accesso alle cliniche che favoriscono interventi più precoci e sinistri più prevedibili. Questi cambiamenti sono alla base della resilienza del segmento nel settore assicurativo vita e danni in Irlanda.
Le dinamiche del settore automobilistico e della responsabilità civile riflettono i benefici delle Linee guida sugli infortuni personali sui costi degli infortuni, anche se la gravità dei danni è aumentata a causa delle pressioni sui salari e sui costi dei ricambi nel 2024. La sottoscrizione di polizze immobiliari deve adattarsi a strutture di copertura catastrofale più rigide dopo la tempesta Éowyn, il che rende la mappatura delle inondazioni, le franchigie e le misure di resilienza più rilevanti per la determinazione dei prezzi e la disponibilità delle coperture. Le compagnie di assicurazione sanitaria implementano innovazioni di prodotto, tra cui cliniche ad accesso rapido e prestazioni mirate che rispondono alle esigenze di cure croniche e ambulatoriali, contribuendo così a bilanciare la pressione sugli ospedali. Nel settore vita, i canali di consulenza digitali e collegati alle banche attraggono un maggior numero di richiedenti e utilizzano procedure di onboarding semplificate per convertire la conoscenza in polizze finanziate. Questi modelli, insieme alla costante divulgazione di informazioni alle autorità di vigilanza tramite NCID e reportistica Solvency, supportano una selezione del rischio e un'allocazione del capitale stabili nel mercato assicurativo vita e danni irlandese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: il settore retail domina, mentre gli acquirenti aziendali sfruttano la trasparenza dell'NCID.
Nel 2025, i clienti al dettaglio detenevano una quota di premi del 58.6% e sono cresciuti a un tasso annuo del 3.9%, grazie alle riforme e al passaggio da una compagnia all'altra che hanno migliorato la creazione di valore per le famiglie nel mercato assicurativo irlandese, sia vita che danni. Il settore auto, un indicatore chiave per il mercato al dettaglio, ha visto un aumento dei premi medi contabilizzati nel 2024, mentre i costi dei sinistri per infortunio per polizza sono rimasti al di sotto delle medie pre-pandemia grazie agli effetti delle linee guida. La trasparenza del NCID mantiene le compagnie in stretta competizione in termini di tariffe e performance dei sinistri, contribuendo a sostenere i vantaggi in termini di accessibilità economica per i rinnovi successivi. Il divieto di prezzi differenziati ha eliminato il cosiddetto "price walking" al secondo rinnovo per le polizze casa e auto, riducendo le penalizzazioni per i clienti fedeli e rafforzando la disciplina competitiva. Il CPC 2025 estende i periodi di preavviso per il cambio di compagnia e limita alcune pratiche di follow-up, migliorando la facilità di cambio per i clienti al dettaglio nelle linee di prodotto standardizzate. Il settore sanitario rimane un punto di riferimento fondamentale per il mercato al dettaglio, poiché l'utilizzo legato all'età e i livelli di copertura influenzano il mix di prestazioni e le decisioni dei consumatori, con l'Autorità per l'assicurazione sanitaria che monitora le variazioni di premi e iscrizioni. L'iscrizione automatica ai fondi pensione porta nuovi risparmiatori ad aderire, creando nel tempo l'opportunità di aggiungere coperture assicurative sulla vita e sulla perdita di reddito.
Gli acquirenti aziendali si avvalgono del benchmarking NCID per negoziare strutture e premi nei settori responsabilità civile e danni, privilegiando, ove possibile, franchigie e la certezza di programmi pluriennali. L'assicurazione sanitaria di gruppo continua a supportare l'accesso dei dipendenti alle cure diagnostiche e ambulatoriali, con le compagnie assicurative che ampliano l'accesso alle cliniche e ai programmi di prevenzione per ottimizzare i costi. I collocamenti nei settori danni e responsabilità civile riflettono una maggiore attenzione al clima e alle catastrofi dopo la tempesta Éowyn, in particolare per le aree costiere e soggette a inondazioni, dove le compagnie assicurative applicano condizioni più restrittive. Le funzioni aziendali devono affrontare oneri di governance più elevati ai sensi dell'IAF e del SEAR, che le compagnie assicurative affrontano con supporto e formazione in materia di conformità, integrati nei processi di rinnovo. Questi modelli, sia al dettaglio che aziendali, plasmano insieme il volume di distribuzione e la progettazione dei prodotti nel settore assicurativo vita e danni in Irlanda e continuano a orientare il portafoglio verso confronti più chiari tra prezzo e qualità.
Per canale di distribuzione: i broker mantengono la quota di mercato, ma le vendite dirette accelerano tramite piattaforme digitali.
Nel 2025, i broker hanno mantenuto una quota del 46.8%, mentre le vendite dirette rappresentano il canale in più rapida crescita, con un incremento del 6.2%, grazie alla digitalizzazione dei preventivi e ai requisiti di consenso che stanno ridefinendo i modelli di interazione nel mercato assicurativo irlandese, sia vita che danni. Il CPC 2025 rende obbligatorio il rinnovo automatico con consenso esplicito per alcune coperture accessorie e limita le comunicazioni non richieste dopo i preventivi online, rafforzando così l'importanza dei percorsi self-service. Le banche e gli agenti vincolati rimangono rilevanti per i prodotti di protezione, soprattutto se abbinati a conversazioni su mutui e risparmi che introducono naturalmente le coperture vita e di reddito. Le compagnie assicurative hanno aumentato i tassi di presentazione digitale delle nuove polizze attraverso portali per consulenti e strumenti di onboarding clienti, riducendo i tempi di stipula e gli attriti amministrativi. I broker rispondono concentrandosi su collocamenti commerciali complessi e sull'ingegneria del rischio, dove la consulenza e la conoscenza del mercato apportano il maggior valore aggiunto. Questi cambiamenti continuano a ridistribuire i volumi all'interno del mercato assicurativo irlandese, sia vita che danni, preservando al contempo la necessità di consulenza per i rischi più complessi.
Le compagnie assicurative dirette puntano sulla gestione digitale end-to-end dei sinistri e sull'elaborazione automatizzata, a vantaggio di linee standardizzate come quelle auto e casa. Gli intermediari utilizzano strumenti di analisi per mirare alla fidelizzazione e alla vendita incrociata, nonché per migliorare le trattative di rinnovo con dati storici sui sinistri riferiti al NCID. In entrambi i modelli, la conformità agli standard IAF e CPC 2025 è diventata un fattore determinante per la fiducia dei clienti e la resilienza operativa. Il mercato assicurativo irlandese, sia vita che danni, continua a evolversi verso una maggiore trasparenza dei prezzi e delle informazioni sui prodotti, incoraggiando la concorrenza tra i canali in termini di servizio e qualità, piuttosto che di inerzia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le variazioni regionali nel mercato assicurativo vita e danni in Irlanda rimangono limitate dalla conformazione geografica compatta del paese e dalla regolamentazione centralizzata, ma i modelli di distribuzione e l'esperienza in materia di sinistri differiscono tra aree urbane e rurali. Dublino ospita numerose sedi aziendali e famiglie ad alto reddito, che concentrano i fondi pensione collettivi e l'attività sanitaria privata, sostenendo flussi stabili nel settore vita e salute. La ricerca di Standard Life del 2024 mostra che la preparazione alla pensione varia a seconda delle regioni, con differenze nella preparazione finanziaria ed emotiva che influenzano la sottoscrizione di piani pensionistici e di protezione. La penetrazione nel settore sanitario è maggiore dove l'accesso agli ospedali privati e i piani assicurativi collettivi aziendali sono diffusi, il che rafforza la crescita del ramo danni nelle aree metropolitane. La tempesta Éowyn ha evidenziato i rischi per le zone costiere e occidentali attraverso raffiche di vento record e diffuse interruzioni delle infrastrutture, che continuano a influenzare la determinazione dei prezzi e l'orientamento delle sottoscrizioni nel settore immobiliare. Le norme di trasparenza e di condotta dell'NCID si applicano uniformemente a livello nazionale e promuovono un comportamento di mercato coerente in tutte le contee.
Al di fuori di Dublino, i mercati del Leinster riflettono una maggiore consapevolezza in materia di pensioni, ma anche la pressione derivante dai costi di alloggio e assistenza all'infanzia, che possono rimandare le decisioni relative alla copertura assicurativa discrezionale anche per i redditi più elevati. Il Munster beneficia di un'infrastruttura sanitaria resiliente e di ampliamenti mirati delle cliniche che aumentano l'accesso ai servizi di day hospital e diagnostici e contribuiscono a gestirne l'utilizzo. Il Connacht e l'Ulster presentano una minore congestione e modelli di guida diversi, che possono influenzare le tendenze di frequenza dell'uso dell'auto rispetto ai centri urbani, mentre l'esposizione agli eventi di vento atlantico rimane una considerazione chiave nella scelta di un immobile. In tutte le regioni, è opportuno attuare riforme che includano regole di prezzo differenziate e avvisi di rinnovo più lunghi per incentivare il cambio di assicurazione e rafforzare l'allineamento qualità-prezzo per le famiglie.
Il mercato assicurativo irlandese, sia vita che danni, continua a convergere verso standard di prodotto uniformi, mentre i modelli regionali di marketing e servizio si adattano alle esigenze locali. Nei centri urbani, i canali diretti e la consulenza digitale guadagnano terreno, poiché il confronto online e le regole di consenso semplificano le procedure di cambio e rinnovo. Nelle contee meno urbanizzate, agenti e broker mantengono una forte presenza, dove la consulenza di persona rimane la soluzione preferita per il settore agricolo, le PMI e i rischi complessi. Le compagnie di assicurazione sanitaria estendono l'assistenza virtuale e l'accesso alle cliniche per ridurre le disparità geografiche nell'accesso a specialisti e per la gestione delle patologie croniche. È probabile che i fondi pensione e le assicurazioni sulla vita mostrino una crescita più uniforme a livello regionale, grazie alla normalizzazione dei contributi da parte di MyFutureFund e alla creazione, nel tempo, di una base di risparmiatori più ampia.
Panorama competitivo
Il mercato assicurativo irlandese, sia vita che danni, è dominato da gruppi internazionali e da solide compagnie nazionali che investono in piattaforme digitali, analisi dei dati e innovazione di prodotto per competere in termini di servizio e solidità patrimoniale. Irish Life e New Ireland hanno sviluppato portali digitali avanzati per l'onboarding e la consulenza, che aumentano i tassi di elaborazione automatica e riducono i tempi di emissione. Le compagnie di assicurazione sanitaria ampliano la loro offerta con reti di cliniche, diagnostica rapida e prestazioni preventive che rispondono alla domanda di cure ambulatoriali e ai percorsi di gestione delle malattie croniche. Le iniziative di Aviva nel settore commerciale introducono coperture per la resilienza degli immobili in caso di tempeste e alluvioni, incluse soluzioni per edifici in legno lamellare e interventi di ricostruzione per l'efficienza energetica, in linea con i piani di sostenibilità aziendale. Il rebranding di RSA in Intact chiarisce un'identità operativa unificata in tutta la regione e sottolinea la capacità nei settori commerciale e specialistico.
L'attuazione della strategia pone l'accento su governance, fiducia del cliente e rapidità. L'implementazione dell'IAF definisce chiare aspettative di responsabilità per i dirigenti senior, spingendo le compagnie assicurative ad aggiornare i controlli di condotta e gli standard di documentazione. Le disposizioni del CPC 2025 incoraggiano un'esperienza cliente più trasparente, che a sua volta supporta gli investimenti in portali self-service e in informative di prodotto più chiare. Sul fronte commerciale, gli strumenti di analisi e geospaziali supportano la selezione del rischio patrimoniale e la disciplina dei prezzi in un contesto di riassicurazione più rigoroso, plasmato dalla tempesta Éowyn. Attraverso queste iniziative, il mercato assicurativo irlandese vita e danni continua a premiare la sottoscrizione disciplinata, le esperienze digitali di gestione dei sinistri e i miglioramenti credibili in termini di sostenibilità nelle condizioni di prodotto.
Nuovi operatori e attori transfrontalieri intensificano la concorrenza nel settore pensionistico e assicurativo. Allianz Global Life ha ottenuto l'approvazione normativa per offrire prodotti PRSA e ARF e si sta posizionando per i trasferimenti e i contributi man mano che l'iscrizione automatica giunge a maturazione. Irish Life Health ha segnalato un aumento dei sinistri giornalieri e nuove prestazioni nel suo SFCR 2024, indicando un'attenzione particolare ai percorsi ambulatoriali e preventivi per gestire l'inflazione sanitaria. Il piano strategico di AXA evidenzia l'implementazione a livello di gruppo di dati e intelligenza artificiale per la determinazione dei prezzi, la gestione dei sinistri e il controllo delle frodi, che alimenta le operazioni irlandesi attraverso piattaforme e metodi condivisi. Nel complesso, queste mosse sottolineano i vantaggi di scala delle piattaforme multinazionali, lasciando al contempo spazio alla specializzazione nazionale nei settori agricolo, delle PMI e dei rischi regionali specifici del mercato assicurativo vita e danni irlandese.
Leader del settore assicurativo vita e danni in Irlanda
Gruppo di vita irlandese
Zurich Insurance plc (Irlanda)
Aviva Life & Pensions Irlanda
Nuova Assicurazione Irlanda
Royal London Ireland
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: MyFutureFund, il sistema irlandese di risparmio previdenziale ad adesione automatica, è stato lanciato con 763,000 dipendenti e 104,000 datori di lavoro iscritti nelle prime sei settimane e oltre 60 milioni di euro di contributi, sotto la supervisione dell'Autorità nazionale per il risparmio previdenziale automatico.
- Ottobre 2025: Il Dipartimento per le Imprese, il Commercio e l'Occupazione ha pubblicato un rapporto comparativo sugli indennizzi per lesioni ai tessuti molli e ha lanciato la strategia IRB 2025-2029, sottolineando le persistenti lacune di costo con Inghilterra e Galles e puntando a una maggiore efficienza nelle procedure di risarcimento.
- Luglio 2025: Allianz Global Life ha ottenuto l'autorizzazione a offrire i prodotti PRSA e ARF ai consumatori irlandesi, ampliando la concorrenza nel settore delle pensioni e delle rendite pensionistiche.
- Giugno 2025: Aviva GCS ha lanciato una divisione unificata per il settore immobiliare e delle costruzioni nel Regno Unito e in Irlanda, con nuove soluzioni di riparazione resilienti e l'utilizzo del legno lamellare, in linea con i piani di sostenibilità aziendale e la resilienza alle catastrofi.
Ambito e metodologia
Il mercato irlandese delle assicurazioni vita e non vita è segmentato per tipo (vita (individuale e di gruppo), non vita (casa, auto, salute e infortuni, viaggi e resto delle assicurazioni non vita)) e per canale di distribuzione ( broker, agenti, banche, online e altri canali di distribuzione). Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di assicurazione
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela
| Settore Retail |
| Aziende |
Per canale di distribuzione
| Brokers |
| Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione | Brokers | |
| Agenti | ||
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e la crescita previste per il mercato assicurativo vita e danni in Irlanda entro il 2031?
Si prevede che il mercato assicurativo irlandese, sia nel ramo vita che in quello danni, raggiungerà un valore di 64.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.1% dal 2026 al 2031.
In che modo l'iscrizione automatica tramite MyFutureFund influenzerà le compagnie assicurative in Irlanda?
MyFutureFund è stato avviato nel gennaio 2026 e sta convogliando i nuovi contributi verso le pensioni a lungo termine, rafforzando così i segmenti vita e creando opportunità di vendita incrociata di prodotti di protezione.
Che impatto hanno avuto le linee guida in materia di lesioni personali sui rami assicurativi auto e responsabilità civile?
Le linee guida hanno ridotto l'entità dei risarcimenti extragiudiziali e contribuito a stabilizzare i costi dei sinistri per lesioni personali per polizza, sebbene i contenziosi continuino a comportare costi più elevati e tempi più lunghi.
Quali canali di distribuzione stanno crescendo più rapidamente nel mercato assicurativo vita e danni in Irlanda?
La vendita diretta è il canale in più rapida crescita, poiché il CPC 2025 promuove un coinvolgimento incentrato sul digitale, mentre i broker mantengono la propria quota di mercato nelle operazioni complesse.
In che modo la tempesta Éowyn ha modificato le dinamiche di sottoscrizione e riassicurazione?
La tempesta ha fatto registrare un record nazionale di perdite assicurate nel gennaio 2025 e ha spinto i riassicuratori a inasprire le condizioni relative ai rischi di alluvione e vento, con conseguenti ripercussioni sui prezzi e sulla capacità assicurativa.
Quali saranno le priorità degli enti regolatori per le compagnie assicurative nel 2026?
Il Quadro di Responsabilità Individuale e il Codice di Tutela dei Consumatori 2025 sono priorità assolute, che richiedono una governance più solida e tutele per i consumatori più chiare e adatte al digitale.


