

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.98 miliardo di dollari |
| Dimensione del mercato (2031) | 8.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.74% CAGR |
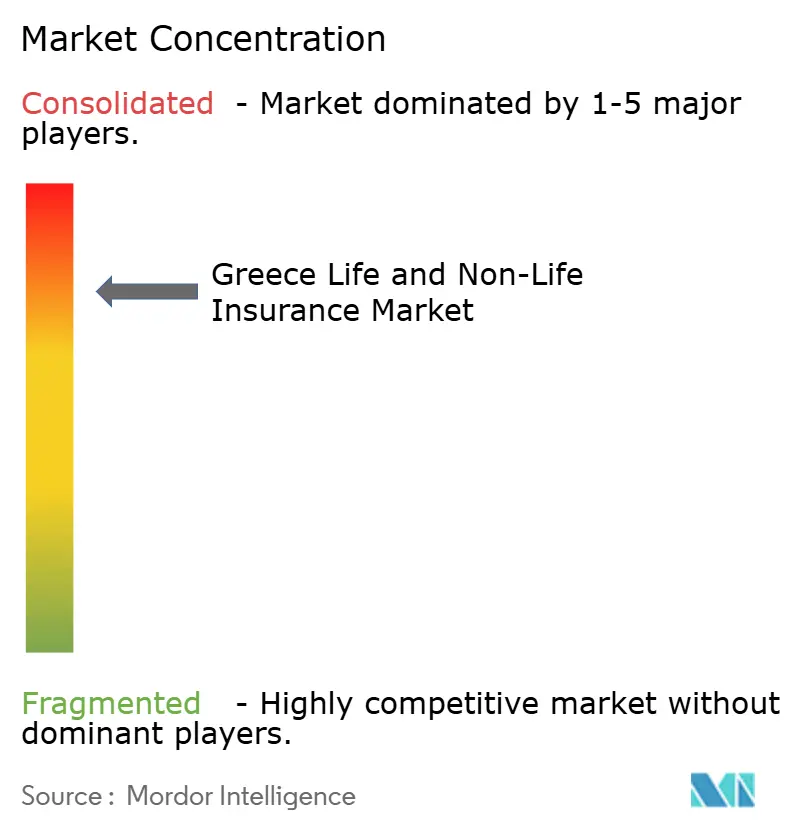
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni in Grecia a cura di Mordor Intelligence
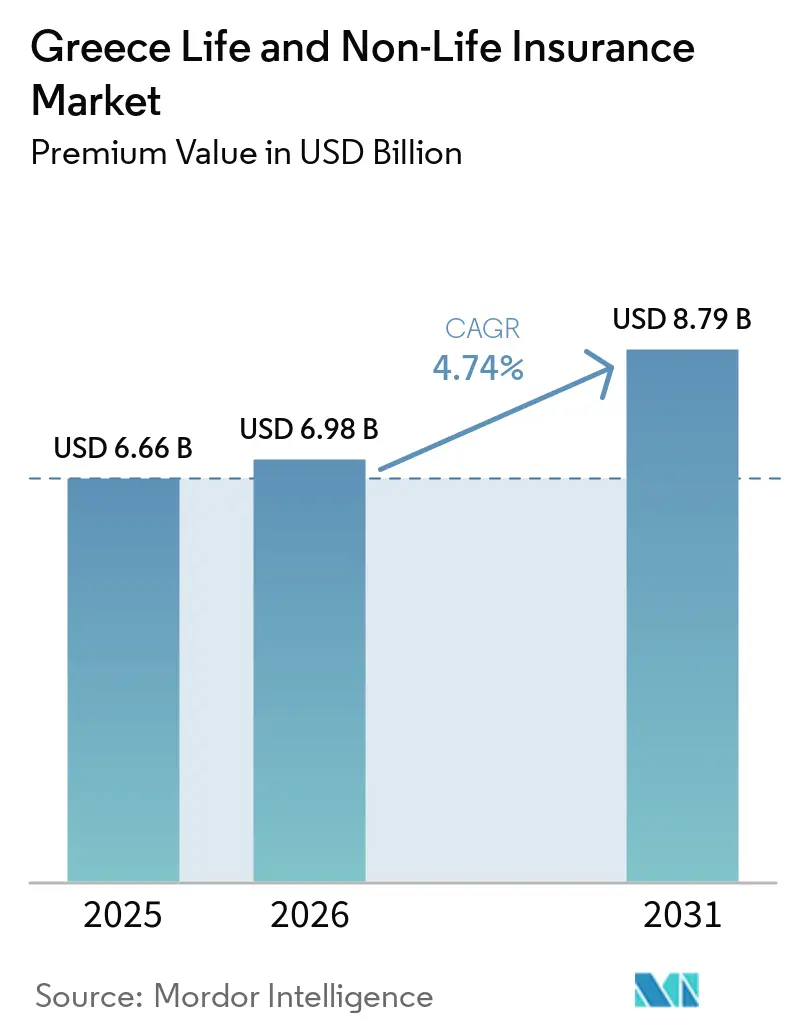
Si prevede che il mercato assicurativo vita e danni in Grecia, in termini di valore dei premi, aumenterà da 6.66 miliardi di dollari nel 2025 a 6.98 miliardi di dollari nel 2026, raggiungendo gli 8.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.74% nel periodo 2026-2031.
L'espansione riflette un passaggio dalla stagnazione post-crisi a una crescita costante, grazie alla modernizzazione della regolamentazione, alla riforma pensionistica e alla distribuzione digitale che accrescono la consapevolezza dei rischi e stimolano l'adozione dei prodotti. Il ramo danni ha mantenuto una leggera maggioranza dei premi contabilizzati, ma le assicurazioni vita hanno registrato un'accelerazione grazie ai fondi pensione. Nel frattempo, l'introduzione della verifica elettronica obbligatoria della responsabilità civile auto ha rafforzato la conformità, aggiungendo centinaia di migliaia di veicoli precedentemente non assicurati e stabilizzando i rapporti sinistri/premi. Inoltre, gli stanziamenti del Fondo europeo per la ripresa e la resilienza (RRF) per un totale di 35.95 miliardi di dollari stanno incrementando il reddito delle famiglie e la propensione agli investimenti delle imprese, sostenendo i rami salute, proprietà e specializzati.
Punti chiave del rapporto
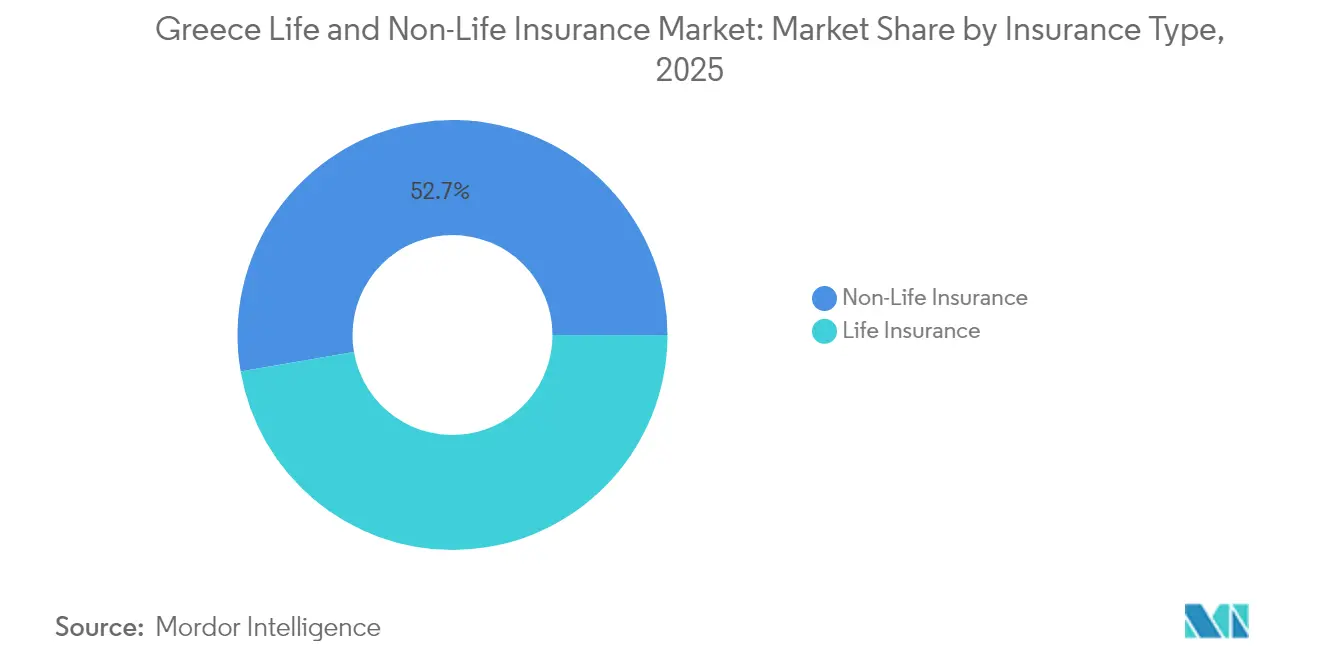
- Per tipologia di assicurazione, le polizze non-vita hanno dominato il mercato greco delle assicurazioni sulla vita e non-vita con il 52.72% nel 2025; si prevede che le assicurazioni sulla vita cresceranno più rapidamente, con un CAGR del 6.95% tra il 2026 e il 2031.
- Per canale di distribuzione, gli agenti assicurativi hanno mantenuto una quota di fatturato del 39.05% nel 2025, mentre la bancassicurazione è sulla buona strada per raggiungere il CAGR più elevato, pari all'8.05%, entro il 2031.
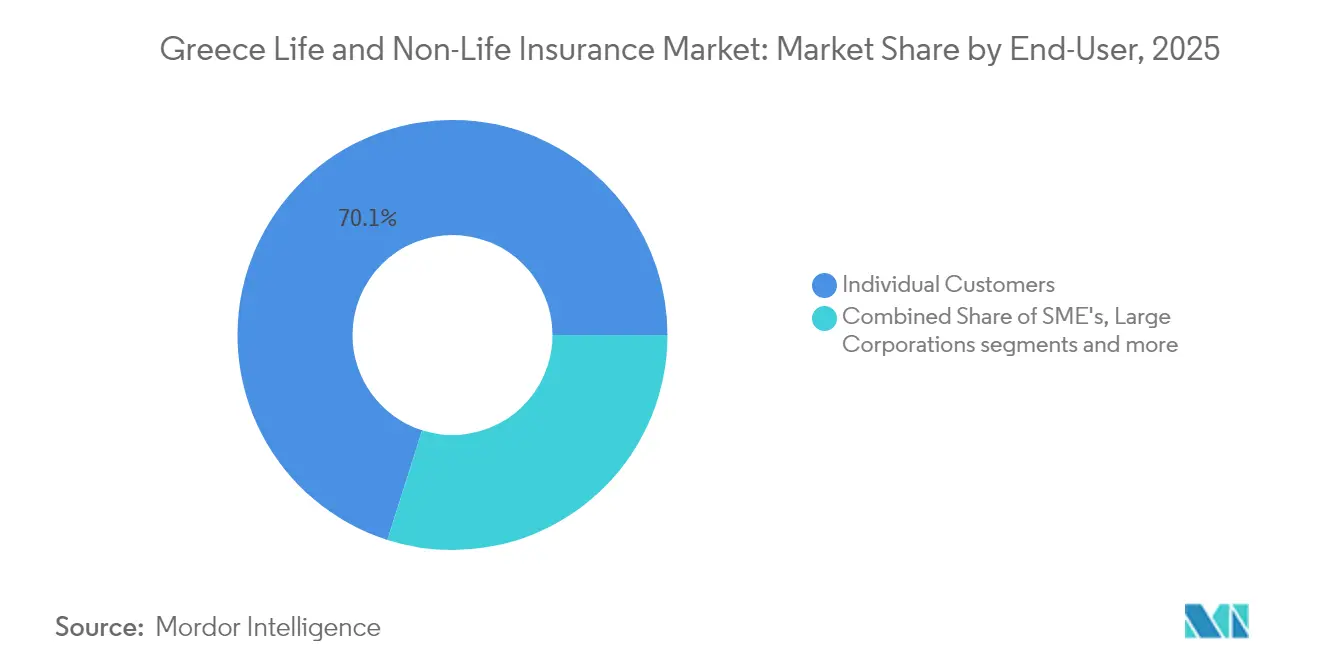
- In base all'utente finale, nel 70.10 i privati rappresentavano il 2025% del mercato assicurativo greco sulla vita e sui danni; le piccole e medie imprese sono destinate a un CAGR del 6.03% entro il 2031.
- Per tipologia di premio, i prodotti premium regolari hanno dominato con una quota del 67.05% nel 2025, mentre si prevede che i prodotti single-premium cresceranno a un CAGR del 6.72% entro il 2031.
- Per regione, nel 47.25 l'Attica deteneva il 2025% del mercato assicurativo greco sulla vita e sui danni; si prevede che la Macedonia centrale crescerà a un CAGR del 5.45% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Grecia.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La riforma delle pensioni reindirizza i risparmi verso prodotti assicurativi e rendite assicurative private | + 1.2% | Attica, Salonicco | Medio termine (2-4 anni) |
| Rilancio dell'edilizia residenziale e delle infrastrutture turistiche | + 0.8% | Attica, Creta, Macedonia centrale | A breve termine (≤ 2 anni) |
| La verifica elettronica della responsabilità civile automobilistica migliora la conformità | + 0.6% | Focus urbano a livello nazionale | A breve termine (≤ 2 anni) |
| Integrazione della bancassurance digitale con le banche sistemiche | + 0.7% | centri finanziari | Medio termine (2-4 anni) |
| Aumento del reddito RRF dell'UE per famiglie e imprese | + 0.5% | Nationwide | A lungo termine (≥ 4 anni) |
| Adozione di politiche automobilistiche telematiche basate sull'utilizzo | + 0.4% | Principali città | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare la riforma pensionistica spostando i risparmi pensionistici verso prodotti assicurativi e rendite assicurative private
In Grecia, l'accelerazione delle riforme pensionistiche sta trainando la crescita sia del mercato assicurativo vita che di quello danni. Le riforme del 2024 hanno introdotto conti ausiliari a contribuzione definita finanziati, dirottando circa 1.5 miliardi di euro all'anno dal sistema pubblico del primo pilastro verso le compagnie assicurative private [1] Commissione europea, “Piano di ripresa e resilienza – Modifiche alla Grecia”, ec.europa.eu . Grazie ai nuovi incentivi fiscali e ai meccanismi di abbinamento dei contributi, la partecipazione volontaria a queste riforme è in aumento. Questo incremento è particolarmente pronunciato, considerate le preoccupazioni sull'adeguatezza del sistema pensionistico, amplificate dall'invecchiamento demografico della Grecia, che prevede 67 pensionati ogni 100 lavoratori entro il 2030. Sfruttando questa tendenza, le compagnie di assicurazione vita hanno registrato un aumento dei premi del 7.9% nel 2024, superando la crescita del mercato nel suo complesso. Nel tentativo di attrarre talenti, i datori di lavoro, soprattutto nelle regioni a forte vocazione finanziaria e tecnologica come l'Attica, stanno integrando sempre più i benefit vita e pensionistici nei pacchetti retributivi. Le compagnie assicurative, a loro volta, stanno innovando la propria offerta di prodotti, ponendo l'accento su piani unit-linked, garanzie di reddito vitalizio e coperture per i rischi di longevità. Con il passaggio degli asset dal tradizionale sistema statale a ripartizione (PAYG) ai portafogli privati, queste riforme sono destinate ad approfondire e diversificare ulteriormente il panorama assicurativo greco nei prossimi anni.
La ripresa dell'edilizia residenziale e delle infrastrutture turistiche alimenta la crescita dei premi assicurativi danni e infortuni
Il mercato assicurativo vita e danni della Grecia sta assistendo a una crescita, alimentata in gran parte dalla ripresa dell'edilizia residenziale e da un'impennata delle infrastrutture turistiche. Nel 2024, si è registrato un aumento del 15% degli investimenti residenziali, sostenuto da un'impennata dei permessi di costruire. Contemporaneamente, importanti progetti turistici in aree come Creta e la Macedonia centrale hanno aumentato la domanda di assicurazioni immobiliari commerciali. I premi assicurativi immobiliari, trainati principalmente dai rami commerciali, hanno registrato un aumento del 9.4%. Questo aumento è attribuito alla crescente enfasi sulla conformità alla sostenibilità assicurativa per i nuovi progetti. Inoltre, i lavori pubblici nell'UE, con budget superiori a 1 milione di euro, ora prevedono una clausola per la copertura della responsabilità civile dei costruttori, amplificando i volumi assicurati. Il rinnovato programma Golden Visa ha indirizzato gli investimenti esteri verso immobili di alta gamma, facendo impennare la domanda di polizze immobiliari di lusso. In Attica, che rappresenta il 35% dei permessi di costruzione della Grecia, si sta registrando un notevole aumento nell'adozione di polizze assicurative all-risk e specifiche per progetto. Questi sviluppi nel settore immobiliare non solo stanno convogliando nuovi flussi di premi nel segmento danni, ma stanno anche rafforzando la diversificazione del rischio nel panorama assicurativo greco.
Verifica elettronica obbligatoria della responsabilità civile automobilistica per aumentare la conformità e l'assorbimento dei premi
La piattaforma nazionale di verifica elettronica, collegata ai database della polizia, ha eliminato un divario del 15% tra veicoli non assicurati entro la metà del 2024, aggiungendo circa 224,000 polizze e portando i premi assicurativi auto a 1.24 miliardi di euro. Il riconoscimento automatico delle targhe ha ridotto la gestione dei sinistri del 30% ed eliminato le frodi storiche legate agli automobilisti non assicurati. Le basi giuridiche – il DPR 237/1986 e la Legge 489/76 – hanno acquisito forza esecutiva in tempo reale, trasformando la conformità teorica in realtà effettiva. Sono in corso discussioni per replicare il modello in altri rami obbligatori, ampliando potenzialmente i pool di premi assicurativi basati sulla conformità.
Rapida integrazione digitale della bancassicurazione con le banche sistemiche greche, ampliando la portata della distribuzione
Le banche sistemiche greche stanno integrando rapidamente soluzioni digitali nel settore bancassicurazione, ampliando la loro rete distributiva e stimolando la crescita sia nel mercato assicurativo vita che in quello danni. Un esempio lampante è l'acquisizione di Ethniki Insurance da parte di Piraeus Bank per 469 milioni di euro, che combina la quota del 28% di Piraeus nel mercato dei depositi con la partecipazione del 14% di Ethniki nei premi assicurativi compositi [2] Piraeus Bank, “Completion of Acquisition of Ethniki Insurance,” piraeusbankgroup.com . Grazie agli strumenti digitali, il cross-selling rappresenta ora il 65% delle nuove polizze, riducendo i costi di acquisizione del 25% e incrementando l'adesione alle assicurazioni tra i clienti del retail banking. Mosse strategiche, come il rinnovato accordo tra NN Hellas e Piraeus Bank e l'estensione della collaborazione tra Alpha Bank e Generali fino al 2040, stanno consolidando un ecosistema banca-assicurativo che integra perfettamente prodotti di risparmio, protezione e investimento. Questi trend stanno determinando un tasso di crescita annuo composto (CAGR) previsto dell'8.24% per il settore bancassicurazione, trasformando il panorama della distribuzione assicurativa in Grecia e sottolineando il suo ruolo cruciale nella crescita del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La dipendenza culturale dalla famiglia e dal welfare frena la penetrazione assicurativa | -0.9% | Aree rurali a livello nazionale | A lungo termine (≥ 4 anni) |
| L’esposizione al rischio catastrofico fa aumentare i costi di riassicurazione e i premi al dettaglio | -0.7% | Zone sismiche e a rischio incendi boschivi | Medio termine (2-4 anni) |
| Il freno macroeconomico derivante dall’elevato servizio del debito sovrano | -0.5% | Famiglie urbane | Medio termine (2-4 anni) |
| Il mercato automobilistico sensibile ai prezzi sta comprimendo i margini di sottoscrizione | -0.3% | Centri urbani competitivi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Penetrazione assicurativa persistentemente bassa a causa della dipendenza culturale dal sostegno della famiglia allargata e dell'assistenza sociale
In Grecia, una radicata dipendenza culturale dalle reti familiari estese e dal sostegno sociale statale ha portato a una penetrazione assicurativa persistentemente bassa, soffocando la crescita del mercato assicurativo sia nel ramo vita che in quello danni. Dal 1990 al 2019, in Grecia è stato assicurato solo l'8% dei danni causati da calamità naturali, nettamente al di sotto della media UE del 25%. Questa discrepanza evidenzia una diffusa dipendenza dagli aiuti pubblici e dai sistemi di supporto informali. Tale dipendenza alimenta un azzardo morale: quando gli aiuti statali in caso di calamità fungono da sostituti delle assicurazioni private, diminuiscono la motivazione delle famiglie a cercare una copertura. I sondaggi indicano una persistente sfiducia negli assicuratori e una scarsa comprensione dei prodotti, soprattutto nelle regioni rurali dove la convivenza multigenerazionale è comune. Sebbene un mandato governativo previsto per il 2025 imponga alle grandi imprese di assicurarsi contro i rischi di calamità naturali, l'adozione delle assicurazioni da parte delle famiglie rimane lenta. Iniziative come campagne di sensibilizzazione e sperimentazioni di microassicurazioni cercano di colmare il divario di protezione, ma è probabile che atteggiamenti culturali profondamente radicati continuino a ostacolare l'espansione a lungo termine del mercato.
L’elevata esposizione al rischio catastrofico fa aumentare i costi di riassicurazione e i tassi dei premi
I mercati assicurativi greci, sia vita che danni, sono alle prese con l'aumento dei costi e dei premi, dovuto in gran parte alla maggiore esposizione ai rischi catastrofici. Nel 2023, gli incendi boschivi hanno causato perdite assicurate per 300 milioni di euro [3] Banca Mondiale, “Gestione del rischio di catastrofi in Grecia”, worldbank.org . Nel frattempo, i danni derivanti da un raro terremoto con una probabilità di verificarsi di 1 su 200 anni potrebbero superare i 22 miliardi di euro, sottolineando la necessità di una sostanziale riassicurazione e spingendo i prezzi delle polizze verso l'alto del 15-20%. Con l'intensificarsi della volatilità climatica, i riassicuratori stanno reagendo inasprendo le condizioni, implementando franchigie più elevate e applicando esclusioni regionali. Questo cambiamento costringe le compagnie assicurative primarie a ridurre la sottoscrizione o a trasferire i maggiori costi agli assicurati. Sebbene sia stata avanzata una proposta per un Sistema nazionale di assicurazione contro i terremoti al fine di distribuire il rischio in modo più equo, gli ostacoli legislativi ne hanno impedito l'attuazione. In assenza di un solido quadro di condivisione del rischio tra pubblico e privato, la crescente esposizione alle catastrofi probabilmente renderà le assicurazioni inaccessibili a molti, in particolare alle famiglie a basso reddito che vivono in aree al di fuori dei centri urbani come Attica.
Analisi del segmento
Per tipo di assicurazione: Accelerazione del ramo vita in un contesto di predominio del ramo danni
Il ramo danni ha mantenuto una quota del 52.72% del mercato assicurativo vita e danni in Grecia. Si prevede che il segmento vita crescerà al 6.95%, ben al di sopra del ramo danni, grazie ai conti pensione finanziati e all'invecchiamento demografico. Il ramo auto rimane il ramo danni più consistente, ma i rami danni e salute si stanno espandendo più rapidamente grazie alla consapevolezza delle calamità naturali e all'inflazione medica. Nel ramo vita, i prodotti unit-linked stanno guadagnando terreno, poiché i consumatori cercano una combinazione di protezione e rendimenti del mercato dei capitali in un contesto di bassi tassi d'interesse.
L'accelerazione del segmento vita riflette anche la crescita del reddito trainata dal Fondo europeo di riduzione della spesa (RRF) e il passaggio dei datori di lavoro ai piani assicurativi collettivi. Al contrario, gli operatori del ramo danni si trovano ad affrontare un'erosione dei margini dovuta all'aumento dei sinistri catastrofali, nonostante la diversificazione nei rami cyber e specialty. I premi assicurativi sanitari sono destinati a salire del 14% nel 2025, con un rapporto sinistri a premi superiore al 100%, mentre le tradizionali polizze assicurative a capitale variabile stanno cedendo il passo a proposte trasparenti e legate al mercato, in linea con le preferenze degli investitori. Nel complesso, il CAGR più elevato del ramo vita eroderà gradualmente la quota di maggioranza del ramo danni, che tuttavia rimarrà il principale punto di riferimento per volume del mercato assicurativo vita e danni in Grecia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la bancassurance digitale rivoluziona le reti degli agenti
Gli agenti assicurativi hanno rappresentato il 39.05% dei flussi di premi nel 2025, supportati da 1,600 agenzie aziendali e da consolidati rapporti locali. Tuttavia, si prevede che la bancassicurazione registrerà un CAGR leader del settore dell'8.05%, trainata dalle banche sistemiche che integrano i percorsi di stipula delle polizze con il mobile banking e l'online banking. Il modello omnicanale riduce l'attrito e sfrutta vasti set di dati dei clienti per il cross-selling, in particolare nei rami vita e risparmio. I broker mantengono una posizione di forza nei settori commerciali più complessi e gli operatori online diretti acquisiscono clienti al dettaglio sensibili al prezzo attraverso un marketing digitale aggressivo.
L'acquisizione di Ethniki Insurance da parte di Piraeus Bank esemplifica lo slancio dirompente della bancassicurazione, promettendo una super-app di bancassicurazione integrata che potrebbe riposizionare significativamente le quote di distribuzione. Nel frattempo, l'estensione quindicennale del contratto di Alpha Bank e Generali sottolinea un impegno a lungo termine nei confronti del modello. L'adeguamento normativo da parte della Banca di Grecia richiede la certificazione professionale e l'adeguatezza patrimoniale per tutti gli intermediari, aumentando i costi di conformità che potrebbero escludere gli agenti più piccoli. Di conseguenza, il mercato assicurativo greco vita e danni si sta muovendo verso un'architettura di distribuzione ibrida in cui i canali digitali di proprietà delle banche guidano l'acquisizione di clienti e i broker specializzati forniscono consulenza a valore aggiunto su rischi complessi.
Per utente finale: la crescita delle PMI supera il predominio individuale
I privati hanno fornito il 70.10% dei premi sottoscritti nel 2025, un andamento ancorato all'assicurazione obbligatoria auto e all'espansione della copertura vita. Ciononostante, si prevede che le PMI registreranno il CAGR più rapido, pari al 6.03%, poiché i fondi UE stimolano gli investimenti imprenditoriali e le normative ampliano le coperture obbligatorie come la responsabilità professionale. Le grandi aziende e gli enti pubblici mantengono già sofisticate captive e programmi internazionali, limitando il potenziale di crescita incrementale, ma i nuovi obblighi ESG e cyber creano un potenziale di rialzo selettivo.
La domanda delle PMI si estende oltre i settori della proprietà e della responsabilità civile, includendo anche i rischi informatici, ambientali e di interruzione dell'attività, riflettendo requisiti più severi in materia di resilienza della catena di approvvigionamento. Le norme sugli appalti pubblici insistono sempre più sulla prova di assicurazione prima dell'assegnazione di contratti finanziati dall'UE, favorendo di fatto un'adozione quasi obbligatoria. Sul fronte della vendita al dettaglio, l'aumento del reddito disponibile e le esperienze digitali dei clienti stanno spingendo le famiglie verso pacchetti assicurativi auto-casa-vita con sconti fedeltà e sinistri semplificati. Queste dinamiche diversificano progressivamente il pool di rischio del settore assicurativo vita e danni in Grecia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di premio: la crescita a premio unico sfida il dominio regolare
I contratti a pagamento periodico hanno rappresentato il 67.05% dei premi del 2025, integrandosi con i cicli salariali mensili e uniformando il flusso di cassa per gli assicurati. Si prevede tuttavia che i prodotti a premio unico accelereranno a un CAGR del 6.72%. Le riforme pensionistiche consentono trasferimenti forfettari da conti ausiliari a rendite e polizze collegate a investimenti che offrono vantaggi in termini di pianificazione patrimoniale e agevolazioni fiscali. I pensionati con redditi più elevati in Attica sono particolarmente predisposti a esborsi di premi una tantum che garantiscono un reddito vitalizio o una previdenza per lascito testamentario.
La regolamentazione ora favorisce modelli unit-linked trasparenti rispetto a prodotti opachi e garantiti, incoraggiando gli assicuratori a confezionare offerte a premio unico che combinano la partecipazione al mercato con buffer di ribasso. Anche il business a premio unico nel ramo danni è in crescita: le coperture immobiliari commerciali e i progetti adottano pagamenti anticipati per semplificare la contabilità e rafforzare il flusso di cassa dell'assicuratore. I rami auto e danni a premio regolare mantengono la leadership in termini di volume, ma i prezzi competitivi e la pressione del costo della vita incidono sui margini. Nel complesso, la crescente quota di premi unici potrebbe gradualmente rimodellare la liquidità e le strategie di investimento nel mercato assicurativo vita e danni in Grecia.
Analisi geografica
La quota di mercato dominante del 47.25% di Attica deriva dal suo ruolo di centro nevralgico economico del paese, con 18 delle 34 compagnie assicurative autorizzate e una concentrazione di famiglie ad alto reddito. L'abbondanza di sedi centrali aziendali alimenta la domanda di rami specializzati come cyber, D&O e benefit per i dipendenti multinazionali. L'adozione del digitale supera tutte le altre regioni, con le vendite online e la funzionalità di richiesta sinistri da dispositivi mobili che rafforzano la leadership nell'esperienza del cliente. L'elevato valore degli immobili e l'elevata densità di veicoli garantiscono che le assicurazioni auto e casa rimangano pilastri del volume, sebbene gli aggiustamenti dei modelli catastrofali per il rischio di incendi boschivi urbani stiano diventando sempre più diffusi.
La Macedonia Centrale registra la traiettoria futura più rapida, con un CAGR previsto del 5.45% fino al 2031. L'espansione del porto di Salonicco e i progetti logistici della Belt and Road richiedono coperture marittime, per scafi e merci, mentre gli investitori manifatturieri cercano pacchetti industriali completi, in linea con i codici ESG dell'UE. La crescita del turismo nella Penisola Calcidica aumenta l'esposizione alla responsabilità civile per gli operatori alberghieri e del tempo libero, stimolando soluzioni su misura. Anche la domanda di assicurazioni sui raccolti è in aumento, poiché l'agricoltura meccanizzata aumenta il valore degli asset e i partner finanziari insistono sul trasferimento del rischio.
La Tessaglia, Creta e il resto della Grecia contribuiscono a modelli di domanda diversificati. Il profilo sismico della Tessaglia determina un aumento dei premi assicurativi per i terremoti, tuttavia gli investimenti in agritech sovvenzionati dall'UE sono subordinati a una solida copertura assicurativa. Il turismo stagionale di Creta genera ciclicità che richiede periodi di copertura flessibili, e i territori insulari che affrontano vincoli logistici beneficiano di un servizio di polizza semplificato e incentrato sul digitale. Nelle regioni meno densamente popolate, la dipendenza culturale dalla condivisione del rischio familiare e il minor reddito disponibile ne limitano l'adozione, alimentando un divario di protezione considerevole che le iniziative normative e formative stanno solo lentamente colmando.
Panorama competitivo
I primi 5 operatori controllavano la maggior parte dei premi sottoscritti nel 2024, a dimostrazione di un'elevata concentrazione. L'acquisizione di Ethniki Insurance da parte di Piraeus Bank per 469 milioni di euro è un esempio di crescente attività di fusioni e acquisizioni. NN Hellas, Generali, Allianz e Interamerican sfruttano alleanze di bancassicurazione a lungo termine e aggressivi investimenti digitali per difendere la propria quota.
I concorrenti digitali come Hellas Direct implementano un servizio clienti basato sull'intelligenza artificiale e la liquidazione immediata dei sinistri per erodere la presenza retail degli operatori tradizionali, costringendo gli operatori tradizionali ad accelerare la modernizzazione IT. ERGO Grecia ha lanciato il suo assistente virtuale "Chara" e il portale "ERGO forMe", riflettendo l'approccio ibrido che combina agenti umani con tecnologie self-service. L'inasprimento normativo continua a plasmare la concorrenza: la legge 5193/2025 recepisce gli standard di sicurezza informatica DORA, favorendo le aziende di maggiori dimensioni con sofisticati sistemi di resilienza. I regimi di capitale basati sul rischio incentivano inoltre la scala operativa, incoraggiando un ulteriore consolidamento tra i partecipanti al settore assicurativo vita e danni in Grecia.
Le prospettive di crescita in settori ancora inesplorati includono polizze auto basate sulla telematica, polizze cyber per le PMI, coperture parametriche per calamità naturali e soluzioni di sottoscrizione basate su criteri ESG. Gli operatori storici stanno valutando partnership con le insurtech per accelerare il time-to-market in queste nicchie, controllando al contempo i costi di acquisizione. La concorrenza sui prezzi rimane intensa nel settore auto, comprimendo i margini tecnici, ma gli assicuratori mirano a compensare la pressione attraverso pacchetti di servizi accessori e il cross-selling di clausole aggiuntive per i rami vita e salute. Nel complesso, le prospettive competitive indicano un consolidamento continuo, bilanciato dall'ingresso di nuovi operatori di nicchia orientati all'innovazione.
Leader del settore assicurativo vita e danni in Grecia
Compagnia di assicurazioni generali ellenica Ethniki
Interamerican Hellenic Insurance (Gruppo Achmea)
Compagnia di Assicurazioni Generali Hellas
Compagnia di assicurazioni sulla vita NN Hellenic
Compagnia di assicurazioni Allianz Hellas
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Piraeus Bank ha completato l'acquisizione per 469 milioni di euro di una quota del 70% di Ethniki Insurance, creando il più grande gruppo bancario-assicurativo integrato della Grecia con attività superiori a 4 miliardi di euro
- Febbraio 2025: Reale Mutua di Assicurazioni acquisisce il 75% di Ydrogios Insurance, a dimostrazione del rinnovato interesse estero per il mercato greco in via di consolidamento.
- Gennaio 2025: la legge 5116/2024 ha introdotto un'assicurazione obbligatoria contro i disastri naturali per le grandi aziende, sbloccando circa 200 milioni di euro di premi annui.
- Dicembre 2024: ERGO Grecia amplia il suo assistente virtuale AI "Chara" e la serie di funzionalità del portale clienti.
Ambito e metodologia
Il mercato delle assicurazioni vita e non vita in Grecia è una delle richieste in crescita e basse per il mercato delle assicurazioni vita e non vita in quanto le persone preferiscono maggiormente lo stile di vita assicurato e le piattaforme innovative per le quali le assicurazioni vita e non vita in Grecia stanno ottenendo efficienza a un ritmo crescente. Un'analisi completa del background del mercato delle assicurazioni vita e non vita in Grecia, che include una valutazione dell'economia, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti nel mercato, le dinamiche di mercato e i principali profili aziendali, sono trattate in il rapporto. Il mercato greco delle assicurazioni vita e danni è segmentato Il mercato greco delle assicurazioni vita e danni è segmentato per tipo di assicurazione (assicurazione sulla vita (individuale e di gruppo) e assicurazione contro i danni (casa, auto e altre assicurazioni non vita) ) e per canale di distribuzione (diretto, agenzia, banche e altri canali di distribuzione). Le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (milioni di USD).
Per tipo di assicurazione
| Assicurazione Sulla Vita | Assicurazione di dotazione | |
| Termine di assicurazione sulla vita | ||
| Assicurazione sulla vita intera | ||
| Assicurazione unit-linked | ||
| Assicurazione sulla vita di gruppo | ||
| Assicurazione contro i danni | Assicurazione automobilistica | Responsabilità verso terzi |
| Veicolo terrestre | ||
| Assicurazione sulla proprietà | Incendi e calamità naturali | |
| Assicurazione sulla proprietà | ||
| Proprietà commerciale | ||
| Assicurazioni sanitarie | Salute individuale | |
| Salute del gruppo | ||
| Assicurazione marittima, aeronautica e dei trasporti | ||
| Assicurazione di responsabilità civile | ||
Per canale di distribuzione
| Agenti assicurativi |
| Brokers |
| bancassurance |
| Diretto (online e di proprietà aziendale) |
| Partner di affinità e rivenditori |
Per utente finale
| Clienti individuali |
| Piccole e medie imprese |
| Grandi aziende e settore pubblico |
Per tipo di premio
| Premio unico |
| Premium regolare |
Per regione
| Attica |
| Macedonia Centrale |
| Tessaglia |
| Creta |
| Resto della Grecia |
| Per tipo di assicurazione | Assicurazione Sulla Vita | Assicurazione di dotazione | |
| Termine di assicurazione sulla vita | |||
| Assicurazione sulla vita intera | |||
| Assicurazione unit-linked | |||
| Assicurazione sulla vita di gruppo | |||
| Assicurazione contro i danni | Assicurazione automobilistica | Responsabilità verso terzi | |
| Veicolo terrestre | |||
| Assicurazione sulla proprietà | Incendi e calamità naturali | ||
| Assicurazione sulla proprietà | |||
| Proprietà commerciale | |||
| Assicurazioni sanitarie | Salute individuale | ||
| Salute del gruppo | |||
| Assicurazione marittima, aeronautica e dei trasporti | |||
| Assicurazione di responsabilità civile | |||
| Per canale di distribuzione | Agenti assicurativi | ||
| Brokers | |||
| bancassurance | |||
| Diretto (online e di proprietà aziendale) | |||
| Partner di affinità e rivenditori | |||
| Per utente finale | Clienti individuali | ||
| Piccole e medie imprese | |||
| Grandi aziende e settore pubblico | |||
| Per tipo di premio | Premio unico | ||
| Premium regolare | |||
| Per regione | Attica | ||
| Macedonia Centrale | |||
| Tessaglia | |||
| Creta | |||
| Resto della Grecia | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato assicurativo vita e danni in Grecia?
Il mercato assicurativo vita e danni in Grecia ha raggiunto 6.98 miliardi di dollari nel 2026 e si prevede che aumenterà a un CAGR del 4.74%, portando il reddito totale dei premi a 8.79 miliardi di dollari entro il 2031.
Quale segmento assicurativo sta crescendo più rapidamente?
Si prevede che i premi delle assicurazioni sulla vita cresceranno a un CAGR del 6.95% nel periodo 2026-2031 a causa della riforma delle pensioni e dell'invecchiamento demografico.
Perché la bancassicurazione sta guadagnando terreno in Grecia?
Le banche sistemiche stanno digitalizzando le vendite assicurative, garantendo alla bancassicurazione un CAGR previsto dell'8.05% e riducendo i costi di distribuzione del 25%.
Quanto è concentrato il panorama competitivo?
Le prime dieci compagnie assicurative detengono la quota dominante dei premi, il che indica un livello moderatamente elevato di concentrazione del mercato.


