

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
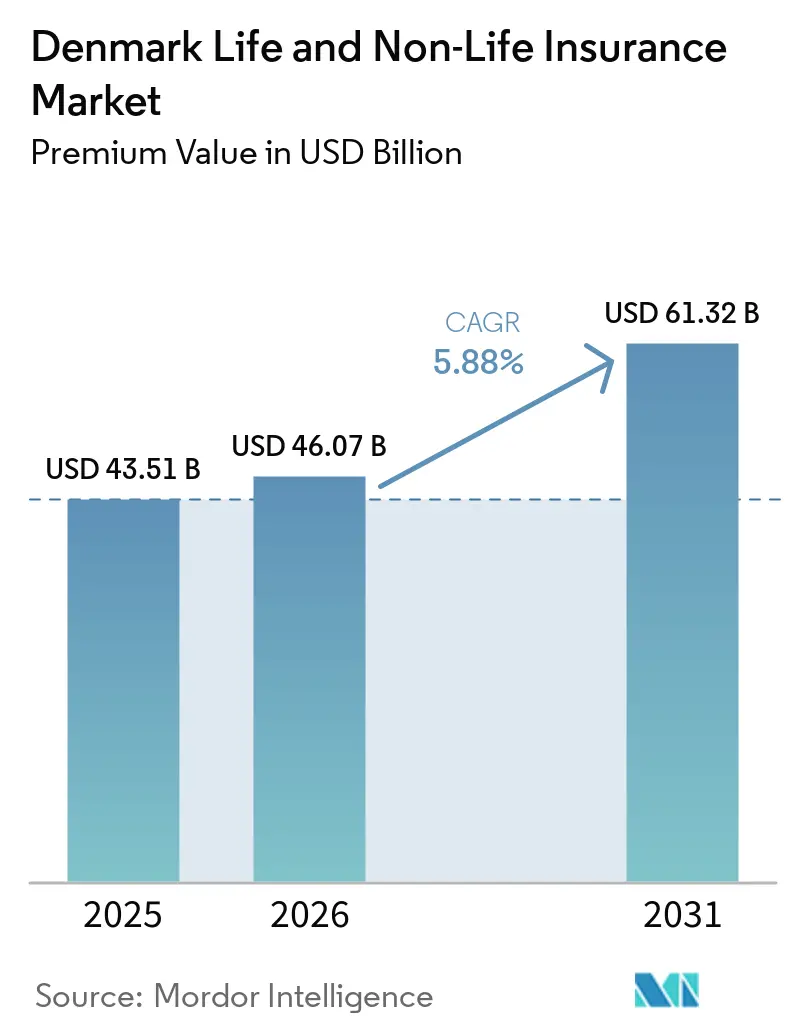
| Dimensione del mercato (2026) | 46.07 miliardo di dollari |
| Dimensione del mercato (2031) | 61.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.88% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni in Danimarca a cura di Mordor Intelligence
Si prevede che il mercato danese delle assicurazioni vita e non vita, in termini di valore dei premi, raggiungerà i 43.51 miliardi di dollari nel 2025, i 46.07 miliardi di dollari nel 2026 e i 61.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.88% dal 2026 al 2031.
Solidi risparmi delle famiglie, pensioni aziendali obbligatorie e la rapida digitalizzazione della distribuzione sono stati i principali fattori a sostegno della crescita. Il mercato assicurativo vita e danni danese continua a beneficiare di una svolta strutturale verso prodotti pensionistici a tasso di mercato che aumentano le commissioni trasferendo al contempo il rischio di investimento agli assicurati. Allo stesso tempo, l'impennata dell'inflazione dei sinistri auto e immobiliari sta costringendo le compagnie assicurative a trasferire premi più elevati, preservando la disciplina di sottoscrizione. Le soluzioni parametriche contro le alluvioni, catalizzate dalla crescente esposizione al rischio climatico, stanno aprendo nuovi bacini di premi, mentre la conformità alle normative EU DORA e CSRD impone aggiornamenti tecnologici che favoriscono gli operatori di maggiori dimensioni, in grado di ammortizzare i costi su portafogli più ampi.
Punti chiave del rapporto
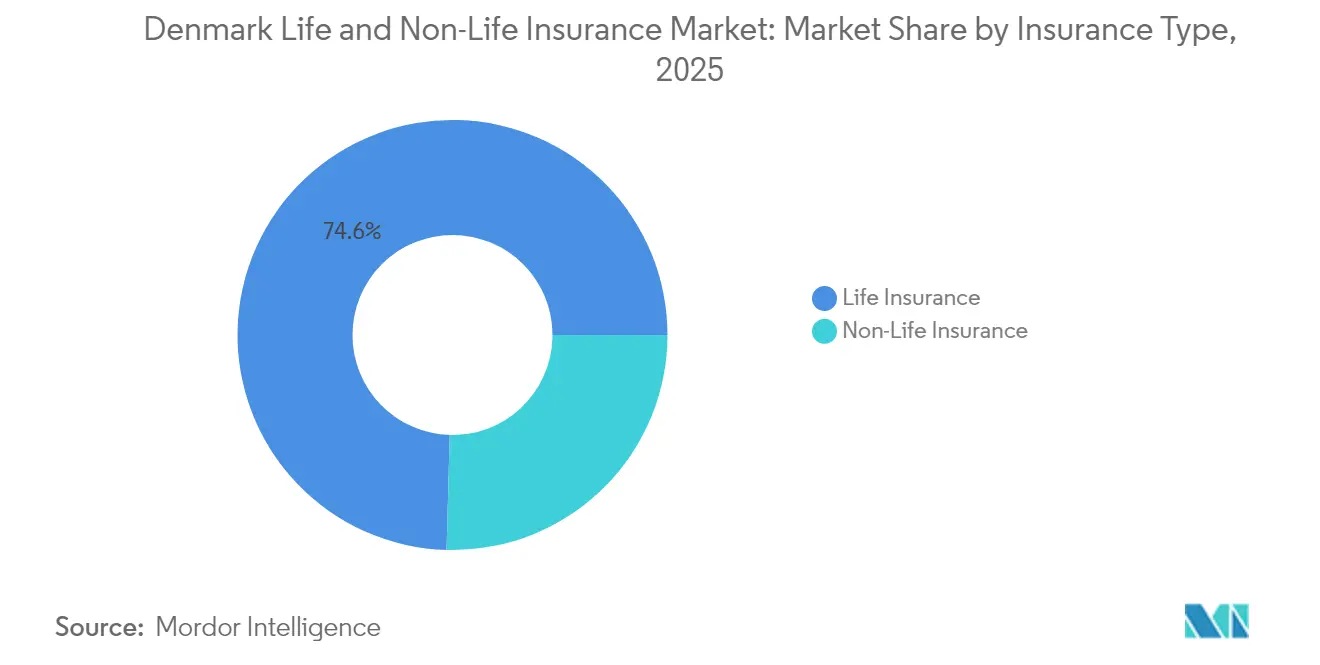
- Per tipologia di assicurazione, i prodotti vita hanno dominato il mercato assicurativo danese, con una quota del 74.56% nel settore vita e danni nel 2025; i rami danni stanno guidando il settore con un CAGR del 7.12% fino al 2031.
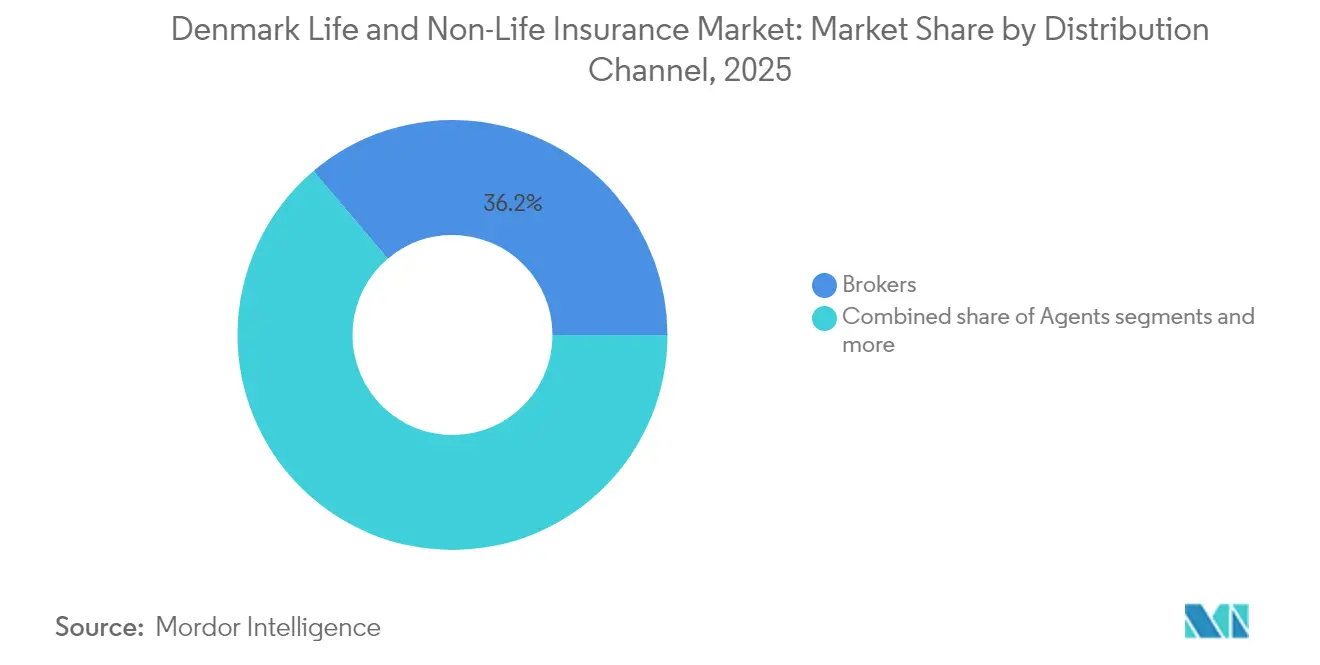
- Per canale di distribuzione, nel 2025 i broker hanno conquistato una quota del 36.20% del mercato assicurativo vita e danni in Danimarca, mentre le vendite digitali dirette stanno aumentando a un CAGR del 6.86% entro il 2031.
- Per segmento di clientela, le polizze al dettaglio hanno generato l'80.10% delle dimensioni del mercato assicurativo vita e danni della Danimarca nel 2025; la domanda aziendale è in espansione a un CAGR del 6.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Danimarca.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dai prodotti pensionistici a tasso medio a quelli a tasso di mercato | + 1.8% | Nazionale, concentrato nella regione della capitale e nella Danimarca centrale | Medio termine (2-4 anni) |
| Crescente penetrazione dell'assicurazione sanitaria finanziata dal datore di lavoro | + 1.2% | Nazionale, con una maggiore adozione nelle regioni urbane | A lungo termine (≥ 4 anni) |
| Accelerazione della distribuzione digitale e omnicanale | + 0.9% | Nazionale, con i primi guadagni nella Regione della Capitale | A breve termine (≤ 2 anni) |
| Crescita dei premi assicurativi auto in un contesto di trasmissione dell'inflazione dei sinistri | + 1.4% | Nazionale, con un impatto maggiore nella Danimarca settentrionale e nella regione della Zelanda | Medio termine (2-4 anni) |
| L'obbligo assicurativo nello stretto danese aumenta la domanda di responsabilità civile marittima | + 0.3% | Regionale, focalizzato sulle zone costiere e sui corridoi marittimi | A lungo termine (≥ 4 anni) |
| Prodotti parametrici per le inondazioni che sfruttano l'elevata copertura delle perdite climatiche della Danimarca | + 0.5% | Nazionale, con una concentrazione nelle zone costiere e di bassa quota | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggi dai prodotti pensionistici a tasso medio a quelli a tasso di mercato
Il passaggio dai contratti a tasso medio garantito alle pensioni a tasso di mercato sta rimodellando il mercato assicurativo vita e danni in Danimarca. L'innalzamento dell'età pensionabile a 70 anni entro il 2040 sta allungando gli orizzonti contributivi, ampliando così il patrimonio investibile [1] OECD, “Pensions at a Glance 2025 – Denmark,” oecd.org. . Il programma “Forward 28” di Danica Pension esemplifica l'enfasi posta dalle compagnie assicurative su offerte di investimento a rendimento più elevato e su percorsi digitali self-service per intercettare questi flussi. Le compagnie assicurative più grandi con competenze multi-asset sono nella posizione migliore per generare entrate da commissioni, trasferendo al contempo il rischio di longevità e di investimento agli assicurati. L'intensità competitiva sta accelerando con Topdanmark, PFA e altri che lanciano fondi indicizzati a basso costo all'interno di strutture a tasso di mercato.
Crescente penetrazione dell'assicurazione sanitaria finanziata dai datori di lavoro
La copertura sanitaria a carico del datore di lavoro si sta diffondendo, poiché le aziende competono per attrarre talenti e cercano di ridurre i costi dei congedi per malattia, nonostante il solido sistema pubblico danese. Le soglie di rimborso aumentate da Sygeforsikringen "Danimarca" nel 2025 per i servizi odontoiatrici e fisioterapici sottolineano l'interesse dei datori di lavoro per i benefit integrativi. Le aziende del settore delle scienze biologiche e della tecnologia sono particolarmente attive, con Novo Nordisk e altre blue-chip che offrono pacchetti benessere per dirigenti che includono il supporto per la salute mentale. Le polizze mediche collettive hanno registrato una crescita dei premi vicina all'8% nel 2024, superando il più ampio mercato assicurativo vita e danni danese. Il trattamento fiscale rimane un fattore imprevedibile per le polizze; tuttavia, l'attuale neutralità fiscale ha mantenuto lo slancio.
Accelerazione della distribuzione digitale e omnicanale
La penetrazione quasi universale della banda larga e la copertura 5G a livello nazionale sono alla base della rapida diffusione di portali digitali self-service e di proposte assicurative integrate. Le compagnie assicurative hanno implementato chatbot assistiti dall'IA per la prima notifica di sinistro, mentre Tryg ha testato un assistente per la documentazione dei casi di infortunio nella sandbox dell'Autorità di vigilanza finanziaria danese [2] Tryg A/S, “AI Assistant Sandbox Project,” tryg.com. . I premi diretti online sono aumentati del 7.3% nel 2024 e il mercato assicurativo vita e non vita danese sta registrando fino al 35% di nuove polizze auto acquistate tramite app per dispositivi mobili. La conformità al GDPR e alle imminenti norme DORA dell'UE sta spingendo a ingenti investimenti in infrastrutture cloud, favorendo le compagnie in grado di stanziare budget per aggiornamenti multimilionari. Nel breve termine, si prevede che l'adozione del digitale stimolerà la crescita del mercato dello 0.9% annuo.
Crescita dei premi assicurativi auto in un contesto di trasferimento dell'inflazione ai sinistri
Le compagnie di assicurazione auto devono fare i conti con un'inflazione trimestrale dei sinistri del 6%, trainata dai sistemi avanzati di assistenza alla guida, dai costi dei pezzi di ricambio per veicoli elettrici e dalle tariffe di manodopera in officina. Le compagnie hanno risposto con aumenti dei premi a due cifre nel 2024, con Gjensidige che ha raggiunto un tasso di trasferimento del 90%. La telematica e la tariffazione basata sull'utilizzo stanno contribuendo a segmentare i rischi e a sostenere i margini di sottoscrizione. Le autorità di regolamentazione danesi hanno sostenuto aumenti tariffari attuarialmente solidi, riconoscendo la necessità di stabilità della solvibilità.
Analisi dell'impatto delle restrizioni
| moderazione | % (~)Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassa compressione dei tassi di interesse sulle garanzie sulla vita ereditate | -1.1% | Nazionale, con un impatto maggiore sulle compagnie di assicurazione sulla vita tradizionali | A lungo termine (≥ 4 anni) |
| Aumento dei costi dei sinistri automobilistici e immobiliari (pezzi di ricambio, materiali) | -0.8% | Nazionale, con variazioni regionali nei costi di riparazione | Medio termine (2-4 anni) |
| Onere di conformità DORA/CSRD UE per le piccole mutue | -0.4% | Nazionale, colpisce in modo sproporzionato le compagnie assicurative regionali più piccole | A breve termine (≤ 2 anni) |
| L'aumento delle azioni collettive tramite finanziamenti per contenziosi legali aumenta il rischio di responsabilità | -0.3% | Nazionale, con una concentrazione nei segmenti di responsabilità civile commerciale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bassa compressione dei tassi di interesse sulle garanzie Legacy Life
Nonostante i recenti aumenti dei tassi da parte della Danmarks Nationalbank, i rendimenti dei titoli sovrani danesi restano al di sotto delle garanzie del 3-4% incorporate nei portafogli vita preesistenti, comprimendo gli spread per le compagnie assicurative tradizionali [3] Banca Centrale Europea, “Solvency II and the Danish Compromise,” ecb.europa.eu. . Il cosiddetto “compromesso danese” offre una certa flessibilità in termini di alleggerimento del capitale, ma il carry negativo persiste. Le imprese devono detenere consistenti riserve di capitale, dirottando fondi dalle iniziative di crescita per sostenere la liquidazione delle garanzie. Le nuove attività sono in larga parte a tasso di mercato, ma il lento ammortamento dei vecchi portafogli peserà sulla redditività del settore per almeno un altro decennio.
Sinistri automobilistici e danni alla proprietà - Inflazione dei costi
L'aumento dei costi per i pacchi batteria dei veicoli elettrici, i sensori ADAS, il legname e la manodopera specializzata ha spinto le spese medie di riparazione ben al di sopra dell'inflazione dei prezzi al consumo [4] Statistics Denmark, “Repair Cost Index 2024,” dst.dk. . Anche con premi più elevati, i coefficienti combinati rimangono sotto pressione, soprattutto per le compagnie regionali di dimensioni ridotte prive di potere contrattuale negli acquisti. Le compagnie assicurative più grandi stanno inasprendo gli accordi con le officine di riparazione preferite e implementando motori di approvvigionamento di ricambi basati sull'intelligenza artificiale per mitigare l'aumento dei costi. Tuttavia, i persistenti colli di bottiglia nella catena di approvvigionamento suggeriscono che l'elevata gravità dei sinistri persisterà almeno fino al 2027.
Analisi del segmento
Per tipo di assicurazione: predominio del ramo vita in un contesto di accelerazione del ramo danni
I prodotti vita hanno mantenuto il 74.56% della quota di mercato assicurativo vita e danni in Danimarca nel 2025, sostenuti dai contributi pensionistici aziendali obbligatori e dagli elevati risparmi delle famiglie. I premi danni, tuttavia, stanno crescendo più rapidamente, con un CAGR del 7.12%, sostenuti da aumenti medi del 50% delle tariffe auto, dalla responsabilità civile marittima obbligatoria nello Stretto di Danimarca e dalla crescente adesione alle polizze sanitarie aziendali. Il passaggio di Danica Pension a strategie basate sui tassi di mercato sta stimolando un afflusso di contributi a conti unit-linked che applicano commissioni basate sugli asset, contribuendo ad ampliare le dimensioni del mercato assicurativo vita e danni in Danimarca all'interno del segmento vita. Sul fronte danni, i rami property stanno capitalizzando sull'aumento degli indici del valore delle costruzioni e sulla crescente adesione alle clausole di rischio climatico, alimentate dalle proiezioni di perdite per inondazioni DTU. Anche i rami responsabilità civile si stanno espandendo, poiché il finanziamento delle controversie legali rende più praticabili le azioni collettive, spingendo le aziende verso limiti più ampi per D&O e responsabilità professionale.
L'assicurazione auto rimane l'indicatore di redditività del ramo danni; il combined ratio di 83 di Gjensidige nel 2024 ha dimostrato che una politica di prezzi disciplinata e una segmentazione telematica possono ancora generare margini solidi. I premi dell'assicurazione sanitaria sono aumentati di pari passo con i budget per i benefit aziendali, mentre il segmento marittimo ha beneficiato di una spinta grazie alle norme sulla copertura obbligatoria entrate in vigore nel 2024. Le compagnie assicurative stanno utilizzando strutture parametriche nei rami alluvioni e colture per accelerare la liquidazione dei sinistri, migliorando l'esperienza del cliente e riducendo i costi di attrito. Nell'orizzonte di previsione, i prodotti vita continueranno a consolidare le dimensioni del mercato assicurativo vita e danni in Danimarca, ma i rami danni guideranno una crescita incrementale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le reti di broker affrontano la rivoluzione digitale
Nel 2025, i broker controllavano il 36.20% della quota di mercato assicurativo vita e danni in Danimarca, a testimonianza del loro ruolo di consulenza in complessi collocamenti commerciali. Tuttavia, i canali digitali diretti stanno superando gli intermediari tradizionali, raggiungendo un CAGR del 6.86%, poiché i consumatori ricercano praticità e trasparenza dei prezzi. Lo sconto online del 10% di Tryg ha stimolato le conversioni basate sul web, mentre la presentazione dei sinistri tramite app mobile ha ridotto le spese di liquidazione dei sinistri. Le banche rimangono fondamentali per le polizze vita, sfruttando le proposte combinate di conto corrente e pensione; l'integrazione di Danske Bank con Danica esemplifica le collaborazioni di bancassicurazione che ampliano le dimensioni del mercato assicurativo vita e danni in Danimarca nel settore vita.
Gli agenti regionali continuano a essere presenti nei distretti rurali, dove l'adozione del digitale è in ritardo rispetto alle norme urbane, a dimostrazione dell'importanza delle strategie omnicanale. Offerte di affinità e integrate, come la copertura per gli elettrodomestici in bundle con i rivenditori di elettronica, stanno emergendo come microcanali che capitalizzano sulla penetrazione dell'e-commerce in Danimarca. Con l'inasprimento dei requisiti di sicurezza informatica imposti dall'UE, gli operatori con solidi quadri di governance dei dati conquisteranno la fiducia e differenzieranno la qualità del servizio, orientando la quota di mercato verso operatori di scala in grado di assorbire i costi di conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: predominio del commercio al dettaglio con accelerazione della crescita aziendale
Le polizze al dettaglio hanno generato l'80.10% del mercato assicurativo vita e danni della Danimarca nel 2025, sostenute da una crescita del PIL del 3.0%, da una bassa disoccupazione e da un reddito disponibile stabile. L'elevato utilizzo del mobile banking ha reso l'onboarding digitale semplice, soprattutto per le coperture temporanee vita e auto. Le pensioni aziendali obbligatorie garantiscono un flusso di premi costante, mentre i piani sanitari e odontoiatrici integrativi stanno aumentando con l'allungamento dei tempi di attesa del sistema pubblico. Il mercato assicurativo vita e danni della Danimarca continua a trovare spazio nel settore al dettaglio, poiché la consapevolezza dei consumatori sui rischi climatici e informatici sta alimentando la domanda di una più ampia protezione informatica per la famiglia e la persona.
I premi aziendali stanno aumentando a un CAGR del 6.42%, trainati dall'elevato tasso di fallimento e dalla necessità di rafforzare la resilienza della catena di fornitura. Le PMI, ora soggette all'obbligo di informativa sulla sostenibilità ai sensi della CSRD, stanno acquistando clausole aggiuntive per la responsabilità ambientale. Pionieri delle energie rinnovabili come Topsoe hanno ottenuto garanzie sulle prestazioni tecnologiche per ridurre il rischio dei nuovi progetti sull'idrogeno, a dimostrazione della crescente domanda di coperture specialistiche. Con la digitalizzazione delle operazioni da parte delle aziende, la consapevolezza del rischio informatico sta guidando l'adozione di polizze di interruzione della rete. Sebbene le linee aziendali continuino a rappresentare una quota minore del mercato assicurativo vita e danni della Danimarca, i loro premi medi più elevati le rendono fondamentali per la crescita del fatturato.
Analisi geografica
Si stima che la Regione della Capitale abbia assorbito circa il 41.50% del mercato assicurativo vita e danni della Danimarca nel 2025, riflettendo la concentrazione di sedi centrali aziendali, immobili di alto valore e famiglie benestanti a Copenaghen. Le sedi centrali di Danske Bank e di altri importanti servizi finanziari rafforzano la domanda di soluzioni complesse per la responsabilità civile e il rischio dirigenziale. Una solida infrastruttura digitale accelera l'adozione di vendite dirette e prodotti integrati, rendendo la regione un banco di prova per i progetti pilota di Insurtech.
La Danimarca Centrale segue come secondo bacino di premi più grande, sostenuta dai poli manifatturieri e delle energie rinnovabili attorno ad Aarhus. L'inaugurazione dello stabilimento SOEC di Topsoe a Herning nel 2025 probabilmente catalizzerà la domanda di assicurazioni per la costruzione, le garanzie in fase di esercizio e la responsabilità ambientale. La superficie agricola nell'entroterra sta stimolando la sperimentazione di assicurazioni sui raccolti con trigger parametrici per le precipitazioni. Questi fattori si combinano per dare alla Danimarca Centrale il CAGR più rapido previsto, pari al 7.22%, fino al 2031.
La Regione di Selandia e la Regione della Danimarca meridionale mostrano una crescita equilibrata, con centri urbani e distretti agricoli. Entrambe le regioni sono notevolmente esposte alle inondazioni; il DTU prevede danni da mareggiate pari a 34.7 miliardi di dollari (249 miliardi di corone danesi) nel prossimo secolo, spingendo proprietari di case e comuni a richiedere limiti più elevati per le perdite dovute al clima. La Danimarca settentrionale, sebbene meno popolata, mostra un'elevata densità assicurativa marittima grazie alla sua vicinanza allo Stretto di Danimarca. L'obbligo di applicazione della responsabilità civile per le imbarcazioni in transito ha aumentato i premi, ammortizzando la crescita del mercato regionale. In tutte e cinque le regioni, gli assicuratori che personalizzano la distribuzione, combinando agenti locali con il self-service digitale, conquisteranno una quota considerevole dell'espansione del mercato assicurativo vita e danni in Danimarca.
Panorama competitivo
Il mercato assicurativo danese è moderatamente concentrato. La leadership di mercato si basa sull'ampiezza multiprodotto, sul valore del marchio e sulle economie di scala che contribuiscono ad assorbire la spesa tecnologica regolamentare. La tolleranza di Tryg ai sinistri meteorologici di 800 milioni di corone danesi all'anno (116 milioni di dollari) e le stesse previsioni per i sinistri di grandi dimensioni indicano una propensione al rischio disciplinata che i concorrenti più piccoli faticano a eguagliare.
Il consolidamento rimane un tema ricorrente, mentre le mutue di medie dimensioni valutano la pressione sul capitale esercitata da EU DORA e CSRD. L'acquisizione da parte di Alm. Brand, nel 2024, del portafoglio danese di assicurazioni personali di Codan ha accentuato l'attenzione verso nicchie redditizie, mentre l'aumento del fatturato dell'11% e il combined ratio di Gjensidige pari a 83.3 hanno dimostrato che la diversificazione trans-nordica, unita a una politica di prezzo precisa, generano margini solidi. Codan si è ritagliata una nicchia globale distinta nell'assicurazione dell'eolico offshore, cavalcando l'onda del successo danese nel settore delle energie rinnovabili per aggiudicarsi contratti da parchi eolici tedeschi e britannici.
La differenziazione strategica si sta ora orientando verso la sottoscrizione basata sull'intelligenza artificiale, le micro-coperture integrate e l'analisi dei rischi climatici. Le compagnie in grado di integrare dati meteorologici in tempo reale nella gestione dei sinistri o di integrare l'assicurazione sui gadget nelle casse dei negozi online stanno conquistando quote di mercato nel mercato assicurativo vita e danni danese. Si prevede che le mutue tradizionali prive di scala digitale collaboreranno con i provider cloud o diventeranno obiettivi di acquisizione, rafforzando ulteriormente l'intensità competitiva.
Leader del settore assicurativo vita e danni in Danimarca
Sicuro
Alm. Marca
topdanmark
Gjensidige
Se l'assicurazione Danni
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Allianz, in linea con la sua strategia di rafforzamento delle competenze nel credito privato, ha avviato le trattative preliminari per l'acquisizione di Capital Four. Il gestore del credito europeo con sede a Copenaghen vanta oltre 23.9 miliardi di dollari (23 miliardi di euro) di asset in gestione, di cui 8.3 miliardi di dollari (8 miliardi di euro) in credito privato, come riportato da Insurance Business.
- Febbraio 2025: la Danimarca ha recepito le disposizioni dell'imminente legge UE sull'intelligenza artificiale, conferendo alle autorità nazionali il potere di vigilare sull'uso vietato dell'intelligenza artificiale, una mossa che amplierà gli obblighi di conformità delle compagnie assicurative in materia di processi decisionali automatizzati.
- Gennaio 2025: Topsoe ha stretto una partnership con New Energy Risk per sottoscrivere un'assicurazione sulle prestazioni tecnologiche delle celle degli elettrolizzatori a ossido solido, coprendo la messa in servizio e le operazioni per migliorare la bancabilità dei progetti danesi sull'idrogeno verde.
- Gennaio 2025: Danske Bank ha presentato la strategia "Forward 28" di Danica Pension, dando priorità all'impegno digitale, ai servizi aggiuntivi per l'assistenza sanitaria e a rendimenti netti interessanti per migliorare l'esperienza del cliente entro il 2028.
Ambito del rapporto sul mercato assicurativo vita e non vita in Danimarca
L'assicurazione sulla vita prevede un importo forfetario della somma assicurata al momento della scadenza o in caso di decesso dell'assicurato. Le polizze assicurative contro i danni offrono protezione finanziaria a una persona per problemi di salute o perdite dovute a danni a un bene. Il mercato danese delle assicurazioni sulla vita e sui danni è segmentato per tipo di assicurazione (assicurazione sulla vita (individuale e di gruppo), assicurazione contro i danni (assicurazione auto, casa, salute e altre assicurazioni contro i danni)) e per canale di distribuzione (diretta, di agenzia). , banche, online e altri canali di distribuzione). Il rapporto offre dimensioni del mercato e previsioni per il mercato danese delle assicurazioni vita e danni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di assicurazione
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela
| Settore Retail |
| Aziende |
Per canale di distribuzione
| Brokers |
| Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione | Brokers | |
| Agenti | ||
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato assicurativo vita e danni in Danimarca?
Nel 2026 il mercato valeva 46.07 miliardi di dollari e si prevede che raggiungerà i 61.32 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il settore?
Si prevede un CAGR del 5.88% tra il 2026 e il 2031, trainato dai rami danni in espansione a un CAGR del 7.12%.
Quale tipologia di assicurazione detiene la quota maggiore?
I prodotti vita prevalgono con il 74.56% dei premi totali, grazie ai regimi pensionistici aziendali obbligatori.
Quale canale di distribuzione sta prendendo piede più rapidamente?
Le vendite digitali dirette stanno crescendo a un CAGR del 6.86% poiché i consumatori privilegiano i canali di acquisto online.


