

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
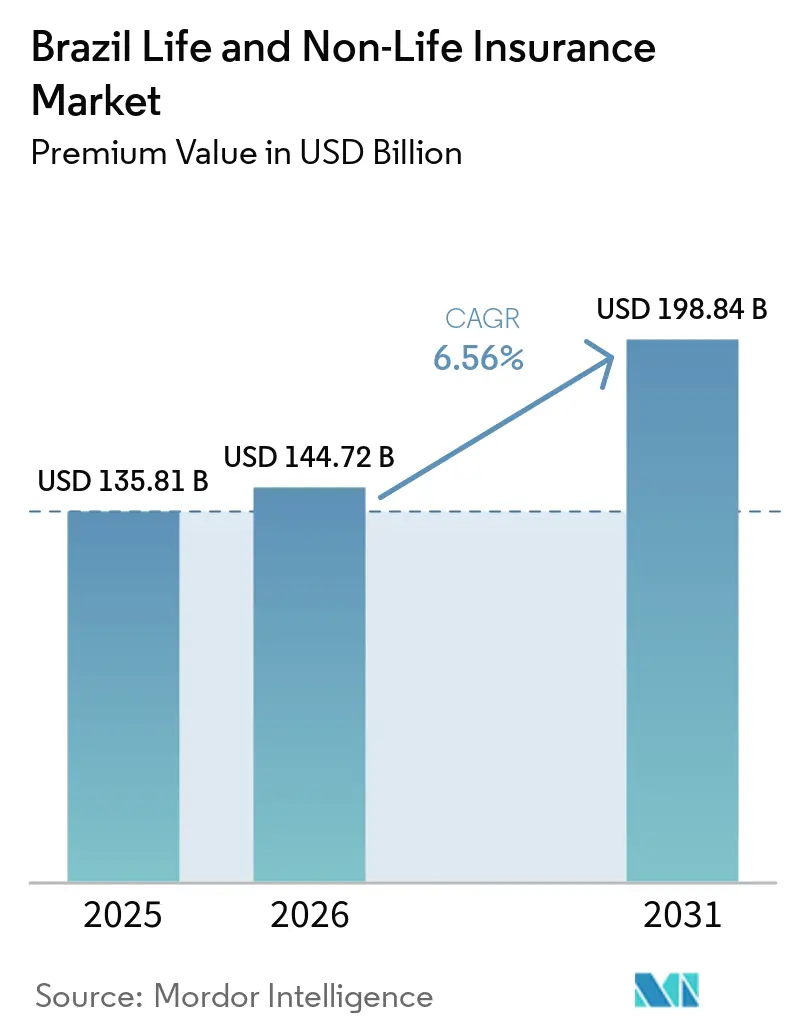
| Dimensione del mercato (2026) | 144.72 miliardo di dollari |
| Dimensione del mercato (2031) | 198.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.56% CAGR |
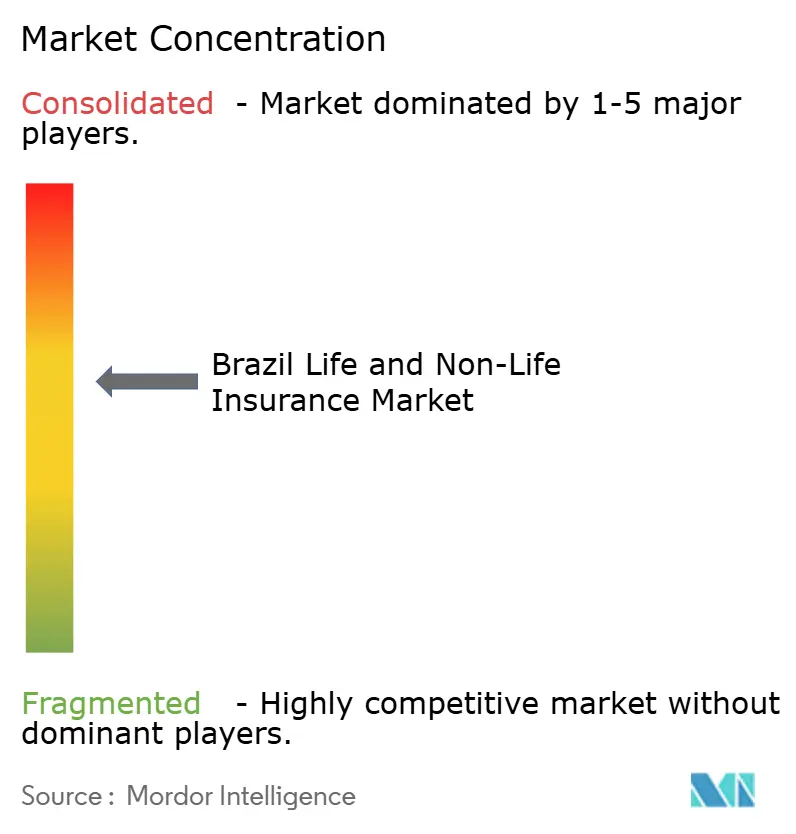
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni in Brasile a cura di Mordor Intelligence
Si prevede che il mercato assicurativo brasiliano, sia nel ramo vita che in quello danni, in termini di valore dei premi, crescerà da 135.81 miliardi di dollari nel 2025 e 144.72 miliardi di dollari nel 2026 a 198.84 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.56% tra il 2026 e il 2031.
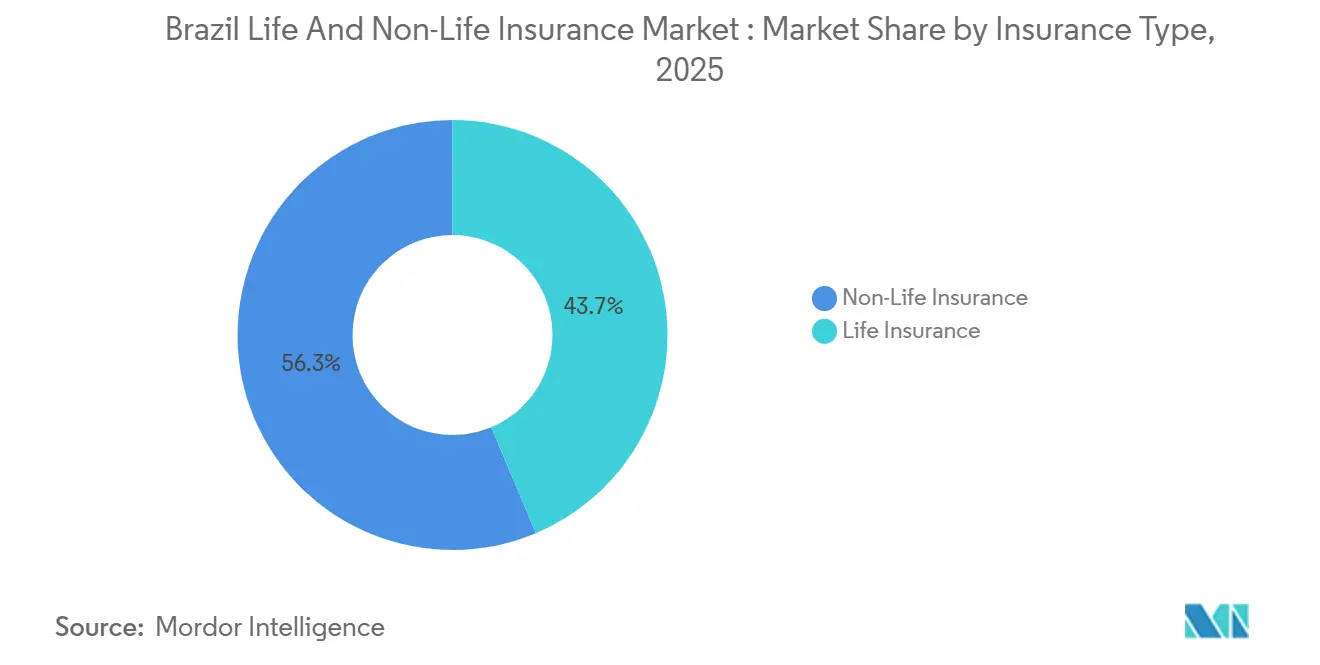
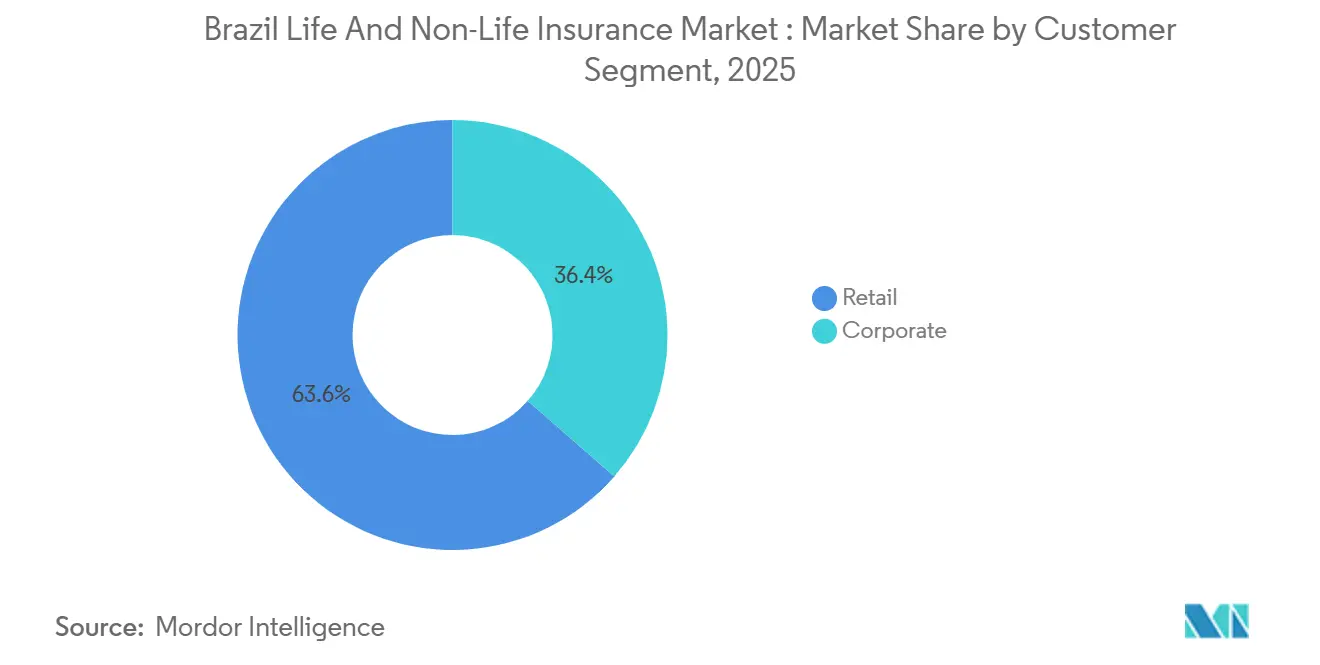
Il mercato assicurativo vita e danni brasiliano è sostenuto dalla domanda strutturale, dalla modernizzazione normativa e dalla diffusione della distribuzione digitale. I rami danni hanno registrato il 56.34% dei premi nel 2025, mentre si prevede che la copertura vita crescerà più rapidamente, al 6.91%, fino al 2031, riflettendo la crescente consapevolezza del rischio di mortalità e malattie gravi tra le famiglie anziane e i lavoratori formali nei corridoi urbani. La bancassicurazione è il fulcro della distribuzione, con le banche responsabili del 41.23% dei flussi nel 2025, mentre si prevede che i canali digitali diretti registreranno un CAGR del 7.84%, poiché le API open-insurance e Pix riducono gli attriti di onboarding e gli ostacoli alla riscossione dei premi. I clienti retail hanno detenuto il 63.56% del valore nel 2025, ma si prevede che gli acquirenti aziendali cresceranno del 7.42% annuo, sostenuti dall'emergere di mandati di responsabilità ambientale e dall'espansione delle polizze assicurative collettive. A livello regionale, il Sud-est è in testa con il 41.24% dei premi del 2025, mentre il Nord mostra il CAGR previsto più rapido, pari al 6.83%, poiché i prodotti micro-ticket raggiungono i comuni meno serviti.
Punti chiave del rapporto
- Per tipologia di assicurazione, i rami danni hanno dominato con una quota di mercato del 56.34% nel 2025, mentre si prevede che l'assicurazione sulla vita crescerà a un CAGR del 6.91% fino al 2031.
- Per segmento di clientela, il settore della vendita al dettaglio ha rappresentato il 63.56% del valore nel 2025, mentre si prevede che gli acquirenti aziendali cresceranno a un CAGR del 7.42% fino al 2031.
- Per canale di distribuzione, le banche hanno controllato il 41.23% dei flussi del 2025, mentre si prevede che i canali digitali diretti registreranno un CAGR del 7.84% fino al 2031.
- In termini geografici, il corridoio sud-orientale ha rappresentato il 41.24% dei premi del 2025, mentre si prevede che il Nord registrerà il CAGR più rapido, pari al 6.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni in Brasile.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito della classe media e dell'alfabetizzazione finanziaria | + 1.2% | Sud-est, sud all'inizio; si diffonde nei centri urbani del nord-est | Medio termine (2-4 anni) |
| Crescita della spesa sanitaria privata e dei piani dei datori di lavoro | + 1.8% | Sud-est, sud; propagazione a Brasilia | A breve termine (≤ 2 anni) |
| Espansione della distribuzione digitale e della bancassicurazione | + 1.5% | Nazionale, più forte nelle aree metropolitane del sud-est; in accelerazione nel nord e nel centro-ovest tramite piattaforme fintech | A breve termine (≤ 2 anni) |
| Il framework API open-insurance accelera la personalizzazione | + 0.9% | Nazionale, con guadagni iniziali nel Sud-Est e nel Sud, il Nord è in ritardo | Medio termine (2-4 anni) |
| La consapevolezza delle catastrofi causate dal clima aumenta la domanda immobiliare e rurale | + 1.3% | Zone alluvionali del sud, fascia di siccità del nord-est, progetti pilota di colture centro-occidentali | A breve termine (≤ 2 anni) |
| La riforma della spesa fiscale spinge la domanda di involucri di rendite | + 0.9% | Nazionale; concentrato tra i segmenti ad alto patrimonio netto nei centri finanziari del sud-est | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento del reddito della classe media e dell'alfabetizzazione finanziaria
La classe media brasiliana, definita come le famiglie con un reddito mensile compreso tra 361 e 1,445 dollari, ora copre un'ampia base di popolazione, ma la percentuale di persone in possesso di un'assicurazione sulla vita rimane vicina al 18%, segnalando un ampio divario di protezione per i prodotti di base a termine e per le malattie gravi. I premi delle assicurazioni sulla vita sono cresciuti dell'8.4% su base annua nel primo semestre del 2025, raggiungendo i 6.82 miliardi di dollari, con un aumento del 13.2% per le assicurazioni sulla vita individuali, grazie anche alle campagne di sensibilizzazione e di educazione finanziaria promosse da CNseg nell'ambito dell'ENEF [1] CNseg, “Seguros de Pessoas crescem 8,4% no primeiro semestre de 2025,” CNseg, cnseg.org.br . La penetrazione è maggiore nel Sud-Est e nel Sud rispetto al Nord, rispecchiando i livelli di reddito e l'occupazione formale, con una copertura residenziale e sulla vita inferiore nei comuni a basso reddito. L'orchestrazione digitale è fondamentale, poiché le procedure di iscrizione tramite WhatsApp e i contributi ricorrenti basati su Pix hanno ridotto gli attriti di onboarding per le classi C e D e modificato le dinamiche di acquisizione per i prodotti legati alla pensione. La crescita a breve termine si allinea con il quadro macroeconomico delineato dalla Banca Centrale nel 2025, quando il settore dei servizi ha registrato una crescita sequenziale anche in un contesto di stabilizzazione dell'economia generale, sostenendo la propensione delle famiglie a mantenere coperture assicurative di base.
Crescita della spesa sanitaria privata e piani dei datori di lavoro
I beneficiari di piani sanitari privati hanno raggiunto quota 53.23 milioni a settembre 2025, in aumento del 2.1% su base annua, e i piani collettivi hanno rappresentato quasi i tre quarti dei contratti di assistenza medica, confermando il ruolo centrale del canale datore di lavoro. ANS ha autorizzato adeguamenti dei premi per il 2025 in fasce specifiche, registrando al contempo una redditività del settore ai massimi pluriennali per i primi nove mesi, trainata da un rapporto sinistri più basso che si è stabilizzato al di sotto dei picchi recenti. Gli operatori più grandi hanno catturato la maggior parte dei guadagni del settore grazie alla scalabilità dei contratti di rete e all'efficienza amministrativa, che favorisce le compagnie con relazioni integrate con i fornitori. L'invecchiamento della popolazione e il crescente carico di malattie croniche sostengono la domanda di copertura sanitaria integrativa anche quando i prezzi sono controllati a livello normativo. Le banche continuano a vendere coperture sanitarie insieme a prodotti vita e pensionistici, utilizzando i rapporti con i dipendenti e i percorsi digitali per aumentare l'attaccamento ai pacchetti di protezione.
Espansione della distribuzione digitale e della bancassicurazione
I canali digitali stanno crescendo più rapidamente dei canali tradizionali, poiché le compagnie assicurative riducono i tempi di elaborazione dei preventivi e integrano offerte digitali in percorsi di acquisto più ampi. Bradesco Seguros ha registrato progressi multicanale nel 2024 e nel 2025, supportati da un portafoglio di strumenti digitali e da investimenti nella maturità analitica, mentre l'iscrizione tramite WhatsApp di Brasilprev ha velocizzato le operazioni e ridotto i costi di gestione per i contributi di importo inferiore. La rete di pagamento istantaneo Pix ha semplificato la riscossione dei premi e ha permesso ai prodotti di importo inferiore di raggiungere la redditività su larga scala, aspetto rilevante per i settori infortuni, protezione dispositivi e micro-assicurazione vita. La bancassicurazione rimane il canale dominante per le pensioni, le assicurazioni sulla vita a copertura dei mutui e le assicurazioni legate al credito, con documenti per gli investitori provenienti da importanti gruppi bancari che confermano un'elevata penetrazione di contributi e premi provenienti dalle banche in questi settori. Open Finance, formalmente completato nel 2024, ha ampliato la condivisione dei dati e l'interoperabilità tra i prodotti finanziari e ha creato un percorso per l'assicurazione aperta per espandere la personalizzazione nella sottoscrizione e nell'assistenza [2] Banco Central do Brasil, “Open Finance,” Banco Central do Brasil, bcb.gov.br.
Il framework API Open-Insurance accelera la personalizzazione
L'architettura assicurativa aperta di SUSEP è passata dalla fase di progettazione a quella di scala dopo il completamento di Open Finance, consentendo la condivisione dei dati di polizze e sinistri una volta ottenuto il consenso del cliente e aumentando la concorrenza su prezzi e servizi. Le API interoperabili standardizzano i formati e consentono ai clienti di trasferire i dati tra i fornitori entro intervalli di tempo definiti, migliorando la trasparenza delle coperture e dei piani tariffari. Le compagnie assicurative focalizzate sul digitale stanno implementando modelli di sottoscrizione basati sull'intelligenza artificiale che acquisiscono dati condivisi per adattare i preventivi ai profili di rischio granulari e collegare la copertura a trigger contestuali come la telematica del veicolo o i modelli di spesa. I gruppi di proprietà bancaria hanno anche attivato funzionalità di condivisione dei dati nei rami vita e pensioni, utilizzando la stessa infrastruttura per ampliare il cross-selling all'interno delle loro ampie basi di vendita al dettaglio e di gestione delle buste paga. I ruoli dei broker si stanno evolvendo verso l'orchestrazione dei dati, in cui gli intermediari consolidano le informazioni concesse da più fonti e semplificano il confronto al momento del collegamento.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’elevato onere fiscale/IOF limita la penetrazione | -1.4% | Nazionale; acuto per i contributi VGBL ad alto costo | A breve termine (≤ 2 anni) |
| La volatilità macroeconomica e i tassi elevati danneggiano l'accessibilità economica/il calo dei prezzi | -1.1% | Nazionale; più ripido nel Nord-est e nel Nord | A breve termine (≤ 2 anni) |
| I limiti di compartecipazione alle spese mediche dell'ANS e le regole sulla terapia illimitata riducono i margini | -0.8% | Concentrazione nel sud-est e nel sud, conformità a livello nazionale | Medio termine (2-4 anni) |
| Le controversie legali a tutela dei consumatori aumentano le perdite di responsabilità | -0.6% | Distretti giudiziari del sud-est con ricadute nazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato onere dell'imposta sui premi/IOF limita la penetrazione
Il cuneo fiscale sui risparmi assicurativi riduce l'attrattiva di contributi con importi più elevati e indebolisce gli incentivi a riequilibrare i fondi pensione durante la normalizzazione dei tassi. L'andamento dei ricavi VGBL nel 2025 ha mostrato una contrazione parallelamente a maggiori riscatti, riflettendo i rendimenti alternativi disponibili negli strumenti a reddito fisso e l'onere fiscale sui contributi incrementali al di sopra di soglie definite. I prezzi dei rami danni e infortuni sono inoltre soggetti a imposte statali e comunali che variano a seconda del prodotto e della giurisdizione, frammentando i preventivi tra le regioni e complicando il confronto dei prezzi per gli acquirenti commerciali. Le entrate fiscali settoriali rimangono significative per le finanze pubbliche, il che limita la probabilità di un sollievo a breve termine, anche se le associazioni di settore sostengono misure volte a ridurre il costo della protezione per le famiglie a medio reddito. L'effetto combinato frena l'adozione di massa nei settori auto e residenziale, dove la penetrazione è ampiamente inferiore ai benchmark delle economie avanzate.
La macro volatilità e gli alti tassi danneggiano l'accessibilità/il declino
Il tasso Selic è rimasto elevato fino al 2025 e i rendimenti reali sono rimasti positivi al netto dell'inflazione, creando un ostacolo notevole per i prodotti di risparmio a lungo termine e riducendone l'accessibilità economica per gli acquirenti a basso reddito. I riscatti sono aumentati poiché le famiglie hanno dato priorità alla liquidità e al servizio del debito o hanno ricercato rendimenti a reddito fisso, mentre le rate di riscatto delle polizze vita individuali hanno superato i livelli storici durante il periodo di stress di metà 2025. Le dinamiche dei tassi di cambio hanno inoltre aumentato il costo della riassicurazione per i contratti denominati in valuta forte e compresso i margini nei rami specializzati. La pressione inflazionistica ha ridotto il potere d'acquisto delle famiglie con un reddito disponibile inferiore e gli indicatori di fiducia hanno segnalato consumi prudenti durante l'anno. Quando l'economia si è stabilizzata verso la fine del 2025, la performance del settore ha mostrato risultati contrastanti su base trimestrale, suggerendo che l'accessibilità economica rimane un vincolo per le nuove emissioni e la persistenza.
Analisi del segmento
Per tipo di assicurazione: la quota di mercato dell'assicurazione sulla vita aumenta con la convergenza tra invecchiamento e crescita della classe media
Le coperture danni rappresentavano il 56.34% del mercato nel 2025, mentre si prevede che i prodotti vita cresceranno del 6.91% fino al 2031. Ciò riflette il cambiamento demografico e una maggiore consapevolezza finanziaria. Le coperture obbligatorie e quelle legate al credito sostengono le attività danni-infortuni, mentre le esigenze di mortalità e malattie gravi guidano la crescita delle assicurazioni sulla vita individuali e collettive in fase di stipendi e di avvio del credito. Il mercato assicurativo brasiliano si è orientato verso il ramo danni nel 2025, ma si prevede che le assicurazioni sulla vita supereranno le aspettative, trainate dalla crescente adozione tra i clienti a medio reddito nelle città del sud-est. La condivisione aperta dei dati assicurativi e il miglioramento dei processi digitali stanno migliorando la quotazione e l'onboarding per entrambi i segmenti. La stagione delle alluvioni del 2024 ha evidenziato problemi di sottoassicurazione e ha aumentato la domanda di coperture danni.
Entro settembre 2025, i piani sanitari, un segmento chiave del ramo danni, coprivano 53.23 milioni di beneficiari, mantenendo una penetrazione stabile nonostante i limiti normativi. I volumi delle assicurazioni auto si sono moderati con la stabilizzazione dei prezzi dei veicoli, grazie all'adozione della telematica che ha ridotto la frequenza dei sinistri. L'assicurazione sulla proprietà ha guadagnato terreno grazie ai flussi di mutui e alla copertura obbligatoria per le unità finanziate, sebbene le perdite dovute a catastrofi abbiano portato a una rivalutazione nelle aree soggette a inondazioni. La copertura di responsabilità civile si sta espandendo con l'avanzare delle politiche climatiche, aumentando la domanda di coperture specializzate. Si prevede una più ampia adozione dei prodotti, poiché le compagnie assicurative integrano la copertura con il commercio digitale, la mobilità e i pagamenti delle utenze, supportata dall'aumento degli allegati micro-ticket.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: gli acquirenti aziendali accelerano con l'avanzare dei mandati ESG
I clienti retail hanno rappresentato il 63.56% del valore nel 2025, rimanendo i principali motori della bancassicurazione e dei modelli digitali diretti. Si prevede che gli acquirenti aziendali cresceranno del 7.42% annuo fino al 2031, trainati dai benefit di gruppo e dalla domanda di polizze di responsabilità civile specializzate. I piani sanitari sponsorizzati dai datori di lavoro dominano i beneficiari dell'assistenza medica, evidenziando l'approvvigionamento guidato dalle risorse umane e la fidelizzazione pluriennale negli accordi di gruppo. L'assicurazione corporate abbraccia i settori cauzioni, D&O, responsabilità civile e rurale, supportata dalle attività infrastrutturali e dalle esigenze della catena di fornitura nelle regioni industriali e agroalimentari. L'aumento delle esposizioni legate ai criteri ESG e le politiche di conformità alle emissioni di carbonio stanno aumentando la domanda di polizze di responsabilità civile per inquinamento all'interno dei cluster industriali. La microassicurazione al dettaglio si sta espandendo attraverso una sottoscrizione semplificata e offerte integrate, raggiungendo le famiglie svantaggiate.
Gli acquirenti aziendali sfruttano pool di rischio più ampi e negoziano sconti per ridurre i carichi di commissione e migliorare la fidelizzazione durante i rinnovi delle polizze. Nel 2024, le compagnie assicurative di proprietà bancaria hanno sfruttato i rapporti con il settore agroalimentare e le PMI per effettuare vendite incrociate di polizze vita collettive e coperture rurali, migliorando l'accuratezza dei prezzi grazie a dati centralizzati. Le PMI rimangono sottoassicurate nelle coperture per interruzione di attività e per le persone chiave, ma le piattaforme di sottoscrizione digitale e le partnership con software di contabilità stanno riducendo i costi e i tempi di ciclo. La persistenza al dettaglio è maggiore per i prodotti auto e residenziali rispetto alle polizze vita singole, mentre le polizze collettive mostrano tassi di rinnovo superiori. I settori assicurativo vita e danni brasiliani stanno perfezionando la tariffazione dei segmenti utilizzando la condivisione di dati open-finance e open-insurance, migliorando la persistenza e riducendo le interruzioni durante il periodo di previsione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la crescita del digitale diretto, mentre la bancassicurazione detiene il primato
Nel 2025, le banche hanno detenuto il 41.23% dei flussi di distribuzione in termini di valore, con la bancassicurazione che ha dominato le assicurazioni sulla vita, le pensioni, il credito sulla vita e le tutele legate ai mutui. Gli istituti di punta hanno sfruttato reti di filiali, sistemi di gestione delle buste paga e app mobili per il cross-selling, eccellendo al contempo nell'amministrazione patrimoniale e nei contributi pensionistici. Si prevede che le vendite dirette cresceranno a un CAGR del 7.84% fino al 2031, trainate dalla connettività API che semplifica i processi di quotazione e vincolante e migliora le conversioni da dispositivi mobili. I canali digitali hanno guadagnato terreno nel 2025, con l'integrazione di Pix che ha migliorato l'onboarding e l'elaborazione diretta. Le offerte integrate al momento del pagamento nei settori viaggi, elettronica e mobilità continuano ad attrarre nuovi assicurati e segmenti sensibili al prezzo nel mercato assicurativo vita e danni brasiliano.
Le reti di broker si stanno consolidando per sostenere la crescita nei servizi di consulenza previdenziale e danni, in un contesto di crescenti pressioni sulle commissioni nei canali diretti e integrati. I nuovi operatori fintech globali come Acrisure hanno ampliato le loro competenze specialistiche e si sono allineati con le società di brokeraggio locali per affrontare i complessi rischi aziendali. I gruppi bancari mantengono la leadership nei contributi pensionistici e nelle coperture legate ai mutui, mentre le piattaforme digitali crescono nelle assicurazioni auto, residenziali e infortuni a micro-ticket. Gli investimenti nell'automazione della sottoscrizione e dei sinistri stanno potenziando entrambi i modelli, con percorsi digitali che migliorano le conversioni a costi inferiori. Si prevede che il mercato assicurativo brasiliano manterrà la sua duplice struttura, con la bancassurance che guida i flussi di ticket di importo elevato e i canali diretti e integrati che ampliano i primi acquisti e le opportunità di upselling.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Sud-Est ha registrato il 41.24% dei premi nel 2025, trainato da famiglie benestanti, una solida rete di bancassicurazione e l'adozione precoce di strumenti assicurativi aperti. San Paolo e Rio de Janeiro sono leader nella penetrazione delle assicurazioni vita e danni, mentre Minas Gerais eccelle nella copertura sanitaria collettiva grazie alla presenza di datori di lavoro nel settore industriale. Nonostante il suo predominio, il CAGR previsto per il Sud-Est è moderato rispetto alle regioni di frontiera. I microprodotti hanno il potenziale per raggiungere famiglie a medio reddito non assicurate nei rami residenziale e infortuni. La chiarezza normativa favorisce il cross-selling all'interno degli ecosistemi bancari, dove i clienti con più relazioni mostrano una maggiore persistenza e tassi di riscatto inferiori. Si prevede che il mercato assicurativo vita e danni brasiliano manterrà una profonda penetrazione nelle aree metropolitane del Sud-Est grazie all'allineamento dei redditi, alla capacità distributiva e alla diversificazione dei prodotti.
Nel 2024, il Sud ha dovuto affrontare eventi meteorologici estremi, evidenziando la sottoassicurazione nelle linee di proprietà e la necessità di resilienza climatica [3] CNseg, “IL RUOLO DELL'ASSICURAZIONE NELLA TRANSIZIONE CLIMATICA”, CNseg, casadoseguro.org.br . È stata effettuata una revisione dei prezzi nelle aree soggette a inondazioni e sono stati avviati progetti pilota di copertura delle colture parametrica con il supporto di riassicuratori e insurtech per affrontare la siccità e la volatilità delle precipitazioni. La cultura regionale del trasferimento privato del rischio e delle reti cooperative mantiene la copertura residenziale al di sopra della media nazionale. Le discussioni pubbliche sul finanziamento delle catastrofi e sul trasferimento privato del rischio si stanno intensificando, mentre le innovazioni di prodotto legate al clima si espandono oltre i modelli di indennizzo tradizionali. È probabile che il mercato assicurativo vita e non vita brasiliano veda una maggiore adozione di soluzioni parametriche nei corridoi agricoli del Sud, dove la velocità di pagamento e la trasparenza sono apprezzate.
Si prevede che il Nord crescerà al CAGR più rapido, pari al 6.83%, fino al 2031, supportato dall'accesso digitale che bypassa le limitate infrastrutture delle filiali e consente assicurazioni sulla vita e sugli infortuni con micro-ticket. L'uso degli smartphone nei centri urbani facilita la distribuzione tramite WhatsApp e app, con Pix che semplifica la riscossione e il rinnovo dei premi. La copertura sanitaria, sebbene inferiore alla media nazionale, sta crescendo più rapidamente della media nazionale grazie all'espansione dell'occupazione formale in settori selezionati. Le iniziative di educazione finanziaria mirano a colmare le lacune di consapevolezza nelle famiglie che dipendono dalla condivisione informale del rischio. Prodotti semplificati e percorsi integrati supportano i primi acquisti a premi più bassi, stimolando la crescita del mercato assicurativo vita e danni brasiliano nelle regioni di frontiera.
Panorama competitivo
Il mercato assicurativo vita e danni brasiliano rimane moderatamente concentrato, con i primi cinque gruppi che rappresentano il 34.5% dei premi non VGBL a settembre 2025. I nuovi operatori digitali e gli specialisti regionali continuano a guadagnare quote di mercato. I leader della bancassicurazione sfruttano i vantaggi della distribuzione per supportare prodotti vita, pensionistici e legati al credito, ampliando al contempo le relazioni con i fornitori nel settore sanitario per influenzare il costo dell'assistenza. Bradesco Seguros e altri gruppi affiliati alle banche beneficiano della scalabilità in termini di beneficiari, asset e reti di distribuzione, oltre a investimenti in analisi e modernizzazione delle piattaforme core. I riassicuratori e le compagnie di ingegneria stanno aumentando la loro presenza nel ramo danni, segnalando un interesse per la sottoscrizione diretta con il miglioramento delle condizioni normative. I portafogli si stanno spostando verso offerte integrate e micro-ticket, supportate da investimenti nei canali di distribuzione tradizionali.
Le iniziative strategiche evidenziano la convergenza tra sottoscrizione ed erogazione dell'assistenza, nonché tra distribuzione e capacità di gestione del capitale di rischio. Bradesco ha ampliato le partnership ospedaliere per raggiungere efficienze di rete nelle principali aree metropolitane, allineando gli incentivi di costo e risultato. Gli operatori internazionali e le fintech globali rafforzano la loro presenza attraverso licenze e rebranding, come la licenza di assicurazione diretta di FM Global e l'integrazione delle società di brokeraggio sotto un marchio unificato di Acrisure. La sottoscrizione e la determinazione dei prezzi basate sull'intelligenza artificiale accelerano le revisioni tariffarie e accorciano i cicli di sviluppo, con modernizzazioni della piattaforma che supportano la sottoscrizione basata sui dati e una più rapida elaborazione dei sinistri. Le compagnie assicurative che combinano scala di distribuzione ed efficienza operativa vengono premiate.
Esistono opportunità di crescita nei settori residenziale, automobilistico, della protezione delle PMI e dei rischi agricoli legati al clima, dove i tassi di copertura rimangono bassi. I progetti pilota di assicurazione parametrica per i rischi di siccità e precipitazioni sono scalabili con la partecipazione dei riassicuratori, consentendo rapidi risarcimenti post-evento. La governance ESG è integrata nelle aspettative normative, con gli assicuratori che formalizzano quadri normativi e informative. ANS pubblica indici di qualità e reclami, influenzando la percezione del pubblico e incentivando il miglioramento dei servizi. Il mercato sta espandendo il suo mix di prodotti verso pool di rischio ricchi di dati e migliorando l'accessibilità attraverso un onboarding semplificato e offerte assicurative integrate, con premi non-VGBL che raggiungeranno i 164.826 miliardi di reais entro settembre 2025.
Leader del settore assicurativo vita e danni in Brasile
BrasilSeg (Banco do Brasil e MAPFRE)
Bradesco Seguros
Sud America
Porto Seguro
cassetta di sicurezza
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: la filiale brasiliana di FM Global, FM Seguros SA, ha ottenuto una licenza di assicurazione diretta da SUSEP, ponendo fine al suo modello di sola riassicurazione e preparandosi a sottoscrivere coperture assicurative danni e infortuni per grandi multinazionali a partire dal 2026.
- Agosto 2025: Acrisure lancia il suo marchio in Brasile attraverso il rebranding dell'entità acquisita It'sSeg, consolidando 880 dipendenti in 16 uffici per servire 1,500 clienti aziendali e aggiungendo capacità di riassicurazione facoltativa.
- Luglio 2025: MAG Seguros ha lanciato Favela Seguros in collaborazione con la ONG CUFA, sperimentando la distribuzione di coperture assicurative sulla vita su misura per i residenti delle favelas brasiliane e creando ruoli di vendita nella comunità supportati da una piattaforma digitale.
Ambito e metodologia
L'assicurazione sulla vita prevede un importo forfetario della somma assicurata al momento della scadenza o in caso di decesso dell'assicurato. Le polizze assicurative contro i danni offrono protezione finanziaria a una persona per problemi di salute o perdite dovute a danni a un bene. Un’analisi di fondo completa del mercato assicurativo brasiliano, compresa la valutazione dell’economia e il contributo dei settori economici, una panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche e COVID -19 impatto, è trattato nella relazione. Il mercato assicurativo brasiliano è segmentato per tipo di assicurazione (assicurazione sulla vita e assicurazione contro i danni) e per canale di distribuzione (diretto, agenzia, banche e altri canali di distribuzione). Il rapporto offre dimensioni del mercato e previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di assicurazione (valore)
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela (valore)
| Settore Retail |
| Aziende |
Per canale di distribuzione (valore)
| Brokers |
| Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
Per regione (valore)
| Nord |
| Nord-est |
| Sud-est |
| Sud |
| Centro-Ovest |
| Per tipo di assicurazione (valore) | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela (valore) | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione (valore) | Brokers | |
| Agenti | ||
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
| Per regione (valore) | Nord | |
| Nord-est | ||
| Sud-est | ||
| Sud | ||
| Centro-Ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive per il 2031 del mercato assicurativo vita e danni in Brasile?
Il mercato assicurativo brasiliano sulla vita e sui danni ammonta a 144.72 miliardi di dollari nel 2026 e si prevede che raggiungerà i 198.84 miliardi di dollari entro il 2031, con un CAGR del 6.56%.
Quale segmento sta crescendo più velocemente nell'ambito delle assicurazioni sulla vita e sui danni in Brasile?
Si prevede che la copertura assicurativa sulla vita crescerà del 6.91% entro il 2031, superando quella non-vita, il che riflette l'invecchiamento demografico e migliori campagne di educazione finanziaria.
Quanto sarà significativa la bancassicurazione nel mix distributivo del Brasile nel 2025?
Le banche hanno controllato il 41.23% dei flussi di distribuzione nel 2025 e continuano a essere la via dominante per i prodotti assicurativi sulla vita, pensionistici, creditizi e ipotecari.
Quale segmento di clientela presenta le prospettive di crescita più forti entro il 2031?
Si prevede che gli acquirenti aziendali cresceranno del 7.42% annuo grazie ai benefit offerti dai datori di lavoro e alla crescente domanda di coperture assicurative legate alla responsabilità civile e ai criteri ESG.
Quale regione è leader in termini di quota di mercato e qual è l'area in più rapida crescita?
Il Sud-est è in testa con il 41.24% dei premi del 2025, mentre si prevede che il Nord registrerà il CAGR più rapido, pari al 6.83% fino al 2031.
Quale ruolo gioca Open Finance nel mercato assicurativo brasiliano, sia sulla vita che sui danni?
Le API Open Finance e Open Insurance consentono la condivisione e la personalizzazione dei dati, migliorando la velocità dal preventivo al contratto e supportando le vendite digitali integrate e dirette.


