

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
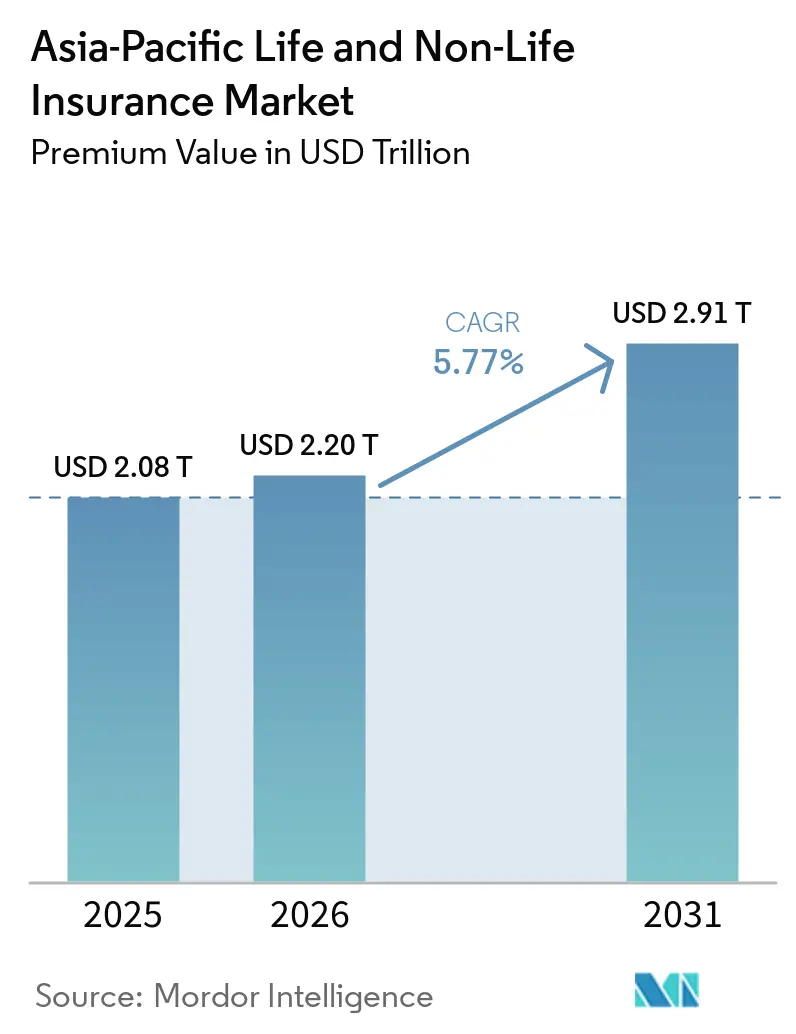
| Dimensione del mercato (2026) | 2.20 trilioni di dollari |
| Dimensione del mercato (2031) | 2.91 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.77% CAGR |
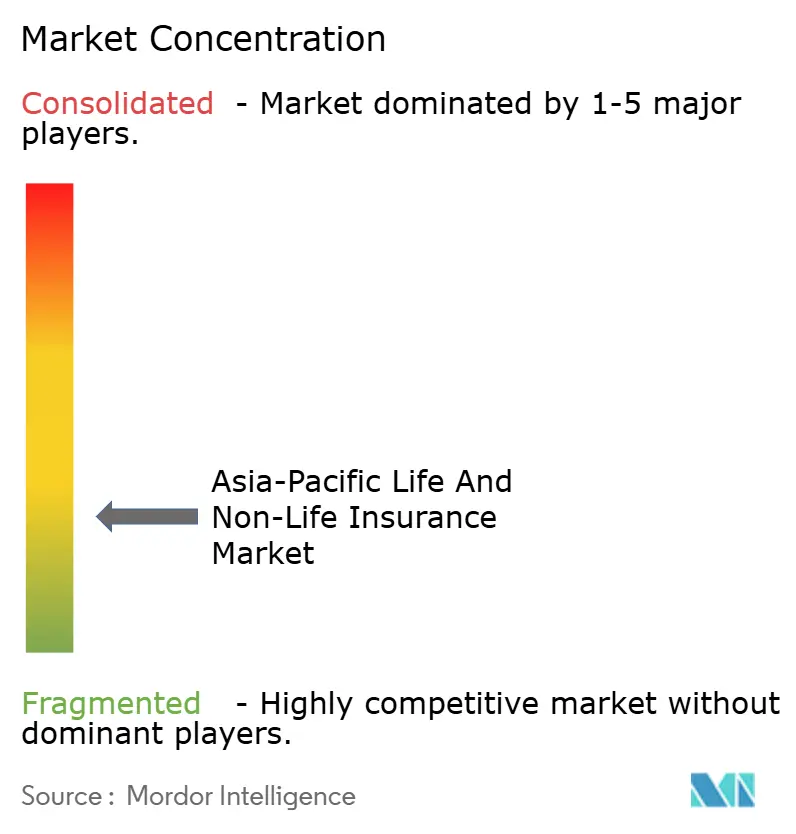
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni nella regione Asia-Pacifico a cura di Mordor Intelligence
Si prevede che il mercato assicurativo vita e danni della regione Asia-Pacifico, in termini di valore dei premi, raggiungerà i 2.08 trilioni di dollari nel 2025, i 2.20 trilioni di dollari nel 2026 e i 2.91 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.77% dal 2026 al 2031.
La solida domanda di prodotti di protezione, risparmi previdenziali e copertura sanitaria continua a sostenere la crescita, nonostante le difficoltà derivanti dall'inflazione elevata dei sinistri sanitari e dalle condizioni di riassicurazione più restrittive nei mercati colpiti dai sinistri. Le assicurazioni sulla vita hanno rappresentato il 63% del fatturato nel 2025, grazie alle dimensioni del mercato cinese e alla ripresa delle polizze pensionistiche e di risparmio in Giappone e Corea del Sud. Tra le assicurazioni non vita, l'assicurazione sanitaria si distingue con una traiettoria di crescita del 9.10% fino al 2031, trainata da tassi di interesse sui premi sanitari che superano gli adeguamenti in diversi mercati. La distribuzione digitale e integrata sta crescendo rapidamente, con un tasso annuo del 14.50%, grazie a super-app, banche digitali e compagnie assicurative mobile-first che riprogettano l'onboarding e la gestione delle polizze per renderli più semplici e veloci. L'esposizione al rischio auto è in aumento con l'adozione dei veicoli elettrici, mentre il mercato assicurativo vita e danni dell'Asia-Pacifico si sta adattando ai cicli di determinazione dei prezzi del rischio climatico, dove le variazioni dei tassi ora dipendono maggiormente dall'attività di sinistro a livello locale piuttosto che dalle tendenze di capacità a livello regionale.
Punti chiave del rapporto
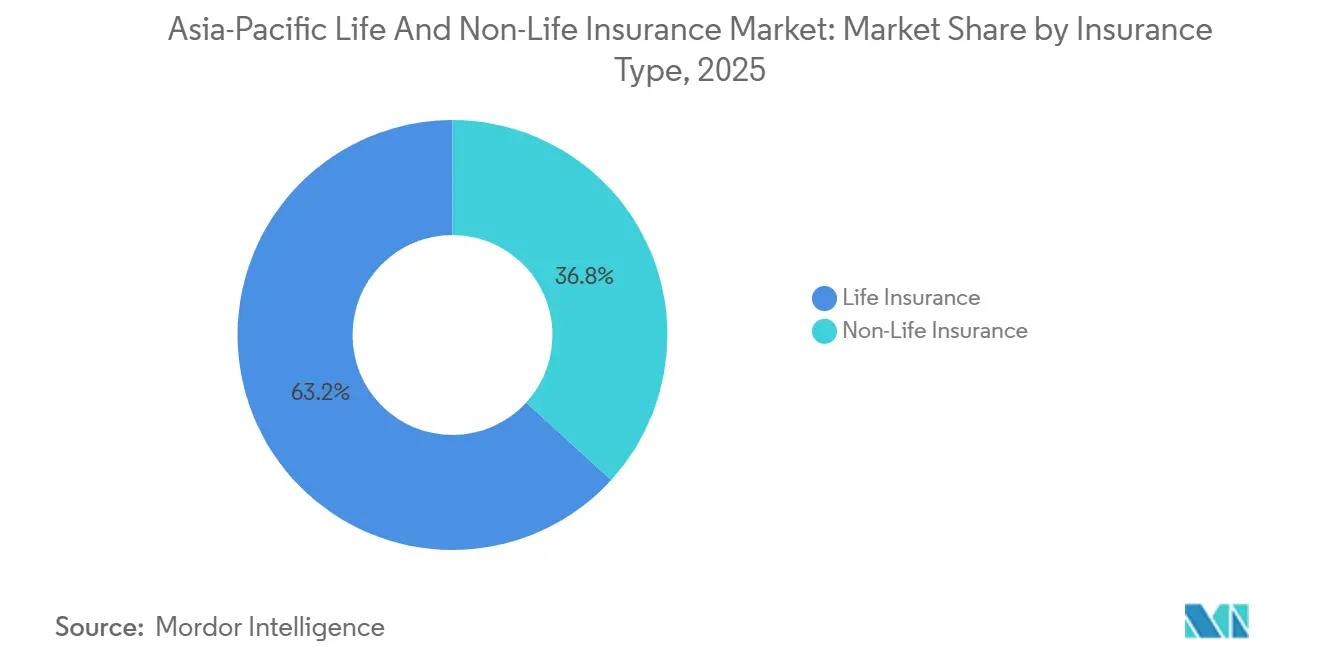
- Per tipologia di assicurazione, le assicurazioni sulla vita hanno dominato il mercato assicurativo vita e danni nella regione Asia-Pacifico con una quota del 63.21% nel 2025, mentre la copertura assicurativa sanitaria si sta espandendo a un tasso di crescita annuo composto (CAGR) del 9.10% fino al 2031.
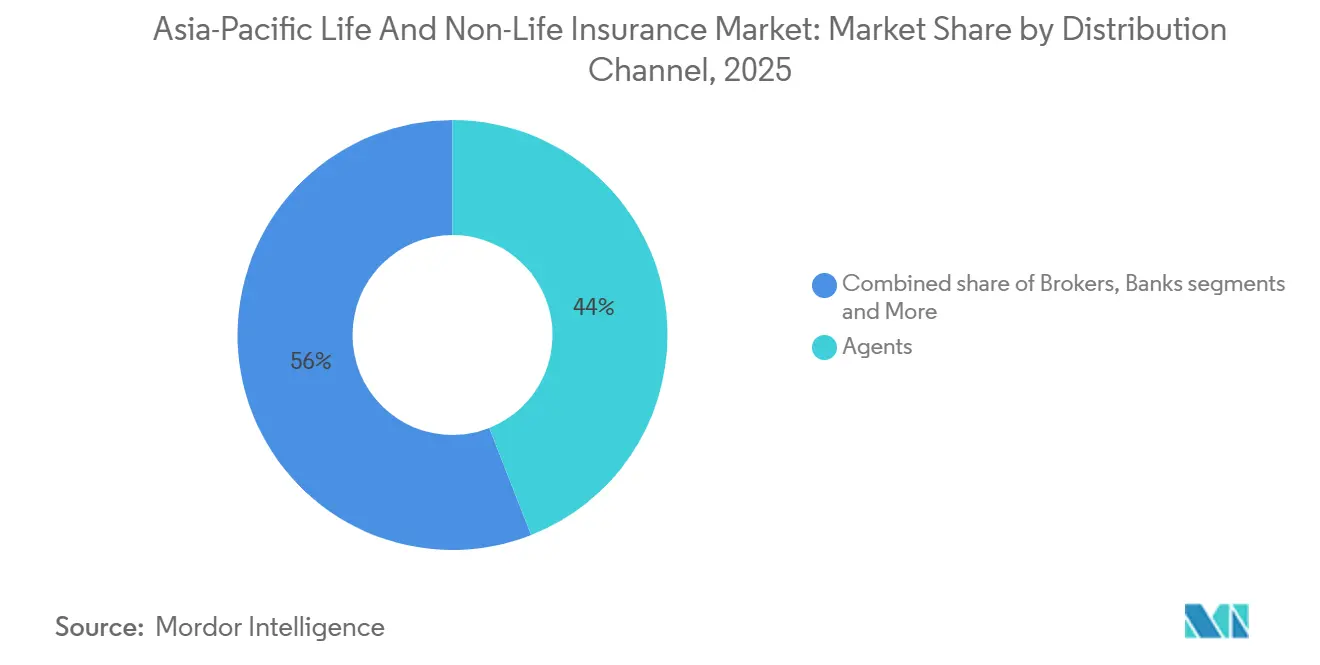
- Per canale di distribuzione, nel 44.03 le reti di agenzie hanno mantenuto una quota del 2025% del mercato assicurativo vita e non vita dell'area Asia-Pacifico, ma i canali digitali diretti stanno crescendo più rapidamente, con un CAGR del 14.50% fino al 2031.
- In termini geografici, nel 47.55 la Cina rappresentava il 2025% del mercato assicurativo vita e non vita dell'area Asia-Pacifico, mentre l'India ha registrato il CAGR previsto più elevato, pari all'8.80% fino al 2031.
- Per segmento di clientela, nel 2025 i clienti al dettaglio detenevano una quota del 69.32% del mercato assicurativo vita e danni dell'Asia-Pacifico, mentre si prevede che le polizze destinate al segmento aziendale cresceranno a un tasso annuo composto del 7.80% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo vita e danni nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle assicurazioni sanitarie private in un contesto di inflazione dei costi sanitari e lacune nei sistemi pubblici. | + 1.8% | Città cinesi di secondo e terzo livello, aree urbane e rurali dell'India, Indonesia, Malesia, Thailandia, Filippine e Vietnam. | Medio termine (2-4 anni) |
| Assicurazione sulla vita e risparmi previdenziali in ripresa grazie a tassi favorevoli e riforme pensionistiche. | + 1.4% | Giappone, Cina, Corea del Sud, India, Australia | Medio termine (2-4 anni) |
| Crescita dell'esposizione al settore automobilistico e adozione di sistemi telematici e prezzi basati sull'utilizzo, trainati dai veicoli elettrici. | + 0.9% | Cina, India, Singapore, Tailandia, Indonesia, Malesia | A breve termine (≤ 2 anni) |
| La rinegoziazione dei prezzi dei rischi climatici e catastrofici fa aumentare i premi assicurativi per immobili e ingegneria. | + 0.7% | Giappone, Australia, Filippine, Taiwan, Thailandia, Vietnam, Indonesia | A breve termine (≤ 2 anni) |
| L'assicurazione integrata tramite super-app e pagamenti in tempo reale facilita la scalabilità della microcopertura | + 0.6% | Indonesia, Singapore, Cina, Vietnam, Filippine, Malesia, India | Medio termine (2-4 anni) |
| Adeguamento agli IFRS 17 e modernizzazione di RBC per consentire la riprogettazione dei prodotti e una distribuzione basata sui dati. | + 0.4% | Hong Kong, Singapore, Corea del Sud, Malesia, Taiwan, Cina e India a partire dal 2026 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'assicurazione sanitaria privata in un contesto di inflazione dei costi sanitari e lacune del sistema pubblico.
Nel gennaio 2026, i premi delle assicurazioni sanitarie in India sono aumentati del 27.17% su base annua, sostenuti da una riduzione dell'IVA sulle polizze al dettaglio dal 18% al 5% e da una maggiore adesione al programma Ayushman Bharat, che ha incrementato i premi lordi contabilizzati del 37.78% [1] Insurance Business, “India health insurance premiums climb at start of 2026,” insurancebusinessmag.com . Aon ha riportato che il trend medico in India per il 2026 è pari all'11.5%, superiore alla media globale, e ha osservato che la maggior parte dei consumatori si sta orientando verso limiti di copertura più elevati per gestire i costi delle patologie croniche e dei trattamenti specialistici. In Cina, i tassi di trend medico sono previsti all'11.1% per il 2026 e gli assicuratori si stanno orientando verso prodotti sanitari partecipativi con garanzie inferiori, poiché i tassi di riferimento sono diminuiti nel corso del 2025, allineando l'economia dei prodotti a un contesto di rendimento inferiore e al contempo contrastando l'inflazione dei sinistri. Singapore, Malesia e Filippine si trovano ad affrontare alcuni dei tassi di rendimento sanitario più elevati della regione nel 2026, con gli enti regolatori che aggiungono la compartecipazione alla spesa attraverso copagamenti e franchigie per contenere l'utilizzo e le frodi. Swiss Re ha stimato il divario di protezione sanitaria in Asia a 258 miliardi di dollari in termini di premi equivalenti al 2024, segnalando un notevole margine di manovra per le coperture private, le micro-polizze e i piani di gruppo per ampliare l'accesso [2] Swiss Re, “Asia Life & Health consumer survey 2025,” swissre.com . Quadri normativi come la roadmap per una sanità accessibile della Malesia e i ritardi selettivi nell'introduzione dei mandati di coassicurazione in Indonesia indicano un continuo equilibrio tra accessibilità economica, sostenibilità e copertura più ampia.
I risparmi previdenziali e assicurativi sulla vita riprendono slancio grazie a tassi d'interesse favorevoli e riforme pensionistiche.
Il settore assicurativo vita giapponese è in una fase di crescita del 5.4% fino al 2030, raggiungendo 337.7 miliardi di dollari di premi diretti contabilizzati, grazie al miglioramento dei rendimenti successivo alla modifica della politica monetaria del 2024, che ha incrementato i tassi di interesse accreditati sui prodotti di risparmio denominati in yen. Il sistema pensionistico individuale volontario nazionale cinese, implementato nel dicembre 2024 con incentivi fiscali e una struttura di prelievo favorevole, ha registrato 72.8 milioni di aperture di conti entro novembre 2024, e la precoce adozione da parte delle aziende segnala un crescente interesse per i piani pensionistici integrativi. La Corea del Sud ha proposto di aumentare i contributi al Sistema Pensionistico Nazionale dal 9% al 13% a partire dal 2026, con incrementi graduali, puntando a una maggiore solvibilità dei fondi e a un miglior tasso di sostituzione del reddito. Le riforme pensionistiche indiane hanno introdotto periodi di attesa più lunghi per alcuni prelievi e una regola sul saldo minimo, mentre l'esenzione dall'IVA sui premi delle polizze vita e sanitarie, introdotta nel settembre 2025, favorisce una maggiore accessibilità economica e la capitalizzazione degli interessi a lungo termine. L'invecchiamento demografico in Giappone e Corea del Sud, unitamente alla crescente popolazione anziana in India, sta rafforzando la domanda costante di rendite vitalizie, coperture sanitarie aggiuntive e polizze di risparmio con protezione nel mercato assicurativo vita e danni dell'Asia-Pacifico.
Crescita dell'esposizione al mondo dei motori e adozione della telematica e dei prezzi basati sull'utilizzo nei veicoli elettrici.
Nel 2025, i premi assicurativi per i veicoli a nuova energia in Cina sono aumentati del 34%, ma l'aumento dei costi di riparazione e sostituzione delle batterie ha incrementato i rapporti sinistri/premi, spingendo le compagnie assicurative verso prezzi basati sull'utilizzo e un'automazione avanzata dei sinistri [3] Insurance Journal, “China's EV boom saddles auto insurers with losses,” insurancejournal.com . L'autorità di regolamentazione indiana ha abilitato modelli pay-as-you-drive e pay-how-you-drive che ora premiano gli automobilisti più prudenti e con un minor chilometraggio con sconti sui premi al momento del rinnovo, rafforzando la segmentazione e allineando il prezzo al comportamento. Grab ha ottenuto una licenza di assicurazione generale a Singapore nel maggio 2025 e mira a sfruttare i dati di viaggio e di guida in tempo reale su un'ampia base di conducenti per fornire una copertura auto basata sull'utilizzo in un mercato in cui i premi auto sono aumentati a causa dell'inflazione e dell'adozione dei veicoli elettrici. Le autorità di regolamentazione cinesi hanno emesso linee guida sulla riparabilità e l'accesso per ridurre i costi e prevenire il rifiuto della copertura per i regimi obbligatori, mentre case automobilistiche come BYD e Tesla hanno ampliato la loro partecipazione alla sottoscrizione e ai servizi basati sui dati. Nel Sud-est asiatico si continua a registrare una crescita nel settore della telematica e delle soluzioni integrate che combinano la mobilità con l'emissione di polizze assicurative nel momento del bisogno, rafforzando la crescita a breve termine dell'esposizione al rischio nel mercato assicurativo vita e danni dell'Asia-Pacifico. Le compagnie assicurative stanno inoltre perfezionando la progettazione dei prodotti in relazione ai rischi legati ai veicoli elettrici, come gli incendi delle batterie e i componenti specializzati, al fine di stabilizzare i rapporti sinistri/premi, con nuovi operatori che stanno costruendo portafogli incentrati sulle opportunità offerte dai veicoli elettrici.
Ricalcolo dei prezzi per i rischi climatici e catastrofici: aumento dei premi assicurativi per immobili e ingegneria.
Nella regione Asia-Pacifico, le perdite dovute a disastri hanno raggiunto i 73 miliardi di dollari nel 2025, con solo il 12.3% assicurato, il che mantiene la determinazione dei prezzi del rischio sensibile ai modelli di sinistro locali e alla solidità patrimoniale delle compagnie assicurative primarie. I premi per le catastrofi immobiliari si sono ridotti, in base al rischio, in diversi conti in cui l'esperienza recente in termini di sinistri è rimasta contenuta, mentre i riassicuratori hanno continuato a moderare i prezzi rispetto a una precedente base di mercato rigida. Il fondo australiano per i cicloni ha ricevuto 111,860 richieste di risarcimento, eppure i premi medi nelle aree a rischio più elevato sono diminuiti dall'inizio del fondo, a dimostrazione di come una capacità mirata possa stabilizzare i risultati. I rinnovi di aprile 2025 in Giappone hanno visto riduzioni dei premi, in base al rischio, del 10-15% per le catastrofi e condizioni migliorate per le commissioni in caso di terremoto, indicando una normalizzazione dopo le passate stagioni dei tifoni particolarmente intense. A livello regionale, il capitale alternativo e i solidi bilanci dei riassicuratori hanno sostenuto la flessibilità per i cedenti nei programmi senza sinistri, mentre i mercati colpiti dai sinistri hanno dovuto affrontare condizioni più rigide e punti di adesione più elevati. Questa divergenza rafforza la disciplina assicurativa e incoraggia gli investimenti nella mitigazione del rischio nei settori immobiliare e ingegneristico del mercato assicurativo vita e danni dell'Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La capacità di riassicurazione e le condizioni restrittive stanno facendo aumentare i premi e le franchigie per le polizze a copertura di catastrofi naturali. | -0.5% | Thailandia, Taiwan, Filippine, Vietnam, Indonesia, mercati esposti a catastrofi | A breve termine (≤ 2 anni) |
| Norme di condotta bancassicurativa che limitano le vendite di prodotti legati agli investimenti | -0.7% | Vietnam, Hong Kong, Filippine, Cina, India | Medio termine (2-4 anni) |
| L'inflazione dei sinistri sanitari supera gli adeguamenti dei premi assicurativi. | -0.6% | India, Singapore, Malesia, Filippine, Cina | A breve termine (≤ 2 anni) |
| Attriti nell'esecuzione dell'IFRS 17 e del RBC presso le compagnie di trasporto di medie dimensioni | -0.3% | Hong Kong, Singapore, Malesia, Corea del Sud; Cina e India dal 2026 in poi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità di riassicurazione e condizioni restrittive aumentano i tassi e le franchigie per i catastrofi naturali, mettendo sotto pressione l'accessibilità economica.
Nel 2025, le perdite per disastri naturali nella regione Asia-Pacifico, pari a 73 miliardi di dollari, hanno comportato solo 9 miliardi di dollari di pagamenti assicurati, lasciando un ampio divario non assicurato che limita la propensione a impiegare capacità a livelli di prezzo che colmerebbero rapidamente tale divario [4] The Business Times, “Solo il 12.3% delle perdite per disastri naturali nella regione Asia-Pacifico per il 2025 è stato assicurato”, businesstimes.com.sg . Il terremoto di magnitudo 7.2 che ha colpito Taiwan nell'aprile 2024 ha causato perdite complessive per 1.3 miliardi di dollari con una significativa interruzione dell'attività, il che ha portato a prezzi più elevati e condizioni più rigide nei successivi rinnovi rispetto ai mercati con un'esperienza di perdite più contenuta. Anche la Thailandia ha visto aumenti delle tariffe dopo l'attività sismica e i tifoni, anche se il capitale dei riassicuratori globali ha raggiunto livelli record entro la fine del 2025. Il segmento immobiliare delle Filippine sta registrando una crescita più forte, ma deve affrontare un aumento dei sinistri legati a eventi meteorologici estremi ricorrenti, con gli assicuratori che cercano di bilanciare l'ampiezza della copertura con le pressioni sull'accessibilità economica. Nel 2025, il fondo australiano per i danni da ciclone ha registrato un elevato volume di richieste di risarcimento, ma la capacità di copertura garantita dal governo ha contribuito a ridurre i premi nelle aree a maggior rischio rispetto al periodo precedente all'istituzione del fondo. Ai rinnovi di gennaio 2026, si è osservato un rallentamento per molti contratti senza sinistri, ma le franchigie e le quote di compartecipazione sono aumentate e alcuni cedenti esposti a catastrofi hanno dovuto affrontare aumenti da stabili a doppia cifra, evidenziando risultati eterogenei all'interno del mercato assicurativo vita e danni dell'Asia-Pacifico.
Norme di condotta e di prodotto per il settore bancassicurazione che limitano le vendite di prodotti legati agli investimenti in mercati selezionati.
Le modifiche legislative in Vietnam hanno impedito alle banche di collegare la vendita di polizze assicurative ai servizi bancari principali, il che ha coinciso con un calo dei ricavi da bancassicurazione e una diminuzione dei premi vita. L'Autorità assicurativa di Hong Kong ha fissato un tetto massimo del 50% alle commissioni di segnalazione per le polizze partecipative e ha introdotto la ripartizione delle commissioni per ridurre i rischi di vendita scorretta a partire da gennaio 2026. Le Filippine limitano alcune attività di bancassicurazione a entità autorizzate e confinano le vendite di prodotti unit-linked a capitale variabile a conglomerati finanziari qualificati, limitando le opzioni di prodotto presso gli sportelli bancari. Gli emendamenti alla legge indiana sulle assicurazioni del dicembre 2025 hanno esteso le disposizioni sulla governance dello stile di vita ad altre classi assicurative e hanno portato gli investimenti diretti esteri (IDE) nelle compagnie assicurative al 100%, rimodellando la governance e la supervisione della distribuzione. Singapore ha inasprito l'uso dei marchi assicurativi da parte di terzi e ha limitato la remunerazione basata sul volume per allineare gli incentivi alle aspettative di correttezza commerciale. L'effetto cumulativo è un contesto più orientato alla condotta che modera lo slancio a breve termine legato agli investimenti, promuovendo al contempo la persistenza e un migliore servizio post-vendita nel mercato assicurativo vita e danni dell'Asia-Pacifico.
Analisi del segmento
Per tipologia di assicurazione: i premi delle assicurazioni sanitarie superano quelli delle assicurazioni sulla vita tradizionali.
Nel 2025, le assicurazioni sulla vita detenevano il 63.21% della quota di mercato delle assicurazioni vita e non vita nella regione Asia-Pacifico, sostenute dalla domanda di protezione a lungo termine, rendite vitalizie e prodotti di risparmio in mercati importanti come Cina e Giappone. Il mercato delle assicurazioni sanitarie nella regione Asia-Pacifico, sia per la vita che per i danni, è destinato a crescere a un tasso annuo composto (CAGR) del 9.10% fino al 2031, poiché l'inflazione medica, la prevalenza delle malattie croniche e gli incentivi normativi per la copertura da parte dei datori di lavoro aumentano sia la frequenza che la gravità dei sinistri e guidano l'espansione dei premi. Il settore auto sta beneficiando dell'aumento delle vendite di veicoli e della diffusione dei veicoli elettrici in Cina e in alcuni mercati ASEAN, sebbene i costi dei sinistri legati alle batterie e ai componenti specializzati rimangano una sfida per la redditività. I premi del settore immobiliare si stanno adeguando nei mercati esposti alle catastrofi, dove la disciplina di sottoscrizione e le strutture di riassicurazione guidano le decisioni su tariffe e franchigie al momento del rinnovo. Le linee di responsabilità civile e specializzate stanno crescendo partendo da basi più piccole, grazie all'ampliamento delle preferenze aziendali in materia di trasferimento del rischio, con un'adozione agevolata dal collocamento tramite broker e da soluzioni strutturate.
La performance superiore del settore sanitario è evidente laddove le autorità di regolamentazione e i datori di lavoro introducono copagamenti, franchigie e riprogettazione dei piani per condividere i costi e incoraggiare un utilizzo responsabile. Il segmento sanitario retail in India ha accelerato verso il 2026 grazie a un effetto positivo dovuto alla riduzione delle tasse e a un migliore processo di onboarding digitale, mentre la determinazione dei prezzi per il rinnovo delle polizze sanitarie di gruppo è diventata più granulare, incorporando dati di utilizzo e massimali di prestazione. Le compagnie di assicurazione auto in Cina e India stanno implementando la tariffazione basata sul comportamento e la telematica per differenziare il rischio e mitigare le tendenze di perdita man mano che l'elettrificazione e i modelli di utilizzo si evolvono. Il mercato assicurativo vita e danni dell'Asia-Pacifico continua a vedere l'innovazione di prodotto nelle polizze di risparmio e protezione in base al cambiamento del contesto dei rendimenti, con le strutture partecipative e unit-linked che guadagnano quote di mercato laddove i rendimenti garantiti sono stati ridotti. Questi cambiamenti indicano un approccio più basato sui dati e modulare alla progettazione delle prestazioni fino al 2031 sia nei portafogli vita che danni nel mercato assicurativo vita e danni dell'Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: vantaggi per la salute dei gruppi aziendali grazie all'assorbimento dell'inflazione da parte dei datori di lavoro.
Nel 2025, i clienti al dettaglio detenevano il 69.32% del valore complessivo delle polizze individuali vita, sanitarie, auto e immobiliari, a testimonianza di una domanda consolidata da parte dei consumatori e di esigenze di risparmio pluridecennali. Si prevede che i segmenti aziendali, guidati dalle assicurazioni sanitarie di gruppo, cresceranno del 7.80% annuo fino al 2031, grazie all'adozione da parte dei datori di lavoro di benefit flessibili, modelli di compartecipazione alla spesa e una governance più rigorosa dei piani assicurativi per gestire i tassi di crescita a doppia cifra delle spese mediche in mercati come Singapore e Malesia. In India, il trend delle spese mediche si è moderato nel 2026, tuttavia i premi delle assicurazioni sanitarie al dettaglio sono comunque aumentati notevolmente all'inizio dell'anno, mentre le assicurazioni sanitarie di gruppo si sono espanse a un ritmo più costante grazie all'ottimizzazione dei benefit e al controllo dei sinistri. Gli indiani non residenti stanno acquistando un numero maggiore di polizze sanitarie nazionali, grazie all'onboarding digitale, ai vantaggi in termini di prezzo e alla disponibilità di piani familiari. L'invecchiamento della popolazione nei mercati del Nord Asia sostiene la domanda di rendite vitalizie e di coperture aggiuntive per malattie gravi sia nel settore retail che in quello aziendale, mentre i programmi di benessere e prevenzione aziendale stanno diventando la norma per ridurre la frequenza e la gravità delle malattie.
La domanda aziendale è inoltre stimolata dalla competizione per i talenti, con benefit aggiuntivi utilizzati per differenziarsi nei mercati che gestiscono sistemi sanitari obbligatori con margini limitati per servizi aggiuntivi. I datori di lavoro si affidano sempre più all'analisi dei sinistri, al controllo delle frodi e alla gestione delle reti per tenere sotto controllo i costi unitari, man mano che i farmaci specialistici e le nuove procedure ampliano le prestazioni coperte. Le compagnie assicurative stanno allineando la progettazione dei piani con la medicina preventiva per ridurre gli episodi acuti successivi, utilizzando al contempo strumenti digitali per semplificare l'onboarding e l'assistenza per i team delle risorse umane. Il mercato assicurativo vita e danni dell'Asia-Pacifico sta quindi assistendo a un graduale spostamento del mix verso piattaforme guidate dalle aziende che enfatizzano la condivisione dei costi e i risultati sanitari a lungo termine, accanto alle tradizionali proposte retail. Questo cambiamento rafforza la stabilità ricorrente dei premi nelle linee collettive, lasciando al contempo spazio ai prodotti retail per servire i segmenti più propensi all'acquisto nel mercato assicurativo vita e danni dell'Asia-Pacifico.
Per canale di distribuzione: digitale e integrato rivoluzionano le vendite guidate dagli agenti
Nel 2025, gli agenti detenevano il 44.03% del mercato, trainati dalle vendite di prodotti assicurativi sulla vita e per esigenze complesse, mentre i canali digitali e integrati sono quelli in più rapida crescita, con un CAGR del 14.50% fino al 2031, grazie a super-app, banche digitali e piattaforme online dirette che intercettano i flussi transazionali. Il mix distributivo equilibrato di Singapore mostra un ruolo importante per i rappresentanti bancari, i consulenti finanziari e gli agenti vincolati, mentre nuovi modelli come il piano di mobilità basato sull'utilizzo di Grab si rivolgono agli automobilisti all'interno di un ampio ecosistema di mobilità. La bancassicurazione rimane importante nei mercati con una presenza bancaria consolidata, ma norme di condotta più rigorose in Vietnam e Hong Kong stanno rimodellando gli incentivi e la trasparenza, il che potrebbe rallentare i prodotti ad alta dipendenza dalle commissioni. Le vendite digitali dirette sono in aumento grazie alla sottoscrizione istantanea, ai servizi automatizzati e alla copertura integrata al momento del bisogno, che migliorano le conversioni senza la necessità di una rete di filiali. I quadri normativi ora riconoscono nuovi intermediari, come gli agenti generali di gestione, nelle riforme del 2025 in India, aprendo la flessibilità operativa per le partnership che si assumono il rischio.
Gli agenti rimangono essenziali per la consulenza personalizzata, in particolare nei settori della protezione della vita, delle malattie gravi e della pianificazione delle rendite, poiché molti mercati mantengono rigide normative di licenza per le consulenze faccia a faccia. Stanno emergendo modelli di consulenza ibridi, in cui le banche co-vendono con specialisti assicurativi e gli agenti vincolati utilizzano strumenti digitali per la ricerca di clienti e la gestione delle polizze. L'assicurazione integrata sta ampliando la sua portata inserendo coperture semplici nei flussi di pagamento, nelle dashboard dei servizi di trasporto a chiamata e nei portafogli digitali, riducendo i costi di acquisizione e aumentando i tassi di sottoscrizione nel mercato assicurativo vita e danni dell'Asia-Pacifico. Con l'inasprirsi degli standard di condotta per le commissioni di segnalazione, le tempistiche delle commissioni e l'uso del marchio, il mix di canali si sta spostando verso un'orchestrazione multicanale equilibrata piuttosto che verso un unico modello dominante. Nel periodo 2026-2031, il mercato assicurativo vita e danni dell'Asia-Pacifico manterrà probabilmente una quota significativa di agenti, mentre i canali digitali e integrati continueranno a crescere partendo da una base più piccola.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato assicurativo vita e danni in Cina
Nel 2025, la Cina ha mantenuto una quota di mercato regionale del 47.5% nel settore assicurativo vita e danni dell'Asia-Pacifico, a testimonianza delle dimensioni e della solidità del suo segmento vita, mentre le compagnie assicurative adeguano le garanzie sui prodotti e la distribuzione a seguito dei cambiamenti normativi. La crescita dei premi vita è stata modesta, pari all'1% nella prima parte del 2025, mentre il settore danni si è espanso del 5%, grazie agli incentivi sulle polizze e all'adozione dei veicoli elettrici, che hanno sostenuto le coperture auto e correlate. I premi per i veicoli a nuova energia sono aumentati del 34% nel 2025, tuttavia i più elevati rapporti sinistri/premi hanno evidenziato una continua pressione per affinare le politiche di prezzo e le operazioni di gestione dei sinistri. La revisione dei prezzi nel settore immobiliare e ingegneristico è stata guidata dall'andamento dei sinistri a livello locale e dalle condizioni riassicurative più ampie, con i cedenti nei portafogli senza sinistri che hanno beneficiato di condizioni migliori rispetto ai mercati ad alta gravità. Si prevede che l'introduzione in Cina dei piani pensionistici individuali volontari stimolerà la domanda di rendite vitalizie e stabilizzerà i flussi di risparmio nel medio termine nel mercato assicurativo vita e danni dell'Asia-Pacifico.
Mercato assicurativo vita e danni in India e Giappone
L'India è il mercato principale a più rapida crescita fino al 2031 e sta beneficiando del sostegno politico derivante da limiti più elevati agli investimenti diretti esteri (IDE), dalla modernizzazione della governance e da modifiche fiscali mirate che migliorano l'accessibilità economica dei prodotti assicurativi vita e salute. I premi delle assicurazioni sanitarie sono aumentati all'inizio del 2026 a causa dei tagli all'IVA sulle polizze al dettaglio e di una maggiore adozione nei segmenti a basso reddito nell'ambito dei programmi nazionali, mentre i rinnovi delle polizze sanitarie di gruppo continuano a perfezionare i ticket e le franchigie. Si prevede che il mercato vita giapponese crescerà del 5.4% fino a raggiungere i 337.7 miliardi di dollari entro il 2030, poiché le compagnie assicurative spostano le allocazioni verso titoli a reddito fisso ad alto rendimento e aggiornano i tassi di interesse accreditati sulle polizze in yen. Il lavoro normativo sulle strutture di riassicurazione offshore e su un regime di solvibilità basato sul valore economico sta guidando la gestione del capitale per le compagnie di assicurazione vita e di riassicurazione giapponesi. Il mercato assicurativo vita e danni della regione Asia-Pacifico, in queste economie, sta allineando le strategie di prodotto alle variazioni dei tassi di interesse, alle pressioni demografiche e ai quadri di riferimento patrimoniali al fine di stabilizzare la crescita fino al 2031.
Mercato assicurativo vita e danni nella regione Asia-Pacifico
Il Sud-est asiatico presenta un quadro variegato: il mercato assicurativo vita di Singapore ha registrato una crescita dell'11.3% nel 2025, con una forte adesione ai piani sanitari integrati; il mercato takaful della Malesia è in espansione; la crescita del settore vita in Thailandia si sta stabilizzando; il mercato vita in Indonesia sta tornando a crescere; e le Filippine sono in rialzo nel 2025. Il regime RBC di Hong Kong è entrato in vigore e sta già influenzando l'allocazione dei prodotti e degli attivi, poiché le aziende stanno affinando le strategie di capitale nell'ambito del nuovo quadro a tre pilastri. Il fondo australiano contro i cicloni si sta dimostrando efficace nel ridurre i premi per le regioni a rischio più elevato, nonostante l'aumento dei volumi di sinistri nel 2025, favorendo l'accesso e l'accessibilità economica nelle comunità esposte alle catastrofi. In queste aree geografiche, l'andamento dei costi sanitari, l'esposizione alle catastrofi e i progressi nella distribuzione digitale rappresentano le influenze più evidenti sul mercato assicurativo vita e danni dell'Asia-Pacifico nell'orizzonte 2026-2031.
Panorama competitivo
Il mercato assicurativo vita e danni dell'Asia-Pacifico presenta una frammentazione da moderata ad elevata a livello regionale, con sacche di concentrazione per paese. In questo contesto, le principali compagnie assicurative vita cinesi e i maggiori gruppi danni giapponesi detengono quote di mercato significative, mentre i mercati del Sud-est asiatico rimangono più frammentati. Le strategie si concentrano attorno a tre modelli ormai comuni nella regione: la digitalizzazione dei canali tradizionali e bancari, i modelli integrati nelle super-app e nelle banche digitali, e la presenza di specialisti di nicchia che sviluppano competenze in soluzioni di rischio parametriche, informatiche e "verdi". Il mercato assicurativo vita e danni dell'Asia-Pacifico è inoltre influenzato dalle tempistiche normative locali, come l'implementazione del RBC (Restricted Bank Contract) e l'adozione dell'IFRS 17, che condizionano la determinazione dei prezzi, la progettazione dei prodotti e l'utilizzo della riassicurazione. Le compagnie con bilanci più solidi e piattaforme digitali agili sono in una posizione favorevole per consolidare la propria quota di mercato, in un contesto di crescenti esigenze di conformità e governance dei dati.
Diverse mosse di alto profilo avvenute tra il 2025 e il 2026 illustrano il ritmo del cambiamento. Grab ha ottenuto una licenza per le assicurazioni generali a Singapore mentre preparava un'offerta di assicurazione auto basata sull'utilizzo per i suoi autisti, dimostrando come i modelli integrati possano sfidare gli operatori tradizionali nel settore delle assicurazioni per privati. BNP Paribas Tianxing è entrata nel mercato assicurativo danni cinese nel gennaio 2026 con una gamma di prodotti pensata per l'ecosistema dei veicoli elettrici, allineando la sottoscrizione alla crescita dei veicoli a energia alternativa. Le compagnie assicurative giapponesi hanno continuato a ottimizzare i programmi di riassicurazione per catastrofi e a promuovere strumenti di trasferimento del rischio, mentre i prezzi si sono normalizzati rispetto ai livelli elevati registrati ai rinnovi di aprile.
Le normative in materia di condotta e capitale stanno plasmando il comportamento competitivo nei principali hub. Il programma RBC di Hong Kong sta spingendo verso un affinamento delle strategie di investimento, soprattutto per le passività a lungo termine, e incoraggiando un passaggio da prodotti con elevate garanzie a strutture partecipative e unit-linked nel settore vita. Le normative sulla bancassicurazione si stanno inasprendo nei mercati che puntano a risultati migliori per i clienti, il che potrebbe temporaneamente ridurre le nuove attività nelle categorie di prodotti ad alta commissione e spostare l'attenzione verso l'assistenza e la fidelizzazione. In tutta la regione Asia-Pacifico, gli operatori che combinano una rigorosa sottoscrizione, una distribuzione conforme alle normative e capacità di servizio automatizzate sono in una posizione migliore per conquistare quote di mercato aggiuntive nel settore assicurativo vita e danni dell'Asia-Pacifico fino al 2031.
Leader del settore assicurativo vita e non vita nella regione Asia-Pacifico
Ping un gruppo assicurativo
Cina Assicurazione sulla vita Co.
Gruppo AIA
Compagnia di assicurazioni sulla vita dell'India
Tokyo Marine Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: BNP Paribas Tianxing Property and Casualty Insurance ha avviato le proprie attività in Cina con una gamma di prodotti assicurativi auto pensati per l'ecosistema dei veicoli a energia alternativa.
- Dicembre 2025: è entrata in vigore in India la legge Sabka Bima Sabki Raksha Act 2025, che ha portato gli investimenti diretti esteri (IDE) nel settore assicurativo al 100% e ha semplificato diversi requisiti di governance e di capitale per attrarre investimenti esteri.
- Maggio 2025: GrabInsure ha ottenuto una licenza di assicurazione generale dall'Autorità Monetaria di Singapore ed è entrata a far parte della General Insurance Association, preparandosi al lancio di offerte di assicurazione auto basate sull'utilizzo per gli automobilisti di tutto il Sud-est asiatico.
- Luglio 2025: Singlife ha stretto una partnership con GXS Bank per includere una copertura assicurativa collettiva gratuita contro gli infortuni personali al momento dell'investimento all'interno di GXS Invest.
Ambito e metodologia
Questo rapporto si propone di fornire un'analisi dettagliata del mercato assicurativo vita e danni dell'area Asia-Pacifico. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti e nei mercati regionali e approfondimenti su vari tipi di prodotti e applicazioni. Inoltre, analizza i principali attori e il panorama competitivo nel mercato delle assicurazioni vita e non vita in Asia-Pacifico.
Il mercato delle assicurazioni vita e danni nell’Asia-Pacifico è segmentato per tipo di assicurazione, canale di distribuzione e area geografica. In base al tipo di assicurazione, il mercato è suddiviso in assicurazioni sulla vita (individuali, di gruppo) e assicurazioni contro i danni (casa, auto, altro). Per canale di distribuzione, il mercato è suddiviso in canali diretti, di agenzia, banche e altri canali di distribuzione. In base alla geografia, il mercato è suddiviso in Cina, Giappone, India e il resto dell’Asia-Pacifico. Il rapporto offre dimensioni del mercato e previsioni per il mercato delle assicurazioni sulla vita e sui danni dell’Asia-Pacifico in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di assicurazione
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela
| Settore Retail |
| Aziende |
Per canale di distribuzione
| Brokers |
| Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
Per geografia
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) |
| Resto dell'Asia-Pacifico |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione | Brokers | |
| Agenti | ||
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
| Per geografia | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato assicurativo vita e danni nella regione Asia-Pacifico fino al 2031?
Il mercato assicurativo vita e non vita della regione Asia-Pacifico aveva un valore di 2.08 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.77% nel periodo 2026-2031.
Quale tipologia di assicurazione sta crescendo più rapidamente nella regione Asia-Pacifico fino al 2031?
L'assicurazione sanitaria nel ramo danni è quella che cresce più rapidamente, grazie agli elevati tassi di interesse sulle spese mediche, alle riforme in materia di compartecipazione alla spesa e a una copertura più ampia offerta dai datori di lavoro.
Come si stanno evolvendo i canali di distribuzione nel settore assicurativo dell'Asia-Pacifico?
Gli agenti rimangono leader in termini di valore, ma i modelli digitali e integrati si stanno espandendo con un CAGR del 14.50% fino al 2031, trainati da super-app, banche digitali e piattaforme online dirette.
Quali mercati sono i più influenti nel pool di premi regionali?
La Cina rimane il mercato più grande in termini di quota di mercato, il Giappone è di dimensioni considerevoli in termini di longevità e l'India è il mercato principale in più rapida crescita fino al 2031, grazie a riforme di supporto e all'adozione del digitale.
Quali dinamiche di riassicurazione e di rischio catastrofale stanno influenzando i prezzi nel breve termine?
La capacità è ampia per i programmi senza sinistri con un ammortamento per molti conti, tuttavia i mercati colpiti da sinistri devono affrontare condizioni più rigide, franchigie più elevate e una maggiore disciplina sui punti di intervento.
In che modo le variazioni dei tassi pensionistici e di interesse stanno influenzando i prodotti assicurativi vita nella regione?
I rendimenti a lungo termine più elevati e le riforme pensionistiche in Giappone, Cina e Corea del Sud stanno incrementando i tassi di interesse accreditati, incentivando i piani a partecipazione agli utili e sostenendo la domanda di rendite vitalizie fino al 2031.


