

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
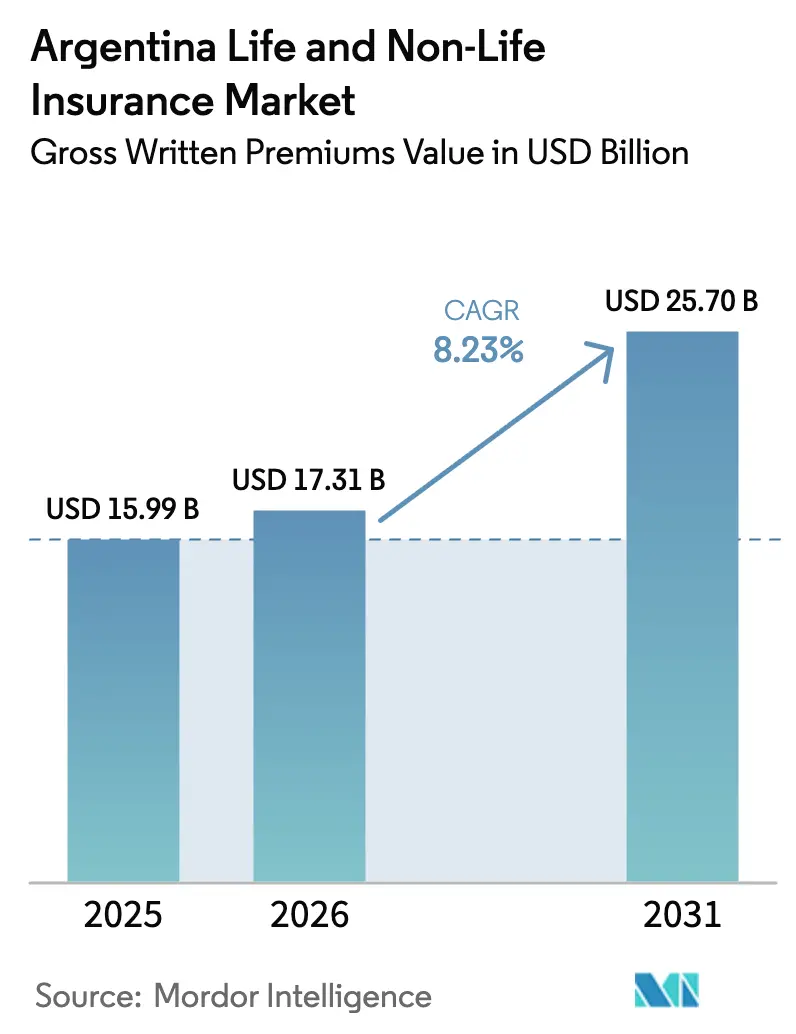
| Dimensione del mercato (2026) | 17.31 miliardo di dollari |
| Dimensione del mercato (2031) | 25.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.23% CAGR |
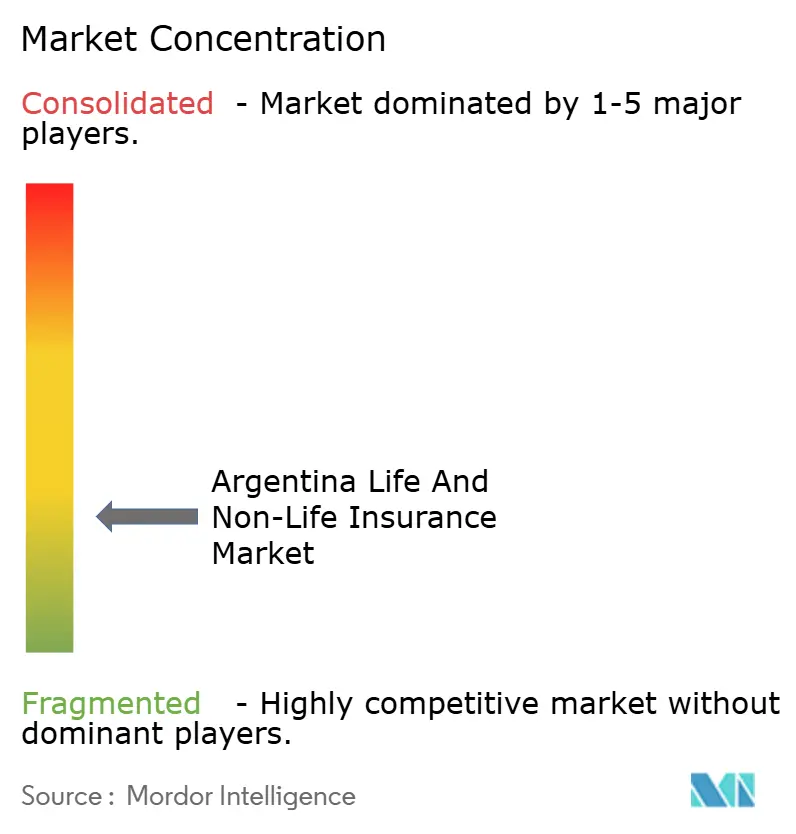
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo sulla vita e sui danni in Argentina di Mordor Intelligence
Si prevede che le dimensioni del mercato assicurativo vita e danni in Argentina in termini di valore dei premi lordi sottoscritti passeranno da 15.99 miliardi di USD nel 2025 e 17.31 miliardi di USD nel 2026 a 25.70 miliardi di USD entro il 2031, registrando un CAGR dell'8.23% tra il 2026 e il 2031.
Il mercato assicurativo vita e danni argentino opera sotto una supervisione regolamentare attiva e sta attraversando una fase di disinflazione nel 2026, dopo una forte decelerazione dell'indice dei prezzi al consumo (IPC) fino alla fine del 2025, il che favorisce un graduale miglioramento della stabilità dei prezzi per le coperture pluriennali. Le riforme dell'adeguatezza patrimoniale e le modifiche alla metodologia di calcolo delle riserve rimangono un importante motore di resilienza prudenziale nel mercato assicurativo vita e danni argentino, mentre il passaggio all'autorizzazione automatica dei prodotti riduce i tempi di commercializzazione delle nuove offerte. La distribuzione è ancora guidata da broker e agenti, e il mercato assicurativo vita e danni argentino sta ampliando la propria presenza nei canali digitali, con la rapida digitalizzazione dei flussi di lavoro per l'onboarding dei clienti e la gestione dei sinistri. La concentrazione del mercato è moderatamente bassa e le compagnie assicurative di alto livello sono posizionate per consolidare la propria quota al di sotto delle nuove soglie di solvibilità nel mercato assicurativo vita e danni argentino.
Punti chiave del rapporto
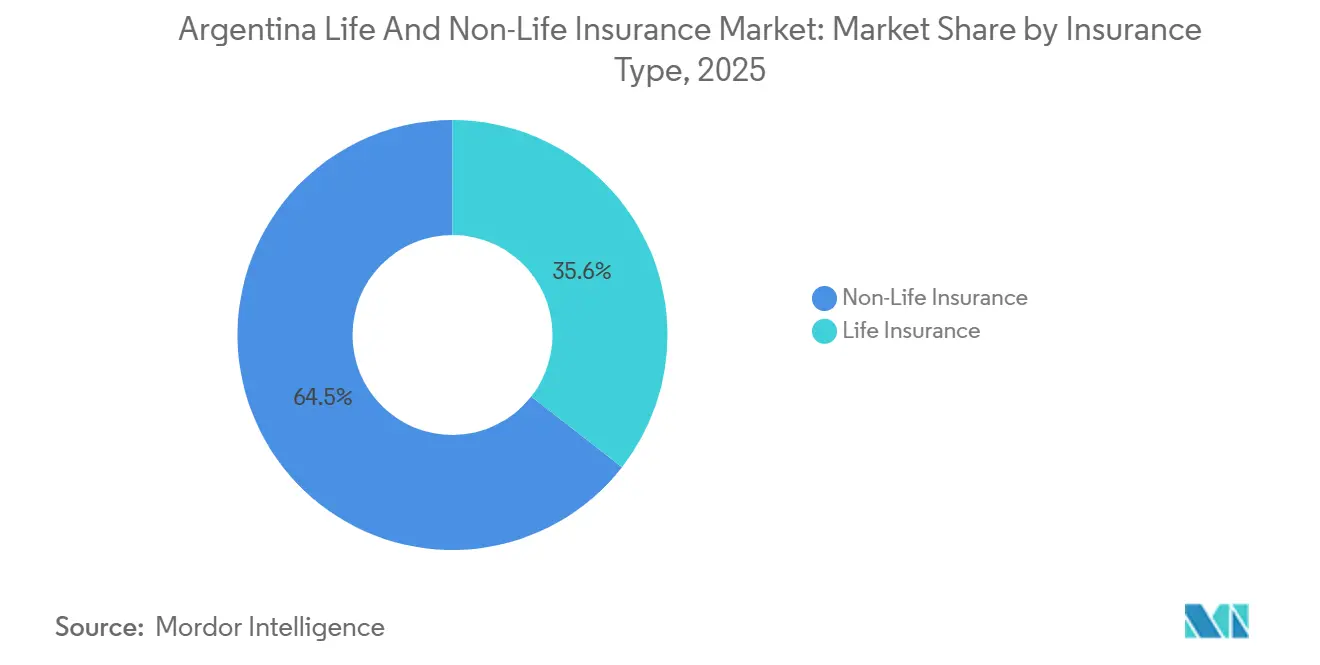
- Per linea di prodotto, l'assicurazione non-vita ha dominato con una quota del 64.45% del mercato assicurativo vita e non-vita argentino nel 2025 e si prevede che sarà il settore in più rapida crescita con un CAGR del 14.2% fino al 2031.
- In base al canale di distribuzione, nel 2025 broker e agenti detenevano il 55.30% del mercato assicurativo vita e danni dell'Argentina e si prevede che i canali digitali registreranno il CAGR più elevato previsto, pari al 12.5% fino al 2031.
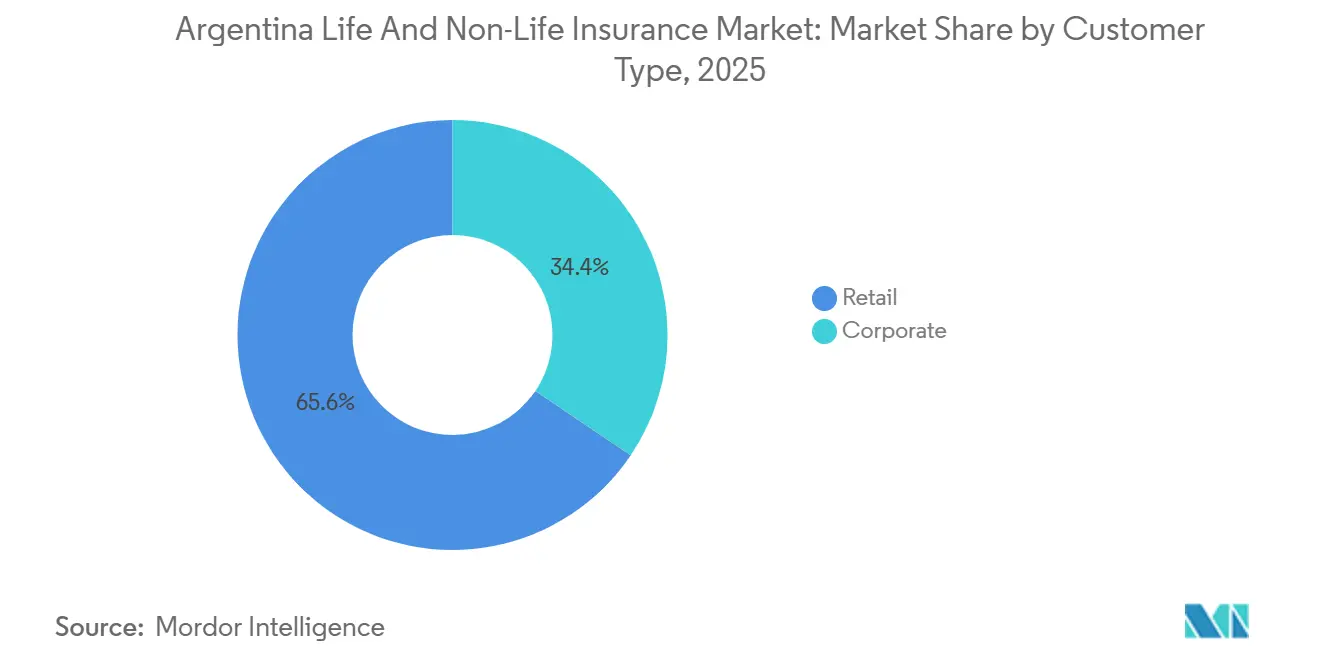
- Per tipologia di cliente, nel 2025 il settore al dettaglio rappresentava il 65.56% del mercato assicurativo vita e danni dell'Argentina, mentre si prevede che le PMI cresceranno a un CAGR del 10.8% tra il 2026 e il 2031.
- Tra le compagnie, nel 2025 le prime cinque compagnie assicurative detenevano una quota complessiva del 35% del mercato assicurativo vita e danni dell'Argentina.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato assicurativo sulla vita e sui danni in Argentina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassa penetrazione assicurativa e potenziale di recupero | + 1.8% | Nationwide | A lungo termine (≥ 4 anni) |
| Solido quadro normativo e supervisione attiva del SSN | + 1.2% | Nationwide | Medio termine (2-4 anni) |
| L'assicurazione come capitale a lungo termine per investimenti e infrastrutture | + 0.8% | Corridoi di progetto a livello nazionale | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza dei rischi per la salute e l'esposizione alle catastrofi | + 1.0% | Province agricole a livello nazionale | Medio termine (2-4 anni) |
| Tutela dei consumatori e trasparenza contrattuale | + 0.6% | Nationwide | Medio termine (2-4 anni) |
| Coperture innovative, parametriche e adeguate all'inflazione | + 1.1% | A livello nazionale, cinture agricole e grandi centri urbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bassa penetrazione assicurativa e grande potenziale di recupero
Nel 2025, la penetrazione assicurativa si attestava intorno al 3.5% del PIL, un valore che collocava il mercato assicurativo vita e danni dell'Argentina al di sotto dei parametri di riferimento regionali e indica un significativo margine di espansione a lungo termine, man mano che le condizioni macroeconomiche si stabilizzano e i redditi reali si riprendono [1] Asociación Argentina de Compañías de Seguros, “Informes y Estadísticas del Mercado,” AACS, aacs.org.ar . Anche la profondità dell'intermediazione finanziaria è rimasta bassa, con il credito al settore privato pari al 10.6% del PIL nel marzo 2025, e ciò supporta l'ipotesi che la crescente formalizzazione possa sbloccare nuovi bacini di premi per il mercato, man mano che i prodotti di credito e risparmio si approfondiscono nel corso del ciclo [2] Banco Central de la República Argentina, “Informe de Estabilidad Financiera,” BCRA, bcra.gob.ar . Oltre a questi indicatori strutturali, la disinflazione che si estende fino al 2026 riduce l'erosione dei limiti di polizza e aumenta la rilevanza dei prodotti per le famiglie e le PMI, supportando una crescita dei premi più sostenibile. Il miglioramento delle condizioni macroeconomiche, unitamente alle proiezioni dell'OCSE di una rinnovata spinta economica, crea un contesto favorevole alla domanda di assicurazioni commerciali, in quanto le imprese espandono le proprie attività e l'occupazione, incrementando la sottoscrizione di polizze nei settori danni, responsabilità civile e infortuni sul lavoro. Allo stesso tempo, un maggiore utilizzo della distribuzione e della gestione dei sinistri digitali riduce le difficoltà di acquisizione clienti e rafforza la qualità della sottoscrizione, consentendo una più ampia adozione di coperture volontarie. Nel complesso, questi fattori indicano una fase di recupero pluriennale in cui la copertura storicamente bassa nei settori vita, salute, danni e agricoltura potrà gradualmente convergere verso le medie regionali, man mano che la stabilità si consoliderà.
Solido quadro normativo e supervisione attiva da parte di SSN
Il mandato di vigilanza basato sulla legge del SSN e il quadro normativo RGAA forniscono una chiara autorità per la vigilanza prudenziale, le regole di condotta e la trasparenza del mercato, il che a sua volta rafforza la fiducia nel mercato assicurativo vita e danni argentino. Il ciclo di riforme dal 2024 si è concentrato su solvibilità, deregolamentazione operativa e trasparenza, con risoluzioni chiave che hanno rivisto le soglie di capitale e consentito l'autorizzazione automatica dei piani per abbreviare i cicli di lancio dei prodotti sul mercato. Il capitale minimo unificato basato sull'UVA per gli assicuratori diretti e i riassicuratori locali semplifica la gestione della struttura del capitale e riduce la frammentazione per linea di business, il che può supportare strategie di diversificazione sul mercato. Il portale open data e la dashboard "Tu Tablero Asegurador" migliorano l'informativa su solvibilità, coefficienti di sinistrosità e indicatori finanziari, consentendo ad acquirenti e distributori di confrontare le opzioni sul mercato. La nuova metodologia di riserva per IBNR e sinistri pendenti è in linea con le tecniche attuariali e gli aggiornamenti dell'inflazione, il che supporta l'adeguatezza delle riserve con l'evoluzione dei flussi di contenzioso. Le scadenze per la segnalazione e i sistemi elettronici per le richieste di risarcimento mediate e giudiziarie rafforzano il monitoraggio di vigilanza, che promuove la disciplina tra i vettori.
Utilizzo dell'assicurazione per promuovere investimenti e infrastrutture a lungo termine
Le compagnie assicurative fungono da investitori istituzionali di riferimento, detenendo un portafoglio pari a circa il 5% del PIL nel 2024, e ciò posiziona il mercato assicurativo vita e danni argentino come canale per la formazione di capitale a lungo termine, in grado di finanziare infrastrutture e progetti produttivi. La composizione del portafoglio alla fine del 2023 ha mostrato un ampio utilizzo di titoli di Stato indicizzati all'inflazione e fondi comuni di investimento, insieme a obbligazioni societarie, il che contribuisce ad allineare le attività con le passività indicizzate all'inflazione all'interno del mercato. I vincoli normativi impongono alle compagnie registrate localmente di detenere investimenti e liquidità equivalenti in Argentina, il che concentra l'esposizione a livello nazionale e convoglia i risparmi nell'economia locale. I requisiti di allocazione alle PMI supportano il finanziamento del settore produttivo, laddove la profondità del credito bancario rimane limitata, e ciò può rafforzare la base clienti per le coperture commerciali [3] Insurance Europe, “Argentina Foreign Exchange Controls and Insurance Market,” Insurance Europe, insuranceeurope.eu . Riforme più ampie nelle norme sugli investimenti hanno ampliato l'uso di fondi chiusi e strumenti sub-sovrani, che consentono alle compagnie assicurative di diversificare entro i limiti nazionali e di adeguare i profili di passività al mercato. Le unità indicizzate all'inflazione, come il CER e l'UVA, pubblicate dalla banca centrale, forniscono strumenti tecnici per l'adeguamento delle passività, aspetto importante per le linee di credito a lunga scadenza presenti sul mercato.
Crescente consapevolezza dei rischi, compresi quelli sanitari e catastrofici
Le dinamiche dei prezzi legate alla salute hanno aumentato la consapevolezza dell'esposizione out-of-pocket e hanno accelerato la domanda di protezione integrativa nel 2025, poiché i prezzi del sistema sanitario regolamentato hanno registrato forti aumenti su base annua e le famiglie hanno dato priorità alle tutele finanziarie. I datori di lavoro utilizzano sempre più spesso l'assicurazione sanitaria e l'assicurazione sulla vita di gruppo per differenziare i pacchetti retributivi, con il miglioramento delle condizioni di lavoro formali, il che sostiene la crescita dei premi. La variabilità climatica e gli eventi meteorologici estremi hanno attirato l'attenzione su soluzioni parametriche che si attivano su indici oggettivi e pagano rapidamente, aprendo la strada a innovazioni nella copertura di siccità e inondazioni sul mercato. Le analisi dell'UNDP hanno evidenziato lacune nella finanza per il rischio di catastrofi e nella penetrazione della microassicurazione, e il programma assicurativo inclusivo può ampliare l'accesso per i gruppi vulnerabili. I proprietari immobiliari stanno rivedendo le somme assicurate a causa dell'aumento dei costi di sostituzione, il che contribuisce ad affrontare i rischi di sottoassicurazione pregressi. Le riforme delle riserve che utilizzano storici di sinistri più lunghi per le polizze a lunga scadenza riconoscono l'evoluzione dei modelli di contenzioso e sostengono la stabilità nel mercato assicurativo vita e danni in Argentina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inflazione cronica elevata e instabilità valutaria | -1.5% | Nationwide | A breve termine (≤ 2 anni) |
| Rischio di sottoassicurazione e limiti di copertura obsoleti | -0.9% | Nationwide | A breve termine (≤ 2 anni) |
| Pressioni del rischio macroeconomico e sovrano sui bilanci delle compagnie assicurative | -1.2% | Nationwide | Medio termine (2-4 anni) |
| Complessità normativa e operativa con frequenti modifiche delle regole | -0.8% | Nationwide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inflazione cronica elevata e instabilità valutaria
L'inflazione persistente ha compromesso l'adeguatezza dei premi e le dinamiche delle riserve, e il percorso dell'indice dei prezzi al consumo (CPI), sceso al 31.4% su base annua entro novembre 2025, ha fatto seguito a un periodo di picco che ha messo a dura prova i risultati di sottoscrizione sul mercato. I modelli di prezzo hanno incontrato difficoltà poiché i costi medici, i prezzi dei veicoli e le spese legali si sono mossi a velocità diverse, il che ha indebolito il valore predittivo dei rapporti sinistri/premi storici. La volatilità del tasso di cambio ha aumentato il costo in valuta locale della riassicurazione e degli obblighi esteri, e il tasso all'ingrosso ufficiale si è attestato vicino a 1,469.61 ARS per USD all'inizio di gennaio 2026, il che ha influenzato i pagamenti e i recuperi in tutto il mercato [4] Banco Central de la República Argentina, “Principales Variables,” BCRA, bcra.gob.ar. La liberalizzazione dei controlli nell'aprile 2025 ha facilitato i tempi di regolamento per la riassicurazione transfrontaliera, sebbene le controparti continuino a valutare il rischio di polizza quando valutano gli impegni. Le normative nazionali sugli investimenti impongono alle compagnie assicurative un'allocazione patrimoniale locale, il che limita la diversificazione in valuta forte e lega i bilanci ai cicli inflazionistici locali. In questo contesto, la sottoassicurazione diventa una diretta conseguenza dell'inflazione e gli assicurati spesso necessitano di adeguamenti dei massimali per mantenere una reale protezione nel mercato assicurativo argentino, sia per il ramo vita che per quello danni.
Pressioni del rischio macroeconomico e sovrano sui bilanci delle compagnie assicurative
Le compagnie assicurative detengono un'ampia quota di portafogli in titoli sovrani e fondi comuni di investimento che a loro volta detengono titoli di Stato, il che crea un'esposizione correlata alle variazioni della finanza pubblica nel mercato assicurativo vita e danni argentino. La volatilità degli spread sovrani si trasmette alle valutazioni degli asset assicurativi e ai coefficienti di solvibilità, e questa pressione può coincidere con un maggiore fabbisogno di riserve quando aumentano le aspettative di inflazione. L'economia si è contratta nel 2024, per poi tornare a crescere nel 2025 e nel 2026 secondo le proiezioni dell'OCSE, e questo ciclo ha plasmato la domanda di linee commerciali e i budget di capitale in tutto il mercato. Le dinamiche quasi fiscali sono state in fase di aggiustamento, tuttavia la struttura ereditata delle passività delle banche centrali e la loro conversione in strumenti del Tesoro fa sì che il rischio di rifinanziamento rimanga un fattore per i mercati finanziari da cui dipendono le compagnie assicurative nel mercato assicurativo vita e danni argentino. Le restrizioni che richiedono investimenti locali per le compagnie limitano la capacità di coprire gli shock esterni con asset offshore, e questo rafforza l'esposizione ai cicli macroeconomici nazionali. Le modifiche normative hanno consentito l'ammortamento degli aumenti delle riserve in periodi stabiliti e tali disposizioni hanno contribuito a gestire la transizione verso nuove metodologie senza creare pressioni immediate sulla solvibilità del mercato.
Analisi del segmento
Per linea di prodotto: il ramo danni rimane dominante con il ramo auto come ancora
L'assicurazione danni ha contribuito al 64.45% dei premi nel 2025. L'assicurazione auto ha guidato i premi totali nel 2025 e ha conquistato la quota maggiore all'interno del ramo danni, che ha continuato a consolidare il mercato assicurativo vita e danni argentino come copertura di rischio di massa con basi obbligatorie. La copertura sanitaria è stata la linea in più rapida crescita su base prospettica e il mercato assicurativo vita e danni argentino sta registrando un crescente interesse per prodotti che affrontano la volatilità dei costi sanitari e la domanda di benefit da parte dei datori di lavoro. Il mercato ha inoltre registrato una costante attenzione alle coperture di responsabilità civile e danni, poiché le basi patrimoniali aziendali cambiano con il ciclo di investimento e richiedono un trasferimento del rischio più preciso. I prodotti parametrici per l'agricoltura e gli eventi catastrofici stanno guadagnando terreno e integrano le strutture di indennizzo tradizionali. La quota detenuta dal ramo auto è in linea con l'ampio parco veicoli argentino e con la responsabilità civile obbligatoria verso terzi, e questo supporta una base di premi stabile attraverso i cicli.
Il settore automobilistico ha detenuto una quota significativa dei premi totali nel 2025, il che evidenzia la centralità dei rischi legati alla mobilità. Il settore sanitario si posiziona come il settore in più rapida espansione, poiché i prezzi del sistema sanitario regolamentato e le aspettative delle famiglie sostengono la domanda, e si prevede che le dimensioni del mercato assicurativo danni cresceranno a un CAGR del 14.2% tra il 2026 e il 2031. La crescita dei rami danni e responsabilità civile è in linea con l'attività di investimento, e questo aggiunge diversificazione alle fonti di premi danni nel mercato assicurativo vita e danni argentino. Le coperture vita rimangono una quota inferiore rispetto ai concorrenti regionali, ma beneficiano di una migliore tutela dei consumatori e di una maggiore chiarezza in materia di solvibilità, e queste riforme rafforzano la fiducia nel mercato assicurativo vita e danni argentino. I nuovi contratti indicizzati e con valuta estera ampliano le opzioni di progettazione e contribuiscono a mantenere la pertinenza della copertura attraverso i cicli di inflazione nel mercato assicurativo vita e danni argentino.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'intermediazione è dominata dai broker, il digitale guadagna slancio
Broker e agenti hanno detenuto il 55.30% della distribuzione nel 2025 e questo modello di intermediazione rimane la principale via di accesso al mercato per le compagnie che operano sul mercato. La bancassicurazione e i canali diretti forniscono una copertura complementare ai segmenti retail e PMI, e il settore continua a evolversi man mano che i flussi di lavoro digitali migliorano l'emissione dei preventivi e la gestione delle polizze. Il mercato sta adottando strumenti di onboarding avanzati che riducono i tempi di ciclo, contribuendo a colmare le lacune di copertura e a supportare una migliore persistenza delle polizze. Le misure normative per la trasparenza digitale e i processi di opt-out aumentano la fiducia dei consumatori e favoriscono la diversificazione dei canali nel mercato.
Si prevede che la distribuzione digitale sarà la via in più rapida crescita e che le dimensioni del mercato per l'emissione e l'assistenza digitale si espanderanno a un CAGR del 12.5% fino al 2031, con l'espansione delle piattaforme di analisi e self-service da parte delle compagnie assicurative. I broker rimangono essenziali per i rischi commerciali complessi e le coperture personalizzate, e questo preserva un nucleo di consulenza nel mercato. I canali diretti riducono i costi di acquisizione laddove i prodotti sono semplici e standardizzati, a vantaggio delle conversioni al dettaglio. La bancassicurazione cresce con l'espansione del credito e il cross-selling nei portafogli al dettaglio e delle PMI, e questo aggiunge diversità distributiva al mercato assicurativo vita e danni in Argentina. Nel complesso, questo mix di canali supporta la resilienza e la portata del settore assicurativo vita e danni in Argentina.
Per tipologia di cliente: il commercio al dettaglio consolida la domanda, le PMI guidano la crescita incrementale
Nel 2025, la clientela retail rappresentava il 65.56%, a sottolineare il ruolo centrale delle famiglie nel trainare i flussi di premi nel mercato. Il segmento delle PMI è il gruppo di clienti in più rapida crescita in prospettiva, e ciò riflette la formalizzazione e la crescente adozione di coperture commerciali per il recupero crediti e degli investimenti. I datori di lavoro stanno dando priorità alle polizze sanitarie e vita collettive per attrarre talenti, il che sostiene la crescita legata al settore retail. Le esigenze di assicurazione danni e responsabilità civile aumentano con l'aumento di asset e dipendenti delle PMI, ampliando così la presenza dei prodotti sul mercato.
La quota del settore Retail evidenzia il peso delle linee personali e delle coperture obbligatorie nel mercato assicurativo vita e danni in Argentina. Si prevede che il segmento PMI crescerà a un CAGR del 10.8% fino al 2031 e che le dimensioni del mercato per le soluzioni rivolte alle PMI aumenteranno con l'aumentare dei rischi legati ad attrezzature, flotte e dipendenti. Con l'acquisizione di maggiori dati sui modelli di sottoscrizione e il miglioramento dell'equilibrio dei prezzi in un contesto disinflazionistico, i tassi di conversione possono aumentare sia nei portafogli retail che in quelli commerciali. Le riforme in materia di tutela dei consumatori e informativa finanziaria aumentano la fiducia, a vantaggio della fidelizzazione pluriennale in tutti i segmenti. Insieme, la presenza del settore Retail e lo slancio delle PMI costituiscono i due motori di crescita.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2026, l'attività di mercato nel settore assicurativo vita e danni argentino rimarrà concentrata nelle province economicamente dinamiche, con l'area metropolitana di Buenos Aires come fulcro. Questa distribuzione rispecchia l'andamento del PIL nazionale e la densità occupazionale formale. Entro la metà del 2025, la popolazione argentina si avvicinava ai 46.39 milioni, con i principali centri urbani che trainavano la domanda di coperture assicurative per i rami danni, auto, salute e collettivi. Le province con redditi pro capite più elevati godono di una maggiore consapevolezza assicurativa e di un mix di prodotti diversificato. Al contrario, le aree rurali, spesso legate all'agricoltura, si stanno rivolgendo sempre più a soluzioni assicurative parametriche e legate alle condizioni meteorologiche. Con il rafforzamento della stabilità macroeconomica, si registra una notevole espansione delle PMI nelle province interne, con conseguente maggiore diffusione dei prodotti assicurativi.
L'attività assicurativa regionale è strettamente legata ai tassi di occupazione e alla salute finanziaria delle famiglie. Nel terzo trimestre del 2025, un tasso di disoccupazione del 6.6% ha evidenziato condizioni stabili del mercato del lavoro, rafforzando i benefit per i datori di lavoro. Gli investimenti nelle infrastrutture provinciali stanno diversificando i pool di premi assicurativi, estendendosi oltre i principali corridoi urbani dell'Argentina. Un cambiamento nel regime di cambio nel 2025 ha facilitato transazioni transfrontaliere più fluide per la riassicurazione, rafforzando gli investimenti per i rischi catastrofali e commerciali di grandi dimensioni. Le normative locali sugli investimenti garantiscono che i portafogli assicurativi rimangano all'interno dell'Argentina, vincolando i risparmi finanziati dai premi allo sviluppo interno delle diverse province.
Le differenze regionali influenzano sia i modelli di richiesta di risarcimento che le preferenze di prodotto. Le province agricole tendono a privilegiare gli strumenti per la copertura del rischio meteorologico, mentre i centri urbani mostrano una preferenza per l'assicurazione di responsabilità civile e sanitaria. Valutazioni multilaterali hanno evidenziato lacune nei finanziamenti per il rischio di catastrofi, suggerendo che i programmi comunali e provinciali potrebbero sfruttare la progettazione parametrica per rafforzare la resilienza nelle regioni soggette a inondazioni. Le misure nazionali di tutela dei consumatori standardizzano i termini contrattuali chiave, contribuendo a colmare le disparità regionali nella fiducia degli acquirenti. Con l'affermarsi della disinflazione, l'accessibilità economica a termine migliora, aprendo la strada a una più ampia adozione di polizze assicurative volontarie in tutto il Paese.
Panorama normativo
L'attività assicurativa in Argentina è supervisionata dalla Superintendencia de Seguros de la Nación (SSN) nell'ambito di un ciclo di riforme che combina parametri prudenziali più rigorosi con la deregolamentazione operativa. Un elemento chiave è il quadro unificato dei requisiti minimi di capitale, espresso in UVA, fissato a 750,000 UVA per le compagnie di assicurazione diretta (e a 3,750,000 UVA per le compagnie di riassicurazione locali), con piena applicabilità a partire da giugno 2026. Tale requisito ha indotto le compagnie a rivalutare la capitalizzazione, la complessità del portafoglio e le potenziali strategie di consolidamento, sulla base di soglie di solvibilità più chiare.
In materia di condotta e funzionamento del mercato, la SSN si è adoperata per accelerare l'immissione sul mercato dei prodotti e ampliare i formati di prodotto consentiti. La Risoluzione 471/2025 ha aggiornato la definizione e le regole operative per i Grandes Riesgos, consentendo la commercializzazione di alcune polizze ad alto rischio senza previa autorizzazione della SSN, mentre la Risoluzione 184/2024 ha introdotto l'obbligo di tenuta dei registri digitali per le operazioni di assicurazione e riassicurazione. Nel 2026, la SSN ha emanato ulteriori aggiornamenti, tra cui la Risoluzione 103/2026 sulle procedure di liquidazione volontaria e la Risoluzione 258/2026 che consente la commercializzazione dell'assicurazione sanitaria in modalità prestacional (erogazione di servizi), ampliando così lo spazio di progettazione per le offerte sanitarie e rafforzando al contempo la tutela degli assicurati.
Analisi della catena del valore
La catena del valore delle assicurazioni vita e danni in Argentina inizia con la progettazione del prodotto, la determinazione del prezzo e la selezione del rischio, supportate dalla costituzione di riserve attuariali e dal collocamento di riassicurazioni. Prosegue poi con la distribuzione, l'amministrazione delle polizze, la riscossione dei premi, la gestione dei sinistri e la risoluzione delle controversie. La SSN (Società Nazionale di Assicurazione) funge da nodo centrale di governance attraverso il rilascio di licenze, le norme di condotta, la rendicontazione e la supervisione della solvibilità. Organismi di settore come AACS, ADEAA, AACMS, AAPAS e FAPASA contribuiscono inoltre a definire gli standard tecnici, la formazione professionale e la rappresentanza dei canali di distribuzione.
La distribuzione rimane l'anello cruciale nella creazione di valore perché incide sul costo di acquisizione del cliente, sulla qualità dei dati in fase di onboarding e sulla profondità delle vendite incrociate. Ai sensi della Legge 22.400, i produttori e gli intermediari devono registrarsi presso il SSN (Social Security Number) e la vendita tramite intermediari continua a essere predominante. Al 30 giugno 2025, i produttori individuali rappresentavano il 45.9% della produzione totale e le società di intermediazione il 24%, contro il 18.4% per le vendite dirette e l'11.6% per gli agenti istituzionali. Dal punto di vista operativo, le compagnie assicurative gestiscono la sottoscrizione e i sinistri attraverso flussi di lavoro sempre più digitali, ma i sinistri a lungo termine, le mediazioni e i processi giudiziari rimangono fattori di costo significativi a valle, mantenendo la gestione legale, la disciplina delle riserve e i recuperi (inclusa la riassicurazione) centrali per l'economia di diverse linee di assicurazione non vita.
Panorama competitivo
A metà del 2025, l'Argentina vantava una base istituzionale diversificata per il suo mercato assicurativo vita e danni, con 189 entità autorizzate dal SSN. Tra queste, un mix di assicuratori patrimoniali e misti, compagnie di assicurazione vita, enti pensionistici, compagnie di assicurazione contro le malattie autoimmuni (ART) e mutue di trasporto pubblico. Entro il 2024, i primi cinque gruppi detenevano una quota di mercato notevole, indicando una concentrazione moderatamente bassa nel settore. Con l'avvicinarsi del 2026, le principali compagnie assicurative si stavano concentrando sulla solidità di solvibilità, sull'adeguatezza delle riserve e sulla disciplina dei costi. Con la ricalibrazione delle riserve e la normalizzazione dell'inflazione all'orizzonte, la gestione attiva del bilancio e dei prezzi è diventata fondamentale. Contemporaneamente, le autorità di regolamentazione hanno enfatizzato la trasparenza e l'informativa standardizzata, intensificando la concorrenza basata sulla chiarezza dei prodotti, sulla qualità del servizio e sulla gestione dei sinistri.
Le riforme che collegano i requisiti patrimoniali alle soglie UVA hanno stabilito una chiara base di solvibilità. Con le scadenze per la conformità fissate a metà del 2026, gli operatori sono stati esortati a ottimizzare il capitale, a valutare fusioni in caso di dimensioni non ottimali e a razionalizzare i propri portafogli. Il passaggio all'autorizzazione automatica dei piani ha consentito sia agli operatori consolidati che ai nuovi arrivati di innovare rapidamente nella progettazione dei prodotti. Questo cambiamento ha aumentato l'intensità competitiva e ha favorito una tendenza verso coperture modulari. I mandati di investimento locali hanno garantito che gli asset rimanessero all'interno dei mercati nazionali, influenzando le strategie di allocazione degli asset, cruciali per il reddito da spread e il matching della duration. Broker e agenti hanno continuato a dominare la distribuzione, con partnership per l'onboarding digitale e l'automazione dei sinistri che hanno guadagnato terreno.
Nel 2026, le principali compagnie assicurative hanno convertito la propria strategia verso modifiche alla metodologia di riservazione, alla rendicontazione elettronica per i sinistri oggetto di contenzioso e mediazione e al perfezionamento delle regole IBNR. La padronanza di queste aree tecniche è diventata il fattore distintivo per i leader di mercato. Mentre i segmenti salute e vita collettiva si sono affermati come aree di crescita chiave, i portafogli auto e proprietà hanno richiesto attenzione, soprattutto per quanto riguarda l'indicizzazione dell'inflazione e le dinamiche dei costi dei ricambi. A seguito della liberalizzazione dei cambi, i canali internazionali per i pagamenti riassicurativi hanno registrato un netto miglioramento, rafforzando la stabilità dei trattati per i rischi catastrofali e industriali di grandi dimensioni. In sintesi, il panorama competitivo del 2026 è stato plasmato da fattori quali la prontezza in termini di solvibilità, il ritmo degli aggiornamenti dei prodotti e l'esecuzione dei canali.
Leader del settore assicurativo sulla vita e non sulla vita in Argentina
Federación Patronal Seguros
Gruppo Sancor Seguros
La Segunda Cooperativa de Seguros
Nación Seguros SA
Provincia ART SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: l'SSN ha lanciato un nuovo sistema di raccolta e analisi dei dati (SINIAS e RI) e ha pubblicato le tappe fondamentali per la sua implementazione, tra cui l'uso obbligatorio del modulo di informazioni finanziarie a ottobre 2026 e del sistema di gestione dei sinistri a gennaio 2027. Il programma sposta la supervisione verso un monitoraggio più automatizzato e preventivo e aumenta l'importanza della disponibilità dei dati in tutte le fasi di sottoscrizione, gestione dei sinistri e monitoraggio dei contenziosi.
- Giugno 2026: La Segunda Seguros ha stretto una partnership con Inbenta, con il supporto dell'EU-LAC Digital Accelerator, per implementare l'intelligenza artificiale conversazionale nei processi di consulenza sui piani pensionistici. L'implementazione rafforza l'assistenza digitale in un segmento che si basa ancora in larga misura sull'interazione con i consulenti, migliorando al contempo la scalabilità e la coerenza delle risposte lungo tutto il percorso del cliente.
- Luglio 2025: la SSN ha emesso la RESOL-2025-287-APN-SSN, rafforzando le metodologie di accantonamento per sinistri in sospeso, mediazioni e IBNR per ramo con aggiornamenti sull'inflazione. La modifica ha accresciuto l'importanza operativa della qualità dei dati sui sinistri e delle pratiche di accantonamento a lungo termine, con ripercussioni sulla pianificazione del capitale e sulla gestione della redditività nei rami non vita.
Ambito del rapporto sul mercato assicurativo sulla vita e sui danni in Argentina
L'assicurazione sulla vita prevede una somma forfetaria della somma assicurata alla scadenza o in caso di decesso dell'assicurato. Le polizze assicurative contro i danni offrono protezione finanziaria a una persona per problemi di salute o perdite dovute a danni a un bene.
Il mercato assicurativo vita e danni in Argentina è segmentato per tipologia di assicurazione (assicurazione vita, assicurazione danni (auto, salute, proprietà e altre assicurazioni danni), per segmento di clientela (al dettaglio e aziendale) e per canale di distribuzione (broker/agenti, banche, canali diretti e altri). Il rapporto fornisce dimensioni di mercato e previsioni per il mercato assicurativo vita e danni in Argentina in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di assicurazione
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela
| Settore Retail |
| Aziende |
Per canale di distribuzione
| Broker/Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione | Broker/Agenti | |
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato assicurativo argentino?
Il mercato assicurativo argentino avrà una dimensione di 17.31 miliardi di dollari nel 2026 e si prevede che raggiungerà i 25.70 miliardi di dollari entro il 2031, con un CAGR dell'8.23%.
Quale segmento è il principale contribuente dei premi nel mercato assicurativo argentino?
Il ramo danni è in testa con il 64.45% dei premi del 2025, supportato dalle coperture obbligatorie per auto, infortuni sul lavoro, proprietà e salute.
In che modo le normative influenzeranno il mercato assicurativo argentino nel 2026?
Le riforme attuate nel 2025 hanno semplificato le approvazioni dei prodotti, unificato i requisiti patrimoniali minimi e migliorato gli standard di rendicontazione, favorendo un'innovazione più rapida e una supervisione più prevedibile.
Quali canali di distribuzione stanno crescendo più rapidamente nel mercato assicurativo argentino?
Si prevede che altri canali, tra cui il digitale incorporato e diretto, cresceranno a un CAGR del 12.5% entro il 2031, mentre la bancassicurazione segnala un'elevata emissione digitale e un'ampia portata.
Quali sono i principali motori di crescita geografica in Argentina?
Buenos Aires continua a dominare la quota di premi, mentre Neuquén e le province del Nord-Ovest si stanno espandendo con progetti energetici e minerari che richiedono assicurazioni specializzate.
Quali sono le sfide ancora presenti nel mercato assicurativo argentino in termini di sottoscrizione?
L'elevata gravità dei sinistri nel settore automobilistico, la volatilità dell'esposizione sovrana e la sottoassicurazione dovuta all'inflazione continuano a esercitare pressioni sui risultati, rendendo fondamentali la rivalutazione, l'efficienza dei sinistri e la disciplina di valutazione.


