

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.28 trilioni di dollari |
| Dimensione del mercato (2031) | 10.98 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.80% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
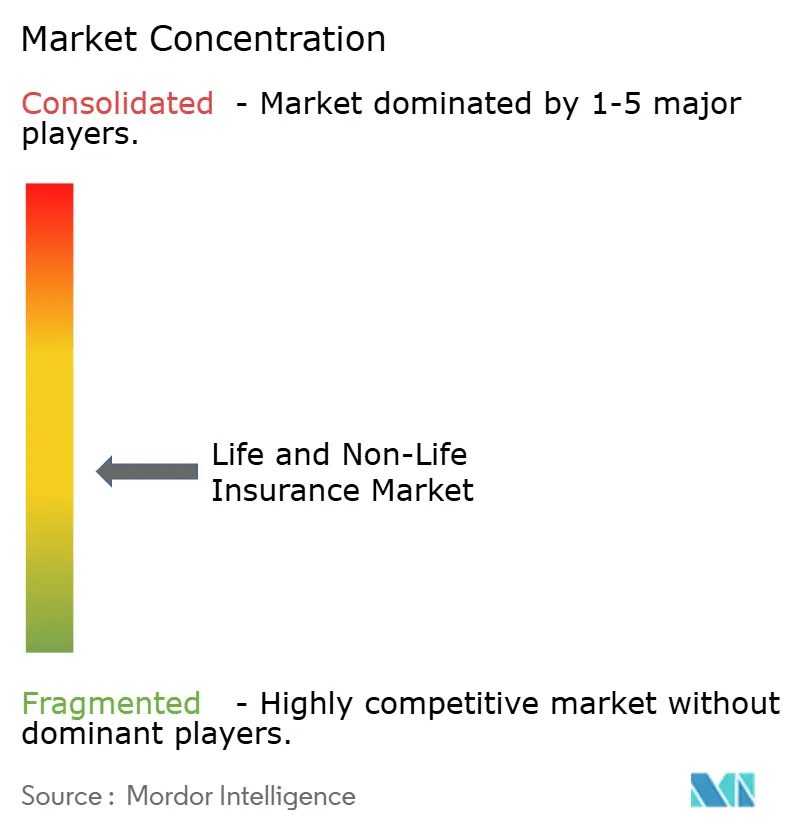
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo vita e danni a cura di Mordor Intelligence
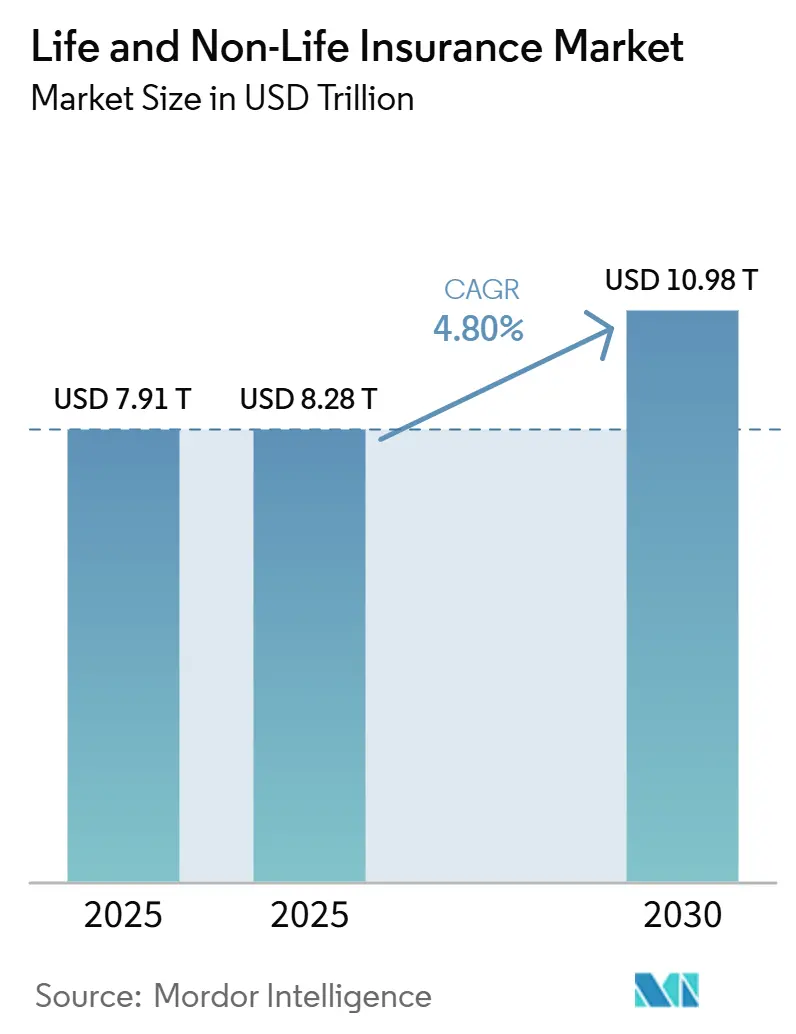
Il mercato assicurativo vita e danni, valutato a 7.91 trilioni di dollari nel 2025, è stimato a 8.28 trilioni di dollari nel 2026 e si prevede che raggiungerà i 10.98 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.80% dal 2026 al 2031. La proiezione delle dimensioni del mercato riflette la crescente domanda in entrambe le classi di rischio, sia per i privati che per le aziende. La pressione normativa, la sottoscrizione basata sull'intelligenza artificiale e l'innovazione di prodotto focalizzata sul clima sono le principali forze che stanno riscrivendo le regole della concorrenza, mentre la distribuzione digitale comprime le catene del valore ed eleva i parametri di riferimento per l'efficienza dei costi. Le compagnie assicurative nelle regioni mature accelerano le iniziative di pricing comportamentale per difendere la redditività, mentre le economie emergenti sfruttano gli ecosistemi integrati di microassicurazione e moneta elettronica per colmare le lacune di protezione di lunga data. I piani assicurativi auto basati sulla telematica, i prodotti pensionistici unit-linked e le soluzioni parametriche per le catastrofi sono alla base di questa trasformazione, rafforzando le prospettive di crescita a medio termine del mercato assicurativo vita e non vita. L'interesse degli investitori rimane elevato, poiché le compagnie assicurative con una struttura a basso fabbisogno di capitale e basate su software dimostrano tempi di pareggio più rapidi rispetto alle compagnie tradizionali.
Punti chiave del rapporto
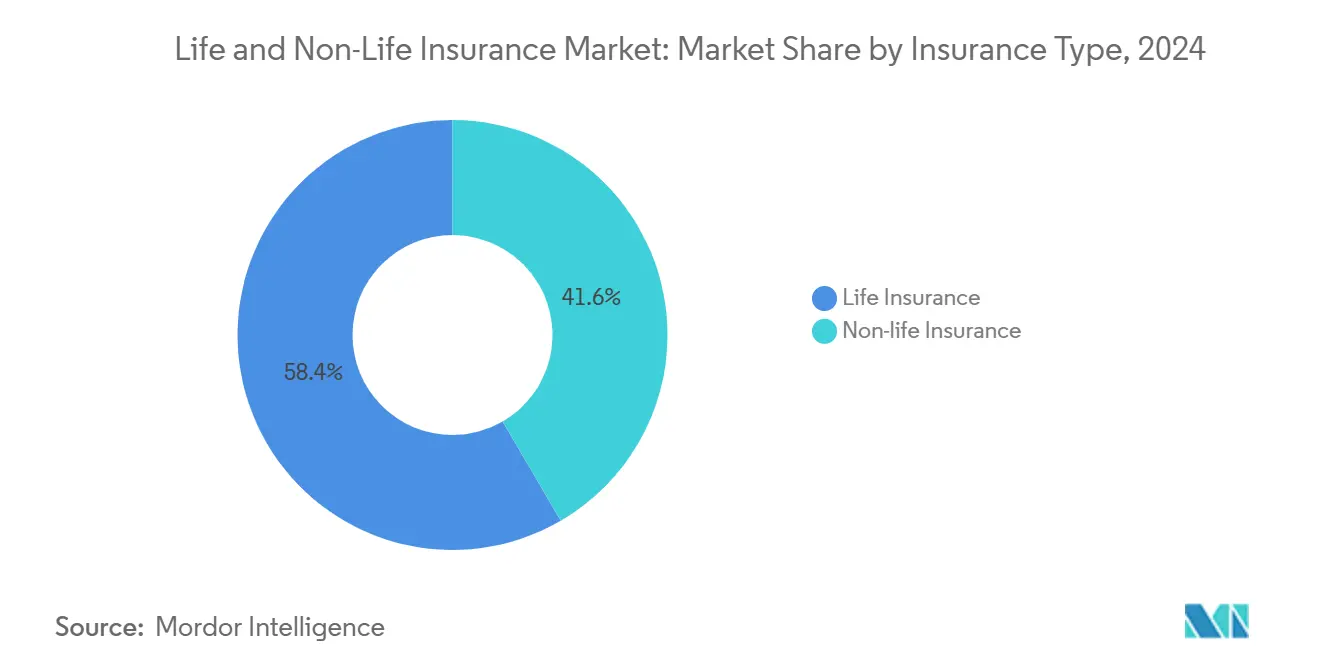
- Per tipologia di assicurazione, i prodotti non vita detenevano il 58.43% della quota di mercato delle assicurazioni vita e non vita nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.45% fino al 2031, il più rapido tra tutti i principali segmenti.
- Per segmento di clientela, nel 2025 il settore retail ha rappresentato il 65.46% del mercato assicurativo vita e danni, mentre le aziende sono in testa con un CAGR del 6.54% fino al 2031.
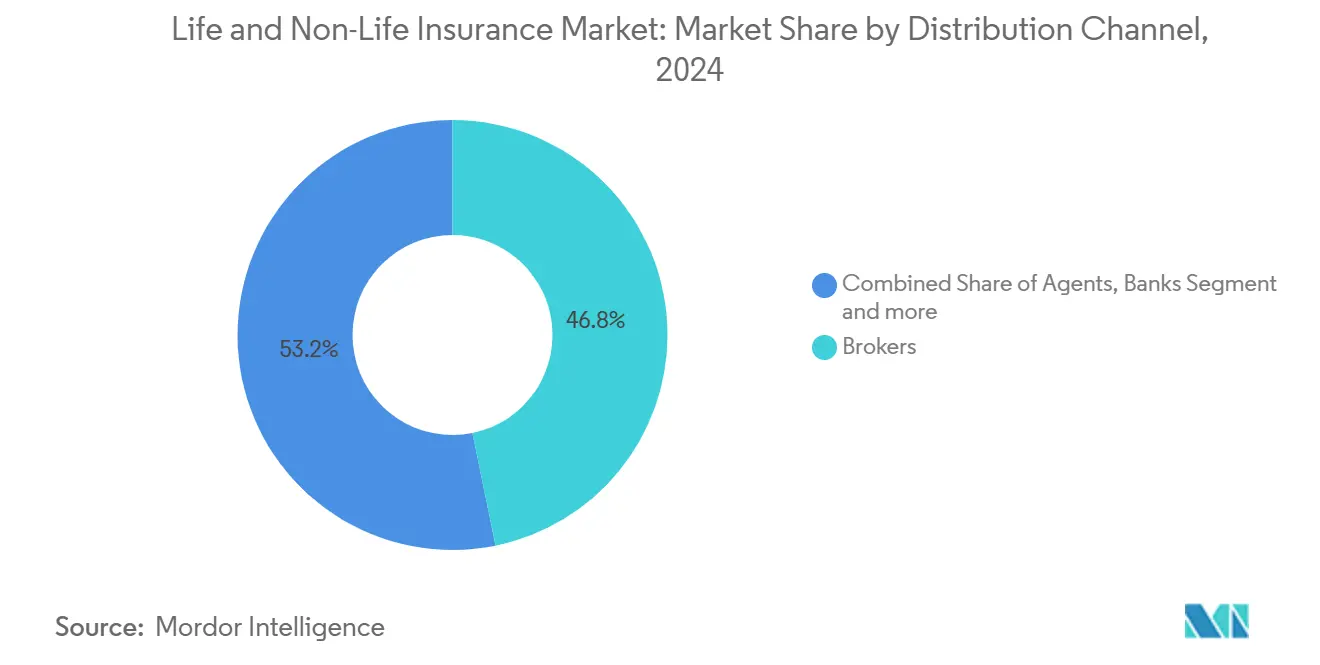
- Per canale di distribuzione, i broker hanno conquistato una quota di fatturato del 46.76% nel 2025; le vendite dirette superano tutti gli altri canali con un CAGR del 6.75% fino al 2031.
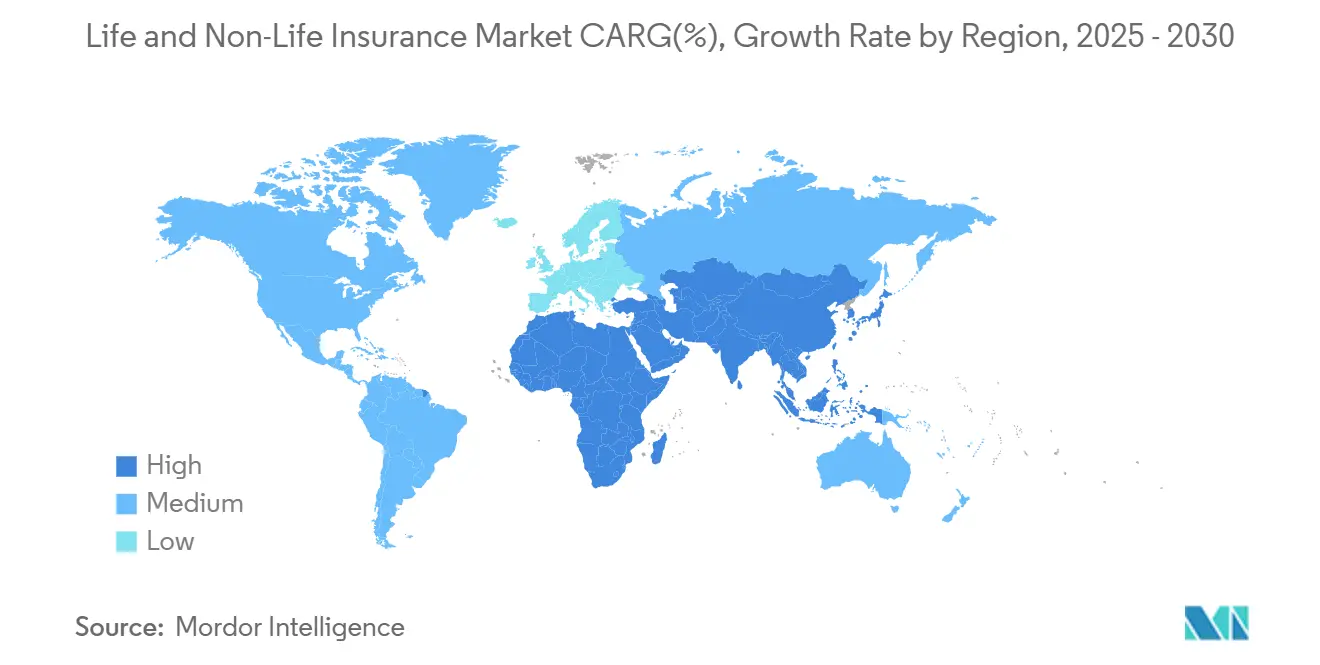
- Per regione, il Nord America ha assorbito il 38.43% dei premi del 2025, mentre si prevede che l'Asia-Pacifico crescerà del 7.34% annuo fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni vita e non vita.
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'assicurazione auto basata sull'utilizzo | + 1.2% | Nord America ed Europa | Medio termine (2-4 anni) |
| Domanda di piani pensionistici unit-linked da parte della classe media | + 0.8% | Asia-Pacifico escluso il Giappone | A lungo termine (≥ 4 anni) |
| Coperture immobiliari resistenti ai cambiamenti climatici | + 0.6% | Australia e Giappone; ripercussioni sull'intera regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Microassicurazione integrata nei siti di e-commerce | + 0.5% | Africa; espansione in America Latina | Medio termine (2-4 anni) |
| Liberalizzazione della proprietà straniera e riforme della solvibilità | + 0.4% | Stati del CCG; potenziale estensione dell'MEA | A breve termine (≤ 2 anni) |
| Efficienza nella sottoscrizione assicurativa basata sull'intelligenza artificiale | + 0.3% | Europa; in seguito diffusione a livello globale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della domanda di prodotti pensionistici unit-linked per la classe media
In Asia, 1.8 miliardi di consumatori a reddito medio attribuiscono sempre maggiore importanza al risparmio previdenziale. I premi ULIP in India hanno raggiunto i 45 miliardi di dollari nel 2024, con un aumento del 28% rispetto all'anno precedente, mentre la Cina ha registrato una crescita del 22% nonostante norme più restrittive in materia di investimenti [1] Insurance Regulatory and Development Authority of India, “Annual Report 2024,” irdai.gov.in . Le generazioni più giovani preferiscono strutture ibride di protezione e investimento rispetto alle polizze a termine pure, spingendo le compagnie assicurative a lanciare portafogli a tema ESG in mercati come la Corea del Sud e Singapore. Questo cambiamento riduce la dipendenza dalle pensioni statali e spinge le compagnie assicurative verso ricavi basati su commissioni, supportando rapporti di efficienza del capitale più elevati e rafforzando la traiettoria di redditività del mercato assicurativo vita e non vita.
Coperture immobiliari resistenti al clima a seguito di azioni normative
Il mandato australiano del 2024 sulla divulgazione dei rischi climatici ha obbligato le compagnie assicurative a sottoporre a stress test la solvibilità del portafoglio rispetto a scenari con periodo di ritorno di 200 anni, spingendo alla rapida diffusione di coperture parametriche contro inondazioni, incendi boschivi e cicloni. L'Agenzia giapponese per i servizi finanziari ha imposto un cuscinetto di solvibilità del 150% per i portafogli esposti a catastrofi, catalizzando l'adozione di immagini satellitari e l'automazione dei sinistri basata su blockchain, che ha ridotto i tempi di liquidazione da settimane a giorni [2] Australian Prudential Regulation Authority, “Climate Risk Disclosure Requirements 2024,” apra.gov.au. I premi parametrici sono cresciuti del 45% in tutta l'area APAC nel 2024, favorendo le compagnie assicurative con modelli di rischio avanzati e spingendo gli operatori tradizionali a ricalcolare i prezzi o ad abbandonare le aree geografiche ad alto rischio.
Integrazione di microassicurazioni integrate su piattaforme di e-commerce
La penetrazione della microassicurazione nell'Africa subsahariana ha raggiunto il 12% nel 2024, alimentata dai portafogli digitali e dalle offerte integrate nei sistemi di pagamento che riducono al minimo gli attriti distributivi. BIMA protegge già 45 milioni di vite in 15 paesi, mentre Milvik copre 2.8 milioni di autisti di servizi di trasporto privato [3] BIMA, “Annual Report 2024,” bima.com . Con premi mensili a partire da 0.50 USD, gli operatori di telefonia mobile aumentano le entrate tramite commissioni assicurative e riducono il tasso di abbandono grazie a servizi a valore aggiunto. La Nigeria è all'avanguardia nell'adozione con 8.5 milioni di polizze attive, a dimostrazione che il percorso integrato può superare le reti di agenzie e aprire la strada a polizze complete man mano che i redditi disponibili aumentano.
Adozione dell'assicurazione auto basata sull'utilizzo in Nord America e in Europa
Nel 2024, la penetrazione della telematica si attestava al 23% in Nord America e al 18% in Europa, spostando il paradigma di determinazione dei prezzi da indicatori demografici a punteggi comportamentali in tempo reale. Progressive ha gestito 15 milioni di polizze telematiche attive che hanno generato margini superiori del 40% rispetto ai contratti auto tradizionali, mentre i concorrenti europei hanno registrato una frequenza di sinistri inferiore del 12% grazie ai circuiti di feedback di coaching a bordo del veicolo [4] Progressive Corporation, “Annual Report 2024,” progressive.com . Le autorità di regolamentazione hanno promosso il modello per contrastare le strutture tariffarie discriminatorie e i recenti modelli di consenso GDPR hanno sbloccato flussi di dati senza soluzione di continuità in tutta l'UE. Con i dati continui sul chilometraggio e sulla frenata ormai normalizzati nei flussi di lavoro di sottoscrizione, è probabile che i prodotti a premio fisso diventino offerte di nicchia riservate ai pool di rischio residuo entro il 2028.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassa compressione del margine dei tassi di interesse | -0.7% | Giappone; effetto di ricaduta su altri mercati sviluppati | A lungo termine (≥ 4 anni) |
| Aumento dei costi di riassicurazione contro le catastrofi | -0.5% | Stati costieri degli Stati Uniti | A breve termine (≤ 2 anni) |
| contenzioso bancassicurazione | -0.4% | America Latina | Medio termine (2-4 anni) |
| Limiti della privacy dei dati sui prezzi comportamentali | -0.3% | Europa e Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bassa compressione dei margini dei tassi di interesse in Giappone
I rendimenti persistentemente negativi hanno trascinato i rendimenti medi degli investimenti per i portafogli vita giapponesi all'1.2% nel 2024, costringendo le compagnie ad aumentare i premi fino al 15% e a ridurre i rendimenti garantiti sui contratti di assicurazione sulla vita intera stipulati in epoche precedenti, con tassi più elevati, accelerando il passaggio a obbligazioni estere, rendite variabili e prodotti in valuta estera. Dati i profili demografici e di rendimento simili, le agenzie di assicurazione sulla vita in Europa occidentale stanno subendo una parallela tensione di redditività, aumentando l'urgenza di diversificare l'allocazione degli asset e ridurre le garanzie ad alta intensità di capitale. Questo cambiamento sottolinea il ruolo crescente della diversificazione internazionale nel mantenimento dei coefficienti di solvibilità in condizioni prolungate di bassi rendimenti. Allo stesso tempo, le autorità di regolamentazione stanno monitorando attentamente i rischi sistemici posti da riallocazioni su larga scala in asset esteri a maggiore volatilità.
Aumento dei costi di Cat-Re sulle linee di proprietà costiere degli Stati Uniti
La riassicurazione contro le catastrofi per le esposizioni costiere statunitensi è aumentata del 35% nel 2024, incrementando le tariffe per i proprietari di case in Florida del 42% su base annua e spingendo le grandi compagnie assicurative multistatali a interrompere la stipula di nuove polizze costiere. La perdita assicurata di 50 miliardi di dollari dell'uragano Ian nel 2022 e la fattura di 28 miliardi di dollari dell'uragano Debby nel 2024 hanno rivalutato drasticamente i rischi della Florida e della costa del Golfo, mettendo a dura prova i mercati residuali statali. I limitati afflussi di capitali nei livelli di retrocessione spingono le compagnie cedenti a mantenere quote nette maggiori, riducendo la capacità di sottoscrizione esattamente dove lo sviluppo immobiliare è in forte espansione, frenando così il potenziale di espansione del fatturato nella sottoclasse danni più grande del mercato assicurativo vita e danni.
Analisi del segmento
Per tipo di assicurazione: i prodotti assicurativi sulla vita guadagnano slancio grazie alla domanda di pensioni
Le coperture vita hanno registrato un CAGR previsto del 5.45%, superando il mercato assicurativo vita e danni più ampio, nonostante il ramo danni detenga una quota del 58.43% nel 2025. Il differenziale di crescita deriva dal divario nella pianificazione pensionistica della classe media asiatica, che ha aumentato il volume degli ULIP del 32% in India e del 28% nel Sud-est asiatico nel 2024. A livello di segmento, gli ULIP contribuiscono ora al 52% dei nuovi premi vita nelle economie asiatiche in rapida crescita, mentre le vendite di polizze vita intera tradizionali ristagnano a causa della compressione dei rendimenti nei paesi sviluppati. Le compagnie di assicurazione affinano il mix di prodotti verso rendite variabili, fondi di dotazione azionari e fondi con screening ESG che riscoprono un interesse per i giovani assicurati. Nel frattempo, le dimensioni del mercato assicurativo vita e danni per i rami danni continuano a crescere, con i rami auto e salute che rappresentano il 61% dei premi danni, ma i margini di profitto nei portafogli di proprietà sensibili al clima si riducono con l'aumento della frequenza dei sinistri catastrofici.
La crescita del ramo danni rimane trainata dalle normative obbligatorie sui veicoli a motore, dagli sconti telematici e dall'espansione sanitaria sostenuta dal governo nelle economie emergenti. Il punteggio chilometrico telematico ha creato un vantaggio di 2 punti nel rapporto sinistri/perdite rispetto alle polizze a tariffa fissa nel 2024. I premi dell'assicurazione sanitaria sono aumentati del 14% nei mercati con infrastrutture sanitarie pubbliche in ritardo, in particolare Indonesia e Nigeria. Le linee di responsabilità civile beneficiano di standard di governance aziendale più elevati e di esposizioni a contenziosi transfrontalieri. I rami specializzati come il cyber e il credito commerciale mostrano una crescita annua a due cifre, ma la quota aggregata del mercato assicurativo vita e danni rimane inferiore al 5%, lasciando ampio spazio all'innovazione di prodotto.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per segmento di clientela: la sofisticazione del rischio aziendale accelera l'adozione
I programmi aziendali hanno rappresentato il 34.54% dei premi globali nel 2025 e si prevede che cresceranno del 6.54% annuo fino al 2031, il tasso più rapido tra le classi di clienti. Le multinazionali cercano sempre più livelli parametrici di interruzione dell'attività e torri informatiche dopo che la pandemia e gli eventi ransomware hanno evidenziato la fragilità della catena di fornitura. Le polizze di responsabilità civile per amministratori e dirigenti e le polizze di danno ambientale guadagnano terreno con l'inasprimento delle norme di informativa ESG. Il raggruppamento delle polizze di consulenza sul rischio consente ai broker di ottenere commissioni più elevate e rafforza la fedeltà al rinnovo. Di conseguenza, la quota di mercato delle assicurazioni vita e danni legata agli acquirenti aziendali aumenterà fino al 2030, sebbene il settore retail continui a dominare in termini assoluti.
La domanda al dettaglio rimane resiliente, ma sensibile al prezzo. Le assicurazioni integrate nei carrelli della spesa e-commerce e nelle app di ride-hailing incanalano milioni di nuovi acquirenti in Africa e nel Sud-est asiatico. Le coperture assicurative a basso costo per incidenti e dispositivi mobili coltivano fiducia e dati che in seguito si convertono in piani auto e sanitari a margine più elevato. L'onboarding digitale riduce i costi di acquisizione fino al 60% rispetto alle vendite in agenzia, liberando budget di marketing per offerte personalizzate che migliorano il valore del ciclo di vita.
Per canale di distribuzione: i percorsi digitali diretti sfidano la supremazia del broker
I broker hanno mantenuto il 46.76% dei ricavi del 2025, grazie a complessi posizionamenti commerciali in cui la negoziazione da parte di esperti e la concessione di licenze globali sono fondamentali. Il consolidamento dei mega-broker ha ridotto l'offerta, ma ha ampliato le capacità in materia di analisi informatica e modellizzazione di scenari climatici. Tuttavia, il mercato assicurativo vita e danni che transita attraverso canali diretti sta crescendo a un CAGR del 6.75%, alimentato da processi di quotazione mobile e chatbot basati sull'intelligenza artificiale che riducono i tempi di elaborazione da giorni a minuti. Nei prodotti vita, la sottoscrizione diretta per polizze a termine con capitale assicurato inferiore a 500 dollari raggiunge ora tassi di auto-decisione del 95% sulle principali piattaforme, riducendo significativamente le commissioni degli agenti.
Banche e agenti mantengono una rilevanza di nicchia nelle fasce di clientela più abbienti e nei casi complessi di trasferimento di ricchezza. La bancassicurazione gode di una presenza protetta in mercati come Francia e Indonesia, ma è sottoposta a un'azione collettiva in America Latina per casi di vendita impropria, un limite che riduce di 0.4 punti percentuali il CAGR previsto per il mercato assicurativo vita e danni.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato assicurativo vita e danni del Nord America
Il Nord America controlla il 38.43% dei premi globali del 2025, riflettendo una profonda penetrazione nei rami vita, salute e proprietà. Le compagnie assicurative statunitensi hanno investito 2.8 miliardi di dollari in capacità InsurTech nel 2024, principalmente nella sottoscrizione basata sull'intelligenza artificiale, nel cyber scoring e nell'analisi climatica. Tuttavia, la disomogeneità normativa in 50 stati gonfia i costi di conformità e le perdite catastrofiche record mettono a dura prova la redditività della sottoscrizione nelle zone costiere. Il Canada mostra una crescita costante attraverso l'iscrizione automatica ai fondi pensione e i sistemi di compartecipazione sanitaria pubblico-privati.
Mercato assicurativo vita e danni nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.34%, alimentato da fattori demografici favorevoli, urbanizzazione e politiche finanziarie inclusive. Il mercato cinese è cresciuto dell'8.2% nel 2024, favorito dalle riforme in materia di solvibilità e dalla liberalizzazione della proprietà straniera. La crescita dei premi del 12.5% in India è derivata dall'espansione degli aggregatori digitali e dalle agevolazioni del 100% per gli investimenti diretti esteri (IDE) nelle assicurazioni sulla vita. Le compagnie assicurative del Sud-Est asiatico si differenziano attraverso locker mobili e micro-coperture pay-per-use, migliorando la penetrazione tra i lavoratori della gig economy. Il rischio cat-risk legato al clima intensifica i prezzi immobiliari in Australia e in Giappone, esposto ai tifoni, ma l'innovazione parametrica attenua la carenza di capacità.
Mercato europeo delle assicurazioni vita e danni
L'Europa ha registrato modesti guadagni, nonostante le rigide norme GDPR sulla governance dei dati e gli obblighi patrimoniali di Solvency II. I prodotti assicurativi ESG hanno rappresentato il 23% dei nuovi premi del 2024, a dimostrazione della domanda di un trasferimento del rischio allineato alla sostenibilità. La Brexit ha costretto le compagnie assicurative domiciliate nel Regno Unito a istituire filiali nell'UE per preservare i diritti di passaporto, aumentando le basi di costo e aumentando al contempo l'opzionalità di stipulare polizze specialistiche paneuropee. L'Europa centrale e orientale registra una crescita maggiore, poiché l'aumento dei salari stimola l'acquisizione di nuove polizze vita.
Mercato assicurativo vita e danni in Medio Oriente e Africa
Medio Oriente e Africa rimangono sottopenetrati, ma promettenti. Gli stati del Consiglio di cooperazione del Golfo hanno liberalizzato la proprietà straniera e implementato quadri di capitalizzazione basati sul rischio, spingendo i riassicuratori globali a co-localizzare hub di modellazione a Dubai e Riyadh. I successi della microassicurazione nell'Africa subsahariana in Nigeria, Kenya e Ghana convalidano la distribuzione integrata come catalizzatore della regione per una protezione più ampia.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Le prime 10 compagnie assicurative hanno acquisito oltre un terzo dei premi globali del 2024, evidenziando una moderata concentrazione laddove la scalabilità conferisce vantaggi in termini di dati, ma esiste spazio per una differenziazione emergente. Conglomerati multi-linea come Allianz, AXA e Ping An sfruttano la presenza multi-distributiva e i legami bancari per ammortizzare gli investimenti digitali in tutti i continenti. L'ecosistema Good Doctor di Ping An integra tecnologia sanitaria, teleconsulti e sottoscrizione dinamica, portando la fidelizzazione al rinnovo al 92% nei mercati pilota. Allianz applica l'intelligenza artificiale al triage del 58% dei sinistri per danni alla proprietà, riducendo i tempi medi di liquidazione del 25%.
L'adozione della tecnologia è il campo di battaglia decisivo. Il motore telematico di Progressive analizza 14 miliardi di miglia all'anno, riducendo i rapporti sinistri del 15% e generando un impatto positivo dell'1.2% sul CAGR complessivo del mercato assicurativo vita e danni. L'intelligenza artificiale Jim di Lemonade ha liquidato istantaneamente il 30% dei sinistri di piccola entità nel 2024, ridefinendo i parametri di riferimento per la soddisfazione del cliente. Le compagnie tradizionali accelerano la trasformazione digitale o coinvestiranno in InsurTech per acquisire competenze mancanti; il fondo di venture capital da 500 milioni di dollari di Zurich punta a startup attive nei settori del clima, della sicurezza informatica e dell'embedded.
Anche il capitale di rischio per catastrofi sta rimodellando la concorrenza. Swiss Re ha collocato 1.8 miliardi di dollari di obbligazioni nat-cat a fine 2024, diversificando la capacità riassicurativa e riducendo i costi per i rischi di picco. Con l'aumento della volatilità climatica, le compagnie assicurative che dispongono di analisi dei rischi superiori e di relazioni ILS possono difendere la propria quota di mercato immobiliare anche mentre i concorrenti si ritirano dalle aree geografiche ad alto rischio.
Leader del settore assicurativo vita e non vita
Allianz SE
Ping An Insurance
Gruppo AXA
China Life Insurance
UnitedHealth Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Marsh McLennan conclude l'acquisto di McGriff Insurance Services per 7.75 miliardi di dollari, assumendo 3,200 dipendenti e rafforzando la propria influenza nel mercato dei broker di medie dimensioni.
- Gennaio 2025: Ping An lancia nel Sud-est asiatico una piattaforma sanitaria basata sull'intelligenza artificiale che calibra i premi in base ai dati biometrici dei dispositivi indossabili.
- Dicembre 2024: Nationwide acquista la divisione benefit volontari di Allstate per 1.25 miliardi di dollari, aggiungendo 4 milioni di dipendenti coperti.
- Novembre 2024: Zurich lancia un fondo di capitale di rischio InsurTech da 500 milioni di dollari per sostenere gli innovatori nei settori parametrico, informatico ed embedded.
Ambito del rapporto sul mercato globale delle assicurazioni vita e non vita
Per tipo di assicurazione
| Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica |
| Assicurazioni sanitarie | |
| Assicurazione sulla proprietà | |
| assicurazione di responsabilità civile | |
| Altre assicurazioni |
Per segmento di clientela
| Settore Retail |
| Aziende |
Per canale di distribuzione
| Brokers |
| Agenti |
| Banche |
| Vendita diretta |
| Altri canali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazione contro i danni | Assicurazione automobilistica | |
| Assicurazioni sanitarie | ||
| Assicurazione sulla proprietà | ||
| assicurazione di responsabilità civile | ||
| Altre assicurazioni | ||
| Per segmento di clientela | Settore Retail | |
| Aziende | ||
| Per canale di distribuzione | Brokers | |
| Agenti | ||
| Banche | ||
| Vendita diretta | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato assicurativo vita e danni nel 2025?
Ha raggiunto i 7.91 trilioni di dollari e si prevede che crescerà del 5.8% annuo fino al 2031.
Quale segmento si sta espandendo più rapidamente?
I prodotti assicurativi sulla vita, alimentati dalla domanda di pensioni unit-linked in Asia, registrano un CAGR del 5.45% fino al 2031.
Perché la distribuzione diretta sta guadagnando quote di mercato?
La quotazione digitale e la sottoscrizione basata sull'intelligenza artificiale riducono i costi di acquisizione e offrono polizze immediate, generando un CAGR del 6.75% per i canali diretti.
Qual è il maggiore ostacolo alla redditività?
I tassi di interesse costantemente bassi, soprattutto in Giappone, comprimono i rendimenti degli investimenti ed erodono gli spread sulle passività a lungo termine.
Come affrontano le compagnie assicurative il rischio climatico?
Implementano coperture parametriche, analisi satellitari e obbligazioni catastrofali per diversificare l'esposizione e accelerare la liquidazione dei sinistri.


