

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.52 miliardo di dollari |
| Dimensione del mercato (2031) | 3.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.69% CAGR |
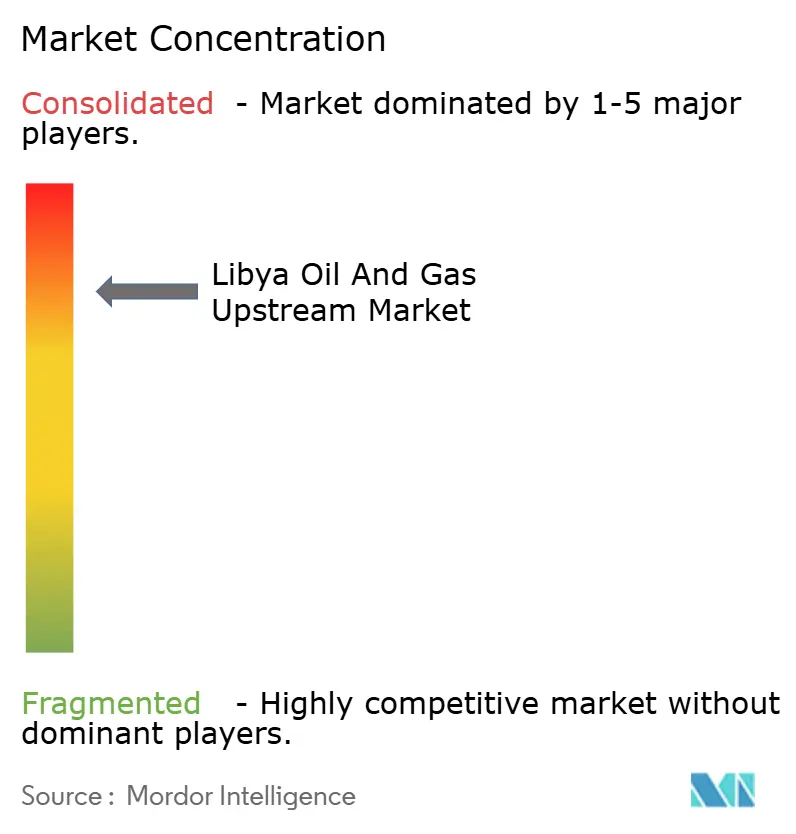
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato upstream del petrolio e del gas in Libia di Mordor Intelligence
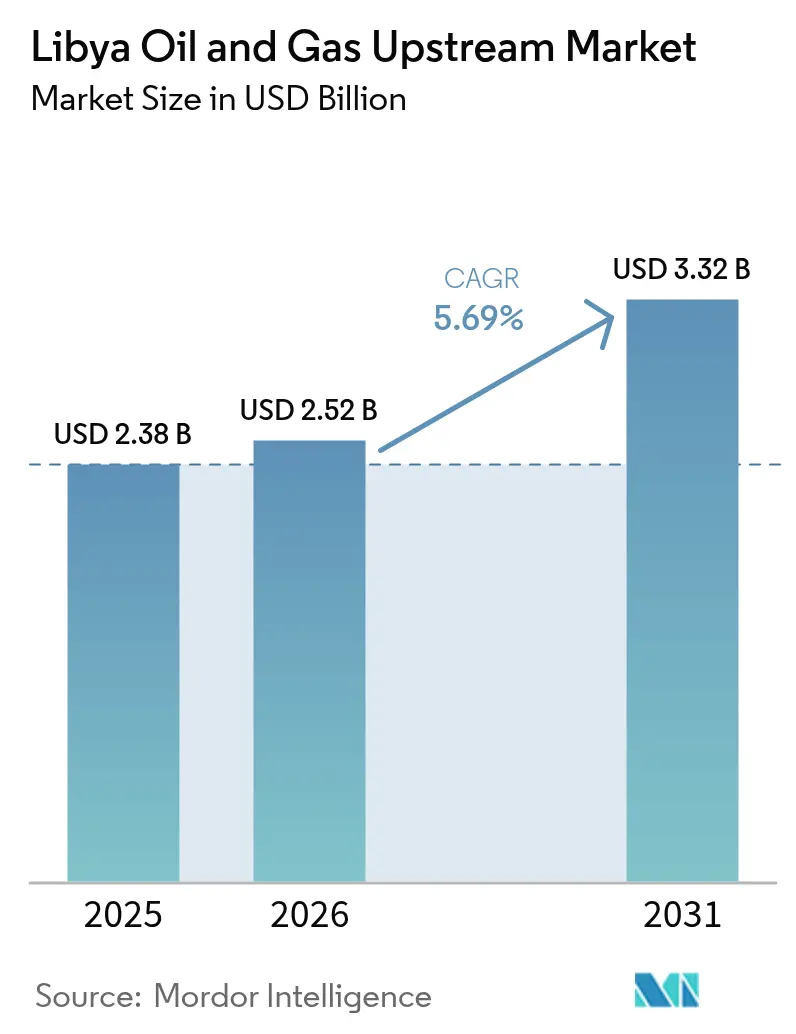
Si stima che nel 2026 il mercato upstream del petrolio e del gas in Libia raggiungerà i 2.52 miliardi di dollari, in crescita rispetto al valore del 2025 di 2.38 miliardi di dollari, mentre le proiezioni per il 2031 indicano 3.32 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 5.69% nel periodo 2026-2031.
Ampie riserve accertate di 48.4 miliardi di barili di greggio e 1.4 trilioni di m³ di gas sostengono la capacità a lungo termine, mentre il gasdotto GreenStream assicura flussi affidabili verso l'Europa meridionale. I nuovi contratti di condivisione della produzione (PSC), che aumentano i tassi interni di rendimento al 35.8%, stanno invertendo un decennio di sottoinvestimenti e riaprendo i gasdotti di capitali delle principali compagnie occidentali. Infine, progetti mirati di recupero del gas bruciato in torcia, insieme a una valutazione incrementale offshore, ampliano la base di crescita per il mercato upstream di petrolio e gas in Libia.
Punti chiave del rapporto
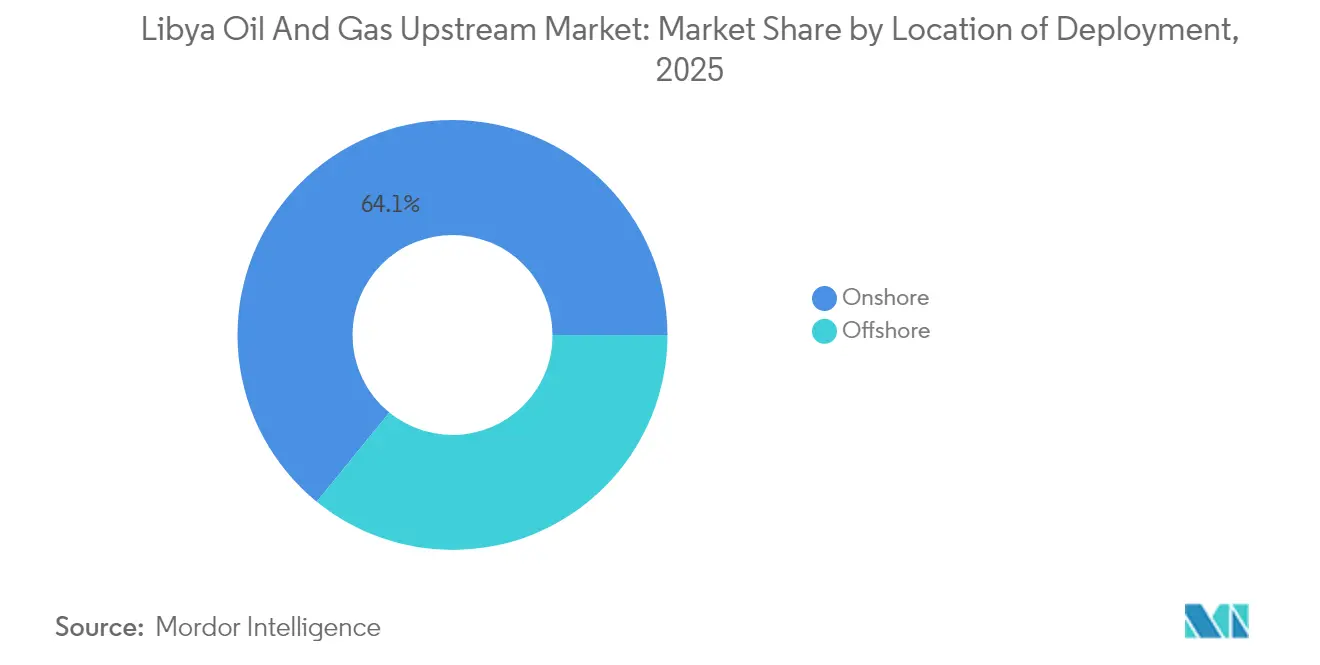
- In base alla posizione geografica, le operazioni onshore hanno conquistato il 64.12% della quota di mercato upstream del petrolio e del gas libico nel 2025 e si prevede che si espanderanno a un CAGR del 6.22% fino al 2031, il tasso più rapido all'interno della segmentazione geografica.
- Per tipologia di risorsa, il petrolio greggio ha rappresentato il 89.65% della quota del mercato upstream di petrolio e gas in Libia nel 2025 e si prevede che aumenterà a un CAGR più rapido del 5.79% tra il 2026 e il 2031.
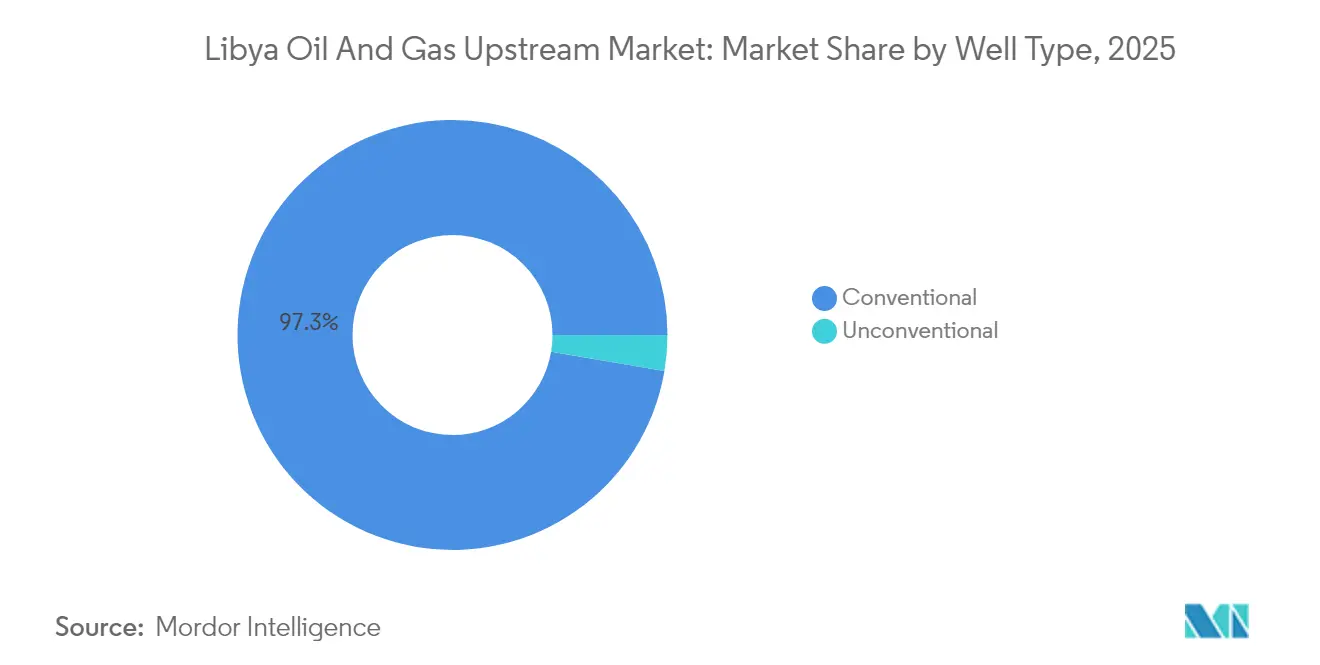
- Per tipologia di pozzo, il segmento non convenzionale sta avanzando a un CAGR del 6.66% fino al 2031, superando il segmento convenzionale maturo, che nel 2025 rappresentava ancora il 97.32% delle dimensioni del mercato libico del petrolio e del gas.
- In base al servizio, si prevede che l'esplorazione si espanderà a un CAGR del 7.05%, tuttavia i servizi di sviluppo e produzione hanno mantenuto una quota del 70.12% delle dimensioni del mercato libico del petrolio e del gas nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato upstream del petrolio e del gas in Libia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della ripresa dei campi chiusi dopo il cessate il fuoco del 2023 | + 1.80% | Bacino della Sirte | A breve termine (≤ 2 anni) |
| Nuove condizioni PSC che offrono un IRR più elevato agli operatori stranieri | + 1.50% | Nationwide | Medio termine (2-4 anni) |
| Distribuzione di micro-GNL alimentati a gas di torcia | + 0.70% | Bacini di Sirte e Murzuq | A lungo termine (≥ 4 anni) |
| La Libia come opzione di riempimento del GNL nel Mediterraneo orientale | + 0.90% | Corridoi di esportazione offshore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riavvio accelerato dei campi chiusi dopo il cessate il fuoco del 2023
L'attuazione del cessate il fuoco ha consentito la riapertura sistematica degli asset inattivi, con un conseguente aumento significativo della produzione nazionale di greggio da 450,000 barili al giorno nel settembre 2024 a 1.66 milioni di barili al giorno entro febbraio 2025. Le navi ammiraglie del bacino di Sirte, Sharara ed El-Feel, sono riprese a poche settimane dalla rimozione della causa di forza maggiore, mentre la Waha Oil Company ha ottimizzato le linee di flusso per recuperare i tassi di plateau. Operatori internazionali, come BP e OMV, hanno riattivato le piattaforme dopo un decennio di assenza, a dimostrazione della rinnovata fiducia nel mercato upstream libico di petrolio e gas. La continuità della produzione dipende ora da un coordinamento costante in materia di sicurezza; tuttavia, l'episodio ha dimostrato la capacità del settore di riprendersi rapidamente una volta rimosse le barriere politiche.
Nuove condizioni PSC offrono un IRR più elevato agli operatori stranieri
Il round di licenze del 2025, che copre 22 blocchi, ha introdotto le economie PSC che generano un IRR al netto delle imposte del 35.8%, rispetto al 2.5% previsto dai precedenti accordi EPSA-IV. La riforma riallinea gli interessi dello Stato e degli investitori consentendo alle aziende di trattenere maggiori volumi di costi del petrolio, preservando al contempo il capitale della National Oil Corporation (NOC). La prequalifica ha attratto Eni, TotalEnergies, Repsol e diverse società indipendenti, a dimostrazione di un ampio interesse per le opportunità del mercato upstream libico di petrolio e gas, nonostante il rischio residuo. Tra il 2026 e il 2028, si prevede che gli impegni della prima fase sulle superfici assegnate aumenteranno le attività di perforazione sismica ed esplorativa, poiché gli operatori perseguono giacimenti paleozoici sottoesplorati.
Installazione di skid micro-GNL per la produzione di energia da gas di torcia
L'impegno della NOC di ridurre il flaring dell'83% entro il 2030 sta catalizzando lo sviluppo di unità micro-LNG a basso impatto ambientale che catturano il gas associato nei remoti giacimenti di Murzuq. (1) National Oil Corporation, “Bouri Gas Utilization Project Award,” noc.ly Gli skid modulari convertono il gas non sfruttato in energia in loco e GNL trasportabile su camion, riducendo le sanzioni sulle emissioni e generando entrate locali dal carburante. I primi progetti pilota assegnati a Saipem nell'ambito del progetto di utilizzo del gas di Bouri dimostrano la redditività commerciale, mentre l'ammissibilità ai crediti di carbonio migliora ulteriormente il ritorno sull'investimento. Un'adozione diffusa potrebbe sbloccare fino a 140 milioni di piedi cubi al giorno di gas aggiuntivo, rafforzando il pilastro della diversificazione del gas dell'industria upstream del petrolio e del gas in Libia.
L'emergere della Libia come opzione di riempimento del GNL nel Mediterraneo orientale
Gli acquirenti europei stanno setacciando il Mediterraneo alla ricerca di molecole non russe e il flusso annuo di gas della Libia, pari a 25 miliardi di metri cubi, posiziona il paese come un fornitore flessibile di riferimento attraverso il gasdotto GreenStream verso l'Italia. (2) Agenzia Internazionale dell'Energia, "Global Gas Security Review 2024", iea.org. I potenziali collegamenti con le reti EastMed o il carico galleggiante di GNL a Mellitah consentirebbero alla Libia di sfruttare i premi del gasdotto e del GNL spot. Si prevede che la domanda proveniente da Italia e Spagna persisterà oltre il 2030, supportando i programmi di valutazione offshore che cercano di compensare i volumi persi mentre l'Egitto si riequilibra verso la dipendenza dalle importazioni. Queste dinamiche ampliano ulteriormente le opportunità di monetizzazione per il mercato upstream del petrolio e del gas libico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Blocchi di oleodotti guidati dalle milizie nei nodi di Sirte | -1.20% | Rete di esportazione di Sirte | A breve termine (≤ 2 anni) |
| Lentezza delle licenze di importazione delle piattaforme sotto governi rivali | -0.80% | Nationwide | Medio termine (2-4 anni) |
| I desalinizzatori invecchiati causano picchi di taglio dell'acqua | -0.60% | Campi legacy di Sirte | Medio termine (2-4 anni) |
| Assenza di fornitori di servizi di livello 1 a causa del rischio di sanzioni | -0.50% | Tutte le aree di produzione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Blocchi persistenti degli oleodotti nei centri del bacino della Sirte, guidati dalle milizie
Gruppi armati localizzati interrompono periodicamente le linee principali che alimentano i terminal di Ras Lanuf ed Es Sider, costringendo la NOC a dichiarare la causa di forza maggiore e a limitare i trasporti di merci. Il blocco di Sharara del settembre 2024 ha evidenziato come un singolo blocco possa avere ripercussioni su 400,000 barili al giorno di capacità interconnessa. Gli operatori adottano misure di sicurezza più stringenti e riserve di inventario, ma le interruzioni non pianificate continuano a indebolire la fiducia degli investitori nel mercato upstream del petrolio e del gas libico.
Licenze di importazione per piattaforme petrolifere lente sotto governi rivali
I regimi di approvazione paralleli a Tripoli e Bengasi prolungano lo sdoganamento per le piattaforme terrestri e autoelevatrici, aggiungendo mesi ai programmi di perforazione. Le tariffe duplicate gonfiano i budget logistici, mentre i conflitti di programmazione rendono più difficile assicurarsi le scarse piattaforme regionali. L'incertezza grava soprattutto sugli operatori indipendenti che cercano terreni esplorativi, offuscando il potenziale di crescita dell'industria upstream libica di petrolio e gas nel medio termine.
Analisi del segmento
Per posizione: il predominio onshore guida la ripresa
La superficie onshore ha rappresentato il 64.12% del valore del mercato upstream libico di petrolio e gas nel 2025, ancorato alla prolifica rete di oleodotti del bacino della Sirte. I cluster di Waha, Gialo e Amal pompano complessivamente quasi 700,000 barili al giorno, beneficiando di hub di lavorazione condivisi che mantengono i costi di produzione al di sotto dei 6 dollari al barile. Le campagne di riavvio hanno aggiunto 250,000 barili al giorno in sei mesi, dimostrando l'agilità del mercato upstream libico di petrolio e gas onshore. Un CAGR del 6.22% fino al 2031 riflette la perforazione di produttori step-out, sidetrack ed espansione del waterflood.
L'offshore rimane una frontiera minoritaria ma strategica. La produzione di 35,000 barili al giorno di Al Jurf convalida la fattibilità del Mediterraneo in ambito oceanico, mentre l'attività sismica sul Blocco NC41 indica un potenziale di pay stacked. Le soluzioni di produzione galleggiante sono in fase di valutazione preliminare e i miglioramenti fiscali previsti dal round PSC del 2025 potrebbero orientare l'economia a favore dei test in acque più profonde. Le previsioni aggiustate per il rischio assegnano ancora il 75% degli investimenti in conto capitale del 2030 ai programmi onshore, ma i successi offshore potrebbero innescare revisioni al rialzo più avanti nel decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di risorsa: supremazia del petrolio greggio con slancio del gas
Il greggio ha rappresentato il 89.65% dei ricavi del 2025, equivalenti a 1.41 milioni di barili al giorno di qualità leggera e dolce che hanno superato le raffinerie europee senza richiedere sconti di desolforazione. L'elevata densità API e il basso contenuto di metalli garantiscono solidi netback rispetto al Brent, rafforzando il predominio del greggio nel mercato upstream libico di petrolio e gas. Si ipotizza un CAGR del 5.79% al 2031, sulla base di perforazioni di riempimento incrementali e di un recupero migliorato a Waha e Sarir.
Il gas naturale fornisce attualmente 25 miliardi di metri cubi all'anno tramite GreenStream e gode di un maggiore supporto politico. Si prevede che la cattura tramite torcia, l'impiego di micro-GNL e i giacimenti di gas autonomi di Ghadames aumenteranno la quota di gas secco nell'industria upstream libica di petrolio e gas. Il condensato, sebbene inferiore a 50,000 barili al giorno, garantisce margini petrolchimici premium e incentivi mirati al completamento dei carbonati del Giurassico. Entro il 2031, la quota di gas sul totale degli idrocarburi potrebbe raggiungere il 15%, ampliando la base di ricavi e allineandosi ai mandati di decarbonizzazione.
Per tipo di pozzo: emerge un potenziale non convenzionale
I pozzi convenzionali hanno contribuito per il 97.32% alla quota di mercato upstream di petrolio e gas in Libia nel 2025, a dimostrazione della profondità dei giacimenti maturi che continuano a generare rendimenti affidabili anche senza stimoli intensivi. Ciononostante, la perforazione non convenzionale è destinata a espandersi a un CAGR del 6.66% fino al 2031, poiché la diminuzione della pressione dei giacimenti nei giacimenti principali costringe gli operatori a cercare nuovi barili negli orizzonti di shale oil e tight oil all'interno del bacino della Sirte. La National Oil Corporation considera queste risorse come la prossima fase di crescita e il suo nuovo Production Sharing Agreement, che offre un tasso di rendimento interno del 35.8%, rende i costi più elevati della perforazione orizzontale e della fratturazione idraulica più appetibili per i partner stranieri.
L'adozione della tecnologia è già evidente. Dispositivi autonomi di controllo dell'afflusso e pacchetti avanzati di recupero del petrolio sono in fase di sperimentazione in stringhe pilota per mitigare il taglio dell'acqua e migliorare le velocità di sollevamento in formazioni complesse. Le principali compagnie petrolifere di ritorno, come Repsol ed Eni, portano con sé flotte di perforazione direzionale e progetti di fratturazione multistadio assenti durante anni di conflitto, riducendo così la curva di apprendimento per le squadre locali. Il progresso continuo si basa su un efficace trasferimento di tecnologia e sullo sviluppo di una base di servizi nazionale in grado di fornire completamenti non convenzionali a costi competitivi, un traguardo che potrebbe diversificare le dimensioni del mercato upstream libico di petrolio e gas, superando la sua storica dipendenza dal recupero primario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizio: la rinascita dell'esplorazione stimola la crescita
Nel 2025, i servizi di sviluppo e produzione rappresentavano il 70.12% del mercato upstream libico di petrolio e gas, riflettendo l'attenzione immediata degli operatori al riavvio dei pozzi preesistenti, alla revisione degli impianti di superficie e all'estensione della vita utile dei giacimenti dopo un decennio di investimenti insufficienti. Tuttavia, i servizi di esplorazione, sebbene oggi più ridotti, sono destinati a crescere a un CAGR del 7.05% fino al 2031, poiché il primo round di licenze in 18 anni e le interessanti economie dei PSC riaccendono l'interesse per i bacini sottoesplorati.
I segni di questo cambiamento sono evidenti sul campo. Eni e BP hanno perforato la piattaforma A1-96/3 nel bacino di Ghadames, mentre Repsol è rientrata nel bacino di Murzuq, segnando il ritorno delle piattaforme occidentali e delle squadre sismiche all'avanguardia. Le moderne tecnologie di imaging e perforazione direzionale, precedentemente non disponibili, consentono ora agli operatori di individuare zone di produzione più profonde e sottili con maggiore precisione, aumentando così la probabilità di scoperta. Allo stesso tempo, i fornitori di servizi di produzione stanno digitalizzando gli asset legacy con monitoraggio in tempo reale e trattamenti chimici mirati per estrarre barili extra dai pozzi maturi. Questo mix in evoluzione indica che il mercato upstream libico di petrolio e gas si sta muovendo verso un profilo equilibrato che abbina un'ottimizzazione disciplinata degli asset a una ricerca rivitalizzata di nuove risorse.
Analisi geografica
La Libia è al terzo posto nel Nord Africa per produzione di petrolio, tra Algeria ed Egitto, e punta a raggiungere i 2-3 milioni di barili al giorno entro il 2028, secondo l'attuale tabella di marcia produttiva. La vicinanza al Mediterraneo offre un accesso a breve termine alle raffinerie europee tramite Ras Lanuf, Es Sider e Zueitina, garantendo ai barili leggeri dolci libici un vantaggio in termini di trasporto rispetto alle qualità dell'Africa occidentale.
La geografia della produzione è tripolare. Il bacino della Sirte continua a fornire circa il 70% dei volumi nazionali, potendo contare su un'infrastruttura collaudata ma espandibile. Si prevede che il bacino di Murzuq aumenterà la sua crescita attraverso Elephant e NC-174, dove il rientro di Repsol nel 2024 ha esemplificato la sua nuova propensione al capitale. Il bacino di Ghadames è il cuore del gas, pronto ad aumentare l'apporto di gas secco e condensato a GreenStream una volta completata la perforazione presso A1-96/3.
I legami commerciali esterni amplificano la rilevanza strategica della Libia. L'Italia si rifornisce di circa il 25% delle sue importazioni di gas da GreenStream, e le raffinerie dell'Europa meridionale dipendono dal greggio libico per l'ottimizzazione delle miscele. I colloqui sui gasdotti di interconnessione in Egitto e sul corridoio Nigeria-Libia potrebbero trasformare il Paese in un hub regionale di transito e liquefazione, a condizione che vi siano sicurezza e chiarezza finanziaria. Nel complesso, questi vettori geografici supportano un percorso di espansione equilibrato, seppur politicamente delicato, per il mercato upstream libico di petrolio e gas.
Panorama normativo
Il settore upstream libico è regolato principalmente dalla Legge sul petrolio n. 25 del 1955 (e successive modifiche). Il Ministero del petrolio e del gas (MOG) esercita la supervisione ministeriale, mentre la National Oil Corporation (NOC) agisce come operatore del settore e controparte contrattuale nell'ambito dell'Accordo di condivisione dell'esplorazione e della produzione (EPSA). Il Decreto n. 32 del 2012 formalizza la struttura organizzativa e i poteri del MOG, rafforzando la separazione tra la supervisione politica (MOG) e l'esecuzione operativa e commerciale (NOC) in materia di licenze, sviluppo dei giacimenti e gestione delle joint venture.
Un punto di svolta normativo-commerciale fondamentale è stato il lancio, nel marzo 2025, di un bando di gara internazionale da parte del Ministero del Petrolio e del Gas (MOG) e della Compagnia Olandese delle Indie Orientali (NOC) per 22 blocchi onshore e offshore, con i termini dell'EPSA in evoluzione verso una struttura EPSA V che incorpora meccanismi fiscali aggiornati, tra cui un quadro basato sul fattore R (redditività). Le aggiudicazioni EPSA richiedono l'approvazione del Consiglio dei Ministri per entrare in vigore, aggiungendo un ulteriore ostacolo formale governativo alla finalizzazione del contratto, anche se la NOC rimane centrale nell'amministrazione dei contratti e, secondo il modello EPSA IV precedente, nella gestione dei pagamenti fiscali per conto degli appaltatori.
Panorama competitivo
Il mercato mostra una moderata concentrazione. Le società guidate dalle NOC e cinque major internazionali rappresentano complessivamente circa il 65% della produzione di petrolio liquido del 2024, lasciando spazio a società indipendenti di nicchia per ritagliarsi nuove superfici. Le joint venture dominano perché combinano la supervisione sovrana con l'infusione di capitale e tecnologia, un modello che difficilmente cambierà con gli attuali segnali politici.
La concorrenza ora si orienta verso il vantaggio tecnologico piuttosto che sui soli costi. Eni e TotalEnergies implementano sensori in fibra ottica per gestire il taglio dell'acqua nei pozzi di Waha, mentre BP utilizza analisi basate su cloud per l'ottimizzazione delle perforazioni in tempo reale. Gli operatori che riescono a integrare progetti di riduzione delle emissioni, come la cattura del gas di torcia o le stazioni di pompaggio alimentate a energia solare, guadagnano fiducia e potenzialmente ottengono approvazioni più rapide. Questi fattori di differenziazione sono decisivi per l'ottenimento delle future licenze per il mercato upstream di petrolio e gas in Libia.
Gli spazi bianchi strategici si trovano in mare aperto e in prospettive non convenzionali. La perforazione A1-2/130 del 2024 di Repsol ha riacceso l'interesse per i carbonati del Mediterraneo e gli studi in corso sulla maturità dello scisto paleozoico potrebbero aprire la strada a una nuova classe di risorse più avanti nel decennio. Le lacune dal punto di vista dei servizi rimangono un ostacolo; assicurarsi equipaggi specializzati per la stimolazione o navi in acque profonde richiede spesso accordi quadro a lungo termine. Le aziende attrezzate per unire il capitale con una solida mitigazione del rischio modelleranno le dinamiche competitive fino al 2030.
Leader del settore upstream del petrolio e del gas in Libia
BP PLC
Eni SPA
Corporazione nazionale del petrolio
PJSC Gazprom
Polskie Górnictwo Naftowe i Gazownictwo SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: la National Oil Corporation (NOC) ha firmato un accordo di condivisione per l'esplorazione e la produzione (EPSA) per l'Area 47 nel bacino di Ghadames con UCC Holding. L'accordo è stato strutturato attorno a un obiettivo di 80,000 barili al giorno e aggiunge un nuovo gruppo di investitori alla pipeline di progetti upstream in Libia, ampliando la partecipazione oltre il gruppo consolidato di joint venture della NOC.
- Luglio 2025: BP e la compagnia petrolifera nazionale libica hanno firmato un memorandum d'intesa per valutare la riqualificazione dei giacimenti di Sarir e Messla e per stimare il potenziale delle risorse non convenzionali. Questa iniziativa ha riaperto la strada a un importante operatore internazionale per riprendere il controllo di grandi giacimenti preesistenti, con studi tecnici e analisi di fattibilità per la riqualificazione che andranno a influenzare la futura domanda di perforazioni, impianti e servizi.
- Dicembre 2024: Repsol ha ripreso le operazioni di perforazione nel bacino di Murzuq con il pozzo A1-2/130, segnando il suo ritorno in Libia dopo una pausa decennale. La ripresa ha segnalato un miglioramento dell'accesso operativo per gli operatori stranieri e ha contribuito a sostenere il passaggio da un'attività di sola ripresa a nuove attività di perforazione e valutazione in bacini chiave.
Ambito del rapporto sul mercato upstream del petrolio e del gas in Libia
Il settore upstream coinvolge aziende che ricercano giacimenti di petrolio o gas (esplorazione) e quindi la sua estrazione attraverso la perforazione o altri metodi.
Il mercato libico dell'esplorazione e produzione di petrolio e gas è segmentato, in base alla localizzazione, in onshore e offshore. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state elaborate sulla base della capacità produttiva (migliaia di barili al giorno e miliardi di piedi cubi al giorno).
Per posizione di distribuzione
| a terra |
| al largo |
Per tipo di risorsa
| Crude Oil |
| Gas Naturale |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per servizio
| Esplorazione |
| Sviluppo e produzione |
| Messa fuori servizio |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per tipo di risorsa | Crude Oil |
| Gas Naturale | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per servizio | Esplorazione |
| Sviluppo e produzione | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà la produzione di greggio in Libia tra il 2026 e il 2031?
Si prevede che la produzione nazionale aumenterà a un CAGR del 5.69%, portando il valore dei liquidi a 3.32 miliardi di dollari entro il 2031.
Quale cambiamento fiscale sta attraendo nuovi investitori stranieri?
Il round PSC del 2025 aumenta l'IRR al netto delle imposte al 35.8%, sostituendo i precedenti termini EPSA che generavano solo il 2.5%.
Quale bacino fornisce attualmente la maggior parte degli idrocarburi libici?
Il bacino della Sirte fornisce circa il 70% dei volumi nazionali grazie alla sua fitta rete di condotte e di elaborazione.
Perché il gas naturale sta diventando sempre più strategico per la Libia?
La diversificazione della domanda europea e l'obiettivo di riduzione dell'83% del flaring da parte della NOC rendono la monetizzazione del gas fondamentale per i ricavi futuri.
Quale rischio operativo continua a minacciare l'affidabilità delle esportazioni?
I blocchi condotti dalle milizie attorno agli oleodotti di Sirte possono innescare cause di forza maggiore e rapide riduzioni della produzione.
In che modo gli operatori stanno affrontando l'invecchiamento delle infrastrutture sul campo?
Utilizzano dispositivi di controllo autonomo dell'afflusso, aggiornamenti ESP e sostituzioni pianificate dei dissalatori per mantenere i tassi di plateau.


