

Dimensioni e quota del mercato della limonata
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
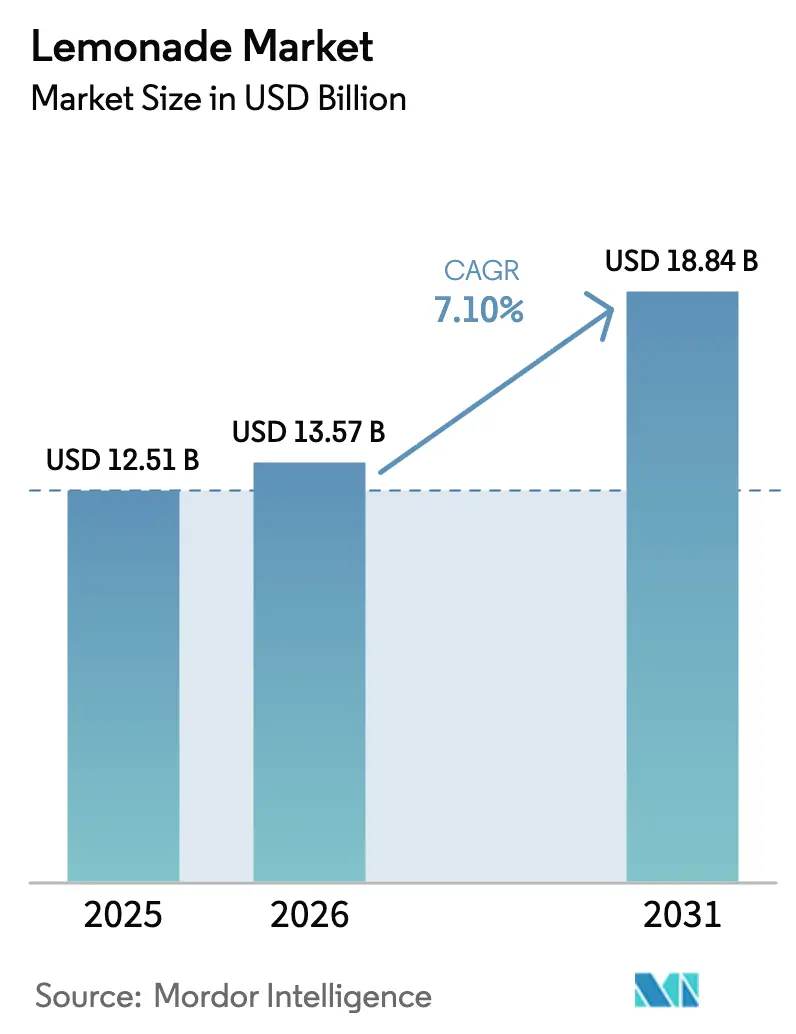
| Dimensione del mercato (2026) | 13.57 miliardo di dollari |
| Dimensione del mercato (2031) | 18.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.10% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della limonata di Mordor Intelligence
Si prevede che il mercato della limonata raggiungerà un valore di 12.51 miliardi di dollari nel 2025, 13.57 miliardi di dollari nel 2026 e 18.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.10% dal 2026 al 2031. La crescente domanda di ricette "clean label", il crescente interesse per le bevande funzionali legate al sistema immunitario e la praticità dei formati monodose stanno influenzando le scelte di formulazione e distribuzione. Gli obiettivi di riduzione dello zucchero pubblicati dagli enti regolatori stanno accelerando il passaggio a piattaforme a base di stevia e frutto del monaco, mentre i progressi nella catena del freddo ampliano la gamma di prodotti premium senza conservanti. L'innovazione di formato, con l'introduzione di granite e bevande frizzanti, sta ampliando il consumo durante tutta la giornata, e le direttive sulla sostenibilità, come la proposta europea PPWR, stanno rimodellando la selezione dei materiali per bottiglie, lattine e buste. L'intensità competitiva si sta intensificando, con le multinazionali globali delle bevande che difendono le proprie quote di mercato contro i produttori artigianali emergenti finanziati da capitale di rischio e investitori famosi.
Punti chiave del rapporto
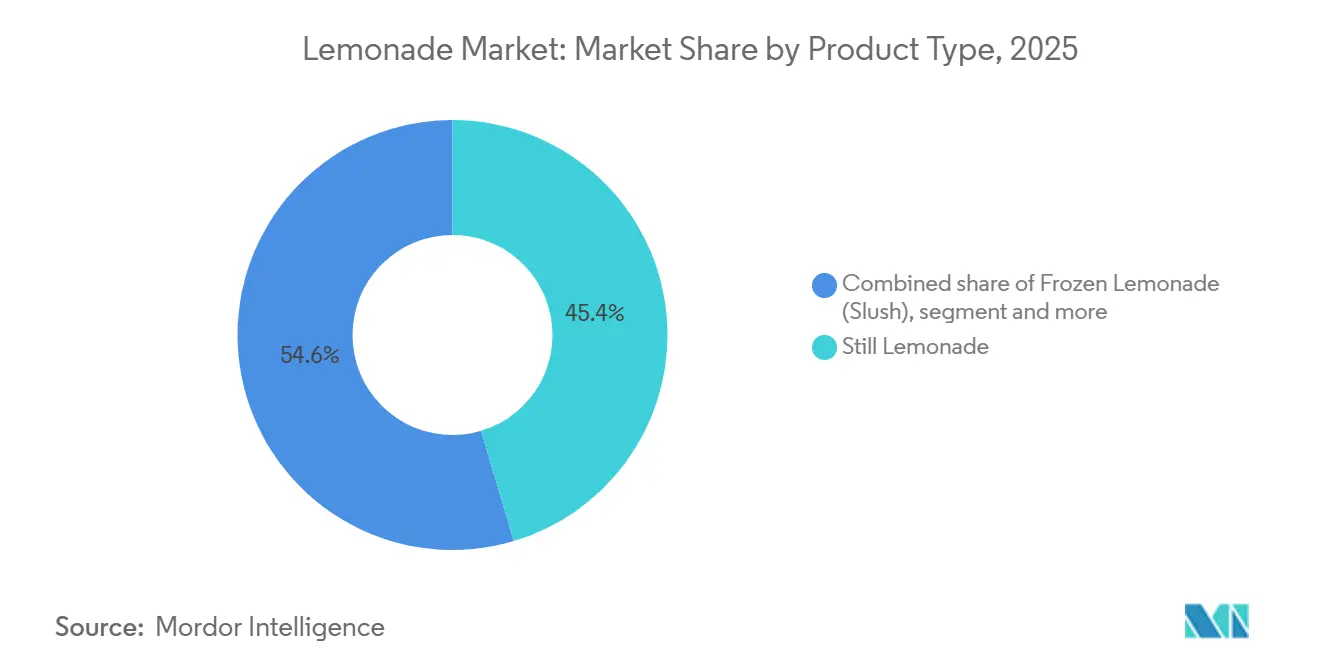
- Per tipologia di prodotto, la limonata non gassata ha dominato il mercato con il 45.39% del valore nel 2025, mentre si prevede che i formati surgelati cresceranno a un tasso annuo composto (CAGR) dell'8.56% fino al 2031, il più rapido del segmento.
- Per tipologia di dolcificante, nel 2025 i prodotti dolcificati con zucchero detenevano il 70.84% della quota di mercato della limonata, tuttavia le alternative naturali non nutritive stanno avanzando a un tasso di crescita annuo composto (CAGR) dell'8.47% fino al 2031.
- Per quanto riguarda i gusti, le varianti semplici rappresentavano il 55.02% del volume nel 2025, mentre si prevede che le varianti aromatizzate registreranno un CAGR del 9.64% fino al 2031, superando il mercato totale della limonata di 2.5 punti percentuali.
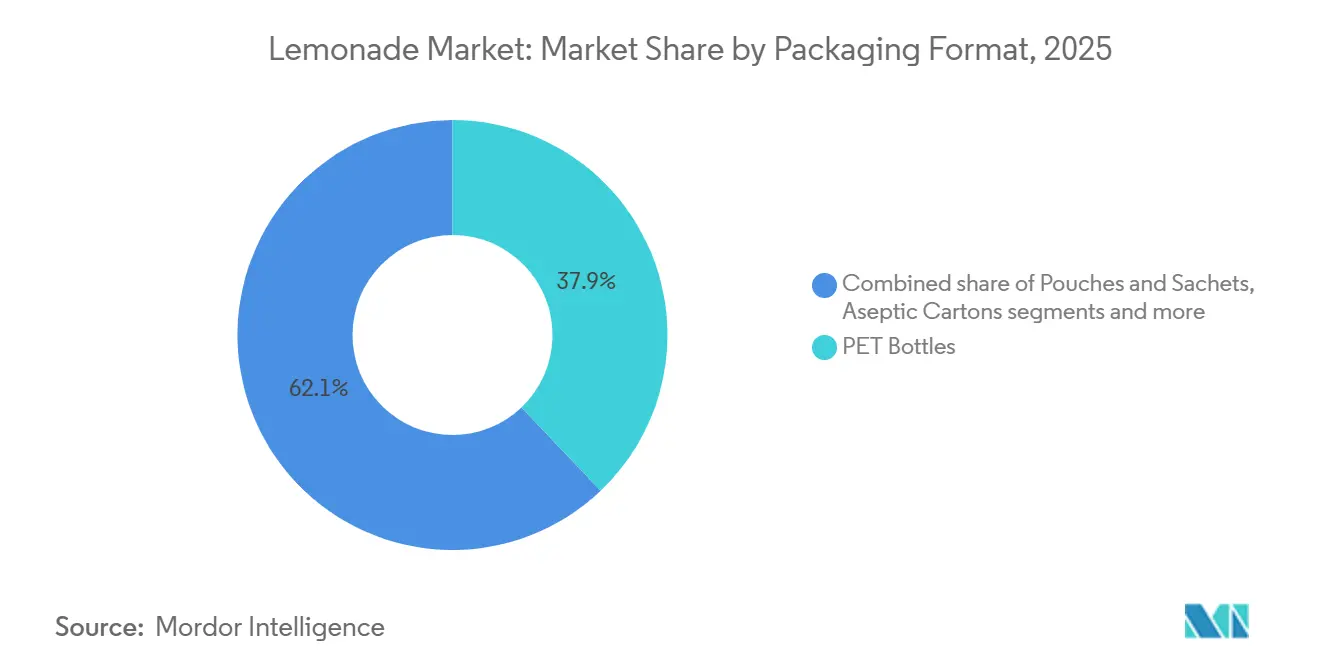
- Per tipologia di imballaggio, nel 2025 il PET deteneva una quota di mercato del 37.89% in termini di valore, mentre bustine e sacchetti sono sulla buona strada per registrare un CAGR del 7.87% fino al 2031, in quanto i marchi puntano al risparmio sui costi logistici e alla riduzione dell'impronta di carbonio.
- Per canale di distribuzione, il canale off-trade ha mantenuto il 72.94% delle vendite nel 2025, mentre i locali on-trade sono in ripresa con un CAGR dell'8.69% fino al 2031, grazie alla ripresa del settore della ristorazione e al moltiplicarsi delle occasioni esperienziali.
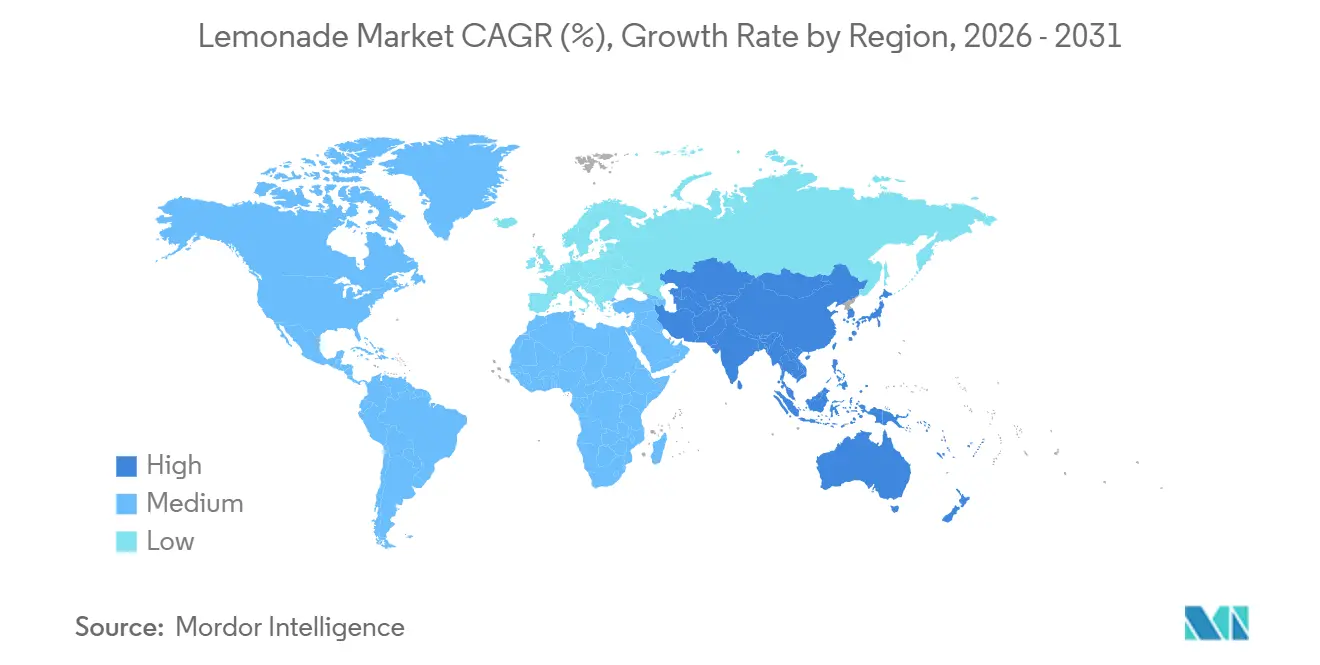
- Dal punto di vista geografico, il Nord America ha contribuito al 34.12% del fatturato del 2025, ma si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.92%, superando tutte le altre regioni fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della limonata
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza per la limonata naturale e biologica | + 1.2% | Globale, con concentrazione in Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Crescente consumo di bevande pronte all'uso da asporto | + 1.5% | Presente a livello globale, con una presenza maggiore nei centri urbani del Nord America, dell'Asia-Pacifico e dell'Europa. | A breve termine (≤ 2 anni) |
| Innovazione nell'offerta di prodotti funzionali e fortificati | + 1.3% | Centro operativo in Nord America e nella regione Asia-Pacifico, con espansione in Europa e Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Marchi di micro-limonate artigianali che sfruttano gli agrumi locali | + 0.8% | A livello regionale, con i primi successi in Nord America (California, Texas), Europa (Mediterraneo) e in alcuni mercati dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Sostenibilità e packaging ecologico | + 1.0% | Europa (guidata da PPWR), Nord America e Asia-Pacifico (Giappone, Corea del Sud) | Medio termine (2-4 anni) |
| Passa a bevande non gassate e "più salutari". | + 1.4% | Diffusione globale, con una forte adozione in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza per la limonata naturale e biologica
La riformulazione con etichetta pulita è passata da strategia di nicchia a prassi standard nei principali mercati delle limonate. Questo cambiamento è in gran parte dovuto alla maggiore attenzione dei consumatori verso gli elenchi degli ingredienti e alle crescenti pressioni normative per semplificare le formulazioni. Ad esempio, la Organic Trade Association ha riportato che il valore del consumo di bevande biologiche negli Stati Uniti ha raggiunto la notevole cifra di 2,802.5 milioni di dollari nel 2025.[1]Fonte: Organic Trade Association, "Organics Dashboard From Passport", ota.comIn risposta a questa tendenza, i marchi stanno attivamente eliminando coloranti, aromi e conservanti artificiali. Stanno inoltre ponendo maggiore enfasi sull'approvvigionamento di agrumi biologici e sull'ottenimento di certificazioni non OGM. L'offerta di acqua al limone biologica senza zucchero di Lemon Perfect testimonia il posizionamento premium che i marchi possono raggiungere quando danno priorità a materie prime biologiche certificate e a una lavorazione minima. Tuttavia, questa tendenza sta complicando le catene di approvvigionamento. I marchi ora faticano a garantire volumi costanti di limoni biologici, soprattutto considerando la minore offerta agricola e la volatilità dei prezzi evidenziate dai rapporti sui raccolti dell'USDA. La lezione strategica è chiara: i marchi che si impegnano in contratti a lungo termine con agrumi biologici e rafforzano la propria infrastruttura di tracciabilità possono ottenere margini di profitto più elevati e fidelizzare i consumatori. Al contrario, quelli che si affidano ai mercati spot si espongono a potenziali aumenti di costo e problemi di disponibilità.
Crescente consumo di bevande pronte all'uso da asporto
L'urbanizzazione, i tragitti casa-lavoro più lunghi e il declino degli orari dei pasti strutturati stanno alimentando una domanda costante di formati pronti da bere (RTD) monodose e portatili. Questi formati offrono praticità pur mantenendo un'attenzione particolare alla salute. Questa tendenza è particolarmente evidente tra gli individui di età compresa tra i 21 e i 44 anni, che mostrano una maggiore preferenza per il consumo in movimento e per i canali di scoperta digitali. Un significativo spostamento dai pasti preparati in casa ai formati RTD è evidenziato dalla decisione di Coca-Cola di interrompere la produzione delle lattine di concentrato congelato Minute Maid nel febbraio 2026, citando una chiara propensione dei consumatori verso le bevande fresche e RTD rispetto ai prodotti che richiedono la ricostituzione. I marchi stanno rispondendo ampliando la loro offerta di SKU monodose, migliorando i sistemi di chiusura per una maggiore richiudibilità e investendo in formati di confezionamento, come lattine di alluminio, buste e cartoni asettici, che supportano il consumo in mobilità. Inoltre, l'opportunità si estende oltre la progettazione del prodotto e comprende anche la strategia di canale. Si prevede che i punti vendita on-trade, tra cui bar, ristoranti fast food e minimarket, cresceranno più rapidamente rispetto ai canali off-trade. Questa crescita sottolinea l'importanza delle partnership nel settore della ristorazione e il potenziale dei formati alla spina e a erogazione continua per intercettare ulteriori occasioni di consumo.
Innovazione nell'offerta di prodotti funzionali e fortificati
I marchi stanno spostando le innovazioni nel campo delle bevande funzionali dai canali di nicchia del benessere ai portafogli di limonata più diffusi, arricchendo le familiari basi agrumate con benefici come il rafforzamento del sistema immunitario, l'energia, l'idratazione e la salute intestinale. Nel febbraio 2026, True Citrus ha introdotto le limonate funzionali, aggiungendo probiotici, prebiotici e adattogeni per soddisfare le esigenze dei consumatori che vanno oltre il semplice ristoro. Questa mossa si allinea con la crescita della più ampia categoria delle bevande funzionali, soprattutto nei segmenti delle bibite gassate moderne e delle acque arricchite, evidenziando la disponibilità dei consumatori a pagare un prezzo più alto per affermazioni funzionali credibili. Tuttavia, il panorama sta diventando sempre più regolamentato. La definizione rivista della FDA di affermazioni "salutari" e le proposte per l'etichettatura frontale richiedono ai marchi di comprovare le proprie affermazioni funzionali e di rispettare le soglie nutrizionali. I marchi che danno priorità alla validazione clinica, ottengono certificazioni di terze parti e adattano le formulazioni alle linee guida in continua evoluzione della FDA si distingueranno nel mercato affollato delle bevande funzionali. Al contrario, quelli che si affidano a messaggi ambigui sul benessere rischiano azioni di controllo e dubbi da parte dei consumatori. La strategia chiave consiste nel fondare le affermazioni funzionali su risultati tangibili, come il reintegro degli elettroliti, i livelli di vitamina C e il numero di unità formanti colonia (UFC) di probiotici, e nel garantire che questi benefici siano comunicati chiaramente attraverso la trasparenza delle informazioni sulla confezione e le piattaforme digitali.
Marchi di micro-limonate artigianali che sfruttano gli agrumi locali
I marchi regionali di limonata artigianale si stanno ritagliando nicchie uniche concentrandosi sull'approvvigionamento locale di agrumi, sulla produzione artigianale e sulla narrazione delle storie della comunità, elementi che le multinazionali faticano a replicare. Nell'agosto 2025, Buda Juice, un marchio di limonata artigianale agli agrumi con sede in Texas, ha depositato la dichiarazione di registrazione S-1, svelando il suo innovativo modello di catena del freddo continua a 35°F (circa 1,7°C). Questo modello garantisce la consegna di limonata non trattata termicamente e non sottoposta a HPP (High Pressure Processing), con una durata di conservazione di 8-12 giorni. La limonata di Buda Juice si distingue per i suoi sistemi di lavaggio brevettati e i protocolli di sicurezza alimentare validati dalle università. L'azienda sta perseguendo una strategia di espansione geografica basata su tre hub, puntando su Dallas, il Sud-Est (Carolina del Sud) e l'Ovest (Arizona/Nevada). Questo approccio mira al dominio regionale riducendo i tempi di transito e i costi logistici, il tutto dando priorità alla freschezza. Sebbene altri produttori artigianali possano replicare questo modello, ciò richiede un ingente investimento di capitale di 5 milioni di dollari per centro di distribuzione e un approccio rigoroso per garantire l'integrità della catena del freddo. La vera sfida per i marchi affermati non è la scalabilità, ma l'autenticità che i marchi artigianali offrono. Questi marchi, puntando su provenienza, trasparenza e profili di gusto unici, possono applicare prezzi premium e assicurarsi spazi ambiti sugli scaffali dei reparti dedicati ai prodotti naturali e biologici, un obiettivo che le limonate prodotte in serie faticano a raggiungere. Di conseguenza, marchi affermati come Tropicana Brands Group stanno valutando acquisizioni nel settore delle bevande funzionali e artigianali e stanno anche lanciando estensioni di linea premium che richiamano il posizionamento artigianale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stagionalità dell'offerta di limoni e volatilità dei prezzi | -0.9% | A livello globale, con una forte pressione in Nord America (Florida, California) e nell'Europa mediterranea. | A breve termine (≤ 2 anni) |
| Politiche regolamentari severe e tasse sullo zucchero | -0.7% | Europa (tasse sullo zucchero, PPWR), Nord America (etichettatura FDA), alcuni mercati dell'Asia-Pacifico (Singapore, Thailandia) | Medio termine (2-4 anni) |
| Limiti di conservazione per la limonata senza conservanti | -0.5% | A livello globale, con un impatto particolare sui settori artigianale e biologico. | Medio termine (2-4 anni) |
| Preferenza per la limonata appena fatta | -0.4% | Presente a livello regionale, con una presenza più forte nei mercati ad alta intensità di ristorazione (Nord America, Europa) e nei centri urbani emergenti dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stagionalità dell'offerta di limoni e volatilità dei prezzi
La variabilità climatica, la pressione di malattie come il greening degli agrumi (HLB) e la concentrazione geografica della produzione espongono le filiere degli agrumi a vulnerabilità strutturali. Questi problemi si traducono in rischi per i costi e la disponibilità, comprimendo i margini e interrompendo i programmi di produzione. I dati agricoli dell'USDA evidenziano significative variazioni stagionali nelle rese e nei prezzi dei limoni, con prezzi spot in forte aumento durante le stagioni di bassa stagione e in condizioni meteorologiche avverse. La produzione di arance in Florida è diminuita a causa del greening degli agrumi, mentre i limoneti affrontano sfide simili. Di conseguenza, i marchi hanno diversificato le proprie fonti di approvvigionamento includendo fornitori sia nazionali che internazionali, come quelli in Messico e nel Mediterraneo. Il documento S-1 di Buda Juice indica che circa il 50% dei suoi agrumi proviene da fonti nazionali, mentre il resto proviene dal Messico. Questo approccio, sebbene vantaggioso, espone l'azienda a rischi come dazi doganali, fluttuazioni valutarie e complessità logistiche transfrontaliere. I marchi con contratti a lungo termine con i coltivatori, una diversificazione geografica delle fonti di approvvigionamento e un'integrazione verticale nella trasformazione degli agrumi sono meglio attrezzati per gestire la volatilità. Al contrario, chi si affida ai mercati spot è più vulnerabile alla compressione dei margini durante gli shock dell'offerta. Per migliorare la resilienza della catena di approvvigionamento, il settore sta adottando strategie come il multi-sourcing, la creazione di scorte di sicurezza e la copertura finanziaria. Inoltre, si registra un crescente investimento in tecnologie agricole, tra cui il rilevamento delle malattie basato sull'intelligenza artificiale e l'irrigazione di precisione, per stabilizzare le rese.
Politiche regolamentari severe e tasse sullo zucchero
I quadri normativi stanno rimodellando il panorama per le aziende del settore alimentare e delle bevande. Nuove regole sul contenuto di zucchero, sull'etichettatura nutrizionale sulla parte anteriore della confezione e sugli imballaggi sostenibili stanno facendo lievitare i costi di conformità e accelerando i cicli di riformulazione. Questa tendenza sta creando ostacoli per le aziende più piccole e spingendo le imprese consolidate ad adottare strategie innovative. Ad esempio, la proposta di regolamento della FDA sull'etichettatura nutrizionale sulla parte anteriore della confezione impone che zuccheri aggiunti, sodio e grassi saturi siano ben visibili. Questo cambiamento non solo modifica il design delle confezioni, ma potrebbe anche influenzare le decisioni di acquisto dei consumatori. Analogamente, le tasse sullo zucchero in regioni come il Messico, alcune città degli Stati Uniti e parti d'Europa stanno gravando sulle bevande ad alto contenuto di zucchero. Questa misura sta spingendo le aziende a riformulare i propri prodotti verso alternative a basso o nullo contenuto di zucchero. In Europa, il Regolamento sulle vendite di alimenti e bevande (PPWR) sta definendo standard rigorosi, tra cui obiettivi minimi di contenuto riciclato e circolarità. I marchi sono ora chiamati a riprogettare i propri sistemi di imballaggio e ad approvvigionarsi di materiali sostenibili certificati. Sebbene questi requisiti normativi riducano i margini di profitto, a causa di costi quali riformulazione, ricerca e sviluppo e documentazione di conformità, presentano anche un risvolto positivo. I marchi che agiscono tempestivamente, stringendo partnership per dolcificanti naturali economicamente vantaggiosi come la stevia e il frutto del monaco, nonché per imballaggi sostenibili, possono conquistare un vantaggio competitivo. Il messaggio generale è chiaro: la conformità normativa si sta evolvendo da semplice costo a fattore di differenziazione strategica. I marchi che si adattano per tempo non solo attraggono i consumatori attenti alla salute, ma riducono anche i rischi associati a future azioni di controllo.
Analisi del segmento
Per tipologia di prodotto: i formati surgelati guadagnano terreno nonostante il dominio ancora
Nel 2025, la limonata non gassata rappresentava il 45.39% del mercato delle limonate, grazie alla sua ampia disponibilità nei punti vendita, alla sua conservabilità sia a temperatura ambiente che refrigerata e alla forte familiarità dei consumatori. Questo formato continua a svolgere un ruolo fondamentale nelle promozioni multipack e nelle collaborazioni con i menu, confermandosi una scelta affidabile sia per i rivenditori che per i consumatori. D'altro canto, la limonata gassata si rivolge a una nicchia di mercato alla ricerca di gusti particolari, mentre le polveri e i concentrati attraggono principalmente i consumatori attenti al budget. Tuttavia, la domanda di polveri e concentrati è in calo, poiché richiedono tempi di preparazione più lunghi, con conseguente riduzione dello spazio disponibile sugli scaffali. La decisione strategica di Coca-Cola di interrompere la produzione di lattine di concentrato congelato evidenzia questa tendenza al ribasso e riflette la crescente propensione dei rivenditori verso le bevande pronte da bere (RTD), che offrono maggiore praticità e si allineano alle mutevoli preferenze dei consumatori.
Si prevede che le granite surgelate registreranno un robusto tasso di crescita annuo composto (CAGR) dell'8.56% tra il 2026 e il 2031, affermandosi come il formato di prodotto in più rapida crescita in termini di volume incrementale. Lanci innovativi ed esperienziali, come la granita SOUR PATCH KIDS Lemonade Fest, dimostrano come le offerte a tempo limitato possano giustificare prezzi premium nei ristoranti a servizio rapido. Sfruttando attrezzature proprietarie e collaborando alla creazione di gusti unici, le catene possono introdurre nuove offerte su base trimestrale, catturando efficacemente l'attenzione dei consumatori più giovani e mantenendo il loro coinvolgimento. Tuttavia, il potenziale di crescita delle granite surgelate è moderato dalla loro natura stagionale. Gli operatori devono garantire il funzionamento costante dei distributori di ghiaccio e dei sistemi di refrigerazione, il che può comportare un aumento dei costi delle utenze durante i periodi di minore affluenza, in particolare nei mesi invernali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di dolcificante: le alternative naturali si affermano in un contesto dominato dallo zucchero.
Nel 2025, i prodotti dolcificati con zucchero rappresentavano il 70.84% del valore di mercato. Tuttavia, questa quota significativa sta gradualmente diminuendo a causa dell'introduzione di normative più severe in materia di etichettatura e della crescente attenzione dei consumatori alla salute. Riformulare i prodotti per ridurre il contenuto di zucchero presenta delle difficoltà, poiché lo zucchero svolge un ruolo fondamentale nel conferire la consistenza desiderata al palato e nel garantire la stabilità microbiologica. Di conseguenza, i produttori stanno adottando misure prudenti per preservare la coerenza del gusto durante la transizione verso dolcificanti alternativi. Sebbene i dolcificanti artificiali continuino ad attrarre i consumatori attenti alle calorie, devono affrontare continue sfide legate alla loro immagine, principalmente a causa della loro associazione con processi chimici di sintesi.
Le miscele di dolcificanti naturali non nutritivi stanno registrando la traiettoria di crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto dell'8.47% fino al 2031. Queste miscele stanno guadagnando popolarità tra i consumatori che cercano opzioni a zero calorie derivate da fonti naturali di origine vegetale. I marchi che eccellono nell'utilizzo della stevia reb M e delle tecniche di mascheramento del frutto del monaco possono lanciare con successo prodotti che superano i problemi di amarezza comunemente associati alle precedenti formulazioni di stevia. Per far fronte alla crescente domanda di estratti ad alta purezza, garantire un approvvigionamento adeguato è diventata una priorità fondamentale all'interno della catena di fornitura. Di conseguenza, le aziende stanno stipulando sempre più spesso accordi di fornitura pluriennali con i fornitori di ingredienti per garantire una disponibilità costante di questi componenti essenziali.
Per gusto: infusi tropicali e funzionali guidano l'ondata di sapori
Nel 2025, la limonata naturale ha dominato il mercato, rappresentando il 55.02% del totale dei litri venduti. Ciò evidenzia la sua importanza come prodotto versatile, apprezzato come ingrediente per cocktail, scelta preferita dai bambini e punto di partenza accessibile per chi si avvicina al mondo delle limonate. Il formato si rivela particolarmente efficace nelle confezioni multiple e nei servizi di ristorazione collettiva, dove l'accessibilità economica e il costo per porzione sono fattori cruciali. Tuttavia, nonostante la sua forte presenza sul mercato, la limonata naturale ha iniziato a registrare una performance inferiore rispetto al mercato complessivo delle limonate, con un divario di crescita tra i due segmenti in continuo ampliamento.
Al contrario, le limonate aromatizzate stanno registrando una crescita robusta e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) del 9.64% fino al 2031. Questa crescita è trainata dall'introduzione di gusti innovativi come mango, frutti di bosco e miscele botaniche, che attraggono i consumatori adulti alla ricerca di esperienze di gusto nuove e uniche. Inoltre, l'incorporazione di ingredienti funzionali come zenzero e curcuma intercetta la crescente domanda di prodotti orientati al benessere. Questi additivi non solo migliorano l'attrattiva salutistica delle limonate aromatizzate, ma consentono anche ai marchi di applicare prezzi premium, in particolare nei canali di vendita al dettaglio di prodotti naturali e specializzati. Con l'aggiornamento degli assortimenti di prodotti da parte dei rivenditori, si osserva un chiaro spostamento verso profili aromatici tropicali e fusion a rapida rotazione, che dovrebbero aumentare costantemente la quota di mercato delle referenze aromatizzate nel segmento delle limonate.
In base al formato di imballaggio: i requisiti di sostenibilità ridefiniscono la scelta dei materiali.
Nel 2025, le bottiglie in PET hanno contribuito al 37.89% del fatturato totale, grazie alla loro trasparenza, leggerezza e perfetta compatibilità con le linee di produzione ad alta velocità. Tuttavia, il calo dei tassi di riciclaggio a livello comunale ha posto il PET sotto la lente d'ingrandimento dei legislatori. Ciò ha costretto le aziende produttrici di bevande ad aumentare il contenuto riciclato nelle bottiglie in PET o a passare a materiali alternativi come alluminio e soluzioni a base di carta. Le lattine in alluminio, che vantano un'impressionante media del 73% di contenuto riciclato in Nord America, stanno guadagnando terreno, soprattutto nei settori delle bevande gassate e funzionali, grazie alla loro sostenibilità e all'accettazione da parte dei consumatori.
Si prevede che il mercato delle bustine e delle confezioni monodose crescerà a un tasso annuo composto (CAGR) del 7.87% fino al 2031. Questi formati di imballaggio offrono notevoli vantaggi ambientali, riducendo le emissioni dovute al trasporto, grazie alla loro struttura piatta e leggera. Inoltre, innovazioni come i beccucci richiudibili e i laminati resistenti alle perforazioni rispondono alle esigenze dei consumatori in termini di praticità e utilizzo in movimento, riducendo al contempo il rischio di perdite. I marchi che mostrano in modo evidente i dati sull'impatto del ciclo di vita dei loro imballaggi possono differenziarsi efficacemente nei canali di vendita al dettaglio attenti all'ambiente ed evitare proattivamente i potenziali costi futuri associati agli oneri di Responsabilità Estesa del Produttore (EPR).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: ripresa dell'e-commerce e del canale Horeca.
Nel 2025, le vendite al dettaglio hanno dominato il mercato, rappresentando il 72.94% delle vendite totali. Questo primato evidenzia l'efficacia delle promozioni dei supermercati, la praticità offerta dai frigoriferi dei negozi e la crescente popolarità del modello "clicca e ritira". Sebbene il mercato della limonata all'interno dei canali di vendita al dettaglio digitali rimanga relativamente piccolo, è in costante espansione. Fattori come la crescente adozione di pacchetti in abbonamento e l'influenza delle spedizioni dirette guidate dai social media stanno trainando questa crescita, in particolare tra le famiglie della Generazione Z. Inoltre, la crescente penetrazione di Internet sta giocando un ruolo cruciale nel supportare i canali di vendita al dettaglio online. Ad esempio, secondo l'Unione Internazionale delle Telecomunicazioni (ITU), il 74% della popolazione mondiale aveva accesso a Internet nel 2025, rispetto al 71% nel 2024.[2]Fonte: Unione Internazionale delle Telecomunicazioni (ITU), "Individui che utilizzano Internet", itu.int.
D'altro canto, si prevede che le vendite nel canale Horeca cresceranno a un ritmo più sostenuto rispetto alle vendite al dettaglio, con un robusto CAGR dell'8.69% nello stesso periodo. Le catene di ristoranti fast food, come SONIC, hanno dimostrato con successo che l'introduzione di combinazioni a rotazione di granite al limone può aumentare significativamente l'affluenza di clienti e generare interesse sui social media. Questo, a sua volta, si traduce in maggiori vendite di bevande. Sebbene l'acquisto di spazi per i rubinetti o gli ugelli per le fontane spesso richieda la concessione di sussidi per le attrezzature, l'investimento è giustificato dagli elevati margini di profitto. Il prezzo premium delle porzioni, rispetto alle confezioni multiple al dettaglio, supporta ulteriormente la redditività di questa strategia.
Analisi geografica
North America Lemonade Market
Nel 2025, il Nord America rappresentava il 34.12% del mercato, trainato da consolidate abitudini di consumo di bevande pronte da bere (RTD), un'elevata spesa pro capite per bevande e un'infrastruttura di vendita al dettaglio matura. Questo predominio regionale evidenzia decenni di sviluppo del settore da parte di importanti attori come PepsiCo, Coca-Cola e Keurig Dr Pepper, insieme alle tendenze di premiumizzazione che favoriscono i segmenti di limonata biologica, funzionale e artigianale. I cambiamenti normativi, come le proposte della FDA sull'etichettatura frontale delle confezioni e le tasse sullo zucchero in alcuni comuni, stanno accelerando il passaggio verso dolcificanti naturali e varianti a ridotto contenuto di zucchero. Questa transizione crea significative opportunità per i marchi che agiscono rapidamente e si assicurano forniture di ingredienti economicamente vantaggiose. Nel frattempo, i concorrenti artigianali e funzionali come Lemon Perfect e Buda Juice stanno capitalizzando sulle lacune del mercato attraverso l'approvvigionamento iper-locale, le innovazioni nella catena del freddo e una narrazione orientata a uno scopo preciso. Gli attori consolidati stanno rispondendo con estensioni di linea premium e valutazioni di fusioni e acquisizioni. Inoltre, la forte produzione locale di limoni sostiene il mercato, con il Dipartimento dell'Agricoltura degli Stati Uniti che ha riportato un valore di produzione di 698,343 mila dollari per i limoni negli Stati Uniti nel 2024.[3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Riepilogo della produzione di agrumi 2024", usda.gov .
APAC Lemonade Market
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) dell'8.92% dal 2026 al 2031, superando la media globale di 1.8 punti percentuali. Questa crescita è attribuita all'aumento del reddito disponibile, all'urbanizzazione e alla crescente diffusione della vendita al dettaglio moderna in Cina, India, Sud-est asiatico e Oceania. La traiettoria di crescita della regione è supportata dall'espansione delle reti di minimarket, delle piattaforme di e-commerce e delle infrastrutture della catena del freddo che facilitano la distribuzione di bevande pronte al consumo. Inoltre, le popolazioni urbane più giovani stanno adottando sempre più modelli di consumo occidentali. Ad esempio, il lancio di Minute Maid Zero Sugar nel 2025 in alcuni paesi dell'Asia-Pacifico dimostra come i marchi multinazionali stiano adattando i loro portafogli di prodotti per allinearsi alle tendenze sanitarie regionali e ai requisiti normativi, generando un aumento della quota di mercato.
EMEA, South America and APAC Lemonade Market
L'Europa riflette tendenze simili, con un focus sulla premiumizzazione e sulla sostenibilità. Le normative PPWR (Premium Product and Consumer Regulations) stanno guidando l'innovazione nel packaging, mentre il posizionamento biologico e naturale attrae i consumatori attenti alla salute. Il Sud America, insieme al Medio Oriente e all'Africa, mostra una crescita moderata trainata dall'aumento della popolazione, dall'urbanizzazione e dalla graduale modernizzazione dei canali di vendita al dettaglio. Tuttavia, le carenze infrastrutturali e la sensibilità al prezzo limitano la penetrazione dei segmenti premium. I marchi che desiderano entrare o espandersi nella regione Asia-Pacifico devono orientarsi tra diversi quadri normativi, stabilire partnership di distribuzione locali e adattare le formulazioni dei prodotti, come i livelli di dolcezza, i profili aromatici e i formati di confezionamento, per soddisfare le preferenze di gusto e il potere d'acquisto regionali.
Panorama competitivo
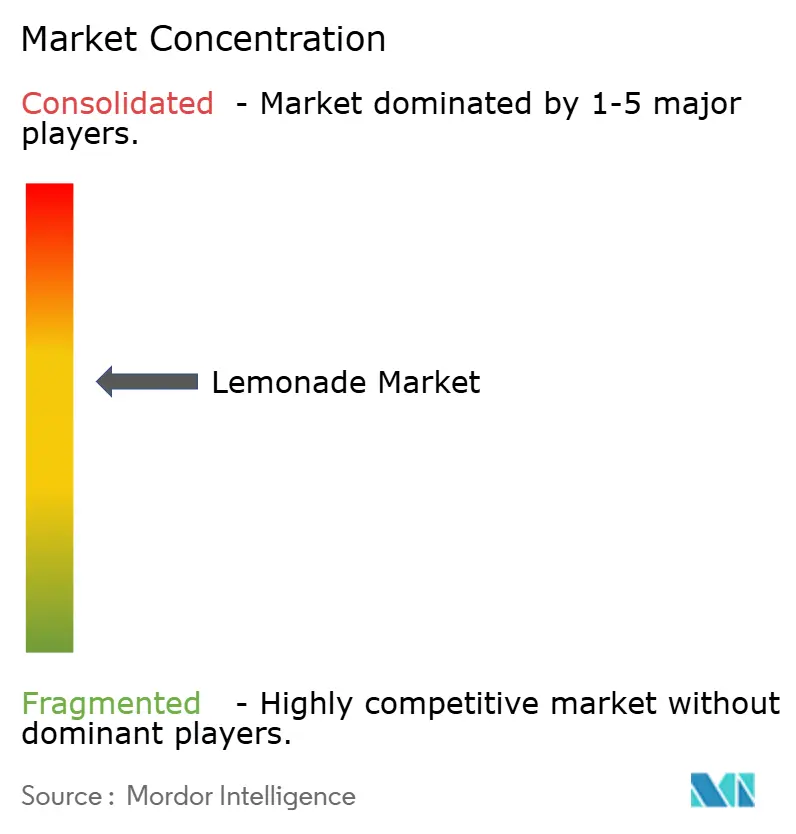
Il mercato della limonata è caratterizzato da un moderato consolidamento. Le multinazionali globali sfruttano le proprie risorse finanziarie, le capacità di ricerca e sviluppo e solide strategie di marketing per mantenere una forte presenza sugli scaffali dei negozi. Allo stesso tempo, i micro-marchi più piccoli e agili puntano strategicamente a nicchie di mercato premium per affermarsi. La recente partnership annunciata nel luglio 2024 tra Carlsberg e Britvic evidenzia la tendenza al consolidamento in atto, poiché le principali aziende di bevande cercano di capitalizzare sulle sinergie all'interno del settore delle bevande analcoliche. Inoltre, l'iniziativa di sostenibilità pep+ di PepsiCo riflette un cambiamento più ampio nel settore, dove le prestazioni ambientali sono diventate un fattore critico per garantire la fiducia degli investitori e le opportunità di distribuzione al dettaglio.
Per migliorare l'efficienza operativa e prolungare la durata di conservazione dei prodotti, le aziende stanno adottando sempre più tecnologie avanzate come il riempimento asettico, la lavorazione ad alta pressione e i sistemi digitali di gestione della catena di approvvigionamento. Queste innovazioni contribuiscono anche a ottimizzare i processi di manutenzione, garantendo operazioni più fluide. I produttori più piccoli stanno ampliando la loro presenza sul mercato concentrandosi su ingredienti di provenienza locale, incorporando elementi botanici e sviluppando formulazioni a basso contenuto di zuccheri in linea con le crescenti preferenze dei consumatori per opzioni più salutari. Al contrario, i produttori più grandi stanno dando priorità all'implementazione di tecnologie di automazione, introducendo soluzioni di confezionamento innovative e migliorando i sistemi di etichettatura per migliorare la tracciabilità e l'accessibilità dei prodotti. La crescente domanda di formati pronti da bere e di prodotti biologici continua a guidare significativi sforzi di sviluppo prodotto nel mercato della limonata.
Anche il mercato della limonata sta subendo pressioni al ribasso sui prezzi nella categoria tradizionale delle bevande non gassate. Tuttavia, i segmenti premium, tra cui la limonata ghiacciata, le bevande funzionali e i prodotti con imballaggi ecocompatibili, contribuiscono a sostenere i margini di profitto complessivi. La crescente disponibilità di prodotti di alta qualità a marchio del distributore da parte dei rivenditori sta spingendo i marchi affermati a innovare, aggiornando il design delle confezioni, introducendo nuovi gusti e perfezionando le strategie di distribuzione. Per mantenere la competitività fino al 2030, il settore sta sfruttando le economie di scala nella produzione, concentrandosi al contempo su una differenziazione mirata del prodotto. Questo duplice approccio consente alle aziende di rispondere efficacemente alle mutevoli esigenze dei consumatori e di mantenere la propria posizione di mercato.
Leader del settore della limonata
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Carlsberg A / S
-
Suntory Holdings Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Vita Coco ha presentato Frosted Lemonade, una nuova bevanda a base di latte di cocco nella sua linea di dolciumi "Treats", che unisce il gusto aspro del limone alla cremosità del cocco.
- Aprile 2025: Carlsberg Britvic ha lanciato 7Up Pink Lemonade, una bevanda senza zucchero che combina i gusti di limone, lime e lampone. Questa aggiunta al portfolio del marchio rispondeva alla domanda dei consumatori di nuove opzioni nella categoria delle bibite gassate aromatizzate, offrendo un'alternativa rinfrescante che non scende a compromessi sul gusto.
- Aprile 2025: BeatBox ha lanciato una nuova linea di tre gusti di limonata: Lemon Squeeze, Watermelon Lemonade e Blueberry Lemonade, quest'ultima sviluppata in collaborazione con Shaquille O'Neal. Le bevande erano confezionate in contenitori Tetra Pak richiudibili da 500 ml e contenevano l'11.1% di alcol in volume (ABV). I prodotti erano senza glutine, a basso contenuto di zucchero, a lunga conservazione e pensati per diverse occasioni conviviali.
Ambito del rapporto sul mercato globale della limonata
La limonata è una bevanda a base di succo di limone e acqua dolcificata con zucchero. Il rapporto sul mercato della limonata è segmentato per tipologia di prodotto, tipo di dolcificante, gusto, formato di confezionamento, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in limonata liscia, gassata, concentrati/preparati in polvere e granita. Per tipo di dolcificante, il mercato è segmentato in dolcificanti zuccherini, dolcificanti artificiali a basso/zero contenuto calorico e dolcificanti naturali non nutritivi. Per gusto, il mercato è segmentato in limonata semplice e aromatizzata. Per formato di confezionamento, il mercato è segmentato in bottiglie in PET, lattine in alluminio, cartoni asettici, bustine e distributori/erogatori. Per canale di distribuzione, il mercato è segmentato in vendita al dettaglio e vendita al dettaglio. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Per ciascun segmento, le previsioni di mercato sono fornite in valore (USD) e volume (tonnellate).
| Limonata ferma |
| Limonata gassata |
| Concentrati di limonata e miscele in polvere |
| Limonata ghiacciata (granita) |
| Dolcificato con zucchero |
| Dolcificanti artificiali ipocalorici/senza calorie |
| Dolcificanti naturali non nutritivi (Stevia, Frutto del Monaco) |
| pianura |
| aromatizzato |
| Bottiglie in PET |
| Barattoli di alluminio |
| Cartoni asettici |
| Buste e bustine |
| Fontana/Distribuito |
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altro canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Limonata ferma | |
| Limonata gassata | ||
| Concentrati di limonata e miscele in polvere | ||
| Limonata ghiacciata (granita) | ||
| Per tipo di dolcificante | Dolcificato con zucchero | |
| Dolcificanti artificiali ipocalorici/senza calorie | ||
| Dolcificanti naturali non nutritivi (Stevia, Frutto del Monaco) | ||
| Per Sapore | pianura | |
| aromatizzato | ||
| Per formato di imballaggio | Bottiglie in PET | |
| Barattoli di alluminio | ||
| Cartoni asettici | ||
| Buste e bustine | ||
| Fontana/Distribuito | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della limonata nel 2026?
Il mercato della limonata ha raggiunto un valore di 13.37 miliardi di dollari nel 2026, con una previsione di crescita fino a 18.84 miliardi di dollari entro il 2031.
Qual è il tasso di crescita annuo composto (CAGR) previsto per la limonata tra il 2026 e il 2031?
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) del 7.1% nel periodo 2026-2031.
Quale formato di prodotto si espanderà più rapidamente?
Si prevede che il mercato delle granite al limone congelate registrerà un CAGR dell'8.56%, superando quello delle bevande non gassate, gassate e in polvere.
Perché i dolcificanti naturali stanno guadagnando popolarità?
I limiti normativi sull'uso dello zucchero e la crescente attenzione dei consumatori alla salute favoriscono la stevia e il frutto del monaco, determinando un tasso di crescita annuo composto (CAGR) dell'8.47% per i prodotti dolcificati con ingredienti naturali.


