

Dimensioni e quota del mercato dei display a LED
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
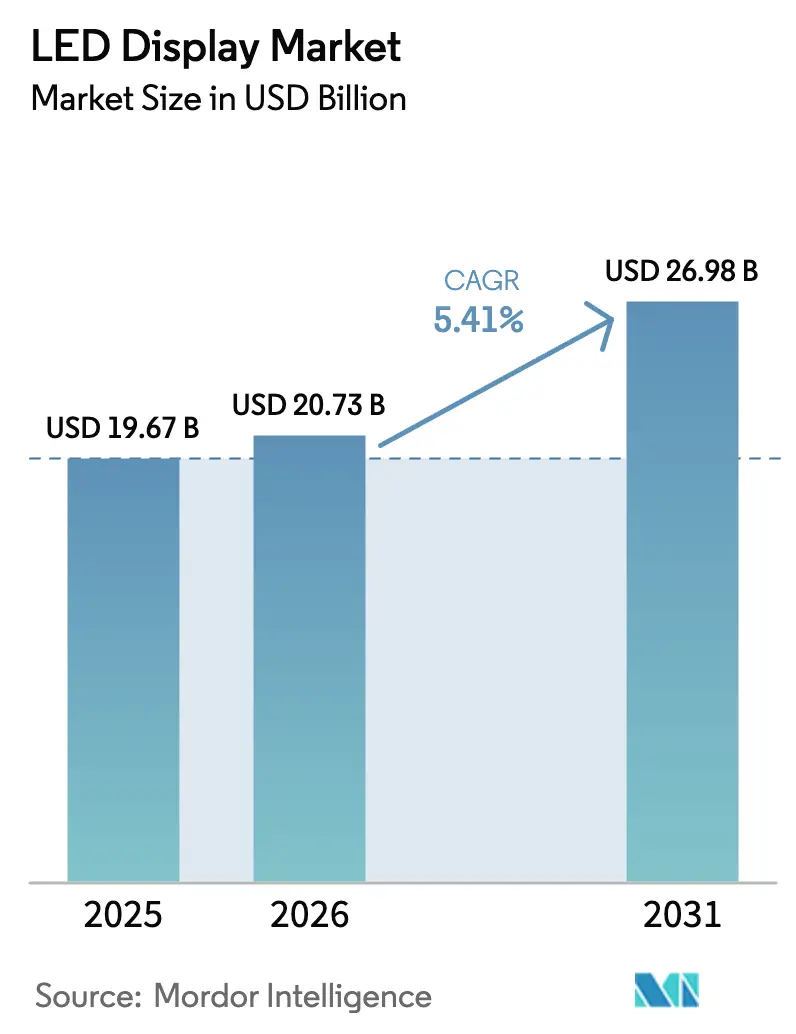
| Dimensione del mercato (2026) | 20.73 miliardo di dollari |
| Dimensione del mercato (2031) | 26.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
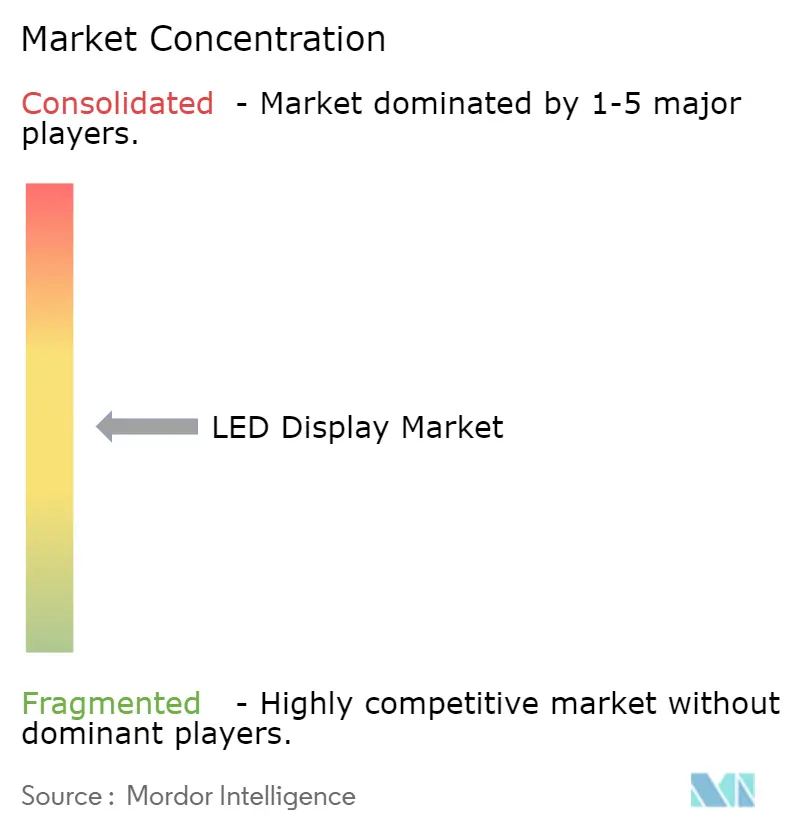
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei display a LED di Mordor Intelligence
Il mercato dei display a LED aveva un valore di 19.67 miliardi di dollari nel 2025 e si prevede che crescerà da 20.73 miliardi di dollari nel 2026 a 26.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.41% durante il periodo di previsione (2026-2031). Pannelli ad alta risoluzione, rapida digitalizzazione urbana e aggiornamenti aziendali di fascia alta continuano a stimolare la domanda nonostante le difficoltà economiche. I produttori stanno dando priorità alle innovazioni con pixel pitch più fine che aprono flussi di entrate premium in sale di controllo, studi di trasmissione e centri di briefing per dirigenti. I progetti infrastrutturali nell'area Asia-Pacifico e in Medio Oriente sostengono gli ordini di display per esterni di grande formato, mentre le piattaforme di contenuti basate su software espandono i ricavi ricorrenti dai servizi. La pressione sui prezzi dei prodotti mainstream è compensata dalla crescente adozione nella segnaletica stradale, negli edifici intelligenti e nel noleggio per eventi, dove tempi di consegna brevi e design modulari rafforzano il posizionamento competitivo.
Punti chiave del rapporto
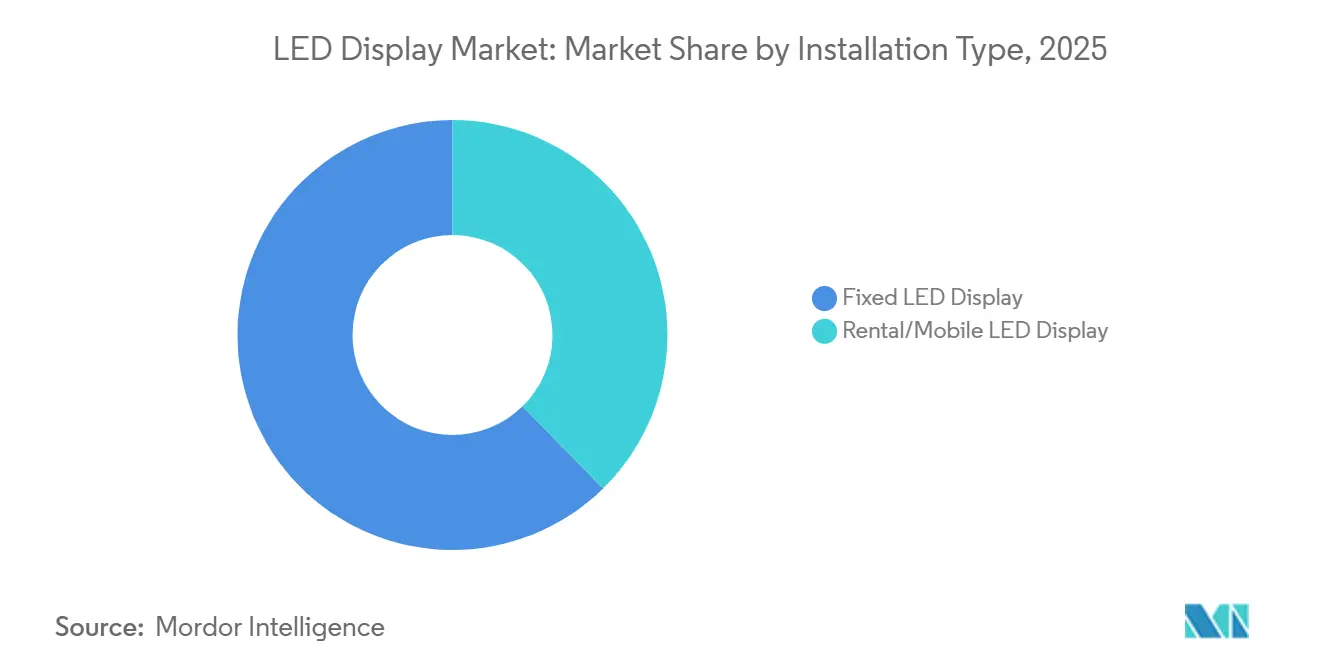
- In base al tipo di installazione, nel 62.35 i display LED fissi hanno registrato una quota di mercato del 2025%, mentre si prevede che il segmento del noleggio crescerà a un CAGR del 6.78% entro il 2031.
- In base alla tipologia di esposizione, le unità esterne hanno rappresentato il 55.30% della quota di fatturato nel 2025; le esposizioni interne stanno crescendo a un CAGR del 6.5% fino al 2031.
- In base alla tecnologia, le soluzioni SMD convenzionali hanno rappresentato il 77.20% del fatturato nel 2025; si prevede che i micro-LED cresceranno a un CAGR del 8.75% fino al 2031.
- In base al pixel pitch, la categoria da 3-6 mm ha catturato il 46.55% dei ricavi del 2025, mentre per i moduli ≤ 1.5 mm si prevede un CAGR dell'8.21% entro il 2031.
- In base alle dimensioni dello schermo, nel 10 i display da 50–51.30 m² hanno rappresentato il 2025% del fatturato, mentre i pannelli < 10 m² registreranno un CAGR del 6.97% entro il 2031.
- Per quanto riguarda i display a colori, i sistemi a colori completi hanno dominato con una quota del 68.40% nel 2025; si prevede che le unità tricolore registreranno un CAGR dell'7.95% entro il 2031.
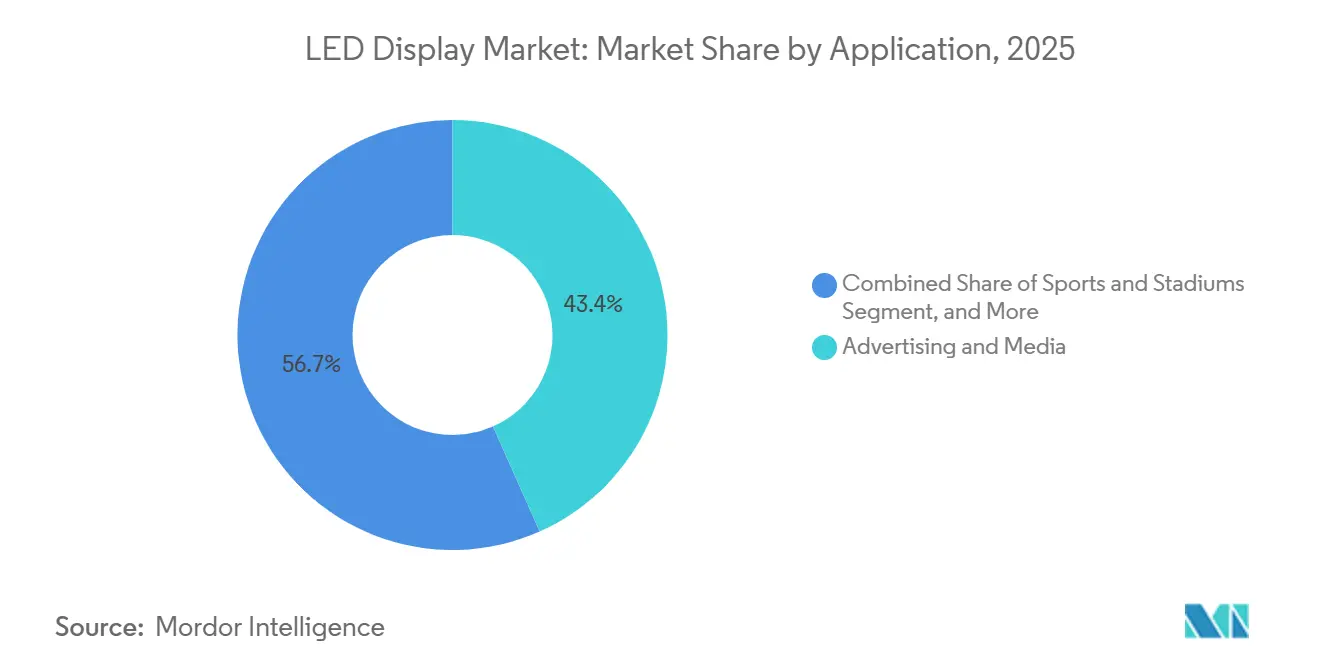
- Per applicazione, la pubblicità e i media hanno rappresentato il 43.35% dei ricavi nel 2025; i trasporti e il controllo del traffico sono quelli in più rapida crescita, con un CAGR del 6.86% fino al 2031.
- Per settore di utilizzo finale, le distribuzioni commerciali hanno rappresentato una quota del 57.40% nel 2025, mentre il settore governativo e quello della difesa registreranno il CAGR più rapido, pari all'7.96%, fino al 2031.
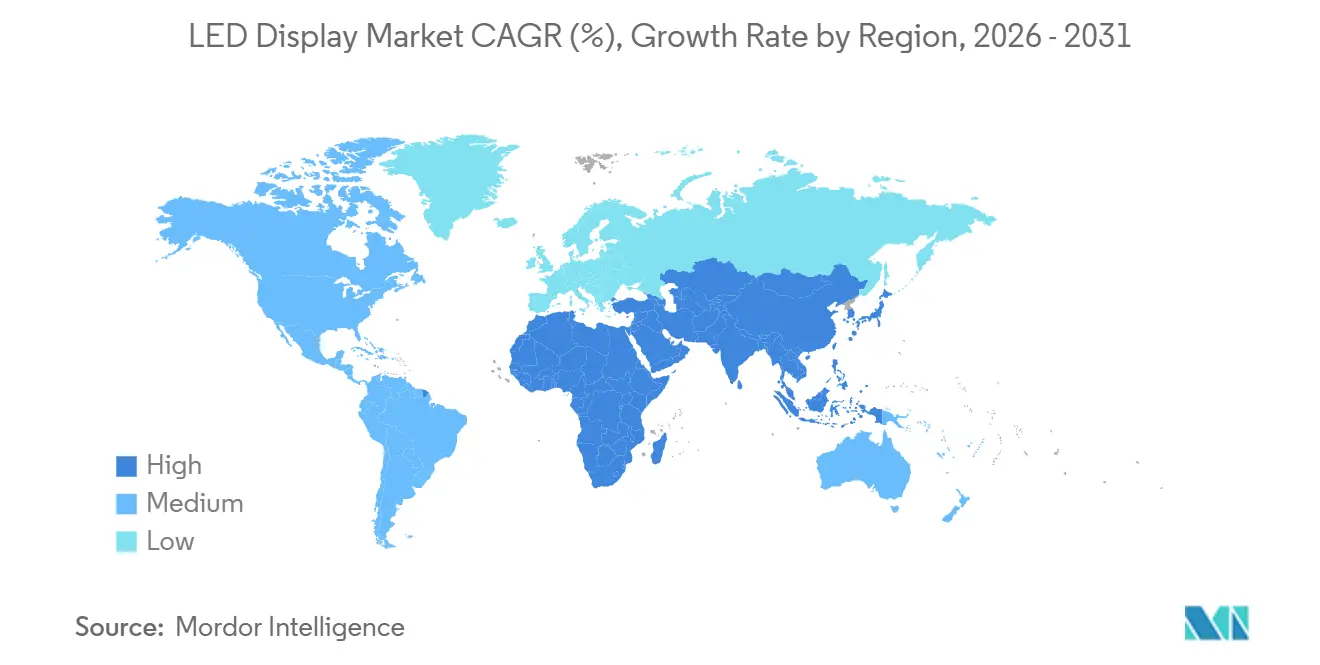
- In termini geografici, l'area Asia-Pacifico ha mantenuto il 47.60% dei ricavi nel 2025, mentre la regione Medio Oriente e Africa accelererà a un CAGR del 6.78% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display a LED
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio a pareti interne con pixel a passo fine nelle sale di controllo del Consiglio di cooperazione del Golfo | + 1.2% | Medio Oriente (Paesi del Consiglio di cooperazione del Golfo), con ricadute sul Nord Africa | Medio termine (2-4 anni) |
| Rapida adozione della pubblicità Digital-Out-of-Home (DOOH) nelle città cinesi di secondo livello | + 0.9% | La Cina, con influenza in espansione nel Sud-est asiatico | A breve termine (≤ 2 anni) |
| I megaschermi LED da stadio stimolano il coinvolgimento dei fan dei franchise sportivi statunitensi | + 0.8% | Nord America, con crescente adozione in Europa | Medio termine (2-4 anni) |
| Aumento delle installazioni di pannelli a messaggio variabile (VMS) per la gestione del traffico nei corridoi delle città intelligenti dell'ASEAN | + 0.7% | Asia sud-orientale, con espansione nell'Asia meridionale | Medio termine (2-4 anni) |
| Gli studi di trasmissione 8K-Ready passano al LED Direct-View in Europa | + 0.6% | Europa, con adozione diffusa in Nord America e Asia Pacifica | Medio termine (2-4 anni) |
| Retrofit mini-LED a risparmio energetico nelle catene di vendita al dettaglio giapponesi | + 0.5% | Giappone, con espansione nei mercati al dettaglio dell'Asia Pacifica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio a pareti interne con pixel a passo fine nelle sale di controllo del Consiglio di cooperazione del Golfo
I display con passo dei pixel inferiore a 1.5 mm dominano ormai le nuove specifiche delle sale di controllo del GCC, sostituendo le pareti di LCD a mosaico negli hub di energia, trasporti e sicurezza. L'Arabia Saudita e gli Emirati Arabi Uniti hanno destinato una parte considerevole dei loro budget annuali di 15 miliardi di dollari per le infrastrutture digitali a suite di visualizzazione senza cornice che mostrano flussi di dati multipli in tempo reale. Oltre il 60% delle gare d'appalto per sale di controllo pubblicate nel 2024 richiedeva LED a visione diretta, citando un costo totale di proprietà quinquennale inferiore del 22% rispetto alle soluzioni tradizionali. [1] Unilumin Group, “Top LED Display Manufacturers,” unilumin.com Il sovrapprezzo è giustificato dalla chiarezza operativa, dalla riduzione del rumore e dall'eliminazione delle giunture che oscurano i dati critici. I servizi di integrazione rimangono un collo di bottiglia, quindi i fornitori stanno integrando l'allineamento automatico e la calibrazione remota per abbreviare i cicli di messa in servizio.
Rapida adozione della pubblicità digitale esterna nelle città cinesi di secondo livello
Le reti DOOH in Cina hanno registrato una spesa di 7.4 miliardi di dollari nel 2024 e le città di secondo livello contribuiscono già al 38% di tale spesa. [2] Samsung Electronics, “Commercial Displays,” samsung.com Gli inserzionisti apprezzano le analisi del pubblico basate sull'IA che aumentano l'efficacia delle campagne del 27% rispetto ai cartelloni statici. Affitti dei siti più bassi e approvazioni locali semplificate consentono implementazioni più rapide rispetto ai mercati saturi di primo livello. I fornitori di display segnalano una crescita a doppia cifra della segnaletica, favorita dalla diminuzione dei prezzi del pixel-pitch e dai telai modulari che semplificano il montaggio su tetti e a livello stradale. Lo slancio di scalabilità si sta riversando anche nelle metropoli del sud-est asiatico, dove gli investitori media cinesi replicano modelli operativi collaudati.
I megaschermi LED da stadio stimolano il coinvolgimento dei tifosi sportivi statunitensi
Le sedi NBA e NFL ora presentano schermi di 10,000 piedi quadrati con oltre 20 milioni di pixel. [3] Daktronics Inc., “Sports Market Solutions,” daktronics.com I pannelli a nastro, i rivestimenti delle facciate e gli ingressi immersivi offrono immagini a 360 gradi che aumentano le entrate derivanti dall'attivazione degli sponsor del 18-24% dopo l'aggiornamento. La segnaletica integrata e la messaggistica di emergenza riducono le esigenze di personale migliorando al contempo la sicurezza della folla. Le squadre considerano l'infrastruttura digitale come una risorsa fondamentale, impegnando il 12-15% dei budget delle arene in display che supportano le prenotazioni di concerti e i tornei di eSport. I club europei seguono l'esempio, ampliando la domanda indirizzabile di moduli ad alta luminosità e basso consumo energetico conformi agli standard di sfarfallio broadcast.
Aumento della segnaletica a messaggio variabile per la gestione del traffico nei corridoi delle città intelligenti dell'ASEAN
La rete ASEAN Smart Cities Network dà priorità al trasporto intelligente, innescando una rapida adozione di pannelli a messaggio variabile a LED che riducono i tempi di percorrenza nelle ore di punta dell'8-12% nei corridoi pilota. [4] Segretariato ASEAN, "ASEAN Smart Cities Network", asean.org La piattaforma di segnaletica stradale guidata dall'IA di Singapore stabilisce il punto di riferimento, portando Malesia, Thailandia e Indonesia a implementare unità pixel da 3-6 mm sulle arterie urbane. Sensori di traffico integrati e backhaul LTE supportano avvisi in tempo reale, mentre i modelli di finanziamento del noleggio compensano il capitale iniziale. I ricavi dei servizi per contenuti, manutenzione e diagnostica rappresentano il 45% del valore del progetto, spingendo i produttori a raggruppare software e servizi gestiti con le vendite di hardware.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CapEx per apparecchiature di trasferimento di massa Micro-LED | -0.6% | Globale, con il maggiore impatto nei centri manifatturieri dell'Asia orientale | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di microchip rossi e verdi < 10 µm | -0.5% | Globale, con impatto concentrato sui segmenti display premium | A breve termine (≤ 2 anni) |
| Limiti normativi sulla luminosità della segnaletica digitale nei centri urbani dell'UE | -0.4% | Europa, con potenziale espansione ad altri mercati sviluppati | A lungo termine (≥ 4 anni) |
| Carenza di installatori qualificati nell'Africa subsahariana | -0.3% | Africa subsahariana, con effetti di ricaduta sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CapEx per apparecchiature di trasferimento di massa Micro-LED
Gli strumenti di trasferimento commerciali costano dai 50 ai 75 milioni di dollari per linea, limitando l'espansione della tecnologia Micro-LED a 12 operatori globali nel 2024. [5] LG Electronics, "Information Display", lg.com Le rese attuali del 99.3% per i trasferimenti di 6,400 chip rimangono al di sotto della produzione di massa economicamente vantaggiosa, ritardando l'adozione su larga scala. Innovazioni come il trasferimento in avanti indotto da laser e l'assemblaggio fluidico si dimostrano promettenti riducendo l'intensità di capitale per unità, tuttavia le conversioni di fabbrica richiederanno diversi cicli di pianificazione. Di conseguenza, i produttori destinano la produzione di Micro-LED a prodotti ultra-premium in cui la luminosità e il contrasto superiori giustificano prezzi più elevati.
Colli di bottiglia nella fornitura di microchip rossi e verdi inferiori a 10 µm
L'efficienza quantica cala drasticamente quando gli emettitori rossi si riducono al di sotto dei 10 µm, creando carenze che ostacolano la produzione di display ad alta densità. I leader del settore esplorano emettitori ultravioletti con conversione al fosforo e diodi impilati verticalmente per aggirare i limiti dei materiali. [6] Nitride Semiconductors, “Aggiornamenti sulla tecnologia Micro-LED”, nitride.co.jp I filtri colore a punti quantici sono un'altra via di mitigazione, sebbene i test di stabilità siano ancora in corso. Queste soluzioni alternative stanno alleviando la pressione sui progetti di realtà aumentata e televisori di lusso, ma è improbabile una soluzione completa prima dei cicli di produzione a medio termine.
Analisi del segmento
Per tipo di installazione: lo slancio del noleggio rimodella le priorità degli acquirenti
Il segmento fisso ha generato il 62.35% del fatturato del 2025, trainato da installazioni permanenti in ambito retail, corporate e control-room che richiedono risoluzioni inferiori a 2.9 mm. Il mercato dei display a LED continua a registrare un elevato utilizzo di queste unità, poiché dashboard multi-sorgente e pareti dedicate al branding richiedono immagini fluide. Al contrario, le soluzioni a noleggio e mobili aggiungeranno un CAGR del 6.78% fino al 2031, con la ripresa di eventi dal vivo, fiere e meeting aziendali ibridi. I telai senza utensili ora riducono del 40% la manodopera di installazione e integrano la calibrazione automatica che riduce il divario di qualità con le strutture permanenti. I fornitori integrano anche soluzioni logistiche flight-case e connettori a sgancio rapido, consentendo tempi di consegna più brevi e una maggiore rotazione delle risorse per gli operatori del noleggio.
Gli organizzatori di eventi professionisti preferiscono sempre più modelli di abbonamento che convertono i costi di capitale in costi operativi, allineandosi alla natura flessibile dei moderni eventi aziendali. I fornitori di tecnologia monitorano da remoto lo stato di salute degli schermi, riducendo al minimo la necessità di tecnici in loco a fronte della carenza di manodopera qualificata. Queste tendenze ampliano la domanda indirizzabile, soprattutto per pixel pitch inferiori a 2.9 mm, in grado di presentare contenuti ad altissima definizione anche su palchi temporanei. Di conseguenza, il mercato dei display a LED accoglie con favore le soluzioni a noleggio come vetrina privilegiata per pixel all'avanguardia che successivamente vengono trasformati in installazioni fisse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di visualizzazione: l'assorbimento premium per interni si intensifica
I sistemi per esterni hanno mantenuto il 55.30% del fatturato nel 2025, grazie a livelli di luminosità di 5,000-8,000 nit e a cabinet robusti adatti a centri pubblicitari e di transito. Tuttavia, le unità per interni raggiungeranno un CAGR più rapido del 6.5% entro il 2031. I passi sottili di ≤ 1.5 mm offrono una nitidezza senza cornice che eclissa i videowall LCD in sale riunioni, studi televisivi e punti vendita retail di punta. I trattamenti superficiali ora eliminano i riflessi, mentre la profondità dei pannelli scende sotto i 40 mm per un'integrazione a filo parete.
Gli sponsor immobiliari aziendali apprezzano questi profili sottili che preservano lo spazio disponibile e si allineano al design contemporaneo degli spazi di lavoro. I sensori smart building integrati nei cabinet ampliano ulteriormente il campo d'uso, includendo l'analisi dell'occupazione e il monitoraggio ambientale. Questi vantaggi multifunzionali rafforzano il business case per interni, posizionando il mercato dei display a LED come una soluzione completa per gli spazi di lavoro piuttosto che come un semplice mezzo visivo.
Per tecnologia: i micro-LED conquistano nicchie ad alta luminosità
Le architetture SMD convenzionali hanno mantenuto il 77.20% delle spedizioni previste per il 2025, beneficiando di catene di approvvigionamento consolidate da decenni e di un'affidabilità comprovata. Il Mini-LED aggiunge flessibilità al mercato di fascia media, supportando la crescita del mercato dei display Mini-LED , tuttavia il CAGR previsto dell'8.75% per il Micro-LED riflette la crescente domanda di prestazioni estreme, come i pixel verdi da 10 milioni di nit che consentono display head-up per autoveicoli di alta qualità. La litografia laser e il bonding a livello di wafer promettono una futura deflazione dei costi, ma la produzione a breve termine rimane orientata verso home cinema di lusso, cabine di pilotaggio aerospaziali e dispositivi indossabili per la realtà aumentata.
L'ecosistema ora assomiglia a una piramide a più livelli. La tecnologia SMD soddisfa ampi lanci commerciali, la tecnologia Mini-LED si rivolge alla segnaletica di fascia media premium e la tecnologia Micro-LED definisce applicazioni di punta in cui l'efficienza energetica e il contrasto prevalgono sulla sensibilità al prezzo. Con il miglioramento dei rendimenti, è probabile che le dimensioni del mercato dei display a LED per i prodotti Micro-LED si espandano oltre le nicchie di prestigio, espandendo i ricavi indirizzabili nei settori automobilistico, della difesa e della vendita al dettaglio specializzata.
Per pixel pitch: ≤ 1.5 mm I display superano il divario di adozione
La classe da 3-6 mm ha rappresentato il 46.55% del fatturato nel 2025, bilanciando costi e risoluzione per cartelloni pubblicitari e segnaletica per i trasporti. Tuttavia, i pannelli con spessore pari o inferiore a 1.5 mm aumenteranno del CAGR dell'8.21%, trovando impiego in hall e studi di produzione, dove le brevi distanze di visione richiedono una densità di pixel elevata. La crescita ha accelerato quando l'incapsulamento Chip-on-Board ha migliorato la resistenza agli urti senza sacrificare l'uniformità del colore, aprendo nuove possibilità d'uso nei touchwall interattivi.
Le previsioni di mercato indicano che il mercato dei display a LED legato ai moduli P1.2-P1.6 aumenterà del 32% annuo, mentre i moduli sub-P1.1 potrebbero crescere del 62% con tempistiche simili. I fornitori competono su rivestimenti epossidici automatizzati, integrazione di driver e maschere protettive che consentono il contatto accidentale durante le sessioni interattive. Con tariffe premium che sostengono i margini, la capacità di fine-pitch è un obiettivo primario per l'allocazione di capitale nelle fabbriche leader.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per display a colori: il formato tricolore vince le specifiche per le città intelligenti
I sistemi a colori hanno rappresentato il 68.40% del fatturato del 2025, alimentati da facciate multimediali, pareti di negozi e luoghi di intrattenimento che richiedono una fedeltà fotorealistica. I design tricolore – tipicamente rosso, ambra e verde – rimangono indietro in termini di quota, ma aumentano il CAGR dell'7.95% perché i codici di gestione del traffico favoriscono una semantica del colore semplificata. Le generazioni più recenti raggiungono luminosità e contrasto più elevati, migliorando la leggibilità dei messaggi del 15-20% rispetto ai predecessori monocromatici.
Nelle implementazioni delle smart city ASEAN, i documenti di gara ora prescrivono una capacità minima tricolore per i pannelli a messaggio variabile. Questa spinta normativa amplia costantemente il mercato dei display a LED per array tricolore, in particolare lungo le autostrade e i corridoi di trasporto rapido tramite autobus. I risparmi sui costi rispetto alle configurazioni a colori aiutano le città a gestire budget limitati, pur rispettando gli obiettivi di sicurezza e congestione.
Per dimensione dello schermo: proliferano pannelli inferiori a 10 m²
La fascia di prezzo tra 10 e 50 m² ha rappresentato il 51.30% del fatturato nel 2025, coprendo cartelloni pubblicitari di medie dimensioni e sale di transito. I pannelli inferiori a 10 m² registreranno un CAGR del 6.97%, riflettendo l'adozione da parte di catene commerciali, auditorium universitari e sale conferenze di kit LED all-in-one in grado di competere con le pareti LCD. Processori, altoparlanti e wireless casting integrati eliminano la necessità di box esterni, riducendo i tempi di installazione e gli interventi di manutenzione.
I rivenditori adottano questi pannelli compatti per la narrazione della merce vicino al punto vendita, mentre gli utenti aziendali utilizzano formati ultrawide adatti a videoconferenze e visualizzazione dati simultanee. Grazie ai telai pieghevoli che semplificano il trasporto, gli integratori possono manovrare i pannelli attraverso porte standard senza modifiche strutturali, ampliandone l'idoneità all'uso in edifici preesistenti.
Per applicazione: la segnaletica per i trasporti accelera la trasformazione digitale
Pubblicità e media hanno generato il 43.35% dei ricavi del 2025, sostenuti dalla continua digitalizzazione dell'inventario statico. Trasporti e controllo del traffico supereranno la crescita con un CAGR del 6.86% entro il 2031. Le autorità integrano la segnaletica a messaggio variabile con i feed CCTV, i servizi meteorologici e le reti di emergenza, creando risorse multifunzionali che giustificano budget di acquisto più elevati. Robusti contenitori con grado di protezione IP e moduli di alimentazione ridondanti riducono al minimo i tempi di inattività critici per la sicurezza pubblica.
La migrazione del valore si estende ai livelli software, che comprendono la modellazione predittiva del traffico, la pianificazione dei contenuti e il ridimensionamento automatico dei font in base alla luce ambientale. Di conseguenza, il mercato dei display a LED si evolve da una vendita hardware una tantum a un modello di piattaforma ricorrente, in cui i contratti di analisi e manutenzione generano ricavi post-vendita prevedibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: Governo e difesa digitalizzano i flussi di lavoro
Le strutture commerciali hanno mantenuto il 57.40% del fatturato nel 2025, tra retail, hospitality e corporate. Governo e difesa, sebbene di dimensioni più ridotte, registreranno un CAGR dell'7.96%, grazie all'implementazione di dashboard basate sui dati e reti di comunicazione a livello cittadino. I videowall a passo fine nei centri di comando visualizzano i feed multisensore senza interruzioni nelle cornici, un aspetto fondamentale per la consapevolezza situazionale. Gli schermi civici esterni sono dotati di rilevamento delle manomissioni e link ai contenuti crittografati per soddisfare i requisiti di sicurezza.
Le reti di informazione pubblica ora si collegano a sensori ambientali, con display che attivano automaticamente avvisi sulla qualità dell'aria e avvisi di calamità. Gli uffici acquisti richiedono sempre più dati sul ciclo di vita dell'energia, spingendo i fornitori a evidenziare moduli a bassa potenza e materiali riciclabili. Di conseguenza, il mercato dei display a LED sta guadagnando slancio nelle infrastrutture pubbliche, garantendo una visibilità prevedibile della pipeline per i fornitori abituati a lunghi cicli di gara.
Analisi geografica
Mercato dei display a LED nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 47.60% del fatturato globale nel 2025 grazie al predominio della Cina nella produzione e nella distribuzione nazionale. La regione ospita circa l'80% della capacità produttiva mondiale, consentendo economie di scala che comprimono i prezzi unitari e finanziano al contempo rapidi cicli di rilascio di R&S. Si prevede che il mercato cinese dei display a LED raggiungerà i 660 miliardi di RMB nel 2024, con un'espansione a una crescita composta annua del 15.79%, significativamente superiore alle medie globali. Le città cinesi di secondo livello alimentano un'espansione sostenuta dei DOOH, mentre India e Indonesia importano moduli economici per progetti civici, amplificando ulteriormente lo slancio regionale.
Mercato dei display a LED in Nord America ed Europa
Il Nord America e l'Europa rimangono centri di innovazione di alto livello. Gli stadi sportivi, i set di produzione cinematografica e le lobby aziendali statunitensi alimentano la domanda di moduli Micro-LED, Mini-LED e a passo fine che garantiscano una precisione cromatica di livello broadcast. Le direttive energetiche dell'UE spingono i produttori a ottimizzare il consumo energetico e la riciclabilità, stimolando innovazioni nei circuiti di pilotaggio e nella progettazione di chassis in alluminio riciclabile. Sebbene i volumi di spedizione siano inferiori a quelli dell'Asia, i prezzi medi di vendita rimangono più elevati, garantendo profitti sostanziali ai fornitori con un know-how produttivo avanzato.
Mercato dei display a LED in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa, sebbene più piccola, rappresenta la traiettoria di crescita più rapida, con un CAGR del 6.78% tra il 2026 e il 2031. Gli stati del Consiglio di cooperazione del Golfo, in particolare Arabia Saudita ed Emirati Arabi Uniti, stanziano capitali considerevoli per sale di controllo di sicurezza, display per smart city e progetti di ospitalità che fungono anche da punti di riferimento di prestigio nazionale. L'introduzione nel 2024 di un portfolio completo di LED da parte di Philips Professional Display Solutions illustra la maturazione della regione come polo commerciale sostenibile. Le metropoli africane seguono gradualmente, sfruttando le ambizioni di digital out-of-home degli operatori di rete mobile per superare la segnaletica statica tradizionale. In questi mercati emergenti, il posizionamento premium e l'offerta di servizi chiavi in mano spesso superano il prezzo come criteri di selezione decisivi.
Panorama competitivo
Il mercato dei display a LED presenta una struttura a due livelli. Conglomerati cinesi come Leyard, Unilumin e Absen gestiscono una produzione su larga scala, sfruttando catene di fornitura verticalmente integrate per minimizzare i costi. Gruppi coreani e giapponesi, guidati da Samsung e Sony, concentrano le risorse in innovazioni Micro-LED e moduli specializzati per i settori broadcast, cinematografia e automotive. I primi cinque fornitori rappresentano collettivamente circa il 40% del fatturato globale, a dimostrazione di un progressivo consolidamento.
La differenziazione strategica si sta spostando dall'ampiezza del prodotto alla specializzazione verticale. Alcuni fornitori si concentrano su cornici ottimizzate per il noleggio, altri puntano su pannelli trasparenti per facciate o fondali di produzione virtuali. L'integrazione software sta diventando sempre più importante; la diagnostica remota, l'analisi del pubblico e la manutenzione predittiva consolidano le relazioni con i clienti a lungo termine, aumentando al contempo i costi di passaggio a un nuovo fornitore. L'efficienza energetica definisce anche l'agenda di ricerca e sviluppo: l'ultima linea Micro-LED di Samsung riduce il consumo energetico fino al 40% rispetto agli schermi SMD di precedente generazione, una leva competitiva fondamentale nelle gare d'appalto europee con rigorosi requisiti di eco-design.
Fusioni, espansioni di stabilimenti e joint venture stanno rimodellando la distribuzione della capacità produttiva. Unilumin ha incrementato la produzione automatizzata del 30% alla fine del 2024, mentre AOTO ha aumentato la produzione di Mini-LED per soddisfare la domanda premium. I marchi regionali più piccoli si stanno orientando verso servizi di nicchia, tra cui studi di contenuti creativi e team di installazione in loco, riconoscendo che la sola scalabilità non è sufficiente contro le multinazionali. L'innovazione continua e le partnership di canale rimangono quindi essenziali per sostenere la quota di mercato nel mercato dei display a LED.
Leader del settore dei display a LED
-
Planare Systems Inc.
-
LG Elettronica Inc.
-
Sony Corporation
-
Panasonic Corporation
-
ViewSonic Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: ViewSonic lancia il monitor ColorPro VP27-2788K da 5 pollici con connettività Thunderbolt 4, ampliando la copertura dei display professionali.
- Aprile 2025: Samsung Electronics ha introdotto la tecnologia Micro-LED di nuova generazione caratterizzata da maggiore luminosità e minore consumo energetico.
- Marzo 2025: Leyard presenta pannelli con pixel pitch inferiori a 0.7 mm, pensati per l'uso in sale di controllo e broadcasting.
- Febbraio 2025: LG ha presentato la tecnologia LED 3D meccanica senza occhiali all'ISE 2025.
- Febbraio 2025: ViewSonic ha presentato la prima scatola di controllo LED all-in-one con montaggio su rack al mondo e una piattaforma pieghevole di terza generazione.
Ambito e metodologia
Il display LED è una tecnologia per display a schermo che utilizza un pannello di LED come sorgente luminosa. Un display LED è composto da più pannelli LED, ognuno dei quali contiene numerosi LED individuali.
Lo studio traccia i ricavi maturati attraverso la vendita di display LED da parte di vari attori del mercato globale. Lo studio traccia anche i parametri chiave del mercato, gli influencer di crescita sottostanti e i principali fornitori che operano nel settore, il che supporta le stime di mercato e i tassi di crescita nel periodo di previsione. Analizza ulteriormente gli effetti collaterali del COVID-19 e di altri fattori macroeconomici sul mercato. L'ambito del rapporto comprende le dimensioni del mercato e le previsioni per i vari segmenti di mercato.
Il rapporto sul mercato dei display LED è segmentato per tipo (display LED per esterni e display LED per interni), per tecnologia (micro-LED, mini-LED, LED organici (OLED) e altri), per applicazione (arene sportive, media pubblicitari, traffico e sicurezza, display informativi e altri) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Display LED fisso |
| Display LED a noleggio/mobile |
| Display a LED all'aperto |
| Esposizione di LED dell'interno |
| LED SMD convenzionali |
| Micro LED |
| Mini LED |
| OLED |
| LED chip-on-board (COB) |
| Sub e fino a 1.5 mm (passo pixel fine) |
| 1.6 - 2.9 mm |
| 3 - 6 mm |
| Sopra i 6 mm |
| Monocromo |
| tricolore |
| Pieno di colori |
| Meno di 10 metri quadrati |
| 10 - 50 metri quadrati |
| Oltre 50 metri quadrati |
| Pubblicità e media |
| Sport e stadi |
| Trasporti e controllo del traffico |
| Vendita al dettaglio e ospitalità |
| Sale aziendali e di controllo |
| Educazione e Sanità |
| Spazi pubblici e arredo per la smart city |
| Commerciale |
| Governo e difesa |
| Industriale |
| Intrattenimento |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est Asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di installazione | Display LED fisso | ||
| Display LED a noleggio/mobile | |||
| Per tipo di visualizzazione | Display a LED all'aperto | ||
| Esposizione di LED dell'interno | |||
| Per tecnologia | LED SMD convenzionali | ||
| Micro LED | |||
| Mini LED | |||
| OLED | |||
| LED chip-on-board (COB) | |||
| Per Pixel Pitch | Sub e fino a 1.5 mm (passo pixel fine) | ||
| 1.6 - 2.9 mm | |||
| 3 - 6 mm | |||
| Sopra i 6 mm | |||
| Per visualizzazione a colori | Monocromo | ||
| tricolore | |||
| Pieno di colori | |||
| Per dimensione dello schermo | Meno di 10 metri quadrati | ||
| 10 - 50 metri quadrati | |||
| Oltre 50 metri quadrati | |||
| Per Applicazione | Pubblicità e media | ||
| Sport e stadi | |||
| Trasporti e controllo del traffico | |||
| Vendita al dettaglio e ospitalità | |||
| Sale aziendali e di controllo | |||
| Educazione e Sanità | |||
| Spazi pubblici e arredo per la smart city | |||
| Per settore di uso finale | Commerciale | ||
| Governo e difesa | |||
| Industriale | |||
| Intrattenimento | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Sud-Est Asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei display a LED?
Nel 20.73 il mercato dei display a LED avrà un valore di 2026 miliardi di dollari e si prevede che raggiungerà i 26.98 miliardi di dollari entro il 2031, con un CAGR del 5.41%.
Quale regione è leader nel fatturato globale?
La regione Asia-Pacifico detiene il 47.60% delle vendite mondiali, sostenuta dalla base manifatturiera dominante della Cina e dalle rapide implementazioni nazionali.
Quale segmento sta crescendo più velocemente?
La tecnologia Micro-LED registra la crescita prevista più elevata, pari al 8.75% di CAGR, trainata dalla domanda di maggiore luminosità ed efficienza nelle applicazioni premium.
Perché i pannelli con pixel pitch fini stanno guadagnando terreno?
I pixel pitch pari o inferiori a 1.5 mm garantiscono una nitidezza senza cornice, adatta agli ambienti aziendali, di trasmissione e delle sale di controllo, con una previsione di CAGR dell'8.21%.
In che modo le agenzie di trasporto utilizzano i display LED?
I pannelli a messaggio variabile integrati nei sistemi di traffico delle città intelligenti migliorano la gestione della congestione e la sicurezza, rendendo la segnaletica per i trasporti l'applicazione in più rapida espansione, con un CAGR del 6.86%.
Quali sfide limitano l'adozione di massa dei micro-LED?
L'elevata spesa in conto capitale per le apparecchiature di trasferimento e la fornitura limitata di chip rossi e verdi inferiori a 10 µm rallentano l'aumento di produzione, sebbene nuovi metodi di assemblaggio e la conversione del colore tramite punti quantici stiano allentando i vincoli.


