

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 476.17 miliardo di dollari |
| Dimensione del mercato (2031) | 644.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.24% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
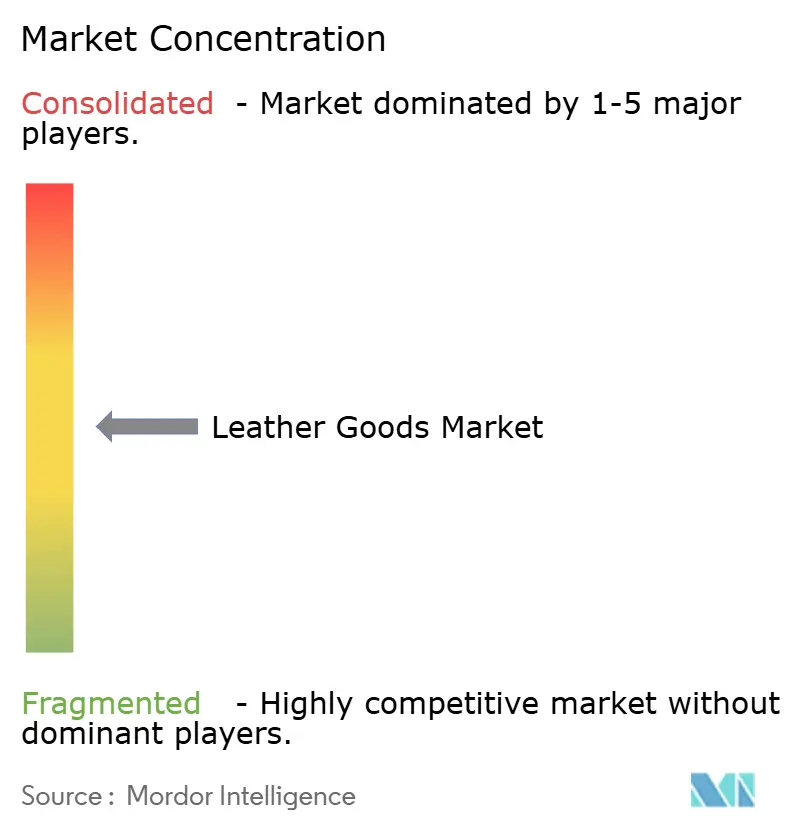
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della pelletteria di Mordor Intelligence
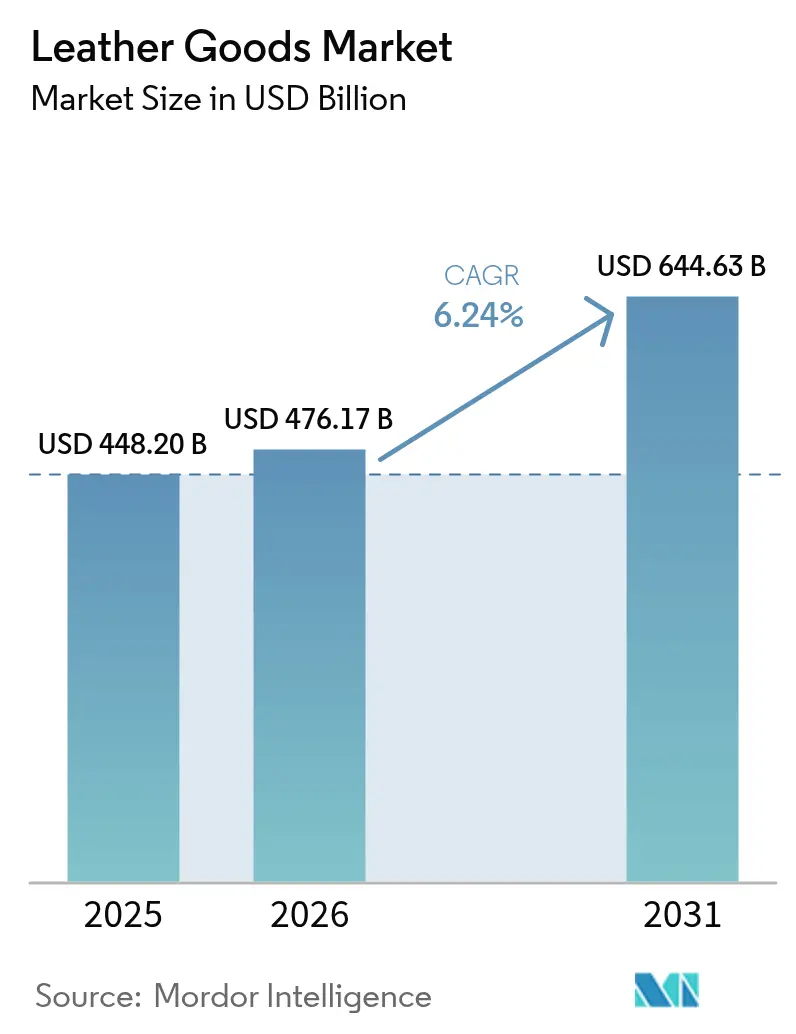
Si prevede che il mercato degli articoli in pelle crescerà da 448.2 miliardi di dollari nel 2025 a 476.17 miliardi di dollari nel 2026, per poi raggiungere i 644.63 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.24% nel periodo 2026-2031. L'espansione del mercato è attribuita alla crescente domanda dei consumatori di prodotti in pelle di alta qualità, all'evoluzione delle preferenze in fatto di moda, alla maggiore adozione di alternative sostenibili e alla diversificazione dei portafogli prodotti. Lo sviluppo del mercato a livello regionale è trainato principalmente dall'espansione della classe media, dalla progressiva urbanizzazione e dalla trasformazione delle preferenze dei consumatori verso prodotti di lusso e personalizzati. Il mercato trae notevoli vantaggi dai progressi tecnologici nei processi produttivi, da sofisticate reti di distribuzione al dettaglio, da un marchio consolidato e da collaborazioni strategiche con personaggi famosi. Tuttavia, il settore si trova ad affrontare sfide significative legate alle normative ambientali e alle fluttuazioni dei costi delle materie prime. Nel complesso, la crescita costante del mercato riflette l'equilibrio tra l'artigianato tradizionale, l'innovazione tecnologica e l'evoluzione delle preferenze dei consumatori.
Punti chiave del rapporto
- Per prodotto, le calzature hanno dominato con una quota di fatturato del 38.78% nel 2025; si prevede che gli accessori cresceranno a un CAGR del 7.12% fino al 2031.
- In base all'utente finale, nel 52.05 gli uomini detenevano il 2025% della quota di mercato dei prodotti in pelle, mentre si prevede che le donne cresceranno a un CAGR del 6.68% entro il 2031.
- Per categoria, nel 62.88 i prodotti di massa rappresentavano una quota del 2025% del mercato della pelletteria, ma la fascia premium è destinata a crescere a un CAGR del 7.31% tra il 2026 e il 2031.
- Per canale di distribuzione, la vendita al dettaglio offline ha catturato il 70.55% delle vendite del 2025; la vendita al dettaglio online è destinata ad accelerare a un CAGR del 8.87% entro il 2031.
- In termini geografici, l'Asia-Pacifico ha rappresentato il 39.52% del fatturato globale nel 2025, mentre si prevede che Medio Oriente e Africa registreranno il CAGR regionale più rapido, pari all'8.12% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pelletteria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti in pelle di lusso e di alta qualità | + 1.8% | Globale, con concentrazione in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Le influenze culturali e sociali stanno guidando la crescita del mercato | + 1.4% | Globale, con particolare attenzione all'area Asia-Pacifico e ai mercati emergenti | A lungo termine (≥ 4 anni) |
| Crescente domanda di sostenibilità e pelle ecologica | + 1.5% | Europa e Nord America, con ricadute normative sull'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Influenza della notorietà del marchio e delle sponsorizzazioni delle celebrità | + 0.9% | Globale, con particolare attenzione al Nord America e all'Europa | A breve termine (≤ 2 anni) |
| Aumento dei viaggi e del turismo | + 0.7% | Globale, con focus sulla ripresa in Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Forte presenza di marchi di lusso affermati | + 0.6% | Globale, con espansione strategica nei mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti in pelle di lusso e di alta qualità
Il mercato globale della pelletteria registra una crescita sostanziale, trainata dalla crescente domanda di prodotti in pelle di alta qualità e di lusso. I consumatori mostrano una spiccata preferenza per articoli di alta qualità e durevoli che uniscono funzionalità a un'estetica sofisticata. I produttori di pelletteria di lusso puntano su un'artigianalità eccezionale e su design distintivi, rivolgendosi a una clientela che privilegia la qualità costante rispetto ai costi. L'espansione del mercato è facilitata dall'aumento del reddito disponibile, in particolare nelle economie emergenti, unito alla diversificazione geografica dei consumi di lusso oltre i mercati consolidati. Nel settembre 2024, il marchio di moda Mr P. ha avviato la sua presenza nel segmento della pelletteria di lusso con il lancio di una collezione autunno/inverno composta da borsoni, tote, cartelle e pochette. Questo ingresso strategico nel mercato esemplifica l'approccio sistematico che le aziende adottano nello sviluppo di linee di prodotti in pelle di alta qualità per soddisfare le esigenze in continua evoluzione dei consumatori.
Le influenze culturali e sociali stanno guidando la crescita del mercato
Le influenze culturali e sociali influenzano significativamente l'espansione del mercato globale della pelletteria, influenzando le preferenze dei consumatori e il posizionamento dei prodotti in pelle come rappresentazione di tradizione e artigianalità. I consumatori dimostrano una spiccata preferenza per l'autenticità, le narrazioni culturali e le metodologie di produzione responsabili, che impongono ai marchi di integrare pratiche tradizionali e tecniche artigianali nella loro offerta di prodotti. L'integrazione di prodotti in pelle influenzati dalla cultura e realizzati eticamente facilita l'espansione del mercato, consentendo al contempo una netta differenziazione del prodotto. Questa tendenza è esemplificata dall'iniziativa di Prada del luglio 2025, con cui l'azienda ha lanciato una collezione di sandali in pelle Made in India in edizione limitata, frutto della collaborazione con artigiani locali. La collezione, che trae la sua essenza dal patrimonio culturale del Maharashtra e mantiene la conformità ai requisiti di indicazione geografica, funge da piattaforma per mostrare l'artigianato della regione sul mercato internazionale.
Crescente domanda di sostenibilità e pelle ecologica
La crescente domanda da parte dei consumatori di prodotti in pelle sostenibili ed ecocompatibili determina cambiamenti significativi nel mercato globale della pelletteria. I consumatori ricercano sempre più prodotti che dimostrino responsabilità ambientale e pratiche di produzione etiche, concentrandosi sulla riduzione dell'impronta di carbonio, sul benessere degli animali e sui materiali rinnovabili. Questo cambiamento del mercato ha spinto i produttori a sviluppare fonti alternative di pelle, inclusi materiali di origine vegetale e bio-fabbricati, migliorando al contempo la trasparenza della catena di approvvigionamento. Ad esempio, nel luglio 2024, l'azienda indiana PA Footwear ha collaborato con il National Institute for Interdisciplinary Science and Technology (NIIST) per lanciare cinture ecologiche realizzate in pelle di canna da zucchero approvata dalla PETA. Questo sviluppo esemplifica l'adattamento del settore alle esigenze di sostenibilità e dimostra l'implementazione pratica di alternative ecocompatibili nella produzione di pelle.
Influenza della notorietà del marchio e delle sponsorizzazioni delle celebrità
La notorietà del marchio e le sponsorizzazioni di celebrità guidano la crescita del mercato globale della pelletteria, aumentandone la visibilità e influenzando la percezione dei consumatori. Un forte riconoscimento del marchio crea fiducia e fedeltà nei consumatori, che in genere si traduce in un aumento delle vendite. Le sponsorizzazioni di celebrità creano associazioni tra prodotti e stili di vita desiderabili, favorendo connessioni emotive con i consumatori. Queste sponsorizzazioni aiutano i marchi a espandersi in nuovi mercati e a raggiungere diversi segmenti demografici. Nel mercato della pelletteria, dove l'immagine e il prestigio del marchio influenzano significativamente le decisioni di acquisto, le partnership con celebrità sono particolarmente efficaci. Ad esempio, nel febbraio 2023, il marchio francese di pelletteria Longchamp ha nominato Kim Se-Jeong, cantante e attrice, come ambasciatrice del marchio per l'Asia. La popolarità di Kim Se-Jeong aiuta Longchamp a rafforzare la sua presenza sul mercato e ad attrarre i consumatori più giovani nei mercati asiatici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme governative rigorose | -0.8% | Globale, con particolare attenzione all'Europa e al Nord America | A lungo termine (≥ 4 anni) |
| Prodotti contraffatti e diluizione del marchio | -0.6% | Globale, con concentrazione nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Preoccupazioni per il benessere degli animali | -0.5% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Interruzioni della catena di approvvigionamento | -0.4% | Globale, con particolare impatto sulla produzione dell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme governative rigorose
Le normative governative limitano significativamente il mercato globale della pelletteria, attraverso l'aumento dei costi di conformità e la complessità operativa. Le normative in materia di tutela ambientale, approvvigionamento sostenibile e produzione etica continuano a diventare più severe in tutto il mondo. Queste normative impongono alle aziende di dimostrare trasparenza nella catena di approvvigionamento, prevenire la deforestazione e gestire efficacemente i rifiuti, il che influisce sui processi di produzione, aumenta i costi e limita la disponibilità di materie prime. Sebbene queste normative promuovano la sostenibilità, creano sfide per i produttori di pelletteria, in particolare per le aziende più piccole con risorse limitate per un rapido adattamento. Il regolamento sulla Responsabilità Estesa del Produttore (EPR), entrato in vigore il 1° gennaio 2025 in tutti gli Stati membri dell'Unione Europea (UE), esemplifica questa tendenza. L'EPR impone la raccolta differenziata dei prodotti tessili a fine vita e impone requisiti rigorosi ai settori tessile, dell'abbigliamento, delle calzature e della pelletteria. Il regolamento richiede agli utilizzatori di pelletteria di dimostrare che i loro materiali non provengono da allevamenti su terreni deforestati, applicando standard di sostenibilità e di approvvigionamento etico.
Prodotti contraffatti e diluizione del marchio
La proliferazione di articoli in pelle contraffatti riduce il valore del marchio e il potere di determinazione dei prezzi, soprattutto nei segmenti premium dove i prodotti autentici hanno prezzi più elevati. La crescita dei mercati digitali facilita la distribuzione di prodotti contraffatti, costringendo i marchi ad aumentare la spesa in tecnologie anticontraffazione e nell'applicazione delle leggi. I metodi avanzati di produzione di prodotti contraffatti, in particolare nelle regioni con una consolidata produzione di pelle, rendono più difficili l'autenticazione tradizionale e l'educazione dei consumatori. Il valore del marchio diminuisce a causa della contraffazione diretta e dell'uso non autorizzato di design simili che inducono in errore i consumatori. Questo problema è particolarmente significativo nei mercati emergenti con una crescente consapevolezza del marchio e un'elevata sensibilità al prezzo. Affrontare la contraffazione richiede approcci integrati, tra cui il monitoraggio della catena di approvvigionamento, l'educazione dei consumatori, azioni legali e partnership con piattaforme di e-commerce per rimuovere i prodotti falsi.
Analisi del segmento
Per tipologia di prodotto: gli accessori guidano l'innovazione mentre le calzature mantengono la leadership nei volumi
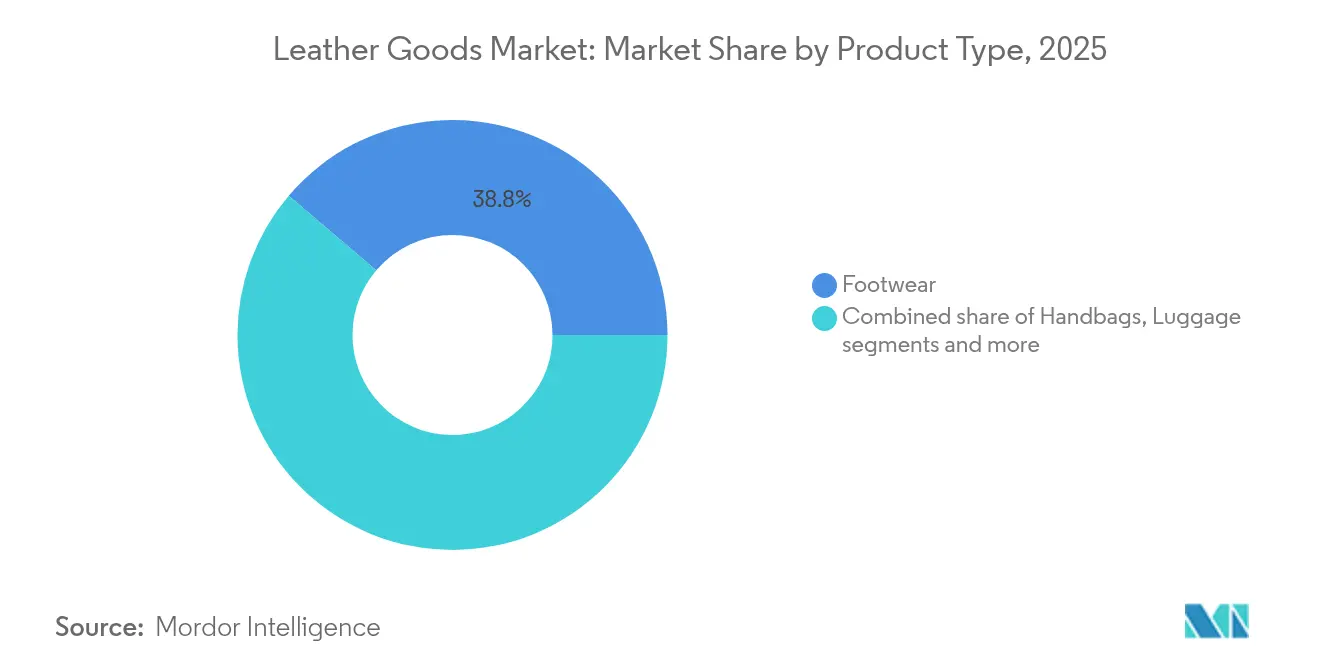
Le calzature rappresentano il 38.78% del mercato della pelletteria nel 2025, rappresentando il segmento più ampio grazie al loro ruolo fondamentale nella vita quotidiana e alle esigenze di sostituzione regolare. Il segmento mantiene una solida performance grazie alla domanda costante dei consumatori in tutti i segmenti demografici globali, guidata dalla richiesta di calzature resistenti e funzionali. La combinazione tra l'uso quotidiano essenziale e le preferenze dei consumatori per qualità e comfort fa sì che le calzature diventino una fonte di reddito primaria nel settore della pelletteria. Inoltre, le iniziative governative nei principali paesi produttori ed esportatori rafforzano le infrastrutture e la competitività del settore. Nell'agosto 2025, il governo dell'Uttar Pradesh in India ha implementato la Politica sulla Pelle e le Calzature per espandere il settore attraverso sussidi in conto capitale, miglioramenti infrastrutturali, programmi di sviluppo della forza lavoro e assistenza all'esportazione.
Il segmento degli accessori guida la crescita del mercato della pelletteria, con un CAGR previsto del 7.12% fino al 2031. La domanda dei consumatori di prodotti personalizzati e distintivi guida questa espansione. La piccola pelletteria, tra cui cinture, portafogli e accessori, offre opzioni accessibili ai consumatori per mostrare le preferenze dei marchi e aggiornare il proprio stile. Ad esempio, nel febbraio 2025, Authentic Brands Group ha collaborato con Unified Accessories per lanciare una nuova collezione Izod di cinture e piccola pelletteria. La collaborazione comprende cinture da uomo, portafogli e accessori in pelle, rispondendo alla domanda del mercato di prodotti di marca di qualità. Questa partnership riflette la transizione del mercato verso accessori in pelle personalizzati e di marca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per utente finale: il segmento femminile accelera nonostante il predominio dei volumi maschili
Gli uomini costituiranno il 52.05% del mercato della pelletteria nel 2025, grazie a modelli di consumo consolidati e a una maggiore capacità di acquisto. Il segmento demografico dei consumatori maschili dimostra una netta preferenza per la durata e la funzionalità dei prodotti in pelle, con conseguente prolungamento degli intervalli di sostituzione. Gli accessori professionali, tra cui cartelle, calzature formali, portafogli e cinture, sostengono una domanda robusta nonostante l'evoluzione dell'abbigliamento da lavoro. La propensione dei consumatori maschili verso prodotti in pelle di alta qualità che integrano aspetti funzionali con un'estetica professionale genera elevati valori medi di transazione, consolidando così la loro posizione di mercato predominante.
Si prevede che il segmento femminile nel mercato della pelletteria crescerà a un CAGR del 6.68% fino al 2031, superando il tasso di crescita complessivo del mercato. Questa crescita deriva dalla crescente emancipazione economica delle donne e dal maggiore potere di spesa discrezionale in tutto il mondo. La crescente indipendenza finanziaria delle donne e la loro crescente influenza sulle decisioni di acquisto hanno aumentato la domanda di vari articoli in pelle di alta qualità, tra cui borse, calzature e accessori. Secondo il Programma delle Nazioni Unite per lo Sviluppo (UNDP), il punteggio globale dell'Indice di Empowerment Femminile (WEI) ha raggiunto 0.607 nel 2023. Questo continuo miglioramento dell'emancipazione femminile è correlato all'aumento del potere d'acquisto e delle preferenze di stile di vita, trainando la crescita del segmento della pelletteria femminile.
Per categoria: il segmento premium supera il mercato di massa nonostante la differenza di dimensioni
I prodotti di largo consumo costituiranno una quota predominante del 62.88% del mercato della pelletteria nel 2025. Questa sostanziale presenza sul mercato è attribuita all'ampia distribuzione e all'accessibilità di articoli in pelle a prezzi economici che soddisfano le esigenze fondamentali dei consumatori. Il segmento comprende prodotti essenziali, tra cui portafogli, cinture, calzature casual e borse, che coniugano utilità pratica e appeal estetico. Le aziende manifatturiere del segmento di largo consumo implementano metodologie di produzione economicamente vantaggiose, mantenendo al contempo gli standard di prodotto e integrando elementi di design contemporanei per soddisfare una domanda costante da parte dei consumatori.
Si prevede che il mercato della pelletteria premium crescerà a un CAGR del 7.31% fino al 2031, trainato dalla domanda dei consumatori di prodotti di marca di alta qualità. Questa crescita deriva dall'aumento del reddito disponibile, dalla notorietà del marchio e dall'apprezzamento per la lavorazione artigianale di accessori, calzature e borse in pelle. I consumatori di questo segmento dimostrano una disponibilità a pagare prezzi più elevati per materiali di qualità superiore e design curati nei minimi dettagli. La crescita è ulteriormente supportata dall'aumento della popolazione benestante nei mercati emergenti e dall'ascesa dei canali di vendita al dettaglio di lusso online. Il tasso di crescita del segmento premium supera quello dell'intero mercato della pelletteria, evidenziando la sua importanza nel generare valore nel settore.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera nonostante il predominio del commercio al dettaglio fisico
I negozi al dettaglio offline dominano il mercato della pelletteria con una quota di mercato del 70.55% nel 2025. Questa quota significativa riflette la preferenza dei consumatori per l'esame fisico dei prodotti in pelle, consentendo loro di valutarne qualità, consistenza e lavorazione prima dell'acquisto. L'ambiente di vendita al dettaglio tradizionale consente ai clienti di valutare in prima persona caratteristiche essenziali come morbidezza, cuciture e finiture. La presenza di personale di vendita competente, un servizio personalizzato e la disponibilità immediata dei prodotti rafforzano ulteriormente la fiducia dei consumatori nelle decisioni di acquisto.
Il commercio al dettaglio online, nonostante la sua quota di mercato inferiore, registra il tasso di crescita più elevato tra i canali di distribuzione, con un CAGR previsto del 8.87% fino al 2031. Questa crescita deriva dalla maggiore penetrazione di Internet, dalla maggiore fiducia dei consumatori nello shopping digitale e dai comodi servizi di consegna a domicilio. Le piattaforme di e-commerce offrono una selezione di prodotti più ampia, prezzi competitivi e una migliore accessibilità. L'integrazione di funzionalità di prova virtuale, realtà aumentata e visualizzazione dettagliata dei prodotti aiuta i consumatori a prendere decisioni di acquisto informate online. Questi progressi tecnologici stanno trasformando i modelli di acquisto e incoraggiano i rivenditori tradizionali a sviluppare strategie omnicanale complete.
Analisi geografica
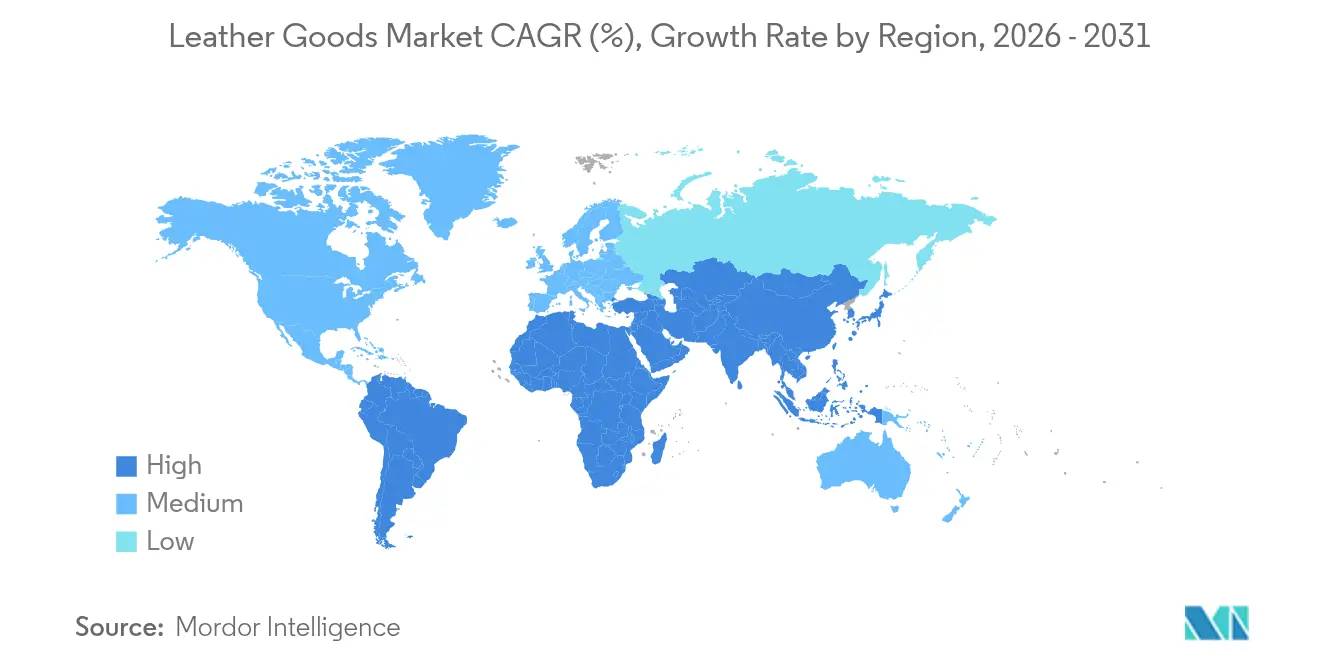
L'area Asia-Pacifico detiene una quota del 39.52% del mercato globale della pelletteria nel 2025, trainata dalle sue capacità produttive e dall'espansione del mercato dei consumatori. La Cina rappresenta il mercato più grande della regione, con un consumo di beni di lusso che si estende oltre le città di primo livello fino alle aree urbane emergenti. La crescita della regione deriva dall'aumento dei redditi della classe media, dall'urbanizzazione e dalle preferenze culturali che associano la pelletteria allo status sociale. Questa combinazione di consumi interni e produzione per l'esportazione rafforza l'influenza dell'area Asia-Pacifico sulle tendenze del mercato globale della pelletteria.
La regione del Medio Oriente e Africa (MEA) registra il tasso di crescita più elevato, con un CAGR dell'8.12% previsto fino al 2031. Questa crescita è il risultato della diversificazione della ricchezza, dell'espansione del turismo e di una popolazione giovane e benestante, con una crescente esposizione ai marchi del lusso. Il Nord America mantiene la stabilità del mercato nonostante le sfide tariffarie, con i consumatori che continuano ad acquistare articoli in pelle di alta qualità nonostante i prezzi più elevati. La preferenza della regione per prodotti di lusso e lifestyle casual crea opportunità per i marchi che combinano l'artigianato tradizionale con il design contemporaneo.
I mercati europei mantengono una crescita costante, sostenuta da marchi storici affermati e da rigide normative in materia di qualità e sostenibilità. Regno Unito, Germania e Italia rimangono mercati chiave nella regione. Secondo l'Office for National Statistics, la spesa per calzature nel Regno Unito ha raggiunto i 12.2 miliardi di sterline nel 2023, in aumento rispetto agli 11.0 miliardi di sterline del 2022, a dimostrazione di una spesa sostenuta dei consumatori per prodotti in pelle di qualità. Questi andamenti regionali evidenziano i diversi fattori che influenzano lo sviluppo del mercato globale della pelletteria.

Panorama normativo
La regolamentazione dei prodotti in pelle è sempre più influenzata dagli obblighi di conformità relativi a prodotti e sostanze chimiche, legati alla sostenibilità, imposti dalle principali regioni importatrici. Nell'Unione Europea, l'ecosistema tessile, dell'abbigliamento, delle calzature e della pelletteria ha dovuto adeguarsi ai requisiti della Responsabilità Estesa del Produttore, in vigore dal 1° gennaio 2025, che includono la raccolta differenziata dei prodotti tessili a fine vita e requisiti più stringenti in materia di approvvigionamento responsabile e tracciabilità dei materiali utilizzati nei prodotti finiti venduti nell'Unione.
Nel 2026, la chiarezza delle politiche UE in materia di obblighi relativi alla deforestazione legati a pelli e cuoio è migliorata: la Commissione europea ha adottato un atto delegato nel luglio 2026 che esclude le pelli bovine, i cuoio e il cuoio dall'ambito di applicazione del regolamento (UE) 2023/1115 (Regolamento UE sulla deforestazione), mentre i principali obblighi previsti dal Regolamento UE sulla deforestazione (EUDR) per le grandi e medie imprese sono previsti a partire da dicembre 2026. La conformità chimica rimane un requisito operativo costante per gli articoli in pelle venduti in Europa, rafforzato dagli aggiornamenti previsti dal REACH, incluso l'aggiornamento dell'ECHA del febbraio 2026 all'elenco delle sostanze estremamente preoccupanti (SVHC).
Analisi della catena del valore
La catena del valore dei prodotti in pelle si estende dagli allevamenti e dai macelli che forniscono le pelli grezze, passando per le concerie che le trasformano in pelle finita, fino ai produttori di calzature, borse, valigie, accessori e abbigliamento, per poi arrivare ai proprietari dei marchi e alla distribuzione multicanale (vendita al dettaglio offline ed e-commerce). La produzione globale è incentrata su centri manifatturieri in Asia (in particolare Cina, India e Vietnam), insieme ai distretti europei di concia e produzione di lusso, con marchi che cercano un equilibrio tra artigianalità, produzione su larga scala e flessibilità di approvvigionamento tra le diverse regioni.
I principali punti critici riguardano la disponibilità e la qualità delle pelli, soprattutto per i segmenti premium, la conformità ambientale e la gestione degli effluenti a livello di conceria, nonché le frizioni commerciali e logistiche che influenzano l'approvvigionamento e l'assegnazione degli stabilimenti. Diverse risposte a livello di catena di approvvigionamento sono visibili nelle politiche e nella creazione di ecosistemi: nel settembre 2025, il Ministero dell'Industria e del Commercio del Vietnam ha collaborato con l'Associazione vietnamita della pelletteria, calzaturiera e delle borse (Lefaso) per sviluppare un centro di commercio e innovazione di materie prime nella provincia di Binh Duong, al fine di ridurre la dipendenza dalle importazioni per la produzione destinata all'esportazione e affrontare i colli di bottiglia dei materiali. Sul fronte normativo, gli adeguamenti dell'UE ai requisiti relativi alla deforestazione sono culminati nelle azioni del 2026 che escludono la pelle dall'ambito di applicazione del Regolamento UE sulla deforestazione (EUDR), alleviando gli oneri immediati di tracciabilità per le materie prime in pelle, pur mantenendo in vigore i requisiti di conformità chimica e di sostenibilità più ampia lungo tutta la catena.
Panorama competitivo
Il mercato globale della pelletteria mostra una moderata concentrazione, con le principali aziende del lusso che detengono solide posizioni di mercato grazie a portafogli di marchi diversificati e all'integrazione verticale. LVMH, Kering SA e Hermes International SA utilizzano piattaforme multimarca per servire diversi segmenti di mercato, condividendo al contempo risorse produttive, reti di distribuzione e capacità di marketing. Questa struttura crea vantaggi competitivi attraverso economie di scala, gestione del rischio e relazioni più solide con fornitori e rivenditori. Il mercato comprende molti produttori specializzati e aziende regionali che competono attraverso il posizionamento di nicchia, l'artigianato tradizionale o si concentrano su specifiche categorie di prodotto.
Il panorama competitivo sta vivendo una trasformazione attraverso l'emergere di imprese focalizzate sulla sostenibilità che propongono alternative alle metodologie di produzione convenzionali, mentre i produttori di pelle sintetica competono sulla base di parametri di performance ambientale e strutture di prezzo competitive. L'integrazione di tecnologie avanzate sta rimodellando le dinamiche competitive, poiché le organizzazioni investono in infrastrutture digitali, sistemi di trasparenza della supply chain e piattaforme dirette al consumatore per migliorare il coinvolgimento dei clienti e ridurre la dipendenza dagli intermediari.
Gli operatori di mercato si concentrano sempre di più sull'innovazione di prodotto, sulla differenziazione qualitativa e sul posizionamento del marchio per mantenere un vantaggio competitivo. Le aziende stanno implementando iniziative strategiche per espandere la propria presenza geografica, rafforzare le proprie reti di distribuzione e sviluppare offerte di prodotti innovative per rispondere all'evoluzione delle preferenze dei consumatori e delle richieste del mercato.
Leader del settore della pelletteria
LVMH Moet Hennessy Louis Vuitton SE
Kering SA
Hermes International SA
Capri Holding Limited
Samsonite International SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Kering ha annunciato che Gucci e L'Oréal hanno stipulato un accordo di licenza esclusiva per il settore della bellezza della durata di 50 anni, con entrata in vigore prevista per la metà del 2027. La transizione anticipa di un anno rispetto al previsto e favorisce la specializzazione di categoria, consentendo al contempo a Gucci di ampliare le linee di lusso complementari al suo posizionamento principale nel settore della pelletteria.
- Agosto 2025: Alo si espande nel mercato italiano delle borse di lusso in pelle con nuove proposte incentrate su materiali pregiati e funzionalità. Questa mossa intensifica la concorrenza nel settore degli accessori di lusso e sottolinea come i marchi stiano utilizzando le borse in pelle per espandersi in categorie lifestyle a margine più elevato.
- Ottobre 2024: Montblanc ha lanciato una nuova collezione di pelletteria, che include la capsule collection Happy Holidays e aggiornamenti alla collezione Meisterstuck. Le capsule collection stagionali e i cicli di rinnovamento delle linee iconiche aiutano i marchi a stimolare la domanda di sostituzione e a mantenere la visibilità nei periodi di vendita al dettaglio dominati dai regali.


Ambito del rapporto sul mercato globale della pelletteria
Gli articoli in pelle sono prodotti realizzati con materiale proveniente da pelli conciate e pelle di animali, principalmente bovini. Il processo di concia aiuta a prevenire il danneggiamento della pelle, levigandone al tempo stesso la consistenza. Il mercato della pelletteria è segmentato in base al tipo di prodotto, al canale di distribuzione e alla geografia. In base al tipo di prodotto, il mercato è segmentato in calzature, valigie e accessori. Il mercato è segmentato per canale di distribuzione in negozi al dettaglio offline e online. La ricerca include anche un'analisi a livello globale delle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Le dimensioni e le previsioni del mercato per ciascun segmento si basano sul valore (in milioni di USD).
Per tipo di prodotto
| Calzature |
| Borse a mano |
| Bagaglio |
| Abbigliamento |
| Accessories |
| Altri tipi di prodotto |
Per utente finale
| Maschio |
| Femmina |
Per Categoria
| Massa |
| Premium |
Per canale di distribuzione
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Calzature | |
| Borse a mano | ||
| Bagaglio | ||
| Abbigliamento | ||
| Accessories | ||
| Altri tipi di prodotto | ||
| Per utente finale | Maschio | |
| Femmina | ||
| Per Categoria | Massa | |
| Premium | ||
| Per canale di distribuzione | Negozi al dettaglio offline | |
| Negozi al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della pelletteria nel 2026?
Nel 476.17 il mercato della pelletteria avrebbe raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 644.63 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che accessori come borse e piccola pelletteria registreranno un CAGR del 7.12% entro il 2031, superando tutte le altre categorie.
Perché la regione Asia-Pacifico è fondamentale per i marchi di pelletteria?
La regione contribuirà al 39.52% del fatturato globale nel 2025, trainata dalla forte domanda in Cina e dall'espansione della spesa della classe media nel Sud-est asiatico.
Quale canale di distribuzione registrerà il CAGR più elevato?
Si prevede che la vendita al dettaglio online crescerà a un CAGR del 8.87%, poiché strumenti di visualizzazione avanzati e resi senza interruzioni incoraggiano i consumatori ad acquistare prodotti in pelle in formato digitale.
Pagina aggiornata l'ultima volta il:



