

Dimensioni e quota di mercato delle calzature in pelle
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 130.75 miliardo di dollari |
| Dimensione del mercato (2031) | 169.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.27% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle calzature in pelle a cura di Mordor Intelligence
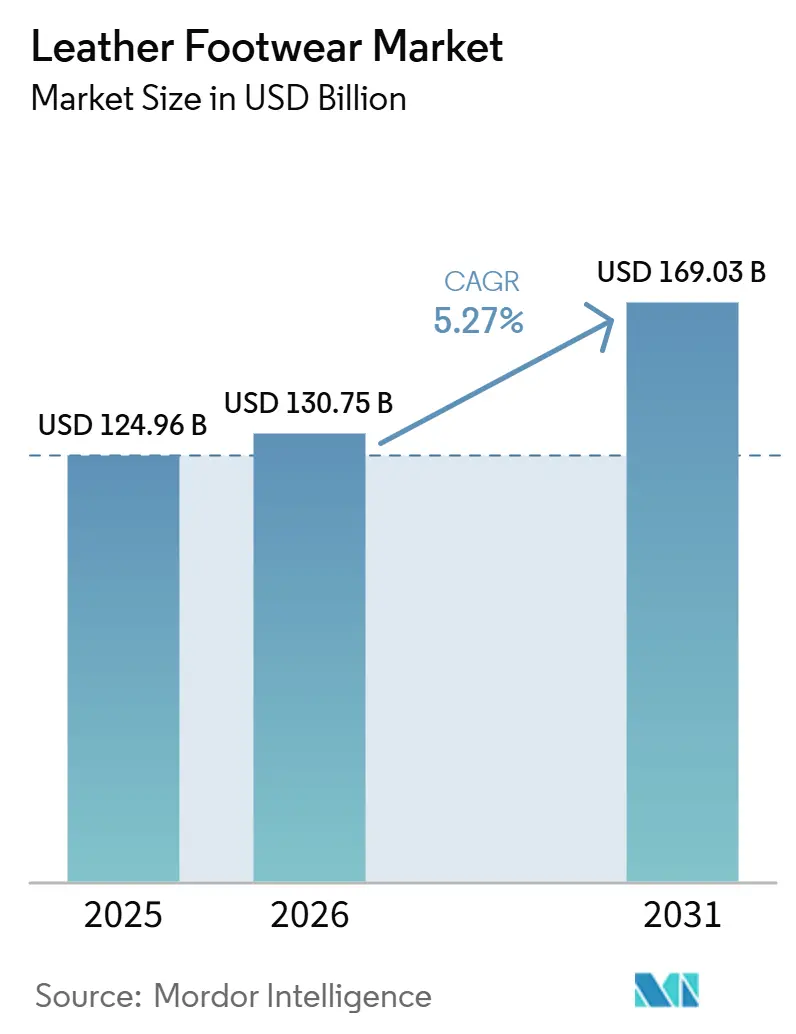
Il mercato globale delle calzature in pelle aveva un valore di 124.96 miliardi di dollari nel 2025 e si prevede che crescerà da 130.75 miliardi di dollari nel 2026 a 169.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.27% durante il periodo di previsione (2026-2031). La domanda è sostenuta dalla ripresa degli acquisti di abbigliamento formale, dalla crescita della classe media urbana in Asia e Africa e dalla preferenza dei consumatori per materiali resistenti. La pelle continua a detenere una posizione di rilievo nel settore delle calzature di alta gamma perché gli acquirenti la associano a resistenza, traspirabilità, riparabilità e una finitura che migliora con l'uso. Il mercato globale delle calzature in pelle sta inoltre subendo una trasformazione grazie agli stili casual, con sneakers in pelle e scarpe smart-casual che reintroducono materiali tradizionali nei guardaroba di tutti i giorni. Il rischio di approvvigionamento rimane rilevante perché la disponibilità di bestiame, le misure commerciali e la capacità delle concerie possono aumentare i costi delle materie prime e interrompere l'approvvigionamento. Le aziende stanno rispondendo attraverso la vendita al dettaglio diretta, strumenti di tracciabilità, partnership a monte della filiera e un'offerta più ampia di abbigliamento casual di alta qualità, mentre le alternative realizzate con materiali vegani e di origine biologica creano un vincolo competitivo sempre maggiore.
Punti chiave del rapporto
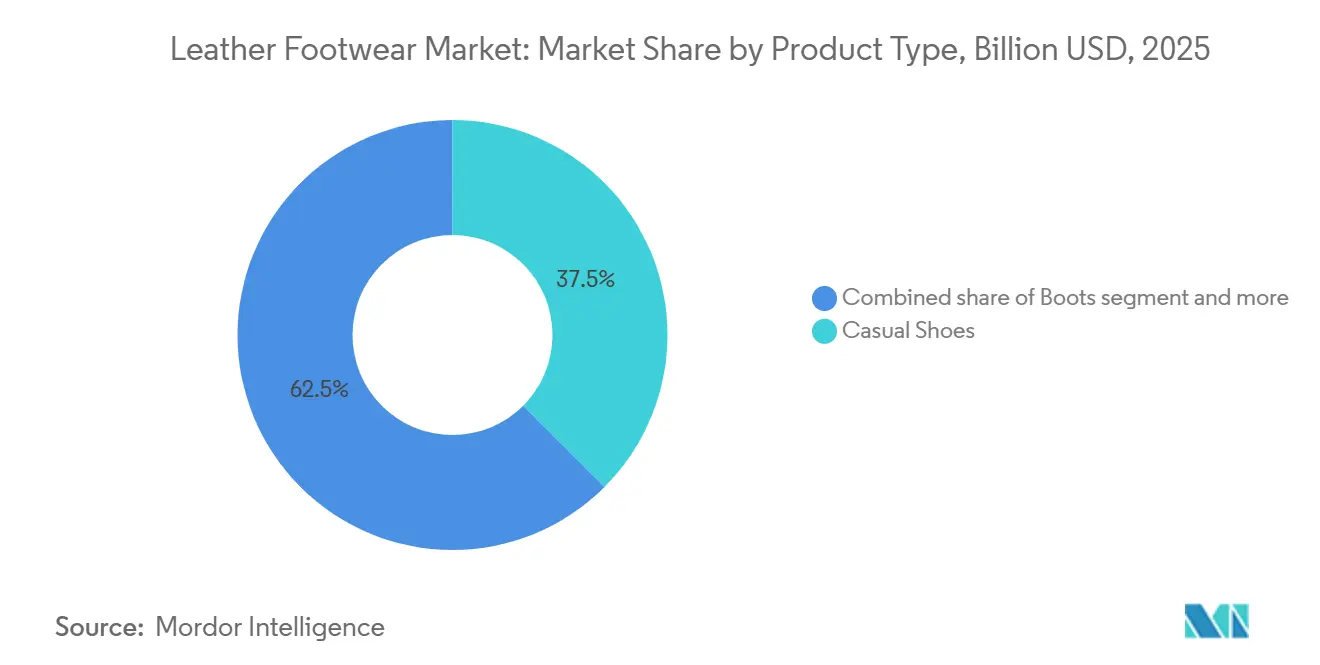
- Per tipologia di prodotto, le scarpe casual detenevano il 37.51% della quota di mercato globale delle calzature in pelle nel 2025, mentre gli stivali hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.46% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli uomini detenevano l'88.62% della quota di mercato globale delle calzature in pelle, mentre le donne hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 7.11% fino al 2031.
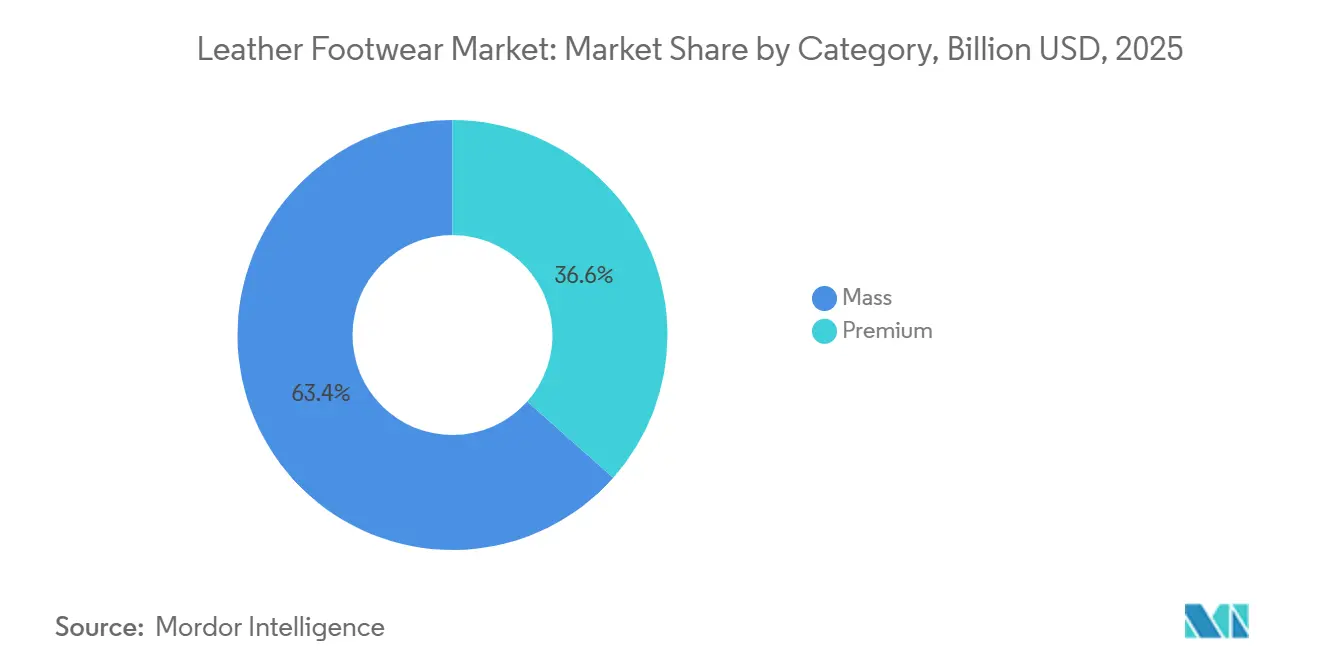
- Per categoria, le calzature di massa rappresentavano una quota del 68.51% del mercato globale delle calzature in pelle nel 2025, mentre si prevede che le calzature premium cresceranno a un tasso annuo composto del 6.88% fino al 2031.
- Per canale di distribuzione, la vendita al dettaglio offline rappresentava una quota del 69.13% del mercato globale delle calzature in pelle nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un tasso annuo composto del 7.51% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 63.90% della quota di mercato globale delle calzature in pelle nel 2025, mentre il Medio Oriente e l'Africa hanno registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 6.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle calzature in pelle
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preferenza per la qualità e la durata nel tempo | + 1.1% | Presente a livello globale, con una forte presenza in Cina, nei Paesi del Consiglio di Cooperazione del Golfo e in Nord America. | Medio termine (2-4 anni) |
| Aumento dell'accesso online e omnicanale | + 0.9% | Globale, concentrato in Asia-Pacifico e Nord America | A breve termine (≤2 anni) |
| La tendenza alla casualizzazione guidata dalla moda e l'adozione delle sneakers in pelle | + 0.8% | Nord America, Europa, nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | A breve termine (≤2 anni) |
| Reddito dei mercati emergenti e domanda di professionisti urbani | + 0.9% | L'Asia-Pacifico, il Medio Oriente e l'Africa e il Sud America | A lungo termine (≥4 anni) |
| Riparazione, rivendita ed economia del ciclo di vita del prodotto | + 0.3% | Europa (Germania, Regno Unito, Francia), Nord America | Medio termine (2-4 anni) |
| Autenticità e provenienza abilitate dalla tracciabilità | + 0.2% | Europa, Nord America e adozione precoce in Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preferenza per la qualità e la durata nel tempo
Il comportamento di spesa dei consumatori nel settore delle calzature in pelle si è spostato dagli acquisti occasionali a quelli dettati dall'investimento. Le calzature in pelle pieno fiore presentano margini di profitto fino al 45% superiori rispetto alle costruzioni di base, mentre i cicli di acquisto ripetuti più lunghi creano un vantaggio strutturale che sostiene la base di ricavi senza una crescita proporzionale dei volumi. I risultati di Golden Goose per l'esercizio finanziario 2025, con ricavi netti pari a 734 milioni di euro, una crescita del 15% su base annua e margini EBITDA rettificati del 34%, dimostrano come il posizionamento basato sull'artigianalità rafforzi la fedeltà dei consumatori e la resilienza dei prezzi [1] Fonte: Golden Goose Group, “Risultati finanziari FY2025”, Golden Goose Investor Relations, ir.goldengoose.com. . I dati di mercato generali non colgono appieno come l'argomento della durabilità vari a seconda delle aree geografiche. In Cina e nei Paesi del CCG, i consumatori considerano le scarpe in pelle come simboli di status, mentre nell'Europa settentrionale e in Nord America, associano la stessa preferenza alla sostenibilità e alla longevità del prodotto. I marchi in grado di comprovare le affermazioni sulla durabilità attraverso specifiche dei materiali e programmi di riparazione mantengono una posizione difendibile in entrambi gli ambiti.
La tendenza alla casualizzazione guidata dalla moda e l'adozione delle sneakers in pelle
L'industria delle calzature in pelle sta attraversando una ridefinizione strutturale del significato di "scarpe in pelle" per i consumatori finali. Le sneakers in pelle, un tempo una nicchia di mercato, occupano ora un posto di rilievo nel segmento casual premium, grazie all'integrazione di materiali in pelle classici in silhouette contemporanee da parte delle case di moda di lusso. Jordan Brand x Levi's dovrebbe lanciare quattro colorazioni delle Air Jordan 3 con pregiata pelle martellata e inserti in pelle ricamata sul tallone, una novità assoluta, tra gennaio e febbraio 2026, con l'obiettivo di raggiungere Cina, Giappone, Corea e Stati Uniti attraverso finestre di mercato sequenziali. Allo stesso tempo, Prada e Celine presenteranno sneakers slim in pelle con inserti in raso durante le loro sfilate Primavera/Estate 2026, a dimostrazione del fatto che le case di moda di lusso competono attivamente per il consumatore di calzature casual, anziché cedere questo segmento ai marchi sportivi. La conseguenza indiretta è significativa: man mano che i marchi di lusso normalizzano i prezzi premium delle sneakers in pelle, la soglia media di prezzo di vendita per l'intera sottocategoria delle scarpe casual in pelle aumenta, a vantaggio dei marchi di fascia media che possono basare il proprio posizionamento sull'artigianalità piuttosto che sul marketing legato alle celebrità.
Reddito dei mercati emergenti e domanda di professionisti urbani
L'aumento dei redditi urbani in Asia, Africa e America Latina sta espandendo il mercato potenziale per le calzature in pelle anche al di fuori delle economie sviluppate. Secondo la Leather Industry Association of India, si prevede che le esportazioni indiane di calzature in pelle raggiungeranno un totale di 1,946.86 milioni di dollari nel 2025-26, rendendo le scarpe in pelle la categoria di esportazione più importante dell'industria conciaria indiana, rappresentando il 40.99% delle esportazioni totali del settore conciario [2] Fonte: Council for Leather Exports and Leather Industry Association of India, “Overview of Indian Leather Industry 2026,” Leather Industry Association of India, leatherindia.org. . Questa performance è prevista nonostante un calo del 3.03% su base annua, dovuto principalmente alle interruzioni legate ai dazi nel corridoio commerciale tra Stati Uniti e India. In Colombia, la spesa delle famiglie per le calzature dovrebbe crescere del 2.6% tra gennaio e maggio 2026 rispetto allo stesso periodo del 2025, trainata dai cicli di vendite legati al ritorno a scuola e alla Festa della Mamma, secondo l'Asociación Colombiana de Industriales del Calzado (ACICAM). Questa tendenza indica che le occasioni di acquisto periodiche di prodotti di alta gamma stanno guadagnando terreno nei mercati emergenti sudamericani. Uno sviluppo meno noto è che il Sud-est asiatico, in particolare Vietnam e Indonesia, si sta trasformando da polo manifatturiero a mercato di consumo, accorciando i tempi tra la crescita della produzione e la creazione della domanda interna.
Aumento dell'accesso online e omnicanale
La vendita al dettaglio online è il canale di distribuzione in più rapida crescita per le calzature in pelle a livello globale e si prevede che registrerà un CAGR del 7.51% nel periodo 2026-2031, oltre 200 punti base al di sopra del tasso di crescita complessivo del mercato. I risultati di Zalando per il 2025, con un GMV previsto di 17.6 miliardi di euro e un numero record di clienti attivi pari a 62 milioni, indicano che il commercio digitale di moda continuerà a diffondersi ampiamente nei mercati europei. Si prevede che le calzature in pelle beneficeranno in modo sproporzionato dell'intento di ricerca online di fascia alta. L'autenticazione rimane il punto chiave per le vendite digitali di calzature in pelle. A marzo 2025, Tod's dovrebbe estendere il suo Digital Product Passport alla collezione My Gommino attraverso l'AURA Blockchain Consortium, fornendo agli acquirenti registrazioni di provenienza a prova di manomissione che riducono il rischio di acquisto online di scarpe in pelle di alto valore. I marchi che implementano segnali di autenticazione digitale hanno maggiori probabilità di convertire gli utenti online di fascia alta in modo più efficiente rispetto ai marchi che si affidano esclusivamente alla reputazione del marchio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza da alternative sintetiche e vegane | -0.8% | Globale, più acuto in Europa e Nord America | Medio termine (2-4 anni) |
| oneri di conformità ambientale e chimica | -0.5% | Europa, Nord America e ripercussioni sugli esportatori dell'Asia-Pacifico | Medio-lungo termine (2-5 anni) |
| Nascondi la volatilità dell'offerta e i colli di bottiglia nella capacità delle concerie | -0.6% | A livello globale, con i casi più gravi in Nord America e Asia meridionale. | A breve termine (≤2 anni) |
| Costi relativi alla divulgazione della composizione dei materiali e ai dati a livello di SKU | -0.3% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da alternative sintetiche e vegane
Le alternative vegane e sintetiche alle calzature si stanno trasformando da prodotti di novità a valide alternative di qualità, riducendo il divario prestazionale che storicamente ha sostenuto la posizione di mercato della pelle. Vivobarefoot dovrebbe lanciare la sneaker Gobi a luglio 2025, realizzata con il 98% di materiali naturali e utilizzando HyphaLite, un materiale a base di micelio sviluppato con l'azienda biotecnologica HyphaLite. Il prodotto è privo di plastica e di materiali di origine animale, rispondendo direttamente alle due principali obiezioni alle alternative vegane alla pelle. La sneaker S-Wave Sport di Stella McCartney per l'autunno 2025, con tomaia in Piñayarn ricavata da scarti di ananas riciclati e suola BioCir Flex completamente compostabile, evidenzia ulteriormente come l'innovazione sintetica non sia limitata ai segmenti a basso costo. Per il mercato delle calzature in pelle, il rischio principale non è la sostituzione immediata, ma la formazione di preferenze. I consumatori più giovani che provano calzature bio-based ad alte prestazioni prima di sviluppare l'abitudine all'acquisto di scarpe in pelle potrebbero non instaurare mai quell'affinità con il marchio che garantisce il valore a lungo termine del cliente per le scarpe in pelle.
Nascondi la volatilità dell'offerta e i colli di bottiglia nella capacità delle concerie
La filiera a monte della produzione di materie prime per l'industria calzaturiera in pelle si trova ad affrontare vincoli strutturali che gli acquisti ciclici non possono facilmente compensare. La mandria bovina statunitense è al suo minimo storico dagli anni '50. Il numero di capi macellati settimanalmente è diminuito da circa 650,000 a circa 540,000-550,000, creando una limitazione pluriennale nella disponibilità di pelli di alta qualità. Le perturbazioni delle politiche commerciali potrebbero ulteriormente intensificare questa stretta strutturale. Ad esempio, un dazio del 1950% imposto su molte esportazioni di pelle indiana nell'agosto 2025 interromperebbe le catene di approvvigionamento per i marchi statunitensi. Inoltre, un'indagine globale sulla fiducia delle concerie condotta da ILM nel 2025 ha rilevato che oltre il 30% delle aziende ha segnalato un calo dei ricavi, con le politiche commerciali citate tra i principali punti critici del settore. Ciò crea un'implicazione controintuitiva: i marchi con rapporti di integrazione verticale con le concerie, come ECCO, che gestisce le proprie concerie, possono gestire meglio la volatilità dei prezzi delle pelli sul mercato spot rispetto alle aziende di calzature in pelle con un modello di business a basso impiego di capitale. Di conseguenza, l'integrazione verticale funge da vero e proprio vantaggio competitivo, anziché rappresentare una semplice voce di costo.
Analisi del segmento
Per tipologia di prodotto: gli stivali superano le categorie tradizionali
Si prevede che le scarpe casual rappresenteranno il 37.51% del fatturato nel 2025, la quota maggiore tra tutte le tipologie di prodotto, grazie alla tendenza verso un abbigliamento più informale sul posto di lavoro e alla crescente popolarità delle sneakers in pelle in contesti affini a quelli formali. Le scarpe eleganti, storicamente la categoria dominante, continuano a perdere quote di mercato a favore di modelli più casual, in quanto le modalità di lavoro ibride stanno normalizzando l'abbigliamento smart-casual a livello globale. Sandali e pantofole trainano la domanda stagionale, in particolare nell'Asia meridionale e in Medio Oriente, mentre la categoria "Altre calzature in pelle" comprende modelli di nicchia per il settore professionale e sportivo. La quota di mercato stabile della categoria casual riflette la sua capacità di assorbire stili da categorie adiacenti, con ibridi tra sneakers e mocassini e scarpe da guida eleganti ma informali che sfumano sempre più il confine tra calzature formali e casual.
Si prevede che gli stivali registreranno la crescita più rapida tra le tipologie di prodotto, con un CAGR del 6.46% nel periodo 2026-2031. Questa crescita riflette la sovrapposizione di diversi fattori trainanti della domanda, tra cui le calzature di sicurezza sul lavoro utilizzate nell'edilizia e nelle applicazioni industriali, gli stivali alla moda sostenuti dalla domanda stagionale in Europa e Nord America e le esigenze di calzature invernali nei mercati emergenti dell'area Asia-Pacifico, grazie all'espansione dei segmenti di consumatori a reddito più elevato. Si prevede che il mercato globale degli stivali in pelle crescerà tra il 2024 e il 2029, con l'area Asia-Pacifico identificata come un importante contributore in termini di volume. Gli stivali offrono in genere un profilo di margine più elevato rispetto alle scarpe casual grazie al maggiore contenuto di materiale e alla maggiore complessità costruttiva, il che rende questo segmento un importante motore di crescita del valore, che dovrebbe superare la crescita del volume nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento femminile sta guadagnando terreno nel segmento premium
Si prevede che nel 2025 gli uomini rappresenteranno l'88.62% del mercato globale delle calzature in pelle. Questo predominio deriva dalla domanda di calzature professionali, scarpe eleganti, stivali antinfortunistici e scarpe da lavoro, categorie che rimangono prevalentemente maschili e continuano a generare volumi elevati. Tuttavia, le dimensioni del segmento maschile implicano che anche lievi variazioni nella spesa pro capite nel segmento femminile possono generare un contributo significativo al fatturato. Si prevede che Saint Laurent, marchio del gruppo Kering, registrerà una "performance molto forte nel settore delle calzature" nel primo trimestre del 2026, in parte trainata dalle categorie di calzature in pelle da donna, che la maison ha ampliato in modo aggressivo. I quadri normativi in materia di conformità commerciale, in particolare gli adeguamenti tariffari statunitensi e le restrizioni sulle sostanze REACH nei mercati dell'UE, stanno creando una pressione asimmetrica sui costi delle catene di approvvigionamento delle calzature in pelle premium da donna. Le concerie italiane e spagnole che riforniscono il segmento di lusso del mercato si trovano ad affrontare costi di produzione più elevati.
Si prevede che il segmento femminile registrerà la crescita più rapida per utente finale, con un CAGR del 7.11% nel periodo 2026-2031. La crescita è trainata dalle case di moda di lusso che sviluppano linee di pelletteria dedicate alle donne, dalla formalizzazione dei guardaroba professionali femminili nelle economie emergenti asiatiche e dal trend delle sneakers in pelle, che sta guadagnando terreno tra le consumatrici più giovani. I dati del mercato del lusso indicano che le collezioni di calzature in pelle da donna a prezzo pieno delle principali case di moda dovrebbero sostenere una performance superiore in EMEA e nelle Americhe fino al 2025. Il segmento per bambini rimane un contributore stabile in termini di volume, sostenuto dai cicli di riapertura delle scuole e dalla preferenza dei genitori per la pelle resistente rispetto alle alternative sintetiche per i piedi in crescita. Questa preferenza è particolarmente diffusa tra le famiglie della classe media nel Sud e nel Sud-Est asiatico, dove la durata nel tempo rimane una motivazione d'acquisto fondamentale.
Per categoria: Premium che sfida il dominio del mercato di massa
Si prevede che il segmento di massa deterrà una quota del 68.51% nel 2025, trainato dalla domanda di volume nei mercati ad alta densità di popolazione del Sud e Sud-Est asiatico, dell'Africa subsahariana e dell'America Latina, dove i prezzi accessibili rimangono il principale fattore determinante per l'acquisto. Bata, Deichmann e Belle International soddisfano collettivamente la maggior parte di questa domanda attraverso ampie reti di distribuzione e una produzione orientata al valore. Tuttavia, gli operatori del segmento di massa si trovano ad affrontare un rischio strutturale di compressione dei margini, poiché le alternative sintetiche e i marchi di calzature fast-fashion con vendita diretta al consumatore stanno diventando sempre più competitivi nella fascia bassa del mercato di massa, restringendo la gamma di prezzi in cui le aziende possono posizionare le calzature in vera pelle.
Si prevede che il segmento premium sarà quello a più rapida crescita, con un CAGR del 6.88% nel periodo 2026-2031. La sua espansione è trainata dalla tendenza al passaggio a modelli di fascia alta in Cina, India e nei Paesi del Consiglio di Cooperazione del Golfo (CCG), dove l'aumento del reddito disponibile sta portando i consumatori ad acquistare per la prima volta scarpe in pelle di alta gamma. Si prevede che i ricavi di Golden Goose Group nella regione APAC cresceranno del 17% nell'anno fiscale 2025, mentre quelli nella regione EMEA (Europa, Medio Oriente e Africa) cresceranno del 18%, a dimostrazione della diversificazione geografica della domanda di calzature in pelle di alta gamma tra economie sviluppate ed emergenti. I dati di mercato spesso trascurano un aspetto fondamentale: all'interno del segmento premium, le scarpe casual in pelle di alta gamma dovrebbero rappresentare la sottocategoria a più rapida crescita, superando le scarpe eleganti e formali, poiché i consumatori definiscono sempre più il concetto di premium in base allo stile di vita piuttosto che alla funzionalità specifica per l'occasione.
Per canale di distribuzione: la vendita al dettaglio online ridefinisce l'acquisto di calzature in pelle.
Si prevede che la vendita al dettaglio offline deterrà una quota del 69.13% nel 2025. I negozi fisici rimangono fondamentali per le decisioni di acquisto di calzature in pelle, poiché consentono ai consumatori di verificare la vestibilità, valutare la qualità dei materiali e vivere l'esperienza del marchio, fattori difficili da replicare digitalmente nei settori premium e professionali. Bata gestisce oltre 5,800 negozi in più di 50 paesi, ECCO mantiene una presenza retail capillare in Europa e Asia, e Clarks dovrebbe lanciare Pace, la sua prima scarpa da trekking performante, attraverso la vendita al dettaglio fisica e l'e-commerce del marchio nell'agosto 2025. Questi sviluppi indicano che i principali operatori del settore continuano a investire in una presenza fisica multicanale. L'espansione delle infrastrutture retail regionali nei mercati del Medio Oriente e dell'Africa, in particolare negli Emirati Arabi Uniti e in Arabia Saudita, sta inoltre ampliando la base di clienti offline raggiungibili.
Si prevede che il commercio al dettaglio online sarà il canale a più rapida crescita, registrando un CAGR del 7.51% nel periodo 2026-2031. Questo cambiamento è di natura strutturale piuttosto che ciclica, poiché le tecnologie di autenticazione digitale, le politiche di reso flessibili e gli strumenti di raccomandazione della vestibilità basati sull'intelligenza artificiale continuano a ridurre il rischio percepito nell'acquisto di calzature in pelle online. L'implementazione da parte di Tod's del Digital Product Passport per la collezione My Gommino, accessibile tramite un codice QR e verificato dall'AURA Blockchain Consortium, dimostra come la tecnologia di tracciabilità possa convertire l'intento di navigazione online in fiducia nell'acquisto. Caleres ha riferito che le vendite e-commerce di proprietà di Famous Footwear e del suo portafoglio di marchi hanno rappresentato un fattore di crescita strategico nell'anno fiscale 2025, con l'azienda che ha completato l'integrazione di Stuart Weitzman con un impatto minimo. L'implicazione più ampia a livello di piattaforma è che l'orchestrazione omnicanale, in cui i negozi fisici fungono da hub esperienziali e i canali online catturano il volume degli acquisti ripetuti, sta diventando il modello operativo di base piuttosto che un elemento di differenziazione competitiva.
Analisi geografica
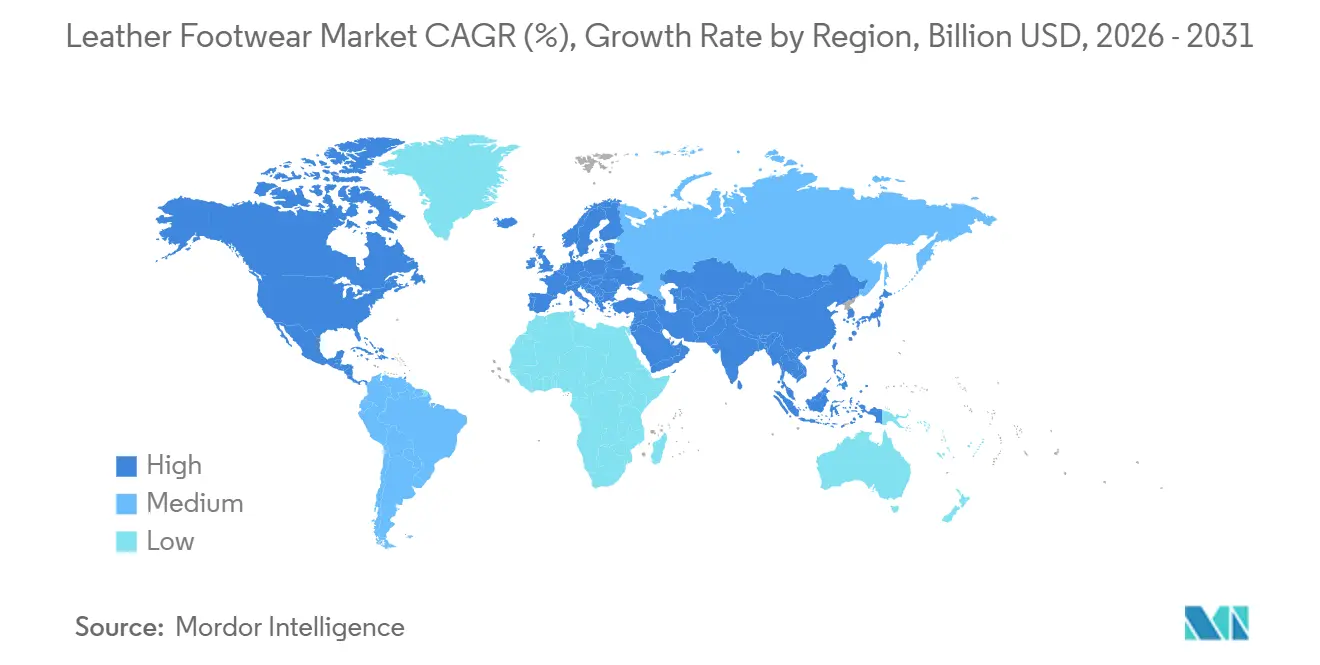
Si prevede che la regione Asia-Pacifico deterrà una quota del 63.9% del mercato globale delle calzature in pelle nel 2025, grazie alle solide capacità produttive e a una base di consumatori in crescita. L'India dovrebbe rimanere il secondo produttore mondiale di calzature, esportando pelle e prodotti in pelle per un valore di 4,750 milioni di dollari tra aprile 2025 e marzo 2026, secondo la Leather Industry Association of India. Gli Stati Uniti dovrebbero rappresentare il 20.5% di queste esportazioni, seguiti dalla Germania con l'11.0% e dal Regno Unito con l'8.8%. Il Vietnam dovrebbe guidare le importazioni cinesi di calzature in pelle nel 2024 con 968 milioni di dollari, seguito dall'Italia con 965 milioni di dollari, a testimonianza della domanda sia di prodotti ASEAN a prezzi competitivi sia di prodotti di lusso europei. Vietnam, Indonesia e Thailandia stanno espandendo la produzione dall'esportazione verso mercati di consumo interni più ampi. La capacità produttiva, lo sviluppo del settore retail e la domanda nella regione la rendono l'area geografica leader nel mercato globale delle calzature in pelle.
L'Europa e il Nord America rimangono importanti mercati di fascia alta. L'Europa coniuga una lunga tradizione nella lavorazione della pelle con rigorosi requisiti in materia di prodotti, sostanze chimiche e gestione dei rifiuti. Il Regolamento UE sulla progettazione ecocompatibile per i prodotti sostenibili dovrebbe vietare alle grandi aziende di distruggere le calzature invendute a partire dal 19 luglio 2026, mentre il Regolamento sugli imballaggi e i rifiuti di imballaggio dovrebbe applicarsi agli imballaggi delle calzature a partire dal 12 agosto 2026. La Commissione europea dovrebbe adottare un atto delegato nel luglio 2026 che escluda le pelli bovine, i cuoio e la pelle in generale dall'ambito di applicazione del Regolamento UE sulla deforestazione. Le restrizioni REACH continuano a incidere sui composti concianti e sui processi di finitura. I marchi nordamericani si trovano ad affrontare una scarsa disponibilità di materie prime e costi di produzione più elevati, poiché la mandria bovina statunitense rimane storicamente bassa. Si prevede che la forza lavoro statunitense nel settore della concia diminuirà da oltre 300,000 persone negli anni '1950 a 50,000 nel 2025, limitando le opzioni di nearshoring per le aziende che cercano di ridurre l'esposizione ai dazi doganali.
Si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 7.0% dal 2026 al 2031, il tasso regionale più elevato. Gli investimenti al dettaglio, la spesa turistica e una popolazione giovane sostengono la domanda di calzature nei mercati del Golfo. Si prevede che il Sudafrica crescerà rapidamente con la ripresa del turismo e lo sviluppo dell'attività di esportazione nell'ambito dell'AGOA. Nigeria, Etiopia e Tanzania hanno rappresentato il 66% del consumo regionale di calzature in pelle in termini di volume, secondo i dati forniti, ma la produzione nazionale ha catturato solo una parte di questa domanda. In Sud America, il Brasile rimane il maggiore produttore e consumatore regionale, mentre si prevede che la spesa per calzature in Colombia crescerà del 2.6% nei primi cinque mesi del 2026. La produzione brasiliana per il 2026 è prevista a 848 milioni di paia con una crescita minima, che riflette una domanda matura e la pressione delle alternative sintetiche, secondo il Banco Do Nordeste Do Brasil [3] Fonte: Banco do Nordeste do Brasil, “Couro e Calçados Caderno Setorial ETENE,” Banco do Nordeste do Brasil, bnb.gov.br..
Panorama competitivo
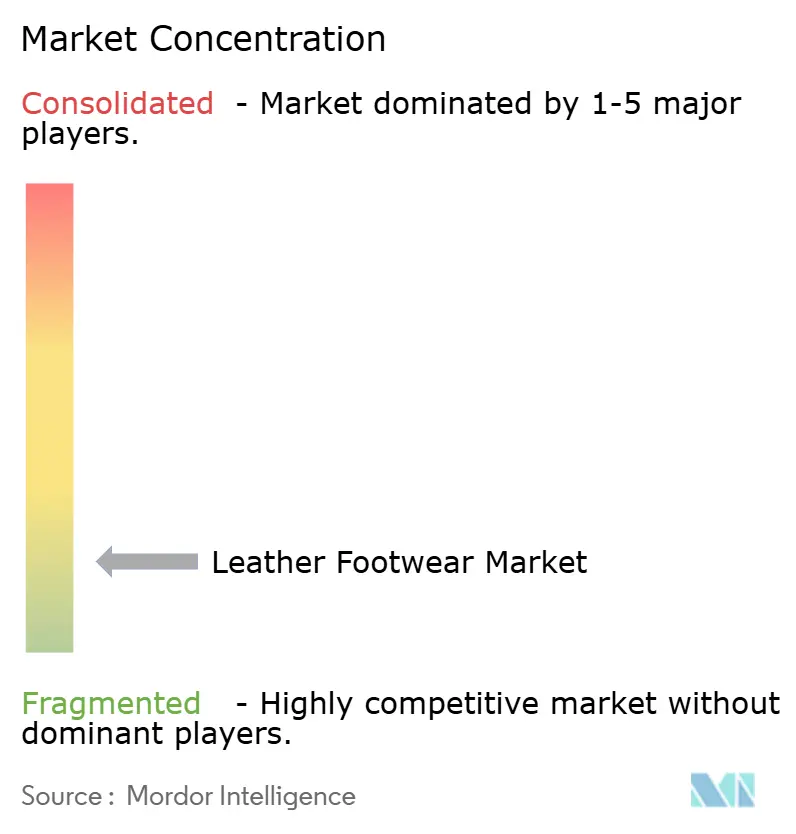
Il mercato delle calzature in pelle rimane moderatamente frammentato, poiché i gruppi del lusso e le aziende di calzature ad alto volume si rivolgono a segmenti di consumatori e fasce di prezzo differenti. Si prevede che Prada Group registrerà un fatturato netto di 1.43 miliardi di euro nel primo trimestre del 2026, in crescita del 14% su base annua, includendo la recentemente consolidata Versace, con un aumento del fatturato proveniente dalle Americhe del 34%. Si prevede che Kering registrerà un calo del fatturato comparabile del 3% nel primo trimestre del 2026, delineando al contempo piani per ripristinare la crescita e migliorare i margini. Questi risultati dimostrano che l'esecuzione a livello di marchio può essere più importante della dimensione del portafoglio in un contesto di domanda di lusso selettiva. Caleres prevede una crescita a due cifre basse per il suo portafoglio di marchi durante l'anno fiscale 2026 dopo l'integrazione di Stuart Weitzman. Steven Madden ha rivisto al rialzo le sue previsioni di fatturato per l'intero anno 2026, portandole a una crescita del 10-12% rispetto al 2025, supportata dalle vendite dirette, dall'acquisizione di Kurt Geiger London e dall'attività internazionale. Bata ha nominato Panos Mytaros, ex amministratore delegato di ECCO, come amministratore delegato globale, con effetto dal 15 settembre 2025, segnalando così un tentativo di modernizzare la propria rete di vendita al dettaglio. Le aziende competono attraverso il posizionamento del marchio, la gamma di prodotti, la copertura della rete di vendita al dettaglio e le relazioni dirette con i clienti.
Lo sviluppo dei materiali e della catena di approvvigionamento sta diventando un fattore competitivo chiave. ECCO e Spinnova hanno lanciato la sneaker BIOM 720, realizzata con una fibra a base proteica ricavata da residui di pelle riciclata, dimostrando come gli specialisti affermati nel settore della pelle stiano promuovendo l'innovazione dei materiali. Nel giugno 2025, il Gruppo Prada ha completato un investimento del 10% nel Gruppo Rino Mastrotto, rafforzando il suo legame con la lavorazione della pelle di lusso in un contesto di crescente scarsità di offerta di alta qualità. Queste iniziative supportano la disponibilità dei materiali e la differenziazione del prodotto. Tod's ha utilizzato un Passaporto Digitale del Prodotto per My Gommino, al fine di garantire la tracciabilità verificata dei prodotti nelle boutique e sul proprio sito web. La tracciabilità può ridurre i timori relativi all'autenticità e alla rivendita non autorizzata, soprattutto nelle transazioni online di prodotti di alta gamma. Anche la riparazione e la rivendita possono consolidare il rapporto con i consumatori, quando i marchi supportano il ricondizionamento. Le aziende che dimostrano l'origine dei materiali, la qualità del prodotto e il valore post-vendita hanno una base più solida per applicare prezzi premium, in particolare attraverso i canali digitali.
Nel settore delle calzature casual di alta gamma, sia i nuovi operatori che i marchi affermati si contendono il mercato, dove i modelli di vendita diretta al consumatore hanno guadagnato terreno. Golden Goose ha generato un fatturato di 734 milioni di euro nell'anno fiscale 2025, in crescita del 15% rispetto all'anno precedente, con la vendita diretta al consumatore che rappresentava l'81% del fatturato totale. La sua performance dimostra come un marchio di sneaker premium focalizzato possa espandersi al di fuori delle tradizionali strutture dei gruppi del lusso. Jordan Brand e Levi's hanno utilizzato il lancio multimercato delle Air Jordan 3 in pelle di alta qualità all'inizio del 2026 per collegare la maestria artigianale dei materiali al marketing culturale. Anche i gruppi del lusso stanno ampliando la loro offerta di calzature casual in pelle, aumentando la concorrenza per i marchi specializzati in sneaker. I produttori di massa mantengono un vantaggio in termini di accessibilità dei prezzi e distribuzione fisica. Nessuna azienda nel settore dei materiali detiene una quota dominante in tutte le regioni, i gruppi di clienti e le fasce di prezzo. Il mercato globale delle calzature in pelle rimane aperto alle aziende in grado di combinare materiali di qualità, design del prodotto e un'efficace strategia di distribuzione.
Leader del settore delle calzature in pelle
PRADA SpA
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
Hermes Internazionale
Salvatore Ferragamo SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Skechers ha stretto una partnership con la WNBA, formalizzando un rapporto commerciale iniziato con la firma di contratti individuali con le atlete nel 2024, e posizionandosi come un concorrente determinato nel settore delle calzature da basket femminile, una categoria storicamente dominata da Nike e adidas.
- Febbraio 2026: Jordan Brand x Levi's ha lanciato quattro colorazioni delle Air Jordan 3 caratterizzate da tomaie in pregiata pelle martellata e dettagli in pelle ricamata sul tallone, con lanci effettuati in Cina (24 gennaio), Giappone e Corea (30 gennaio) e San Francisco e Los Angeles (5-13 febbraio). Il lancio globale ha rispecchiato la crescente domanda di collaborazioni per sneaker in pelle di alta qualità, unendo la tradizione artigianale al marketing culturale.
- Febbraio 2026: The Italian Shoes Co. ha inaugurato ufficialmente il suo nuovissimo negozio a South Extension II, Nuova Delhi, segnando una tappa significativa nella sua espansione strategica nel mercato indiano del lusso. Radicato in una ricca tradizione italiana, il marchio è riconosciuto a livello globale per la sua pelle pregiata lavorata a mano e la meticolosa maestria artigianale.
Ambito del rapporto sul mercato globale delle calzature in pelle
Le calzature in pelle si riferiscono a scarpe, stivali e sandali realizzati con pelle animale trattata e conciata, caratterizzati da parti come la tomaia, la fodera o la suola, realizzate con questo materiale resistente e flessibile. Il mercato globale delle calzature in pelle è segmentato per tipologia di prodotto, utente finale, categoria, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in scarpe eleganti, scarpe casual, stivali, sandali e pantofole e altre calzature in pelle. Per utente finale, il mercato è segmentato in uomini, donne e bambini. Per categoria, il mercato è segmentato in segmento di massa e segmento premium. Per canale di distribuzione, il mercato è segmentato in vendita al dettaglio offline e vendita al dettaglio online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Scarpe formali |
| Scarpe casual |
| Stivaletti |
| Sandali e pantofole |
| Altre calzature in pelle |
| Uomo |
| Donna |
| Bambini |
| Massa |
| Premium |
| Vendita al dettaglio offline |
| Vendita al dettaglio online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Scarpe formali | |
| Scarpe casual | ||
| Stivaletti | ||
| Sandali e pantofole | ||
| Altre calzature in pelle | ||
| Utente finale | Uomo | |
| Donna | ||
| Bambini | ||
| Categoria | Massa | |
| Premium | ||
| Canale di distribuzione | Vendita al dettaglio offline | |
| Vendita al dettaglio online | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le calzature in pelle a livello globale fino al 2031?
Si prevede che il mercato globale delle calzature in pelle crescerà a un tasso annuo composto del 5.27% dal 2026 al 2031, raggiungendo i 169.03 miliardi di dollari.
Quale categoria di prodotti dovrebbe crescere più rapidamente entro il 2031?
Si prevede che gli stivali registreranno la crescita più rapida tra le tipologie di prodotto, con un CAGR del 6.5%, sostenuti dalla domanda per il lavoro, per la stagione fredda e per la moda.
Perché la vendita al dettaglio online sta crescendo più velocemente dei negozi fisici di calzature?
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 7.51%, grazie ai sistemi di autenticazione, alle politiche di reso e agli strumenti di verifica della vestibilità che riducono il rischio d'acquisto.
Quale regione è leader nella domanda globale di calzature in pelle?
Nel 2025, la regione Asia-Pacifico ha primeggiato con una quota di mercato del 63.9% in termini di valore, grazie all'aumento della produzione e alla crescita dei consumi interni.


