

Dimensioni e quota di mercato dei torni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.35 miliardo di dollari |
| Dimensione del mercato (2031) | 14.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
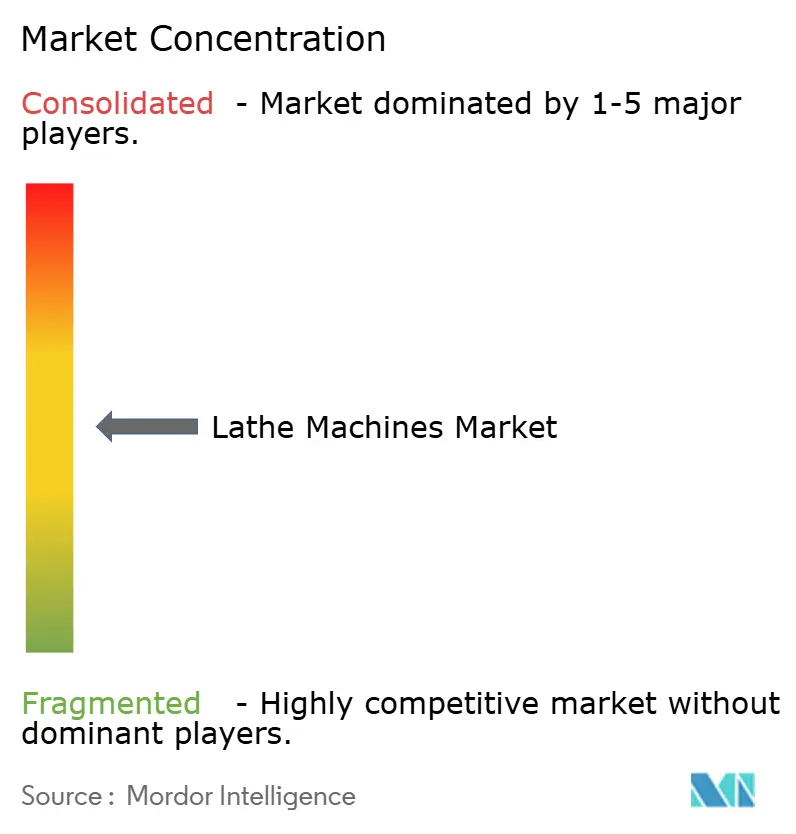
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei torni di Mordor Intelligence
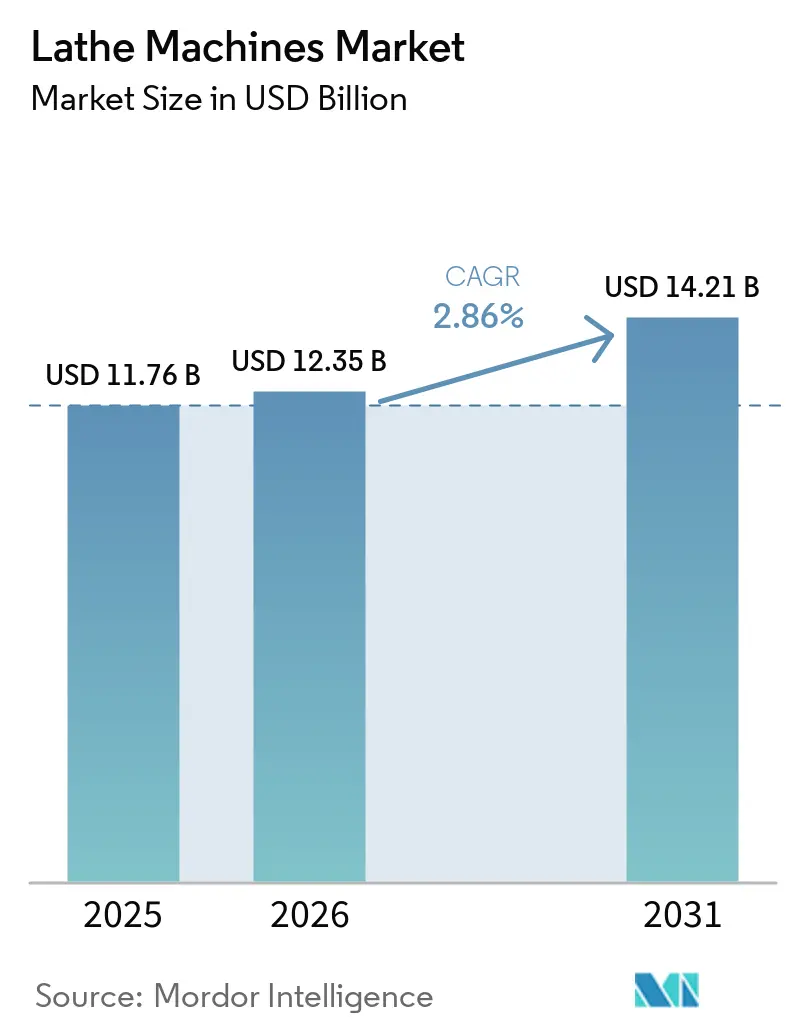
Si prevede che il mercato delle macchine torni cresca da 11.76 miliardi di dollari nel 2025 a 12.35 miliardi di dollari nel 2026 e che raggiunga i 14.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.86% nel periodo 2026-2031.
La domanda è trainata da componenti aerospaziali, propulsori automobilistici e dispositivi medicali di precisione, dove l'elevata ripetibilità e le tolleranze ristrette favoriscono le piattaforme di tornitura avanzate. Le priorità degli acquirenti nel 2026 si concentrano su garanzie di operatività, diagnostica remota e integrazione dei processi che elimina le operazioni secondarie nelle fasi di fresatura, rettifica e misurazione in corso di lavorazione. L'intensità di capitale e la scarsità di manodopera rimangono i principali vincoli, con gli Stati Uniti che prevedono 433,000 posizioni vacanti nel settore della lavorazione meccanica all'inizio del 2026, il che limita la produttività anche quando la capacità è disponibile. Per contrastare queste pressioni, i produttori stanno adottando la programmazione guidata dall'intelligenza artificiale, celle di automazione modulari e gemelli digitali, che riducono i tempi di avvio e migliorano la resa al primo passaggio a un costo totale di proprietà stabile. Il mercato delle macchine tornitrici è quindi plasmato meno da una crescita uniforme e più da investimenti selettivi in applicazioni ad alto valore aggiunto, conformità normativa ed ecosistemi di servizi localizzati.
Punti chiave del rapporto
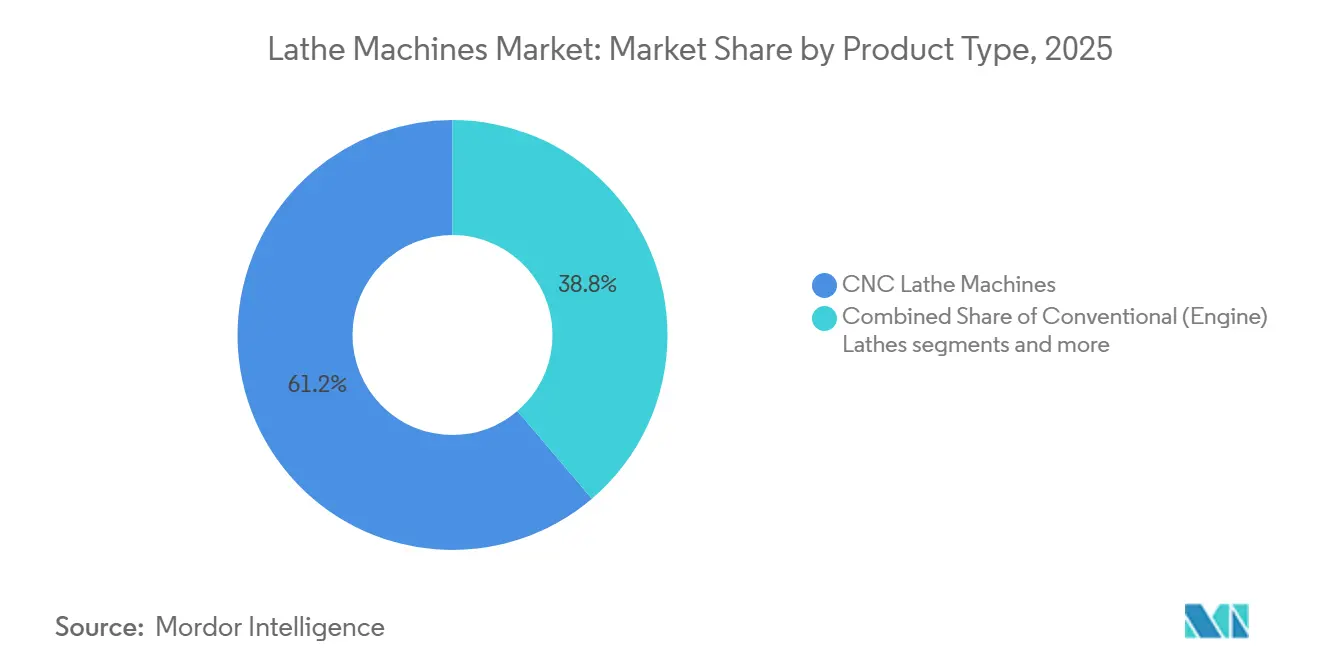
- Per tipologia di prodotto, i torni CNC hanno dominato il mercato con una quota di fatturato del 61.23% nel 2025, mentre si prevede che i torni multimandrino cresceranno a un tasso annuo composto del 6.23% fino al 2031.
- In base alla configurazione delle macchine, i torni orizzontali detenevano una quota del 52.87% nel 2025, e si prevede che i centri di tornitura multiasse registreranno un CAGR del 5.41% fino al 2031.
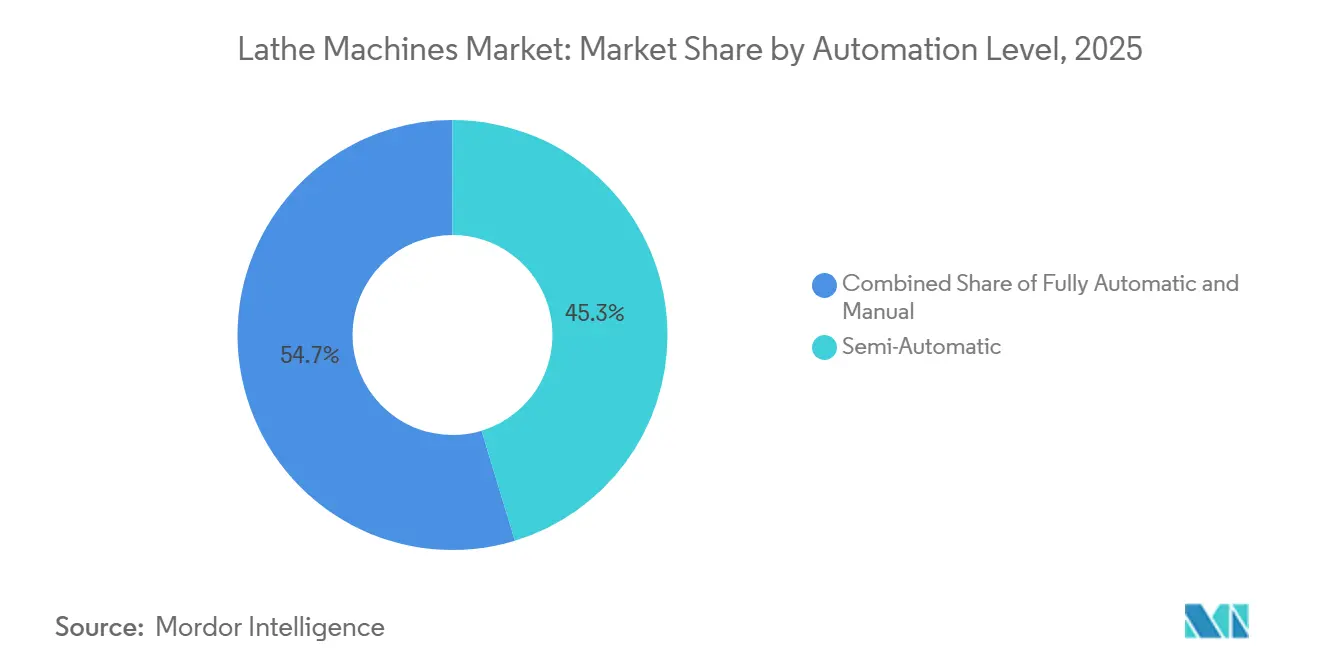
- In base al livello di automazione, le configurazioni semiautomatiche rappresentavano il 45.31% del mercato dei torni nel 2025, mentre si prevede che le celle completamente automatiche cresceranno a un tasso annuo composto del 5.87% fino al 2031.
- Per settore di utilizzo finale, le applicazioni automobilistiche rappresentavano il 43.78% delle implementazioni nel 2025, mentre si prevede che i dispositivi medicali cresceranno a un tasso annuo composto del 6.67% fino al 2031.
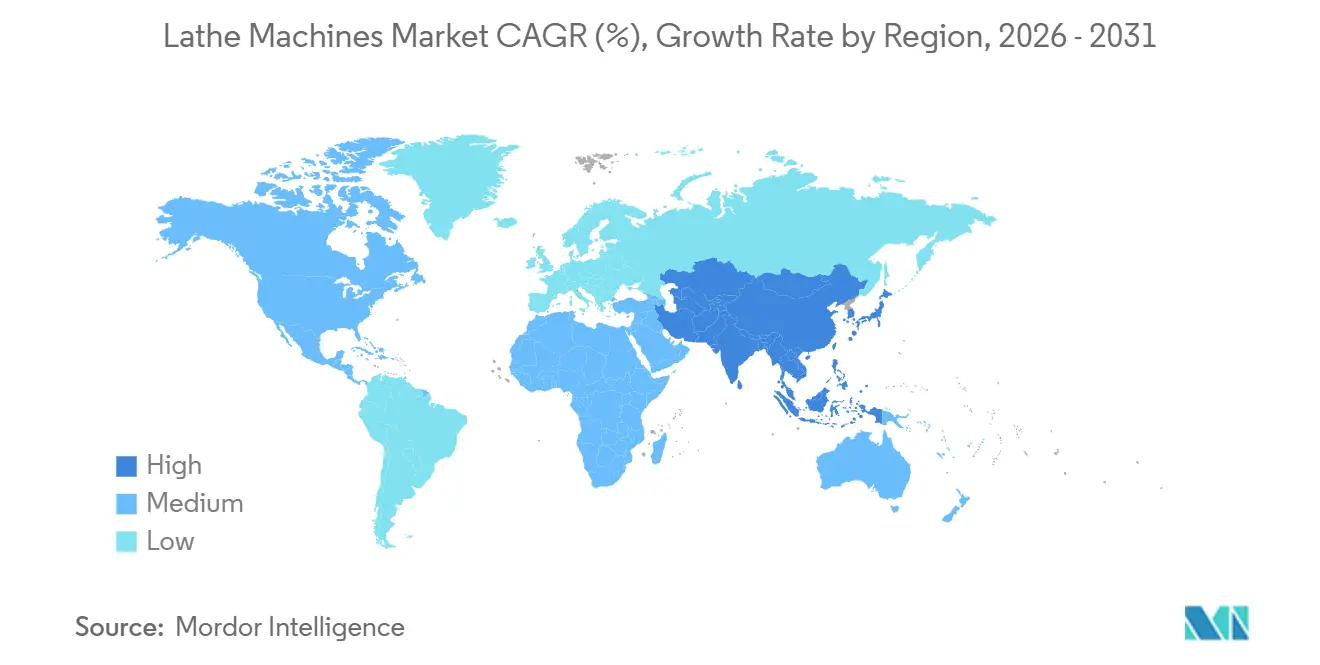
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 48.12% della quota di mercato delle macchine tornitrici nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei torni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di produzione di componenti aerospaziali | + 1.2% | Presente a livello globale, con una presenza concentrata in Nord America, Europa e nei centri emergenti dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Domanda dell'industria automobilistica di componenti per motori e trasmissioni | + 0.9% | A livello globale, con Germania, Stati Uniti, Giappone, India e Cina in testa. | Medio termine (2-4 anni) |
| Espansione delle attività di ingegneria generale e di officina meccanica. | + 0.6% | A livello globale, con particolare attenzione alle regioni del Nord America e dell'Europa. | A lungo termine (≥ 4 anni) |
| crescita della produzione di dispositivi medici | + 0.7% | Centri normativi in Nord America e nell'UE, con rapida espansione in India e Costa Rica. | A lungo termine (≥ 4 anni) |
| Requisiti di fabbricazione delle apparecchiature per l'industria petrolifera e del gas | + 0.4% | Offshore nordamericano, Medio Oriente e mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione crescente di centri multiasse e tornio-fresatori | + 0.8% | I principali paesi della regione Asia-Pacifico sono Cina, Giappone e Corea del Sud, con ripercussioni anche in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di produzione di componenti aerospaziali
La domanda aerospaziale rappresenta un fattore strutturale di crescita per le piattaforme di tornitura avanzate, supportata dalla crescente produzione dell'aviazione commerciale, dalla modernizzazione dei programmi di difesa e da una crescente economia spaziale. Recenti analisi di settore evidenziano un notevole potenziale di crescita fino al 2035, con l'aviazione commerciale che si aggiudica la quota maggiore e le iniziative di difesa che aggiungono resilienza attraverso i cicli. Nel Regno Unito, si prevede che iniziative di difesa a lungo termine come il Global Combat Air Program stimoleranno la produzione di precisione e la ricerca e sviluppo a duplice uso, con ripercussioni sulle catene di fornitura aerospaziali civili. I flussi di lavoro ibridi additivi-sottrattivi sono diventati standard per molte parti critiche per il volo, con le linee guida EASA che sottolineano la lavorazione meccanica come post-processo necessario per ottenere interfacce e finiture certificate. [1] European Union Aviation Safety Agency, “Supplemental Document to Certification Memorandum, Additive Manufacturing, CM-S-008 Issue 04,” EASA, easa.europa.eu Queste norme di qualità e certificazione rafforzano la domanda di torni multiasse, centri di tornitura-fresatura e metrologia integrata che supportano l'esecuzione a zero difetti in lotti di piccole dimensioni. Le politiche fiscali che migliorano le agevolazioni fiscali sugli investimenti incentivano ulteriormente l'ammodernamento dei centri di tornitura, predisposti all'automazione e dotati di tecnologie digitali, da parte dei fornitori del settore aerospaziale nei mercati chiave.
Domanda di componenti per motori e trasmissioni da parte dell'industria automobilistica
La lavorazione dei propulsori automobilistici rimane un caso d'uso chiave per i torni CNC e multi-mandrino, anche se l'elettrificazione sta rimodellando il mix di componenti. La Germania ha prodotto 4.15 milioni di autovetture nel 2025, con un aumento del 2% su base annua, sebbene ancora al di sotto dei volumi del 2019, e le prime letture del 2026 indicano una traiettoria quasi piatta che mantiene i fornitori concentrati sulla produttività e sulla complessità piuttosto che sul solo volume. Negli Stati Uniti, gli assemblaggi di veicoli a motore hanno raggiunto una media di 10.18 milioni di unità nel 2025, con i camion leggeri a costituire la maggior parte, il che sostiene la tornitura pesante per assi, alberi motore e alloggiamenti della trasmissione. [2] Consiglio dei governatori del sistema della Federal Reserve, "Produzione industriale e utilizzo della capacità, G.17, Tabella 3", Federal Reserve Board, federalreserve.gov Le architetture dei veicoli elettrici cambiano il carico di lavoro del tornio riducendo il numero di ingranaggi a più velocità e aggiungendo nuove esigenze di tornitura come alberi rotore, alloggiamenti del cambio a velocità singola e componenti di gestione termica. Questi cambiamenti favoriscono centri di tornitura e fresatura flessibili e piattaforme a 5 assi con cicli digitali che integrano taglio, misurazione e rettifica di ingranaggi nella stessa configurazione. Con l'accorciarsi dei cicli di modellazione e l'aumento della varietà dei pezzi, il mercato dei torni beneficia di investimenti che si spostano verso piattaforme in grado di assorbire i cambiamenti di progettazione senza allungare i tempi di consegna.
Espansione delle attività di ingegneria generale e di officina meccanica.
I produttori a contratto e le officine meccaniche generali stanno ampliando le proprie capacità per far fronte al reshoring, a una maggiore varietà di prodotti e a introduzioni più rapide di nuovi prodotti. I produttori segnalano persistenti carenze di personale che spingono le aziende verso attrezzature predisposte all'automazione e flussi di lavoro digitali che riducono i tempi di configurazione e la dipendenza dall'operatore per un periodo prolungato. I segnali politici e le iniziative pubblico-private danno priorità allo sviluppo della forza lavoro e alle tecnologie di fabbrica integrate, che aumentano l'adozione di torni connessi che si collegano a robotica, misurazione dei processi e sistemi di pianificazione. [3] M. Molnar et al., “Manufacturing USA Program Strategic Plan,” National Institute of Standards and Technology, nist.gov Le iniziative federali che modernizzano i programmi di formazione professionale aggiungono una risposta di flusso che rafforza le decisioni di investimento di capitale nelle officine di piccole e medie dimensioni. Poiché gli OEM trasferiscono il lavoro in eccesso e le esigenze di prototipazione rapida alla loro base di fornitori, le officine meccaniche gravitano verso torni multiasse e ibridi torni-fresatrici che eliminano le operazioni secondarie e consolidano i controlli di qualità nel processo. Ciò favorisce le apparecchiature di alta gamma con un solido supporto applicativo e fa sì che il mercato dei torni sia sbilanciato verso piattaforme che trasformano i colli di bottiglia della manodopera in guadagni in termini di tempo di ciclo e resa.
Crescita della produzione di dispositivi medici
I produttori di dispositivi medici stanno aumentando gli investimenti nella tornitura avanzata per impianti, strumenti chirurgici e componenti di precisione che richiedono materiali biocompatibili e accuratezza sub-micronica. L'armonizzazione normativa con i sistemi di qualità ISO 13485 innalza le aspettative in termini di convalida dei processi, tracciabilità e ispezione in corso di lavorazione, favorendo torni multiasse e di tipo svizzero in grado di completare i pezzi in un'unica configurazione. La transizione verso procedure minimamente invasive e robotizzate spinge verso dimensioni più ridotte e tolleranze più strette, ampliando ulteriormente la domanda di tornitura di precisione. I flussi di lavoro ibridi che combinano la produzione additiva con la finitura CNC sono ormai comuni nelle applicazioni ortopediche e dentali, dove interfacce e filettature precise sono essenziali. Queste esigenze mantengono il mercato dei torni allineato con le capacità di microlavorazione, stabilità termica e misurazione in taglio che consentono una produttività affidabile anche in piccoli lotti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimento di capitale estremamente elevato per torni CNC avanzati | -0.6% | A livello globale, con forti pressioni sui mercati emergenti e sulle PMI. | Medio termine (2-4 anni) |
| Grave carenza di operatori di tornio qualificati e programmatori CNC. | -0.9% | Più acuto in Nord America ed Europa, in fase di emergenza nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Tempi di consegna lunghi per configurazioni di macchine personalizzate | -0.3% | Ordini inevasi globali degli OEM, con particolare attenzione al Nord America e all'Europa. | A breve termine (≤ 2 anni) |
| Elevati costi di attrezzatura e manutenzione | -0.4% | Globale, concentrata in settori ad alta intensità di capitale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimento di capitale estremamente elevato per torni CNC avanzati
L'elevata intensità di capitale ostacola l'adozione, soprattutto per le piccole e medie imprese che si trovano ad affrontare portafogli ordini irregolari e tempi di ammortamento brevi. La tornitura CNC di base può soddisfare le esigenze essenziali, ma i mercati regolamentati e i pezzi di alto valore spingono gli acquirenti verso piattaforme multiasse premium con azionamenti lineari, maggiore rigidità e misurazione integrata, che aumentano i costi di acquisizione. Utensili, sistemi di bloccaggio, integrazione e validazione contribuiscono al costo totale di proprietà, complicando la valutazione aziendale quando la carenza di manodopera riduce l'utilizzo effettivo nella fase iniziale di avviamento. Gli ecosistemi dei fornitori, che includono l'ingegneria applicativa e l'automazione graduale, sono ora fondamentali per giustificare la spesa man mano che le officine passano da celle semiautomatiche a celle completamente automatizzate. I listini prezzi pubblicati per le piattaforme di lavorazione avanzate illustrano il profilo di investimento e rafforzano la necessità di un'analisi del ROI del ciclo di vita che tenga conto della resa, dei tempi di attività e del risparmio energetico, oltre al tempo di ciclo nominale.
Grave carenza di operatori di tornio qualificati e programmatori CNC.
La persistente carenza di operatori e programmatori limita la produttività e ritarda l'acquisto di attrezzature. All'inizio del 2026, il settore manifatturiero statunitense contava 433,000 posizioni aperte, con i settori della lavorazione meccanica e della manutenzione tra i più difficili da coprire, il che ha comportato una sottoutilizzazione della capacità produttiva in molti stabilimenti. I lunghi tempi di formazione per la programmazione e l'impostazione di macchine multiasse aggravano ulteriormente il divario, mentre i pensionamenti esercitano una pressione strutturale sulla forza lavoro qualificata nel corso del decennio. La pianificazione dei percorsi utensile assistita dall'intelligenza artificiale e le istruzioni di lavoro digitali contribuiscono ad accorciare i cicli di apprendimento, ma la loro adozione è disomogenea tra le piccole imprese, che si trovano ad affrontare ostacoli di budget e di gestione del cambiamento. Di conseguenza, alcuni acquirenti rimandano gli investimenti fino a quando la situazione del personale non si stabilizza, spostando così una parte della domanda latente a periodi futuri. Questo collo di bottiglia mantiene il mercato dei torni correlato ai progressi delle politiche del lavoro e all'espansione delle partnership di formazione con gli OEM e i programmi tecnici.
Analisi del segmento
Per tipologia di prodotto: predominio CNC nell'accelerazione multi-mandrino
Nel 2025, i torni CNC rappresentavano il 61.23% del mercato, a testimonianza della loro versatilità per prototipi, lotti ad alta varietà e componenti regolamentati, dove il controllo del processo è fondamentale per una fornitura qualificata. Si prevede inoltre che le piattaforme multi-mandrino registreranno un CAGR del 6.23%, poiché gli acquirenti puntano alla riduzione dei tempi di ciclo su componenti rotanti complessi attraverso operazioni in parallelo. L'integrazione è l'elemento distintivo, in quanto le macchine avanzate combinano tornitura, fresatura, taglio di ingranaggi, misurazione in taglio e modalità di risparmio energetico in un'unica configurazione, riducendo i tempi di consegna per componenti aerospaziali e medicali. I torni paralleli convenzionali continuano a essere utilizzati per riparazioni e manutenzione, mentre i torni verticali a torretta sono impiegati per lavorazioni di grandi diametri e lunghezze ridotte nei settori energetico e delle macchine pesanti. I torni speciali sono adatti a geometrie particolari e nicchie regolamentate che possono sostenere i sovrapprezzi di personalizzazione. Il mercato dei torni privilegia le piattaforme in grado di eliminare le fasi secondarie, poiché la scarsità di manodopera aumenta il valore dell'eliminazione dei processi, oltre alla velocità di asportazione del materiale grezzo.
I confini tra le categorie si stanno inoltre sfumando, poiché i sistemi ibridi tornio-fresatrice offrono un unico percorso di bloccaggio del pezzo fino alla geometria finale e riducono i rischi di movimentazione legati a molteplici dispositivi di fissaggio. Questo cambiamento si allinea con la produzione validata nei settori regolamentati, dove la tracciabilità e la conferma in corso di processo sono ormai requisiti imprescindibili. Gli acquirenti danno priorità al supporto per l'intero ciclo di vita e alla competenza applicativa, piuttosto che alla sola potenza massima del mandrino. Queste esigenze aiutano l'industria delle macchine utensili a segmentare la propria offerta in base a gruppi di funzionalità, che rispecchiano più fedelmente le valutazioni degli utenti finali rispetto alle tradizionali etichette di prodotto. Il risultato è una quota di mercato costante per le piattaforme CNC e una crescita più rapida per i sistemi multi-mandrino e ibridi, adatti a famiglie di pezzi complesse e cicli di progettazione più brevi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per configurazione della macchina: i torni orizzontali sono in testa, il multiasse acquisisce slancio
Nel 2025, i torni orizzontali rappresentavano il 52.87% del mercato, grazie alla produzione con alimentazione a barra e alla compatibilità con il carico robotizzato. Si prevede che i centri di tornitura multiasse cresceranno a un CAGR del 5.41%, in quanto gli acquirenti consolidano le operazioni per ottenere tolleranze più strette e tempi di attesa ridotti. Le configurazioni verticali rimangono essenziali per pezzi di grande diametro come flange, rotori e dischi di turbina, dove la stabilità dovuta alla gravità e il bloccaggio rigido del pezzo sono fondamentali. I torni di tipo svizzero si stanno espandendo oltre le nicchie tradizionali per servire dispositivi medici e elementi di fissaggio di precisione, dove prevalgono tolleranze inferiori al millesimo di pollice e dimensioni ridotte. Cicli digitali e controlli termici sono ormai standard di fascia alta. Di conseguenza, il mercato dei torni premia le piattaforme in grado di mantenere in modo affidabile le tolleranze durante lunghi cicli di lavorazione senza presidio.
La configurazione delle macchine si sta orientando verso sistemi flessibili e integrati, poiché il ruolo dei fornitori si è ampliato per coprire la capacità produttiva in eccesso e il supporto per l'introduzione rapida di nuovi prodotti per gli OEM. Con l'accelerazione delle iterazioni di progettazione dei componenti, gli acquirenti richiedono simulazioni, misurazioni a circuito chiuso e cicli di lavorazione preconfigurati che preservino la qualità, massimizzando al contempo la produttività con un consumo energetico stabile. Il settore dei torni continua a muoversi verso soluzioni multiasse che accettano la variabilità del mix di componenti senza compromettere la precisione o il tempo di funzionamento del mandrino. Questa tendenza contribuisce ad aumentare la quota di mercato delle soluzioni multiasse nel settore dei torni nel periodo di previsione, grazie all'adozione del digitale che abbatte le barriere di programmazione tradizionali.
Per livello di automazione: il pragmatismo del semiautomatico incontra l'ambizione del completamente automatico.
Nel 2025, i torni semiautomatici rappresentavano il 45.31% del mercato, offrendo un buon equilibrio tra costi di investimento e flessibilità per piccoli lotti e diverse tipologie di pezzi, mentre si prevede che le celle completamente automatiche registreranno un CAGR del 5.87% grazie al miglioramento dei costi di produzione in modalità "a mani libere" a volumi moderati. Le piattaforme semiautomatiche rimangono efficaci nella manutenzione, riparazione e revisione (MRO) e nelle lavorazioni personalizzate, dove l'esperienza dell'operatore compensa la minore ripetibilità. Il vantaggio di scala della tornitura completamente automatica aumenta laddove i sistemi di qualità richiedono un controllo di processo documentato, la misurazione in taglio e un comportamento termico stabile, che migliora la resa e riduce le rilavorazioni. Interfacce predisposte per l'automazione, simulazione digitale e funzioni di ispezione integrate stanno diventando standard nei modelli di fascia alta. Queste caratteristiche aiutano il mercato dei torni a raggiungere i tempi di ciclo target con risultati costanti anche in presenza di carenza di personale.
Le modalità di adozione variano in base all'utilizzo finale e alle condizioni del mercato del lavoro locale, ma la tendenza generale è verso una maggiore autonomia, poiché i responsabili di officina si concentrano sulla stabilità della produttività. Il costo totale di proprietà ora include la riduzione dei tempi di inattività e cambi di produzione più rapidi, oltre ai tempi di ciclo principali, il che sposta i calcoli del ROI a favore di piattaforme con metrologia integrata e monitoraggio affidabile della durata degli utensili. Le partnership per l'intero ciclo di vita, che includono l'ingegneria applicativa e la formazione, stanno influenzando le decisioni di acquisto insieme al prezzo e alle specifiche. Il settore dei torni si sta quindi biforcando: gli acquirenti sensibili al prezzo si affidano ad asset semiautomatici, mentre i segmenti che richiedono precisione stanno implementando celle completamente automatiche con un solido sistema di acquisizione dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: settore automobilistico (ancoraggio), settore dei dispositivi medici (acceleratore)
Nel 2025, il settore automobilistico ha rappresentato il 43.78% delle installazioni, trainato da alberi motore, alberi di trasmissione, assali e componenti dello sterzo per motori a combustione interna, ibridi ed elettrici, mentre si prevede che il settore dei dispositivi medicali crescerà a un CAGR del 6.67% fino al 2031. I settori aerospaziale e della difesa, pur avendo volumi di produzione inferiori, mantengono un elevato valore per cella grazie alla tracciabilità, alla qualificazione e agli accordi a lungo termine. I macchinari generici e l'idraulica offrono una base diversificata, meno ciclica ma più lenta nell'adozione di funzionalità di automazione avanzate. Le applicazioni elettroniche ed energetiche aggiungono flussi di domanda, seppur minori, ma in crescita, con l'aumento dei volumi di elementi di fissaggio, connettori e componenti per la gestione termica. Questa combinazione supporta la tesi di mercato relativa alle macchine tornitrici, che richiedono capacità multiasse e verifica in corso di lavorazione.
Il percorso di crescita più rapido è rappresentato dai programmi medicali regolamentati che privilegiano il completamento in un'unica fase di lavorazione, la stabilità della finitura superficiale e la misurazione validata rispetto alla pura velocità. I componenti ortopedici e dentali, insieme agli strumenti chirurgici, continuano a orientarsi verso flussi di lavoro di tipo svizzero e di microlavorazione, dove la coerenza su larga scala è fondamentale. I componenti aerospaziali mantengono un livello premium che richiede opzioni di lavorazione ibrida e artefatti di conformità digitali legati a ogni singolo pezzo. I settori petrolifero e del gas, ferroviario e delle macchine pesanti continuano a richiedere capacità di lavorazione elevate e una coppia del mandrino robusta. Insieme, questi trend delineano un mercato delle macchine tornitrici in cui i requisiti dell'utente finale determinano non solo l'acquisto delle macchine, ma anche la struttura del rapporto di assistenza per l'intero ciclo di vita.
Analisi geografica
Mercato dei torni nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 48.12% del mercato e si prevede una crescita del 6.91% fino al 2031, confermandosi come motore regionale del mercato delle macchine tornitrici. La diversificazione della produzione e il supporto politico rafforzano l'espansione della capacità produttiva nei settori automobilistico, elettronico e aerospaziale. Giappone e Corea del Sud continuano a esportare soluzioni multiasse e ibride avanzate che definiscono nuovi standard prestazionali, mentre i leader nazionali in India ampliano i loro portafogli per far fronte al rientro della produzione e alla diversificazione dei fornitori. I distretti di precisione nel Sud-est asiatico aumentano la domanda di torni a barra e componenti di precisione di piccole dimensioni. L'equilibrio tra base installata e aggiornamenti delle capacità produttive nella regione la posiziona in una posizione di leadership per quanto riguarda l'installazione di nuove apparecchiature. Poiché l'allocazione di capitali segue le catene di fornitura dell'elettronica e della mobilità, il mercato delle macchine tornitrici beneficia della maggiore adozione dell'automazione e dei flussi di lavoro digitali in tutta la regione Asia-Pacifico.
Mercato dei torni in Nord America
Le prospettive per il Nord America rimangono stabili, poiché le catene di fornitura dei settori automobilistico, aerospaziale e medicale privilegiano componenti di maggior valore e una maggiore estensione del servizio durante l'intero ciclo di vita. L'assemblaggio di veicoli a motore negli Stati Uniti è rimasto elevato nel 2025, con una prevalenza di veicoli commerciali leggeri che supporta la tornitura di componenti per la trasmissione e il telaio. I programmi pubblico-privati e la modernizzazione delle politiche enfatizzano le tecnologie di fabbrica integrate e lo sviluppo della forza lavoro, aumentando l'attrattiva delle piattaforme di tornitura connesse e dell'automazione modulare per le piccole e medie imprese. Le iniziative federali per la forza lavoro mirano ad ampliare il bacino di manodopera specializzata, il che può sbloccare la domanda latente di attrezzature man mano che si attenuano i vincoli di personale. Questi fattori mantengono il mercato delle macchine tornitrici legato agli aggiornamenti delle capacità che ne migliorano l'utilizzo e la conformità.
Mercato delle macchine tornitrici in Europa, Medio Oriente e Sud America
L'Europa mantiene una solida base, ancorata ai leader del settore automobilistico, alle principali aziende aerospaziali e ai distretti medicali. La Germania ha prodotto 4.15 milioni di autovetture nel 2025, sostenendo la domanda di componenti per la lavorazione dei propulsori anche in un contesto di elettrificazione che sta modificando i requisiti dei componenti. Gli investimenti a lungo termine del programma di difesa del Regno Unito supportano ecosistemi di produzione di precisione che si ripercuotono sui fornitori del settore aerospaziale civile e sui loro partner di lavorazione. Italia e Spagna mantengono la loro forza produttiva nella tornitura verticale e per impieghi gravosi, mentre i Paesi nordici contribuiscono con competenze di nicchia nei componenti per il settore navale ed energetico. Nel resto del mondo, i programmi di industrializzazione in Medio Oriente e le espansioni selettive in Sud America offrono ulteriori opportunità di crescita. Nel complesso, queste tendenze sostengono un mercato dei torni in cui l'Europa si concentra sui segmenti ad alto valore aggiunto e sul supporto del ciclo di vita, mentre altre regioni guidano gli acquisti in termini di volume.
Panorama competitivo
Il mercato è moderatamente concentrato attorno a OEM globali con solide reti di assistenza, ampie librerie di applicazioni e una forte fedeltà della base installata. La differenziazione si sta spostando dalle specifiche hardware di punta alle capacità digitali, alla manutenzione predittiva e all'integrazione che garantiscono qualità e operatività su larga scala. Le linee di prodotti OEM ora integrano la simulazione del gemello digitale, cicli tecnologici specifici per processo e modalità a basso consumo energetico che consentono risultati ripetibili in ambienti automatizzati. I fornitori di primo livello del settore aerospaziale e automobilistico continuano a privilegiare piattaforme multiasse e ibride di fascia alta per componenti complessi, mentre i fornitori di secondo livello e le officine meccaniche bilanciano capacità e capitale adottando l'automazione modulare. Questo mix crea le premesse per un mercato dei torni in cui le partnership per l'intero ciclo di vita e l'ingegneria applicativa sono decisive.
Le mosse strategiche si basano sempre più su partnership e sviluppo congiunto con clienti e università. DMG MORI e l'Università di Tokyo hanno creato il Machining Transformation Research Center per promuovere i gemelli digitali, l'integrazione dei processi e la sostenibilità, collegando la ricerca accademica ai programmi industriali. Modig e Orizon hanno realizzato un'importante cella di produzione che promuove la lavorazione strutturale aerospaziale attraverso investimenti congiunti e innovazione dei percorsi utensile, dimostrando come la collaborazione con i clienti OEM possa garantire valore a lungo termine. Nidec Machine Tool America ha stretto una partnership con Blaser Swisslube per integrare l'ottimizzazione dei fluidi e delle macchine, evidenziando come gli ecosistemi puntino ora al costo totale e alla resa, non solo al tempo di ciclo della macchina. Questi esempi rafforzano un mercato delle macchine tornitrici che privilegia le soluzioni integrate rispetto alle singole macchine.
Le partnership nel settore dell'istruzione e l'espansione dei fornitori affrontano il problema della carenza di manodopera qualificata che limita l'utilizzo delle tecnologie. La collaborazione di Matsuura con TITANS of CNC e la partnership pluriennale di YCM Alliance con lo stesso programma ampliano l'esperienza pratica con piattaforme avanzate, favorendo l'adozione futura e la familiarità con il marchio. La collaborazione di Z MaT con le università in materia di diagnosi e previsione dei guasti dimostra come le funzionalità software-first si stiano diffondendo tra i fornitori di fascia media in Asia. Anche gli aggiornamenti lato cliente, come gli investimenti di LASIT nelle macchine utensili e l'espansione della cella robotizzata di ITA Nordic, ampliano la base installata che utilizza la capacità di tornitura di precisione. Queste iniziative orientano il mercato dei torni verso ecosistemi integrati che riducono i tempi di avvio e diffondono le migliori pratiche.
Leader del settore dei torni
DMG Mori Co., Ltd.
YamazakiMazak Corporation
Haas Automazione, Inc.
Doosan Machine Tools Co., Ltd.
Dalian Machine Tool Group Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: DMG MORI e l'Università di Tokyo hanno istituito il Centro di ricerca per la trasformazione della lavorazione meccanica, con l'obiettivo di promuovere la scienza della lavorazione meccanica, i gemelli digitali e la produzione sostenibile, grazie al finanziamento del Fondo dell'Università di Tokyo.
- Dicembre 2025: Nidec Machine Tool America e Blaser Swisslube hanno annunciato una partnership strategica per fornire soluzioni integrate e orientate alle applicazioni che ottimizzano le interazioni tra macchina, utensile e fluido per migliorare i tempi di ciclo, la durata degli utensili e la qualità delle superfici.
- Novembre 2025: Modig Machine Tool e Orizon Aerostructures hanno annunciato una partnership strategica per l'implementazione di una grande cella RigiMill con macchine a portale e tavola mobile per strutture aerospaziali avanzate, migliorando la precisione e riducendo le operazioni secondarie.
- Settembre 2025: DMG MORI ha lanciato i suoi centri di lavoro orizzontali di quarta generazione NHX e i torni universali di seconda generazione NLX 2500|1250 con tempi di ciclo ridotti, consumi energetici inferiori e integrazione CELOS X, destinati ad applicazioni nei settori aerospaziale, dei veicoli elettrici, dei semiconduttori e delle macchine edili.
Ambito del rapporto sul mercato globale delle macchine tornitrici
Il rapporto sul mercato dei torni è segmentato per tipo di prodotto (CNC, convenzionali, multi-mandrino, a torretta verticale, per usi speciali, altri), configurazione della macchina (orizzontale, verticale, multiasse, tipo svizzero), livello di automazione (manuale, semiautomatico, completamente automatico), settore di utilizzo finale (automotive, aerospaziale, macchinari generici, elettronica, dispositivi medici, petrolio e gas, altri) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Previsioni di mercato in valore (miliardi di dollari USA).
| Tornio CNC |
| Torni convenzionali (per motori) |
| Torni plurimandrino |
| Torni verticali a torretta (VTL) |
| Torni speciali |
| Altri - Torni a torretta e a chiocciola, torni da banco e veloci |
| Torni orizzontali |
| Torni verticali |
| Centri di tornitura multiasse |
| Torni a fantina mobile / tipo svizzero |
| Manuale |
| Semi-Automatic |
| Completamente automatico |
| Automotive |
| Aerospaziale e difesa |
| Produzione di macchinari generali |
| Elettronica ed elettricità |
| Dispositivi medicali |
| Olio e gas |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tornio CNC | |
| Torni convenzionali (per motori) | ||
| Torni plurimandrino | ||
| Torni verticali a torretta (VTL) | ||
| Torni speciali | ||
| Altri - Torni a torretta e a chiocciola, torni da banco e veloci | ||
| Per configurazione macchina | Torni orizzontali | |
| Torni verticali | ||
| Centri di tornitura multiasse | ||
| Torni a fantina mobile / tipo svizzero | ||
| Per livello di automazione | Manuale | |
| Semi-Automatic | ||
| Completamente automatico | ||
| Per settore degli utenti finali | Automotive | |
| Aerospaziale e difesa | ||
| Produzione di macchinari generali | ||
| Elettronica ed elettricità | ||
| Dispositivi medicali | ||
| Olio e gas | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di valore e di crescita a lungo termine per il mercato dei torni entro il 2026?
Il mercato delle macchine tornitrici ha un valore di 12.35 miliardi di dollari nel 2026 e si prevede che raggiungerà i 14.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.86%, grazie alla domanda proveniente dai settori aerospaziale, automobilistico e medicale.
Quale regione è leader nella domanda globale e con quale rapidità sta crescendo?
L'Asia Pacifico ha guidato con il 48.12% nel 2025 e si prevede che crescerà del 6.91% fino al 2031, trainata dalla diversificazione della produzione e dagli aggiornamenti delle capacità lungo le principali catene di approvvigionamento,
Quali segmenti di prodotto e di configurazione saranno più influenti nel prossimo ciclo?
I torni CNC detengono la quota maggiore con il 61.23%, mentre i torni multi-mandrino registrano la crescita più rapida e i torni orizzontali sono in testa alle configurazioni con centri multiasse in più rapida crescita a causa delle esigenze di integrazione dei processi.
In che modo la carenza di talenti sta influenzando le decisioni di investimento nelle macchine per la tornitura?
Le carenze di personale ritardano gli acquisti e spingono gli acquirenti verso torni predisposti all'automazione e dotati di funzionalità digitali, che aumentano l'utilizzo con un minor numero di operatori, una tendenza rafforzata dai programmi di partenariato pubblico-privato per la forza lavoro.
Quali sono i settori di applicazione della tornitura di precisione in più rapida espansione?
Il settore dei dispositivi medici mostra la traiettoria più rapida verso requisiti di qualità più rigorosi e geometrie dei componenti più piccole, mentre il settore aerospaziale mantiene un livello premium che valorizza i flussi di lavoro ibridi additivi-sottrattivi e la verifica in corso di processo.
Quali sono i fattori distintivi più importanti da considerare nella scelta di nuovi torni nel 2026?
Gli acquirenti danno priorità ai processi integrati, alla simulazione del gemello digitale, alla misurazione in linea e al servizio per l'intero ciclo di vita, che garantiscono tempi di attività e qualità prevedibili in ambienti non presidiati.


