

Dimensioni e quota del mercato della tecnologia laser
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
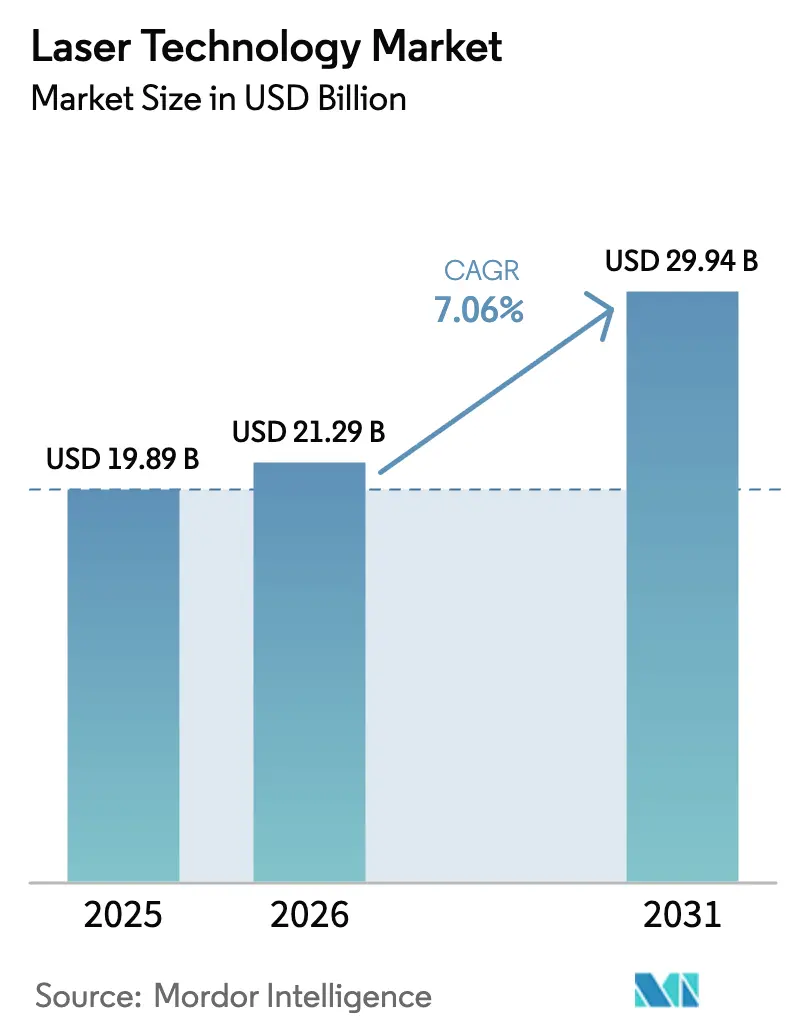
| Dimensione del mercato (2026) | 21.29 miliardo di dollari |
| Dimensione del mercato (2031) | 29.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.06% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
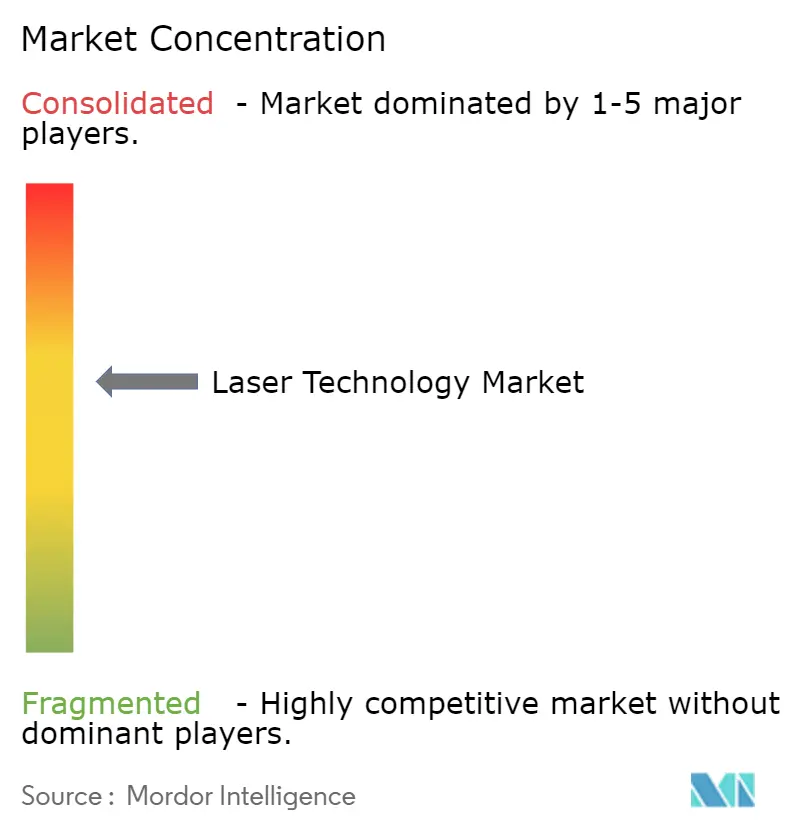
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della tecnologia laser di Mordor Intelligence
Si stima che il mercato della tecnologia laser raggiungerà i 21.29 miliardi di dollari nel 2026, in crescita rispetto ai 19.89 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 29.94 miliardi di dollari, con un CAGR del 7.06% nel periodo 2026-2031. La domanda continua ad ampliarsi, dalla lavorazione di precisione dei metalli e dal packaging avanzato dei semiconduttori ai sistemi di difesa a energia diretta, alla medicina estetica e ai LiDAR per veicoli autonomi. Il passaggio dalle piattaforme a CO₂ alle architetture in fibra e semiconduttori sostiene questa espansione, poiché i produttori apprezzano la combinazione di elevata efficienza wall-plug, fattori di forma compatti e precisione su scala nanometrica. A questo si aggiunge l'impulso dato dagli sforzi di decarbonizzazione nella produzione di acciaio, dalla rapida evoluzione della progettazione delle batterie per veicoli elettrici e dagli incentivi governativi per le fonderie fotoniche nazionali, che mantengono sostenuta la spesa in conto capitale per i laser ad alta potenza. Parallelamente, la crescente adozione di LiDAR allo stato solido, sicuri per la vista, in Cina e negli Stati Uniti collega saldamente la domanda di laser alla storia globale dell'elettrificazione e dell'autonomia. Insieme, queste dinamiche rafforzano il profilo di crescita a lungo termine del mercato della tecnologia laser.
Punti chiave del rapporto
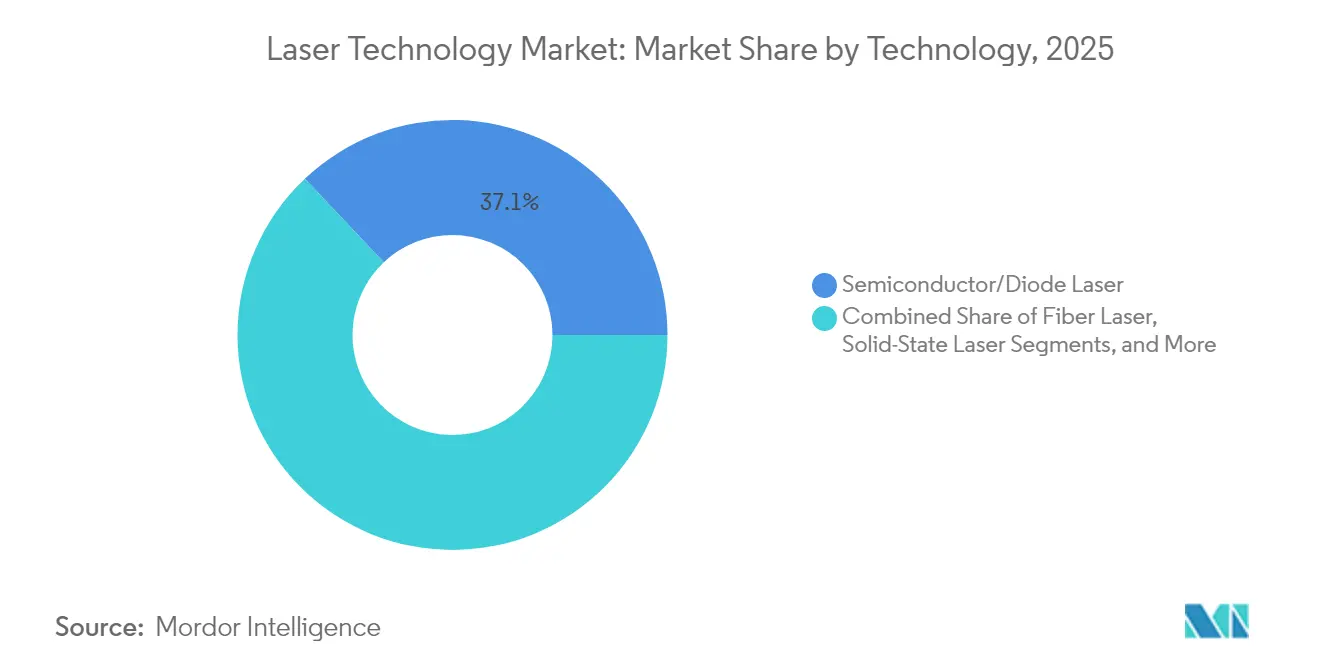
- In termini di tecnologia, i laser a semiconduttore e a diodo hanno registrato una quota di fatturato del 37.05% nel 2025, mentre si prevede che i laser a fibra cresceranno a un CAGR del 7.58% fino al 2031.
- In base alla potenza in uscita, i sistemi di media potenza (1-5 kW) detenevano il 40.15% della quota di mercato della tecnologia laser nel 2025; le piattaforme ad altissima potenza, superiori a 10 kW, sono destinate a crescere più rapidamente, con un CAGR dell'7.95% entro il 2031.
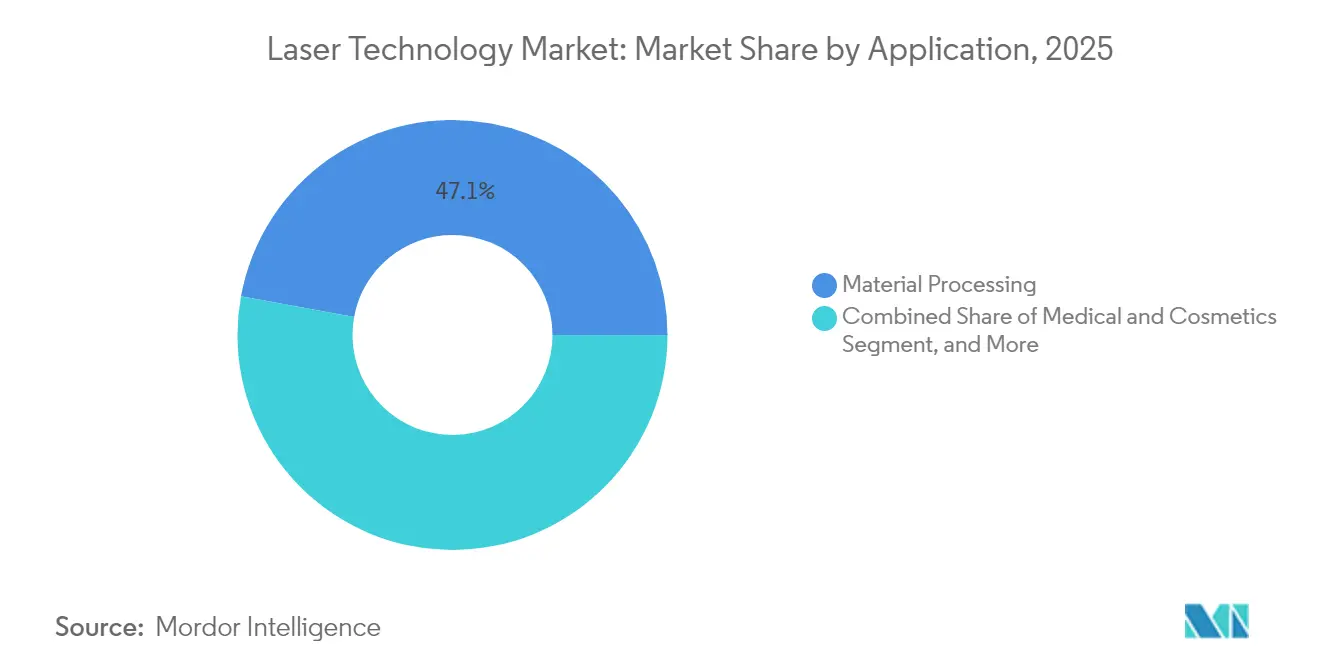
- Per applicazione, la lavorazione dei materiali ha rappresentato il 47.12% delle dimensioni del mercato della tecnologia laser nel 2025, mentre si prevede che il LiDAR per l'automotive crescerà a un CAGR del 8.75% nel periodo 2026-2031.
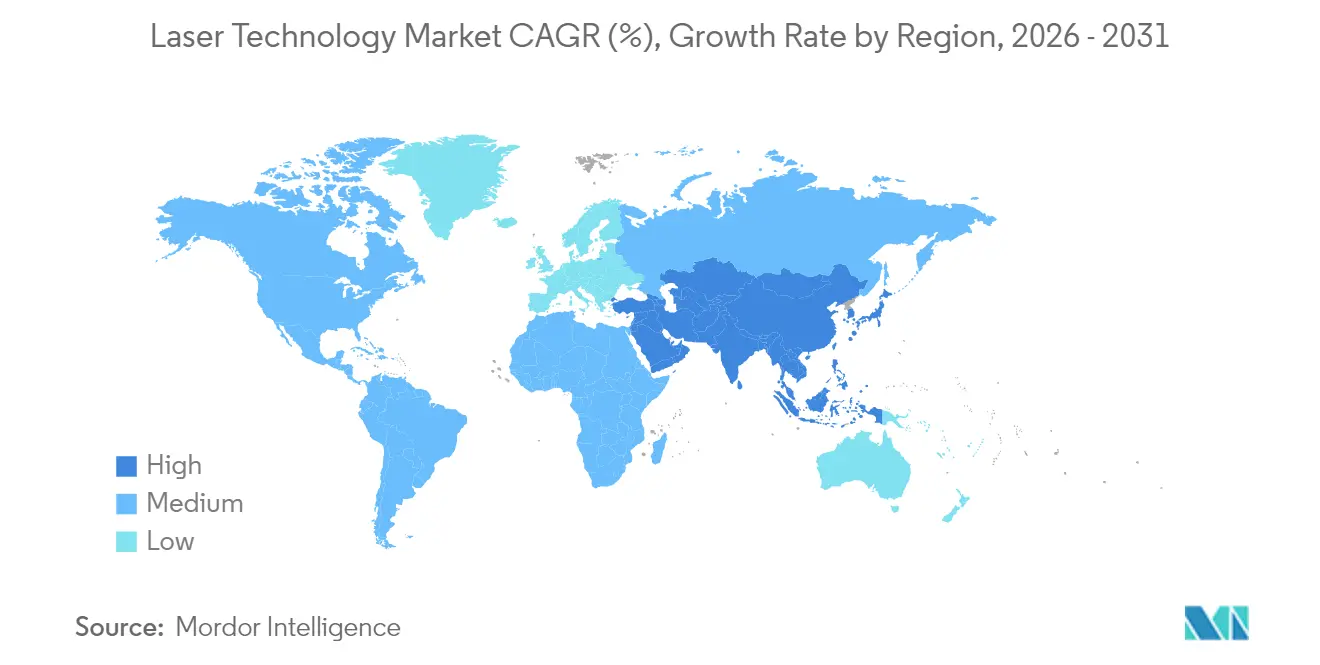
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 42.05% dei ricavi del 2025, mentre si prevede che il segmento Medio Oriente e Africa registrerà il CAGR più rapido, pari al 7.85%.
- In base al settore di utilizzo finale, l'elettronica ha mantenuto la leadership con una quota del 26.65% nel 2025, mentre l'assistenza sanitaria mostra la crescita prevista più elevata, stimata a circa il 10.05% di CAGR fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della tecnologia laser
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Laser a fibra che consentono microlavorazioni ad alta precisione negli impianti di elettronica di consumo | + 1.2% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Crescente domanda di procedure estetiche laser tra i millennial | + 0.8% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Laser industriali ad alta potenza a supporto della produzione di acciaio ecologico e batterie per veicoli elettrici | + 1.0% | Europa centrale, ricadute sull'APAC | A lungo termine (≥ 4 anni) |
| Laser LiDAR sicuri per gli occhi per veicoli autonomi | + 1.5% | Cina e Stati Uniti, nucleo, espansione globale | Medio termine (2-4 anni) |
| Incentivi per le fonderie fotoniche nazionali in Corea del Sud | + 0.6% | Corea del Sud, ricaduta nazionale e regionale | A lungo termine (≥ 4 anni) |
| Programmi di modernizzazione della difesa che alimentano l'approvvigionamento di laser ad energia diretta | + 0.9% | Nucleo del Medio Oriente, espansione della NATO | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Laser a fibra che consentono microlavorazioni ad alta precisione negli impianti di elettronica di consumo
La qualità del fascio laser a fibra di 1 M² e l'efficienza wall-plug vicina al 40% riducono drasticamente il consumo energetico e i tempi di fermo per manutenzione rispetto alle apparecchiature CO₂ tradizionali. I produttori asiatici di smartphone e dispositivi indossabili ora specificano tolleranze di posizione di 1-20 nm, che i laser a fibra offrono senza finitura secondaria. La partnership di TRUMPF con SCHMID Group per la foratura di interposer in vetro illustra come questo approccio accorci i cicli di produzione dei chip acceleratori per intelligenza artificiale, riducendo al contempo i tassi di difettosità. Si prevede che il fatturato cinese del settore laser a fibra raggiungerà 1.79 miliardi di dollari nel 2024, con un aumento del 10.2% su base annua, sostenuto dagli sgravi fiscali provinciali che favoriscono i sottosistemi fotonici prodotti a livello nazionale. L'ampliamento dei sensori in linea e il controllo di processo basato sull'intelligenza artificiale ne rafforzano ulteriormente l'adozione, rendendo la tecnologia in fibra la spina dorsale delle fabbriche di dispositivi elettronici di nuova generazione in tutta la regione.
Crescente domanda di procedure estetiche laser tra i millennial
Negli Stati Uniti, le cliniche ambulatoriali registrano una crescita a due cifre del numero di procedure, poiché i millennial scelgono trattamenti laser non invasivi per il resurfacing, il body contouring e la rimozione dei tatuaggi, un segmento valutato tra i 400 e i 500 milioni di dollari nel 2024 e in rapida crescita verso la soglia multimiliardaria. Le piattaforme CO₂, Er:YAG e a picosecondi offrono una precisione di ablazione inferiore a 50 µm e un danno termico minimo, il che si traduce in finestre di recupero più brevi, apprezzate dalle fasce demografiche più giovani. In Europa, codici di rimborso armonizzati e norme pubblicitarie meno restrittive accelerano l'introduzione di workstation multi-applicazione nelle cliniche. L'innovazione parallela nei dispositivi laser a luce pulsata (IPL) e a bassa potenza di fascia consumer amplia l'offerta oltre gli studi medici, sebbene gli standard di sicurezza rimangano rigidamente regolamentati. La visibilità sui social media e l'aumento del reddito disponibile nelle fasce urbane sostengono questa tendenza al consumo, offrendo ulteriori stimoli al mercato della tecnologia laser.
Laser industriali ad alta potenza a supporto della produzione di acciaio ecologico e batterie per veicoli elettrici
La spinta dell'Europa verso le emissioni zero richiede che l'industria pesante passi dai forni a gas a quelli a riduzione diretta a base di idrogeno. I laser a fibra e a diodi ad altissima potenza consentono la saldatura a penetrazione profonda e l'asciugatura rapida dei rivestimenti di sospensione catodica, riducendo così il consumo energetico fino al 30%. Progetti come l'impianto finlandese da 2.5 milioni di tonnellate di Blastr Green Steel illustrano la fattibilità commerciale dell'integrazione di linee di saldatura laser >10 kW nelle sale di laminazione a caldo. Allo stesso modo, la soluzione TruHeat VCSEL di TRUMPF accelera l'asciugatura degli elettrodi del 300%, riducendo i costi delle celle delle batterie per le gigafactory europee. [1] TRUMPF, “Battery Show Europe: TRUMPF TruHeat VCSEL Drying Solutions,” trumpf.com Con la localizzazione delle catene di approvvigionamento da parte delle case automobilistiche, cresce la domanda di laser ad alta potenza che garantiscono una consistenza della saldatura a livello di micron, a ulteriore vantaggio del mercato della tecnologia laser.
Laser LiDAR sicuri per gli occhi per veicoli autonomi
La Cina ha depositato più di 25,000 brevetti LiDAR dal 2000, consentendo una riduzione dei costi che ha portato i prezzi unitari al di sotto dei 500 dollari nel 2024. Solo RoboSense ha spedito 256,000 unità a 905 nm sicure per gli occhi lo scorso anno, supportando i lanci di autonomia di livello 3 da parte di diversi marchi nazionali di veicoli elettrici. [2] Liu Chang, “Chinese LiDAR Companies Take the Lead in Autonomous Driving Innovation,” Xinhua, english.news.cn Gli sforzi statunitensi si concentrano su progetti a stato solido basati sulla fotonica del silicio, come esemplificato da Mobileye, che integra laser, fotodetettori e ASIC di pilotaggio su un singolo wafer per migliorare l'affidabilità. La transizione dalla scansione meccanica alle architetture MEMS e flash elimina le parti mobili, spingendo l'MTBF complessivo del sensore oltre le 25,000 ore. Gli enti regolatori in entrambi i mercati stanno ora finalizzando gli standard di sicurezza che limitano l'esposizione massima consentita, sbloccando l'adozione di massa e contribuendo a una crescita sostenuta a doppia cifra per il mercato della tecnologia laser.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di nitruro di gallio e terre rare fa aumentare i costi dei laser a semiconduttore | -1.8% | Globale, acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Le severe direttive UE sulla sicurezza laser aumentano l’onere di conformità per le PMI | -0.7% | Europa centrale, ricadute sui mercati di esportazione | Medio termine (2-4 anni) |
| L’instabilità della rete elettrica limita l’adozione del laser ultraveloce nei paesi emergenti dell’Asia | -0.5% | Sud-Est asiatico | Medio termine (2-4 anni) |
| Le infrastrutture di raffreddamento ad alta intensità di capitale ostacolano l'implementazione di impianti >10 kW in Africa | -0.3% | Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di nitruro di gallio e terre rare fa aumentare i costi dei laser a semiconduttore
Le restrizioni cinesi all'esportazione hanno aumentato i prezzi del gallio di oltre il 150% e del germanio del 26% nel 2024, esercitando un'immediata pressione sui costi della produzione di diodi blu, fondamentali per la saldatura delle batterie dei veicoli elettrici e per le comunicazioni ottiche nello spazio libero. [3] US Geological Survey, “China Ban on Gallium and Germanium Exports Could Cost USD 3.4 Billion in US GDP,” semiconductor-today.com I modelli USGS suggeriscono che un divieto completo potrebbe cancellare 3.4 miliardi di dollari del PIL degli Stati Uniti. Le misure tampone includono il vetro BDNL4 di LightPath Technologies come alternativa al germanio e iniziative di riciclaggio accelerate, tuttavia una diversificazione significativa verso materie prime non cinesi richiederà probabilmente 3-5 anni. Fino ad allora, la volatilità dei prezzi comprime i margini per i fornitori occidentali, smorzando leggermente la crescita nel mercato della tecnologia laser.
Le severe direttive UE sulla sicurezza laser aumentano l’onere di conformità per le PMI
Le norme EN 60825-1/A11 e EN 50689 riviste richiedono una marcatura esplicita del prodotto, fascicoli tecnici estesi ed etichette CE obbligatorie, facendo aumentare i costi amministrativi di percentuali a due cifre per le aziende più piccole. Gli operatori economici ora condividono la responsabilità legale per l'uso improprio, obbligando i distributori a verificare la documentazione lungo tutta la catena di fornitura. [4] UL Solutions, “Understand the New Laser Product Safety Standards for Europe,” ul.com Inoltre, il Regolamento sui dispositivi di protezione individuale (UE) 2016/425 obbliga i fornitori di occhiali laser a specificare le valutazioni di durata e i rapporti di prova armonizzati. La conformità cumulativa alla transizione digitale e verde per le PMI europee potrebbe raggiungere i 53 miliardi di euro, mettendo a dura prova i budget di ricerca e sviluppo e rallentando i cicli di aggiornamento dei prodotti. Sebbene i vantaggi in termini di sicurezza siano evidenti, la tempistica coincide con l'inflazione dei prezzi dei componenti, amplificando gli ostacoli a breve termine per i nuovi operatori del mercato della tecnologia laser.
Analisi del segmento
Per tecnologia: il dominio dei semiconduttori affronta la disgregazione del laser a fibra
Le piattaforme a semiconduttore e a diodi detenevano una quota di mercato del 37.05% nel settore della tecnologia laser nel 2025, trainata dalla domanda di transceiver per telecomunicazioni, sistemi di archiviazione ottica ed elettronica di consumo. Il loro pompaggio elettrico diretto e la capacità di modulazione a nanosecondi consentono collegamenti dati ad alta velocità in bit e scanner di codici a barre. I sistemi in fibra ottica, tuttavia, stanno scalando più rapidamente, con un CAGR del 7.58% fino al 2031, sostenuti da una qualità del fascio superiore (M² < 1.2) e da un'efficienza elettrica fino al 40%, che riduce drasticamente i costi operativi nelle linee di taglio industriali. Si prevede che le dimensioni del mercato della tecnologia laser per le architetture in fibra ottica supereranno quelle delle installazioni tradizionali a CO₂ prima del 2028. Le varianti ultraveloci a femtosecondi aggiungono slancio, poiché ablano materiali trasparenti senza zone termicamente alterate, soddisfacendo le esigenze della roadmap dei semiconduttori per vie inferiori a 10 nm. I laser a CO₂ mantengono una nicchia di mercato nella segnaletica e nel packaging, mentre le unità a eccimeri e a cascata quantica svolgono rispettivamente funzioni litografiche e di rilevamento chimico. Nel complesso, la scelta tecnologica riflette sempre più i compromessi specifici dell'applicazione tra spese in conto capitale, dimensioni delle caratteristiche ed efficienza elettrica nel più ampio mercato della tecnologia laser.
La transizione sta inoltre stimolando architetture ibride che integrano pompe a diodo con mezzi di guadagno in fibra drogata all'interno di moduli a temperatura regolata. I fornitori enfatizzano l'integrazione verticale per garantire la capacità dei wafer epitassiali e ridurre al minimo le interruzioni dei materiali a base di gallio. I programmi di ricerca e sviluppo collaborativi tra hub fotonici europei e produttori a contratto asiatici accorciano i cicli di progettazione, consentendo aggiornamenti trimestrali della densità di potenza. Di conseguenza, il vantaggio competitivo si sta spostando dalle pure metriche di potenza a suite software integrate che ottimizzano la forma dell'impulso e la metrologia di processo in situ, una tendenza che probabilmente definirà il panorama competitivo del settore della tecnologia laser nel prossimo decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla potenza in uscita: i sistemi a media potenza sono in testa mentre quelli ad altissima potenza guadagnano slancio
I sistemi con potenza nominale di 1-5 kW hanno conquistato il 40.15% della quota di mercato della tecnologia laser nel 2025, poiché offrono versatilità e un costo totale di proprietà ideale per i fornitori di lamiera, arredamento e automotive. Queste piattaforme di fascia media offrono tagli su acciaio dolce da 20 mm a 30 m/min consumando meno di 12 kW di potenza a parete, il che si traduce in un ROI interessante per le officine meccaniche. Gli impianti ad altissima potenza superiori a 10 kW, sebbene di nicchia, mostrano il CAGR più rapido dell'7.95%, trainato dalla lavorazione di lamiere pesanti per la cantieristica navale e dalle acciaierie emergenti pronte per l'idrogeno. L'HICLAD di Fraunhofer ha dimostrato velocità di deposizione di placcatura additiva di 18 kg/h su una sorgente a diodo da 12 kW, a dimostrazione di una produttività che scala quasi linearmente con la potenza ottica.
Le esigenze di raffreddamento aumentano drasticamente oltre gli 8 kW, spingendo gli integratori ad adottare design a diodo diretto o a fibra segmentata con circuiti proprietari di gestione termica. La complessità di installazione limita la diffusione nelle regioni con vincoli energetici, eppure le utility europee offrono tariffe agevolate per le iniziative green steel, compensando parzialmente i costi operativi. Al di sotto di 1 kW, le unità a bassa potenza dominano la microstrutturazione superficiale e la testurizzazione dei dispositivi medicali. I fornitori integrano progressivamente teste di emissione del fascio guidate dall'intelligenza artificiale che compensano automaticamente lo spostamento del fuoco, migliorando i tempi di attività. Di conseguenza, si prevede un ampliamento della distribuzione dimensionale del mercato della tecnologia laser per banda di uscita, riflettendo soglie di prestazioni divergenti per gli utenti finali.
Per applicazione: la lavorazione dei materiali domina mentre il LiDAR accelera
Le attività di lavorazione dei materiali, dal taglio di telai in alluminio da 6 mm alla fusione laser selettiva di staffe aerospaziali, hanno generato il 47.12% del fatturato del 2025, a dimostrazione del radicamento dei laser nelle catene del valore manifatturiere. I controlli a impulsi su richiesta consentono ora di realizzare saldature di larghezza inferiore a 50 µm, riducendo al minimo le lavorazioni successive. Allo stesso tempo, il fatturato dei LiDAR per il settore automobilistico sta crescendo a un CAGR del 8.75%, trainato dal boom dei veicoli elettrici in Cina, trainato dai sussidi, e dalla spinta degli Stati Uniti per la convalida della sicurezza dei veicoli autonomi. Si prevede che le dimensioni del mercato della tecnologia laser dedicata ai LiDAR supereranno quelle dei ricavi del settore medico-estetico prima del 2030.
Oltre ai segmenti principali, la fotolitografia rimane ciclicamente robusta, legata alla produzione di semiconduttori a nodo avanzato. I laser medicali sono rivolti alla dermatologia e all'oftalmologia, supportati dalla demografia e dalla copertura dei rimborsi. Le piattaforme di produzione additiva sfruttano turbine e impianti ortopedici stampati in 3D, integrando array multi-laser per aumentare il volume di produzione. Rilevamento ambientale, infrastrutture di calcolo quantistico e prototipi di energia da fusione completano i casi d'uso emergenti, creando opzioni per fornitori diversificati all'interno del settore della tecnologia laser.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la leadership dell'elettronica sfidata dalla crescita dell'assistenza sanitaria
Nel 26.65, le fabbriche di elettronica e semiconduttori rappresentavano il 2025% del mercato della tecnologia laser, riflettendo la transizione in corso verso l'integrazione eterogenea e il packaging di chiplet che si basano su teste di foratura a eccimeri ultravioletti profondi e a femtosecondi UV. Tuttavia, si prevede che il settore sanitario registrerà il CAGR a due cifre più rapido fino al 2031, trainato dalla chirurgia laser della cataratta, dalla dermatologia estetica e dalle procedure oncologiche mini-invasive. Gli ospedali preferiscono sempre più le piattaforme a femtosecondi per la LASIK senza lembo e gli strumenti di ablazione a infrarosso medio per la citoriduzione dei tumori, incrementando i budget destinati alle apparecchiature.
Gli OEM del settore automobilistico destinano capitali all'integrazione di sensori LiDAR e all'assemblaggio di pacchi batteria di nuova generazione, mentre i colossi aerospaziali investono in componenti in superleghe di titanio e nichel saldate al laser per alleggerire le cellule. La domanda del settore energetico, dal riciclo delle batterie al drogaggio delle celle solari, aumenta la resilienza. Le sinergie intersettoriali, evidenti nelle fonderie fotoniche che servono clienti del settore medicale e delle telecomunicazioni, diversificano i flussi di entrate e proteggono dai rallentamenti di singoli settori, rafforzando le prospettive a lungo termine per il mercato della tecnologia laser.
Analisi geografica
L'area Asia-Pacifico ha mantenuto una quota del 42.05% del mercato della tecnologia laser nel 2025, trainata dall'ecosistema fotonico verticalmente integrato della Cina e dai lanci di LiDAR sovvenzionati dallo Stato. Il piano quinquennale di Pechino stanzia pacchetti multimiliardari in renminbi per la capacità di epi-nitruro di gallio onshore, mentre il mega-cluster di semiconduttori della Corea del Sud da 471 trilioni di KRW consolida la domanda di ottica regionale. I produttori di utensili giapponesi si concentrano sulle innovazioni a impulsi ultraveloci per il packaging avanzato, e gli incentivi PLI dell'India attirano i fornitori di assemblaggio back-end. Insieme ai vantaggi di costo dell'ASEAN, la regione copre l'intera catena del valore, dai chip a diodo laser ai tavoli da taglio a cinque assi, consolidando il suo predominio nel mercato della tecnologia laser. Il Nord America, un'arena matura ma incentrata sull'innovazione, si concentra su prototipi di difesa a energia diretta, sistemi medicali avanzati e produzione additiva ad alta produttività. I contratti del Pentagono superano i 400 milioni di dollari all'anno per i dimostratori DEW, mentre cliniche estetiche elettive punteggiano i centri urbani, assorbendo postazioni di lavoro dermatologiche. Il corridoio fotonico canadese in Ontario collabora con le università per chip di rilevamento gas nel medio infrarosso, e gli stabilimenti maquiladoras messicani adattano i tagliatori in fibra per gli alloggiamenti delle automobili. L'agguerrita concorrenza sui prezzi delle importazioni asiatiche comprime i margini nei tagliatori di materie prime, ma incoraggia le aziende statunitensi a risalire la curva del valore attraverso l'integrazione verticale e il controllo del movimento definito dal software, mantenendo resiliente il mercato della tecnologia laser. L'Europa combina il rigore normativo con l'ambizione di una produzione ecosostenibile. Le severe norme CE aumentano gli ostacoli all'ingresso, ma garantiscono parametri di sicurezza armonizzati. Allo stesso tempo, i meccanismi di adeguamento al confine del carbonio accelerano l'implementazione della produzione di acciaio all'idrogeno basata su laser, posizionando il blocco all'avanguardia nelle applicazioni dell'industria pulita. Integratori tedeschi, italiani e finlandesi guidano i laser per cantieri navali da oltre 10 kW, mentre i laboratori francesi e britannici sperimentano sorgenti di pompaggio a energia di fusione. Il segmento Medio Oriente e Africa, pur partendo da una base più piccola, registra il CAGR più rapido, pari al 7.85%, grazie alla modernizzazione della difesa (emblematica l'espansione di Iron Beam da 500 milioni di dollari da parte di Israele) e ai megaprogetti infrastrutturali che richiedono acciaio tagliato con precisione. La limitata stabilità della rete in alcune parti dell'Africa frena l'adozione di tecnologie ad altissima potenza, ma il finanziamento collaborativo con gli investitori del Golfo segnala la capacità futura. Il Sud America rimane in fase nascente, con un'adozione discontinua legata alla ristrutturazione delle attrezzature minerarie e agli impianti di energia rinnovabile, ma i programmi di trasferimento tecnologico con gli OEM europei gettano le basi per una crescita della domanda a medio termine, contribuendo collettivamente all'espansione del mercato globale della tecnologia laser.
Panorama competitivo
Il mercato della tecnologia laser mostra una moderata frammentazione: i primi cinque fornitori rappresentano circa il 55-60% del fatturato complessivo, il che suggerisce spazio sia per i colossi globali che per gli specialisti regionali più agili. TRUMPF, Coherent e IPG Photonics consolidano la propria leadership con indici di R&S annui del 5-10%, programmi di assistenza integrati e linee interne per la produzione di wafer epi. Il nuovo stabilimento di Coherent per la produzione di fosfuro di indio da 6 pollici in Texas e Svezia dimezza i costi interni delle matrici e protegge le supply chain dalle interruzioni dovute al gallio.
Concorrenti cinesi come Acme e MAX Photonics sfruttano l'economia di scala e le linee di credito statali per abbassare i prezzi occidentali fino al 35%, guadagnando rapidamente quote di mercato nei kit per il taglio della fibra ottica e nei LiDAR per il settore automobilistico. Il loro approvvigionamento locale riduce l'esposizione tariffaria, sebbene le controversie per violazione di brevetti rimangano un problema ricorrente nei tribunali statunitensi ed europei. Le traiettorie strategiche mostrano una svolta verso gli ecosistemi di piattaforma: i fornitori offrono in bundle software per il controllo del movimento, monitor di processo basati sull'intelligenza artificiale e manutenzione predittiva basata su cloud, consolidando i ricavi ricorrenti derivanti dai servizi.
L'attività di M&A sottolinea il consolidamento del portafoglio. Alcon ha acquisito LENSAR per 356 milioni di dollari, rafforzando la propria presenza nel settore dei laser oftalmici. L'acquisizione da parte di Teledyne di alcune attività elettroniche di Excelitas per 710 milioni di dollari aggiunge il marchio di sistemi ottici Qioptiq, estendendo la penetrazione nel settore della difesa. Thorlabs ha acquisito Praevium Research per approfondire il know-how VCSEL per la diagnostica OCT. Queste acquisizioni dimostrano come gli acquirenti cerchino proprietà intellettuale specifiche per applicazione piuttosto che semplici guadagni in termini di potenza, anticipando opportunità di cross-selling in mercati verticali e consolidando le proprie posizioni nel settore della tecnologia laser.
Leader del settore della tecnologia laser
Società a responsabilità limitata Trumpf SE + Co. KG
Corp. coerente
Han's Laser Technology Industry Group Co., Ltd.
Fotonica IPG
Jenoptik AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: i ricercatori dell'Università di Tokyo hanno raggiunto velocità di lavorazione laser un milione di volte superiori rispetto ai metodi convenzionali, promettendo una rivoluzionaria perforazione attraverso il vetro dei semiconduttori.
- Maggio 2025: QinetiQ si è aggiudicata un'estensione di 160 milioni di sterline dal Ministero della Difesa del Regno Unito per accelerare i sistemi laser ad alta energia DragonFire.
- Maggio 2025: Coherent Corp. ha registrato un fatturato di 1.50 miliardi di USD nel terzo trimestre dell'anno fiscale 3, in aumento del 2025% su base annua, sostenuto dall'ottica del data center basata sull'intelligenza artificiale.
- Marzo 2025: Alcon accetta di acquisire LENSAR per 356 milioni di dollari, aggiungendo la piattaforma laser robotica per la cataratta ALLY
- Marzo 2025: l'Università di Adelaide ha lanciato un progetto da 8.2 milioni di dollari australiani per commercializzare laser a impulsi ultrabrevi per la ricerca sull'energia da fusione.
Ambito del rapporto sul mercato globale della tecnologia laser
La tecnologia laser eccita atomi o molecole per emettere luce a specifiche lunghezze d'onda, amplificandola per produrre un fascio di radiazioni focalizzato. Questa emissione è solitamente confinata a uno spettro ristretto, che abbraccia lunghezze d'onda visibili, ultraviolette o infrarosse.
Lo studio offre un'analisi approfondita delle tendenze e delle dinamiche della tecnologia laser, coprendo aspetti come l'evoluzione tecnologica e le fluttuazioni della domanda. Monitora i ricavi generati dalle vendite di sistemi laser basati su diverse tecnologie da parte dei principali attori del mercato globale come base per le stime di mercato. Inoltre, sono stati presi in considerazione fattori macroeconomici per perfezionare queste cifre alla luce delle dinamiche di mercato in evoluzione.
Il mercato della tecnologia laser è segmentato in base alla tecnologia (laser CO2, laser a fibra, laser a stato solido (SSL), laser a semiconduttore, laser ad eccimeri e altri), applicazione (lavorazione dei materiali, medicina e cosmetici, fotolitografia, comunicazione, rilevamento e strumentazione, elettronica di consumo, militare e difesa e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico e resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti sopra indicati.
| laser CO2 |
| fibra laser |
| Laser a stato solido |
| Laser a semiconduttore/diodo |
| Laser ad eccimeri |
| Laser ultraveloce (femtosecondi/picosecondi) |
| Laser quantistico a cascata |
| Tecnologie ibride e altre tecnologie |
| Bassa potenza (meno di 1 kW) |
| Media potenza (1-5 kW) |
| Alta potenza (5-10 kW) |
| Potenza ultra elevata (oltre 10 kW) |
| Elaborazione del materiale | Taglio |
| Saldatura e rivestimento | |
| Marcatura e incisione | |
| Additivo di produzione | |
| Medicina e cosmesi | Laser chirurgici |
| Dermatologia ed Estetica | |
| Oftalmologia | |
| Fotolitografia e produzione di semiconduttori | |
| Optical Communication | |
| Rilevamento e strumentazione | |
| Elettronica di consumo | |
| Militare e Difesa | |
| LiDAR per uso automobilistico | |
| Ricerca e Accademia |
| Automotive |
| Aerospazio e Difesa |
| Settore Sanitario |
| Elettronica e semiconduttori |
| Macchinario industriale |
| Energia (batteria e solare) |
| Telecomunicazioni e IT |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | laser CO2 | ||
| fibra laser | |||
| Laser a stato solido | |||
| Laser a semiconduttore/diodo | |||
| Laser ad eccimeri | |||
| Laser ultraveloce (femtosecondi/picosecondi) | |||
| Laser quantistico a cascata | |||
| Tecnologie ibride e altre tecnologie | |||
| Per potenza | Bassa potenza (meno di 1 kW) | ||
| Media potenza (1-5 kW) | |||
| Alta potenza (5-10 kW) | |||
| Potenza ultra elevata (oltre 10 kW) | |||
| Per Applicazione | Elaborazione del materiale | Taglio | |
| Saldatura e rivestimento | |||
| Marcatura e incisione | |||
| Additivo di produzione | |||
| Medicina e cosmesi | Laser chirurgici | ||
| Dermatologia ed Estetica | |||
| Oftalmologia | |||
| Fotolitografia e produzione di semiconduttori | |||
| Optical Communication | |||
| Rilevamento e strumentazione | |||
| Elettronica di consumo | |||
| Militare e Difesa | |||
| LiDAR per uso automobilistico | |||
| Ricerca e Accademia | |||
| Per settore di utilizzo finale | Automotive | ||
| Aerospazio e Difesa | |||
| Settore Sanitario | |||
| Elettronica e semiconduttori | |||
| Macchinario industriale | |||
| Energia (batteria e solare) | |||
| Telecomunicazioni e IT | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Nordici | |||
| Resto d'Europa | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della tecnologia laser?
Il mercato della tecnologia laser ha un valore di 21.29 miliardi di dollari nel 2026 e si prevede che raggiungerà i 29.94 miliardi di dollari entro il 2031.
Quale segmento tecnologico si sta espandendo più rapidamente?
I laser a fibra sono quelli che stanno registrando la più rapida espansione, con un CAGR del 7.58% entro il 2031, trainati dalla qualità superiore del fascio e dall'efficienza energetica.
Quale categoria di potenza in uscita domina i ricavi del settore?
I sistemi di media potenza da 1 a 5 kW hanno rappresentato il 40.15% dei ricavi del 2025 perché bilanciano la produttività con spese in conto capitale e operative gestibili.
Perché la regione Asia-Pacifico è così importante per i fornitori di laser?
L'area Asia-Pacifico rappresenta il 42.05% del fatturato globale grazie all'ampia base cinese di LiDAR e di elettronica di consumo, agli investimenti della Corea del Sud nei semiconduttori e a una filiera fotonica completamente integrata.
Quale rischio principale potrebbe rallentare la crescita a breve termine?
Le restrizioni all'esportazione di nitruro di gallio e di materiali di terre rare hanno già fatto aumentare i costi dei laser a diodi e potrebbero ridurre il CAGR globale di circa l'1.8% se la carenza persistesse.
Quanto è frammentata la concorrenza nel settore?
I primi cinque fornitori gestiscono circa il 55-60% del fatturato, il che determina un livello di concentrazione moderato che lascia comunque spazio a specialisti regionali e innovatori di nicchia.


