

Dimensioni e quota del mercato degli scanner laser
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
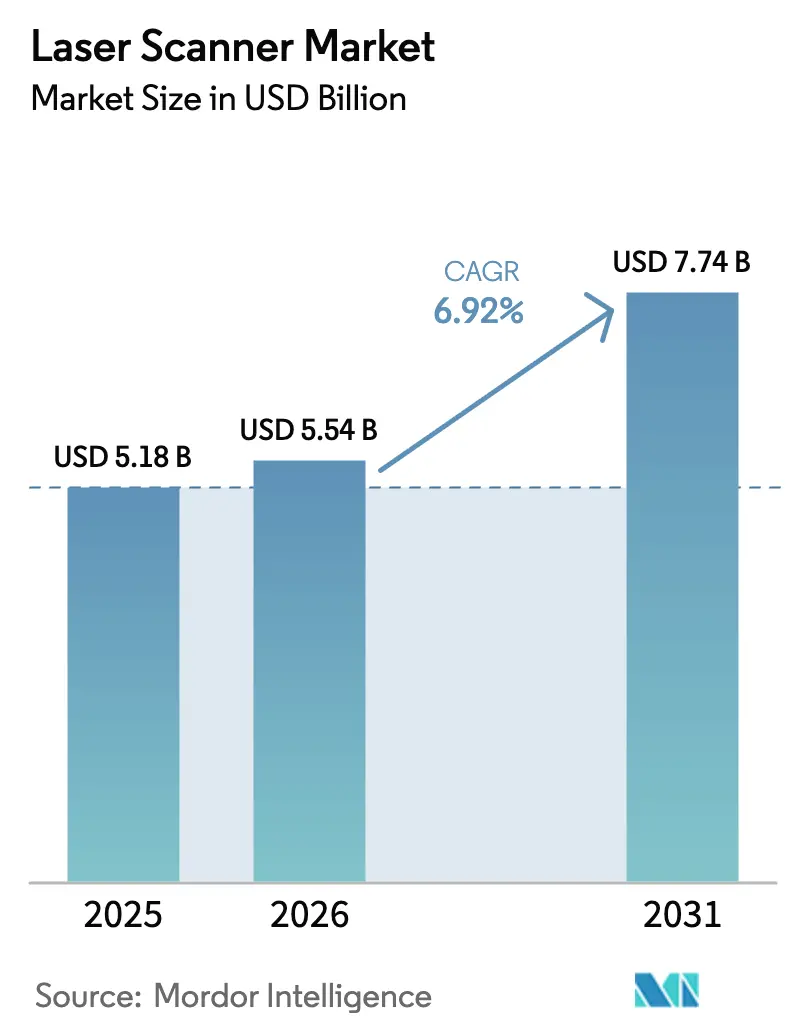
| Dimensione del mercato (2026) | 5.54 miliardo di dollari |
| Dimensione del mercato (2031) | 7.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli scanner laser di Mordor Intelligence
Si prevede che il mercato degli scanner laser crescerà da 5.18 miliardi di dollari nel 2025 a 5.54 miliardi di dollari nel 2026, per poi raggiungere i 7.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.92% nel periodo 2026-2031. La forte adozione in ambito di retrofit di digital twin geospaziali, robotica mobile autonoma e normative BIM sempre più stringenti continua ad ampliare i casi d'uso per gli utenti finali. Le innovazioni nel campo del LiDAR a stato solido stanno eliminando le parti mobili, aprendo nuove prospettive nell'elettronica di consumo e nella conservazione del patrimonio, mentre gli operatori del settore eolico offshore nel Mare del Nord creano una nicchia di mercato stabile per i sistemi a lungo raggio. Nell'area Asia-Pacifico, la crescita dei volumi è trainata dall'evasione degli ordini e-commerce e dall'integrazione con i sistemi ADAS, mentre le industrie di processo europee utilizzano gli scanner per programmi di sostenibilità incentrati sugli asset. L'attenzione competitiva si sta spostando dall'hardware alle offerte SaaS integrate che semplificano i flussi di lavoro dei dati e riducono i tempi di ammortamento.
Punti chiave del rapporto
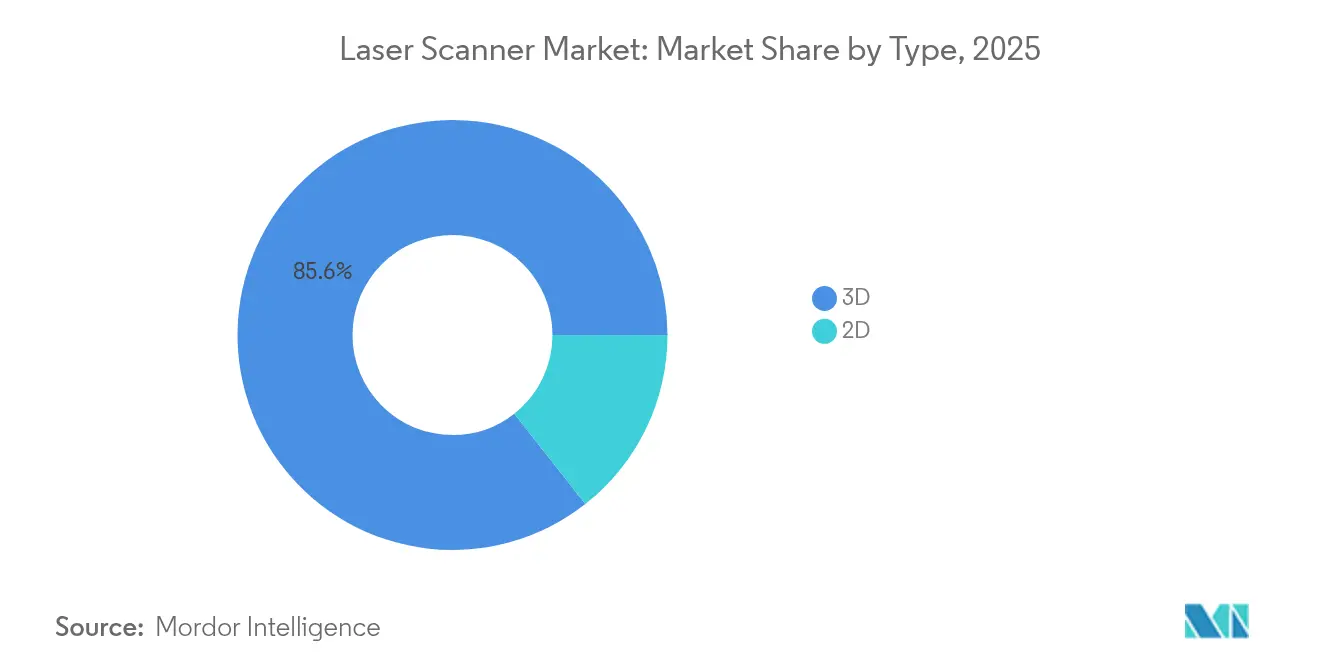
- Per tipologia, nel 3 gli scanner 85.60D detenevano l'2025% della quota di mercato degli scanner laser; gli scanner 2D sono destinati a crescere più lentamente fino al 2031.
- In base alla portata, nel 45.20 i modelli di fascia media rappresentavano il 2025% del mercato degli scanner laser, mentre si prevede che i sistemi a corto raggio cresceranno a un CAGR dell'8.05% entro il 2031.
- In base alla tecnologia, le piattaforme Time-of-Flight hanno controllato il 51.30% della quota di fatturato nel 2025; le unità Structured-Light stanno registrando il CAGR più rapido, pari all'7.75%.
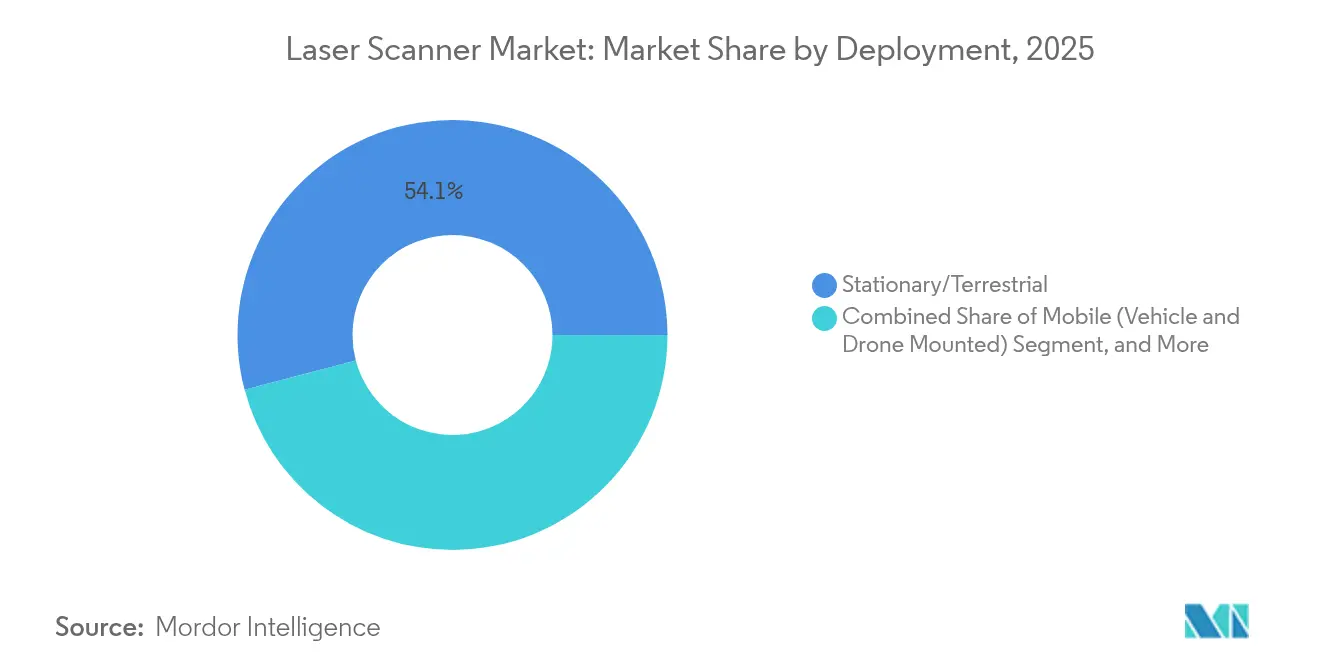
- In base all'implementazione, gli scanner fissi/terrestri hanno dominato con il 54.10% dei ricavi del 2025, mentre gli scanner portatili registrano una previsione di CAGR dell'7.85%.
- In termini verticali, edilizia, costruzioni e BIM hanno rappresentato il 31.40% del mercato degli scanner laser nel 2025; il patrimonio culturale e l'archeologia stanno crescendo a un CAGR del 8.55% fino al 2031.
- In termini geografici, l'area Asia-Pacifico è stata leader con una quota di mercato regionale degli scanner laser del 33.10% nel 2025; la regione è anche quella in più rapida crescita, con un CAGR dell'7.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli scanner laser
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei programmi di retrofit dei gemelli digitali geospaziali nelle industrie di processo europee | + 1.2% | Europa, diffusione in Nord America | Medio termine (2-4 anni) |
| Rapida adozione di robot mobili autonomi dotati di LiDAR nei centri di distribuzione dell'e-commerce asiatici | + 1.8% | Nucleo Asia-Pacifico, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Conformità BIM obbligatoria per i progetti infrastrutturali pubblici nordamericani | + 1.5% | Nord America e UE | Medio termine (2-4 anni) |
| I finanziamenti per la digitalizzazione del patrimonio culturale accelerano la domanda di scanner terrestri in Medio Oriente | + 0.9% | Medio Oriente, siti del patrimonio mondiale | A lungo termine (≥ 4 anni) |
| Integrazione del LiDAR compatto allo stato solido nelle piattaforme ADAS giapponesi e coreane | + 1.1% | Asia-Pacifico, automotive globale | A breve termine (≤ 2 anni) |
| La manutenzione del gemello digitale del parco eolico offshore guida le spedizioni di scanner a lungo raggio nel Mare del Nord | + 0.8% | Europa, offshore globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei programmi di retrofit dei gemelli digitali geospaziali nelle industrie di processo europee
Gli operatori di processo europei stanno digitalizzando gli impianti per ridurre le emissioni e prolungare il ciclo di vita degli asset, innescando una maggiore domanda di scanner sub-millimetrici che alimentano i gemelli digitali abilitati dall'IA. L'iniziativa europea Destination Earth sostiene i finanziamenti pubblici per l'acquisizione geospaziale ad alta densità e progetti come l'ispezione dei ponti in Francia e la piattaforma fognaria KaSyTwin in Germania dimostrano vantaggi operativi tangibili. [1] Frontiers in Research Metrics and Analytics, “Digital twins in sustainable transition,” frontiersin.org I fornitori in grado di abbinare hardware e analisi possono ottenere entrate software ricorrenti poiché gli acquirenti danno priorità alle soluzioni end-to-end.
Rapida adozione di robot mobili autonomi dotati di LiDAR nei centri di distribuzione dell'e-commerce asiatici
I magazzini cinesi e del sud-est asiatico si trovano ad affrontare carenze di manodopera e una crescente complessità degli ordini, il che spinge gli operatori a implementare robot guidati da LiDAR per la navigazione e lo smistamento intelligente. L'implementazione da parte di Amazon a Dortmund di unità di scansione a sei lati illustra i vantaggi in termini di produttività, mentre gli analisti prevedono che la base installata di robot supererà 1.3 miliardi di unità entro il 2035. [2] Amazon Staff, “Amazon unveils 7 new robots at innovative delivery station,” aboutamazon.com I sensori a corto raggio e a basso costo integrati con l'intelligenza artificiale edge stanno quindi guadagnando quote nel mercato degli scanner laser.
Conformità BIM obbligatoria per i progetti infrastrutturali pubblici nordamericani
Gli enti federali e statali ora richiedono output BIM per le nuove opere civili, incorporando la scansione 3D negli ambiti di progetto, dall'offerta alla manutenzione. Il programma 3D-4D-BIM della GSA e la roadmap di consegna digitale del MDOT stabiliscono flussi di lavoro in cui l'acquisizione di nuvole di punti è un input non negoziabile. [3] General Services Administration, “3D-4D Building Information Modeling,” gsa.gov I fornitori di scanner che allineano i formati dei dati con gli standard NBIMS-US V4 accelerano i cicli di approvvigionamento e riducono gli attriti con gli appaltatori.
Le sovvenzioni per la digitalizzazione del patrimonio culturale accelerano la domanda di scanner terrestri in Medio Oriente
I programmi sostenuti dall'UNESCO in Iraq e nei paesi limitrofi finanziano rilievi ad alta risoluzione di templi, moschee e scavi archeologici. Le scansioni laser terrestri preservano i reperti in un contesto di rischi ambientali e geopolitici, creando una nicchia specializzata per sistemi portatili e robusti. I fornitori che offrono pacchetti di formazione e software di fotogrammetria si differenziano ulteriormente in questo segmento con competenze limitate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elevato cap-ex per gli scanner con precisione submillimetrica limita l'adozione da parte delle PMI sudamericane | -0.8% | Sud America, mercati in via di sviluppo | Medio termine (2-4 anni) |
| La carenza di tecnici scan-to-BIM rallenta il ritorno sull'investimento delle costruzioni in Africa | -0.6% | Africa, altri mercati emergenti | A lungo termine (≥ 4 anni) |
| Formati proprietari di dati di scansione ostacolano l'interoperabilità tra piattaforme nella mappatura governativa | -0.4% | Settori governativi globali | A breve termine (≤ 2 anni) |
| I dazi doganali e i ritardi nella certificazione di Classe 3B limitano l'ingresso nel mercato indiano | -0.7% | India, mercati APAC simili | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato Cap-Ex per gli scanner con precisione sub-millimetrica limita l'adozione da parte delle PMI sudamericane
Le PMI brasiliane, che forniscono il 50% del valore aggiunto nazionale ma investono poco in ricerca e sviluppo, trovano gli scanner di fascia alta inaccessibili senza incentivi pubblici. [4] General Services Administration, “3D-4D Building Information Modeling,” gsa.gov Il risultato è un'adozione ritardata nell'edilizia e nella produzione, mantenendo il mercato regionale degli scanner laser al di sotto del suo potenziale.
La carenza di tecnici Scan-to-BIM rallenta il ritorno sull'investimento delle costruzioni in Africa
In Sudafrica, i vincoli di manodopera e i costi dei materiali importati ostacolano i flussi di lavoro digitali, nonostante il 58% dei costruttori dia priorità alla trasformazione. Senza personale qualificato per convertire le nuvole di punti in BIM, i proprietari sottoutilizzano gli scanner e rimandano gli acquisti ripetuti.
Analisi del segmento
Per tipo: il dominio 3D guida l'innovazione
Le unità 3D hanno generato l'85.60% del fatturato nel 2025, diventando la spina dorsale del mercato degli scanner laser. Le loro previsioni di CAGR del 6.95% riflettono la migrazione verso i gemelli digitali e la navigazione autonoma. I dispositivi 2D rimangono rilevanti per le attività di controllo qualità mirate, ma subiscono pressioni sui prezzi dovute al calo dei costi del 3D.
Lo sterzamento del fascio a stato solido, introdotto da Lumotive e Hokuyo nel 2024, elimina gli specchi rotanti, i fattori di forma ridotti e il consumo energetico. Questa innovazione è in linea con la ricerca del settore degli scanner laser di sensori robusti e senza manutenzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per raggio d'azione: la leadership a medio raggio affronta interruzioni a breve raggio
Nel 50, i prodotti a medio raggio (200-45.20 m) rappresentavano il 2025% del mercato degli scanner laser, grazie alla domanda di applicazioni edilizie e di ispezione di beni. Tuttavia, i modelli a corto raggio (< 50 m) registrano un CAGR dell'8.05%, grazie alla proliferazione di robot, droni e utensili manuali.
L'innovazione a corto raggio si concentra su ASIC compatti e sull'elaborazione edge basata sull'intelligenza artificiale, soddisfacendo le esigenze di mappatura in tempo reale nei corridoi logistici e nelle celle di fabbrica. Gli scanner a lungo raggio rimangono vitali per l'eolico offshore e l'industria mineraria, ma rimangono una nicchia di mercato.
Per tecnologia: stabilità del tempo di volo contro innovazione della luce strutturata
Il Time-of-Flight mantiene la quota di maggioranza al 51.30%, apprezzato per la sua accuratezza nelle funzioni di sicurezza aerospaziale e automobilistica. Parallelamente, la tecnologia Structured-Light accelera a un CAGR dell'7.75%, trainata dalle economie di scala dell'elettronica di consumo e dalla più rapida acquisizione dei dati.
I brevetti depositati da Meta e Snap sottolineano l'impegno costante di ricerca e sviluppo per migliorare l'efficienza e la stabilità termica del proiettore, mantenendo alta la pressione competitiva.
Per distribuzione: i sistemi stazionari ancorano la crescita del mercato
Gli scanner fissi hanno generato il 54.10% del fatturato del 2025 grazie agli obblighi di documentazione infrastrutturale. Le unità portatili offrono il CAGR più elevato, pari all'7.85%, poiché gli ispettori richiedono mobilità all'interno delle raffinerie e negli impianti di produzione. Piattaforme mobili con veicoli o droni servono corridoi e linee elettriche dove la navigazione assistita da GPS è fondamentale.
Leap ST di FARO, lanciato a gennaio 2025, racchiude cinque modalità, confermando l'interesse degli utenti per i sistemi portatili multiuso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Verticale: la leadership nel settore delle costruzioni incontra l'innovazione del patrimonio
Le applicazioni edilizie e BIM rappresentano il 31.40% delle vendite attuali e rimarranno il fulcro delle entrate, nonostante l'inasprimento delle normative governative sulla fornitura di servizi basati su modelli. La conservazione del patrimonio culturale, supportata dai finanziamenti in Medio Oriente, registra il CAGR più rapido, pari al 8.55%, sfruttando la scansione submillimetrica per proteggere i manufatti storici.
I settori della produzione industriale, dell'automotive, dell'aerospaziale e della difesa mantengono una domanda costante di attività di metrologia e allineamento, sostenendo i volumi di base dell'intero mercato degli scanner laser.
Analisi geografica
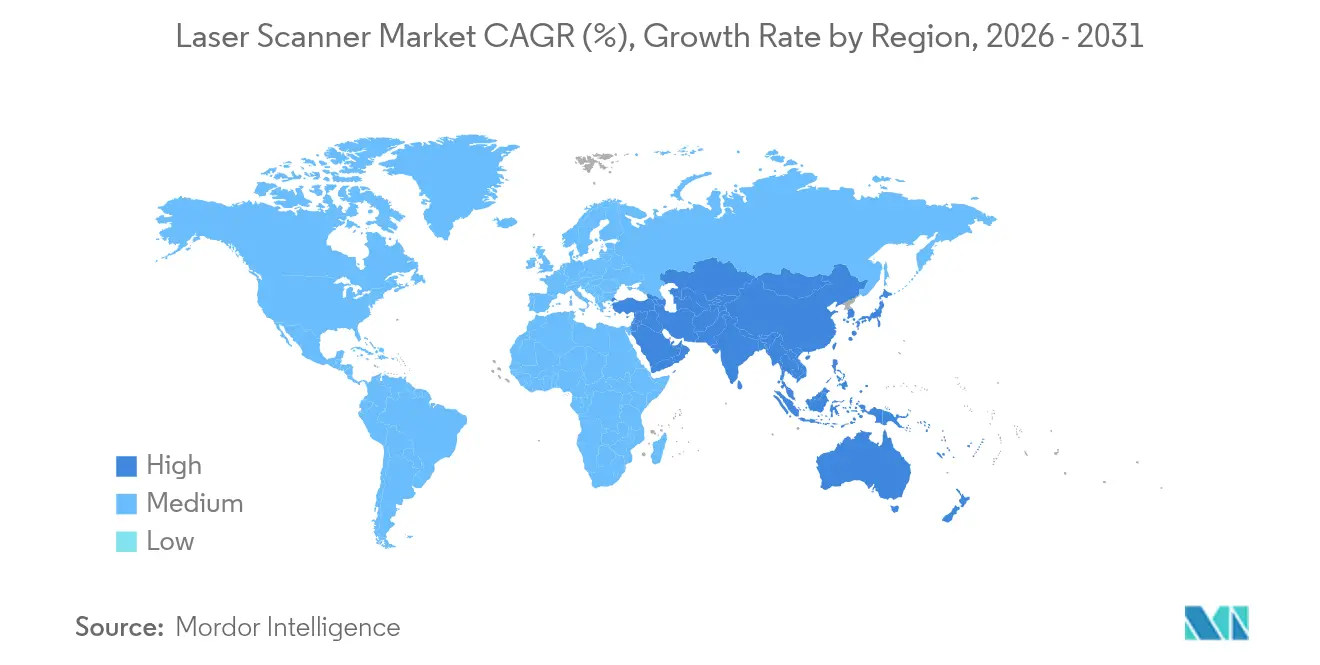
L'area Asia-Pacifico è in testa con il 33.10% del fatturato del 2025 e il più alto tasso di crescita annuo composto (CAGR) dell'7.95% fino al 2031. La robotica dei centri di distribuzione e le catene di approvvigionamento ADAS LiDAR in Giappone e Corea alimentano gli ordini ricorrenti, mentre gli stimoli cinesi per le fabbriche intelligenti mantengono sostenuti i volumi interni. Le licenze di importazione in India rallentano la crescita più ampia dell'area APAC, ma le riforme normative potrebbero liberare un potenziale latente.
Il Nord America beneficia dei requisiti BIM e di un ampio inventario aerospaziale che richiede una metrologia ad alta precisione. I fornitori consolidati mantengono la produzione locale per ottenere le approvazioni per la difesa, sebbene i cicli di sostituzione si allunghino con il passaggio dei sistemi dagli aggiornamenti hardware a quelli software.
L'Europa sfrutta i gemelli digitali per raggiungere obiettivi di sostenibilità e supportare la sua flotta eolica offshore in espansione. Programmi come Destination Earth e KaSyTwin testimoniano il sostegno pubblico, e le istituzioni culturali capitalizzano i fondi dell'UE per il patrimonio culturale per la digitalizzazione dei siti. Nel complesso, la regione sposta l'attenzione dal conteggio delle attrezzature al valore dell'analisi dei dati.
Panorama competitivo
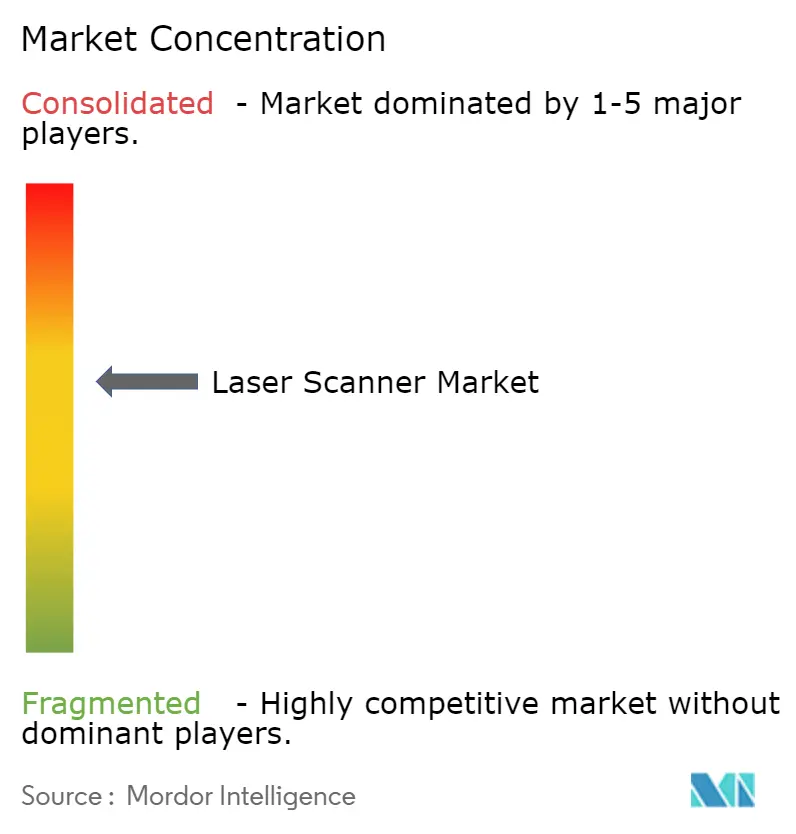
Il mercato degli scanner laser è moderatamente frammentato. Hexagon, Trimble e FARO dedicano il 10-12% del fatturato alla ricerca e sviluppo, consentendo aggiornamenti costanti dei prodotti ed espandendo i moduli SaaS che automatizzano i flussi di lavoro basati su nuvole di punti. Il mix software di Trimble ha raggiunto il 75% nel primo trimestre del 1, evidenziando la svolta verso il reddito ricorrente.
Le acquisizioni strategiche accelerano. Hexagon ha acquisito la suite Geomagic di 3D Systems per 123 milioni di dollari; Viavi ha acquisito Inertial Labs per un massimo di 325 milioni di dollari; e Kraken Robotics ha acquisito 3D at Depth per ampliare il LiDAR sottomarino. Queste iniziative consolidano la proprietà intellettuale, integrano l'analisi e aumentano la leva del cross-selling.
Startup come Lumotive, Microvision e Lincoln Laser puntano su architetture a stato solido o MEMS per ridurre i costi e la durata delle unità meccaniche. Nel frattempo, l'alleanza di Topcon con FARO, siglata a maggio 2025, illustra la cooperazione tra marchi per integrare hardware e piattaforme cloud. Il panorama che ne risulta premia i fornitori che integrano misurazione, analisi e schemi di dati aperti.
Leader del settore degli scanner laser
-
Carl Zeiss Optotechnick GmbH
-
Esagono AB
-
Creaform
-
Società Topcon
-
RIEGL Laser Measurement Systems GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Topcon Corporation e FARO Technologies hanno stipulato un accordo strategico per lo sviluppo congiunto di soluzioni di scansione laser che uniscono l'ottica Topcon al software FARO.
- Marzo 2025: Hexagon AB conferma il progetto di scorporare la sua divisione Asset Lifecycle Intelligence in una società di software con un fatturato di 1.448 miliardi di dollari, con l'obiettivo di quotarsi negli Stati Uniti nel 2026.
- Marzo 2025: Kraken Robotics acquisisce 3D at Depth per potenziare il suo SeaVision LiDAR e rafforzare la presenza negli Stati Uniti.
- Febbraio 2025: GSI Group acquista Lincoln Laser Company per 11 milioni di dollari per aggiungere scanner poligonali ultraveloci al suo portafoglio Cambridge Technology.
- Gennaio 2025: FARO lancia lo scanner portatile Leap ST dotato di cinque modalità operative per la metrologia di produzione.
Ambito del rapporto sul mercato globale degli scanner laser
Gli scanner laser, che sono dispositivi senza contatto, utilizzano la tecnologia laser a infrarossi per catturare milioni di punti dati discreti. Questa tecnologia consente misurazioni precise di oggetti o spazi, producendo immagini 3D dettagliate in pochi minuti. Queste immagini sono costituite da milioni di punti dati 3D, noti come point cloud.
Lo studio traccia i ricavi maturati attraverso la vendita delle soluzioni di scanner laser da parte di vari attori in tutto il mondo. Lo studio traccia anche i parametri chiave del mercato, gli influencer di crescita sottostanti e i principali fornitori che operano nel settore, il che supporta le stime di mercato e i tassi di crescita nel periodo di previsione. Lo studio analizza ulteriormente l'impatto complessivo degli effetti collaterali del COVID-19 e di altri fattori macroeconomici sul mercato. L'ambito del rapporto comprende le dimensioni del mercato e le previsioni per i vari segmenti di mercato.
Il mercato degli scanner laser è segmentato per tipo (2D e 3D), verticale (automotive, cibo, bevande e beni di consumo, sanità e farmaceutica, governo e difesa, edilizia e costruzioni e altri) e geografia (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e America Latina). Sono fornite le dimensioni del mercato e le previsioni relative al valore (USD) per tutti i segmenti sopra indicati.
| 2D |
| 3D |
| Corto raggio (meno di 50 m) |
| Medio raggio (50-200 m) |
| A lungo raggio (oltre 200 m) |
| Tempo di volo (ToF) |
| Sfasamento |
| Triangolazione |
| Luce strutturata |
| Stazionario/Terrestre |
| Mobile (montato su veicoli e droni) |
| Portatile |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Edilizia, Costruzioni e BIM |
| Produzione industriale e automazione |
| Petrolio, gas e miniere |
| Sanità e scienze della vita |
| Beni Culturali e Archeologia |
| Governo, indagine e mappatura |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | 2D | ||
| 3D | |||
| Per Gamma | Corto raggio (meno di 50 m) | ||
| Medio raggio (50-200 m) | |||
| A lungo raggio (oltre 200 m) | |||
| Per tecnologia | Tempo di volo (ToF) | ||
| Sfasamento | |||
| Triangolazione | |||
| Luce strutturata | |||
| Per distribuzione | Stazionario/Terrestre | ||
| Mobile (montato su veicoli e droni) | |||
| Portatile | |||
| Per verticale | Automotive e trasporti | ||
| Aerospazio e Difesa | |||
| Edilizia, Costruzioni e BIM | |||
| Produzione industriale e automazione | |||
| Petrolio, gas e miniere | |||
| Sanità e scienze della vita | |||
| Beni Culturali e Archeologia | |||
| Governo, indagine e mappatura | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Nordici | |||
| Resto d'Europa | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli scanner laser?
Il mercato degli scanner laser è valutato a 5.54 miliardi di dollari nel 2026
Quanto velocemente cresce il mercato degli scanner laser?
Si prevede che crescerà a un CAGR del 6.92%, raggiungendo i 7.74 miliardi di USD entro il 2031.
Quale regione è leader oggi nel mercato degli scanner laser?
La regione Asia-Pacifico detiene il 33.10% del fatturato globale e registra il CAGR più rapido, pari all'7.95%.
Quale settore applicativo verticale si sta espandendo più rapidamente?
Il patrimonio culturale e l'archeologia registrano il CAGR più alto, pari al 8.55% fino al 2031.
Quale tecnologia prevale nella scansione laser?
I sistemi Time-of-Flight mantengono una quota di mercato del 51.30%, apprezzati per la loro comprovata accuratezza.
In che modo i fornitori si stanno differenziando nel settore degli scanner laser?
I leader investono il 10-12% delle vendite in ricerca e sviluppo e abbinano l'hardware alle piattaforme SaaS per semplificare i flussi di lavoro basati su point cloud.


