

Dimensioni e quota di mercato degli strumenti di misurazione laser
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
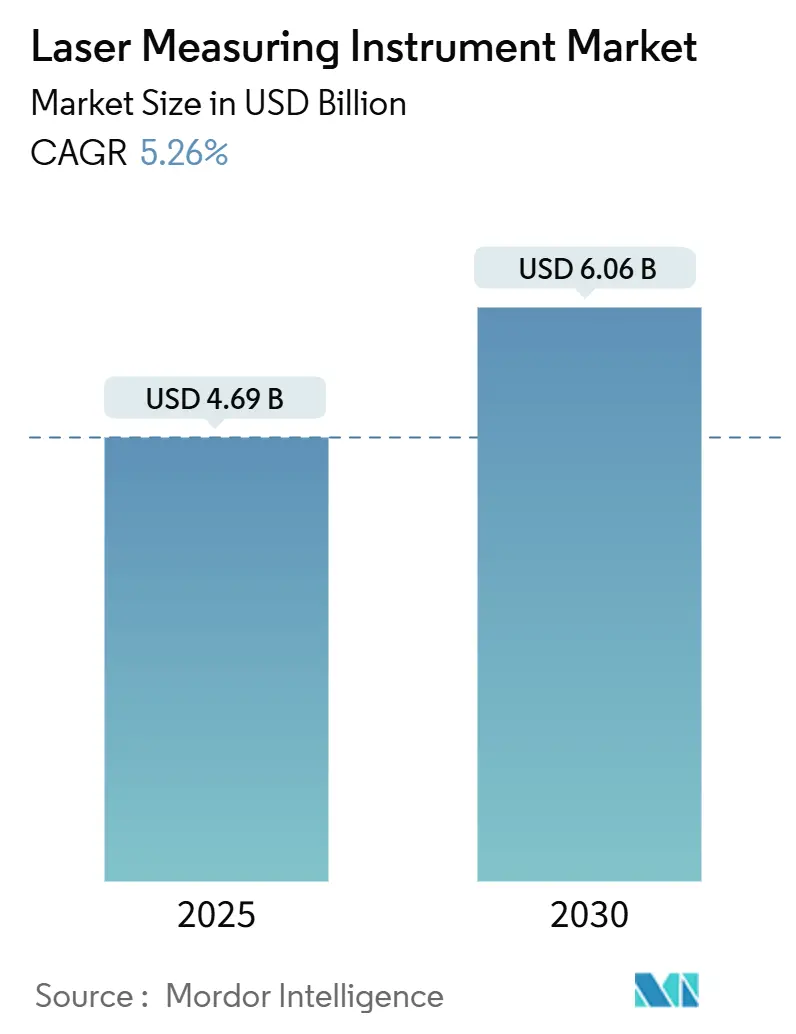
| Dimensione del mercato (2025) | 4.69 miliardo di dollari |
| Dimensione del mercato (2030) | 6.06 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.26% CAGR |
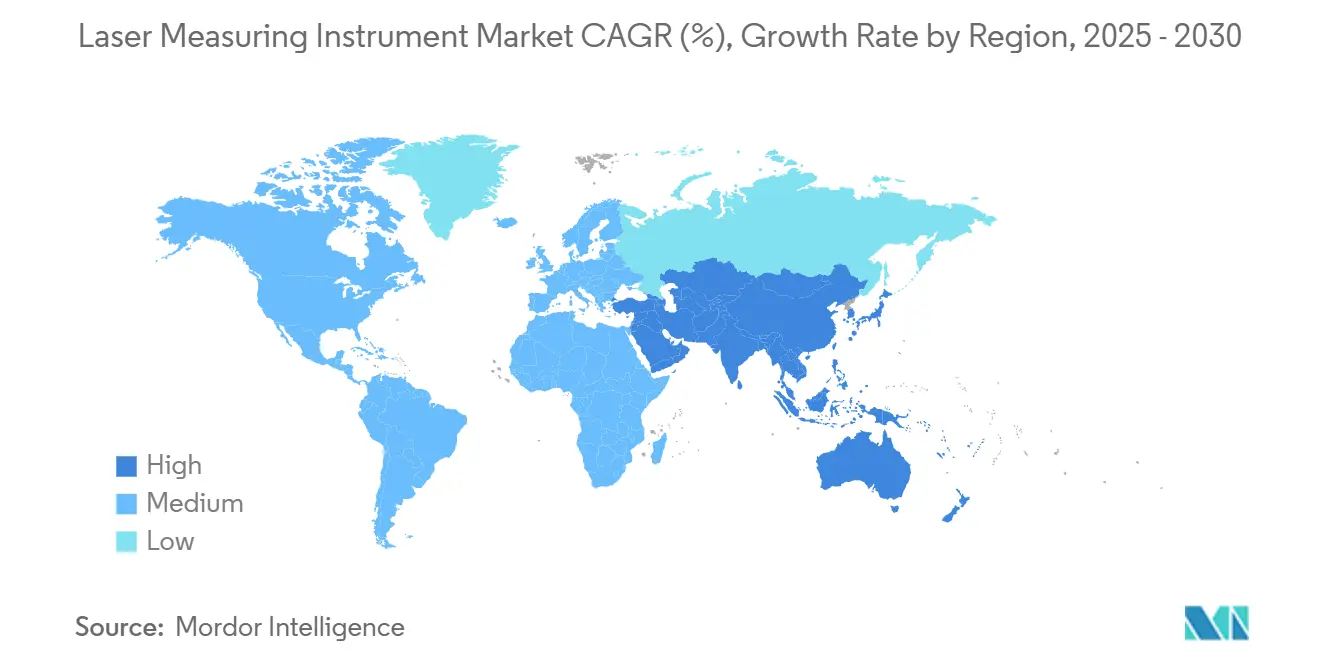
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
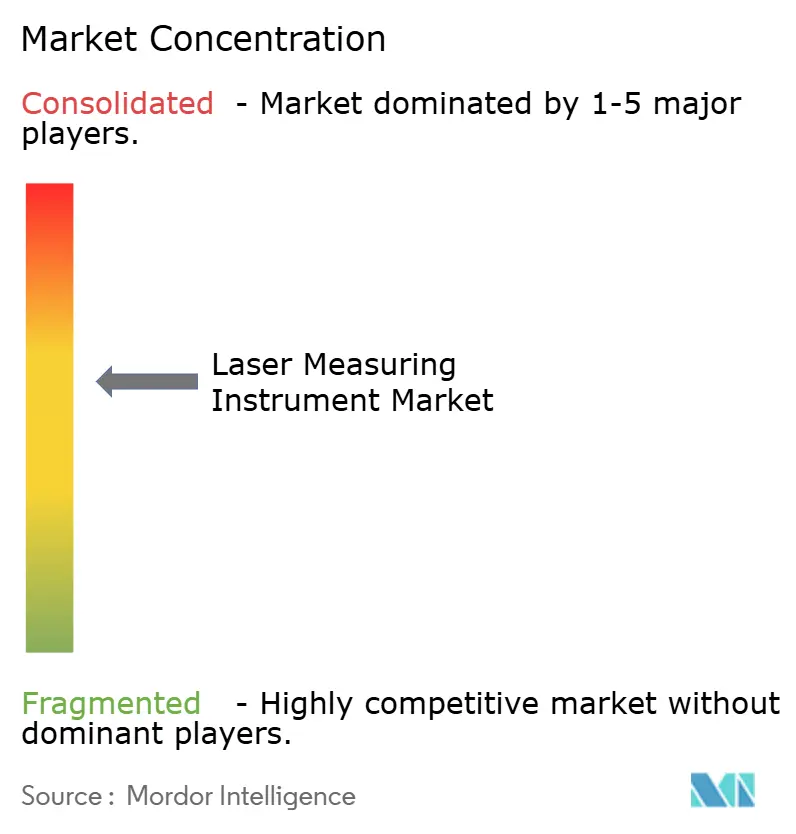
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti di misurazione laser di Mordor Intelligence
Il mercato degli strumenti di misura laser ha raggiunto i 4.69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6.06 miliardi di dollari entro il 2030, con un CAGR del 5.26%. L'integrazione sistematica nei flussi di lavoro dei settori dell'edilizia, della produzione e delle smart city rafforza la domanda, mentre i requisiti del Building Information Modeling (BIM), la pianificazione urbana basata su LiDAR e le normative più severe sulla qualità nel settore automobilistico rafforzano i cicli di aggiornamento costanti delle apparecchiature. Le strategie di piattaforma che integrano hardware, analisi e abbonamenti cloud stanno rimodellando i criteri di acquisto, aiutando i fornitori a superare gli ostacoli legati alle spese in conto capitale durante i periodi di volatilità dei tassi di interesse. La localizzazione della supply chain per i componenti fotonici sta lentamente riducendo il rischio di lead time, ma il settore deve ancora destreggiarsi tra i colli di bottiglia dei semiconduttori e un crescente divario di competenze per gli specialisti della metrologia. Il vantaggio competitivo si sta spostando verso aziende in grado di fondere i dati laser con l'intelligenza artificiale, creando capacità di manutenzione predittiva e di supporto alle decisioni in tempo reale che giustificano prezzi più elevati.
Punti chiave del rapporto
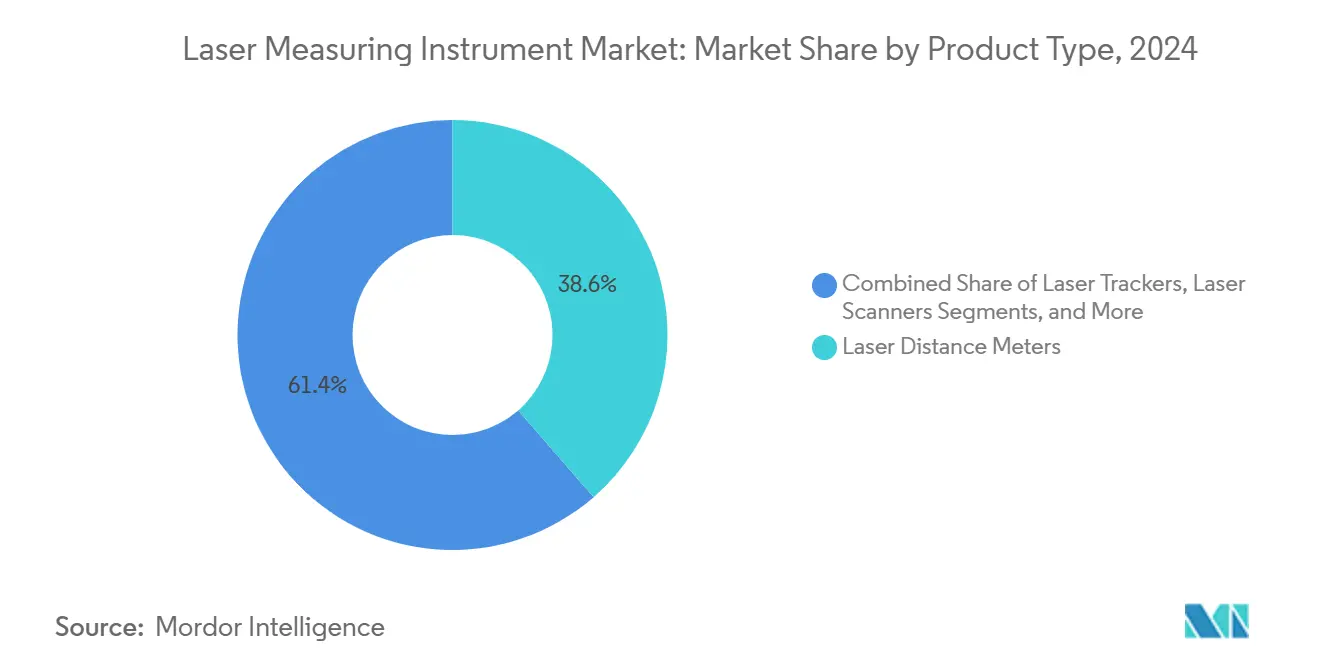
- Per tipologia di prodotto, i misuratori di distanza laser rappresentavano il 38.6% della quota di mercato degli strumenti di misurazione laser nel 2024, mentre si prevede che i laser tracker cresceranno a un CAGR del 6.1% entro il 2030.
- In base alla tecnologia, nel 41.3 il time-of-flight deteneva una quota del 2024% del mercato degli strumenti di misurazione laser, mentre la triangolazione è sulla buona strada per un CAGR del 6.5% entro il 2030.
- In termini di portata, i sistemi a medio raggio hanno conquistato una quota di fatturato del 61.2% nel 2024, mentre si prevede che i dispositivi a lungo raggio registreranno un CAGR del 7.1% nel periodo 2025-2030.
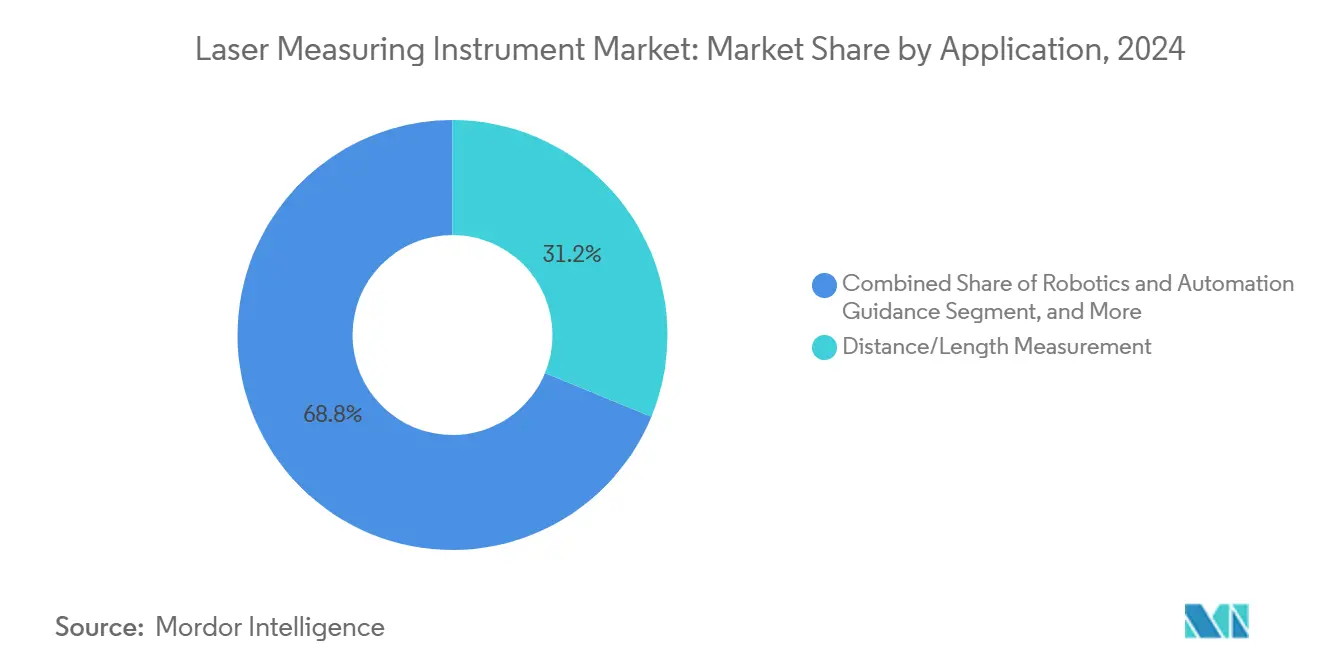
- Per applicazione, la misurazione della distanza ha rappresentato il 31.2% delle dimensioni del mercato degli strumenti di misurazione laser nel 2024; la robotica e la guida all'automazione stanno avanzando a un CAGR del 5.7%.
- In base al settore di utilizzo finale, l'edilizia è stata in testa con una quota di fatturato del 22.5% nel 2024, mentre si prevede che la produzione e l'automazione industriale cresceranno a un CAGR del 5.4%.
- In termini geografici, il Nord America ha contribuito al fatturato del 37.9% nel 2024, mentre l'area Asia-Pacifico è destinata a registrare un CAGR del 6.8% durante il periodo di previsione.
Tendenze e approfondimenti sul mercato globale degli strumenti di misurazione laser
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione dei misuratori di distanza laser nei flussi di lavoro di costruzione e BIM | + 1.1% | Globale, con i primi guadagni in Nord America e nell'UE | Medio termine (2-4 anni) |
| Crescente domanda di ispezione 3D nella produzione automobilistica e aerospaziale | + 0.8% | Nucleo APAC, ricadute sul Nord America | A breve termine (≤ 2 anni) |
| Crescente utilizzo di sensori di spostamento laser nella robotica e nell'automazione | + 0.6% | Centri di produzione APAC in espansione verso MEA | Medio termine (2-4 anni) |
| Espansione delle implementazioni LiDAR nei progetti di rilevamento e nelle smart city | + 0.5% | Centri urbani globali, iniziative guidate dal governo | A lungo termine (≥ 4 anni) |
| Metrologia laser integrata AR/VR per misurazioni sul campo in tempo reale | + 0.4% | I primi ad adottare il Nord America e l'UE | A lungo termine (≥ 4 anni) |
| Moduli di misurazione della distanza laser a fibra di livello consumer per smartphone e dispositivi indossabili | + 0.3% | Mercati di consumo globali, guidati dall'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di misuratori di distanza laser nei flussi di lavoro di costruzione e BIM
La conformità obbligatoria al BIM sta trasformando i distanziometri laser in strumenti di cantiere di uso quotidiano, che alimentano i dati delle nuvole di punti 3D direttamente nei modelli digitali gemelli. Gli appaltatori segnalano riduzioni dei ritardi nei progetti fino al 75% dopo il passaggio dalle misurazioni manuali con nastro ai flussi di lavoro laser integrati. Robot terrestri autonomi dotati di LiDAR ora pattugliano i cantieri, sovrapponendo le scansioni ai file BIM per segnalare deviazioni di allineamento prima della stagionatura del calcestruzzo. Questi miglioramenti in termini di efficienza aiutano le imprese di medie dimensioni a giustificare l'investimento in conto capitale nonostante i ridotti margini di profitto. I fornitori di attrezzature stanno integrando l'odometria inerziale per mantenere la precisione su terreni irregolari e i connettori cloud consentono agli architetti di visualizzare i progressi quasi in tempo reale. La crescente disponibilità di software in abbonamento riduce ulteriormente la barriera all'ingresso e accelera l'aggiornamento della flotta tra i costruttori regionali.
Crescente domanda di ispezione 3D nella produzione automobilistica e aerospaziale
Le linee di produzione di scocche grezze per autoveicoli e le officine MRO aerospaziali richiedono sempre più spesso laser tracker che catturano migliaia di punti al secondo, riducendo i cicli di ispezione del 75% e prevenendo danni ai componenti causati dalle sonde. I sistemi gap-and-flush collegati a smartphone forniscono agli operatori un feedback immediato sulle tolleranze di assemblaggio e alimentano dashboard che supportano l'analisi dell'Industria 4.0. Con l'inasprimento delle norme di tracciabilità da parte delle autorità di regolamentazione dell'aviazione, le macchine di misura a coordinate laser stanno diventando obbligatorie per i controlli del nucleo delle pale delle turbine, determinando contratti di calibrazione ricorrenti per gli OEM. I data lake risultanti consentono algoritmi di qualità predittiva che segnalano la deriva prima che si verifichino difetti, rafforzando il passaggio dagli strumenti puntuali agli ecosistemi di misurazione connessi.
Crescente utilizzo dei sensori di spostamento laser nella robotica e nell'automazione
Le fabbriche intelligenti implementano sensori di spostamento laser per il posizionamento dei robot in tempo reale con una precisione di ±0.001 pollici all'interno di aree di lavoro di 20 piedi. Le architetture edge-to-cloud instradano i dati dei sensori attraverso nodi fog verso modelli di apprendimento automatico che dimezzano i tempi di ciclo e migliorano la resa al primo passaggio di oltre il 95%. La carenza di manodopera tra le forze lavoro industriali invecchiate accelera l'adozione, e i periodi di ammortamento inferiori a due anni mantengono forte il supporto dei consigli di amministrazione anche quando le condizioni macroeconomiche si attenuano. La miniaturizzazione dei componenti sta estendendo la rilevazione di livello metrologico a robot collaborativi, veicoli AGV da magazzino e robot per servizi medici, ampliando il volume indirizzabile per i fornitori di sensori.
Espansione delle implementazioni LiDAR nei progetti di rilevamento e smart city
Le agenzie municipali ora specificano il LiDAR stradale per il controllo adattivo del traffico, con il sistema pilota dello Utah che migliora la produttività nelle ore di punta con percentuali a due cifre. Gli array LiDAR a fotone singolo possono registrare oltre 14 milioni di punti al secondo, rendendo la mappatura dei corridoi aerei economica per le aziende di servizi energetici e di telecomunicazioni. Una ricerca IEEE mostra che gli algoritmi spaziotemporali aumentano del 10% la discriminazione degli oggetti statici, migliorando la sicurezza dei veicoli autonomi sulle reti trafficate dei centri cittadini. La precisione a lungo raggio apre nuove fonti di reddito nel monitoraggio ambientale e nella modellazione del rischio di alluvioni, mentre i finanziamenti federali per le infrastrutture riducono i rischi nelle implementazioni tempestive nelle città più piccole.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale degli strumenti laser di precisione | -0.7% | Globale, colpisce in particolare le PMI | A breve termine (≤ 2 anni) |
| Carenza di operatori qualificati e di programmi di formazione | -0.4% | Mercati sviluppati con forza lavoro che invecchia | Medio termine (2-4 anni) |
| I colli di bottiglia nella fornitura di chip fotonici causano volatilità dei tempi di consegna | -0.3% | Globale, con un impatto acuto sulla produzione APAC | A breve termine (≤ 2 anni) |
| Ostacoli alla conformità alla sicurezza informatica per i dispositivi laser connessi | -0.2% | Mercati normativi del Nord America e dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale degli strumenti laser di precisione
I laser tracker di livello enterprise hanno un prezzo compreso tra 100,000 e 500,000 dollari, un ostacolo per i piccoli produttori che devono far fronte ai costi di finanziamento dovuti all'inflazione. Sebbene la modellazione del ROI mostri spesso un ritorno dell'investimento entro tre anni, i CFO rimangono cauti quando i flussi di cassa si restringono. Stanno emergendo sistemi basati sulla realtà aumentata a basso costo, ma il prezzo è troppo variabile, limitandoli all'uso in laboratorio. I fornitori rispondono con leasing e prezzi basati sull'utilizzo che convertono le spese in conto capitale in spese operative e integrano la calibrazione in contratti di assistenza pluriennali.
Carenza di operatori qualificati e programmi di formazione
I metrologi del baby boom in pensione lasciano un vuoto che le università devono ancora colmare; l'attività di sensibilizzazione del Politecnico di Purdue evidenzia la scarsità di programmi di studio strutturati in materia di misurazione dimensionale. I sistemi moderni richiedono competenze ibride software-meccaniche, prolungando l'inserimento lavorativo a 12 mesi per i neoassunti inesperti. Le accademie gestite dagli OEM e gli ausili formativi basati sulla realtà aumentata stanno colmando il divario, ma la competenza diffusa richiederà almeno due anni, il che modera la velocità di adozione a breve termine.
Analisi del segmento
Per tipo di prodotto: Misuratori di distanza Lead Tracker Innovazione
Nel 38.6, i distanziometri laser rappresentavano il 2024% del mercato degli strumenti di misura laser, sostenuti dai requisiti di digitalizzazione del settore edile in tutti i continenti. Gli appaltatori privilegiano l'ergonomia portatile e il trasferimento dati tramite Bluetooth, che consente di integrare le misurazioni direttamente nel software BIM. All'estremo opposto, i laser tracker stanno registrando il CAGR più rapido, pari al 6.1%, mentre le officine MRO aerospaziali revisionano le pale delle turbine e gli stabilimenti automobilistici monitorano la geometria della scocca. I fornitori ora offrono distanziometri e tracker con firmware comune, unificando le interfacce utente e riducendo la curva di apprendimento degli operatori. Le analisi in abbonamento che confrontano le scansioni del sito con l'intento progettuale vincolano i clienti a ecosistemi multiprodotto e aumentano il valore del ciclo di vita.
Un segmento di fascia media in crescita di sensori di spostamento e scanner 3D si sta rivolgendo alla robotica, alla documentazione degli edifici storici e al LiDAR degli smartphone di consumo. L'AP20 AutoPole di Leica esemplifica la svolta verso accessori edge-intelligent che correggono l'errore di inclinazione e registrano automaticamente l'altezza del palo, eliminando il lavoro di rifacimento per le squadre di rilevamento. [1] Leica Geosystems, “The AP20 AutoPole,” leica-geosystems.com Le roadmap dei prodotti stanno convergendo verso ottiche modulari e microservizi cloud, consentendo alle aziende di rilasciare aggiornamenti del firmware che aggiungono funzionalità senza nuovo hardware. L'attenzione competitiva si sposta quindi dalla precisione del singolo dispositivo all'efficienza olistica del flusso di lavoro, rafforzando la resilienza dei ricavi nel mercato degli strumenti di misurazione laser.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: il dominio del tempo di volo affronta la sfida della triangolazione
Nel 41.3, i sistemi a tempo di volo rappresentavano il 2024% del mercato degli strumenti di misura laser, apprezzati per la loro capacità a lungo raggio e la filiera produttiva consolidata. L'architettura rimane quella standard nel rilevamento delle infrastrutture e nella percezione dei veicoli autonomi, poiché bilancia i costi con una precisione a livello di metro su centinaia di metri. La triangolazione, in crescita a un CAGR del 6.5%, sta erodendo questo primato negli impianti di semiconduttori e dispositivi medicali, dove le tolleranze submillimetriche non sono negoziabili. Il calo dei costi dei diodi laser e i progressi nei sensori CMOS rendono la triangolazione più accessibile, spingendo i fornitori tradizionali a ibridare le piattaforme.
Le nicchie dell'interferometria e dello sfasamento si rivolgono a laboratori di ricerca e celle di ispezione ad alta velocità che apprezzano la risoluzione nanometrica o l'acquisizione al microsecondo. La svolta coreana nel pettine di frequenza ottico promette una precisione di campo di 0.34 nanometri, suggerendo che l'interferometria potrebbe entrare a far parte della metrologia tradizionale una volta che il packaging sarà disponibile su larga scala. Mentre i clienti valutano i compromessi tra accuratezza e costi, i fornitori che integrano in modo flessibile più metodi all'interno di un software unificato sono in grado di cogliere le crescenti opportunità intersegmentali nel mercato degli strumenti di misura laser.
Per intervallo: le applicazioni di fascia media guidano la crescita a lungo termine
I sistemi che coprono distanze comprese tra 30 e 300 metri hanno generato il 61.2% del fatturato del 2024, a dimostrazione di come l'edilizia, la manutenzione degli impianti e la digitalizzazione degli asset siano i settori dominanti degli ordini di acquisto. Pacchi batteria compatti e alloggiamenti ergonomici mantengono il peso al di sotto dei 2 chilogrammi, consentendo a un operatore di scansionare strutture a più piani in un unico turno. Le unità a lungo raggio oltre i 300 metri, sebbene oggi rappresentino solo il 14%, cresceranno a un CAGR del 7.1%, poiché i corridoi LiDAR delle smart city, le ispezioni degli hangar aerospaziali e i rilievi dei parchi eolici offshore richiedono distanze di proiezione maggiori. I miglioramenti nella densità energetica delle batterie e l'efficienza del rilevamento a singolo fotone alleggeriranno i compromessi storici tra portata, peso e velocità di scansione.
I sensori a corto raggio, inferiori a 30 metri, rimangono essenziali per bracci robotici, macchine pick-and-place e banchi di imaging medicale. Laser a scala di chip, più piccoli di un centesimo, sottolineano un percorso di miniaturizzazione che potrebbe presto integrare la telemetria di livello metrologico nei dispositivi di consumo. La segmentazione della portata sta quindi diventando meno netta e il futuro vantaggio competitivo dipenderà da un firmware che regoli dinamicamente l'energia e la temporizzazione degli impulsi per estendere un singolo dispositivo su più bande di distanza, aumentando il volume indirizzabile nel mercato degli strumenti di misura laser.
Per applicazione: Misurazione della distanza Ancoraggi Espansione robotica
La misurazione di distanza e lunghezza ha mantenuto una quota del 31.2% del fatturato del 2024, a dimostrazione del fatto che le semplici attività punto-punto rimangono la porta d'ingresso per i nuovi acquirenti. L'acquisizione di dati in tempo reale nelle piattaforme di gestione delle costruzioni garantisce un'adozione stabile. Nel frattempo, la robotica e l'automazione registreranno il CAGR più rapido, pari al 5.7%, fino al 2030, poiché la carenza di manodopera accelera l'implementazione di cobot nei settori dell'elettronica, dell'immagazzinamento e della lavorazione alimentare. I sensori di spostamento laser montati su robot a sei assi forniscono una calibrazione a circuito chiuso a metà ciclo, riducendo i tassi di scarto al di sotto del 2%.
La scansione e la modellazione 3D beneficiano del rinnovato interesse per i gemelli digitali nei progetti di manutenzione predittiva e conservazione del patrimonio culturale. Il controllo qualità e l'ispezione adottano sia scanner fissi che bracci portatili che alimentano i dashboard di controllo statistico di processo. L'assistenza sanitaria, il monitoraggio ambientale e l'elettronica di consumo formano un cluster di "applicazioni edge" in cui laser miniaturizzati e a bassa potenza creano nuove micro-tasche di fatturato, ampliando la portata del mercato degli strumenti di misura laser.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la leadership nel settore delle costruzioni incontra l'automazione della produzione
I progetti di edilizia e infrastrutture hanno generato il 22.5% del fatturato nel 2024, grazie ai finanziamenti pubblici e all'obbligo di BIM di istituzionalizzare la metrologia laser in loco. Le grandi imprese ora raggruppano noleggio di attrezzature, hosting di dati e analisi in un'unica RFP, stabilizzando le pipeline di domanda pluriennali. La produzione e l'automazione industriale sono gli utenti finali in più rapida crescita, con un CAGR del 5.4%, sfruttando la misurazione continua in linea per applicare politiche di zero difetti su pannelli di carrozzeria per automobili e cover per smartphone.
I settori aerospaziale e della difesa richiedono la ricalibrazione periodica del laser tracker per la revisione delle cellule, generando contratti di servizio ad alto margine. Il settore energetico e dei servizi pubblici si affida al LiDAR per l'allineamento delle condotte e l'ispezione delle pale delle turbine, mentre le aziende minerarie testano la spettroscopia di rottura indotta dal laser per classificare la qualità del minerale in tempo reale. Le aziende di elettronica di consumo integrano il LiDAR negli smartphone di punta, esponendo una base di utenti di massa alla tecnologia di misurazione e indirettamente promuovendo gli aggiornamenti di livello professionale, ampliando così il mercato degli strumenti di misura laser.
Analisi geografica
Il Nord America ha controllato il 37.9% del fatturato del 2024, sostenuto dai cluster aerospaziale, della difesa e della produzione di precisione che richiedono soluzioni integrate a più alto margine. I fornitori stanno integrando intelligenza artificiale e abbonamenti cloud, con la crescita del fatturato ricorrente del 17% su base annua di Trimble a dimostrazione della solidità del modello. Tuttavia, le pressioni sui costi, al netto dell'effetto valutario, stanno spingendo i team di approvvigionamento a sperimentare importazioni a prezzi più bassi per attività non mission-critical.
L'area Asia-Pacifico segue una traiettoria di CAGR del 6.8%, mentre i sussidi alla produzione intelligente in Cina, il boom dei semiconduttori in Corea del Sud e la leadership della robotica in Giappone si sommano in ordini di strumenti in grandi volumi. Le catene di fornitura nazionali di fotonica riducono i tempi di consegna e consentono una rapida iterazione di fasce di prezzo medio-basse, sfidando gli operatori storici europei e nordamericani. OEM regionali come Kyocera stanno integrando sensori di fusione fotocamera-LIDAR che uniscono due linee di distinta base in una, comprimendo i costi e aprendo la strada alla percezione senza parallasse nei veicoli autonomi.
L'Europa mantiene una solida quota di mercato nei settori automobilistico e dei dispositivi medici, e la produzione di fotonica è salita a 124.6 miliardi di euro nel 2022. Tuttavia, l'incertezza geopolitica sull'approvvigionamento di materie prime e sui controlli alle esportazioni potrebbe frenare la crescita. La roadmap quinquennale di Hexagon enfatizza il LiDAR a singolo fotone e i componenti aggiuntivi SaaS che mitigano la compressione dei margini hardware. [2] Hexagon AB, "Annual and Sustainability Report 2023", hexagon.com L'adozione da parte del continente di normative sulla sostenibilità favorisce anche i dispositivi che offrono il monitoraggio integrato dell'impronta di carbonio, stimolando la crescita di nicchia nel monitoraggio ambientale all'interno del mercato degli strumenti di misurazione laser.
Panorama competitivo
La concentrazione del mercato si colloca nella fascia media, con i primi cinque fornitori che detengono circa il 40% del fatturato complessivo, sufficiente per gestire una scala, ma ben lungi dal monopolio. Leica Geosystems, FARO Technologies e Bosch di Hexagon occupano la fascia premium, offrendo hardware in bundle con suite di analisi che vincolano i clienti a licenze pluriennali. L'acquisizione di Virtek da parte di AMETEK estende la sua offerta di proiezione e ispezione in settori più ampi come l'aerospaziale e l'automazione industriale. La fusione di MKS con Atotech, del valore di 5.1 miliardi di dollari, collega la lavorazione laser alla galvanica, creando una piattaforma di produzione elettronica "one-stop".
I concorrenti asiatici stanno colmando le lacune funzionali compiendo un salto di qualità nella fusione dei sensori fotocamera-LiDAR, come dimostra il lancio di Kyocera nel 2025. Le aziende cinesi locali sfruttano l'economia di cluster di Shenzhen per offrire prezzi più bassi, avvicinandosi al contempo ai parametri di riferimento di precisione occidentali. Nel frattempo, i fornitori statunitensi promuovono roadmap incentrate sul cloud; FARO riporta margini EBITDA a doppia cifra consecutivi dopo aver virato verso scanner e bracci basati su abbonamenti. [3] FARO Technologies Inc., “Third Quarter Financial Results,” faro.com La narrativa competitiva ruota quindi attorno a chi riesce a monetizzare i dati più velocemente, non a chi riesce a raggiungere il micrometro più basso.
Le partnership strategiche con hyperscaler cloud, specialisti di visione artificiale e integratori di robotica accelerano la creazione di ecosistemi. I fornitori espongono sempre più API, consentendo a terze parti di inserire app specifiche per attività nei flussi di lavoro di misurazione. Questa dinamica da "app store" riecheggia l'economia degli smartphone e potrebbe sbilanciare il potere contrattuale dei proprietari delle piattaforme, innescando potenzialmente un'altra ondata di consolidamento nel mercato degli strumenti di misura laser.
Leader del settore degli strumenti di misura laser
Keyence Corporation
Panasonic Holdings Corp.
Fluke Corporation
OMRON Corporation
Teledyne Technologies Incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Kyocera ha presentato il primo sensore al mondo che unisce fotocamera e LiDAR, eliminando la parallasse e aumentando la precisione del rilevamento a lunga distanza per i veicoli autonomi.
- Gennaio 2025: ams OSRAM ha introdotto un laser pulsato a otto canali da 915 nm che eroga una potenza ottica di picco di 1,000 W, il primo dispositivo qualificato AEC-Q102 per LiDAR a lungo raggio nei robo-taxi.
- Ottobre 2024: AMETEK conclude l'acquisizione di Virtek Vision International, aggiungendo la proiezione laser 3D e l'ispezione tramite telecamera intelligente al suo portafoglio di automazione.
- Settembre 2024: Leica Geosystems ha lanciato l'antenna intelligente GNSS GS0.75 da 05 kg con inclinazione senza calibrazione, che integra UHF, 4G, Wi-Fi e Bluetooth per l'efficienza dei rilievi.
Ambito del rapporto sul mercato globale degli strumenti di misurazione laser
| Metri di distanza laser |
| Laser tracker |
| Sensori di spostamento laser |
| Scanner laser |
| Altri tipi di prodotto |
| Tempo di volo |
| Triangolazione |
| interferometria |
| Sfasamento |
| Altre tecnologie |
| Corto raggio (meno di 30 m) |
| Medio raggio (30-300 m) |
| A lungo raggio (superiore a 300 m) |
| Misurazione della distanza/lunghezza |
| Allineamento e livellamento |
| Scansione e modellazione 3D |
| Controllo di qualità e ispezione |
| Guida alla robotica e all'automazione |
| Altre applicazioni |
| Costruzioni e Infrastrutture |
| Produzione e automazione industriale |
| Automotive |
| Aerospazio e Difesa |
| Energia e Utilities |
| Minerario e geologia |
| Elettronica di consumo |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Metri di distanza laser | ||
| Laser tracker | |||
| Sensori di spostamento laser | |||
| Scanner laser | |||
| Altri tipi di prodotto | |||
| Per tecnologia | Tempo di volo | ||
| Triangolazione | |||
| interferometria | |||
| Sfasamento | |||
| Altre tecnologie | |||
| Per Gamma | Corto raggio (meno di 30 m) | ||
| Medio raggio (30-300 m) | |||
| A lungo raggio (superiore a 300 m) | |||
| Per Applicazione | Misurazione della distanza/lunghezza | ||
| Allineamento e livellamento | |||
| Scansione e modellazione 3D | |||
| Controllo di qualità e ispezione | |||
| Guida alla robotica e all'automazione | |||
| Altre applicazioni | |||
| Per settore degli utenti finali | Costruzioni e Infrastrutture | ||
| Produzione e automazione industriale | |||
| Automotive | |||
| Aerospazio e Difesa | |||
| Energia e Utilities | |||
| Minerario e geologia | |||
| Elettronica di consumo | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato degli strumenti di misurazione laser nel 2025?
Nel 4.69 il mercato valeva 2025 miliardi di dollari.
Con quale rapidità si prevede che crescerà la domanda nell'area Asia-Pacifico?
Si prevede che i ricavi dell'area Asia-Pacifico cresceranno a un CAGR del 6.8% entro il 2030.
Quale categoria di prodotti detiene attualmente la quota maggiore?
I misuratori di distanza laser sono in testa con una quota del 38.6% del fatturato del 2024.
Quale applicazione si espanderà più rapidamente entro il 2030?
Si prevede che la robotica e l'automazione cresceranno a un CAGR del 5.7%.
Quale fattore limita maggiormente l'adozione da parte delle piccole aziende?
L'elevato costo iniziale degli strumenti di precisione resta il principale ostacolo, riducendo il CAGR previsto dello 0.7%.
Quale tecnologia guida i progetti infrastrutturali a lungo termine?
I sistemi basati sul tempo di volo sono dominanti perché bilanciano i costi con un'accuratezza affidabile su centinaia di metri.


