

Dimensioni e quota del mercato dei display di grande formato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
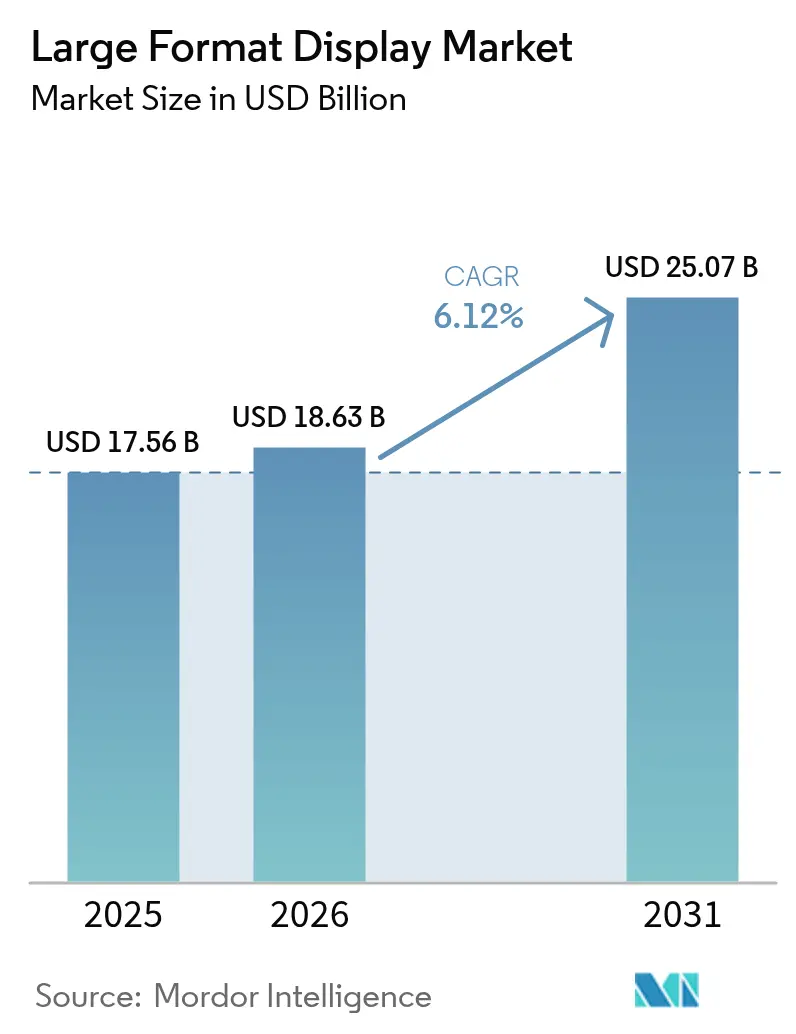
| Dimensione del mercato (2026) | 18.63 miliardo di dollari |
| Dimensione del mercato (2031) | 25.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei display di grande formato di Mordor Intelligence
Si prevede che il mercato dei display di grande formato crescerà da 17.56 miliardi di dollari nel 2025 a 18.63 miliardi di dollari nel 2026, per poi raggiungere i 25.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% nel periodo 2026-2031. La tendenza si sta spostando dalle vendite di hardware puro verso ecosistemi incentrati sul software, con circa la metà della spesa per la segnaletica digitale ora destinata a piattaforme di gestione dei contenuti e servizi cloud, piuttosto che ai soli pannelli. Nel 2024, i videowall hanno mantenuto una quota di mercato del 52.74% per i display di grande formato; tuttavia, la tecnologia LED modulare a passo fine sta riducendo il divario prestazionale ed erodendo il sovrapprezzo del segmento. I display con diagonale superiore a 80 pollici rappresentano la classe di dimensioni in più rapida crescita, con un'espansione del 6.88%, poiché studi di produzione virtuale, sale di controllo e punti vendita immersivi si affidano a superfici senza soluzione di continuità che solo le architetture Micro LED e LED avanzate possono offrire su larga scala. Nel 2024, le installazioni indoor hanno rappresentato il 64.73% del fatturato, trainate dalle suite di collaborazione per il lavoro ibrido e dalle reti programmatiche di digital out-of-home (DOOH) che sostituiscono i poster statici con annunci basati sui dati e gestiti tramite cloud. L'area Asia-Pacifico è ora il punto di riferimento per le prospettive di domanda, con una crescita annua composta (CAGR) prevista del 7.02%, grazie all'integrazione di display di grande formato nelle infrastrutture delle smart city da parte degli enti municipali in Cina e India.
Punti chiave del rapporto
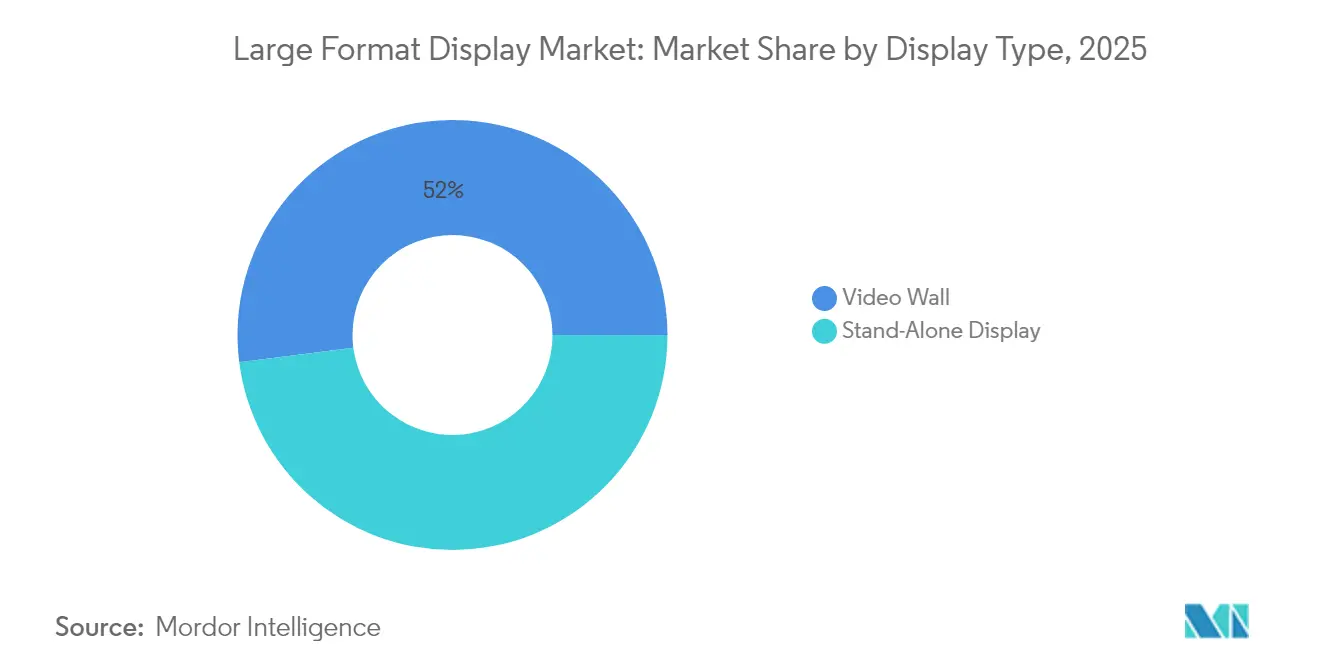
- Per tipologia di display, nel 2025 i videowall hanno rappresentato il 52.02% della quota di mercato dei display di grande formato, mentre i display stand-alone sono destinati a registrare il CAGR più rapido, pari al 6.64%, entro il 2031.
- In base alle dimensioni dello schermo, nel 2025 la classe da 41 a 60 pollici rappresentava il 38.25% del mercato dei display di grande formato, mentre i pannelli superiori a 80 pollici stanno avanzando a un CAGR del 6.53%.
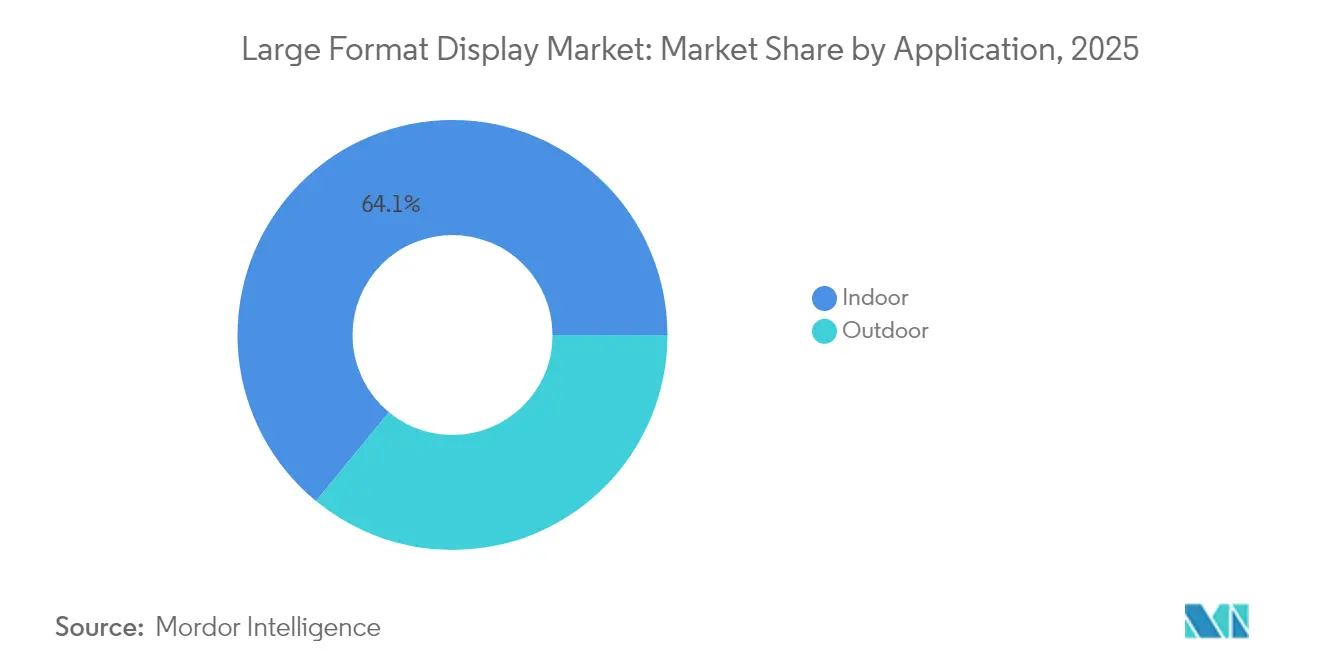
- Per applicazione, le strutture al chiuso hanno rappresentato il 64.05% del fatturato del 2025, ma si prevede che le installazioni all'aperto cresceranno a un CAGR del 6.76% nel periodo 2026-2031.
- In base all'utente finale, nel 2025 le impostazioni commerciali detenevano una quota del 46.10% del mercato dei display di grande formato; le implementazioni infrastrutturali registreranno il CAGR più elevato, pari al 6.71%, fino al 2031.
- In termini geografici, il Nord America è in testa con una quota del 35.25% nel 2025, mentre l'Asia-Pacifico dovrebbe raggiungere un CAGR del 6.68% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display di grande formato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle soluzioni videowall LED ad alta luminosità ed efficienza energetica | + 1.2% | Globale, con la più forte adozione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di segnaletica digitale nelle infrastrutture commerciali e delle smart city | + 1.5% | Nucleo globale dell'Asia-Pacifico con ricadute su MEA e Sud America | A breve termine (≤ 2 anni) |
| Proliferazione di display 4K/8K e interattivi nell'istruzione e nella collaborazione aziendale | + 1.0% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Calo del costo per pollice dei pannelli LCD/LED di grandi dimensioni | + 0.9% | Global | A lungo termine (≥ 4 anni) |
| I volumi LED di produzione virtuale accelerano l'adozione in studio | + 0.7% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| CMS basato su cloud e basato sull'intelligenza artificiale che consente la personalizzazione dei contenuti in tempo reale | + 1.1% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle soluzioni videowall a LED ad alta luminosità e a basso consumo energetico
La tecnologia flip-chip chip-on-board (COB) offre una durata IP67, carichi termici inferiori e frequenze di aggiornamento di 3,840 Hz, riducendo i costi operativi a vita per i display dei centri di controllo in funzione 24 ore su 24, 7 giorni su 7. La serie Unite LED 5000 di Philips, presentata a InfoComm 2024, utilizza moduli COB a catodo comune con una precisione fino a P0.78 per estendere la copertura della garanzia da 2 a 3 anni, con piani di assistenza opzionali di 5 anni. Anche il dominio di lunga data di Samsung deriva da investimenti simili in termini di durata, tuttavia la crescente standardizzazione nelle fabbriche asiatiche sta comprimendo i margini hardware e spingendo i produttori storici a differenziarsi attraverso offerte di supporto software. [1] Samsung Insights, “The Tech and Digital Signage Behind a Smart Connected City,” insights.samsung.com Le prossime bozze di norme dell'Unione Europea volte a ridurre il consumo energetico in standby e in standby di rete favoriranno ulteriormente le architetture LED ottimizzate dal punto di vista energetico. [2] Commissione europea, “Consultazione pubblica sull’aggiornamento delle norme di ecodesign ed etichettatura per i display elettronici”, energy.europa.eu
Crescente domanda di segnaletica digitale nelle infrastrutture di vendita al dettaglio e nelle città intelligenti
Le reti di media retail stanno accelerando la digitalizzazione in-store, ma gli schermi in-aisle assorbono ancora meno dell'1% del budget totale per i media retail, il che si traduce in un potenziale di crescita di 690 milioni di dollari per i soli rivenditori statunitensi entro il 2028. Il posizionamento di Samsung per luglio 2024 presenta i display di grande formato come tessuto connettivo per le smart city, integrando orientamento, avvisi sui trasporti pubblici e messaggistica di emergenza in un'unica piattaforma gestita. Lo studio di VIOOH del 2024 ha rilevato che il 27% delle campagne recenti includeva acquisti DOOH programmatici, una quota che probabilmente raggiungerà il 35% entro la fine del 2026, poiché gli inserzionisti cercano impressioni dinamiche e arricchite di dati. Le agenzie municipali dell'area Asia-Pacifico stanno già integrando funzionalità simili nelle gare d'appalto pubbliche, rendendo il mercato dei display di grande formato una voce di spesa infrastrutturale piuttosto che un acquisto discrezionale.
Proliferazione di display 4K/8K e interattivi nell'istruzione e nella collaborazione aziendale
Le università stanno ampliando i cicli di aggiornamento a livello di campus, vincolando i fornitori fino a un decennio. Panasonic ha rivelato che l'Università di St. Thomas ha sostituito oltre 300 proiettori e display obsoleti con soluzioni laser 4K per soddisfare i requisiti dell'apprendimento ibrido. [3] Panasonic Connect, "L'apprendimento visivo incontra il 4K nella tecnologia aziendale ed educativa", connect.na.panasonic.com Gli acquirenti aziendali rispecchiano questa tendenza: Manulife Plaza ha integrato display 4K da 65 pollici e telecamere PTZ in sale riunioni convertibili che si estendono su 450,000 piedi quadrati per preservare l'equità di collaborazione tra i lavoratori in loco e da remoto. L'interattività e la risoluzione ultra HD consentono annotazioni, sondaggi in tempo reale e presentazioni ricche di contenuti, spingendo la domanda di soluzioni di mercato per display di grande formato abilitati al tocco che collegano gli spazi per riunioni fisici e virtuali.
CMS basato su cloud e basato sull'intelligenza artificiale che consente la personalizzazione dei contenuti in tempo reale
I software di gestione dei contenuti si stanno evolvendo da semplici strumenti di pianificazione a motori di intelligenza artificiale che ottimizzano gli spazi pubblicitari, segmentano il pubblico e generano automaticamente contenuti creativi. La piattaforma VXT di Samsung offre monitoraggio dei dispositivi cloud-native, analisi del pubblico e reti pubblicitarie integrate, mentre LG Business Cloud integra CMS con chioschi di ricarica per veicoli elettrici per monetizzare il tempo di permanenza. Il riconoscimento facciale e i modelli di linguaggio naturale consentono alla messaggistica di adattarsi ai dati demografici o ai trigger contestuali, sebbene il GDPR e framework simili richiedano solidi flussi di lavoro per il consenso e la minimizzazione dei dati, favorendo i fornitori più grandi con risorse di conformità consolidate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di investimento e TCO per installazioni di grande formato | -0.8% | Globale, particolarmente acuto nei mercati del Sud America e MEA sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Intensificazione della concorrenza da parte dei canali pubblicitari mobili/online | -0.6% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Complessità di installazione e manutenzione su pareti multi-pannello | -0.4% | Global | Medio termine (2-4 anni) |
| Nuove normative sul consumo energetico per i display ad alto numero di nit | -0.5% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di investimento e costi totali di proprietà per installazioni di grande formato
I progetti di punta possono superare gli 8 milioni di dollari, come dimostra la facciata in vetro trasparente di 16,000 metri quadrati di Captivision al COEX Magok Le-West di Seul, completata nel 2024. I costi comprendono rinforzi strutturali, potenziamenti energetici e contratti di manutenzione pluriennali. Integratori come Acuity Brands, che ha accettato di acquisire QSC per 1.215 miliardi di dollari, stanno raggruppando sistemi audiovisivi, di illuminazione e di controllo in accordi chiavi in mano per ammortizzare le spese tramite contratti di servizio. Tuttavia, le medie imprese e le amministrazioni comunali con problemi di liquidità spesso ritardano i progetti o limitano le implementazioni a programmi pilota con un solo schermo, rallentando la traiettoria a breve termine del mercato dei display di grande formato.
Intensificarsi della concorrenza dei canali pubblicitari mobili e online
Il DOOH programmatico comporta spesso riallocazioni di budget piuttosto che nuove spese; VIOOH ha riportato che l'81% dei fondi proveniva da altri canali digitali quando il DOOH è stato acquistato dai team programmatici. I professionisti del marketing citano l'assenza di metriche cross-channel unificate e di un monitoraggio granulare delle conversioni come principali barriere. Sebbene le piattaforme di misurazione dell'audience stiano migliorando, i dispositivi mobili e i social network offrono ancora un'attribuzione più completa, mettendo sotto pressione gli operatori di reti display per dimostrare il ROI e mantenere i CPM.
Analisi del segmento
Per tipo di display: i videowall dominano, i display autonomi si espandono in settori verticali di nicchia
Nel 2025, i videowall hanno conquistato il 52.02% della quota di mercato dei display di grande formato, mentre si prevede che i display stand-alone raggiungeranno il tasso di crescita più rapido, con un CAGR del 6.64% entro il 2031. Le dimensioni del mercato dei display di grande formato per le unità stand-alone rimangono ridotte, ma stanno guadagnando quote nei ristoranti fast food, nelle hall aziendali e nei chioschi di orientamento, dove la sostituzione immediata e il montaggio modulare sono fondamentali. La serie Unite LED 5000 di Philips è disponibile in cabinet 16:9 da 27.1 pollici che si incastrano in tele 8K, unendo la continuità del videowall alla facilità di manutenzione di un singolo pannello. Il MAGNIT Micro LED da 118 pollici di LG offre un'alternativa all-in-one per l'ospitalità di lusso, eliminando completamente la gestione delle cornici.
Il divario tra prestazioni e prezzo si sta riducendo con la diminuzione dei costi dei LED COB e la convergenza dei software di gestione tra i vari formati. VXT di Samsung e LG Business Cloud consentono alle flotte multi-sede di combinare videowall e pannelli stand-alone sotto un'unica dashboard, spostando la differenziazione verso l'analisi e gli strumenti di tecnologia pubblicitaria. Di conseguenza, gli integratori segnalano tassi di adesione più elevati per i contratti di servizi gestiti, una tendenza che aumenta i ricavi ricorrenti nel mercato dei display di grande formato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dello schermo: oltre gli 80 pollici, la curva di crescita più rapida
I pannelli superiori a 80 pollici sono sulla buona strada per registrare un CAGR del 6.53% entro il 2031, il più rapido tra le fasce di dimensioni, trainato da fasi di produzione virtuale, panoramiche in sala controllo e facciate retail esperienziali. Al contrario, i modelli da 41 a 60 pollici hanno fatto la parte del leone, con il 38.25% nel 2025, grazie agli spazi aziendali dedicati e ai menu drive-through. TCL Technology ha rivelato che il 79% delle sue spedizioni del 2024 ha superato i 55 pollici, a sottolineare la disponibilità di forniture per schermi sempre più grandi. Le installazioni architettoniche aggiungono trasparenza e curvatura al mix di dimensioni; il vetro multimediale di Captivision e le pareti OLED trasparenti di LG consentono ai designer di fondere il mondo digitale con quello fisico, alimentando nicchie premium del mercato dei display di grande formato.
Il consumo energetico si profila come un'incognita normativa. Le imminenti norme di ecodesign della Commissione Europea riguardano i display ad alta risoluzione, una categoria dominata da pannelli di dimensioni superiori a 80 pollici. I fornitori devono quindi bilanciare l'emissione luminosa con soglie di efficienza più severe, senza però aumentare il costo totale di proprietà.
Per applicazione: i ricavi indoor sono in testa, le reti outdoor accelerano
Gli ambienti indoor hanno catturato il 64.05% delle vendite del 2025, pari a 11.24 miliardi di dollari, nell'ambito del mercato dei display di grande formato. Le condizioni di illuminazione controllate consentono profili più sottili e gradi di protezione inferiori, riducendo i costi di distinta base. Le installazioni outdoor, tuttavia, stanno guadagnando slancio con un CAGR previsto del 6.76%, poiché le amministrazioni comunali e i proprietari di media stanno aggiornando i cartelloni pubblicitari stradali e le pensiline di transito con moduli LED IP67 da 5,000 nit che supportano le attività DOOH programmatiche. Samsung prevede che il 50% delle campagne DOOH globali sarà programmatico entro il 2026, raddoppiando i volumi del 2023. La verifica proof-of-play e l'analisi del pubblico rimangono prerequisiti per i CPM outdoor premium, spingendo i fornitori di display a integrare sensori per telecamere e intelligenza artificiale edge nelle loro offerte hardware.
Gli schermi indoor per la vendita al dettaglio traggono vantaggio dalla vicinanza al punto vendita. I dati di un sondaggio mostrano che il 75% degli acquirenti ha scansionato i codici QR esposti in negozio nel 2024, convertendo l'interazione fisica in acquisti online. Con i motori di intelligenza artificiale generativa che personalizzano i messaggi al volo, il mix di ricavi si orienta sempre più verso le licenze software nel mercato dei display di grande formato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le implementazioni infrastrutturali superano le installazioni commerciali
Enti commerciali, rivenditori, hotel e uffici hanno detenuto il 46.10% del fatturato del 2025, ma gli utenti delle infrastrutture, principalmente amministrazioni cittadine e agenzie di trasporto pubblico, cresceranno a un CAGR del 6.71% con la maturazione dei progetti di smart city. L'iniziativa di Samsung per una smart-connected-city integra display con sensori IoT per aggiornamenti sui trasporti pubblici e avvisi di emergenza, generando ricavi pubblicitari durante i cicli di inattività. La partnership di LG con ChargePoint integra schermi di grandi dimensioni nelle stazioni di ricarica per veicoli elettrici, monetizzando la finestra di permanenza di 20-40 minuti.
Gli appalti pubblici sono sempre più legati ai requisiti di sostenibilità. Il Regolamento UE sulla progettazione ecocompatibile dei prodotti sostenibili obbliga i fornitori a fornire un supporto software decennale e passaporti digitali di prodotto entro il 2027. I fornitori dotati di sistemi di tracciamento del ciclo di vita si aggiudicheranno quindi una quota sproporzionata delle prossime gare d'appalto per infrastrutture nel mercato dei display di grande formato.
Analisi geografica
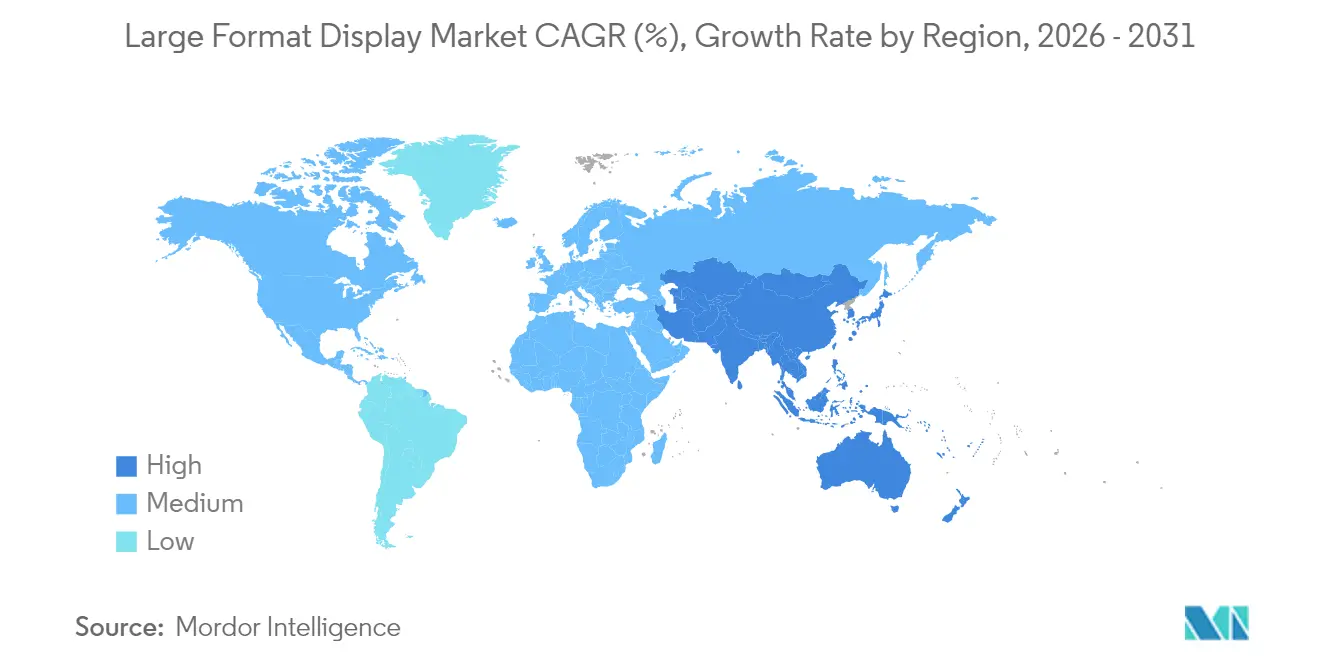
Il Nord America ha rappresentato il 35.25% dei ricavi del 2025 nel mercato dei display di grande formato, sostenuto da aggiornamenti di lavoro ibrido, ristrutturazioni di videowall negli stadi e implementazioni di reti di vendita al dettaglio e media. Daktronics ha registrato un aumento del 18% nei ricavi degli eventi dal vivo, raggiungendo i 109 milioni di dollari nel primo trimestre dell'anno fiscale 2025, dopo essersi aggiudicata progetti in stadi come l'UBS Arena e l'Allegiant Stadium, sebbene ingenti spese di consulenza e IT abbiano compresso i margini a breve termine. Il DOOH programmatico ha visto gli inserzionisti statunitensi aumentare la spesa del 29% in media nel 2024, accelerando il passaggio dai pannelli statici agli schermi gestiti dal cloud.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 6.68% entro il 2031, il più rapido tra tutte le regioni. La linea di produzione di ossido G8.6 di Guangzhou di TCL Technology ha funzionato a piena capacità per tutto il 2024 e ha contribuito al 21% del fatturato di CSOT, consolidando il predominio della Cina nei substrati LCD e LED di grande formato. LG Electronics, con sede in Corea del Sud, ha investito in Mo-Sys Engineering per integrare i pannelli Micro LED con il tracciamento delle telecamere XR, rivolgendosi agli studi regionali che adottano effetti visivi integrati. La Smart-City Mission indiana prevede di integrare sistemi di informazione ai passeggeri in tempo reale in 100 centri urbani entro il 2027, sebbene la frammentazione degli appalti e i vincoli fiscali moderino i volumi a breve termine.
L'Europa si trova ad affrontare le sfide normative più severe. La consultazione pubblica della Commissione Europea del novembre 2024 mira a ridurre il consumo di elettricità dei 70 milioni di display elettronici venduti ogni anno, inasprendo i limiti di consumo in standby e rendendo obbligatoria la riparabilità. I fornitori devono integrare il contenuto riciclato e il tracciamento delle sostanze pericolose, aumentando le barriere all'ingresso. Germania, Francia e Regno Unito stanno dando priorità alla segnaletica digitale per gli hub di transito multimodale, convertendo i vecchi orari cartacei in display dinamici che fungono anche da inventario pubblicitario.
Sud America, Medio Oriente e Africa generano collettivamente meno del 10% del fatturato globale, ma rappresentano opportunità a lungo termine. Brasile e Messico stanno digitalizzando i menu dei ristoranti fast food, ma la volatilità economica limita la spesa in conto capitale. Emirati Arabi Uniti e Arabia Saudita stanziano budget per le smart city per facciate immersive in aeroporti e centri commerciali, in linea con le iniziative turistiche. I problemi di affidabilità energetica in alcune parti dell'Africa continuano a limitare l'operatività 24 ore su 24, 7 giorni su 7, sebbene i display a bordo torre delle telecomunicazioni stiano emergendo come nodi pubblicitari alternativi.
Panorama normativo
Le normative sull'efficienza energetica e la sostenibilità dei prodotti per i display di grande formato si stanno inasprendo, soprattutto in Europa. Il quadro normativo UE in materia di ecodesign per i display elettronici (Regolamento (UE) 2019/2021) continua a porre dei limiti ai requisiti di consumo energetico ed efficienza, mentre il Regolamento (UE) 2024/1781 (Regolamento sull'ecodesign per i prodotti sostenibili, adottato nel giugno 2024) amplia l'orientamento normativo verso la durabilità, la riparabilità e attributi di sostenibilità più ampi che interessano la segnaletica commerciale e le installazioni di videowall.
Anche al di fuori dell'UE, i requisiti normativi influenzano l'accesso al mercato e le roadmap relative alle funzionalità. In Gran Bretagna, il regolamento Ecodesign for Energy-Related Products and Energy Information (Amendment) Regulations 2026 (marzo 2026) allinea alcuni aspetti dell'amministrazione dell'ecodesign nel Regno Unito con i requisiti UE in continua evoluzione, influenzando la documentazione di conformità e le strategie di etichettatura dei prodotti per i fornitori che operano in entrambi i mercati. Negli Stati Uniti, il Dipartimento dell'Energia statunitense ha obblighi di certificazione e rendicontazione continui per le apparecchiature interessate (incluse le aspettative di rendicontazione aggiornate evidenziate nel maggio 2025), e la FCC ha fissato una scadenza di conformità per agosto 2026 per le impostazioni di visualizzazione dei sottotitoli facilmente accessibili, rafforzando l'accessibilità by design nei casi d'uso pertinenti dei display.
Analisi della catena del valore
La catena del valore si estende dai materiali a monte (substrati di vetro, package LED, circuiti integrati per driver, polarizzatori e pellicole ottiche), alla produzione di pannelli/moduli (LCD, LED a visione diretta, Micro LED) e all'assemblaggio e integrazione a metà percorso (cabinet, controller, montaggio, alimentazione, rete e calibrazione). A valle, distributori e integratori AV offrono display abbinati a software di gestione dei contenuti (CMS), gestione dei dispositivi e servizi continuativi, per poi distribuirli nei mercati finali come la vendita al dettaglio, la collaborazione aziendale, l'istruzione, i trasporti e le infrastrutture delle smart city, dove la qualità dell'installazione e i servizi gestiti spesso determinano le prestazioni a lungo termine.
I recenti cambiamenti sul lato dell'offerta evidenziano sia il consolidamento che la regionalizzazione. Nell'aprile 2025, LG Display ha trasferito la sua linea di produzione di LCD Guangzhou Gen 8.5 a TCL CSOT (rinominata T11), rafforzando la concentrazione della capacità produttiva di grande generazione nelle mani di un numero minore di produttori asiatici. Parallelamente, l'incertezza tariffaria e commerciale ha spinto i produttori di display verso strategie di produzione su commessa e ha incoraggiato il near-shoring di alcune fasi di assemblaggio; ad esempio, Azumo, Ubiqconn ed E3 Displays hanno firmato un protocollo d'intesa nel luglio 2025 per avviare l'assemblaggio di moduli in loco a Phoenix, in Arizona, al fine di mitigare l'esposizione tariffaria per alcuni moduli display. Anche le strategie di approvvigionamento dei marchi riflettono questo contesto: nel 2025, Samsung ha riportato la pianificazione di un consistente approvvigionamento di pannelli LCD da BOE per riequilibrare la dipendenza dai fornitori, mentre gli integratori e i fornitori di piattaforme continuano a generare maggiore valore attraverso implementazioni chiavi in mano, CMS e contratti di servizio.
Panorama competitivo
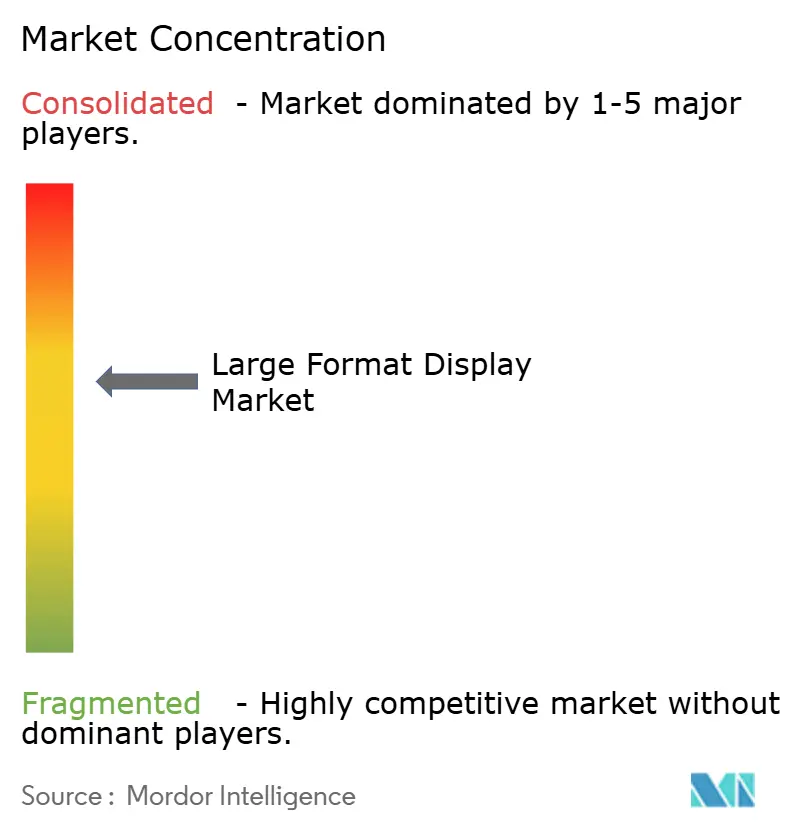
Il mercato dei display di grande formato rimane frammentato dal punto di vista software, dove i primi cinque fornitori di CMS hanno controllato solo il 12.79% del fatturato nel 2022. Al contrario, è in corso un consolidamento dell'hardware, con i produttori di pannelli che si integrano verticalmente in software e servizi gestiti. Samsung ha festeggiato il suo quindicesimo anno consecutivo come leader globale nel signage, integrando VXT cloud CMS, monitoraggio remoto e soluzioni ad-tech con il suo portafoglio QLED e LED, creando flussi di fatturato ricorrenti annuali più stabili. La partecipazione iniziale di LG in Mo-Sys Engineering estende i suoi pannelli Micro LED a pipeline di produzione virtuali, attingendo alla nicchia in rapida crescita degli studi di contenuti.
TCL Technology ha investito 10.309 miliardi di RMB (1.42 miliardi di USD) in ricerca e sviluppo nel 2024, concentrandosi su LCD Pol-Less, retroilluminazione Mini-LED e pannelli VR da 1,512 PPI per sfuggire alla compressione dei margini dei prodotti di base. Innovatori più piccoli si ritagliano nicchie architettoniche, come il vetro multimediale trasparente di Captivision, che ha generato 8 milioni di USD da una singola facciata di Seul, dimostrando la propensione per i display integrati negli edifici nonostante i limiti di scalabilità dei progetti.
La regolamentazione sta affilando i vantaggi competitivi. L'obbligo del Passaporto Digitale dei Prodotti (DTP) dell'UE escluderà i fornitori che non offrono trasparenza sul ciclo di vita, avvantaggiando gli operatori storici con team di conformità consolidati. Anche gli integratori si stanno consolidando; l'acquisizione di QSC da parte di Acuity Brands per 1.215 miliardi di dollari riunisce sotto un unico ombrello i servizi audio, video, di illuminazione e di gestione degli edifici, semplificando gli acquisti per gli acquirenti aziendali. Nel complesso, i fornitori che combinano hardware differenziato, software cloud e credenziali di conformità sono posizionati per superare i fornitori di pannelli puri nel mercato dei display di grande formato.
Leader del settore dei display di grande formato
Panasonic Corporation
Barco NV
LG Electronics
Samsung Electronics Co., Ltd.
NEC Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: LG Electronics USA ha ampliato la sua gamma LG MAGNIT DVLED e ha lanciato un display DVLED All-in-One Ultra Stretch da 98 pollici con formato 32:9 (LUPA098) in occasione di InfoComm 2026. Le nuove aggiunte puntano a una più rapida installazione e a una semplificazione della manutenzione per le implementazioni in spazi pubblici e aziendali, supportando gli integratori che offrono pacchetti di display di grande formato con software e servizi gestiti ricorrenti.
- Aprile 2026: Samsung ha presentato al CinemaCon 2026 un formato standard da 14 metri per il suo display Onyx Cinema LED, destinato alle sale cinematografiche di fascia alta con schermi di grande formato. Una superficie di proiezione più ampia e standardizzata aiuta gli operatori e gli integratori di sale cinematografiche a semplificare la progettazione e l'approvvigionamento degli schermi, estendendo al contempo la tecnologia LED a visione diretta anche alle installazioni in grandi spazi.
- Giugno 2024: L'Unione Europea ha adottato il Regolamento (UE) 2024/1781, relativo alla progettazione ecocompatibile dei prodotti, ampliando il quadro normativo oltre il consumo energetico, includendo durabilità, riparabilità e requisiti di sostenibilità più ampi. Questo cambiamento accresce l'importanza della documentazione di conformità e della progettazione orientata al ciclo di vita per i fornitori di display di grande formato che riforniscono progetti commerciali e infrastrutturali europei.
Ambito del rapporto sul mercato globale dei display di grande formato
Il rapporto sul mercato dei display di grande formato è segmentato per tipo di display (videowall, display autonomo), dimensioni del display (32-40 pollici, 41-60 pollici, 61-80 pollici, oltre 80 pollici), applicazione (interni ed esterni), utente finale (commerciale, infrastrutturale, istituzionale e industriale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Video Wall |
| Display autonomo |
| 32-40 pollici |
| 41-60 pollici |
| 61-80 pollici |
| Sopra 80 pollici |
| Indoor |
| All'aperto |
| Commerciale |
| Infrastrutturale |
| Istituzionale e industriale |
| Nord America | Stati Uniti | |
| Canada | ||
| Sud America | Brasile | |
| Messico | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di visualizzazione | Video Wall | ||
| Display autonomo | |||
| Per dimensione del display | 32-40 pollici | ||
| 41-60 pollici | |||
| 61-80 pollici | |||
| Sopra 80 pollici | |||
| Per Applicazione | Indoor | ||
| All'aperto | |||
| Per utente finale | Commerciale | ||
| Infrastrutturale | |||
| Istituzionale e industriale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Sud America | Brasile | ||
| Messico | |||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei display di grande formato?
Nel 2026 il mercato dei display di grande formato ha raggiunto i 18.63 miliardi di dollari.
Quanto velocemente si prevede che crescerà il settore?
Si prevede che il fatturato aumenterà a un CAGR del 6.12%, raggiungendo i 25.07 miliardi di USD entro il 2031.
Quale tipo di display detiene la quota maggiore?
Dominano i videowall, che rappresentano il 52.02% dei ricavi del 2025.
Quale dimensione dello schermo si espande più rapidamente?
I pannelli più grandi di 80 pollici mostrano la crescita più rapida, con un CAGR del 6.53% fino al 2031.
Quale regione dovrebbe superare le altre?
Si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 6.68% entro il 2031.


