

Dimensioni e quota di mercato delle munizioni di grosso calibro
Panoramica di mercato
| Periodo di studio | 2020 - 2032 |
|---|---|
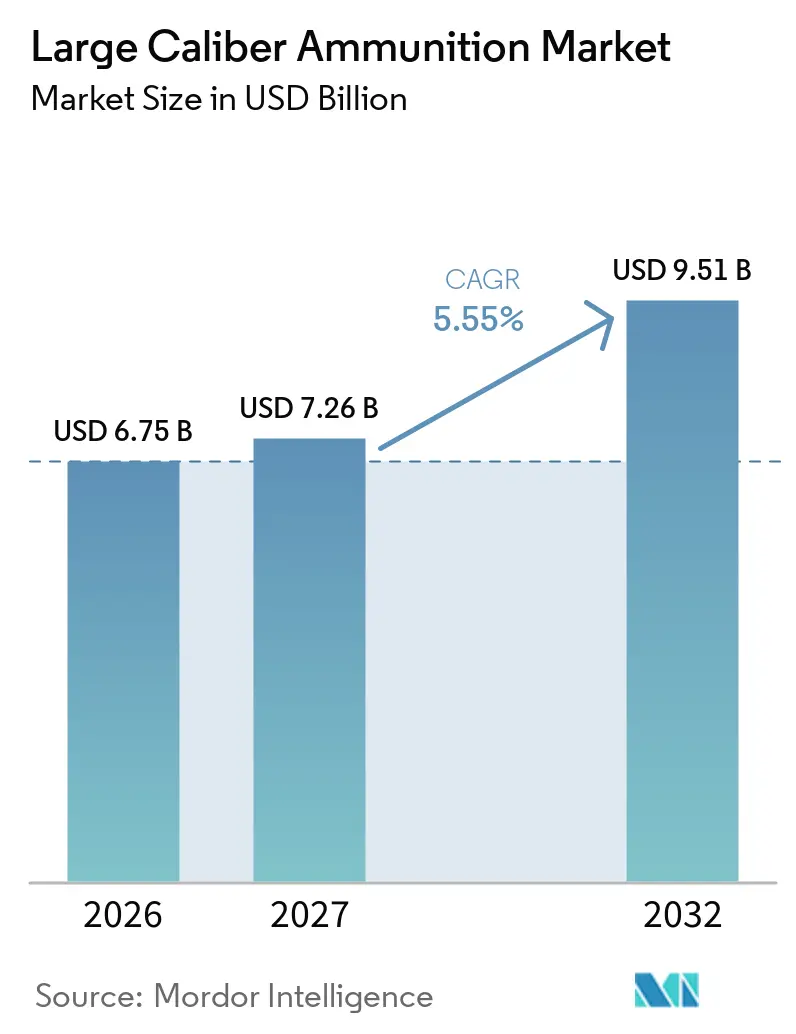
| Dimensione del mercato (2027) | 7.26 miliardo di dollari |
| Dimensione del mercato (2032) | 9.51 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 5.55% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle munizioni di grosso calibro a cura di Mordor Intelligence
Il mercato delle munizioni di grosso calibro aveva un valore di 6.75 miliardi di dollari nel 2026 e si prevede che crescerà da 7.26 miliardi di dollari nel 2027 a 9.51 miliardi di dollari entro il 2032, registrando un tasso di crescita annuo composto (CAGR) del 5.55% tra il 2027 e il 2032. L'anno di previsione iniziale riflette l'effetto dei contratti di rifornimento stipulati prima che la capacità produttiva a lungo termine diventi disponibile. La domanda è sostenuta dai requisiti di riserva rivisti tra i membri della NATO e dagli sforzi paralleli di prontezza operativa tra i partner dell'Indo-Pacifico. I governi stanno passando da cicli di approvvigionamento brevi ad accordi pluriennali che offrono ai produttori una maggiore visibilità sulla domanda. I maggiori acquirenti incrementali spesso non dispongono di catene di produzione nazionali complete, mentre i produttori consolidati si trovano ad affrontare ingenti ordini inevasi. Questo scenario crea opportunità per la produzione localizzata, la sicurezza dell'approvvigionamento di materie prime e processi di qualificazione comuni nei mercati alleati.
Punti chiave del rapporto
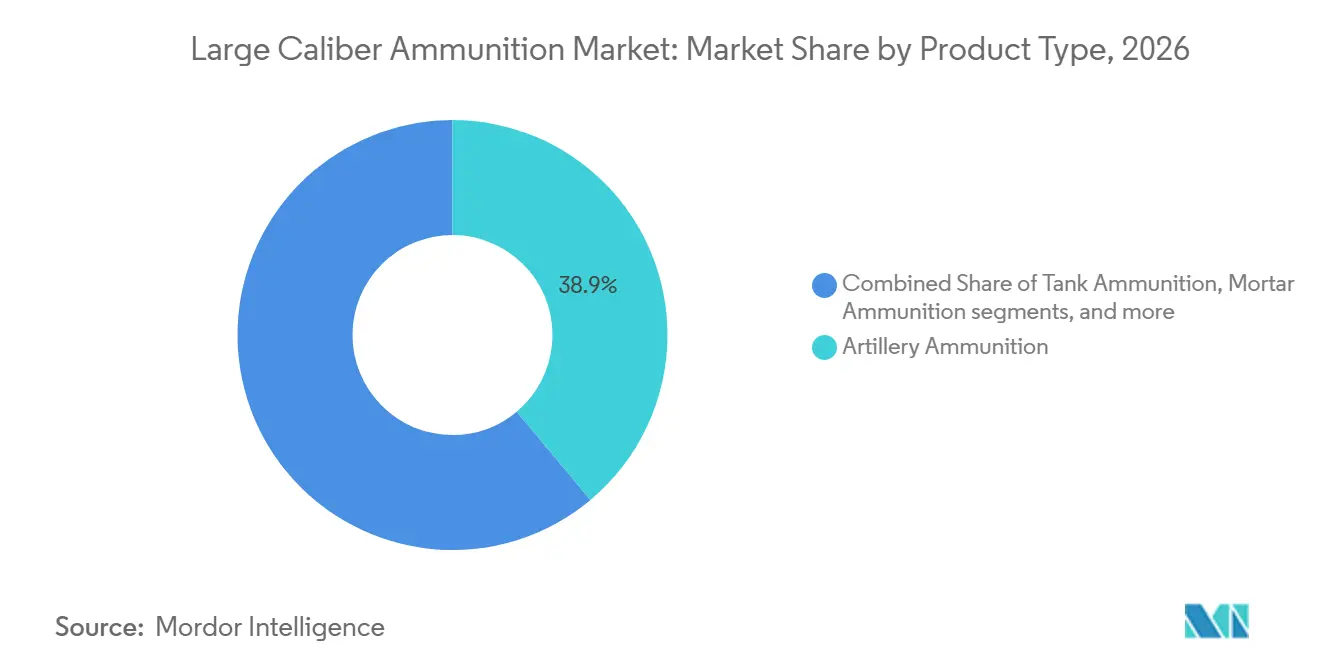
- Per tipologia di prodotto, le munizioni per artiglieria rappresentavano il 38.91% del mercato delle munizioni di grosso calibro nel 2026, mentre si prevede che le munizioni per mortaio cresceranno a un tasso annuo composto del 7.37% fino al 2032.
- Per quanto riguarda gli utenti finali, gli acquisti militari rappresentavano il 55.27% del mercato delle munizioni di grosso calibro nel 2026, mentre si prevede che le forze dell'ordine e la sicurezza nazionale cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.43% fino al 2032.
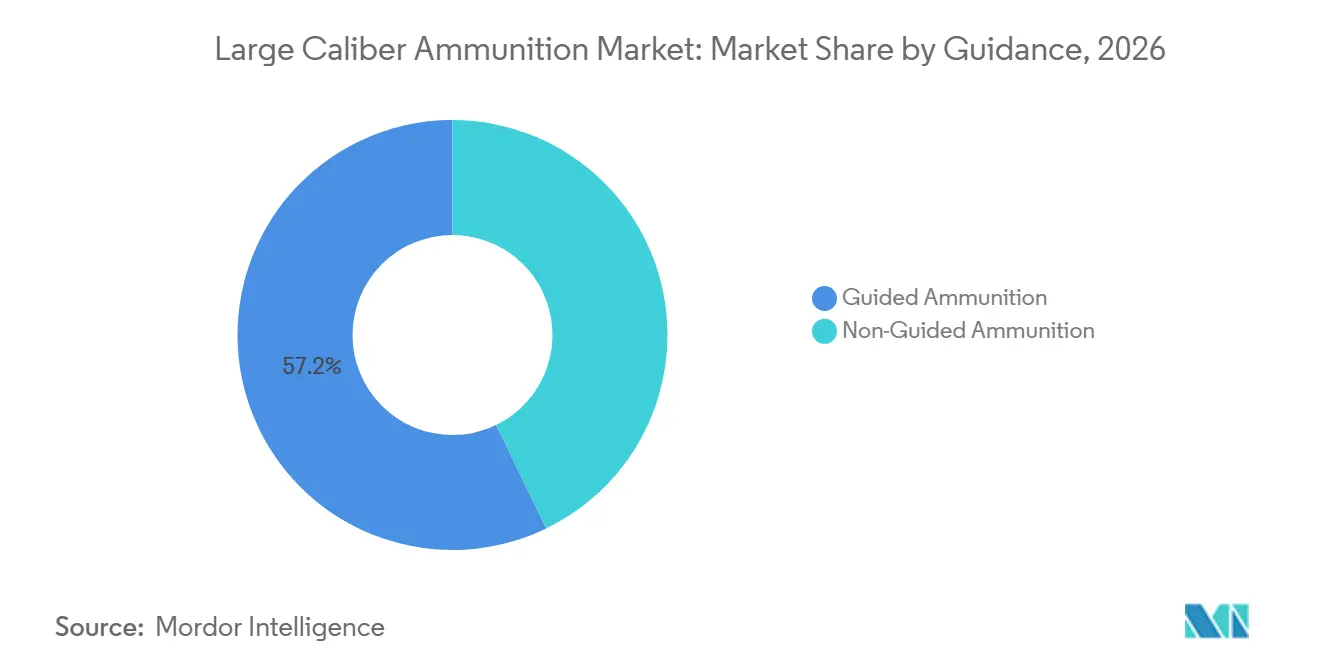
- Nel 2026, le munizioni guidate detenevano una quota del 57.18% del mercato delle munizioni di grosso calibro, mentre si prevede che le munizioni non guidate cresceranno a un tasso di crescita annuo composto (CAGR) del 6.68% fino al 2032.
- Per quanto riguarda i singoli componenti, nel 2026 le spolette detenevano una quota del 39.72% del mercato delle munizioni di grosso calibro, mentre si prevede che i propellenti cresceranno a un tasso annuo composto dell'8.58% fino al 2032.
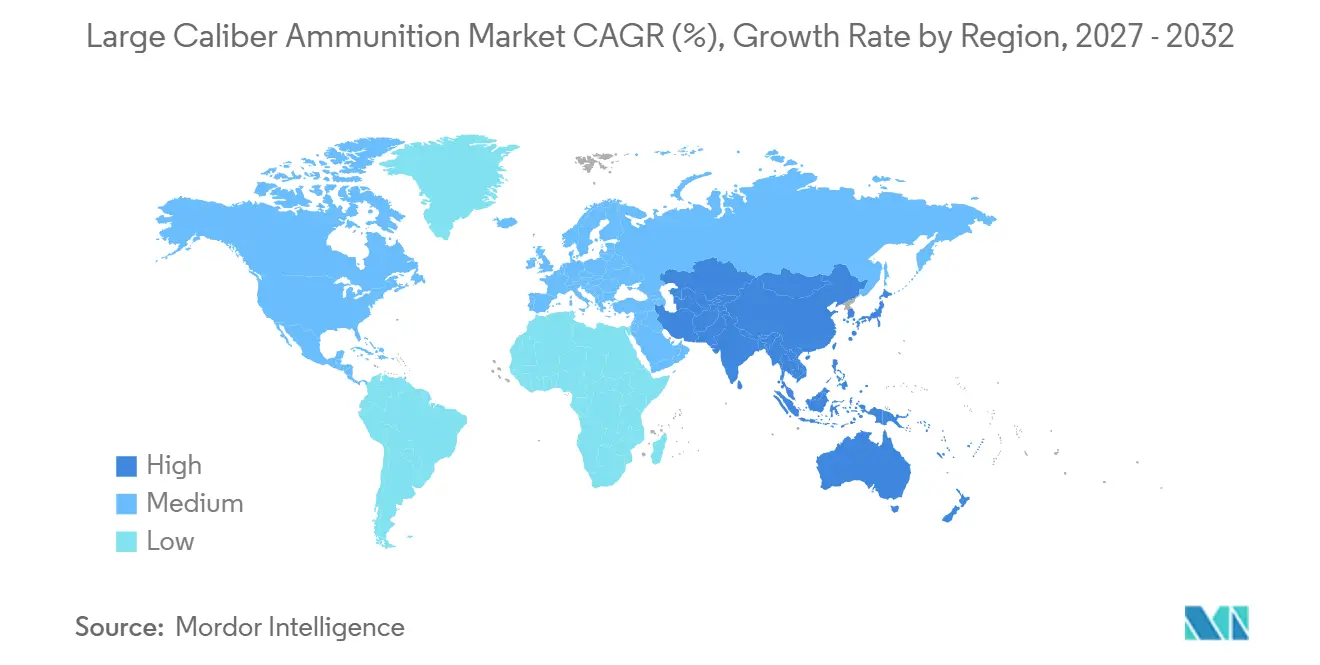
- Dal punto di vista geografico, nel 2026 il Nord America deteneva una quota del 46.72% del mercato delle munizioni di grosso calibro, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.11% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle munizioni di grosso calibro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rifornimento delle scorte di difesa e approvvigionamento per la prontezza operativa | + 1.80% | Globale, nucleo NATO e primario dell'Europa orientale | A breve termine (≤ 2 anni) |
| Investimenti nella modernizzazione dell'artiglieria e nel fuoco a lunga gittata. | + 1.20% | Nord America e Europa | Medio termine (2-4 anni) |
| Incentivi alla produzione interna e politiche di sicurezza dell'approvvigionamento | + 0.90% | Asia-Pacifico, Europa e Nord America | Medio termine (2-4 anni) |
| Adozione di munizioni a guida di precisione e a gittata estesa | + 0.70% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Localizzazione della produzione in base agli standard di interoperabilità dell'alleanza. | + 0.50% | Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi di munizioni modulari e di estensione della vita operativa delle piattaforme. | + 0.40% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rifornimento delle scorte di difesa e approvvigionamento per la prontezza operativa
Il mercato delle munizioni di grosso calibro è sostenuto dagli sforzi per ricostituire le riserve dopo anni di approvvigionamento basato sul consumo in tempo di pace. Il Dipartimento della Difesa degli Stati Uniti (DoD) ha riferito che l'Esercito ha speso 4.5 miliardi di dollari per le infrastrutture di produzione di munizioni da 155 mm da febbraio 2022 a settembre 2025. La stessa valutazione ha registrato 36,000 proiettili da 155 mm caricati, assemblati e imballati al mese a marzo 2026, a fronte di un obiettivo dell'Esercito di 100,000 proiettili al mese. Questo divario collega la domanda sia ai proiettili finiti sia agli input industriali necessari per produrli. Rheinmetall ha ricevuto il suo primo ordine nell'ambito di un accordo quadro con la NATO Support and Procurement Agency a febbraio 2026 per munizioni per carri armati da 120 mm, con un valore di circa 200 milioni di euro (236.16 milioni di dollari). Gli ordini a lungo termine possono supportare programmi di produzione più stabili rispetto agli ordini di emergenza una tantum.
Investimenti nella modernizzazione dell'artiglieria e nel fuoco a lunga gittata.
I programmi di tiro a lungo raggio stanno aumentando le esigenze tecniche imposte ai proiettili di grosso calibro. General Dynamics Ordnance and Tactical Systems ha ricevuto un contratto ERAP dall'esercito statunitense nel giugno 2026 per il suo proiettile guidato a lungo raggio Vulcano da 155 mm. [1] General Dynamics Ordnance and Tactical Systems, “GDOTS Awarded 155mm Extended Range Artillery Projectile Contract,” General Dynamics Ordnance and Tactical Systems, gdots.com Rheinmetall e General Atomics hanno inoltre concordato nel giugno 2026 di esaminare la coproduzione della munizione manovrabile Vektrex da 155 mm. Questi programmi estendono la domanda oltre i corpi dei proiettili, includendo sistemi di guida, spolette e sistemi di propellente modulari. I requisiti di carica a pressione più elevata per le piattaforme da 52 calibri aumentano anche l'importanza della produzione chimica specializzata. I produttori in grado di validare sistemi di proiettili completi sono in una posizione migliore per servire questi programmi. Il mercato delle munizioni di grosso calibro, pertanto, beneficia della spesa per la modernizzazione anche quando le esigenze di rifornimento di base iniziano a diminuire.
Incentivi alla produzione interna e politiche di sicurezza dell'approvvigionamento
I governi stanno utilizzando appalti pluriennali, requisiti di contenuto locale e programmi di capacità sostenuti dallo Stato per rafforzare l'offerta interna. Munitions India Limited ha registrato un fatturato di 10,954 crore di rupie (1.3 miliardi di dollari) per l'anno fiscale 2025-2026, con una crescita del 33.35% rispetto all'anno precedente. I risultati dell'azienda riflettono un ruolo più importante degli acquisti nazionali nella catena di approvvigionamento di munizioni in India. In Germania, Rheinmetall ha inaugurato il suo stabilimento Werk Niedersachsen a Unterlüß nel settembre 2025, dopo meno di 15 mesi di costruzione. L'impianto è stato progettato per produrre 140,000 proiettili da 155 mm nel 2026 e 350,000 nel 2027. Tali programmi possono modificare le classifiche dei fornitori, poiché la capacità produttiva è sempre più localizzata in prossimità delle aree di maggiore richiesta di finanziamento da parte dei paesi.
Adozione di munizioni a guida di precisione e a gittata estesa
Le munizioni guidate si stanno avvicinando sempre di più ai requisiti di approvvigionamento fondamentali per le missioni che richiedono precisione ed effetti flessibili. Nel giugno 2026, Northrop Grumman ha ricevuto un contratto pluriennale dall'esercito statunitense per la produzione della munizione anticarro multiuso avanzata M1147 da 120 mm. L'M1147 utilizza impostazioni programmabili per la detonazione a punto, il ritardo e l'esplosione in aria. Questo tipo di munizione può sostituire diverse tipologie obsolete e ridurre la quantità di munizioni da trasportare e gestire. La domanda di sistemi di guida e spolette programmabili conferisce agli specialisti di componenti un ruolo più importante nella definizione del valore delle munizioni. Il mercato delle munizioni di grosso calibro mantiene una netta esigenza di volumi elevati per le munizioni convenzionali, ma i modelli guidati ampliano il valore potenziale di ciascuna piattaforma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia relativi a esplosivi, propellenti e nitrocellulosa. | -0.70% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Tempi di consegna per la qualificazione e la certificazione di sicurezza | -0.50% | Europa e globale | Medio termine (2-4 anni) |
| Volatilità del bilancio e dipendenza da contratti pluriennali | -0.50% | Global | Medio termine (2-4 anni) |
| Complessità di integrazione tra guida digitale, spoletta e sistema energetico | -0.30% | Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia relativi a esplosivi, propellenti e nitrocellulosa.
La disponibilità di propellente e nitrocellulosa rimane un vincolo importante per il mercato delle munizioni di grosso calibro. Rheinmetall ha acquisito Hagedorn-NC GmbH nell'aprile 2025 per assicurarsi una fonte nazionale di nitrocellulosa per applicazioni militari. [2] Rheinmetall AG, “Rheinmetall Takes Over Hagedorn-NC GmbH,” Rheinmetall, rheinmetall.com L'operazione dimostra che il controllo dei materiali energetici è diventato una priorità di produzione, piuttosto che una normale attività di approvvigionamento. Una carenza in questa fase limita la produzione di impianti di proiettili e linee di riempimento altrimenti completi. Può anche ritardare le consegne rispetto ai contratti, anche laddove esista la capacità di assemblaggio finale. I produttori con accesso a forniture sicure di energia e propellente possono ridurre questa esposizione, mentre le aziende che dipendono da fonti esterne affrontano un rischio di consegna maggiore.
Tempi di consegna per la qualificazione e la certificazione di sicurezza
I requisiti di qualificazione possono ritardare la conversione della capacità produttiva appena installata in munizioni operative. I fornitori devono dimostrare che i proiettili soddisfano i requisiti tecnici, di sicurezza e prestazionali prima che le forze armate nazionali possano accettarne le consegne. Questo processo è particolarmente rigoroso quando i proiettili integrano nuove spolette, sistemi di guida o configurazioni di propellente. Le approvazioni separate nei vari paesi clienti possono comportare costi aggiuntivi e ritardare il riconoscimento dei ricavi. La conseguente barriera favorisce i produttori con una comprovata esperienza nei test e controlli di produzione riconosciuti. Il mercato delle munizioni di grosso calibro potrebbe quindi subire un ritardo tra gli annunci pubblici di produzione e la produzione effettiva.
Analisi del segmento
Per tipologia di prodotto: i proiettili di artiglieria frenano la domanda, mentre i proiettili di mortaio guidano la crescita della categoria.
Nel 2026, le munizioni per artiglieria rappresentavano il 38.91% della quota di mercato delle munizioni di grosso calibro, con i proiettili da 155 mm come principale motore della domanda. I programmi di rifornimento occidentali e gli ampliamenti degli stabilimenti rimangono fortemente incentrati su questo calibro. L'esercito statunitense ha riferito che la sua capacità di caricamento, assemblaggio e confezionamento di munizioni da 155 mm era di 36,000 proiettili al mese nel marzo 2026. È previsto che lo stabilimento Rheinmetall di Unterlüß aggiunga una produzione sostanziale di munizioni da 155 mm nel corso del 2026 e del 2027. [3] Rheinmetall AG, “Zeitenwende im Rheinmetall-Tempo Munitionswerkseröffnung in Unterlüß,” Rheinmetall, rheinmetall.com Le munizioni per carri armati rimangono un centro di domanda secondario, con l'ordine di Rheinmetall del febbraio 2026 che fornisce una prova diretta del continuo fabbisogno di munizioni da 120 mm.
Si prevede che le munizioni per mortaio registreranno il tasso di crescita annuale composto (CAGR) più elevato per tipologia di prodotto, pari al 7.37% fino al 2032. La sua crescita è legata al supporto decentralizzato della fanteria, in cui sistemi più leggeri e a guida di equipaggio possono garantire tempi di risposta più brevi. La domanda di munizioni per mortaio si affianca a quella di artiglieria, poiché molte forze armate stanno rinnovando contemporaneamente diverse categorie di supporto al fuoco e le linee di produzione flessibili possono soddisfare sia gli ordini di grandi volumi di munizioni da 155 mm sia le esigenze di calibri inferiori. Le munizioni navali e l'artiglieria a razzo rimangono rilevanti per la modernizzazione delle piattaforme, ma i dati disponibili non forniscono stime separate di quota di mercato o di crescita per queste categorie. Il mercato delle munizioni di grosso calibro è quindi trainato dalla produzione di artiglieria, con le munizioni per mortaio che contribuiscono al tasso di crescita più elevato della categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da utenti finali: gli acquisti militari comandano i volumi, le forze dell'ordine accelerano partendo da una base bassa
Nel 2026, gli acquisti militari rappresentavano il 55.27% della quota di mercato delle munizioni di grosso calibro. Gli ordini dell'esercito sono fondamentali perché includono requisiti per munizioni per obici, carri armati e mortai. Il contratto pluriennale M1147 di Northrop Grumman dimostra una domanda militare costante di munizioni programmabili per carri armati. Gli acquirenti militari utilizzano contratti pluriennali per proteggere la capacità produttiva e supportare la pianificazione delle scorte, come dimostra il contratto quadro NATO di Rheinmetall per le munizioni da 120 mm per carri armati. Questo gruppo di clienti continua a definire i requisiti di volume che determinano gli investimenti nella capacità produttiva.
Si prevede che le forze dell'ordine e la sicurezza nazionale saranno le categorie di utenti finali a più rapida crescita, con un CAGR dell'8.43% fino al 2032. Il segmento parte da una base più piccola rispetto agli appalti militari. La sua espansione riflette l'utilizzo di sistemi di grosso calibro da parte delle agenzie di sicurezza interna e paramilitari in alcuni paesi, aggiungendo al contempo una fonte alternativa di domanda quando i cicli di bilancio militare sono irregolari. I fornitori devono tenere conto delle specifiche normative di appalto e delle esigenze operative di questi clienti. Il mercato delle munizioni di grosso calibro dipende dagli acquirenti militari per le sue dimensioni, mentre questa categoria crea un flusso di domanda più piccolo ma in più rapida crescita.
Per quanto riguarda le linee guida: i round guidati guidano i ricavi, mentre la produzione non guidata aumenta a causa della domanda di rifornimento.
Nel 2026, le munizioni guidate rappresentavano il 57.18% della quota di mercato delle munizioni di grosso calibro, a testimonianza del maggior valore dei proiettili che integrano funzioni di guida e spoletta programmabile. Il proiettile M1147 di Northrop Grumman illustra come una singola munizione programmabile possa soddisfare i requisiti di detonazione a punto, a ritardo e a scoppio aereo. L'assegnazione da parte dell'esercito statunitense del programma ERAP al GDOTS dimostra ulteriormente la domanda di proiettili guidati da 155 mm a gittata estesa. Questi sistemi possono generare un maggiore valore per singolo proiettile e accrescere il ruolo dei fornitori di componenti specializzati e delle capacità di collaudo. I proiettili guidati, pertanto, generano ricavi anche quando la loro produzione fisica è inferiore al volume della produzione convenzionale.
Si prevede che il mercato delle munizioni non guidate crescerà a un tasso annuo composto (CAGR) del 6.68% fino al 2032, un ritmo più rapido rispetto a quello delle munizioni guidate, secondo le previsioni fornite. I governi che si trovano ad affrontare carenze nelle scorte necessitano innanzitutto di munizioni standard ampiamente disponibili e consegnabili in grandi quantità. CSG ha dichiarato che la sua capacità produttiva di munizioni per artiglieria e carri armati di grosso calibro ha superato le 800,000 unità su base annua durante il primo trimestre del 2026. Questa scala supporta il ciclo di rifornimento, mentre il recupero delle scorte può orientare gli acquisti verso aggiornamenti di precisione e capacità a gittata estesa. Il mercato delle munizioni di grosso calibro combina quindi un segmento guidato di alto valore con un segmento non guidato in rapida crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: le spolette guidano la classifica dei valori, i propellenti corrono controcorrente per colmare le lacune nell'approvvigionamento di materie prime.
Nel 2026, le spolette rappresentavano il 39.72% della quota di mercato delle munizioni di grosso calibro, grazie anche al valore delle tecnologie multimodali e programmabili. Il contratto M1147 dimostra il ruolo delle impostazioni delle spolette nella creazione di un effetto munizionale flessibile per le forze corazzate. Le spolette collegate al sistema di guida possono aumentare il valore aggiunto ottenuto dai componentisti specializzati all'interno del proiettile finito. Inneschi, bossoli, corpi dei proiettili e testate rimangono componenti essenziali di ogni munizione, sebbene le informazioni fornite non indichino dati separati sulla quota di mercato per questi elementi. La sicurezza dei componenti è sempre più legata alla capacità di fornire sistemi di munizioni completi.
Si prevede che il mercato dei propellenti crescerà a un tasso annuo composto (CAGR) dell'8.58% fino al 2032, a seguito sia dell'aumento della produzione di munizioni sia degli investimenti nell'approvvigionamento energetico nazionale. L'acquisizione di Hagedorn-NC da parte di Rheinmetall è stata concepita per rafforzare l'accesso alla nitrocellulosa per applicazioni militari. La disponibilità di propellenti può limitare la produzione di munizioni finite quando le materie prime chimiche sono limitate, e rappresenta un punto di ingresso strategico per le aziende che operano nell'ambito delle politiche di produzione nazionale. Il mercato delle munizioni di grosso calibro, pertanto, attribuisce grande importanza alla sicurezza delle materie prime e alla capacità di caricamento modulare.
Analisi geografica
Nel 2026, il Nord America deteneva il 46.72% della quota di mercato delle munizioni di grosso calibro, grazie agli acquisti dell'esercito statunitense, alle infrastrutture industriali consolidate e agli investimenti regionali nel settore manifatturiero. Il Dipartimento della Difesa statunitense ha riportato una capacità mensile di carico, assemblaggio e confezionamento di 36,000 proiettili da 155 mm a marzo 2026. L'esercito prevedeva di raggiungere una produzione di 140,000 proiettili al mese entro dicembre 2027, subordinatamente all'aumento della capacità produttiva degli impianti, e la CSG ha avviato i lavori per un nuovo complesso di artiglieria in Iowa nel corso del 2026. Il Nord America rimane un centro chiave di domanda e produzione, poiché la sua base di approvvigionamento è in grado di supportare impegni di capacità a lungo termine e la qualificazione di nuove linee di produzione.
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari all'8.11% fino al 2032. La regione combina iniziative di potenziamento della capacità produttiva interna con investimenti strategici nelle scorte in Corea del Sud, India, Giappone e Australia. Il fatturato di 10,954 crore di rupie (1.3 miliardi di dollari) registrato da Munitions India Limited nell'anno fiscale 2025-2026 testimonia l'importanza delle attività di approvvigionamento interno in India. I produttori regionali stanno acquisendo sempre maggiore rilevanza, poiché i governi riducono la dipendenza dalle forniture estere e cercano capacità produttive in grado di soddisfare sia la domanda nazionale che le opportunità di esportazione regionali. Questa combinazione di domanda interna e investimenti industriali supporta le prospettive di crescita leader della regione.
L'Europa rimane centrale nel mercato delle munizioni di grosso calibro, poiché sta ricostituendo le scorte ed espandendo la capacità produttiva per soddisfare la domanda della NATO. Lo stabilimento Rheinmetall di Unterlüß dovrebbe raggiungere una produzione annua di 350,000 proiettili da 155 mm nel 2027. La Germania ha inoltre sostenuto una nuova fabbrica di munizioni in Lituania attraverso un'iniziativa avviata nel novembre 2025. Il Medio Oriente e l'Africa rimangono aree di domanda secondarie. Allo stesso tempo, il Sud America si concentra maggiormente sui sistemi di artiglieria di vecchia generazione.
Panorama competitivo
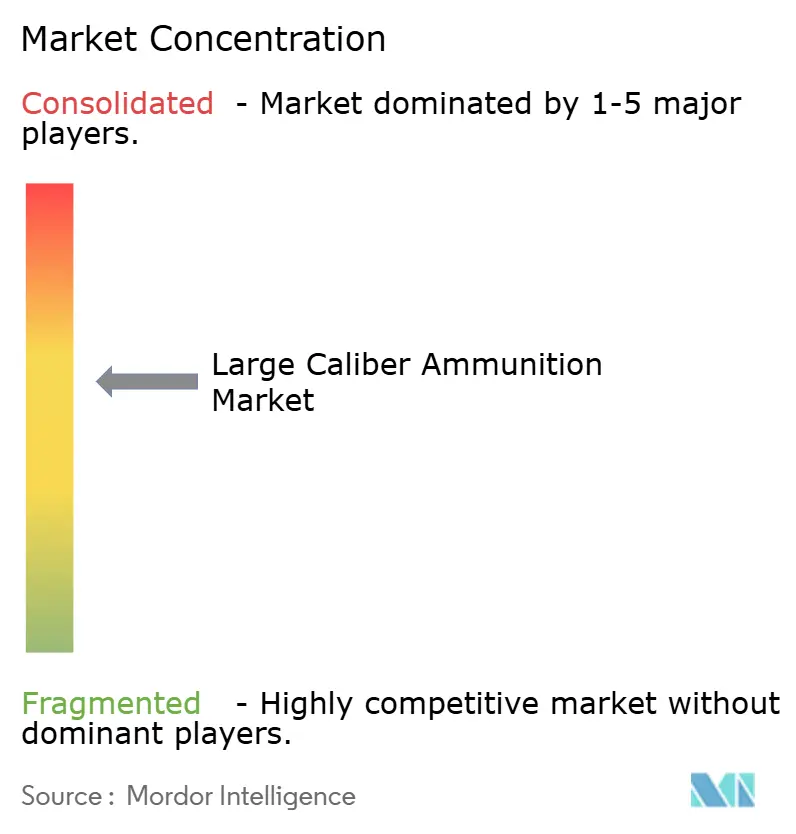
Il mercato delle munizioni di grosso calibro è moderatamente consolidato tra i produttori di primo livello, con programmi allineati alla NATO guidati da Rheinmetall AG, General Dynamics Corporation, BAE Systems plc e Northrop Grumman Corporation. Rheinmetall ha rafforzato l'integrazione verticale acquisendo Hagedorn-NC GmbH per garantire l'approvvigionamento di nitrocellulosa. Siamo a febbraio 2026, quando l'Agenzia NATO per il supporto e gli approvvigionamenti (NSA) ha emesso un bando per munizioni da 120 mm per carri armati, e l'ampliamento dello stabilimento di Unterlüß dimostra una strategia basata su piani a lungo termine, controllo dei materiali e capacità di produzione di munizioni di ultima generazione. Questo approccio può ridurre l'esposizione a vincoli di approvvigionamento e rafforzare la certezza delle consegne per i clienti alleati.
Northrop Grumman compete attraverso contratti pluriennali con l'esercito statunitense e progetti di munizioni avanzate. Il suo contratto M1147, stipulato nel giugno 2026, supporta il suo ruolo nel settore delle munizioni programmabili da 120 mm per carri armati. General Dynamics Ordnance and Tactical Systems si posiziona nel settore dell'artiglieria a lungo raggio grazie all'aggiudicazione del contratto ERAP, sempre nel giugno 2026, per il cannone guidato a lungo raggio Vulcano da 155 mm. CSG aumenta la pressione competitiva grazie alla sua elevata capacità produttiva di munizioni per artiglieria e carri armati, che ha superato le 800,000 unità all'anno nel primo trimestre del 2026. La competizione si svolge su capacità produttiva convenzionale, approvvigionamento sicuro e sistemi di guida ad alto valore aggiunto, piuttosto che su un singolo parametro di produzione.
Nel mercato delle munizioni di grosso calibro, le opportunità si concentrano nella produzione di propellenti, cariche modulari e componenti di guida integrati. Questi settori rispondono sia alle attuali strozzature produttive sia ai futuri requisiti di precisione, mentre le comprovate prestazioni in termini di qualità e sicurezza continuano a favorire i produttori affermati e i partner qualificati. I nuovi operatori possono acquisire rilevanza quando le politiche nazionali garantiscono finanziamenti, una domanda a lungo termine e un percorso di qualificazione assicurato. Non è stato fornito alcun dato complessivo sulla quota di mercato delle aziende leader, pertanto il punteggio di concentrazione si basa sulla descrizione qualitativa della struttura dei fornitori presente nella bozza.
Leader del settore delle munizioni di grosso calibro
Società General Dynamics
Rheinmetall AG
Northrop Grumman Corporation
Nammo AS
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: General Dynamics Ordnance and Tactical Systems (GDOTS) si è aggiudicata un contratto con l'esercito statunitense per un proiettile di artiglieria di nuova generazione a lungo raggio, derivato dal sistema Vulcano 155 Guided Long Range. La munizione di precisione può raggiungere gittate fino a 70 km e utilizza la guida GPS con un sensore terminale a laser semiattivo (SAL). È disponibile una configurazione alternativa con sensore a infrarossi lontani per l'ingaggio di bersagli navali e per operare in ambienti con segnale GPS disturbato.
- Giugno 2026: Northrop Grumman si è aggiudicata un contratto quinquennale con l'esercito statunitense per la produzione delle munizioni per carri armati M1147 Advanced Multi-Purpose (AMP) da 120 mm, destinate al carro armato M1 Abrams e a partner internazionali. Queste munizioni programmabili integrano le capacità di quattro tipi di munizioni preesistenti e supportano le modalità di detonazione a impatto, detonazione ritardata e esplosione aerea contro diverse tipologie di bersaglio.
Ambito e metodologia
Nell'ambito del quadro normativo statunitense per gli appalti militari, le munizioni di grosso calibro sono generalmente classificate come 50 mm, 105 mm e 120 mm, mentre in base a normative internazionali, come il Registro delle armi convenzionali delle Nazioni Unite (UNROCA), l'artiglieria di grosso calibro comprende sistemi con calibri pari o superiori a 76.2 mm.
Il mercato delle munizioni di grosso calibro è segmentato per tipologia di prodotto, utente finale, sistema di guida, componente e area geografica. Per tipologia di prodotto, il mercato è segmentato in munizioni per artiglieria, munizioni per carri armati, munizioni per mortaio, munizioni navali e munizioni per artiglieria missilistica. Per utente finale, il mercato è segmentato in ambito militare e forze dell'ordine/sicurezza nazionale. Per sistema di guida, il mercato è segmentato in munizioni guidate e munizioni non guidate. Per componente, il mercato è segmentato in spolette, inneschi, propellenti, proiettili e testate, bossoli e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle munizioni di grosso calibro nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Munizioni di artiglieria | 105mm |
| 130mm | |
| 155mm | |
| 203mm | |
| Munizioni per carri armati | 105mm |
| 120mm | |
| 125mm | |
| Munizioni per mortaio | 60mm |
| 81mm | |
| 120mm | |
| Munizioni navali | 57mm |
| 76mm | |
| 127mm | |
| Munizioni per artiglieria a razzo | 70mm |
| 122mm |
| Linea militare | Air Force |
| Army | |
| marina | |
| Forze dell'ordine/Sicurezza nazionale |
| Munizioni guidate |
| Munizioni non guidate |
| spolette |
| Primer |
| Propellenti |
| Proiettili e testate |
| Custodia per cartucce |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Munizioni di artiglieria | 105mm | |
| 130mm | |||
| 155mm | |||
| 203mm | |||
| Munizioni per carri armati | 105mm | ||
| 120mm | |||
| 125mm | |||
| Munizioni per mortaio | 60mm | ||
| 81mm | |||
| 120mm | |||
| Munizioni navali | 57mm | ||
| 76mm | |||
| 127mm | |||
| Munizioni per artiglieria a razzo | 70mm | ||
| 122mm | |||
| Per utente finale | Linea militare | Air Force | |
| Army | |||
| marina | |||
| Forze dell'ordine/Sicurezza nazionale | |||
| Per guida | Munizioni guidate | ||
| Munizioni non guidate | |||
| Per componente | spolette | ||
| Primer | |||
| Propellenti | |||
| Proiettili e testate | |||
| Custodia per cartucce | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno alimentando la domanda di munizioni di grosso calibro?
La domanda è sostenuta dal rifornimento delle scorte esaurite, dalle esigenze di prontezza operativa delle forze armate, dalla modernizzazione dell'artiglieria e dagli investimenti in sistemi di fuoco a lungo raggio e munizioni a guida di precisione.
Quale categoria di munizioni sta crescendo più rapidamente?
Si prevede che le munizioni per mortaio saranno la categoria di prodotto a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.37% fino al 2032, mentre le munizioni per artiglieria rimarranno la categoria più ampia, rappresentando il 38.91% del mercato nel 2026.
Perché i propellenti sono importanti per la catena di approvvigionamento delle munizioni di grosso calibro?
Si prevede che i propellenti rappresenteranno la categoria di componenti a più rapida crescita, con un CAGR dell'8.58% fino al 2032, poiché la loro disponibilità può limitare la produzione di munizioni finite anche quando la capacità di assemblaggio delle munizioni è disponibile.
Quale regione è leader nell'approvvigionamento di munizioni di grosso calibro?
Nel 2026, il Nord America ha dominato il mercato con una quota del 46.72%, grazie agli acquisti dell'esercito statunitense, al rifornimento delle scorte e agli investimenti nella capacità produttiva nazionale di munizioni.
Quale regione si espanderà più rapidamente entro il 2032?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.11% fino al 2032, grazie agli investimenti nella capacità produttiva nazionale di munizioni, alla modernizzazione delle forze armate e al rifornimento delle scorte strategiche.
Chi si sta diffondendo più rapidamente, chi con la guida e chi senza?
Si prevede che le munizioni non guidate cresceranno più rapidamente, con un CAGR del 6.68% fino al 2032, mentre le munizioni guidate rappresenteranno la quota maggiore del fatturato, pari al 57.18% nel 2026, a causa del loro valore unitario più elevato.
Quali sono i principali vincoli che influenzano la produzione di munizioni di grosso calibro?
Le limitazioni nell'approvvigionamento di propellenti, esplosivi e nitrocellulosa, unite ai tempi di qualificazione, ai requisiti di produzione specializzati e alla dipendenza da contratti di fornitura pluriennali, possono ostacolare l'espansione della produzione.
In che modo la modernizzazione delle munizioni sta influenzando il mercato?
La modernizzazione sta aumentando la domanda di munizioni a guida di precisione, a lungo raggio, programmabili e multiuso, mentre la progettazione modulare e le spolette migliorate consentono di ottenere effetti su bersagli multipli con un numero inferiore di varianti di munizioni.


