

Dimensioni e quota di mercato dei morcellatori elettrici laparoscopici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
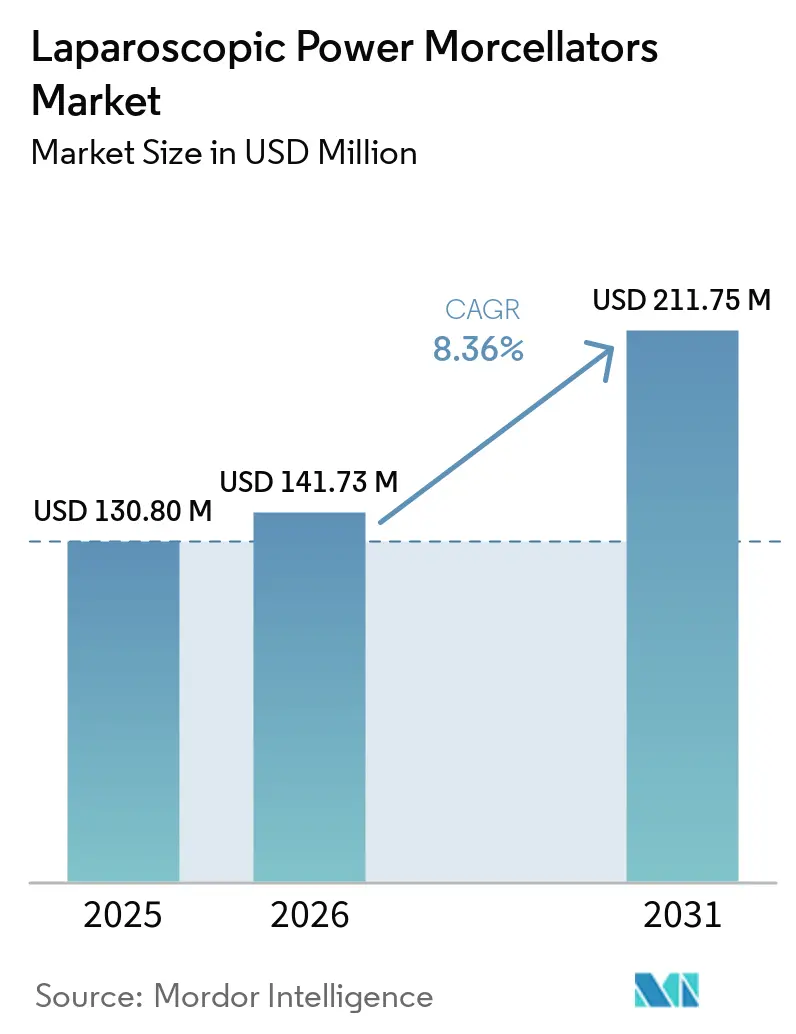
| Dimensione del mercato (2026) | USD 141.73 milioni |
| Dimensione del mercato (2031) | USD 211.75 milioni |
| Tasso di crescita (2026 - 2031) | 8.36% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei morcellatori elettrici laparoscopici a cura di Mordor Intelligence
Si prevede che il mercato dei morcellatori elettrici laparoscopici crescerà da 130.80 milioni di dollari nel 2025 a 141.73 milioni di dollari nel 2026 e raggiungerà i 211.75 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.36% nel periodo 2026-2031.
La domanda è legata al continuo utilizzo della chirurgia mininvasiva per patologie ginecologiche benigne che richiedono la rimozione di grandi quantità di tessuto attraverso piccoli accessi. La morcellazione con contenimento sta diventando un requisito fondamentale per gli acquisti, poiché le autorità di regolamentazione statunitensi raccomandano l'utilizzo esclusivo di sistemi di contenimento compatibili e legalmente commercializzati, quando la morcellazione motorizzata è appropriata. L'autorizzazione, concessa nel luglio 2026, del sistema integrato di Claria Medical offre agli ospedali un'opzione con un unico dispositivo e aumenta il valore commerciale della compatibilità documentata tra morcellatore e sistema di contenimento. Il mercato dei morcellatori motorizzati laparoscopici beneficia anche del trasferimento di procedure ginecologiche complesse in regime ambulatoriale, sebbene in questi casi gli acquirenti attribuiscano maggiore importanza ai tempi di preparazione, ai componenti monouso e al costo totale della procedura. Il rischio clinico, la selezione dei pazienti e il rispetto dei protocolli di contenimento rimangono i principali limiti a una più ampia diffusione dei morcellatori motorizzati laparoscopici.
Punti chiave del rapporto
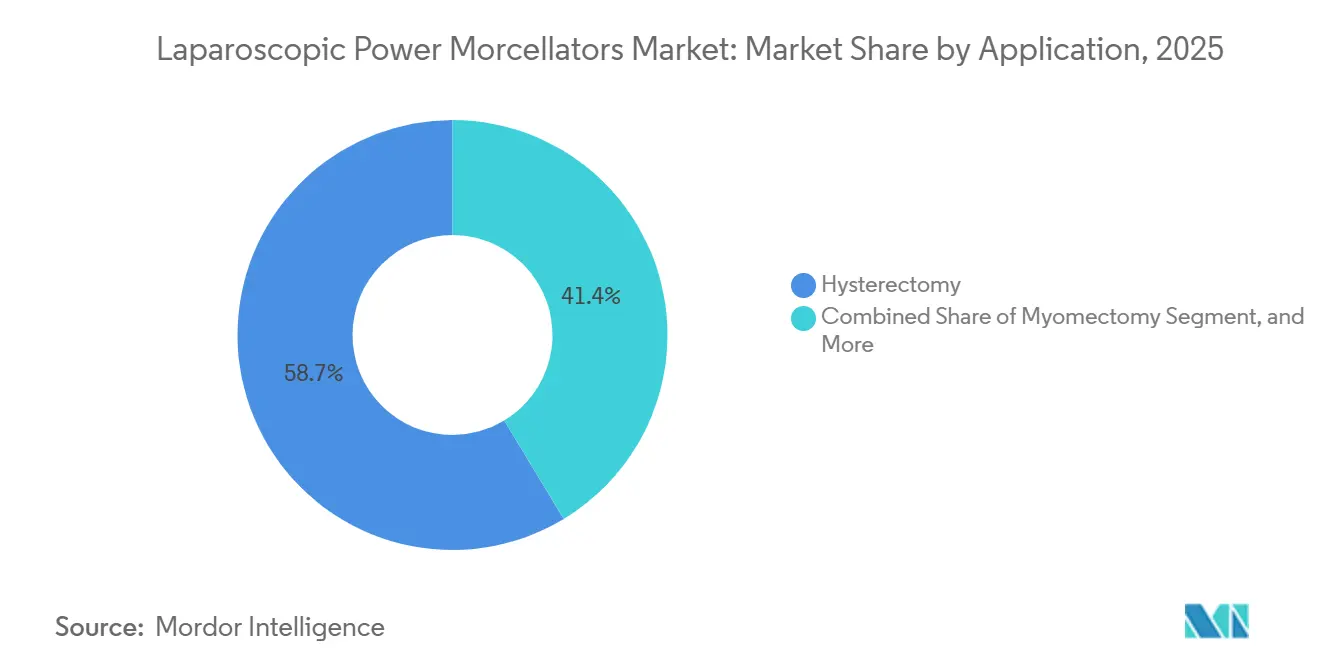
- Per applicazione, l'isterectomia deteneva il 58.65% della quota di mercato dei morcellatori laparoscopici nel 2025, mentre si prevede che la rimozione di tessuti ginecologici crescerà a un CAGR del 10.54% fino al 2031.
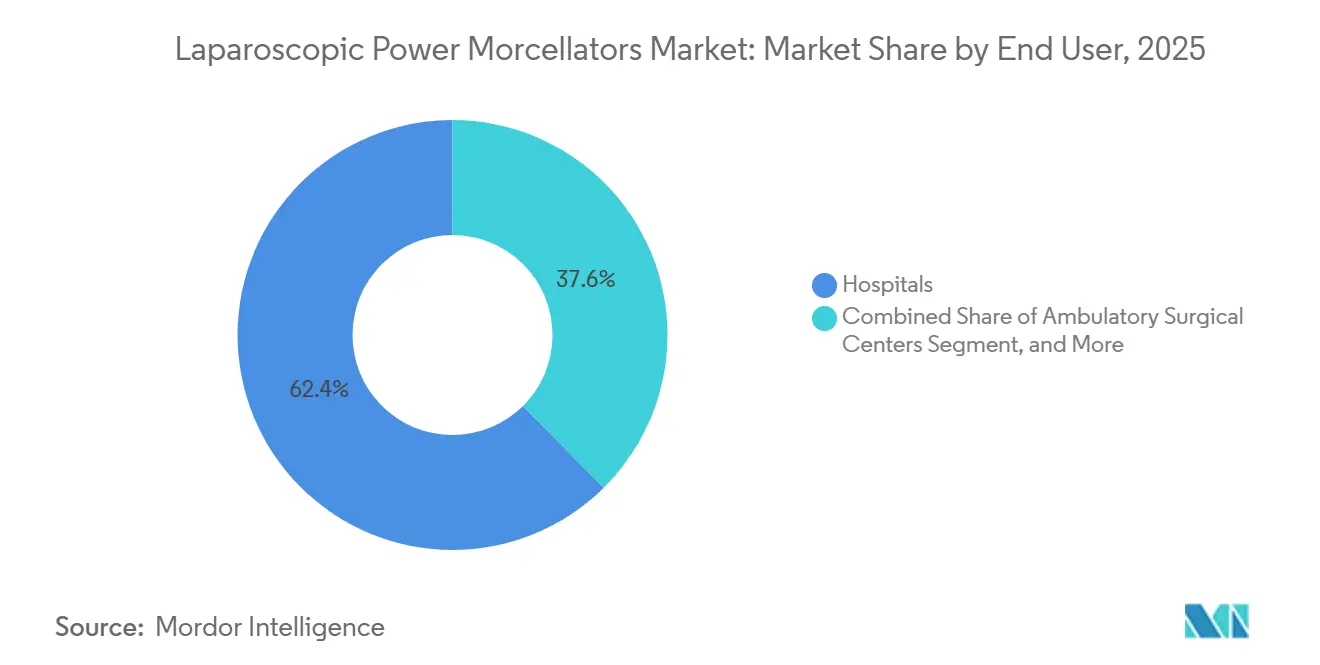
- Per quanto riguarda gli utenti finali, nel 2025 gli ospedali detenevano il 62.43% della quota di mercato dei morcellatori elettrici laparoscopici, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.54% fino al 2031.
- Per canale di distribuzione, le vendite dirette hanno rappresentato il 47.65% del fatturato nel 2025, mentre si prevede che le piattaforme online per la vendita di apparecchiature mediche cresceranno a un tasso annuo composto del 10.42% fino al 2031.
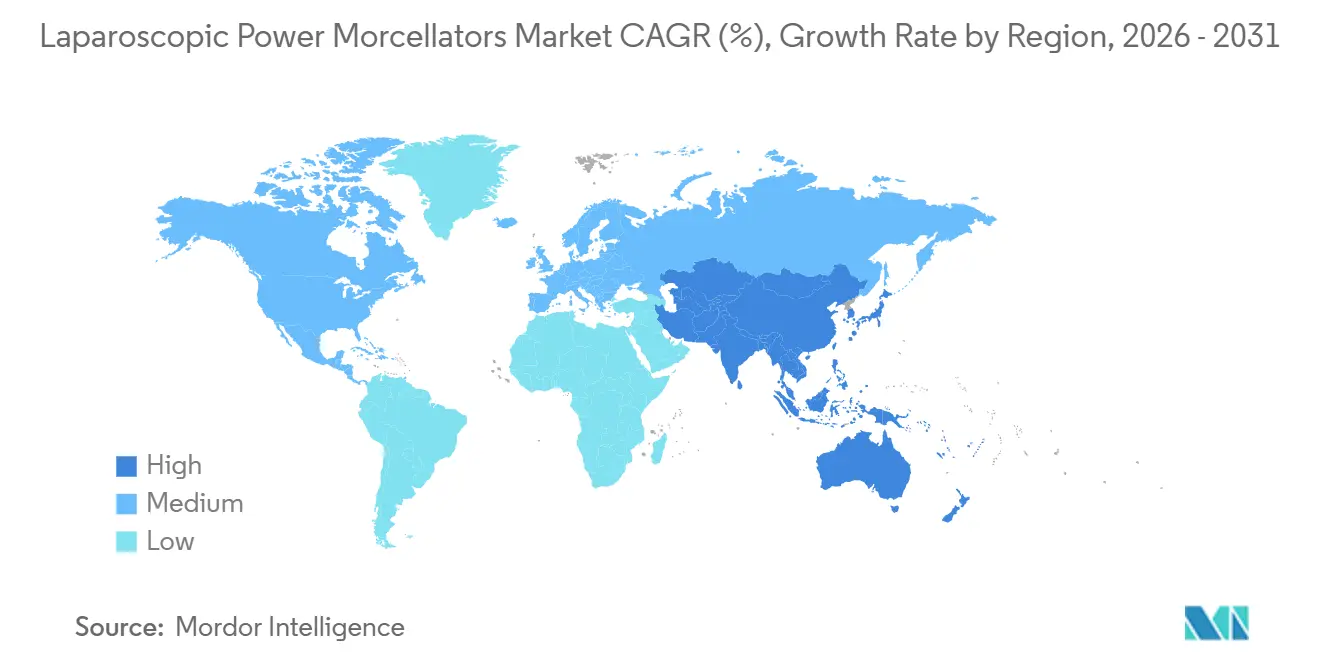
- Dal punto di vista geografico, il Nord America ha rappresentato il 43.65% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei morcellatori laparoscopici ad alta potenza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione della chirurgia ginecologica minimamente invasiva | + 2.40% | Globale, concentrato in Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Persistenza di fibromi uterini ed endometriosi | + 1.70% | A livello globale, con i maggiori volumi di incidenza in India, Stati Uniti e Cina. | A lungo termine (≥ 4 anni) |
| Domanda di miomectomia conservativa della fertilità | + 0.80% | A livello globale, con maggiore intensità nei mercati ad alto SDI con età di nascita posticipata. | Medio termine (2-4 anni) |
| Espansione dei centri chirurgici ambulatoriali | + 0.70% | Nord America, con una prima espansione nella regione Asia-Pacifico e nell'Europa occidentale. | A breve termine (≤ 2 anni) |
| Sostituzione dei sistemi legacy con flussi di lavoro contenuti | + 0.50% | Mercati del Nord America e dell'UE conformi al regolamento MDR | A breve termine (≤ 2 anni) |
| Percorsi di formazione e certificazione specifici per procedura | + 0.30% | A livello globale, con adozione del programma in Nord America e centri accademici nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione della chirurgia ginecologica minimamente invasiva
Il passaggio dalla chirurgia a cielo aperto al trattamento laparoscopico supporta i volumi di procedure che utilizzano dispositivi di estrazione tissutale. Uno studio retrospettivo del 2026 ha rilevato che la miomectomia laparoscopica ha comportato una degenza ospedaliera di 2.06 giorni, rispetto ai 2.71 giorni della laparotomia, e un minore utilizzo di oppioidi [1] S. Özdemir et al., “Laparotomic vs. Laparoscopic Myomectomy: Surgical Outcomes From a Tertiary Center Retrospective Study,” Frontiers in Surgery, frontiersin.org. . Questi risultati sono importanti per gli ospedali perché degenze più brevi possono migliorare la disponibilità di posti letto e ridurre l'utilizzo di risorse postoperatorie. Il mercato dei morcellatori elettrici laparoscopici ottiene un collegamento diretto con la domanda di apparecchiature quando la miomectomia laparoscopica diventa il percorso preferito per le pazienti idonee. Le linee guida professionali pubblicate dalla Società Europea di Endoscopia Ginecologica nel 2024 supportano la miomectomia addominale laparoscopica per fibromi fino a 20 cm quando i chirurghi hanno un'esperienza adeguata. Il mercato dei morcellatori laparoscopici, pertanto, dipende tanto dalla formazione, dalla capacità della sala operatoria e dalla fiducia del chirurgo quanto dal numero di donne a cui vengono diagnosticati i fibromi.
Persistenza di fibromi uterini ed endometriosi
I fibromi continuano a rappresentare un'ampia casistica di pazienti che potrebbero necessitare di isterectomia o miomectomia quando i sintomi non possono essere gestiti in modo conservativo. Uno studio del 2026 ha riportato un tasso di incidenza globale di fibromi uterini pari a 250.93 casi ogni 100,000 donne e un tasso in India di 326.08 casi ogni 100,000 donne. Lo stesso studio ha indicato che la crescita demografica continuerà a sostenere il numero di casi di fibromi in India fino al 2036. Questo carico di malattia alimenta il mercato dei morcellatori laparoscopici, dove gli ospedali possono fornire assistenza ginecologica minimamente invasiva a personale qualificato. Ciò rende inoltre la regione Asia-Pacifico importante, poiché gli elevati volumi di casi possono favorire l'adozione di apparecchiature una volta che saranno disponibili sistemi compatibili con il contenimento e la formazione necessaria. L'endometriosi rimane rilevante in ambito clinico, sebbene il trattamento dei fibromi offra una base procedurale più diretta per la morcellazione tissutale.
Domanda di miomectomia conservativa della fertilità
La miomectomia consente alle donne con fibromi sintomatici di conservare l'utero, risultando quindi importante quando la preservazione della fertilità è una priorità clinica. Lo studio del 2026 sull'incidenza dei fibromi ha rilevato che la maggiore incidenza a livello globale si riscontra tra le donne di età compresa tra i 35 e i 39 anni. Le procedure laparoscopiche richiedono un metodo per rimuovere il tessuto fibromatoso senza estendere l'incisione addominale, il che conferisce alla morcellazione un ruolo specifico in questo contesto. I morcellatori laparoscopici ad alta potenza offrono vantaggi commerciali quando i chirurghi possono proporre una rimozione minimamente invasiva alle pazienti che preferiscono un trattamento conservativo dell'utero. Nei paesi in cui la maternità si manifesta in età più avanzata, i chirurghi possono trovarsi a dover gestire pazienti con fibromi di grandi dimensioni o multipli negli anni in cui la fertilità rimane un fattore importante. Ciò può aumentare la necessità di asportazione di tessuto per procedura, anziché limitarsi ad aumentare il numero di interventi.
Espansione dei centri chirurgici ambulatoriali
I centri chirurgici ambulatoriali stanno diventando un contesto sempre più importante per le procedure che in precedenza si svolgevano principalmente negli ospedali. Nel 2024, il CMS ha aggiunto 37 procedure all'elenco delle procedure coperte dai centri chirurgici ambulatoriali e nel 2025 altre 21 procedure [2] Centers for Medicare & Medicaid Services, “Ambulatory Surgical Center Payment,” CMS.gov, cms.gov. Questi cambiamenti ampliano la gamma di procedure ambulatoriali che possono ricevere il pagamento da Medicare. Un centro del Maryland è diventato il primo centro chirurgico ambulatoriale nella sua regione a offrire chirurgia ginecologica mininvasiva robot-assistita nel gennaio 2026, a dimostrazione del fatto che i fornitori stanno spostando cure più complesse nelle strutture ambulatoriali. Il mercato dei morcellatori laparoscopici può trarre vantaggio da questo cambiamento, ma gli acquirenti di centri chirurgici ambulatoriali spesso preferiscono sistemi con tempi di installazione brevi e una chiara economia dell'uso monouso. Gli accordi di acquisto di gruppo e i budget di capitale limitati possono anche rendere queste strutture meno ricettive alle costose piattaforme riutilizzabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di disseminazione di neoplasie occulte | -1.30% | A livello globale, con gli effetti maggiori in Nord America e nell'UE. | A lungo termine (≥ 4 anni) |
| Rigorosi requisiti di selezione e contenimento dei pazienti | -0.70% | Nord America, mercati UE MDR e Giappone | Medio termine (2-4 anni) |
| Perdite dai sacchi di contenimento e complessità del flusso di lavoro | -0.40% | A livello globale, con maggiori attriti in contesti con risorse limitate e scarsa formazione. | Medio termine (2-4 anni) |
| Interoperabilità limitata tra morcellatori e sistemi di contenimento | -0.30% | A livello globale, il fenomeno è più evidente laddove l'acquisto di morcellatori e sistemi di contenimento è gestito da reparti ospedalieri separati. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di disseminazione di neoplasie occulte
La possibilità di diffondere un tumore uterino non sospettato durante la morcellazione rimane il più grave ostacolo clinico nel mercato dei morcellatori elettrici laparoscopici. La FDA afferma che un sarcoma uterino non sospettato può essere presente in 1 donna su 225 a 1 su 580 sottoposte a intervento chirurgico per presunti fibromi [3] US Food and Drug Administration, “Power Morcellation During Gynecologic Laparoscopic Surgeries,” FDA.gov, fda.gov. . L'agenzia avverte inoltre che la morcellazione elettrica può diffondere tessuto canceroso e ridurre la probabilità di sopravvivenza a lungo termine. Nessun test preoperatorio può escludere in modo affidabile un sarcoma uterino in ogni paziente con presunti fibromi, quindi le decisioni di selezione mantengono un'incertezza clinica. Tale incertezza incoraggia ospedali e assicuratori a limitare l'uso a pazienti in premenopausa accuratamente selezionate. Il mercato dei morcellatori elettrici laparoscopici deve quindi competere con approcci chirurgici alternativi, anche quando un trattamento minimamente invasivo sarebbe altrimenti preferibile.
Rigorosi requisiti di selezione e contenimento dei pazienti
Le linee guida della FDA limitano l'uso della morcellazione laparoscopica a pazienti selezionati in modo appropriato e impongono agli operatori sanitari di utilizzare un sistema di contenimento compatibile e legalmente commercializzato quando la procedura è appropriata. I produttori devono specificare i morcellatori compatibili nell'etichettatura del sistema di contenimento, il che richiede una documentazione formale e crea un ulteriore passaggio per la commercializzazione. Un'indagine del 2025 condotta tra i medici specializzandi in chirurgia ginecologica mininvasiva ha rilevato che oltre l'80% non seguiva sistematicamente i protocolli di contenimento approvati dalla FDA e quasi la metà utilizzava sacchetti per il prelievo di campioni al di fuori delle indicazioni approvate. Questi risultati evidenziano ostacoli a livello di flusso di lavoro e formazione, oltre che a divergenze cliniche. L'Agenzia francese per i medicinali ha riferito nel 2025 che i 14 operatori esaminati nella sua attività di sorveglianza del mercato del 2023 avevano rispettato le raccomandazioni pertinenti in materia di etichettatura, informazioni per i pazienti e analisi del rischio. Il mercato dei morcellatori laparoscopici sarà favorito dai fornitori che renderanno semplici da utilizzare per i team clinici le prove di compatibilità e i protocolli operativi.
Analisi del segmento
Per applicazione: l'isterectomia rappresenta la principale fonte di ricavi, mentre la rimozione dei tessuti è il principale motore di crescita.
Nel 2025, l'isterectomia ha rappresentato il 58.7% della quota di mercato dei morcellatori elettrici laparoscopici, risultando l'applicazione più diffusa. Negli Stati Uniti si eseguono circa 600,000 isterectomie all'anno e la ricerca condotta ha evidenziato la necessità di tecniche di estrazione specializzate per l'utero nel 30% di questi interventi. L'ampiezza di questa base di procedure contribuisce a mantenere la domanda di apparecchiature compatibili per l'estrazione dei tessuti. Le raccomandazioni della FDA hanno reso il contenimento un elemento determinante per l'utilizzo della morcellazione elettrica, anziché un optional.
Si prevede che la rimozione di tessuti ginecologici crescerà a un tasso annuo composto (CAGR) del 10.5% fino al 2031, il tasso più rapido tra tutte le applicazioni. Le dimensioni del mercato dei morcellatori elettrici laparoscopici per questa applicazione si espandono poiché l'estrazione di tessuti viene utilizzata in procedure al di fuori delle tradizionali classificazioni di isterectomia e miomectomia. Parte di questa crescita riflette una codifica più specifica delle fasi di rimozione dei tessuti che in precedenza erano incluse in procedure più ampie. Il sistema Claria ha ricevuto l'autorizzazione De Novo dalla FDA nel luglio 2026 come sistema integrato di morcellatore elettrico ginecologico e di contenimento per l'isterectomia laparoscopica in pazienti selezionate in premenopausa. La sua autorizzazione incoraggia gli sviluppatori a considerare configurazioni integrate per altri usi di rimozione di tessuti ginecologici, mentre la miomectomia continua a essere supportata dalla domanda di preservazione della fertilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali mantengono le loro dimensioni mentre i centri di chirurgia ambulatoriale cambiano le priorità di acquisto
Nel 2025, gli ospedali detenevano il 62.4% della quota di mercato dei morcellatori laparoscopici. Questa posizione riflette la concentrazione di interventi di chirurgia ginecologica complessa, la capacità di monitoraggio dei pazienti ricoverati e i programmi di formazione consolidati all'interno delle strutture ospedaliere. Anche i centri medici universitari influenzano gli acquisti, poiché gestiscono casi complessi e forniscono dati clinici sulle pratiche di contenimento. Gli ospedali necessitano di dimostrazioni del prodotto, valutazioni di compatibilità e formazione specifica per i chirurghi prima di adottare un nuovo flusso di lavoro. Questi requisiti favoriscono i fornitori con capacità di supporto clinico diretto nel mercato dei morcellatori laparoscopici.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031, il tasso di crescita più rapido tra gli utenti finali. L'espansione delle procedure ambulatoriali coperte dall'assicurazione supporta questa tendenza, così come gli investimenti dei fornitori in cure ginecologiche robotiche e minimamente invasive. I centri di chirurgia ambulatoriale (ASC) probabilmente privilegeranno sistemi più leggeri, componenti monouso e costi prevedibili, poiché le loro procedure devono essere eseguite in giornata. Questa preferenza può spostare la domanda di prodotti dalle piattaforme di capitale riutilizzabili ad alto costo. Può anche premiare approcci di contenimento integrati che riducono il coordinamento dei dispositivi e le fasi di installazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le vendite dirette sono in testa, mentre gli acquisti digitali si espandono.
Nel 2025, le vendite dirette hanno rappresentato il 47.7% del fatturato generato dai canali di distribuzione. I sistemi di morcellazione industriale richiedono dimostrazioni cliniche in presenza, test di compatibilità e formazione per i chirurghi, il che rende utile una forza vendita dedicata da parte del produttore. I distributori di dispositivi medici e i gruppi di approvvigionamento ospedaliero rimangono importanti laddove i produttori non dispongono di una forte presenza diretta. I rivenditori terzi servono strutture e regioni sensibili al prezzo, con accesso limitato alle scorte primarie. Questi canali mantengono il mercato dei morcellatori laparoscopici accessibili anche al di fuori dei grandi ospedali.
Si prevede che le piattaforme online per apparecchiature mediche cresceranno a un tasso annuo composto (CAGR) del 10.4% fino al 2031. La loro crescita si concentra sui materiali di consumo, tra cui sacchetti di contenimento, cartucce monouso per lame e sacche di recupero, piuttosto che sulle console complete. I sistemi digitali possono aiutare ospedali e centri chirurgici ambulatoriali a gestire gli ordini ripetuti e a documentare la disponibilità dei prodotti. I fornitori di componenti monouso proprietari possono generare entrate ricorrenti attraverso questi canali di acquisto. Questo cambiamento non sostituisce le vendite dirette di apparecchiature complesse, ma aggiunge un canale digitale per le esigenze continue di fornitura clinica.
Analisi geografica
Mercato dei morcellatori elettrici laparoscopici in Nord America
Nel 2025, il Nord America deteneva il 43.7% della quota di mercato dei morcellatori laparoscopici. La regione combina un elevato volume di procedure ginecologiche con infrastrutture laparoscopiche consolidate e requisiti normativi che influenzano la progettazione globale dei dispositivi. Le linee guida della FDA richiedono un contenimento compatibile quando è appropriata la morcellazione laparoscopica, il che rende la validazione del prodotto fondamentale per l'approvvigionamento. La FDA ha autorizzato il sistema Claria attraverso la procedura De Novo nel luglio 2026 e ha creato il codice prodotto SIM per questo tipo di dispositivo. Ciò offre agli ospedali un'opzione di sistema integrato ben definita per l'aggiornamento delle configurazioni preesistenti. La crescente base di centri chirurgici ambulatoriali (ASC) crea anche una nuova domanda per i servizi ambulatoriali, sebbene queste strutture valuteranno attentamente i costi dei dispositivi e il flusso di lavoro. Canada e Messico rappresentano opportunità minori, influenzate dagli appalti pubblici e dagli accordi assicurativi.
Mercato europeo dei morcellatori elettrici laparoscopici
L'Europa gode di una domanda stabile da parte di Germania, Regno Unito, Francia e Italia, grazie alla presenza in questi Paesi di personale specializzato qualificato e di sistemi di acquisto ospedalieri consolidati. Il Regolamento UE sui dispositivi medici ha innalzato i requisiti di sorveglianza post-commercializzazione e di documentazione per i fornitori di dispositivi. Tali requisiti possono limitare la partecipazione alle gare d'appalto dei fornitori più piccoli, premiando al contempo le aziende con un supporto clinico e normativo documentato. L'ANSM francese ha dichiarato nel 2025 che tutti i 14 operatori sottoposti a verifica avevano allineato l'etichettatura, la comunicazione con i pazienti e l'analisi del rischio alle raccomandazioni nazionali. Di conseguenza, l'Europa offre un contesto in cui i flussi di lavoro di contenimento validati possono spuntare prezzi più elevati rispetto ai dispositivi autonomi di base.
Mercato dei morcellatori elettrici laparoscopici in APAC, Medio Oriente e Africa e Sud America
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) del 9.5% fino al 2031, il tasso regionale più elevato. L'incidenza dei fibromi in India, pari a 326.08 casi ogni 100,000 donne, crea un bacino potenziale considerevole di pazienti idonee all'intervento chirurgico. La Cina ha registrato quasi 986,000 nuovi casi di fibromi uterini nel 2021, secondo la ricerca fornita, e l'espansione della capacità di formazione ospedaliera supporta la crescita della procedura. Il Giappone rimane un contesto più maturo per la miomectomia laparoscopica, con le sue attuali precauzioni che enfatizzano l'uso sicuro. Il mercato dei morcellatori laparoscopici nella regione dipenderà dagli investimenti ospedalieri, dalla formazione e dall'accesso a prodotti di contenimento compatibili. Il Medio Oriente e l'Africa e il Sud America rimangono mercati più piccoli, con la domanda concentrata nei sistemi sanitari privati del GCC e nelle grandi reti ospedaliere del Brasile.
Panorama competitivo
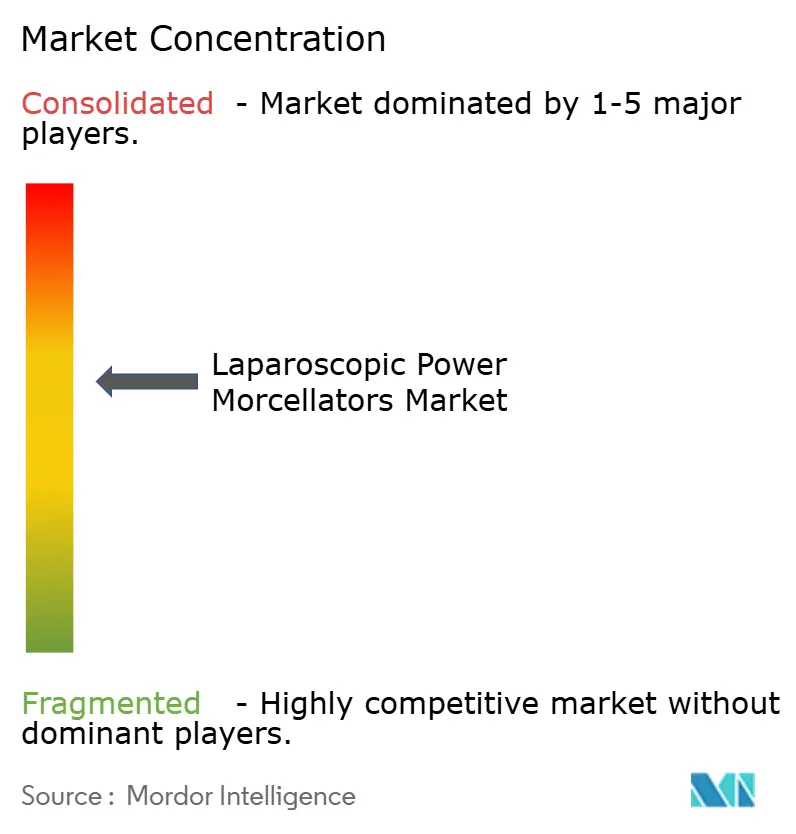
Il mercato dei morcellatori laparoscopici motorizzati è moderatamente consolidato, poiché i fornitori di dispositivi chirurgici affermati vantano solide relazioni con gli ospedali e un ampio portafoglio di prodotti per le sale operatorie. Medtronic, Karl Storz, Olympus e Johnson & Johnson sono importanti aziende diversificate nel settore delle piattaforme chirurgiche e della ricerca medica. Richard Wolf, LiNA Medical, Nouvag, Rudolph Medical e Bowa-electronic sono concorrenti europei specializzati con consolidate relazioni cliniche. La concorrenza si basa sempre più sulla dimostrazione della compatibilità del morcellatore con un sistema di contenimento adeguato. Questo sposta la base della competizione dalle sole prestazioni del manipolo alla validazione del flusso di lavoro, alla formazione e alla documentazione. Il mercato dei morcellatori laparoscopici motorizzati comprende anche aziende specializzate in soluzioni di contenimento, che possono influenzare la decisione di acquisto anche quando non commercializzano direttamente la piattaforma motorizzata.
L'autorizzazione De Novo concessa dalla FDA a Claria Medical nel luglio 2026 ha creato una categoria integrata per il morcellatore elettrico ginecologico e il relativo sistema di contenimento. Il sistema Claria utilizza la comunicazione elettronica tra il contenitore e il manipolo per impedirne l'utilizzo in caso di danneggiamento della barriera di contenimento. Olympus ha posizionato la sua offerta di estrazione tissutale con contenimento basata su PneumoLiner attorno all'integrazione del contenimento. Il More-Cell-System di Blue Endo e il LapBox POWER di Ark Surgical rappresentano altri approcci incentrati sul contenimento. Ark Surgical ha ricevuto l'autorizzazione FDA 510(k) per il suo sistema di contenimento tissutale LapBox POWER nell'aprile 2025 per l'utilizzo con morcellatori elettrici laparoscopici elettromeccanici con diametri dell'albero da 15 mm a 18 mm. Queste iniziative rendono il mercato dei morcellatori elettrici laparoscopici maggiormente dipendente da offerte coordinate di dispositivo e sistema di contenimento.
I fornitori emergenti si concentrano su prezzo, design monouso e semplicità di implementazione. Espiner Medical ha annunciato l'approvazione del marchio CE per il suo morcellatore monouso Morcell8OR alimentato a corrente alternata nel maggio 2026, compatibile con il sacco di morcellazione Espiner. Frontsurg ha lanciato un morcellatore uterino aggiornato, alimentato a batteria, e un sistema di contenimento in sacca nel giugno 2026. Questi prodotti possono risultare interessanti per i centri chirurgici ambulatoriali e gli operatori sanitari con budget limitati. Le aziende consolidate mantengono un vantaggio grazie alla base installata, alle relazioni con l'ecosistema chirurgico e alle infrastrutture di formazione. I nuovi operatori devono dimostrare compatibilità, utilità clinica e affidabilità del servizio per ottenere l'accettazione da parte degli ospedali.
I leader del settore dei morcellatori elettrici laparoscopici
LiNA Medical ApS
KARL STORZ SE & Co. KG
BOWA-electronic GmbH & Co. KG
Richard Wolf GmbH
Società Olimpo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Claria Medical ha ricevuto l'autorizzazione all'immissione in commercio De Novo dalla FDA per il Claria System, DEN250034, il primo sistema integrato di morcellatore elettrico e contenimento per chirurgia ginecologica approvato con il nuovo codice prodotto SIM. Il sistema include la comunicazione elettronica SafeStop tra il contenitore a tre strati e il manipolo ed è indicato per l'isterectomia laparoscopica in pazienti premenopausali opportunamente selezionate.
- Giugno 2026: Frontsurg ha lanciato la sua versione aggiornata del morcellatore uterino a batteria e del sistema di morcellazione in sacchetto, destinato a ospedali, centri chirurgici e distributori di dispositivi medici. L'azienda ha dichiarato che la linea include la compatibilità con i sacchetti per il prelievo dei campioni e meccanismi di taglio migliorati.
- Aprile 2025: Ark Surgical ha ricevuto l'autorizzazione FDA 510(k) per il sistema di contenimento tissutale LapBox POWER, un sistema a doppia parete destinato all'uso con morcellatori laparoscopici elettromeccanici con diametro esterno dell'albero da 15 mm a 18 mm.
Ambito del rapporto sul mercato globale dei morcellatori elettrici laparoscopici
Secondo quanto riportato nello studio, i morcellatori laparoscopici sono dispositivi chirurgici utilizzati per tagliare e rimuovere grandi quantità di tessuto o fibromi in pezzi più piccoli durante procedure laparoscopiche minimamente invasive. Facilitano l'estrazione del tessuto attraverso piccole incisioni, riducendo i tempi di recupero.
Il mercato dei morcellatori laparoscopici è segmentato per prodotto, applicazione, utente finale, canale di distribuzione e area geografica. Per applicazione, il mercato è segmentato in isterectomia, miomectomia, rimozione di tessuti ginecologici e altre applicazioni. Per utente finale, il mercato è segmentato in ospedali, centri chirurgici ambulatoriali, centri medici universitari e altri utenti finali. Per canale di distribuzione, il mercato è segmentato in vendite dirette, distributori di dispositivi medici, gruppi di approvvigionamento ospedaliero, piattaforme online di apparecchiature mediche e rivenditori terzi. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre valori (USD) per tutti i segmenti sopra menzionati.
| Isterectomia |
| miomectomia |
| Rimozione di tessuto ginecologico |
| Altre applicazioni |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Centri medici accademici |
| Altri utenti finali |
| Vendita diretta |
| Distributori di dispositivi medici |
| Gruppi di approvvigionamento ospedaliero |
| Piattaforme online per apparecchiature mediche |
| Rivenditori di terze parti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per Applicazione | Isterectomia | |
| miomectomia | ||
| Rimozione di tessuto ginecologico | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Centri medici accademici | ||
| Altri utenti finali | ||
| Per canale di distribuzione | Vendita diretta | |
| Distributori di dispositivi medici | ||
| Gruppi di approvvigionamento ospedaliero | ||
| Piattaforme online per apparecchiature mediche | ||
| Rivenditori di terze parti | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i morcellatori laparoscopici ad alta potenza?
Si prevede che il mercato dei morcellatori laparoscopici ad alta potenza crescerà a un tasso annuo composto (CAGR) dell'8.4% dal 2026 al 2031, raggiungendo i 211.8 milioni di dollari.
Quale procedura genera la quota maggiore di ricavi?
L'isterectomia è stata l'applicazione più diffusa, con una quota di fatturato del 58.7% nel 2025.
Perché la morcellazione contenuta è importante?
Le linee guida della FDA indicano ai medici di utilizzare un sistema di contenimento compatibile e legalmente commercializzato quando è appropriata la morcellazione laparoscopica con metodo elettrico.
Quale utente finale sta crescendo più rapidamente?
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto dell'11.5% fino al 2031, man mano che un numero maggiore di procedure si sposterà in ambito ambulatoriale.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.5% fino al 2031, grazie all'aumento dei casi di fibromi uterini e agli investimenti ospedalieri.
Qual è il principale rischio che ostacola l'adozione?
Il rischio principale è la potenziale diffusione di neoplasie uterine non sospettate, che richiede una rigorosa selezione delle pazienti e pratiche di contenimento.


