

Dimensioni e quota di mercato del gas di discarica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
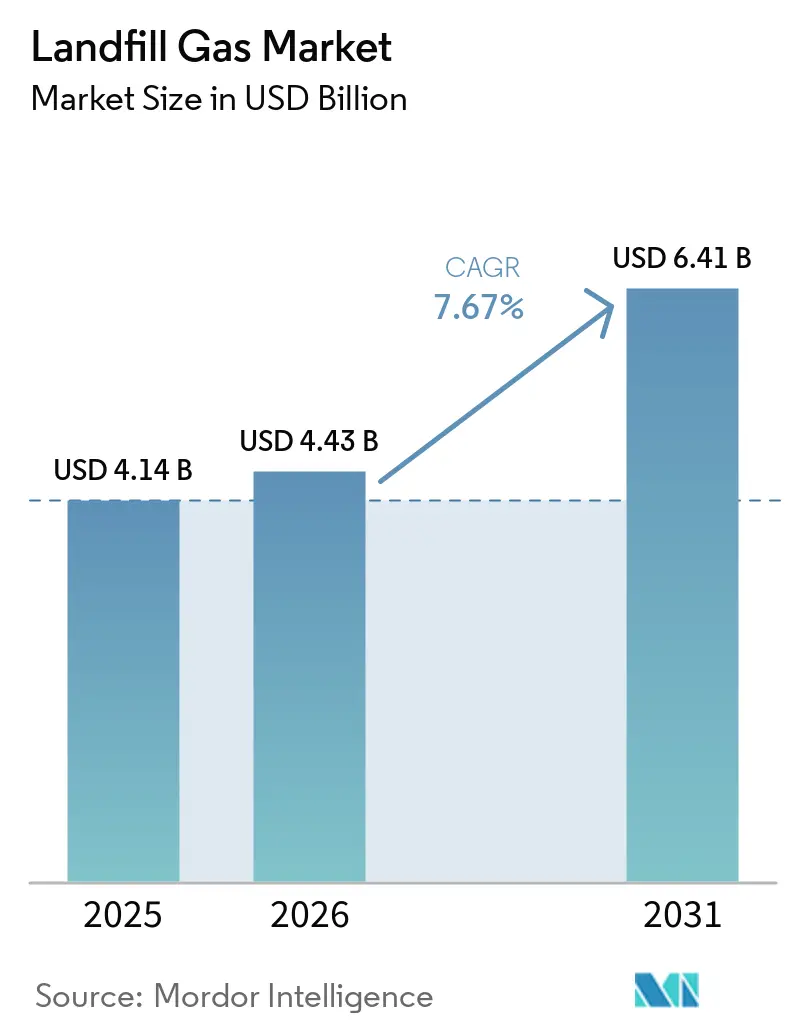
| Dimensione del mercato (2026) | 4.43 miliardo di dollari |
| Dimensione del mercato (2031) | 6.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.67% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del gas di discarica a cura di Mordor Intelligence
Il mercato del gas di discarica aveva un valore di 4.14 miliardi di dollari nel 2025 e si stima che crescerà da 4.43 miliardi di dollari nel 2026 a 6.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.67% durante il periodo di previsione (2026-2031). Le normative sul metano stanno rendendo i sistemi di raccolta e controllo del gas un investimento operativo obbligatorio per le discariche regolamentate. Il mercato del gas di discarica beneficia anche dei contratti per il gas naturale rinnovabile, che offrono agli sviluppatori una maggiore visibilità sui ricavi rispetto alle vendite di energia a breve termine. I sistemi di controllo digitale dei pozzi e i sistemi di upgrading più efficienti stanno migliorando la cattura del metano e la qualità del gas negli impianti operativi. L'accesso ai gasdotti, i costi di connessione e i ritardi nelle autorizzazioni rimangono i principali ostacoli per i progetti che dipendono dall'iniezione tramite gasdotto. Le politiche di deviazione dei rifiuti organici ridurranno le future rese di gas in alcuni siti maturi, il che aumenterà il valore dei siti con elevati volumi di rifiuti residui e sistemi di raccolta ben gestiti.
Punti chiave del rapporto
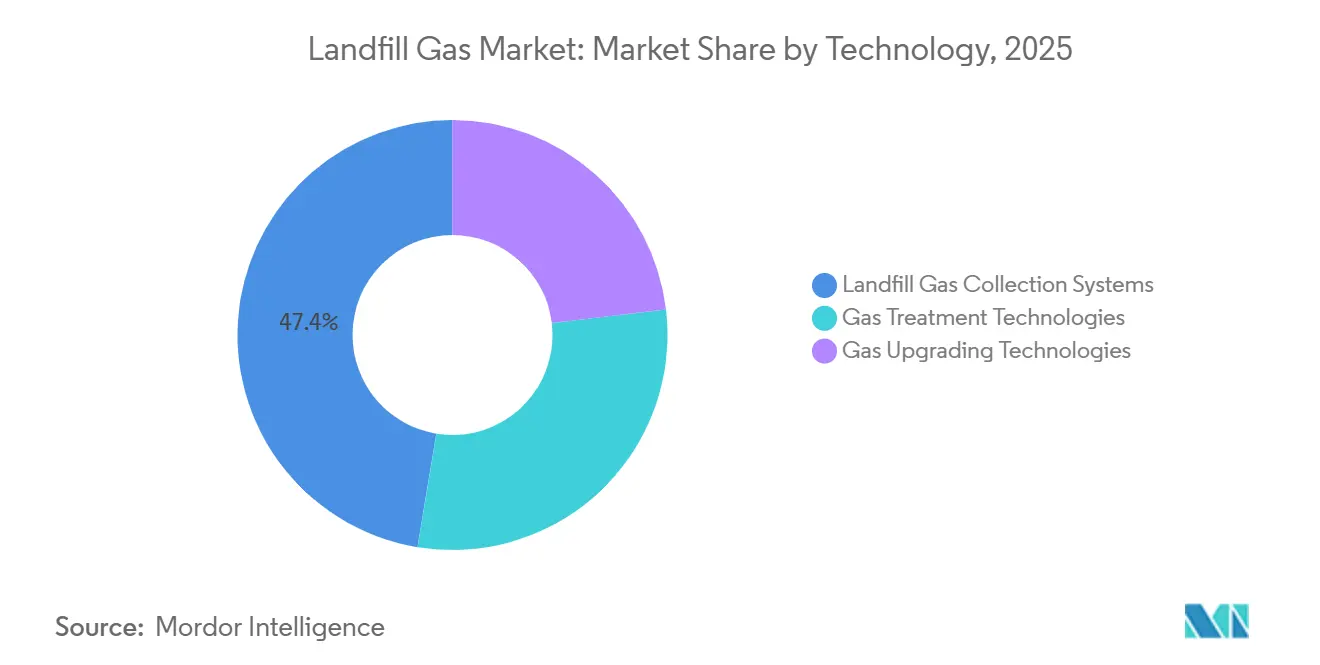
- Dal punto di vista tecnologico, i sistemi di raccolta rappresentavano il 47.4% del fatturato nel 2025, mentre si prevede che le tecnologie di purificazione del gas cresceranno a un tasso annuo composto del 9.1% fino al 2031.
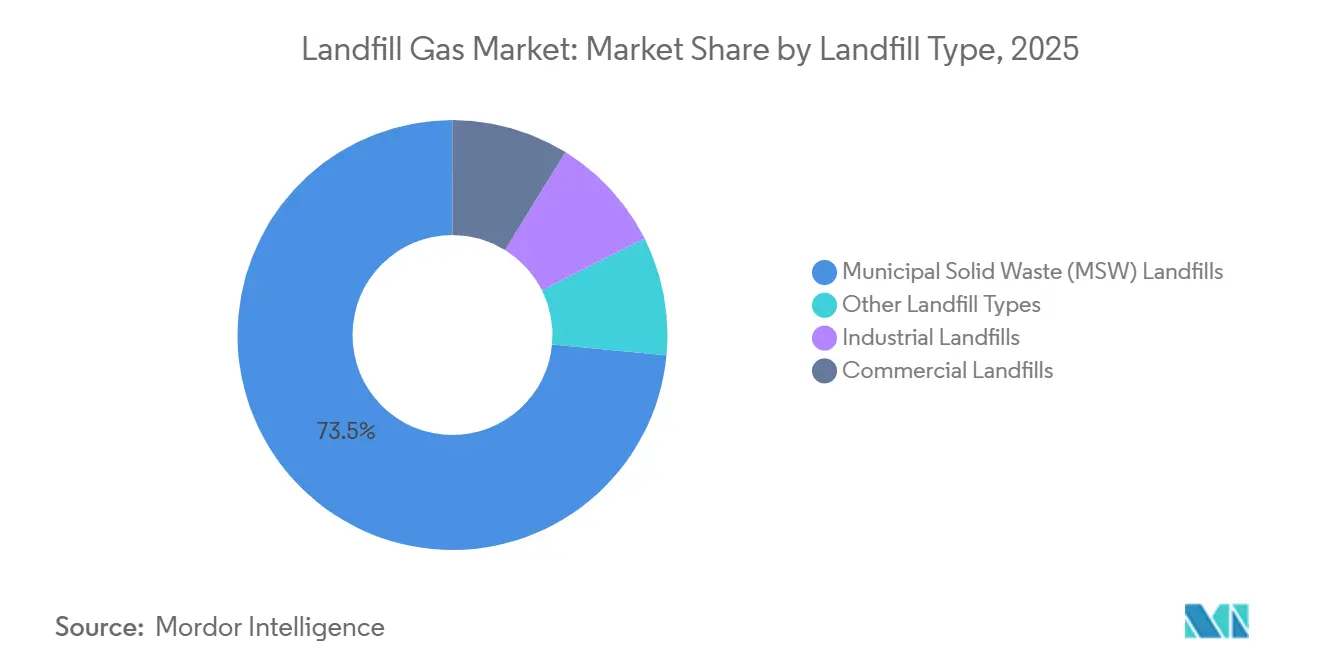
- Per tipologia di discarica, le discariche per rifiuti solidi urbani hanno rappresentato il 73.5% delle entrate nel 2025, mentre si prevede che le discariche industriali cresceranno a un tasso annuo composto del 9.8% fino al 2031.
- In termini di utilizzo finale, la produzione di energia elettrica ha rappresentato il 43.7% dei ricavi nel 2025, mentre si prevede che il gas naturale rinnovabile crescerà a un tasso annuo composto del 10.7% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 41.5% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del gas di discarica
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità e monitoraggio delle emissioni di metano | + 2.10% | Globale; guidato da Stati Uniti, Unione Europea e California. | A breve termine (≤ 2 anni) |
| Domanda di assorbimento di gas naturale rinnovabile e biometano | + 1.80% | Nord America (principale), UE (emergente) | Medio termine (2–4 anni) |
| Incentivi governativi e crediti per i carburanti a basse emissioni di carbonio | + 1.40% | Stati Uniti, UE, Canada | Medio termine (2–4 anni) |
| Espansione dell'infrastruttura per la conversione del gas di discarica in energia | + 0.90% | Globale; APAC, Sud America | A lungo termine (≥ 4 anni) |
| Bilanciamento digitale dei pozzi e rilevamento remoto delle perdite | + 0.70% | Nord America, UE | Medio termine (2–4 anni) |
| Aumento della domanda di energia rinnovabile di base a livello locale | + 0.60% | Nord America, APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Conformità e monitoraggio delle emissioni di metano
Le discariche di rifiuti solidi urbani rappresentavano la terza maggiore fonte di emissioni di metano negli Stati Uniti, mantenendo elevati i costi di conformità per l'intera flotta operativa. Il mercato del gas di discarica è sostenuto dalle norme del Clean Air Act che impongono ai siti qualificati di installare sistemi di raccolta e controllo del gas. Tali norme richiedono anche il monitoraggio trimestrale della superficie e controlli mensili della testa pozzo per temperatura, ossigeno, azoto e pressione [1] US Environmental Protection Agency, “Enforcement Alert: EPA Finds MSW Landfills Are Violating Monitoring and Maintenance Requirements,” US Environmental Protection Agency, epa.gov. . Nell'ottobre 2024, l'EPA ha aperto un fascicolo sulle tecnologie di monitoraggio e sulle pratiche di lavoro per le discariche di rifiuti solidi urbani. Il regolamento dell'Unione Europea sul metano, entrato in vigore il 4 agosto 2024, ha stabilito obblighi di misurazione, monitoraggio, rendicontazione e verifica nel settore energetico. Queste norme creano una domanda ricorrente di lavori di raccolta, monitoraggio, manutenzione e ammodernamento anche quando i prezzi dell'energia sono bassi.
Domanda di assorbimento di gas naturale rinnovabile e biometano
Il mercato del gas di discarica sta guadagnando terreno grazie ad accordi di fornitura a lungo termine di gas naturale rinnovabile. Questi accordi possono offrire ai proprietari dei progetti una base di finanziamento più stabile rispetto alle vendite di crediti di carbonio a breve termine. L'American Biogas Council ha riferito che 68 dei 70 nuovi progetti di biogas commissionati negli Stati Uniti nel 2025 erano progettati per produrre gas naturale rinnovabile. Il gas proveniente dalle discariche ha fornito il 64% della produzione di gas naturale rinnovabile degli Stati Uniti registrata nel 2025. Anche gli utenti industriali nei settori chimico, alimentare e manifatturiero stanno valutando l'utilizzo di gas rinnovabile per il calore di processo e per i programmi di riduzione delle emissioni interne. Questo gruppo più ampio di acquirenti può estendere la domanda contrattuale oltre le applicazioni di carburante per i trasporti.
Incentivi governativi e crediti per i carburanti a basse emissioni di carbonio
Il mercato del gas di discarica beneficia di quadri normativi di crediti d'imposta che supportano il gas rinnovabile e i progetti di produzione di energia elettrica a basse emissioni che soddisfano i requisiti. Le normative proposte, pubblicate nel febbraio 2026, stabiliscono che i produttori che forniscono gas naturale rinnovabile di qualità idonea al trasporto tramite gasdotto possono qualificarsi come produttori ammissibili ai sensi della Sezione 45Z [2] Federal Register, “Clean Fuel Production Credits Proposed Regulations,” Federal Register, govinfo.gov. . Questo chiarimento fornisce agli sviluppatori una base più solida per valutare i progetti che immettono gas purificato nei gasdotti. Anche la politica europea supporta l'espansione del biometano attraverso l'obiettivo REPowerEU di 35 miliardi di metri cubi di biometano sostenibile entro il 2030 [3] European Biogas Association, “Decoding Biogases 2026,” European Biogas Association, europeanbiogas.eu. . Il valore dei crediti varia in base alla materia prima e all'intensità di carbonio, pertanto i proprietari dei progetti devono considerare la qualità della materia prima quando confrontano le opzioni di gas rinnovabile ed elettricità. Il mercato del gas di discarica premia quindi gli sviluppatori in grado di combinare la gestione della qualità del gas, le prestazioni verificate in termini di emissioni e accordi di acquisto a lungo termine.
Bilanciamento digitale dei pozzi e rilevamento remoto delle perdite
I controlli digitali stanno cambiando il modo in cui gli operatori gestiscono la qualità e la cattura del gas nei siti di discarica attivi. Presso la discarica della contea di Mesa, il sistema Meerkat ha testato il campionamento orario di metano, anidride carbonica, ossigeno, temperatura, pressione e flusso a partire da ottobre 2025. Una proposta presentata a gennaio 2025 al South Coast AQMD descriveva un progetto pilota di monitoraggio remoto presso la discarica di Chiquita Canyon utilizzando dispositivi cellulari e una piattaforma SCADA basata su cloud [4] South Coast Air Quality Management District, “Chiquita Canyon Landfill Automated Remote Monitoring Pilot Proposal,” South Coast Air Quality Management District, aqmd.gov. . Il mercato del gas di discarica può trarre vantaggio quando le letture continue consentono agli operatori di rispondere alle variazioni di pressione, ossigeno o flusso prima che l'efficienza di raccolta diminuisca. Un migliore bilanciamento del campo pozzi può anche ridurre i rischi di conformità legati alle emissioni. Questi sistemi stanno diventando sempre più rilevanti laddove gli operatori necessitano di prove delle prestazioni di cattura del gas per i contratti e gli enti regolatori.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e ritardi nell'interconnessione. | -1.60% | Nord America, UE | A breve termine (≤ 2 anni) |
| Produzione di gas in calo nelle discariche mature | -0.90% | Globale; in particolare Nord America, UE | Medio termine (2–4 anni) |
| Sfide nella rimozione di azoto e ossigeno nel processo di miglioramento del gas di discarica | -0.60% | Global | Medio termine (2–4 anni) |
| Il recupero dei rifiuti organici riduce la quantità di materiale destinato alle discariche. | -1.00% | UE, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e ritardi nell'interconnessione.
L'interconnessione tramite gasdotto può assorbire dal 30 al 45% del budget di un progetto di gas naturale rinnovabile e richiedere dai 24 ai 36 mesi in alcune giurisdizioni. Il mercato del gas di discarica risente maggiormente di questo vincolo quando un progetto necessita di accesso a gasdotti di trasmissione o distribuzione. Una presentazione del 2025 per il progetto Short Mountain in Oregon ha mostrato potenziali costi di interconnessione compresi tra 7.46 milioni e 11.3 milioni di dollari, a seconda della configurazione e dei requisiti di misurazione. L'Associazione Europea del Biogas ha segnalato che le pratiche di ripartizione dei costi variano tra gli Stati membri e tra le connessioni di trasmissione e distribuzione. Costi incerti e lunghi tempi di approvazione possono ritardare gli impegni di debito e impedire che progetti tecnicamente fattibili raggiungano la fase di costruzione. Gli sviluppatori attribuiscono quindi maggiore importanza ai siti con diritti di connessione noti, infrastrutture del gas esistenti o usi locali praticabili per il gas.
Il recupero dei rifiuti organici riduce la quantità di materiale destinato alle discariche.
La raccolta differenziata e il recupero dei rifiuti organici riducono nel tempo la quantità di materiale biodegradabile conferito alle discariche. Il mercato del biogas da discarica risentirà di questo effetto, poiché una minore quantità di materiale organico in ingresso riduce la produzione di metano e accorcia la vita utile di alcuni investimenti nella raccolta. La Direttiva UE sulle discariche limita al 10% entro il 2035 la quantità di rifiuti urbani conferiti in discarica, mentre le misure adottate dagli Stati membri in materia di raccolta dei rifiuti organici stanno modificando i flussi di rifiuti in entrata. Secondo i documenti dell'EPA, le previste riduzioni del materiale organico dovrebbero essere prese in considerazione nelle previsioni del modello LandGEM, utilizzato per il dimensionamento degli impianti, l'aumento della capacità di trattamento e la pianificazione del prelievo. Uno studio del 2024 ha rilevato che scenari ad alto recupero hanno ridotto le emissioni di gas serra del 40-72% rispetto agli scenari di riferimento, con conseguenti implicazioni per la resa del biogas da discarica. Gli operatori dovranno valutare attentamente la composizione dei rifiuti rimanenti prima di impegnarsi in progetti a lungo termine presso discariche già operative.
Analisi del segmento
Per tecnologia: i sistemi di raccolta mantengono la base di entrate più ampia mentre l'aggiornamento si espande
Nel 2025, i sistemi di raccolta detenevano il 47.4% del fatturato del mercato del gas di discarica. Questa quota riflette l'obbligo per gli impianti di smaltimento dei rifiuti solidi urbani di catturare e controllare il gas di discarica prima che venga bruciato o utilizzato. I sistemi attivi includono pozzi di estrazione, tubazioni in polietilene ad alta densità, stazioni di combustione con soffiante e apparecchiature per la gestione della condensa. I lavori di espansione continuano con l'aggiunta di nuove celle di discarica o con la necessità di una maggiore copertura per gli impianti operativi. Si prevede che le tecnologie di upgrading del gas cresceranno a un tasso annuo composto del 9.1% fino al 2031.
Il mercato del biogas da discarica, in particolare per quanto riguarda il suo upgrading, è sostenuto dall'immissione di gas naturale rinnovabile nelle condotte e dalle opportunità di ricavo basate sull'intensità di carbonio. Nell'ottobre del 2025, Greenlane Renewables ha depositato una domanda di brevetto per un'unità lineare di rimozione dell'azoto che utilizza un processo di adsorbimento a variazione di pressione a fasi. L'azienda ha riportato un recupero di metano fino al 99.5% durante i test con diversi rapporti azoto-metano. Uno studio del 2025, sottoposto a revisione paritaria, ha rilevato che una configurazione ibrida di membrana e adsorbimento a variazione di pressione sotto vuoto potrebbe raggiungere una purezza del metano di almeno il 96% e un recupero di almeno il 99% nell'ottimizzazione modellizzata. Questi sviluppi sono importanti perché il biogas da discarica presenta spesso condizioni di rimozione di azoto e ossigeno più difficili rispetto ad altre materie prime per il biogas.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di discarica: i rifiuti solidi urbani generano la maggior parte dei ricavi, mentre le discariche industriali crescono più rapidamente.
Nel 2025, le discariche di rifiuti solidi urbani hanno rappresentato il 73.5% del fatturato del mercato del biogas da discarica. Questa posizione è supportata dagli elevati volumi di rifiuti, dalle consolidate reti di raccolta e dai requisiti normativi. Il programma di rendicontazione dei gas serra dell'EPA (Agenzia per la protezione dell'ambiente degli Stati Uniti) applica requisiti specifici alle discariche di rifiuti solidi urbani che superano determinate soglie di metano. I dati dell'American Biogas Council, citati da Greenlane Renewables, mostravano 598 impianti di cattura del biogas da discarica negli Stati Uniti nel 2025. Si prevede che le discariche industriali cresceranno a un tasso annuo composto del 9.8% fino al 2031.
Le dimensioni del mercato del gas di discarica per le discariche industriali sono influenzate dall'attività manifatturiera, dai programmi di sostenibilità e dall'ampliamento degli obblighi di rendicontazione. I flussi di rifiuti industriali variano a seconda del settore, pertanto gli impianti chimici, alimentari e cartari necessitano di una caratterizzazione del gas e di una progettazione della raccolta specifiche. L'EPA (Agenzia per la protezione ambientale statunitense) identifica le discariche di rifiuti industriali ai sensi della Sottosezione TT del Programma di rendicontazione dei gas serra. Questa struttura normativa può creare un ciclo di investimenti per la conformità simile a quello che ha caratterizzato lo sviluppo iniziale dei sistemi di gestione dei rifiuti solidi urbani. Gli operatori del settore alimentare e delle bevande possono inoltre utilizzare il gas catturato come risorsa energetica in loco, riducendo così gli acquisti di elettricità e gas naturale.
Per tipologia di utilizzo finale: la produzione di energia elettrica mantiene la capacità installata, mentre il gas naturale rinnovabile è in testa alle nuove costruzioni.
Nel 2025, la produzione di energia elettrica rappresentava il 43.7% del fatturato del mercato del biogas da discarica. La base installata rimane significativa negli Stati Uniti, nel Regno Unito, in Germania e in Australia, poiché un tempo la produzione di energia elettrica era l'unica via commerciale ampiamente disponibile. L'American Biogas Council ha riferito che nel 2025 il 75% dei progetti di biogas negli Stati Uniti utilizzava ancora il biogas recuperato per la produzione di energia elettrica rinnovabile. Gli impianti esistenti continueranno a generare entrate grazie alla loro lunga durata operativa. Si prevede che il biogas da discarica crescerà a un tasso annuo composto del 10.7% fino al 2031.
Il gas naturale rinnovabile probabilmente rimodellerà le decisioni relative ai nuovi progetti, dato che 68 dei 70 progetti di biogas commissionati negli Stati Uniti nel 2025 erano destinati a questo utilizzo finale. La quota di mercato del gas di discarica nella produzione di energia elettrica rimane importante, ma i nuovi progetti puntano sempre più a gas di qualità idonea al trasporto tramite gasdotto. Le normative federali proposte e pubblicate nel 2026 confermano che i produttori di gas naturale rinnovabile di qualità idonea al trasporto tramite gasdotto possono beneficiare degli incentivi previsti dalla Sezione 45Z. Il carburante per veicoli e l'immissione in rete sono strettamente collegati, poiché i codici di identificazione delle energie rinnovabili possono aumentarne il valore. Gli acquirenti industriali e commerciali possono anche stipulare contratti direttamente per il gas quando l'accesso alla rete locale non è disponibile o i sistemi di alimentazione sono limitati.
Analisi geografica
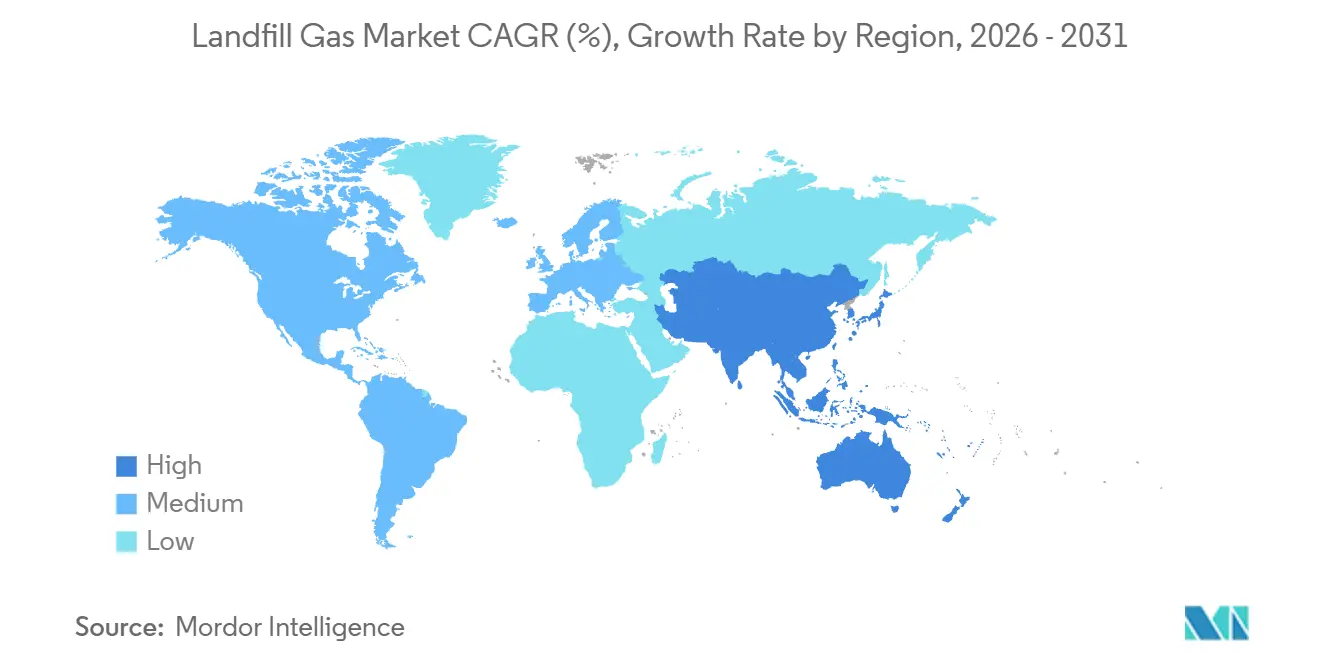
Nel 2025, il Nord America deteneva il 41.5% del fatturato del mercato del gas di discarica. Gli Stati Uniti consolidano questa posizione grazie a una rete di sistemi di raccolta ben sviluppata, ai requisiti federali per le discariche e all'attivo sviluppo del gas naturale rinnovabile. Le dimensioni del mercato del gas di discarica nella regione sono inoltre supportate da un portafoglio di 705 potenziali discariche statunitensi, che si aggiungono alle 599 già dotate di sistemi di cattura. Il Canada offre crescenti opportunità, in quanto i siti regolamentati mantengono volumi adeguati di rifiuti solidi urbani nonostante le misure di riduzione dei rifiuti organici. L'Europa è la seconda area geografica per importanza, con la Germania che vanta una capacità installata considerevole e il Regno Unito che possiede una consolidata rete di impianti di conversione del gas di discarica in energia elettrica.
Nel primo trimestre del 2025, in Europa si contavano 1,620 impianti di biometano, l'86% dei quali collegati alla rete elettrica. La Francia ha registrato il numero più elevato di impianti, con 760 strutture, secondo la stessa fonte. Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.5% fino al 2031. Cina e India dispongono di flussi di rifiuti urbani ad alto contenuto organico, in grado di supportare ampi sistemi di raccolta. La Cina combina gli obiettivi di produzione di metano dal settore dei rifiuti con il sostegno all'acquisto di energia elettrica e i meccanismi del mercato del carbonio.
L'India sta incrementando la domanda di rifiuti a causa della crescita urbana, dell'aumento del contenuto organico dei rifiuti e della pressione per modernizzare le infrastrutture di gestione dei rifiuti. Corea del Sud, Vietnam, Indonesia e Thailandia si trovano in fasi iniziali di adozione di sistemi di raccolta, dove la vendita di energia elettrica rimane la via principale a causa della limitata rete di gasdotti. Il Medio Oriente e l'Africa hanno registrato la quota minore tra le principali aree geografiche, mentre la crescita dei rifiuti urbani sta generando interesse per progetti a lungo termine. Johannesburg ha avviato un progetto pilota di biodigestore presso la discarica di Robinson Deep nel settembre 2026, progettato per trattare 50 tonnellate di rifiuti biodegradabili al giorno e la cui messa in funzione è prevista per marzo 2027.
Panorama competitivo
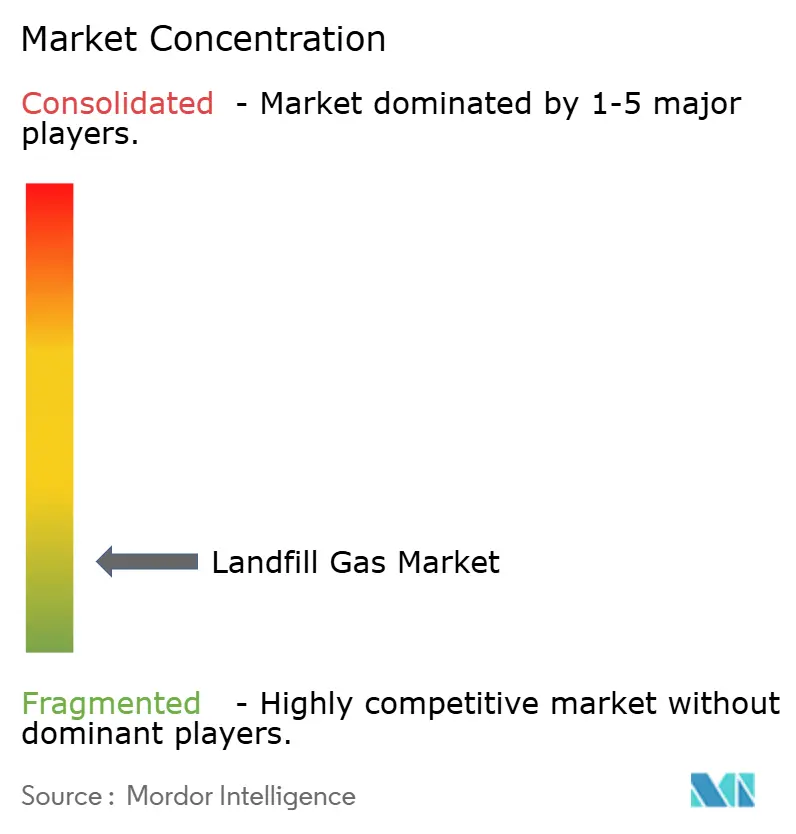
Il mercato del gas di discarica è frammentato. Grandi aziende integrate nel settore dei rifiuti, tra cui Waste Management, Republic Services, Veolia e SUEZ, controllano l'accesso alle materie prime provenienti dalle discariche attraverso le proprie reti operative. Sviluppatori specializzati e fornitori di attrezzature competono offrendo tecnologie all'avanguardia, design modulari, finanziamenti per i progetti e capacità operative. Il mercato del gas di discarica ha quindi favorito partnership che combinano l'accesso alle discariche con capacità tecniche e finanziarie. Republic Services e Archaea Energy gestiscono la joint venture Lightning Renewables, che si concentra su 40 progetti di gas naturale rinnovabile nelle discariche di Republic Services.
Ameresco e HA Sustainable Infrastructure Capital hanno costituito Neogenyx Fuels nel maggio 2026, una joint venture da 1.8 miliardi di dollari focalizzata sul gas di discarica e sul gas naturale rinnovabile per uso agricolo. Waga Energy utilizza un modello di costruzione, proprietà e gestione ventennale basato sulla sua tecnologia WAGABOX, che trasferisce le responsabilità di capitale e operative dai gestori delle discariche municipali. Il mercato del gas di discarica premia questo modello laddove il gestore non possiede competenze di finanziamento del progetto o desidera evitare di gestire un impianto di upgrading del gas. Greenlane Renewables si concentra sulle tecnologie di rimozione di azoto e ossigeno che affrontano un ostacolo fondamentale per il gas di discarica di qualità idonea al trasporto tramite gasdotto. La sua documentazione del 2025 relativa all'unità lineare di rimozione dell'azoto (LINER) ha riportato un recupero di metano fino al 99.5% nei test.
Il mercato del gas di discarica offre ancora opportunità per le discariche candidate prive di impianti di raccolta o di trattamento. Attrezzature standardizzate e costruzioni modulari possono migliorare la capacità di uno sviluppatore di passare dalla valutazione del sito alla produzione di gas. Anche i sistemi di monitoraggio remoto stanno diventando rilevanti nelle offerte per i contratti di acquisto di gas, poiché l'efficienza di cattura influisce sui costi operativi e sui volumi contrattualizzati. Gli sviluppatori più piccoli, privi di tecnologia proprietaria, si trovano ad affrontare una concorrenza più agguerrita da parte degli operatori di piattaforme integrate.
Leader del settore del gas di discarica
Gestione dei rifiuti, Inc.
Veolia Environnement SA
SUEZ
Ameresco, Inc.
Montauk Renewables, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Casella Waste Systems e Waga Energy hanno avviato le operazioni presso l'impianto di gas naturale rinnovabile della discarica di McKean a Mount Jewett, in Pennsylvania. L'impianto tratta fino a 2,000 scfm di gas di discarica e ha completato il programma triennale stabilito nell'ambito della loro partnership del 2023.
- Agosto 2026: Casella Waste Systems e Waga Energy hanno inaugurato l'impianto di gas naturale rinnovabile Hyland Landfill ad Angelica, New York. L'impianto ha una capacità di trattamento installata di 3,000 scfm e può generare fino a 610,000 MMBtu di gas rinnovabile all'anno.
- Luglio 2026: la contea di Randolph, nella Carolina del Nord, ha selezionato Waga Energy per la costruzione, la proprietà e la gestione di un impianto di gas naturale rinnovabile presso la discarica di Great Oak. Il progetto tratterà fino a 3,000 scfm (piedi cubi standard al minuto) in base a un accordo a lungo termine.
- Giugno 2026: Archaea Energy e Republic Services hanno inaugurato il primo impianto Lightning Renewables a Fort Wayne, Indiana. L'impianto, con un design modulare basato su skid, ha una capacità di trattamento fino a 6,400 scfm.
Ambito del rapporto sul mercato globale del gas di discarica
Il gas di discarica (LFG) è una miscela di gas prodotta dalla decomposizione dei rifiuti organici in condizioni anaerobiche (in assenza di ossigeno) nelle discariche. È costituito principalmente da metano (CH₄) e anidride carbonica (CO₂), insieme a piccole quantità di azoto, ossigeno, acido solfidrico e altri gas in tracce. Il gas di discarica può essere catturato e trattato per la produzione di energia elettrica, il riscaldamento o la trasformazione in gas naturale rinnovabile (RNG). La sua raccolta contribuisce inoltre a ridurre le emissioni di metano e gli odori provenienti dalle discariche.
Il mercato del gas di discarica è segmentato per tecnologia, tipologia di discarica, utilizzo finale e area geografica. Per tecnologia, il mercato è segmentato in sistemi di raccolta, trattamento del gas e miglioramento del gas. Per tipologia di discarica, il mercato è segmentato in discariche per rifiuti solidi urbani (RSU), discariche industriali, discariche commerciali e altre tipologie di discariche. Per utilizzo finale, il mercato è segmentato in produzione di energia elettrica, produzione termica diretta, gas naturale rinnovabile (GNR), carburante per veicoli, iniezione in gasdotto, cogenerazione (CHP) e applicazioni industriali/commerciali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale del gas di discarica in 26 paesi delle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Sistemi di raccolta del gas di discarica |
| Tecnologie per il trattamento dei gas |
| Tecnologie di miglioramento del gas |
| Discariche di rifiuti solidi urbani (RSU) |
| Discariche industriali |
| Discariche commerciali |
| Altri tipi di discarica |
| Generazione di elettricità |
| Utilizzo diretto di gas termico/a medio BTU |
| Gas naturale rinnovabile (RNG) |
| Carburante per veicoli |
| Iniezione nella condotta |
| Calore e potenza combinati |
| Applicazioni industriali e commerciali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Sistemi di raccolta del gas di discarica | |
| Tecnologie per il trattamento dei gas | ||
| Tecnologie di miglioramento del gas | ||
| Per tipologia di discarica | Discariche di rifiuti solidi urbani (RSU) | |
| Discariche industriali | ||
| Discariche commerciali | ||
| Altri tipi di discarica | ||
| Per uso finale | Generazione di elettricità | |
| Utilizzo diretto di gas termico/a medio BTU | ||
| Gas naturale rinnovabile (RNG) | ||
| Carburante per veicoli | ||
| Iniezione nella condotta | ||
| Calore e potenza combinati | ||
| Applicazioni industriali e commerciali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che guidano lo sviluppo dei progetti di sfruttamento del gas di discarica fino al 2031?
Le normative sul rispetto delle emissioni di metano, i contratti di fornitura di gas naturale rinnovabile, i sistemi di agevolazioni fiscali e i sistemi di controllo digitale dei pozzi stanno supportando lo sviluppo.
Quanto sarà grande il mercato del gas di discarica nel 2026?
Il mercato del gas di discarica è stato stimato a 4.43 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.41 miliardi di dollari entro il 2031.
Quale tecnologia sta crescendo più rapidamente nei progetti di recupero del gas dalle discariche?
Si prevede che le tecnologie di purificazione del gas cresceranno a un tasso annuo composto del 9.1% fino al 2031, poiché gli sviluppatori sono alla ricerca di gas naturale rinnovabile di qualità idonea al trasporto tramite gasdotto.
Perché i collegamenti dei gasdotti ritardano i progetti di gas naturale rinnovabile?
L'interconnessione delle condotte può rappresentare il 30-45% dei costi del progetto e in alcune giurisdizioni può richiedere dai 24 ai 36 mesi.
Quale tipologia di discarica genera il maggior fatturato?
Nel 2025, le discariche di rifiuti solidi urbani hanno rappresentato il 73.5% delle entrate, grazie alle loro dimensioni, alle infrastrutture consolidate e ai requisiti normativi.
Quale regione sta crescendo più rapidamente nello sviluppo del gas di discarica?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.5% fino al 2031, grazie ai flussi di rifiuti urbani ad alto contenuto organico e allo sviluppo di programmi di conversione dei rifiuti in energia.


