

Dimensioni e quota di mercato delle piattaforme di perforazione terrestri
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 62.03 miliardo di dollari |
| Dimensione del mercato (2031) | 63.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 0.43% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle piattaforme di perforazione terrestri di Mordor Intelligence
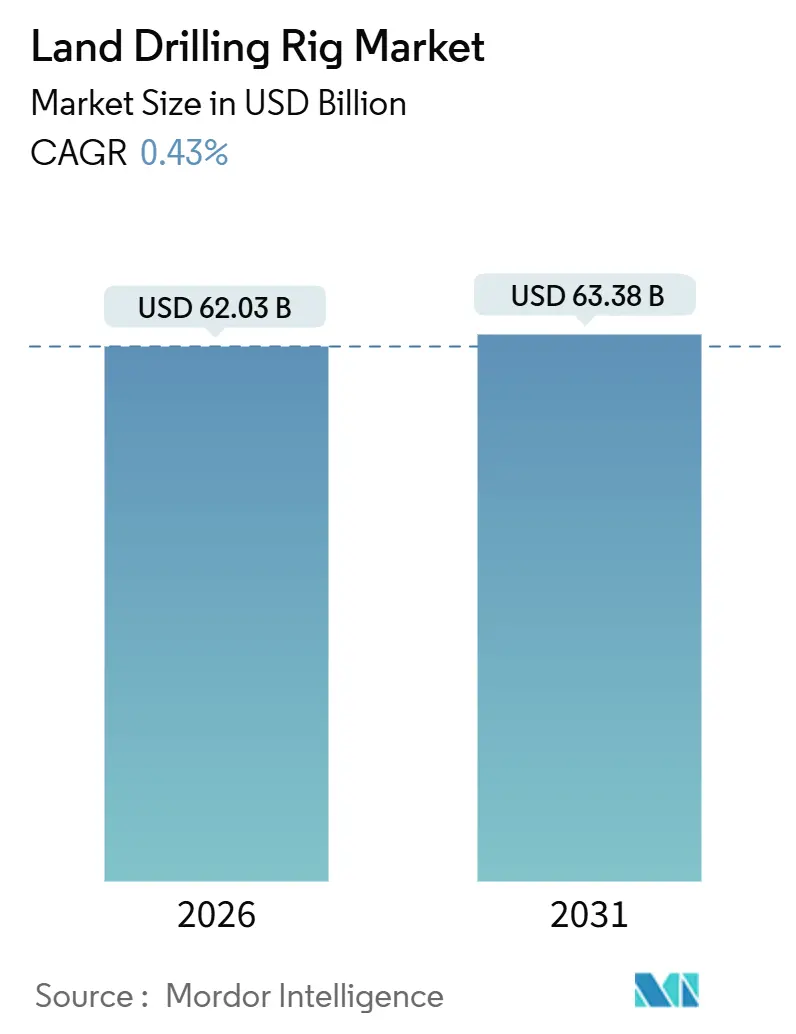
Si stima che il mercato delle piattaforme di perforazione terrestri valga 62.03 miliardi di dollari nel 2026 e dovrebbe raggiungere i 63.38 miliardi di dollari entro il 2031, con un CAGR del 0.43% nel periodo di previsione (2026-2031).
La stabilità della domanda maschera un continuo passaggio a tecnologie super-specifiche, normative più severe sulle emissioni e modelli di spesa in conto capitale regionali divergenti che, nel loro insieme, rimodellano l'economia degli appaltatori. Gli operatori nordamericani continuano a dismettere le flotte meccaniche obsolete a favore di impianti AC ad alta potenza che accorciano i cicli spud-to-TD e riducono il consumo di carburante, mentre le compagnie petrolifere nazionali (NOC) del Medio Oriente ampliano le flotte sostenute dal governo per garantirsi l'approvvigionamento di gas non convenzionale. Gli obiettivi aziendali di zero emissioni nette stanno spingendo i premi giornalieri per gli impianti dotati di motori a doppio combustibile, riduzione catalitica selettiva e sistemi automatizzati di movimentazione dei tubi. Nel frattempo, i pozzi pilota geotermici e di idrogeno naturale stanno aprendo nuove strade, ma in rapida crescita, per gli appaltatori di perforazione terrestre disposti ad adattare le attrezzature ai fluidi corrosivi e agli ambienti rocciosi duri. L'intensità competitiva rimane pronunciata, poiché l'offerta super-specifica è concentrata in una manciata di appaltatori nordamericani, ma persiste una frammentazione regionale in cui le NOC privilegiano i fornitori nazionali.
Punti chiave del rapporto
- Per tipologia di impianto, le piattaforme mobili e su ruote hanno catturato il 40.8% dei ricavi del 2025, mentre gli impianti di perforazione super-specifici semoventi stanno avanzando a un CAGR dello 0.8% fino al 2031.
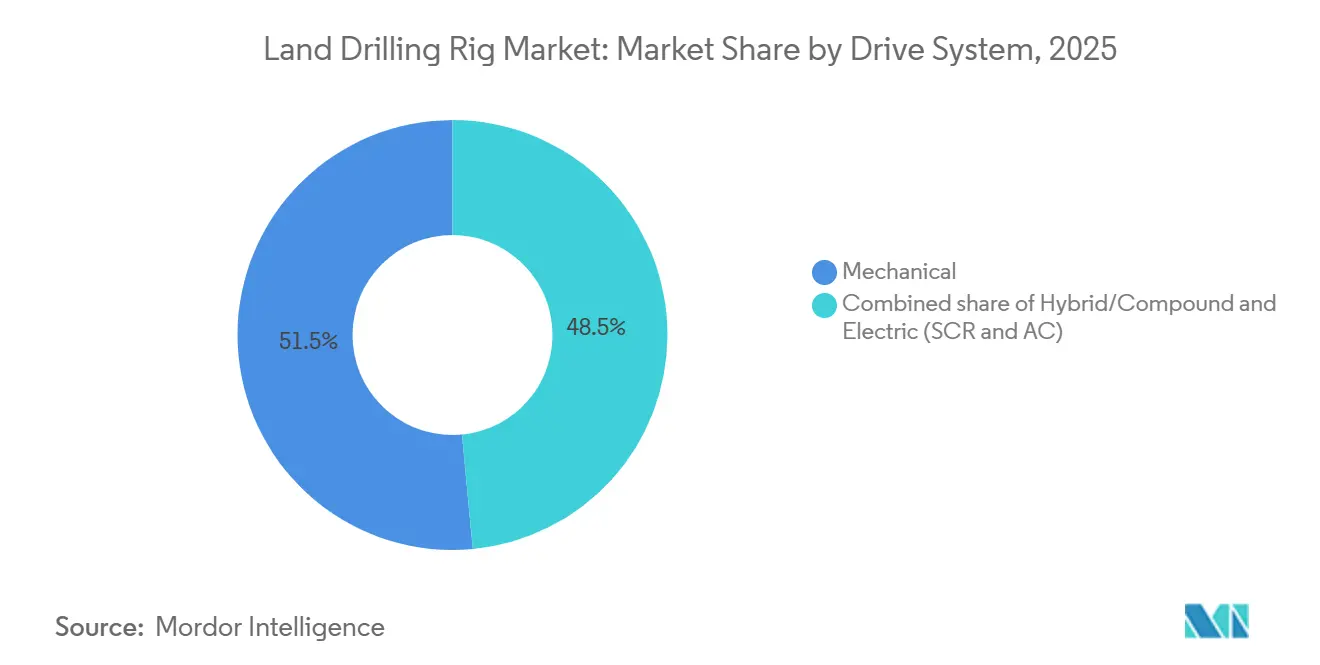
- In base al sistema di propulsione, le piattaforme meccaniche hanno rappresentato il 51.5% del valore del 2025, mentre le architetture elettriche SCR e AC stanno registrando il CAGR più rapido del segmento, pari allo 0.7%, con l'intensificarsi dei controlli sulle emissioni.
- In termini di potenza, le unità da 1,000-1,499 CV hanno rappresentato il 60.7% delle installazioni nel 2025; tuttavia, le piattaforme superiori a 1,500 CV guidano la crescita con un CAGR dell'1.0% grazie alla forza dei pozzi più profondi del Permiano e del Medio Oriente.
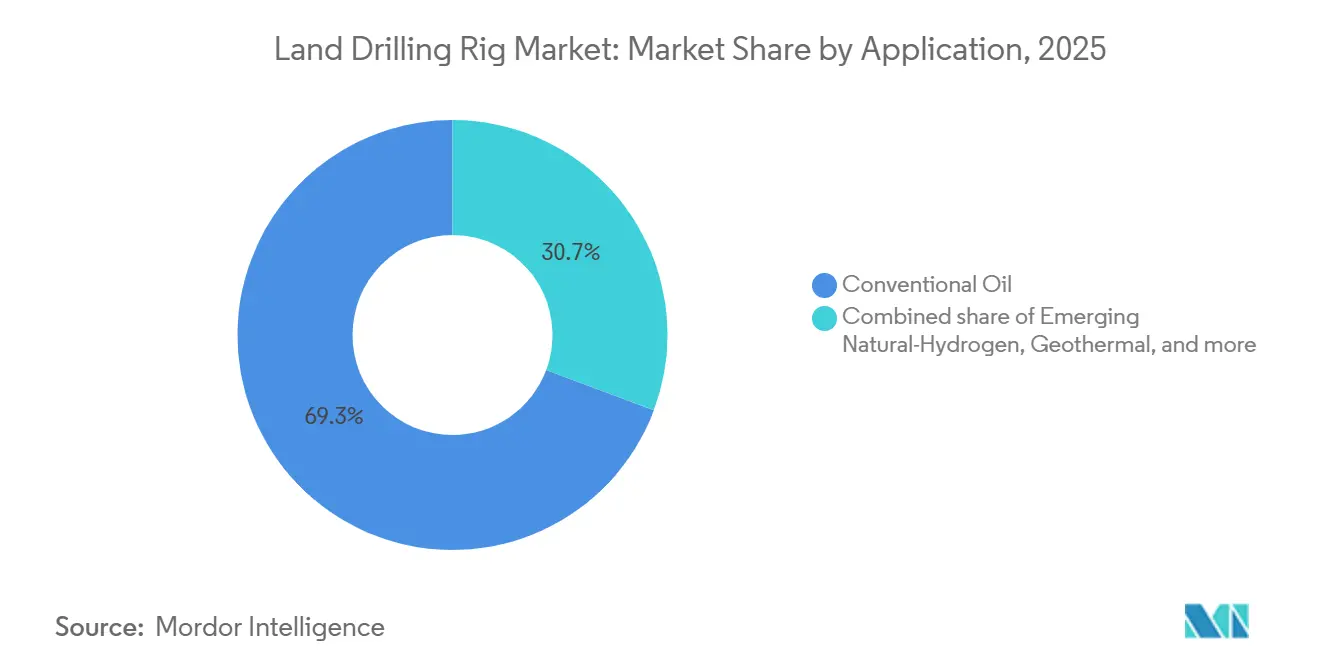
- Per applicazione, le trivellazioni petrolifere convenzionali hanno mantenuto il 69.3% dell'attività del 2025, ma i programmi sull'idrogeno naturale stanno crescendo a un CAGR del 15.5% partendo da una base ridotta.
- In termini geografici, il Nord America ha generato il 49.9% del valore di mercato del 2025, ma l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'1.3%, alimentato dalla spinta geotermica dell'India e dai progetti di tight gas dell'Australia.
- Nel 2025, i cinque maggiori appaltatori, Nabors Industries, Helmerich & Payne, Patterson-UTI Energy, Precision Drilling e ADNOC Drilling, controllavano collettivamente circa il 45% delle piattaforme attive a livello globale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme di perforazione terrestri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di specifiche super ≥1,500 HP | + 0.20% | Nord America, Medio Oriente | Medio termine (2-4 anni) |
| Scisto e altre riserve non convenzionali | + 0.10% | Nord America, Argentina, Australia | A lungo termine (≥ 4 anni) |
| Rilancio del CAPEX onshore nella regione MENA | + 0.15% | Medio Oriente, Nord Africa | A breve termine (≤ 2 anni) |
| Motori di perforazione alimentati a gas/GNL a basse emissioni | + 0.05% | Adozione globale e precoce in Nord America | Medio termine (2-4 anni) |
| Impianti digitali completamente automatizzati | + 0.10% | Nord America, Medio Oriente, Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi geotermici e di idrogeno naturale | + 0.08% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di specifiche super ≥1,500 HP
Le piattaforme super-spec con potenza superiore a 1,500 CV dominano ora i giacimenti non convenzionali complessi, consentendo perforazioni laterali oltre i 15,000 piedi e riducendo i tempi di profondità totale fino al 30% rispetto alle unità legacy. [1] Helmerich & Payne, “Q4 2024 Earnings Call,” helmerichpayne.com Le flotte FlexRig negli Stati Uniti hanno registrato tariffe giornaliere medie di 28,500 USD nel 2025, un premio di 3,000 USD giustificato da pompe da 7,500 psi e top drive da 750 tonnellate. Circa il 60% delle installazioni negli Stati Uniti è andato al bacino Permiano, dove le zone più profonde di Wolfcamp richiedono una coppia maggiore. ADNOC Drilling ha rispecchiato la tendenza, aggiungendo 12 piattaforme super-spec per il giacimento di gas ad alta pressione di Jafurah. L'elevato capitale iniziale, spesso superiore a 25 milioni di USD per piattaforma, continua a limitare la proprietà agli operatori ben capitalizzati.
Scisto e altre riserve non convenzionali
La perforazione non convenzionale è passata dalla fase di valutazione a quella di produzione, rafforzando la domanda di base per il mercato delle piattaforme di perforazione terrestri. [2] Agenzia Internazionale dell'Energia, "World Energy Investment 2025", iea.org Il giacimento argentino di Vaca Muerta ha prodotto 500,000 barili al giorno entro la fine del 2025, con un aumento del 56% in due anni, grazie alla perforazione da parte di YPF e dei suoi partner di sezioni più profonde ricche di liquidi utilizzando piattaforme da 1,200-1,500 CV. Gli Stati Uniti rappresentavano ancora il 40% dell'attività non convenzionale globale, beneficiando della capacità di trasporto e delle infrastrutture favorevoli alla perforazione. L'Australia si sta affermando come frontiera del gas non convenzionale, dove Santos sta impiegando piattaforme automatizzate nel bacino di Cooper per ridurre l'esposizione alla manodopera. Gli incentivi normativi come il regime di stabilità fiscale RIGI dell'Argentina stanno accelerando la partecipazione straniera, mentre il rilascio di concessioni federali negli Stati Uniti si trova ad affrontare ostacoli legali.
Rilancio del CAPEX onshore nella regione MENA
Le compagnie petrolifere nazionali mediorientali (NOC) hanno programmato una spesa di 130 miliardi di dollari per l'esplorazione e produzione fino al 2026, dedicando circa un terzo alle trivellazioni onshore. La sola Saudi Aramco ha investito 7 miliardi di dollari nel gas di Jafurah, impiegando piattaforme di perforazione ad alta tecnologia costruite per giacimenti a 10,000 psi. [3] Saudi Aramco, “Annual Review 2024,” aramco.com ADNOC Drilling ha ampliato la sua flotta a 118 unità nel 2024 e si è assicurata contratti pluriennali nel Rub' al Khali, dove il calore desertico richiede sistemi di raffreddamento potenziati. Il contratto quinquennale del Kuwait per Burgan con KCA Deutag include clausole di prestazione legate a parametri di velocità di penetrazione. I bassi prezzi di pareggio, inferiori a 30 dollari al barile, contribuiscono a proteggere la regione dalla volatilità dei prezzi del petrolio.
Motori di perforazione alimentati a gas/GNL a basse emissioni
I sistemi di propulsione a doppio combustibile e a gas di campo stanno guadagnando terreno con l'inasprirsi delle normative sul metano. Caterpillar ha spedito 85 motori Tier 4 Final ad appaltatori nordamericani nel 2025. [4] Caterpillar, “Investor Day 2024,” caterpillar.com Gli operatori del Permian riducono i costi giornalieri del carburante di 1,500-2,000 dollari sostituendo il gas bruciato con il diesel, riducendo i volumi di combustione del 20%. Nabors ha riadattato 12 piattaforme per il passaggio continuo da diesel a gas, mentre unità pilota alimentate a GNL sono entrate in servizio in Argentina e Australia per affrontare la logistica del carburante in aree remote. Le imminenti norme statunitensi sul metano creano ulteriori incentivi, sebbene le tempistiche di applicazione rimangano soggette a contenzioso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio globale alle energie rinnovabili | -0.15% | Globale, pronunciato in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Volatilità del prezzo del petrolio e disciplina del capitale | -0.12% | Globale, il più acuto in Nord America | A breve termine (≤ 2 anni) |
| Ostacoli al finanziamento e all'assicurazione ESG | -0.08% | Nord America, Europa | Medio termine (2-4 anni) |
| Ampliamento delle zone cuscinetto senza trivellazione | -0.05% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio globale alle energie rinnovabili
Le energie rinnovabili hanno attirato 623 miliardi di dollari di investimenti nel 2024, superando la spesa per gli idrocarburi upstream per il terzo anno consecutivo. Lo scenario Net-Zero dell'AIE prevede un picco della domanda di petrolio nel 2025 e un calo del 25% entro il 2035, il che implica una pressione strutturale sui programmi di perforazione. TotalEnergies ora indirizza il 40% dei suoi investimenti verso energia e fonti rinnovabili, abbandonando le trivellazioni a cielo aperto nel Mare del Nord. L'attivismo degli investitori si è intensificato nel 2024, quando BlackRock e Vanguard hanno votato contro l'espansione delle trivellazioni, citando il rischio climatico. Le compagnie petrolifere nazionali mediorientali rimangono isolate, ma le società indipendenti nordamericane stanno riconvertendo le trivellazioni verso la geotermia, dove la scala commerciale è ancora lontana anni.
Volatilità del prezzo del petrolio e disciplina del capitale
Il WTI è stato scambiato tra 70 e 85 dollari nel biennio 2024-2025, livelli che finanziano le trivellazioni di manutenzione ma raramente giustificano l'ampliamento della flotta. Le mega-fusioni, tra cui ExxonMobil-Pioneer, danno priorità alla profondità degli inventari rispetto all'incremento delle piattaforme, segnalando un cambiamento strategico verso l'efficienza produttiva. Il numero di piattaforme di perforazione negli Stati Uniti Lower 48 è sceso a 588 alla fine del 2025, nonostante la produzione sia aumentata del 3%, a dimostrazione di una crescita trainata dalla produttività. Aziende come ConocoPhillips hanno restituito 14 miliardi di dollari agli azionisti nel 2024, distogliendo liquidità dall'esplorazione. Il calo degli inventari di giacimenti perforati ma non completati (DUC) sottolinea il nuovo paradigma di disciplina del capitale.
Analisi del segmento
Per tipo di impianto: mobilità contro economia dell'automazione
Le piattaforme di perforazione semoventi ad alte prestazioni hanno incrementato la quota di mercato delle piattaforme di perforazione terrestri ad alta tecnologia con un CAGR dello 0.8%, nonostante le unità mobili e su ruote generassero ancora il 40.8% del fatturato nel 2025. I sistemi semoventi riducono i tempi di spostamento da tre giorni a otto ore, consentendo un risparmio fino a 200,000 dollari per spostamento e migliorando la redditività delle piattaforme di perforazione. Questi vantaggi risultano particolarmente interessanti per gli operatori del Permiano che completano da 6 a 12 pozzi per piattaforma, aumentando la domanda di efficienza delle piattaforme di perforazione . L'intensità di capitale superiore a 28 milioni di dollari per unità ne limita la diffusione nelle regioni emergenti, dove i premi giornalieri devono compensare i costi di finanziamento.
All'altro estremo, le flotte convenzionali montate su camion persistono in Argentina, Colombia e in alcune parti dell'Africa, dove pozzi dispersi, obiettivi poco profondi e standard di sicurezza inferiori favoriscono spese in conto capitale minime. Le nuove normative sui motori Tier 4 della California vietano di fatto le piattaforme meccaniche esclusivamente diesel per i nuovi programmi, accelerando i ritiri nel bacino di San Joaquin. Il Medio Oriente sta importando il concetto di "walking"; ADNOC ha trasferito quattro unità a Jafurah nel 2024, convalidando la domanda internazionale oltre il Nord America. Con la riduzione dell'offerta di super-specifiche, gli appaltatori con flotte miste mantengono il potere di determinazione dei prezzi nei lavori convenzionali.
Per sistema di guida: la transizione elettrica accelera
Le piattaforme meccaniche rappresentavano il 51.5% del mercato delle piattaforme di perforazione terrestre nel 2025, ma gli azionamenti elettrici SCR e AC stanno crescendo a un ritmo dello 0.7% sotto la pressione delle normative e del risparmio di carburante. Le piattaforme elettriche riducono il consumo di gasolio di circa il 15% per piede perforato, con un risparmio giornaliero di 2,000-3,000 dollari agli attuali prezzi del carburante. Consentono inoltre la frenata rigenerativa durante la fase di scavo, riducendo ulteriormente i costi operativi.
I modelli di adozione variano a seconda dell'area geografica. Il Canada, con inverni difficili e finestre di perforazione più brevi, si sta convertendo lentamente; solo il 55% della flotta di 181 impianti di perforazione di Precision Drilling è elettrico. La Cina utilizza ancora il 70% di impianti meccanici, sebbene COSL abbia progetti pilota in corso nel bacino del Tarim per raggiungere gli obiettivi di metano di PetroChina. L'economia del ciclo di vita favorisce l'elettrificazione completa perché le spese di manutenzione diminuiscono del 18-22% grazie al minor numero di parti mobili, secondo uno studio SPE del 2024. Le configurazioni ibride diesel-elettriche stanno colmando il divario nei casi in cui il gas di rete o di giacimento è discontinuo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per potenza nominale: Super-Spec Premium persiste
Le piattaforme nella finestra di 1,000-1,499 CV hanno conquistato il 60.7% della quota di mercato delle piattaforme di perforazione a terra nel 2025, servendo perforazioni orizzontali di media profondità in giacimenti globali di shale oil e tight oil. Tuttavia, le unità superiori a 1,500 CV stanno crescendo più rapidamente, con un CAGR dell'1.0%, poiché le perforazioni laterali più profonde e i fanghi più pesanti diventano comuni nei pozzi di Wolfcamp, Bone Spring e Jafurah. Nabors ha raggiunto rate giornaliere di 32,000-35,000 dollari per le piattaforme ad alta potenza nel 2025, con un aumento di 6,000-8,000 dollari rispetto alle macchine di fascia media.
Le perforatrici da meno di 1,000 CV stanno scivolando verso nicchie di workover, poiché la perforazione orizzontale sta diventando la norma. Il costo di costruzione di 25-30 milioni di dollari del segmento super-specifico scoraggia gli ordini speculativi, alimentando la scarsità dell'offerta anche quando la crescita complessiva del mercato è lenta. Progetti pilota geotermici come il progetto Nevada di Fervo, che ha utilizzato perforatrici da 1,500 CV per perforare 4,000 metri di granito, illustrano la domanda di crossover che sostiene ulteriormente le tariffe giornaliere premium.
Per applicazione: l'idrogeno interrompe il dominio convenzionale
Il petrolio convenzionale ha mantenuto il 69.3% delle dimensioni del mercato delle piattaforme di perforazione a terra nel 2025, sostenendo giacimenti maturi in Medio Oriente e nelle Americhe. Lo shale non convenzionale e i giacimenti tight hanno aggiunto quasi il 25% del volume, ma la crescita più significativa è rappresentata dalla perforazione di idrogeno naturale, che ha registrato un CAGR del 15.5% partendo da una base molto piccola. I pozzi HyTerra in Kansas hanno misurato il 96% di H₂, innescando un programma di valutazione da 25 milioni di dollari che potrebbe creare i primi pozzi commerciali di idrogeno in Nord America.
La geotermia rimane secondaria, ma in crescita; i sistemi potenziati e i concetti a circuito chiuso rappresentavano insieme meno dell'1% dei pozzi nel 2025, ma le licenze pianificate in India e Australia lasciano presagire un'opportunità maggiore per il 2030. Si prevede che la quota del petrolio convenzionale scenderà al 65% entro il 2031, con l'aumento dell'idrogeno e della geotermia, sebbene la necessità assoluta di sostituire i barili mantenga numericamente elevato il segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
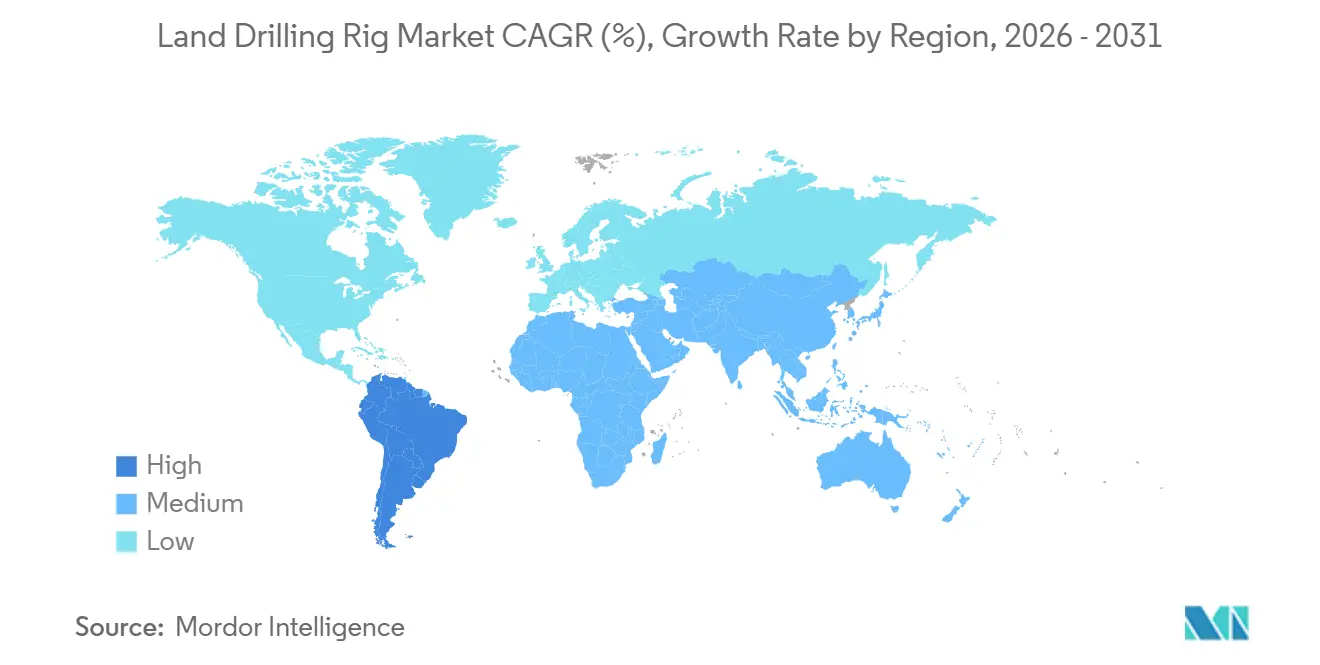
Il Nord America ha prodotto il 49.9% del valore del 2025 e si prevede un modesto CAGR dello 0.4% fino al 2031. Il numero di impianti di perforazione è sceso a 588 alla fine del 2025, ma la produzione è comunque aumentata del 3% grazie a tratte laterali più lunghe e tempi di ciclo più rapidi. L'acquisizione di Pioneer da parte di ExxonMobil per 60 miliardi di dollari ha sbloccato piattaforme contigue più grandi, migliorando l'efficienza del capitale. La flotta stagionale canadese ha raggiunto 181 impianti, ma la dismissione primaverile continua a mettere in disuso le attrezzature fino a due mesi all'anno, mitigando le oscillazioni di utilizzo. Gli impianti di idrogeno naturale in Kansas e Colorado, oltre ai pozzi geotermici in Nevada, offrono una diversificazione emergente, sebbene i volumi rimangano modesti rispetto al petrolio.
Medio Oriente e Africa hanno registrato le prospettive più stabili, con un CAGR dello 0.6%, sostenuto dai finanziamenti statali e da un breakeven inferiore a 30 dollari. ADNOC Drilling ha aumentato la sua flotta a 118 impianti, entrando in Kuwait e Arabia Saudita con contratti pluriennali garantiti da tariffe di performance. Il programma onshore da 7 miliardi di dollari di Saudi Aramco mira a 200 TCF di gas di Jafurah, richiedendo impianti ad alta coppia progettati per formazioni da 10,000 psi. La Libia prevede 20 impianti a terra per ripristinare 1.5 milioni di barili al giorno, sebbene i progressi dipendano dalla stabilità politica. Il piano dell'Algeria da 120 pozzi per il 2026 segnala la ripresa delle trivellazioni di gas nel Sahara dopo anni di investimenti insufficienti.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'1.3%, sebbene con una base di partenza più ridotta. L'India ha emesso 13 blocchi geotermici destinati ai bacini di Cambay e Godavari, con temperature superiori a 200 °C. I progetti di tight gas del bacino di Cooper in Australia impiegano impianti automatizzati per mitigare la carenza di manodopera. L'esplorazione di frontiera in Indonesia sta subendo ritardi nel rilascio dei permessi, mentre la cinese COSL sta sperimentando impianti elettrici nel bacino del Tarim nell'ambito degli obiettivi di riduzione del metano. Il CAGR dello 0.5% del Sud America si basa su Vaca Muerta, la cui produzione di 500,000 barili al giorno ha aumentato la domanda regionale, nonostante il Brasile si sia concentrato sull'offshore. L'Europa rimane vincolata dai divieti di fratturazione, sebbene Turchia e Romania mantengano modeste attività di perforazione in licenze onshore mature.
Panorama normativo
La regolamentazione delle attività di perforazione terrestre è sempre più influenzata dai controlli sulle emissioni e dalla gestione dei terreni federali, che a loro volta incidono sulle specifiche degli impianti di perforazione, sulle tempistiche di rilascio dei permessi e sulle pratiche operative. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) ha emanato nel 2026 un provvedimento definitivo che apporta modifiche tecniche ai requisiti del Clean Air Act relativi alle disposizioni riguardanti le torce di combustione e alle aspettative di monitoraggio nelle operazioni di estrazione di petrolio e gas naturale, rafforzando la spinta verso impianti di perforazione a basse emissioni (ad esempio, motori a doppia alimentazione e relativi sistemi di controllo). Nei terreni federali e nelle concessioni indiane, il Bureau of Land Management (BLM) continua a disciplinare le operazioni di perforazione tramite la Parte 3170 (Sottoparte 3172) del Titolo 43 del Codice dei Regolamenti Federali (43 CFR), che disciplina il controllo dei pozzi, il rivestimento e la cementazione, i programmi di gestione dei fanghi e i requisiti di abbandono, con modifiche recenti risalenti a maggio 2026.
Al di fuori del Nord America, anche i requisiti di conformità delle attrezzature si stanno inasprendo grazie all'adozione di standard. In Cina, lo standard nazionale GB/T 30216-2025 per le piattaforme di perforazione mobili, pubblicato alla fine del 2025, è entrato in vigore il 1° maggio 2026, creando un punto di riferimento più chiaro per la conformità per i produttori e gli appaltatori che forniscono piattaforme di perforazione mobili terrestri nel paese. Parallelamente, le agenzie federali statunitensi hanno continuato l'attività di regolamentazione all'inizio del 2026, influenzando l'amministrazione delle concessioni e le relative approvazioni (ad esempio, le proposte del BLM in merito alla commistione della produzione e gli aggiornamenti del Servizio Forestale degli Stati Uniti alle procedure per le concessioni di petrolio e gas sui terreni del Sistema Forestale Nazionale), aggiungendo requisiti amministrativi che possono influenzare le tempistiche degli operatori e l'utilizzo degli appaltatori sui terreni pubblici.
Panorama competitivo
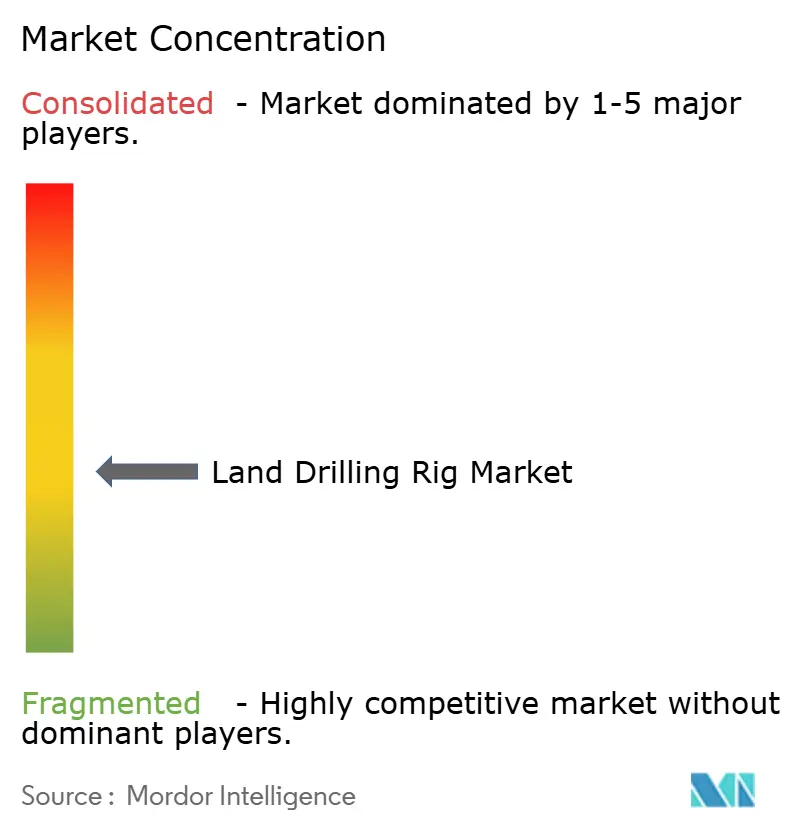
Il mercato delle perforatrici terrestri è caratterizzato da una moderata concentrazione, con i primi cinque operatori che controllano circa il 45% delle perforatrici attive. La fusione di Patterson-UTI con NexTier nel novembre 2024 ha creato la seconda più grande perforatrice terrestre nordamericana, combinando 370 perforatrici e 300,000 cavalli di potenza idraulica, e dismettendo 40 unità obsolete per restringere l'offerta di super-specifiche. Helmerich & Payne mantiene una flotta omogenea FlexRig da 219 perforatrici che riduce i costi di formazione e manutenzione del 10-15% rispetto alle flotte miste, sostenendo un utilizzo costantemente elevato. Nabors monetizza sempre di più la sua piattaforma di automazione SmartROS, registrando 45 milioni di dollari di ricavi software nel 2024, concedendo in licenza la tecnologia a terzi appaltatori.
Opportunità di spazi vuoti emergono nel settore geotermico, dove il progetto da 400 pozzi di Fervo in Nevada ha dimostrato la scalabilità con impianti convenzionali, indicando un segmento indirizzabile da 2-3 miliardi di dollari entro il 2030 se si materializzerà ulteriore capacità. ADNOC Drilling ha stanziato 1.5 miliardi di dollari per 20 nuovi impianti super-spec destinati ad Arabia Saudita e Iraq, a dimostrazione del fatto che il consolidamento regionale potrebbe rispecchiare l'economia di scala del Nord America. Le piccole imprese statunitensi si rivolgono a servizi di workover superficiali o escono completamente, con l'aumento degli ostacoli agli investimenti super-spec. L'adozione della tecnologia rimane il principale fattore di differenziazione: gli impianti con automazione e motori dual-fuel Tier 4 richiedono premi giornalieri di 3,000-5,000 dollari, mentre le flotte meccaniche subiscono un'erosione a causa dell'inasprimento dei regimi di emissione.
Leader del settore delle piattaforme di perforazione terrestri
Industrie Nabors
Helmerich e Payne
Patterson-UTI
Foratura di precisione
Servizi per i giacimenti petroliferi cinesi (COSL)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Helmerich & Payne ha annunciato che la sua joint venture Turan Drilling and Engineering Company LLC si è aggiudicata il rinnovo di un contratto a lungo termine con bp nel Mar Caspio, con decorrenza da marzo 2026, una durata fissa di cinque anni e un valore potenziale superiore a 1 miliardo di dollari. Pur essendo un'operazione offshore, l'aggiudicazione evidenzia la preferenza degli operatori per contratti a lungo termine orientati alle prestazioni e conferma come le grandi imprese di perforazione utilizzino le strutture delle joint venture per garantire l'utilizzo pluriennale e l'intensità dei servizi.
- Novembre 2025: Nabors ha comunicato che la sua joint venture SANAD Drilling ha ricevuto l'autorizzazione a riprendere le attività per due piattaforme di perforazione, con rientro in servizio previsto per marzo 2026 e giugno 2026. La ripresa delle attività supporta il recupero dell'utilizzo delle risorse a livello regionale e sottolinea come l'esposizione dei contraenti ai programmi collegati al NOC (National Oil Corporation) possa stabilizzare l'attività delle piattaforme attraverso la riattivazione di più piattaforme e una ripresa strutturata delle attività.
- Febbraio 2024: Helmerich & Payne ha annunciato la finalizzazione dei termini contrattuali con Saudi Aramco per un recente appalto per sette piattaforme di perforazione per l'estrazione di gas non convenzionale. L'accordo evidenzia la continua domanda in Medio Oriente di capacità di perforazione di alto livello, in linea con lo sviluppo del gas non convenzionale, e offre maggiore visibilità sulle strutture contrattuali multi-piattaforma in grado di supportare attrezzature e equipaggi altamente specializzati per programmi di lunga durata.
Ambito e metodologia
Una piattaforma di perforazione è un macchinario utilizzato per perforare un pozzo. Le vasche e le pompe per il fango, la torre di perforazione, la torre di estrazione, la tavola rotante, la batteria di perforazione, le apparecchiature di generazione di energia e le apparecchiature ausiliarie costituiscono tutte una piattaforma di perforazione.
Il mercato delle piattaforme di perforazione terrestri è segmentato in base al tipo di piattaforma, al sistema di azionamento, alla potenza nominale, all'applicazione e all'area geografica. Per tipologia di piattaforma, il mercato è suddiviso in convenzionale, mobile e walker super-spec. Per sistema di azionamento, il mercato è suddiviso in meccanico, elettrico SCR e composto. Per potenza nominale, il mercato è suddiviso in fino a 1,000 CV, da 1,000 a 1,499 CV e oltre 1,500 CV. Per applicazione, il mercato è suddiviso tra petrolio convenzionale, non convenzionale/tight e shale, geotermico e idrogeno naturale emergente. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle piattaforme di perforazione terrestri nelle principali regioni. Le dimensioni del mercato e le previsioni sono state calcolate per ciascun segmento in base al fatturato (USD).
| Convenzionale |
| Mobile/montato su ruote |
| Super-specifico da passeggio |
| Meccanico |
| Elettrico (SCR e AC) |
| Ibrido/Composto |
| Fino a 1,000 CV |
| da 1,000 a 1,499 HP |
| Sopra i 1,500 HP |
| Olio convenzionale |
| Non convenzionale/stretto e scisto |
| Geotermico |
| Idrogeno naturale emergente |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Turchia |
| Romania | |
| Ucraina | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Australia | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Oman | |
| Kuwait | |
| Iraq | |
| Algeria | |
| Libia | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di impianto | Convenzionale | |
| Mobile/montato su ruote | ||
| Super-specifico da passeggio | ||
| Per sistema di azionamento | Meccanico | |
| Elettrico (SCR e AC) | ||
| Ibrido/Composto | ||
| Per potenza nominale | Fino a 1,000 CV | |
| da 1,000 a 1,499 HP | ||
| Sopra i 1,500 HP | ||
| Per Applicazione | Olio convenzionale | |
| Non convenzionale/stretto e scisto | ||
| Geotermico | ||
| Idrogeno naturale emergente | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Turchia | |
| Romania | ||
| Ucraina | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Australia | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Oman | ||
| Kuwait | ||
| Iraq | ||
| Algeria | ||
| Libia | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle piattaforme di perforazione terrestre nel 2026?
Si stima che il mercato delle piattaforme di perforazione terrestri raggiungerà i 62.03 miliardi di dollari entro il 2026.
Qual è il CAGR previsto per le piattaforme di perforazione terrestri fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 0.43% tra il 2026 e il 2031.
Quale tipo di impianto sta crescendo più velocemente?
Le piattaforme super-specifiche mobili sono le più veloci, con un tasso di crescita annuo composto (CAGR) dello 0.8% grazie all'efficienza della perforazione delle piattaforme.
Quale regione mostra il tasso di crescita più elevato?
La regione Asia-Pacifico è in testa con un CAGR dell'1.3%, trainato dalle iniziative legate al gas geotermico e non convenzionale.
Quali tendenze tecnologiche determineranno la futura domanda di piattaforme?
I veicoli elettrici ad alta potenza, dotati di automazione e motori a doppio combustibile, stanno ottenendo premi giornalieri elevati e stanno determinando l'ammodernamento della flotta.
In che modo l'idrogeno naturale influenza l'attività di perforazione?
I programmi sull'idrogeno naturale, sebbene ancora agli inizi, si stanno espandendo a un CAGR del 15.5%, mentre gli esploratori convalidano i giacimenti ad alta purezza in Kansas, Mali e Australia.


