

Dimensioni e quota di mercato dei sistemi di laminazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
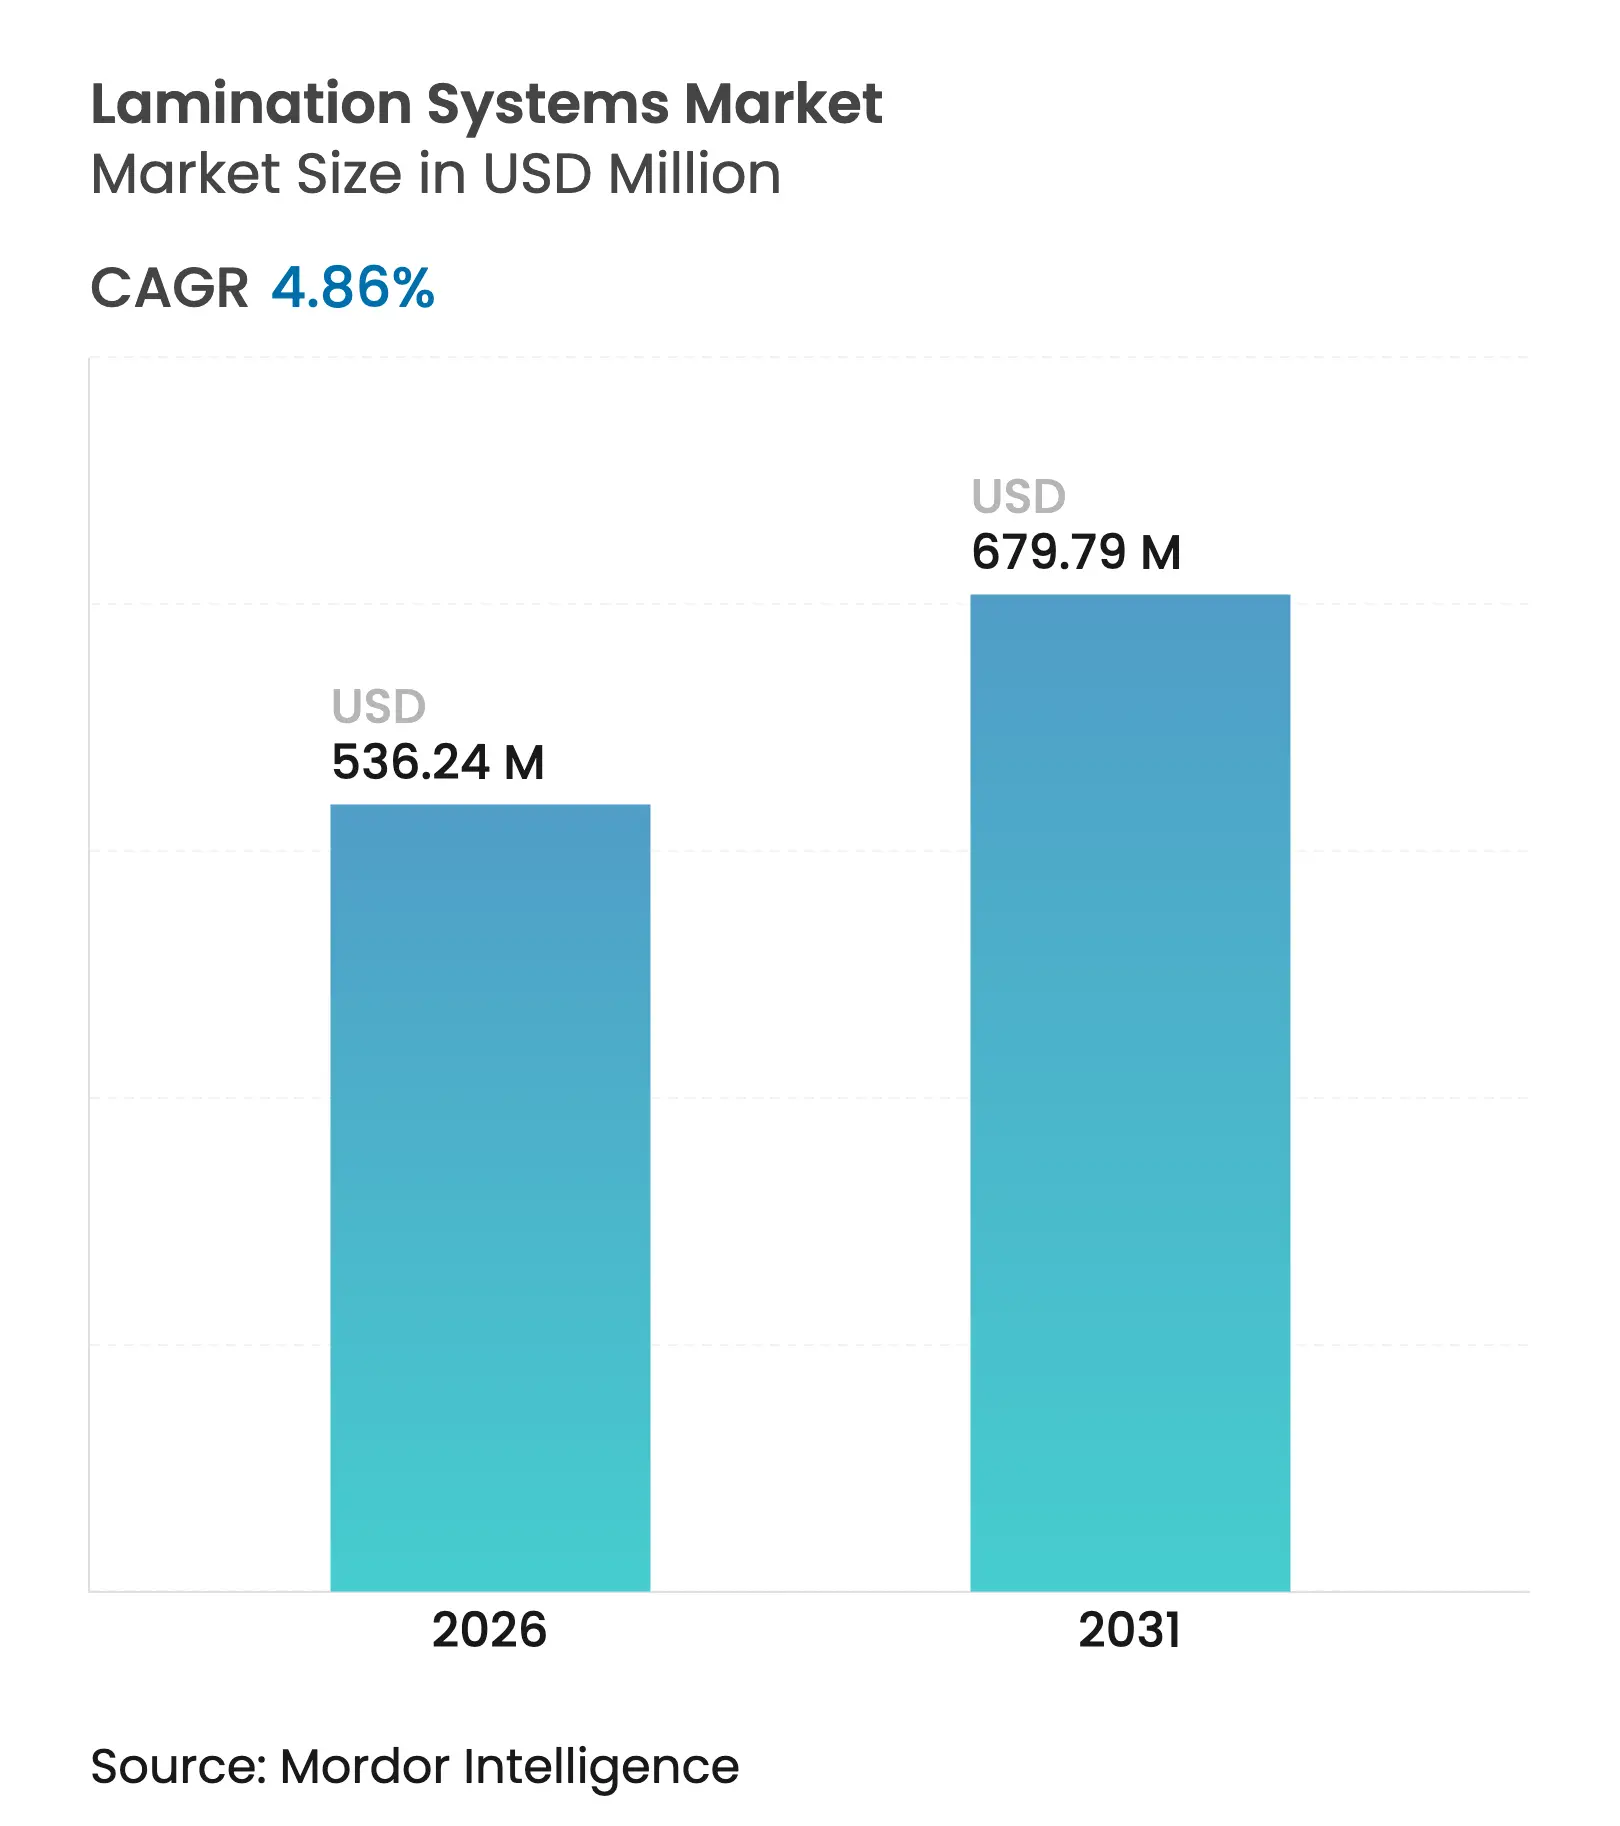
| Dimensione del mercato (2026) | USD 536.24 milioni |
| Dimensione del mercato (2031) | USD 679.79 milioni |
| Tasso di crescita (2026 - 2031) | 4.86% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di laminazione di Mordor Intelligence
Si stima che il mercato dei sistemi di laminazione nel 2026 raggiungerà i 536.24 milioni di dollari, in crescita rispetto ai 511.41 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 679.79 milioni di dollari, con un CAGR del 4.86% nel periodo 2026-2031. L'attuale crescita deriva dalla crescente domanda di imballaggi flessibili per l'e-commerce, dalla rapida adozione di tecnologie senza solventi per soddisfare i requisiti sempre più stringenti di COV e dalla necessità di laminati di precisione per motori nei veicoli elettrici. Gli utenti finali continuano a sostituire le vecchie linee a solvente con piattaforme a base d'acqua o ibride che riducono le emissioni e abbreviano i controlli di conformità. Contemporaneamente, i produttori in Cina, India e Vietnam stanno aumentando la capacità produttiva, spingendo i produttori di apparecchiature a localizzare i centri di assistenza e gli inventari dei pezzi di ricambio. La volatilità dei costi dei materiali per fogli di alluminio, pellicole in PET e adesivi speciali ha accresciuto l'interesse per l'analisi predittiva che ottimizza l'economia di esercizio, rendendo le nuove installazioni più un asset strategico che un acquisto di materie prime.
Punti chiave del rapporto
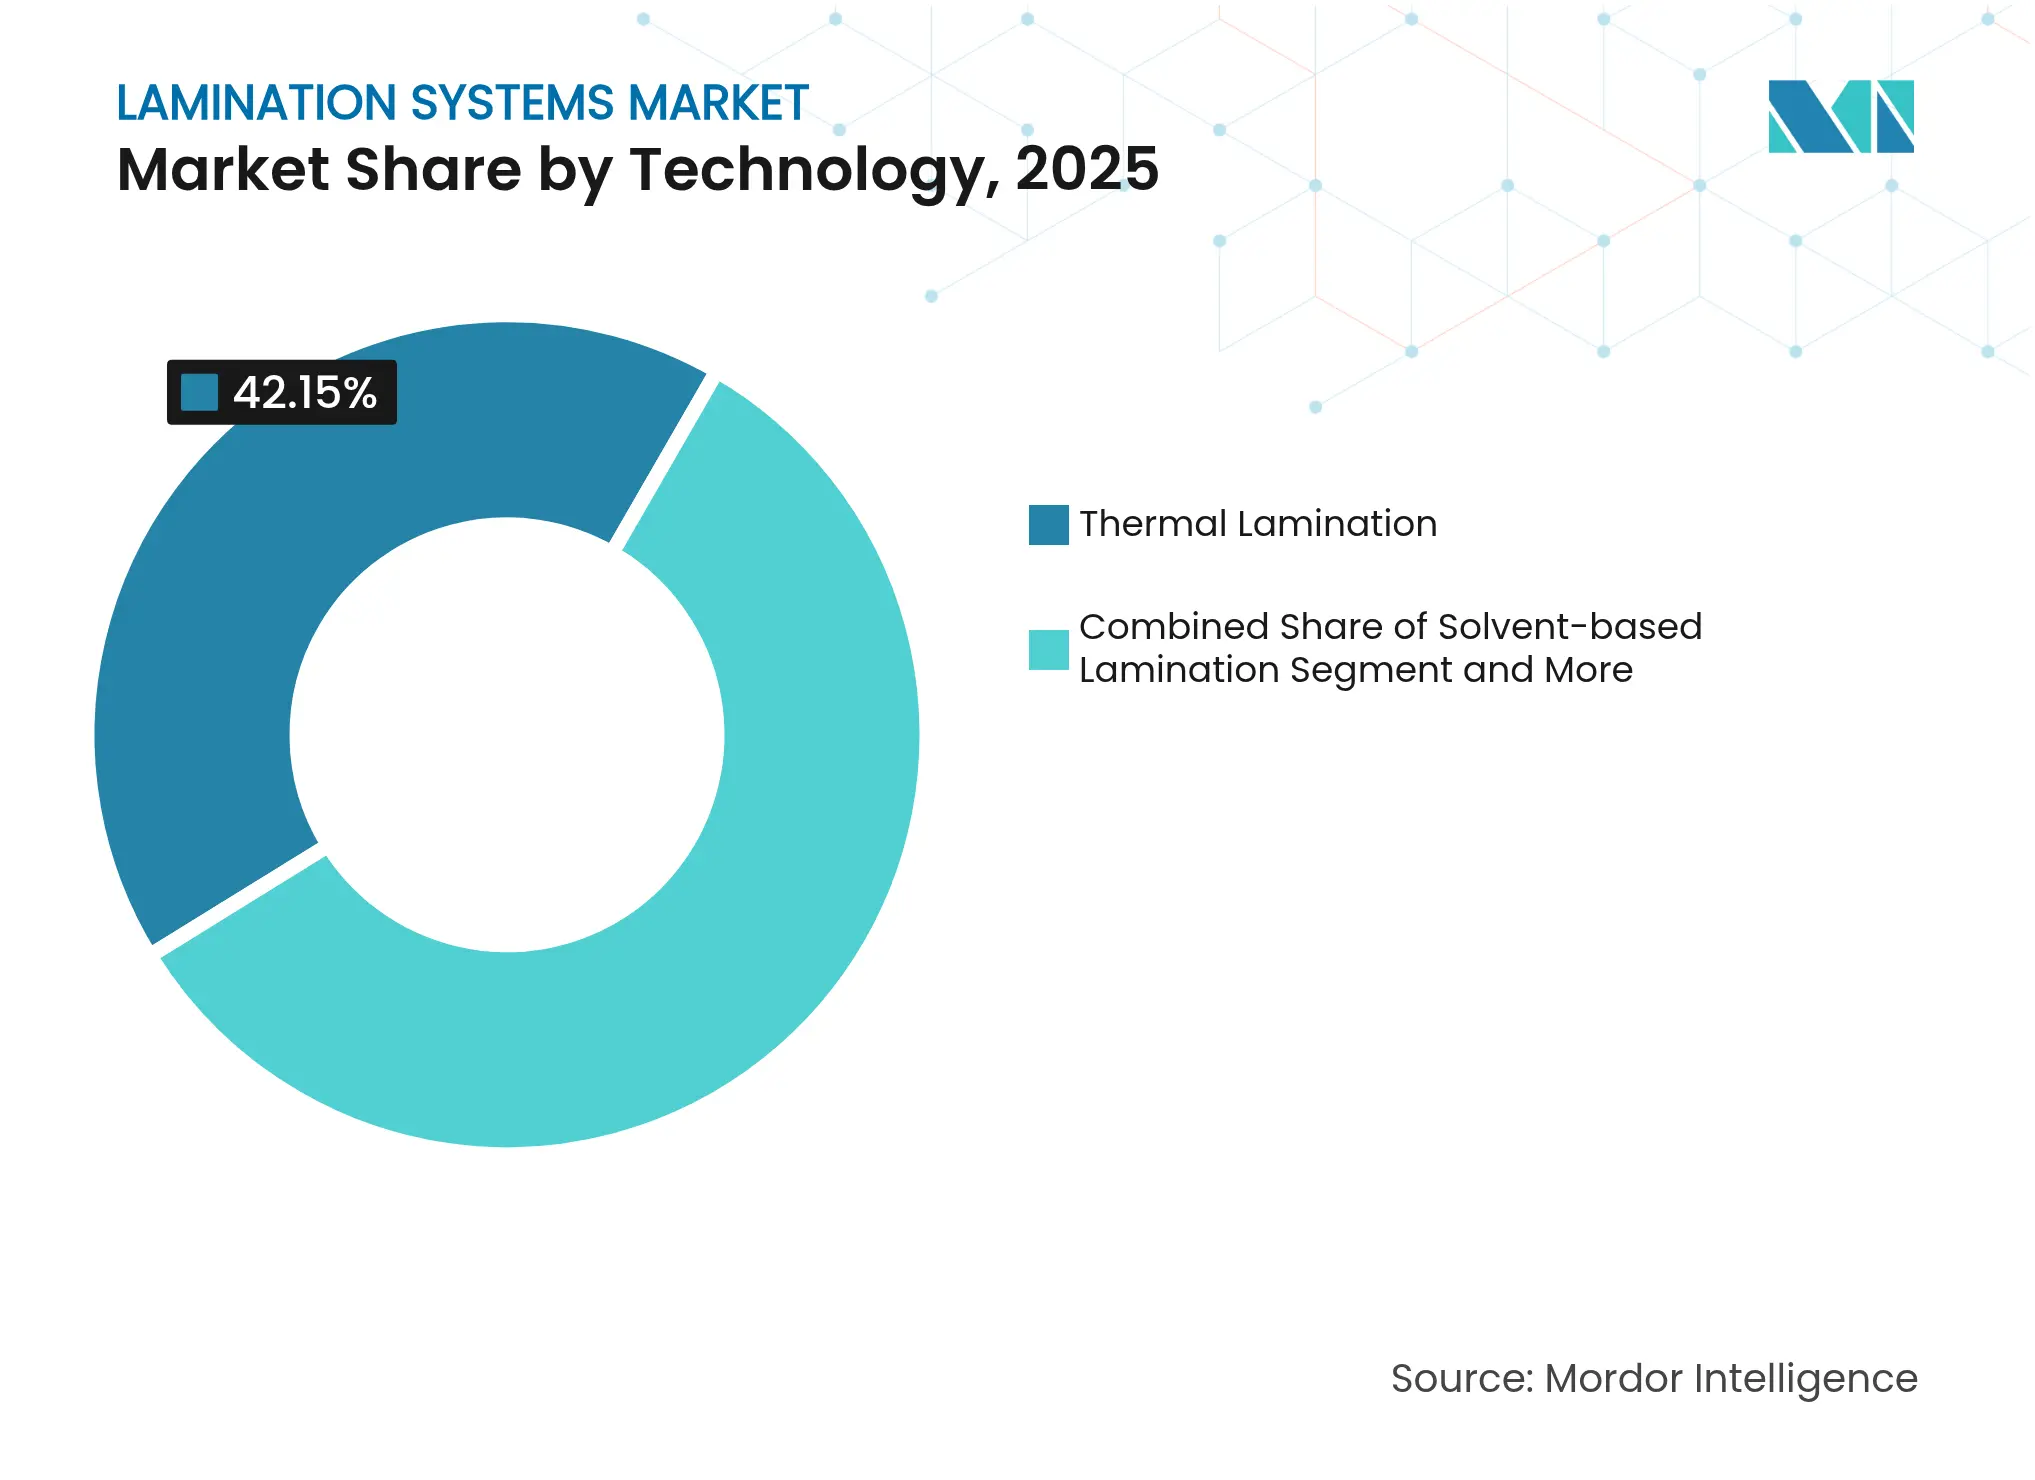
- In base alla tecnologia, la laminazione termica ha dominato con una quota di fatturato del 42.15% nel 2025, mentre si prevede che le unità a base d'acqua cresceranno a un CAGR del 4.91% fino al 2031.
- In base al materiale, nel 47.70 le applicazioni su pellicola rappresentavano il 2025% della quota di mercato dei sistemi di laminazione; si prevede che i substrati di origine biologica registreranno il CAGR più rapido, pari al 4.96%, entro il 2031.
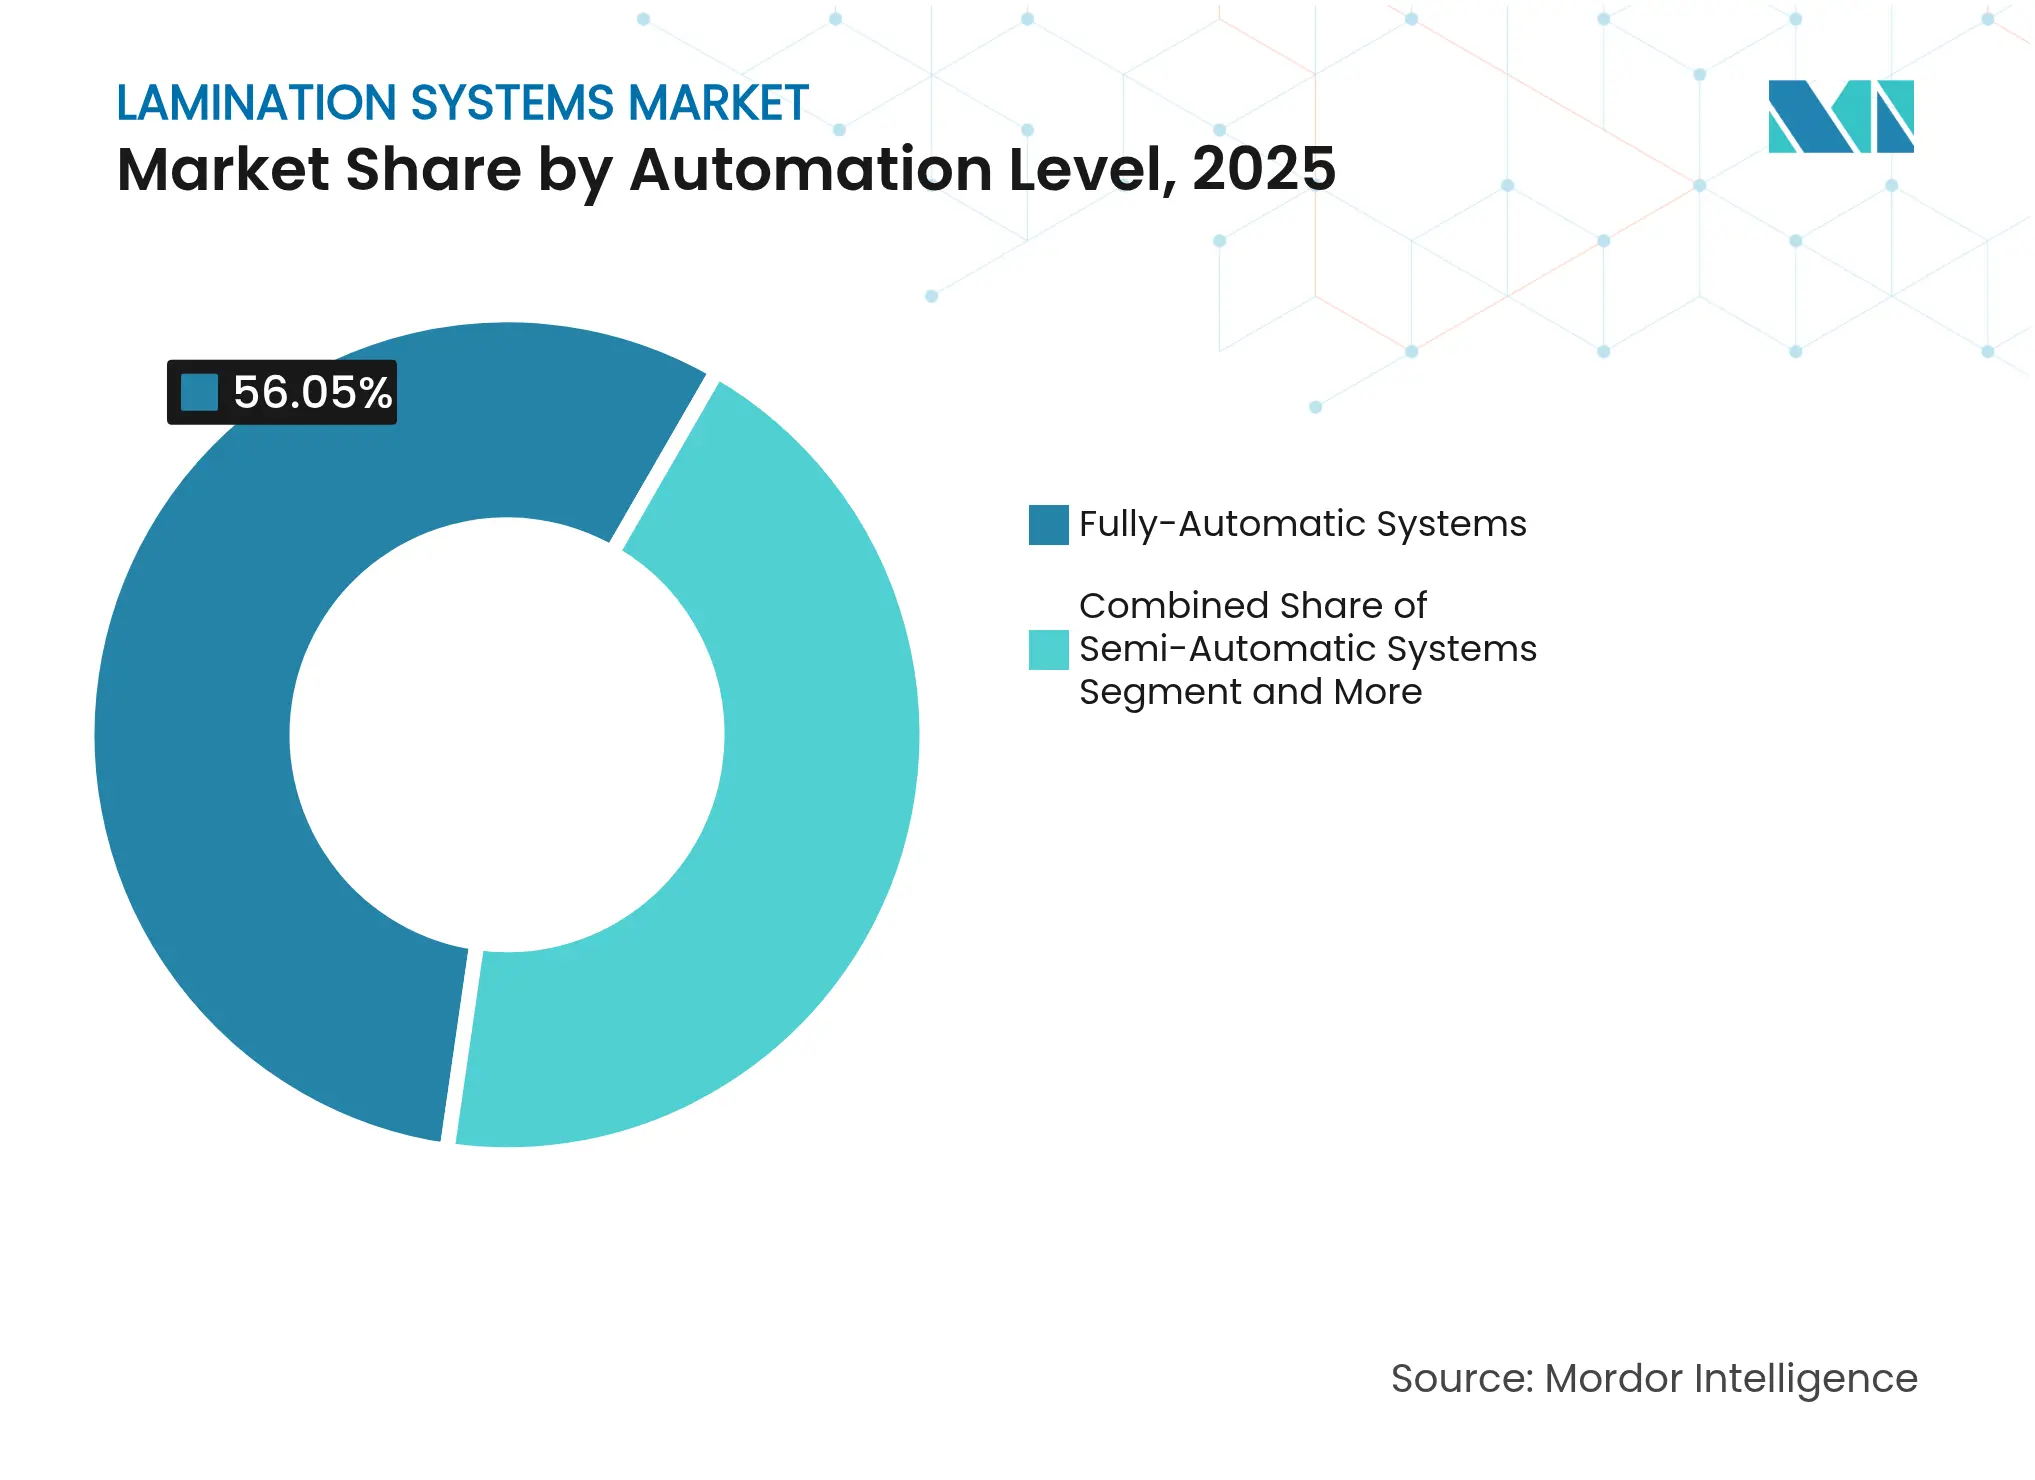
- In termini di livello di automazione, nel 56.05 i sistemi completamente automatici hanno rappresentato il 2025% del mercato dei sistemi di laminazione e cresceranno a un CAGR del 4.88% nel periodo di previsione.
- In base al settore di utilizzo finale, nel 37.15 il settore degli imballaggi deteneva una quota del 2025%, mentre le applicazioni mediche e sanitarie sono destinate a crescere a un CAGR del 4.87% entro il 2031.
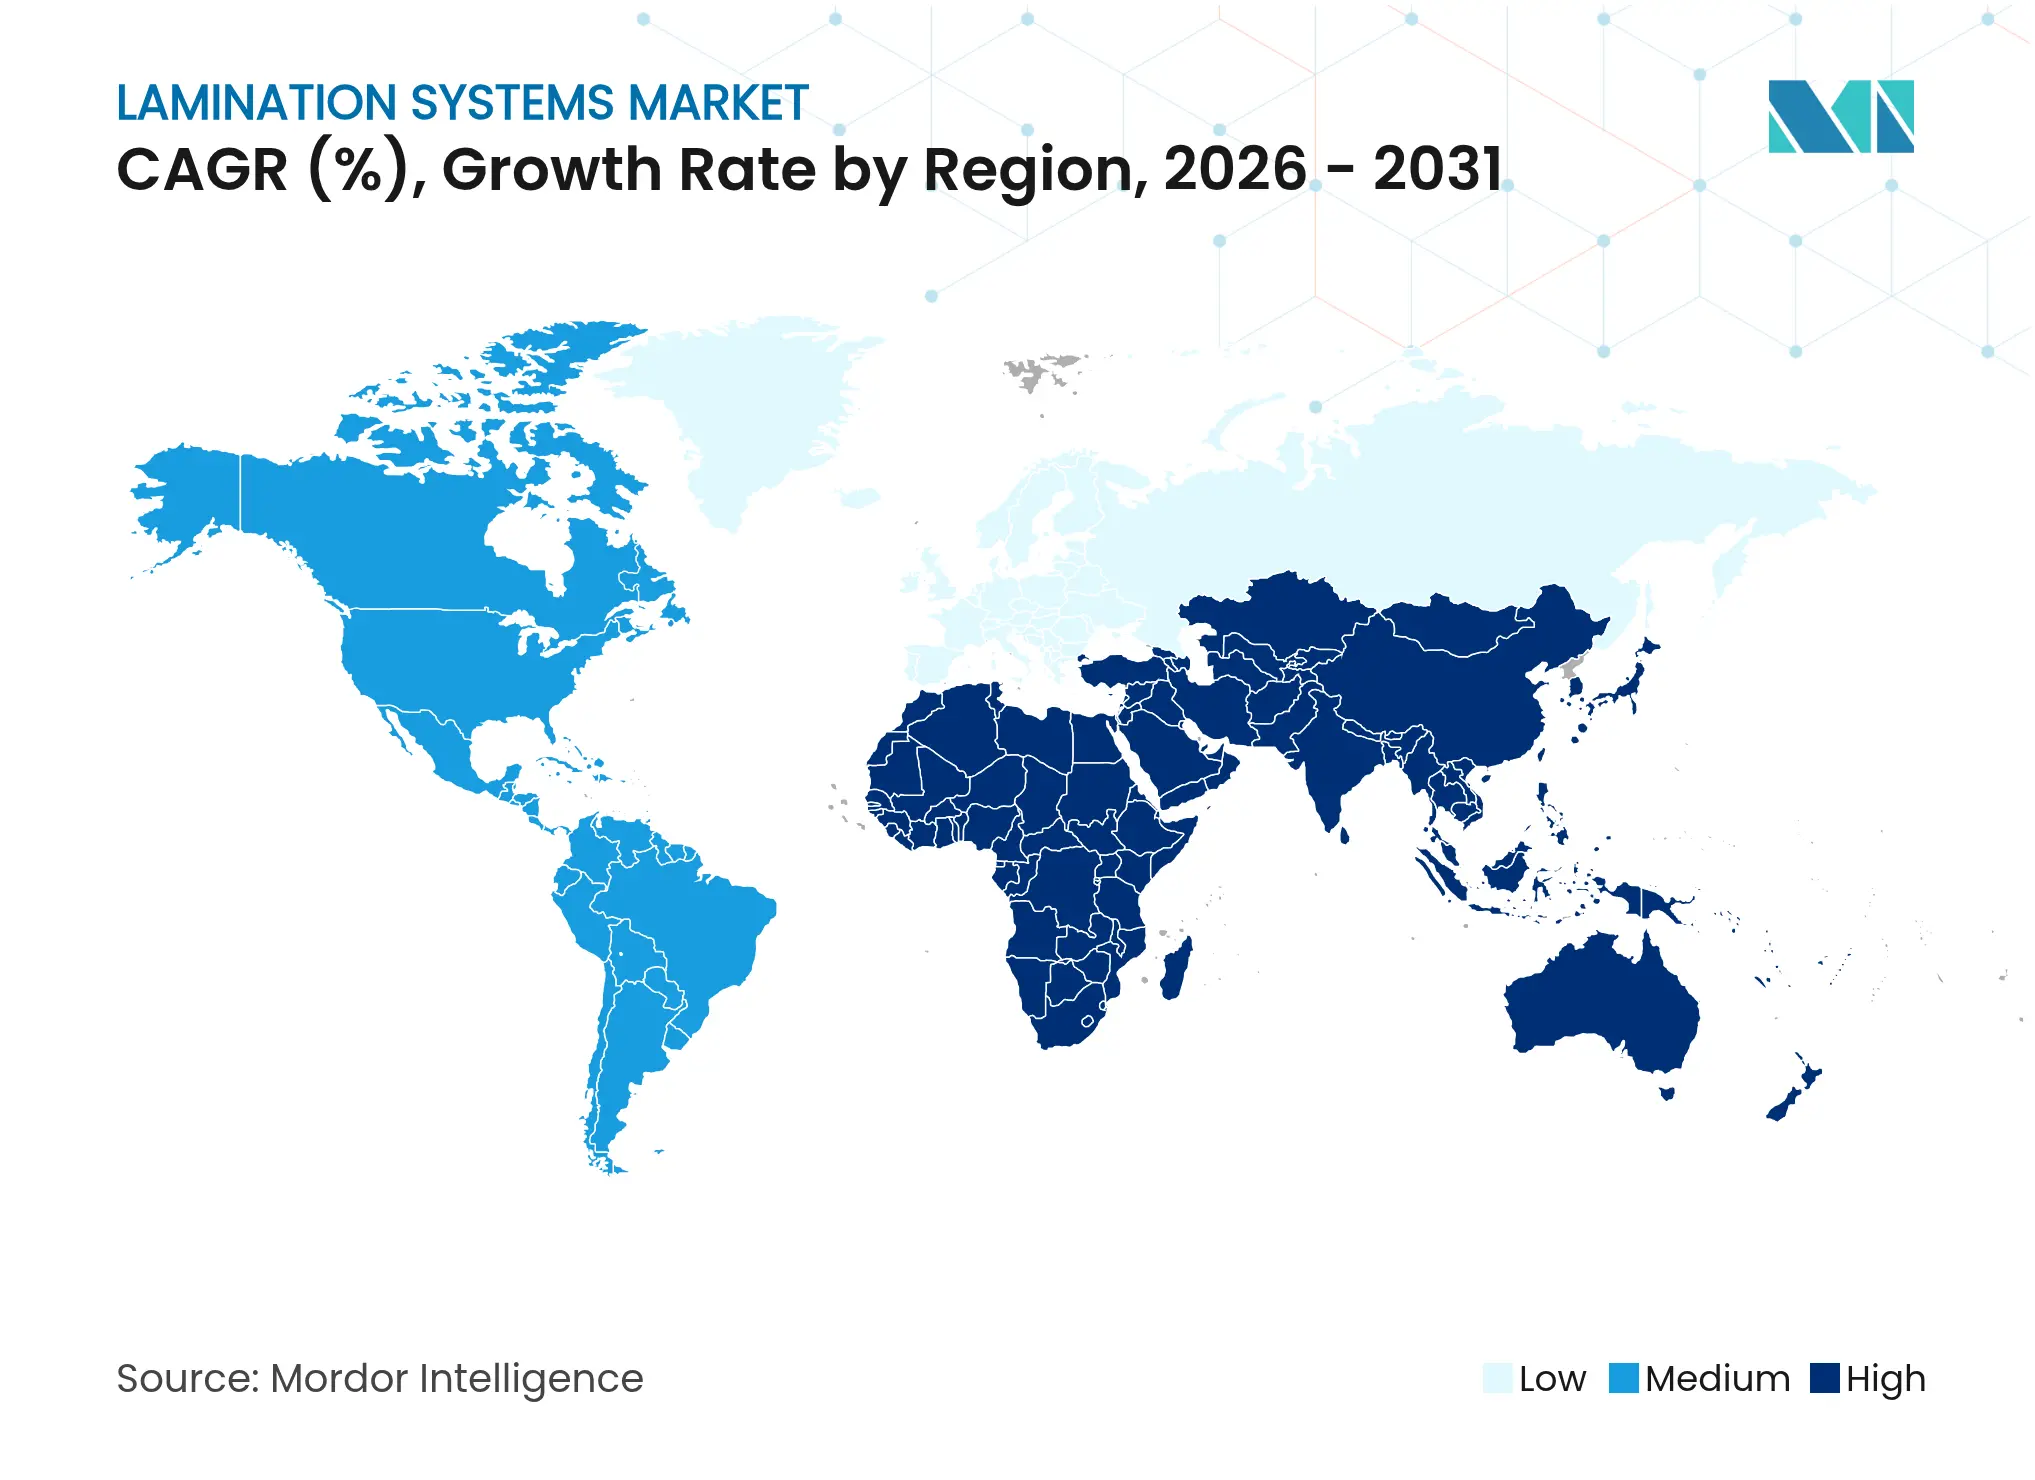
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di fatturato del 41.10% nel 2025, ma il Medio Oriente è destinato a registrare il CAGR più alto, pari al 5.02% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di laminazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio alla laminazione a base d'acqua e senza solventi, orientato alla sostenibilità | + 0.8% | Nucleo UE e Nord America, ricadute globali | Medio termine (2-4 anni) |
| Aumento degli imballaggi flessibili per l'e-commerce | + 0.9% | APAC e Nord America | A breve termine (≤ 2 anni) |
| Elettrificazione dei veicoli con potenziamento delle linee di laminazione dei motori ad alta precisione | + 0.6% | Cina ed Europa | A lungo termine (≥ 4 anni) |
| Rapida espansione della capacità di conversione APAC | + 0.7% | Nucleo APAC, ricadute MEA | Medio termine (2-4 anni) |
| Adozione dell'Industria 4.0 per la manutenzione predittiva | + 0.5% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Divieti governativi sulla plastica monouso | + 0.4% | UE e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio alla laminazione a base d'acqua e senza solventi, orientato alla sostenibilità
I produttori stanno accelerando gli investimenti in unità adesive a base acqua e senza solventi per soddisfare i limiti VOC UE e California, entrati in vigore nel 2024. I primi utilizzatori ottengono approvazioni normative più rapide del 25% e tariffe per lo smaltimento dei rifiuti pericolosi inferiori del 15%, riducendo il costo totale di proprietà rispetto a piattaforme a solvente comparabili. I principali fornitori hanno collaborato con i formulatori di adesivi per garantire la resistenza dell'adesione e la conformità alla migrazione, in particolare per le confezioni alimentari e farmaceutiche. Gli ordini richiedono sempre più spesso essiccatori modulari e sensori di viscosità in linea che mantengono l'uniformità del peso dello strato senza l'intervento dell'operatore. Questo cambiamento sta anche aprendo nuove opportunità di marketing, poiché i proprietari di marchi pubblicizzano le riduzioni dell'impronta di carbonio e dei solventi per raggiungere gli obiettivi di Scope 3.
Aumento degli imballaggi flessibili per l'e-commerce
Buste monoblocco, buste gonfiabili e pellicole barriera multistrato dominano ormai i formati di spedizione, costringendo i trasformatori a gestire laminati più spessi e rapidi cambi di rotolo. Le strutture ad alta barriera che un tempo presentavano 125 metri di scarti iniziali hanno raggiunto livelli ottimali inferiori a 5 metri una volta installati sincronizzatori di giunzione automatici e circuiti di feedback della tensione. La domanda ha portato i tassi di utilizzo negli impianti nordamericani oltre l'85%, spingendo all'estensione delle linee in Texas, Ontario e Nuevo León. Gli ordini mostrano un aumento del 30% delle richieste di larghezze del nastro di 1600 mm per far scorrere contemporaneamente pellicole per pacchi ed etichette termiche. I fornitori di apparecchiature che abbinano telecamere di ispezione del nastro a dashboard cloud segnalano un premio di vendita del 10% rispetto ai modelli solo hardware, a testimonianza del passaggio verso contratti basati sulle prestazioni. [1] Rogers Corporation, “ROLINX Busbars,” rogerscorp.com
Elettrificazione dei veicoli con potenziamento delle linee di laminazione dei motori ad alta precisione
I nuclei dei motori elettrici richiedono tolleranze di impilamento inferiori a 15 µm, con conseguente aumento della domanda di alimentatori servoazionati, integrazione di punzonatrici e moduli di impilamento automatizzati. Nel 2024, i fornitori europei di primo livello hanno investito in centri di laminazione multistazione che saldano, ricotturano e testano i pacchi di statori in linea, riducendo i tempi di ciclo del 40%. I produttori cinesi di batterie hanno specificato sistemi di rivestimento adesivo a doppia corsia che processano film dielettrici a 120 m/min mantenendo una variazione di temperatura inferiore a 2 °C. I laminati per barre collettrici in rame e alluminio utilizzati negli inverter di potenza richiedono una registrazione della fustellatura entro i 50 µm; il tracciamento dei bordi a guida laser è quindi ora standard. Il volume globale di apparecchiature dedicate alla laminazione dei motori è aumentato del 18% su base annua nel 2025, segnalando un cambiamento strutturale, non ciclico.
Rapida espansione della capacità di conversione APAC
Vietnam, Indonesia e India hanno commissionato più di 70 nuove laminatrici nel 2024-2025, poiché i beni di consumo di marca spostano la produzione più vicino ai centri di domanda. I progetti greenfield spesso raggruppano testine senza solventi, a base di solventi e a base d'acqua su un telaio comune, consentendo rapidi cambi di formato al variare della disponibilità di materie prime. I governi regionali offrono rimborsi sui dazi di importazione per i macchinari che soddisfano le soglie di efficienza energetica, comprimendo i periodi di ammortamento a meno di quattro anni per le linee completamente automatiche. Gli OEM europei hanno risposto con depositi di assistenza in joint venture, mentre i concorrenti locali competono sul prezzo ma sono in ritardo sui tempi di attività post-vendita. Di conseguenza, si prevede che l'utilizzo della capacità nel Sud-est asiatico aumenterà costantemente anziché superare i livelli previsti, supportando una domanda stabile di pezzi di ricambio e ammodernamenti. [2] MDPI Editorial Office, “Predictive Maintenance for Cutter System of Roller Laminator,” mdpi.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi in conto capitale e scarsità di operatori qualificati per i laminatori multistrato | -0.6% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Prezzi volatili di alluminio, PET e adesivi speciali | -0.8% | Globale, il core APAC è il più colpito | A breve termine (≤ 2 anni) |
| Ostacoli normativi sulle emissioni di COV nelle linee di solventi tradizionali | -0.4% | Nord America e UE | A breve termine (≤ 2 anni) |
| Servizio post-vendita frammentato nei mercati emergenti | -0.3% | APAC e MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi in conto capitale e scarsità di operatori qualificati per i laminatori multistrato
Le linee chiavi in mano tipiche superano i 3 milioni di dollari, un ostacolo per i trasformatori in Medio Oriente e America Latina che devono finanziare le attrezzature in valuta forte. Anche dopo l'installazione, gli impianti si trovano ad affrontare una carenza di tecnici esperti in regolazione servoassistita, reologia degli adesivi e calibrazione dei sensori. Le aziende hanno risposto sponsorizzando programmi di doppia certificazione con istituti politecnici, tuttavia la produzione di laureati del 2025 copre ancora solo il 60% delle posizioni aperte. Gli OEM ora integrano istruzioni di lavoro in realtà aumentata che riducono il tempo medio di riparazione del 30%, ma i problemi di connettività nelle zone remote ne riducono l'efficacia. In sintesi, l'intensità di capitale e le carenze di talenti ritardano l'avvio dei progetti e frenano l'altrimenti forte percorso di crescita del mercato dei sistemi di laminazione. [3] BOBST Group, “Laminating Machines,” bobst.com
Prezzi volatili di alluminio, PET e adesivi speciali
I prezzi spot del film in PET sono aumentati dell'11% tra aprile e giugno 2024 a seguito di interruzioni impreviste del cracker, con un conseguente aumento dei costi del substrato di 200 dollari a tonnellata. Le quotazioni del foglio di alluminio hanno subito oscillazioni di oltre il 20% nello stesso trimestre a causa dell'incertezza sui prezzi dell'energia, sconvolgendo le ipotesi di distinta base integrate nei contratti con i clienti. I produttori di adesivi speciali hanno trasferito i maggiori costi della resina bromurata, aumentando i costi unitari di laminazione di 9 centesimi/m² e comprimendo i margini dei converter. Tale volatilità costringe gli acquirenti a stipulare accordi di fornitura a lungo termine, ma ciò aumenta il fabbisogno di capitale circolante e prolunga gli orizzonti di ammortamento delle nuove macchine. Di conseguenza, diverse espansioni pianificate nel Sud-est asiatico sono state rinviate al 2026, riducendo la domanda a breve termine di laminatrici di fascia alta.
Analisi del segmento
Per tecnologia: le piattaforme ibride guadagnano terreno
Le unità termiche hanno mantenuto la quota di mercato maggiore, pari al 42.15%, del mercato dei sistemi di laminazione nel 2025, in gran parte perché i converter più maturi apprezzano la comprovata costanza di legame e l'elevata produttività. Le piattaforme a base d'acqua, tuttavia, offrono il CAGR più rapido, pari al 4.91%, poiché i marchi alimentari e farmaceutici impongono strutture a bassa migrazione. Le linee senza solventi attraggono nuovi ordini nel settore del packaging per snack grazie alla neutralità degli odori, mentre la laminazione a freddo autoadesiva trova slancio nella grafica di grande formato. Su tutte le piattaforme, gli OEM commercializzano telai ibridi che supportano due o più tipi di adesivo senza cambi offline. Tale flessibilità consente ai converter di adattare la scelta dell'adesivo alle fluttuazioni dei prezzi delle resine, una protezione contro le oscillazioni dei costi che affliggono gli impianti monotecnologici. Le simulazioni di digital twin riducono ulteriormente i tempi di messa in servizio del 15%, aiutando le nuove linee a raggiungere una resa stabile in tempi più rapidi. Con l'aumentare della concorrenza, i fornitori abbinano sempre più spesso le licenze di analisi ai beni strumentali, trasformando il mercato dei sistemi di laminazione in un mercato che si estende per tutto il ciclo di vita del prodotto.
La transizione modifica anche la domanda di componenti: gli essiccatori a induzione modulari sostituiscono i lunghi tunnel ad aria calda per gestire rivestimenti a base acqua a basso contenuto di solidi, e le stazioni di pressatura servoassistite sostituiscono i sistemi pneumatici per il controllo dei micro-gap. Gli acquirenti dell'UE ora specificano sensori COV integrati anche per le linee a base acqua per documentare emissioni prossime allo zero durante i controlli. Nel frattempo, i produttori di elettronica in Giappone prediligono i sistemi a fascio di elettroni per laminati in rame ultrasottili, seppur con una base limitata. Nel complesso, questi sviluppi diversificano i flussi di entrate e proteggono il mercato dei sistemi di laminazione dalle flessioni di singoli segmenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: scoppiano i film di origine biologica
I substrati in film hanno rappresentato il 47.70% del mercato dei sistemi di laminazione nel 2025, sostenuti dal predominio di PET, BOPP e nylon nei settori alimentare ed elettronico di consumo. I substrati a base biologica, tuttavia, offrono il CAGR più rapido, pari al 4.96%, catalizzato dai requisiti di compostabilità in Francia, California e Corea del Sud. I trasformatori che utilizzano laminati a base di PLA segnalano premi di domanda del 12% da parte di marchi attenti alla sostenibilità, compensando il maggior costo della resina al chilogrammo. Le combinazioni carta-lamina riacquistano popolarità per le applicazioni di bustine di caffè speciali, sfruttando le affermazioni di stampabilità e riciclabilità, mentre le laminazioni in lamina metallica crescono parallelamente alla domanda di schermatura EMI nel settore automobilistico. La proliferazione di tipi di materiali obbliga i costruttori di apparecchiature a progettare essiccatori a rapida rampa di temperatura e una logica di tensione del nastro precisa per evitare grinze o distorsioni da termofissaggio. Questi progressi rafforzano la differenziazione dei fornitori, garantendo budget di capitale sostenuti anche quando i volumi di film di base si stabilizzano.
L'elevata diversità dei substrati richiede misuratori ottici in linea e sensori nel vicino infrarosso per verificare l'integrità del legame in tempo reale, riducendo drasticamente la frequenza dei test distruttivi. Gli OEM che commercializzano questi moduli di controllo qualità autoapprendenti beneficiano di cicli di vendita più brevi, soprattutto quando le reti di produzione si estendono su più stabilimenti. Di conseguenza, la complessità indotta dai materiali rafforza i ricavi del mercato aftermarket, poiché i trasformatori stipulano contratti per la calibrazione dei sensori, gli aggiornamenti software e la riqualificazione degli operatori, supportando l'espansione a lungo termine del mercato dei sistemi di laminazione.
Per livello di automazione: l'intelligenza digitale guida gli investimenti
Le linee completamente automatiche hanno conquistato una quota del 56.05% nel 2025 e sono sulla buona strada per un CAGR del 4.88%, poiché i produttori danno priorità alla produttività, alla riduzione degli sprechi e al risparmio di manodopera. Le funzionalità standard includono ora il controllo della viscosità a circuito chiuso, la giunzione automatica delle bobine e il rilevamento dei difetti basato sull'intelligenza artificiale, riducendo gli sprechi fino a 35 kg per cambio bobina. Le apparecchiature semiautomatiche rimangono rilevanti tra gli stampatori asiatici di medie dimensioni che gestiscono diverse tirature ma non dispongono di un capitale investito; spesso installano sensori di tensione a ultrasuoni in modo incrementale. I sistemi di laminazione manuale o offline sopravvivono nel settore della carta decorativa e delle etichette speciali a bassa tiratura, dove i cambi di formato superano la velocità. L'aumento delle tariffe energetiche stimola l'installazione di sistemi di frenatura rigenerativa sui motori di taglio, recuperando fino all'8% del consumo energetico in funzionamento continuo. Con l'espansione delle piattaforme cloud, anche le macchine di fascia bassa vengono fornite con gateway OPC-UA, consentendo futuri abbonamenti a servizi di analisi e integrando i clienti in modo più approfondito negli ecosistemi OEM. Queste tendenze consolidano il mercato dei sistemi di laminazione attorno a fornitori di soluzioni che coniugano meccatronica, software e chimica di processo.
Algoritmi di manutenzione predittiva di seconda generazione, addestrati su dati di vibrazione e temperatura provenienti da oltre 500 basi installate, ora segnalano i guasti dei cuscinetti fino a 72 ore prima del guasto e verificano le raccomandazioni tramite visori di realtà aumentata. Gli impianti che adottano queste suite hanno registrato un aumento di 6.5 punti percentuali nell'efficacia complessiva delle apparecchiature nel 2025. La logica economica è decisiva: la riduzione dei tempi di fermo supera i costi di abbonamento, garantendo una migrazione continua dal semiautomatico all'automazione completa in tutte le regioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la ripresa dell'assistenza sanitaria ridisegna il mix
Le applicazioni di packaging hanno mantenuto la quota più alta, pari al 37.15%, nel 2025, trainate dal commercio al dettaglio online, dal food service e dai formati di snack ad alta barriera. I casi d'uso medico e sanitario, tuttavia, registrano un CAGR del 4.87% grazie alle innovazioni nei blister e agli standard di sterilità ospedaliera che richiedono la compatibilità con camere bianche di classe 100. Le validazioni delle linee farmaceutiche ora includono test di disinfezione ciclica, indirizzando gli OEM all'adozione di telai in acciaio inossidabile e unità incapsulate. Gli acquirenti del settore automobilistico accelerano gli ordini di laminati per moduli batteria che combinano film ignifughi con rame o alluminio, sostenuti dagli incentivi per la mobilità elettrica nell'UE e in Cina. I laminati per l'elettronica sono adatti ai cicli dei telefoni cellulari 5G, che richiedono film a basso dielettrico saldati con tolleranze più strette. Nel frattempo, i laminati decorativi per pavimenti e mobili beneficiano della ripresa delle ristrutturazioni nei mercati maturi. La conseguente disparità tra gli utenti finali protegge il mercato dei sistemi di laminazione dalle flessioni specifiche del settore e complica le strategie di ingresso sul mercato dei fornitori.
Con la diversificazione, i trasformatori cercano macchine qualificate secondo diversi regimi GMP: ISO 15378 per il settore farmaceutico, IATF 16949 per l'automotive, privilegiando così gli OEM con referenze multisettoriali. Questo aumenta il fatturato totale indirizzabile dei servizi, poiché ogni audit o riqualificazione comporta costi di calibrazione, documentazione e aggiornamento software che solo il fornitore originale può coprire in modo efficiente.
Analisi geografica
L'area Asia-Pacifico ha generato la quota maggiore di fatturato del mercato dei sistemi di laminazione, con il 41.10% nel 2025, sostenuta da aggressive iniziative greenfield in Cina, India e Vietnam. I trasformatori regionali beneficiano di vantaggi in termini di costi in termini di manodopera, terreni e sinergie di cluster, consentendo aumenti di capacità produttiva superiori alle medie globali. Le amministrazioni locali sovvenzionano macchinari ad alta efficienza che riducono l'intensità energetica al di sotto di 0.45 kWh/kg di prodotto, sostenendo gli ordini di capitale nonostante le condizioni di finanziamento più restrittive. Si prevede che il mercato dei sistemi di laminazione, solo in Cina, supererà i 223.6 milioni di dollari entro il 2031, con linee completamente automatiche che rappresenteranno i due terzi della spesa.
Il Nord America registra una crescita costante, trainata dai centri di distribuzione dell'e-commerce che necessitano di film barriera per spedizioni e dai programmi di elettrificazione automobilistica guidati dai corridoi di batterie del Michigan e dell'Ontario. I pacchetti di retrofit che integrano analisi predittive si vendono bene, dato che gli impianti dismessi si modernizzano senza dover sostituire l'intera linea. L'Europa, nel frattempo, indirizza la domanda verso sistemi senza solventi e a base d'acqua, stimolata dal Regolamento UE sugli imballaggi e sui rifiuti di imballaggio in vigore a luglio 2024. I dati OEM indicano che l'80% degli ordini europei del 2025 specifica moduli di segnalazione COV a bordo, un upselling orientato alla conformità.
Il Medio Oriente, sebbene oggi più piccolo, avanza a un CAGR del 5.02% grazie alla localizzazione del packaging in Arabia Saudita e negli Emirati Arabi Uniti. I principali produttori di tissue e cartone effettuano ordini a grappolo per passare rapidamente alle capacità dell'Industria 4.0, creando opportunità di servizi intensivi per gli OEM globali. Africa e Sud America contribuiscono a guadagni di nicchia: il boom delle esportazioni agricole del Brasile stimola la domanda di laminati per pouch, mentre il Sudafrica allinea le linee di produzione di lattine per bevande con le laminatrici a foglio. Nel complesso, questi modelli regionali diversificano i flussi di entrate e mitigano gli shock macroeconomici, rafforzando il percorso di espansione multi-contingente del mercato dei sistemi di laminazione.
Panorama competitivo
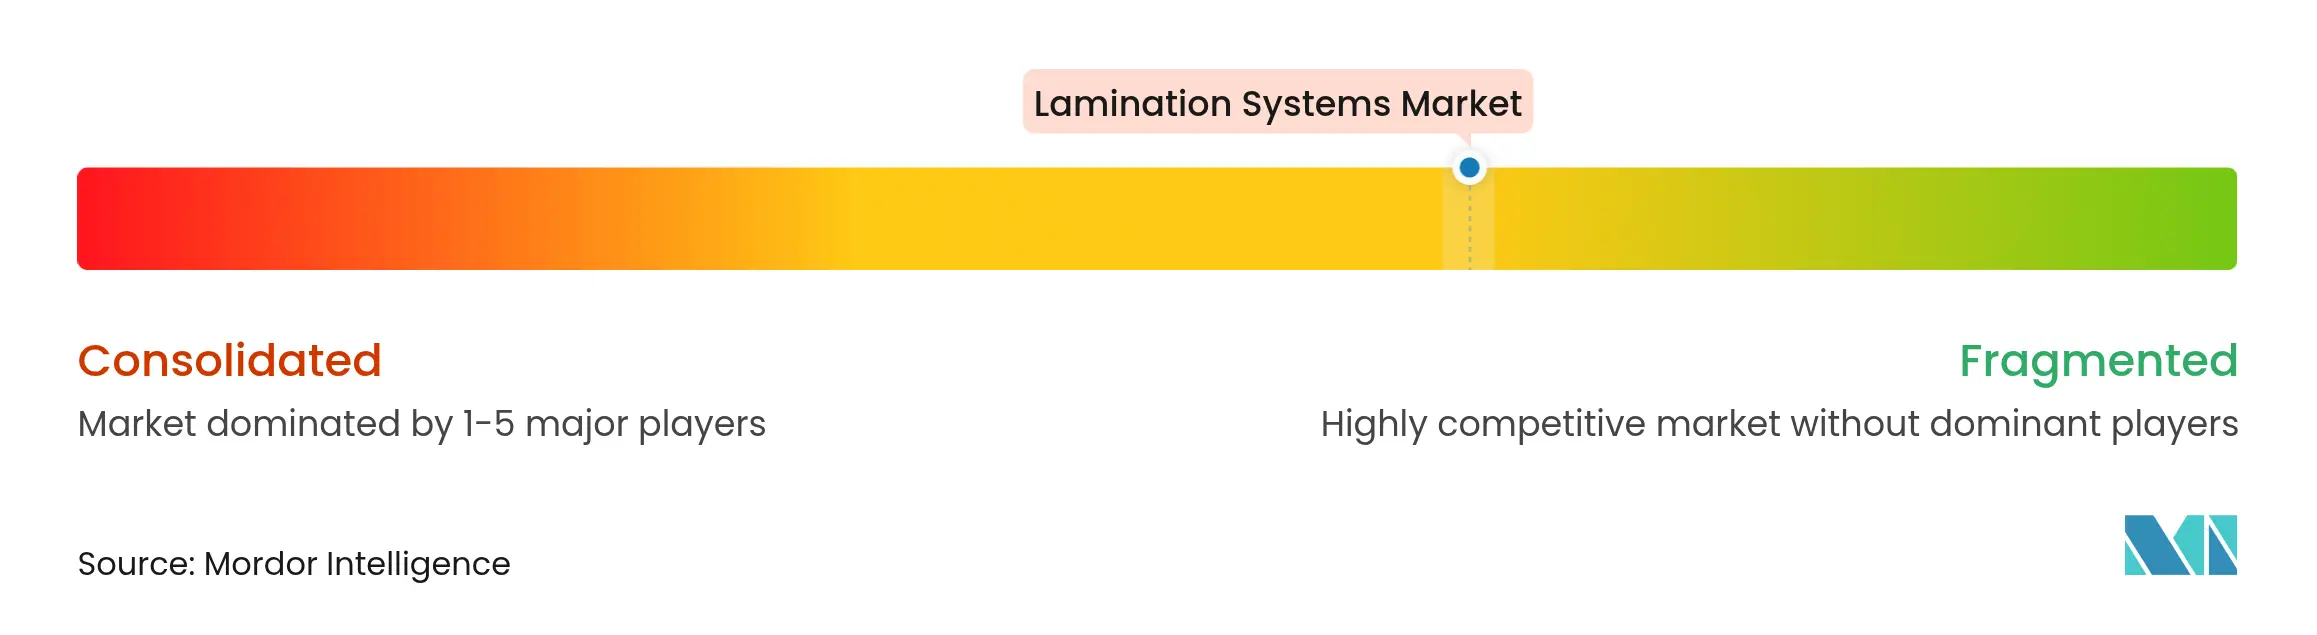
Il mercato dei sistemi di laminazione mostra un moderato consolidamento: i primi cinque fornitori detengono circa il 60% del fatturato, ma numerosi costruttori regionali si occupano di progetti entry-level. Nordmeccanica domina le nicchie dei macchinari per la converting con una quota del 70% di coatinger e metallizzatori sottovuoto specializzati, con oltre 300 unità vendute all'anno. BOBST ha mantenuto lo slancio nel 2025, espandendo il suo centro di competenza di Firenze per offrire demo dal vivo e prove di processo congiunte che accelerano i cicli decisionali dei clienti. Entrambi i gruppi puntano su soluzioni integrate che includono software, know-how sugli adesivi e contratti di assistenza a lungo termine, proteggendo i margini dall'erosione dei prezzi dell'hardware puro.
I concorrenti si concentrano sull'intelligenza digitale. Diversi specialisti europei di robotica concedono in licenza moduli di impilamento multi-braccio che si adattano alle linee di produzione esistenti, aumentando la produttività del 25% senza dover ampliare lo spazio disponibile. I concorrenti asiatici offrono meno telai di base, ma inciampano nell'uptime post-vendita, un divario che gli operatori storici sfruttano offrendo tempi di risposta garantiti supportati da diagnostica IoT. I depositi di brevetti nel 2024-2025 rivelano un passaggio verso la previsione della resistenza dei legami basata sull'intelligenza artificiale, con almeno sei OEM che fanno riferimento a routine di ispezione convoluzionali-neurali nelle rivendicazioni pubblicate.
I criteri di approvvigionamento dei clienti si sono quindi ampliati. Oltre alla larghezza e alla velocità del nastro, gli acquirenti ora valutano i fornitori in base a parametri quali roadmap software, localizzazione dei componenti e consumo energetico. Gli OEM rispondono con modelli di abbonamento che convertono l'investimento in capitale in ricavi derivanti dai servizi, una tendenza esemplificata dagli accordi pluriennali basati sulle prestazioni firmati nel 2025 tra i principali fornitori e i gruppi globali di snack. La svolta strategica dalla vendita di macchine alle partnership per l'intero ciclo di vita ricalibra i fossati competitivi e consolida il mercato dei sistemi di laminazione come un'arena di servizi basata sulla tecnologia.
Leader del settore dei sistemi di laminazione
Gruppo BOBST SA
Nordmeccanica SpA
Davis-Standard LLC
SML Macchine GmbH
Reifenhäuser GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Hotpack investe 100 milioni di dollari in uno stabilimento di confezionamento alimentare nel New Jersey, puntando a creare 200 nuovi posti di lavoro e linee di prodotti sostenibili.
- Marzo 2025: Timberlab ha avviato la costruzione di uno stabilimento per la produzione di legno lamellare incrociato da 117 milioni di dollari a Millersburg, Oregon, che avrebbe dovuto creare 100 posti di lavoro con salari medi di 80 dollari.
- Febbraio 2025: Chemplast Sanmar ha stanziato 160 crore di INR (19.2 milioni di USD) per ampliare la sua capacità produttiva di prodotti chimici speciali nel Tamil Nadu.
- Gennaio 2025: BOBST ha inaugurato un centro di competenza di 1 m² a Firenze, in Italia, dotato di sei linee e in cui sono esposte le macchine da stampa flexo MASTER M200 e DIGITAL MASTER 6.
- Novembre 2024: Polyplex lancia un progetto di espansione della produzione di film in PET da 100 milioni di dollari in Alabama, incrementando la fornitura di substrati nel Nord America a partire dal primo trimestre del 1.
- Ottobre 2024: Laminations si trasferisce in uno stabilimento più grande in Oregon, aumentando la capacità del Nord-Ovest per gli imballaggi protettivi
- Settembre 2024: SRF Limited ha ordinato un terzo metallizzatore ad alta barriera BOBST EXPERT K5 per il suo stabilimento thailandese, sfruttando i processi AluBond e AlOx GEN II.
- Agosto 2024: Mill Rock Packaging acquisisce le attività di Woodland Packaging and Laminating in California, aggiungendo la fustellatura di grande formato e la capacità Masterflute.
Ambito del rapporto sul mercato globale dei sistemi di laminazione
Il mercato dei sistemi di laminazione comprende le tecnologie e le attrezzature utilizzate per applicare uno strato protettivo o decorativo a vari substrati come carta, plastica, metallo e tessuti. Questi sistemi sono ampiamente utilizzati in settori come imballaggio, automotive, elettronica e tessuti per migliorare la durata, l'aspetto e la funzionalità del prodotto. Le tecnologie di laminazione includono metodi termici, a freddo, a base di solvente e a base di acqua, adatti a diverse applicazioni industriali e commerciali.
Il mercato dei sistemi di laminazione è segmentato in base alla tecnologia (laminazione termica, laminazione a freddo, laminazione sensibile alla pressione, laminazione a base di solvente, laminazione a base di acqua, altre tecnologie), materiale (laminazione di pellicole, laminazione di carta, laminazione di schiuma, laminazione di metallo e altri materiali), settore di utilizzo finale (imballaggio, automotive, elettronica, tessile, settore medico e sanitario, beni di consumo e altri settori di utilizzo finale) e area geografica (Nord America, Europa, Asia Pacifico, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Laminazione Termica |
| Laminazione a base solvente |
| Laminazione senza solventi |
| Laminazione a base d'acqua |
| Laminazione a freddo/sensibile alla pressione |
| Altre tecnologie |
| Laminazione del film |
| Laminazione della carta |
| Laminazione in schiuma |
| Laminazione del metallo |
| Substrati biologici e compostabili |
| Sistemi completamente automatici |
| Sistemi semiautomatici |
| Sistemi manuali/offline |
| Packaging |
| Automotive |
| Elettronica ed Elettrica |
| Tessili e arredamento |
| Medico e Sanitario |
| Beni di consumo e cancelleria |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Europa | Germania |
| Italia | |
| Regno Unito | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Turchia |
| GCC | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per tecnologia | Laminazione Termica | |
| Laminazione a base solvente | ||
| Laminazione senza solventi | ||
| Laminazione a base d'acqua | ||
| Laminazione a freddo/sensibile alla pressione | ||
| Altre tecnologie | ||
| Per materiale | Laminazione del film | |
| Laminazione della carta | ||
| Laminazione in schiuma | ||
| Laminazione del metallo | ||
| Substrati biologici e compostabili | ||
| Per livello di automazione | Sistemi completamente automatici | |
| Sistemi semiautomatici | ||
| Sistemi manuali/offline | ||
| Per settore di uso finale | Packaging | |
| Automotive | ||
| Elettronica ed Elettrica | ||
| Tessili e arredamento | ||
| Medico e Sanitario | ||
| Beni di consumo e cancelleria | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Europa | Germania | |
| Italia | ||
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Turchia | |
| GCC | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di laminazione?
Nel 536.24 il mercato dei sistemi di laminazione valeva 2026 milioni di USD e si prevede che raggiungerà i 679.79 milioni di USD entro il 2031.
Quale regione detiene la quota maggiore del mercato dei sistemi di laminazione?
L'area Asia-Pacifico è in testa con una quota di fatturato del 41.10%, sostenuta dall'aumento della capacità produttiva in Cina, India e Vietnam.
Quale segmento tecnologico sta crescendo più rapidamente?
I sistemi di laminazione a base d'acqua registrano il CAGR più rapido, pari al 4.91%, grazie ai requisiti di sostenibilità e di conformità ai COV.
Perché le plastificatrici completamente automatiche stanno guadagnando popolarità?
Garantiscono risparmi di manodopera, integrazione della manutenzione predittiva e riduzione degli sprechi, aumentando l'efficacia complessiva delle apparecchiature di oltre 6 punti percentuali.
In che modo la crescita dei veicoli elettrici influenza la domanda?
I programmi per i veicoli elettrici richiedono motori e batterie laminati ad altissima precisione, stimolando così gli ordini di apparecchiature ad alta tolleranza in Cina e in Europa.
Quali sfide limitano la crescita del mercato?
Gli elevati costi di capitale, la carenza di operatori qualificati e la volatilità dei prezzi delle materie prime frenano l'espansione nonostante la forte domanda degli utenti finali.


