

Dimensioni e quota di mercato degli adesivi per laminazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
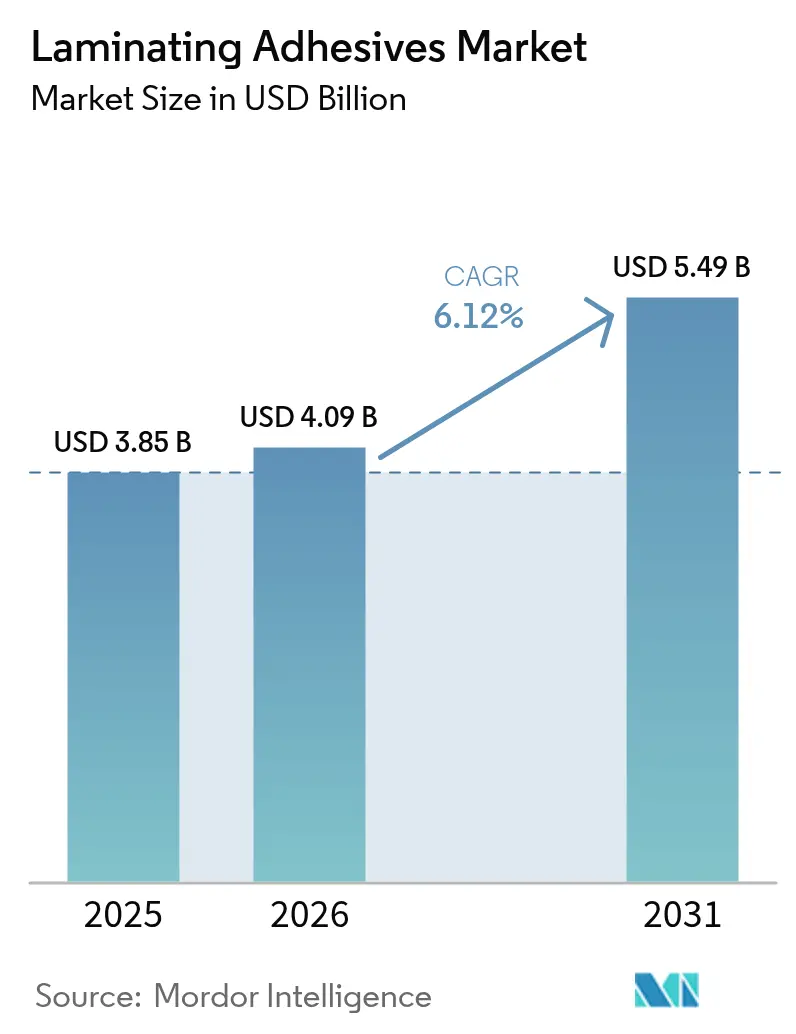
| Dimensione del mercato (2026) | 4.09 miliardo di dollari |
| Dimensione del mercato (2031) | 5.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
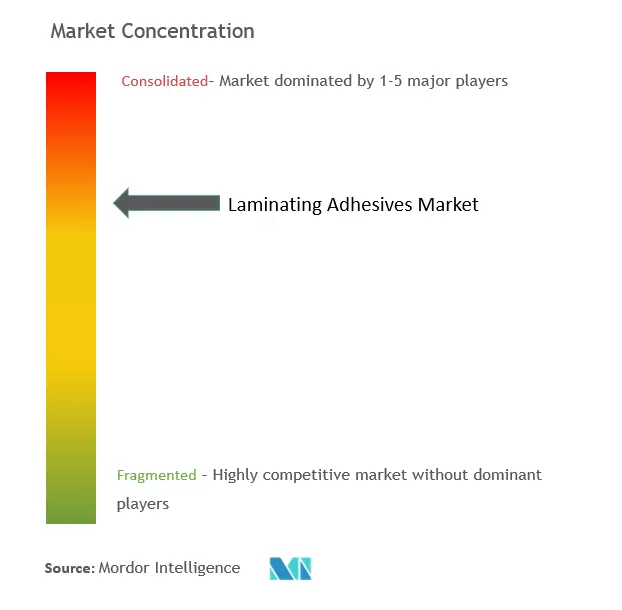
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli adesivi per laminazione di Mordor Intelligence
Si stima che il mercato degli adesivi per laminazione raggiungerà i 4.09 miliardi di dollari nel 2026, in crescita rispetto ai 3.85 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.49 miliardi di dollari, con un CAGR del 6.12% nel periodo 2026-2031. La domanda sostenuta di imballaggi flessibili per prodotti alimentari, farmaceutici e per l'e-commerce, unitamente all'inasprimento delle normative chimiche, sostiene questa costante espansione. I proprietari di marchi ora specificano soluzioni senza solventi o a base acquosa per ridurre le emissioni di composti organici volatili (COV), accelerando l'adozione di prodotti chimici avanzati in poliuretano (PUR) e acrilico. L'accelerazione dell'industrializzazione nell'area Asia-Pacifico, la solida produzione di dispositivi medici in Nord America e le severe normative sull'economia circolare in Europa plasmano collettivamente le priorità di sviluppo dei prodotti. Il vantaggio competitivo si basa sull'integrazione verticale, sulla fluidità normativa e sulla capacità di scalare materie prime di origine biologica che soddisfino gli obiettivi di costo e prestazioni.
Punti chiave del rapporto
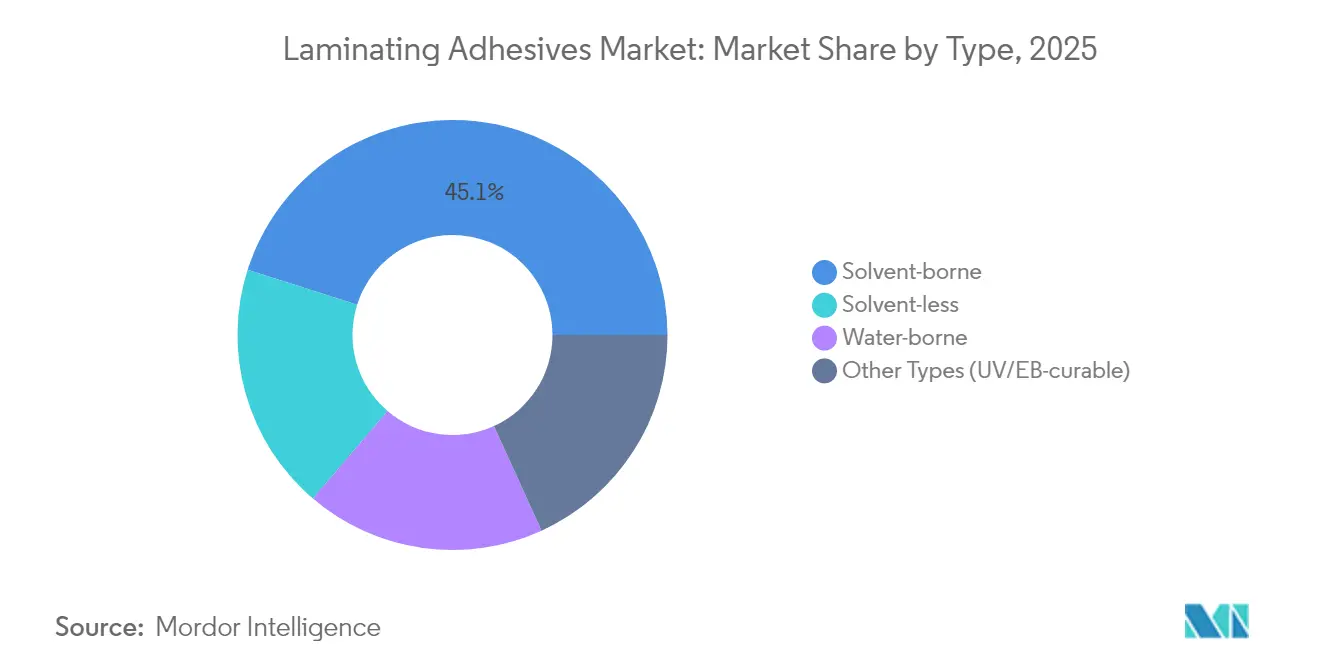
- Per tipologia, le formulazioni a base di solvente hanno dominato il mercato degli adesivi per laminazione con il 45.10% nel 2025; si prevede che i sistemi senza solvente cresceranno a un CAGR del 7.36% entro il 2031.
- In base alla composizione chimica della resina, nel 46.72 il poliuretano ha rappresentato il 2025% del mercato degli adesivi per laminazione, mentre l'acrilico è destinato a crescere a un CAGR dell'7.95% fino al 2031.
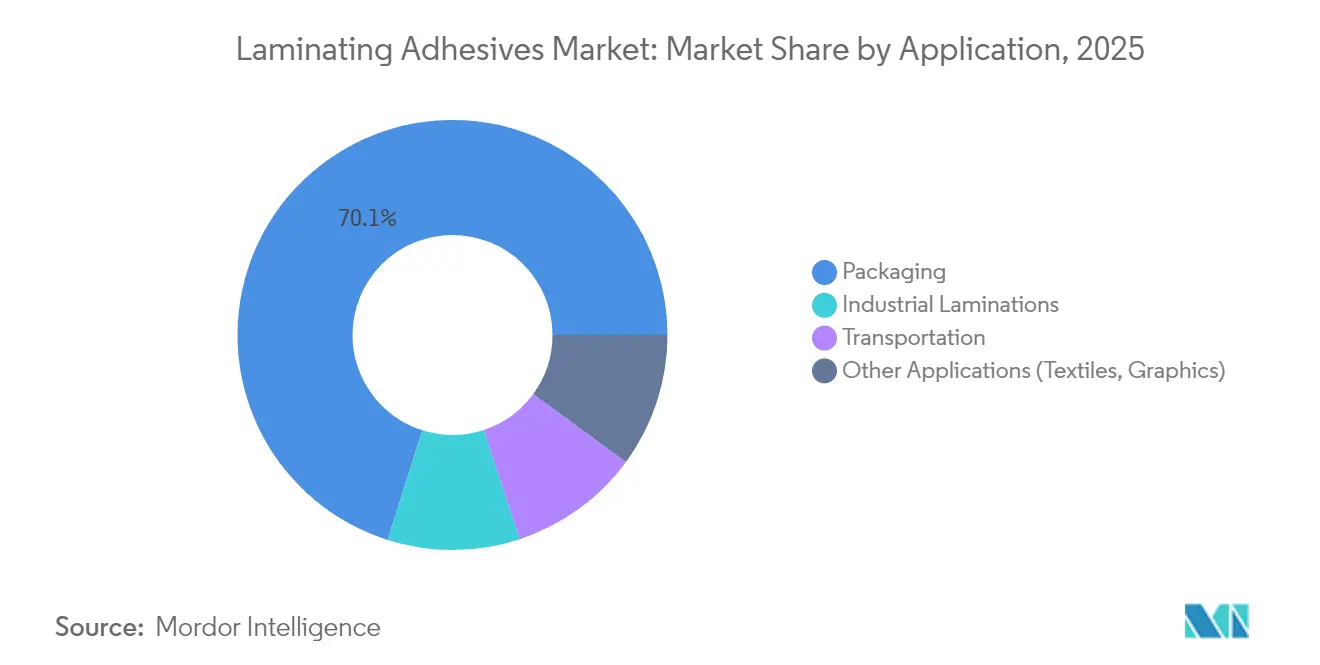
- Per applicazione, nel 70.12 il settore degli imballaggi ha rappresentato il 2025% del mercato degli adesivi per laminazione e sta registrando un CAGR dell'7.88% fino al 2031.
- In termini geografici, nel 48.70 la regione Asia-Pacifico ha detenuto il 2025% della quota di mercato degli adesivi per laminazione e si prevede che registrerà un CAGR del 6.95% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli adesivi per laminazione
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita robusta degli imballaggi alimentari flessibili | + 1.8% | Globale, con APAC e Nord America in testa | Medio termine (2-4 anni) |
| Aumento delle sacche flessibili medicali e delle laminazioni delle sacche per flebo | + 1.2% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Il boom dei pacchi dell'e-commerce richiede laminati per spedizioni ad alte prestazioni | + 1.5% | Globale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| Adozione di sistemi PUR senza solventi nelle linee tandem ad alta velocità | + 0.9% | Nucleo APAC, ricadute sul Nord America | Medio termine (2-4 anni) |
| I proprietari dei marchi spingono per i laminati monomateriale riciclabili | + 1.1% | L'UE è in testa, il Nord America segue | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita robusta nel settore degli imballaggi alimentari flessibili
L'espansione annua del 3.2% del mercato degli imballaggi flessibili, verso una previsione di 341.6 miliardi di dollari entro il 2028, continua ad aumentare la domanda di adesivi per laminazione resistenti alla migrazione, conformi alla norma FDA 21 CFR Parte 175 e allo standard nazionale cinese GB 4806.15-2024 sugli adesivi a contatto con gli alimenti. I requisiti dei trasformatori per profili di attivazione termica precisi garantiscono l'integrità della saldatura durante i processi ad alta sterilizzazione, impedendo al contempo il trasferimento di sapore attraverso strutture multistrato. I principali fornitori si differenziano grazie a gradi PUR a basso contenuto di monomeri che rientrano nelle soglie UE per i diisocianati, riducendo i tempi di conformità. I marchi alimentari globali impongono sempre più test di migrazione quantitativi, privilegiando i fornitori con analisi interne e dossier normativi globali. Il mercato degli adesivi per laminazione capitalizza su questo cambiamento espandendo le linee senza solventi che riducono il consumo energetico e migliorano la sicurezza sul lavoro.
Aumento delle sacche flessibili mediche e delle laminazioni delle sacche per flebo
I film estrusi cast-extruded offrono una trasparenza cristallina, essenziale per l'ispezione visiva delle sacche flebo, mentre i laminati in film soffiato aumentano la resistenza alla perforazione delle sacche farmaceutiche. I test di biocompatibilità ISO 10993 pongono barriere elevate, limitando l'ingresso di nuovi operatori e rafforzando i prezzi premium per i prodotti convalidati. I dispositivi medici indossabili guidano l'innovazione negli adesivi dermocompatibili che bilanciano adesione e rimozione indolore. Gli enti regolatori richiedono stabilità di sterilizzazione nei processi gamma, e-beam e ossido di etilene, spingendo la ricerca e sviluppo verso prodotti chimici che mantengano la resistenza meccanica dopo la sterilizzazione. I produttori nordamericani sfruttano le strutture GMP e la documentazione dei track record per assicurarsi contratti ospedalieri a lungo termine.
Boom dei pacchi e-commerce che richiede laminati per spedizioni ad alte prestazioni
I volumi globali di pacchi sono aumentati con una crescita a due cifre nei principali corridoi urbani, e le iniziative di imballaggio di dimensioni adeguate richiedono adesivi compatibili con le linee automatiche di formatura, riempimento e sigillatura. Technomelt E-COM G5 Eco-Cool di Henkel riduce le temperature di applicazione, riducendo i consumi energetici fino al 20% e offrendo al contempo un elevato contenuto di materiali bio-based. Le leggi estese sulla responsabilità del produttore negli Stati Uniti e nell'UE creano incentivi fiscali per progetti a basso consumo di materiali, premiando gli adesivi per laminazione che mantengono l'integrità anche su substrati più sottili. Il desiderio dei consumatori di un disimballaggio semplice promuove le tecnologie tear-tape e debond-on-demand. Gli intervalli di temperatura di servizio che vanno dal gelo dei magazzini al caldo dell'ultimo miglio rimangono una specifica fondamentale, promuovendo sistemi multipolimero o reattivi.
I proprietari dei marchi spingono per i laminati monomateriale pronti per il riciclo
Il regolamento UE sugli imballaggi e i rifiuti di imballaggio istituisce un obbligo di contenuto riciclato del 30% per gli imballaggi alimentari in PET entro il 2030, che salirà al 50% entro il 2040. I fornitori di adesivi devono garantire un distacco pulito durante il riciclaggio meccanico per evitare la contaminazione del polimero. La ricerca e sviluppo collaborativa, come il programma di Dow, Henkel e Kraton per la riduzione del 25% dell'impronta di carbonio degli adesivi, dimostra l'impegno del settore [1] Dow Chemical, “Dow, Henkel and Kraton Collaboration on Biobased Tackifiers,” corporate.dow.com . Le linee guida della Flexible Packaging Association codificano ulteriormente la compatibilità degli adesivi con i flussi di riciclaggio, definendo le roadmap di formulazione. La domanda di mercato da parte dei marchi globali di beni di largo consumo accelera la commercializzazione di sistemi monocomponenti compatibili con le olefine.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento della normativa sui VOC e PFAS sui solventi tradizionali | -1.4% | L'UE è in testa, il Nord America segue | A breve termine (≤ 2 anni) |
| L'inflazione dei costi dei polioli di origine biologica limita la transizione verde | -0.8% | Globale, con un impatto particolare sui segmenti sensibili al prezzo | Medio termine (2-4 anni) |
| Limiti di budget termico con pellicole sostenibili termosensibili | -0.6% | Globale, concentrato nel packaging alimentare | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento della normativa sui VOC e PFAS sui solventi tradizionali
La Parte 40 del 59 CFR dell'EPA statunitense stabilisce rigidi limiti di COV per gli adesivi industriali, costringendo alla riformulazione di prodotti solventi di lunga data. L'inclusione dell'acetato di vinile nell'elenco della Proposizione 65 in California, in vigore da dicembre 2025, aumenta i costi di etichettatura e riformulazione in tutta la regione. Contemporaneamente, le normative UE fissano un limite massimo di PFAS totali a 250 ppb negli imballaggi alimentari entro agosto 2026, accelerando una rapida migrazione verso prodotti chimici privi di PFAS. Le spese per la conformità e i test di riqualificazione gravano sui budget di ricerca e sviluppo, colpendo in modo sproporzionato i trasformatori più piccoli e accelerando il consolidamento nel mercato degli adesivi per laminazione.
L'aumento dei costi dei polioli di origine biologica limita la transizione verde
L'etil acrilato di origine biologica di BASF presenta un'impronta di carbonio inferiore del 30%, ma viene commercializzato a un prezzo maggiorato che ne limita l'adozione su larga scala nelle applicazioni sensibili ai costi [2] BASF SE, “Bio-Based Ethyl Acrylate—Lower Carbon Footprint Adhesive Feedstock,” basf.com . La concorrenza delle materie prime con i biocarburanti e le colture alimentari intensifica la volatilità dei prezzi, complicando i contratti di fornitura a lungo termine. La limitata capacità globale accresce la percezione del rischio di approvvigionamento e alcuni gradi di origine biologica sono ancora indietro rispetto alle controparti petrolchimiche in termini di resistenza alle alte temperature, rendendo necessari ulteriori investimenti in ricerca e sviluppo. Senza meccanismi di sostegno per la determinazione del prezzo del carbonio o per i sussidi verdi, la sostituzione diffusa rimane graduale, moderando il ritmo degli aggiornamenti di sostenibilità all'interno dell'industria degli adesivi per laminazione.
Analisi del segmento
Per tipo: Sistemi senza solventi guidano l'evoluzione della tecnologia
I prodotti a base solvente hanno mantenuto una quota del 45.10% del mercato degli adesivi per laminazione nel 2025, a dimostrazione della versatilità di adesione e della consolidata familiarità dei trasformatori. Il segmento è in modesta espansione, ma le misure restrittive normative sui COV spingono i trasformatori a rivalutare i tunnel di essiccazione ad alto consumo energetico. I prodotti senza solvente stanno quindi registrando un forte CAGR del 7.36% verso il 2031, poiché i trasformatori adottano linee tandem ad alta velocità che eliminano i forni e riducono le bollette energetiche fino al 40%. Le dispersioni a base acquosa occupano una nicchia intermedia, semplificando la curva di apprendimento per le aziende che abbandonano i solventi e offrendo al contempo vantaggi ambientali. I sistemi emergenti a polimerizzazione UV e a fascio di elettroni si rivolgono ad applicazioni di nicchia che richiedono resistenza immediata al verde e bassa migrazione.
L'economia di processo è alla base di questa migrazione. Gli hot-melt reattivi in poliuretano (PUR) offrono la semplicità di gestione degli hot-melt e la resistenza finale dei termoindurenti, rendendoli candidati ideali per laminatrici duplex e triplex. Gli adesivi fotoattivabili a microonde, dimostrati dai ricercatori dell'Università Ebraica, suggeriscono meccanismi di polimerizzazione di nuova generazione che potrebbero consentire il riciclo on-demand. I fornitori con un ampio portfolio tecnologico ottengono una leva strategica supportando i trasformatori attraverso aggiornamenti graduali delle apparecchiature, garantendo al contempo prestazioni costanti in tutti gli usi finali, dal packaging all'industria e al trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per Resin Chemistry: il dominio del poliuretano affronta la sfida dell'acrilico
La quota di mercato del 46.72% del poliuretano negli adesivi per laminazione nel 2025 si basa sull'ampio intervallo di temperature di esercizio e sulla sua superiore adesione alle strutture multistrato. Decenni di perfezionamento delle formulazioni e un'ampia raccolta di dossier FDA e UE rendono il PUR indispensabile per applicazioni complesse a contatto con alimenti, nel settore automobilistico e medicale. I sistemi acrilici, tuttavia, stanno crescendo più rapidamente, con un CAGR dell'7.95%, grazie all'intrinseca resistenza agli agenti atmosferici, alla stabilità ai raggi UV e alla compatibilità con gli imballaggi monomateriale orientati al riciclo. I regimi normativi favoriscono la struttura portante non isocianica dell'acrilico, riducendo gli obblighi di formazione dei lavoratori previsti dalle nuove normative UE sui diisocianati.
L'innovazione tra i produttori tradizionali continua. La suite di additivi Lupasol di BASF migliora l'adesione del PUR alle superfici a bassa energia senza compromettere i requisiti di sterilizzazione o di sterilizzazione in autoclave. Le resine epossidiche e l'etilene vinil acetato (EVA) occupano nicchie più piccole, dove prevalgono un'estrema resistenza chimica o un'economicità elevata. La scelta della chimica tiene sempre più conto degli scenari di fine vita; i prodotti che si staccano in modo pulito e riducono al minimo la contaminazione durante il riciclo guadagnano la preferenza in termini di approvvigionamento tra i proprietari di marchi multinazionali impegnati negli obiettivi di economia circolare.
Per applicazione: la supremazia del packaging guida le dinamiche del mercato
Nel 70.12, il settore degli imballaggi rappresentava il 2025% del mercato degli adesivi per laminazione e continua a crescere a un CAGR dell'7.88% fino al 2031, poiché i trasformatori danno priorità a film leggeri che prolungano la durata di conservazione e riducono i costi logistici. Il settore degli imballaggi alimentari domina, richiedendo adesivi a bassa migrazione e alta resistenza alla sterilizzazione che superino rigorosi test organolettici. Il settore degli imballaggi medicali rappresenta una nicchia di mercato di alto valore, in cui la biocompatibilità ISO 10993 e la stabilità alla sterilizzazione giustificano prezzi elevati. Allo stesso modo, i beni di consumo e gli imballaggi industriali adottano soluzioni senza solventi per allinearsi agli impegni aziendali in materia di sostenibilità.
Oltre al packaging, le laminazioni industriali spaziano dai pannelli edili, agli assemblaggi elettronici, fino agli strati isolanti, richiedendo resistenza al calore, alle vibrazioni e agli agenti chimici. Le applicazioni nel settore dei trasporti impiegano adesivi strutturali per laminazione negli interni delle automobili e nei compositi aerospaziali, combinando leggerezza ed elevata resistenza alla fatica. Nicchie più piccole, come la laminazione tessile e le pellicole grafiche, offrono opportunità su misura per produttori specializzati ad alto margine come Sika, che sfruttano il know-how specifico dell'applicazione. Questa matrice di domanda diversificata supporta una crescita costante dei volumi, consentendo al contempo agli operatori specializzati di difendere le posizioni premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli adesivi per laminazione nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva il 48.70% della quota di mercato degli adesivi per laminazione nel 2025 e si prevede che crescerà a un CAGR del 6.95% fino al 2031. L'investimento cinese di 1.6 miliardi di dollari nell'acido acrilico, che sfrutta la materia prima propano, sottolinea le sinergie tra costi e innovazione. La crescente classe media indiana e i progetti infrastrutturali, insieme all'espansione dello stabilimento Loctite di Henkel nel Maharashtra, rafforzano la capacità regionale. Giappone e Corea del Sud contribuiscono con formulazioni ad alta precisione per componenti elettronici e moduli batteria per veicoli elettrici, beneficiando di catene di fornitura compatte e solide protezioni IP.
Mercato degli adesivi per laminazione in Nord America
Il Nord America sfrutta ecosistemi di ricerca e sviluppo avanzati e una rigorosa supervisione normativa che accelerano le innovazioni nella formulazione sostenibile. Il ruolo di leadership della regione nella produzione di dispositivi medici e farmaceutici stimola la domanda di adesivi specializzati, in linea con i requisiti della FDA. La restrizione canadese sui sigillanti a base di idrocarburi policiclici aromatici (IPA) evidenzia l'influenza normativa del continente sui fornitori globali. Gli stabilimenti messicani, competitivi in termini di costi, supportano le catene di fornitura NAFTA per gli interni delle auto e gli imballaggi per i consumatori.
Mercato degli adesivi per laminazione in EMEA e Sud America
L'Europa continua a definire gli standard globali. I crescenti obblighi dell'UE in materia di contenuto riciclato orientano gli investimenti dei trasformatori verso sistemi PUR e acrilici riciclabili. La base ingegneristica della Germania promuove continui miglioramenti di processo, mentre Francia e Italia mantengono importanti poli di trasformazione che si affidano ad aggiornamenti senza solventi. Sud America e Medio Oriente e Africa, sebbene oggi più piccoli, registrano una crescita superiore alla media grazie all'espansione delle infrastrutture e dei mercati di consumo. L'accordo FOSROC da 1.025 miliardi di dollari di Saint-Gobain sottolinea il crescente interesse per i segmenti edilizio e industriale di queste regioni.


Panorama normativo
La regolamentazione degli adesivi per laminazione è influenzata dalla sovrapposizione di requisiti relativi al contatto con gli alimenti, alla sicurezza chimica e all'economia circolare nelle principali regioni di utilizzo finale. Negli Stati Uniti, le laminazioni per imballaggi alimentari sono generalmente conformi alle disposizioni FDA in materia di contatto con gli alimenti, come la norma 21 CFR 175.105 (adesivi) e la norma 21 CFR 175.125 (adesivi sensibili alla pressione), che limitano le materie prime, i residui e la documentazione di conformità consentiti per i trasformatori e i proprietari dei marchi.
In Europa, l'attuazione dei regolamenti REACH e CLP continua a inasprire gli obblighi sia sulle formulazioni che sulle materie prime a monte. L'allegato XVII del REACH ha già introdotto controlli basati sull'uso, come la formazione obbligatoria sui diisocianati (voce 74, in vigore da agosto 2023) e le restrizioni sull'uso di DMF negli articoli con una concentrazione superiore allo 0.3% (voce 71a, da dicembre 2023), mentre le modifiche all'etichettatura CLP previste dal regolamento (UE) 2024/2865 entreranno pienamente in vigore il 1° luglio 2026. La circolarità degli imballaggi aggiunge un ulteriore livello di conformità: il regolamento UE sugli imballaggi e i rifiuti di imballaggio (PPWR 2025/40) diventerà obbligatorio il 12 agosto 2026, spingendo la selezione degli adesivi verso strutture pronte per il riciclo e aumentando l'importanza dei dossier normativi dei fornitori e dei test di compatibilità per la riciclabilità a valle.
Analisi della catena del valore
La catena del valore degli adesivi per laminazione si estende dalle materie prime petrolchimiche e chimiche speciali (polioli, isocianati, monomeri acrilici, adesivizzanti, solventi e additivi) ai formulisti di adesivi con reattori e impianti di miscelazione, fino ai trasformatori di imballaggi che utilizzano laminatrici duplex e triplex e, infine, ai proprietari dei marchi che definiscono le specifiche di prestazione e conformità. Poiché l'imballaggio è l'applicazione dominante, i flussi di lavoro di qualificazione sono fortemente influenzati dai requisiti di contatto con gli alimenti e di migrazione, il che aumenta la domanda di fornitori in grado di garantire una qualità costante dei lotti, supporto analitico e documentazione normativa multiregionale.
L'offerta e la distribuzione sono influenzate anche da vincoli logistici e dalle esigenze di gestione dei materiali pericolosi, in particolare per i prodotti a base di solventi e per le sostanze chimiche sensibilizzanti o reattive, come i sistemi a base di isocianati. Il consolidamento del settore e il riallineamento del portafoglio stanno ulteriormente rimodellando la struttura produttiva e l'accesso ai canali di distribuzione; ad esempio, nel dicembre 2024 Dow ha completato la vendita della sua divisione di adesivi per laminazione di imballaggi flessibili ad Arkema per 150 milioni di dollari, trasferendo asset in Italia, Stati Uniti e Messico. Oltre alle economie di scala derivanti da fusioni e acquisizioni, recenti iniziative come la localizzazione della produzione in Europa degli adesivi per laminazione Gecko LA di hubergroup (introdotti sul mercato europeo nel marzo 2026) riflettono la spinta verso una fornitura più vicina al cliente per ridurre i tempi di consegna e migliorare la garanzia di approvvigionamento.
Panorama competitivo
Il mercato degli adesivi per laminazione presenta una moderata frammentazione. Henkel, 3M e BASF sfruttano materie prime integrate, centri tecnici globali e un'ampia gamma di dossier normativi per consolidare la leadership. L'intensità competitiva si concentra sulle credenziali di sostenibilità. 3M ha stanziato 1 miliardo di dollari in 20 anni per decarbonizzare le operazioni ed eliminare i PFAS, innalzando gli standard di trasparenza per l'intero settore degli adesivi per laminazione. Arkema punta a una rapida integrazione degli stabilimenti Dow, promettendo una produzione accelerata senza solventi e un'espansione della portata dei servizi regionali.
Gli innovatori di nicchia puntano a gradi di biopoliuretano utilizzando polioli di olio di ricino, mentre le startup sviluppano acrilici degradabili tramite enzimi per imballaggi realmente compostabili. I grandi player difendono la propria quota di mercato abbinando adesivi a rivestimenti, primer e apparecchiature di dosaggio ausiliari, vincolando i clienti a roadmap tecnologiche a lungo termine.
Leader del settore degli adesivi per laminazione
3M
Henkel AG & Co. KGaA
Arkema (bostico)
Dow
HB Fuller
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Brilliant Polymers ha annunciato una piattaforma adesiva di laminazione senza solventi di nuova generazione, che sarà presentata al summit ElitePlus 2026 dedicato agli imballaggi flessibili. L'annuncio evidenzia la continua accelerazione del ciclo di vita dei prodotti per la laminazione senza solventi nelle linee di confezionamento ad alta velocità e aumenta la pressione competitiva sui fornitori consolidati tra i trasformatori focalizzati sulla riduzione dei VOC (composti organici volatili).
- Aprile 2026: Bostik ha unificato il suo portafoglio di adesivi e rivestimenti per laminazione di materiali flessibili sotto il marchio globale ADCOTE, a seguito dell'integrazione della divisione adesivi per laminazione acquisita da Dow. Il cambiamento semplifica il posizionamento dei prodotti e la vendita tecnica a livello regionale, favorendo una più rapida vendita incrociata ai clienti del settore degli imballaggi flessibili serviti dalla rete produttiva ampliata.
- Dicembre 2024: Dow ha completato la vendita della sua divisione di adesivi per laminazione di imballaggi flessibili ad Arkema per 150 milioni di dollari, trasferendo attività in Italia, Stati Uniti e Messico. L'operazione ha ridefinito la struttura produttiva e ampliato la presenza diretta di Arkema nel settore degli adesivi per laminazione, rafforzando la sua capacità di servire clienti multinazionali del settore packaging con fornitura locale e supporto tecnico.


Ambito del rapporto sul mercato globale degli adesivi per laminazione
Gli adesivi di laminazione sono sottili strati di adesivo fissati su carta release. Una volta applicato l'adesivo, la carta viene rimossa, lasciando l'adesivo attaccato alla superficie del componente. Il mercato degli adesivi per laminazione è segmentato per tipologia, applicazione e area geografica. Il mercato è segmentato per tipologia: a base solvente, a base acqua, senza solventi e altri tipi. Per applicazione, il mercato è segmentato in applicazioni di imballaggio, industriali, di trasporto e di altro tipo. Il rapporto offre dimensioni del mercato e previsioni per 15 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base ai ricavi (milioni di dollari).
| Solvente |
| Acquosa |
| Senza solventi |
| Altri tipi (polimerizzabili con UV/EB) |
| poliuretano |
| Acrilico |
| Epoxy |
| Altre resine chimiche (EVA, poliolefina, nitrile) |
| Packaging | Alimentare - Food |
| Medicale | |
| Altri imballaggi | |
| Laminazioni industriali | |
| Trasporti | |
| Altre applicazioni (tessile, grafica) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Solvente | |
| Acquosa | ||
| Senza solventi | ||
| Altri tipi (polimerizzabili con UV/EB) | ||
| Per Resin Chemistry | poliuretano | |
| Acrilico | ||
| Epoxy | ||
| Altre resine chimiche (EVA, poliolefina, nitrile) | ||
| Per Applicazione | Packaging | Alimentare - Food |
| Medicale | ||
| Altri imballaggi | ||
| Laminazioni industriali | ||
| Trasporti | ||
| Altre applicazioni (tessile, grafica) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato Adesivi per laminazione?
Il mercato degli adesivi per laminazione valeva 4.09 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.49 miliardi di dollari entro il 2031.
Quale applicazione rappresenta la quota maggiore della domanda di adesivi per laminazione?
Nel 70.12, il settore degli imballaggi sarà quello dominante, con il 2025% delle dimensioni del mercato degli adesivi per laminazione, trainato dai settori alimentare, dell'e-commerce e delle buste mediche.
Perché i sistemi senza solventi stanno crescendo più velocemente degli adesivi a base di solvente?
I sistemi senza solventi eliminano i forni di essiccazione, riducono il consumo di energia fino al 40% e aiutano i trasformatori a rispettare limiti VOC più rigorosi, con un CAGR del 7.36% entro il 2031.
In che modo le normative influenzano le scelte in materia di chimica degli adesivi?
I limiti UE sui PFAS e quelli USA sui COV spingono i trasformatori verso prodotti chimici acrilici e PUR privi di solventi che offrono profili più sicuri e un'autorizzazione normativa più semplice.
Pagina aggiornata l'ultima volta il:



