

Dimensioni e quota del mercato delle scale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
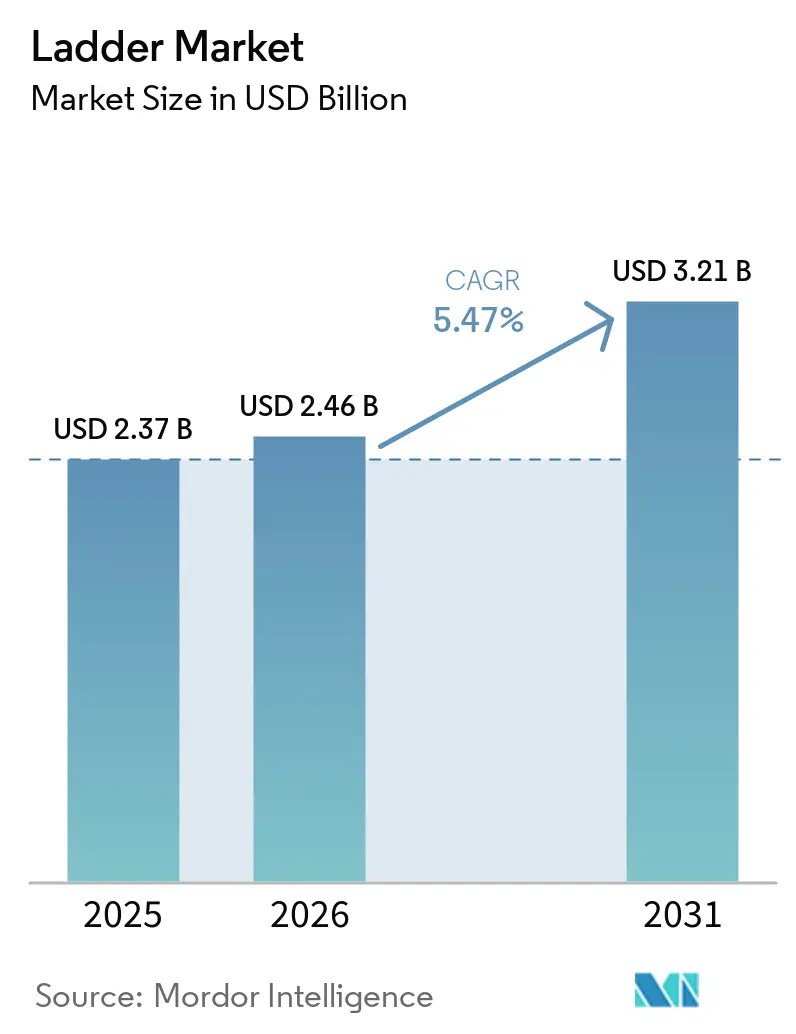
| Dimensione del mercato (2026) | 2.46 miliardo di dollari |
| Dimensione del mercato (2031) | 3.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle scale di Mordor Intelligence
Il mercato delle scale valeva 2.37 miliardi di dollari nel 2025, si prevede che raggiungerà i 2.46 miliardi di dollari nel 2026 e che salirà a 3.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.47% nel periodo 2026-2031. Il comportamento d'acquisto continua a orientarsi verso l'omnicanalità, con le vendite online in accelerazione a partire da una base inferiore e a supporto delle vendite di prodotti premium che offrono maggiore sicurezza e portabilità. Il Nord America deteneva la posizione regionale più ampia nel 2025, mentre l'Asia-Pacifico è la regione a più rapida crescita fino al 2031, sostenuta da costruzioni, espansione della rete elettrica e aggiornamenti delle telecomunicazioni che richiedono attrezzature di accesso non conduttive. La struttura del mercato rimane frammentata, poiché la produzione localizzata, le diverse classi di utilizzo e l'applicazione degli standard di sicurezza influenzano la selezione e la distribuzione dei prodotti. Gli aggiornamenti normativi come le regole di adattamento dei DPI dell'OSHA e il continuo allineamento alla norma EN 131 in Europa continuano ad aumentare le soglie di conformità negli ambienti professionali [1] John Doe, “Personal Protective Equipment Standard 1926.95,” Occupational Safety and Health Administration, osha.gov.
Punti chiave del rapporto
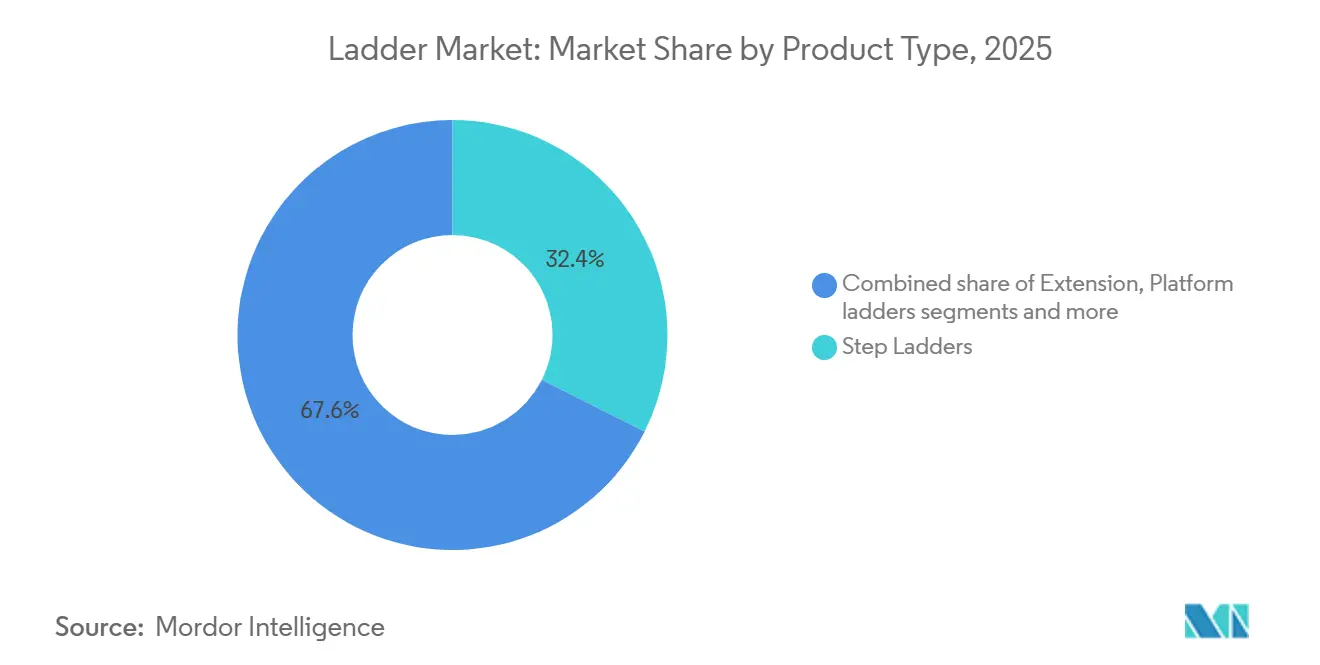
- Per tipologia di prodotto, le scale a pioli hanno dominato il mercato con il 32.4% di quota di mercato nel 2025, mentre si prevede che le scale telescopiche cresceranno a un CAGR del 6.86% entro il 2031.
- In base al materiale, l'alluminio ha detenuto il 48.6% della quota di mercato delle scale nel 2025, mentre l'acciaio ha registrato il CAGR previsto più elevato, pari al 5.76% fino al 2031.
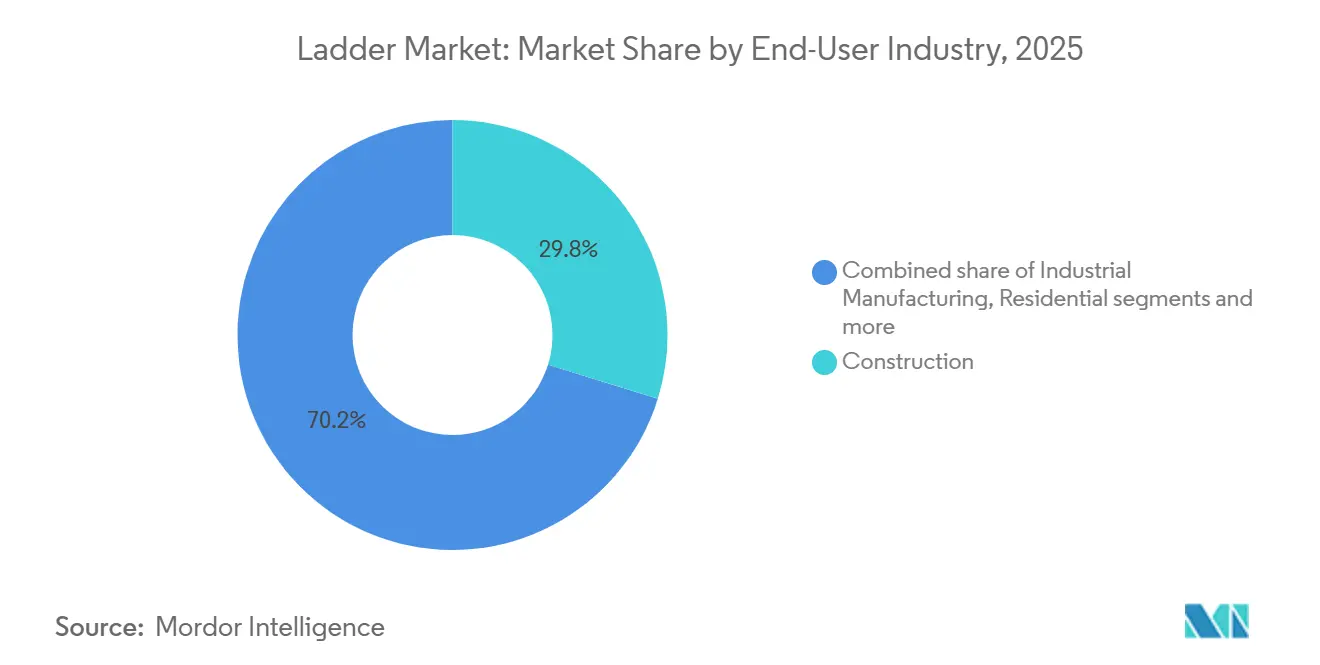
- Per quanto riguarda l'utente finale, nel 2025 il settore edile ha rappresentato il 29.8% della quota di mercato delle scale, mentre i settori dei servizi di pubblica utilità e delle telecomunicazioni stanno crescendo a un CAGR del 6.51% fino al 2031.
- Per canale di distribuzione, nel 2025 la distribuzione offline ha conquistato il 71.5% della quota di mercato delle scale, mentre si prevede che la distribuzione online crescerà a un CAGR dell'8.06% entro il 2031.
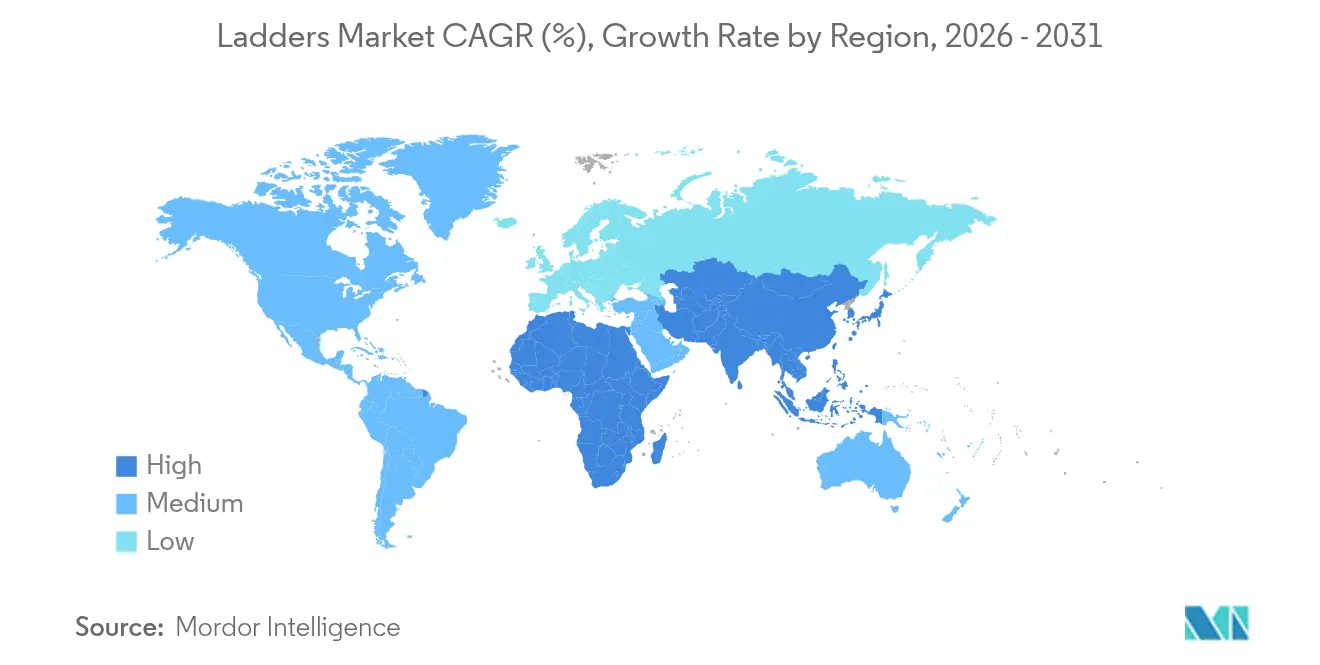
- In termini geografici, il Nord America deteneva il 34.7% della quota di mercato delle scale nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle scale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attività di costruzione e intensità di accesso al sito | + 1.2% | Il Nord America e l'Europa sono al centro, mentre l'Asia-Pacifico sta emergendo | Medio termine (2-4 anni) |
| Intensità del fai da te e della ristrutturazione della casa | + 0.9% | Nord America, Europa occidentale | A breve termine (≤ 2 anni) |
| Standard di sicurezza, piattaforma di spinta e adozione della fibra di vetro | + 1.1% | Globale, con il Nord America e l'Europa in testa all'applicazione della legge | Medio termine (2-4 anni) |
| Espansione dell'e-commerce e della distribuzione multicanale | + 0.8% | Globale, Asia-Pacifico in accelerazione | A breve termine (≤ 2 anni) |
| L'elettrificazione dei servizi di pubblica utilità e delle telecomunicazioni favorisce le scale non conduttive | + 0.7% | Nord America, Europa occidentale, India | A lungo termine (≥ 4 anni) |
| L'ergonomia del magazzino si concentra sul potenziamento delle scale a piattaforma o a podio | + 0.5% | Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Attività di costruzione e intensità di accesso al sito
La spesa per le costruzioni negli Stati Uniti ha raggiunto i 2,164.4 miliardi di dollari nel 2025, un leggero calo rispetto ai livelli del 2024, tuttavia la base residenziale e le categorie di lavori pubblici hanno mantenuto una domanda continua di attrezzature di accesso utilizzate in attività di installazione, ispezione e manutenzione [2] US Census Bureau Analysts, “Monthly New Residential Construction, December 2025,” US Census Bureau, census.gov . La nuova costruzione residenziale ha generato 1,358,700 nuovi progetti abitativi per l'intero anno 2025, il che ha supportato acquisti periodici di scale per artigiani e progetti di ristrutturazione domestica che seguono i cicli di consegna. La ristrutturazione continua a essere un punto di riferimento per il mercato delle scale, poiché le famiglie hanno investito molto in miglioramenti tra il 2021 e il 2023, rafforzando categorie di utilizzo ripetuto come pittura, illuminazione e copertura che spesso richiedono scale a pioli e scale estensibili. Le spese per le infrastrutture pubbliche e le norme sui cantieri relative all'estensione delle scale e alle altezze di atterraggio orientano gli acquisti verso modelli in fibra di vetro e a piattaforma certificati, progettati per un uso intensivo in ambienti esposti al traffico. Queste dinamiche favoriscono l'adozione di prodotti di maggior valore anche quando i cicli di nuove costruzioni rallentano, contribuendo così a stabilizzare il mercato delle scale in condizioni economiche altalenanti.
Intensità del fai da te e della ristrutturazione della casa
I rivenditori di articoli per la casa hanno segnalato un'attività costante dei consumatori nel 2025, in linea con i progetti fai-da-te e i piccoli progetti professionali in corso che privilegiano scale a pioli, pieghevoli e multiposizione. The Home Depot ha riportato un fatturato di 164.7 miliardi di dollari per l'anno fiscale 2025, con i canali digitali che mantengono una crescita a una cifra elevata, il che segnala un continuo coinvolgimento omnicanale per strumenti e forniture che includono scale e accessori per scale [3] Investor Relations, “The Home Depot Announces Fourth Quarter and Fiscal 2025 Results,” The Home Depot, homedepot.com . Lowe's ha riportato vendite comparabili positive a metà del 2025 con previsioni per l'intero anno vicine a 85 miliardi di dollari, il che indica una domanda sostenuta di soluzioni per la manutenzione domestica e supporta la disponibilità al dettaglio di assortimenti di scale con classificazione ANSI nei negozi e online. Negli Stati Uniti, le vendite al dettaglio online sono aumentate su base annua nel terzo trimestre del 2025, raggiungendo il 16.4% del totale delle vendite al dettaglio. Questo dato rafforza la tendenza al confronto digitale, con gli acquirenti che filtrano i prodotti in base alla classificazione d'uso, all'altezza di lavoro e alle certificazioni prima di effettuare ordini o di utilizzare l'opzione "acquista online, ritira in negozio". I modelli premium, come le scale a pioli con piano integrato per riporre gli attrezzi e con ampie superfici di lavoro, hanno guadagnato terreno, in quanto sia gli appassionati del fai-da-te che i professionisti scelgono prodotti di fascia alta che offrono vantaggi in termini di sicurezza e praticità. I mercati dell'UE continuano ad allinearsi agli standard EN 131 per le scale e l'aggiornamento della numerazione del 2025 ha mantenuto i requisiti tecnici, promuovendo al contempo l'aggiornamento delle etichette, il che contribuisce a filtrare le importazioni non conformi nei canali di vendita al dettaglio.
Standard di sicurezza per la piattaforma di spinta e adozione della fibra di vetro
Le cadute dall'alto rimangono una delle principali cause di infortuni gravi nel settore edile e gli enti regolatori continuano a concentrarsi sulla prevenzione attraverso una migliore selezione delle attrezzature e requisiti di idoneità che influiscono sull'utilizzo in cantiere delle scale e dei relativi dispositivi di protezione anticaduta. A gennaio 2025, la norma OSHA aggiornata sull'idoneità dei DPI, entrata in vigore, richiede che tutti i dispositivi di protezione individuale siano adeguatamente adatti a ciascun lavoratore, il che aumenta le aspettative di conformità per i lavori che comportano l'uso di scale fisse e attività in quota. Le scale a piattaforma e a pedana certificate secondo lo standard A14.7 offrono un'area di sosta chiusa con parapetti e vengono specificate più spesso per lavori in quota in cui stabilità, stoccaggio degli attrezzi e riduzione dello sbraccio sono priorità. Le norme sulle scale fisse e le disposizioni sulle superfici di camminamento e lavoro rafforzano la necessità di altezze di atterraggio adeguate, un posizionamento sicuro e un contatto a tre punti, che indirizzano gli acquirenti verso classi di servizio più elevate e modelli in fibra di vetro quando si lavora in prossimità di apparecchiature sotto tensione. Anche la modernizzazione della rete elettrica e le installazioni di telecomunicazioni stimolano la domanda di scale non conduttive in condizioni di lavoro sul campo, il che rafforza la crescita delle categorie in fibra di vetro in cui sicurezza e conformità sono fondamentali per la selezione del prodotto.
Espansione dell'e-commerce e della distribuzione multicanale
I canali digitali stanno guadagnando quote di mercato nel mercato delle scale, partendo da una base più ristretta, poiché gli acquirenti valutano le specifiche online e i rivenditori migliorano l'evasione degli ordini per gli articoli di grandi dimensioni. Il canale ha registrato prospettive di crescita più rapide rispetto al commercio al dettaglio fisico per il periodo 2026-2031, supportate dall'aumento della navigazione mobile, dall'ampliamento degli assortimenti sui marketplace e dagli investimenti dei rivenditori nei percorsi "click and collect". The Home Depot ha registrato una crescita online costante nel 2025, che riflette l'utilizzo da parte dei clienti di strumenti digitali per confrontare le classificazioni di carico, le altezze e le credenziali di conformità delle scale prima di ritirare gli ordini in negozio. L'e-commerce al dettaglio negli Stati Uniti ha registrato una crescita anno su anno nel terzo trimestre del 2025 e ha raggiunto il 16.4% del totale delle vendite al dettaglio, il che sostiene lo spostamento della ricerca e degli acquisti verso piattaforme online per categorie che includono le scale. Anche i marketplace sono importanti, poiché i principali rivenditori negli Stati Uniti continuano ad ampliare i loro assortimenti di materiali e utensili da costruzione, il che contribuisce ad aumentare la penetrazione delle scale nei carrelli della spesa digitali sia per i clienti del fai da te che per quelli del commercio al dettaglio. Con la maturazione dell'omnicanalità, i produttori stanno bilanciando gli approcci all'ingrosso e quelli diretti al consumatore per raggiungere gli acquirenti che desiderano test trasparenti, classificazioni di servizio chiare e compatibilità con accessori come livellatori e stabilizzatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le lesioni da caduta da scala stanno spingendo alla sostituzione delle PLE e alla formazione | -0.6% | I paesi più colpiti a livello mondiale sono il Nord America e l'Europa | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime, resine di alluminio e fibra di vetro | -0.5% | Globale, Stati Uniti, guidato dalle tariffe | Breve-medio termine |
| L'automazione dei magazzini riduce l'uso delle scale mobili nei centri logistici | -0.4% | Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Oneri di conformità e costi di certificazione per gli standard OSHA ed EN 131 | -0.3% | Nord America, Europa, Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lesioni da caduta da scala che richiedono la sostituzione con PLE e formazione
Le cadute rimangono una delle principali cause di infortuni gravi nel settore edile e nei settori correlati, e questo profilo di rischio alimenta l'interesse per alternative alle scale tradizionali per lavori in quota prolungati. Le linee guida delle autorità di sicurezza evidenziano piattaforme aeree e ponteggi come opzioni più sicure quando i lavori si estendono in termini di durata o coinvolgono utensili pesanti, il che riduce la domanda di scale a cavalletto e scale dritte di uso comune negli ambiti di lavoro commerciali. Gli appaltatori devono inoltre affrontare una maggiore attenzione all'idoneità e alla selezione dei dispositivi di protezione individuale, il che aumenta le aspettative in termini di programmi di formazione e ispezione e può prolungare i cicli di sostituzione delle scale quando l'uso è più controllato. Le fermate annuali per la sicurezza raggiungono centinaia di migliaia di lavoratori e rafforzano la corretta installazione, ispezione e stoccaggio delle scale, il che migliora i risultati in termini di sicurezza ma può rallentare il turnover delle unità con la diminuzione dei danni dovuti all'uso improprio. Questi fattori riducono i volumi in specifiche applicazioni commerciali, lasciando al contempo i segmenti residenziali e dei servizi di pubblica utilità più dipendenti dalle scale, dove i vincoli del cantiere limitano l'uso di attrezzature mobili elevatrici.
Volatilità dei prezzi delle materie prime, resine di alluminio e fibra di vetro
I costi di input dell'alluminio sono aumentati fino alla fine del 2025, secondo i dati sui prezzi alla produzione per le forme di laminazione, aumentando la pressione sui margini e sulle negoziazioni dei prezzi all'ingrosso nelle linee di produzione di scale ad alta intensità di alluminio. I riepiloghi governativi sui materiali hanno inoltre evidenziato le dinamiche di offerta e prezzo nei mercati dell'alluminio fino al 2026, il che complica la pianificazione per i produttori che si affidano a estrusioni e componenti stampati. La volatilità aumenta la difficoltà di definire prezzi a lungo termine con i grandi partner della vendita al dettaglio, il che può portare a finestre di impegno più brevi o a un minor numero di acquisti a termine che riducono il capitale circolante per i produttori. La resina in fibra di vetro e le fibre sintetiche hanno mostrato variazioni di prezzo alla produzione relativamente modeste fino alla fine del 2025, tuttavia questi input dipendono ancora dalle materie prime petrolchimiche e da una capacità produttiva stabile, che può ridursi durante gli shock. Nel tempo, i produttori potrebbero adattare i mix di prodotti, gli utensili e l'approvvigionamento per bilanciare il rischio di input con i requisiti di sicurezza e prestazioni, il che influenza il mercato delle scale fino al 2031.
Analisi del segmento
Per tipo di prodotto: le scale telescopiche favoriscono la premiumizzazione nonostante i vincoli di spazio
Le scale a pioli hanno mantenuto la leadership con una quota del 32.4% nel 2025, mentre si prevede che le scale telescopiche cresceranno a un CAGR del 6.86% fino al 2031, poiché gli acquirenti apprezzano la compattezza e la portata regolabile in spazi ristretti. Nella manutenzione residenziale, le scale a pioli rimangono la prima scelta per le attività interne, poiché i telai autoportanti e le altezze di portata ridotte si adattano alla maggior parte degli ambienti senza supporto a parete. Gli utilizzatori professionali adottano modelli estensibili e multiposizione per i lavori esterni, ma i modelli telescopici hanno guadagnato quota poiché blocchi e stabilizzatori più sicuri migliorano la portabilità e l'installazione in contesti urbani. L'innovazione di prodotto si è concentrata su sistemi di bloccaggio, indicatori di sicurezza e piani integrati che ampliano le aree di lavoro utilizzabili e riducono lo sbraccio eccessivo nelle attività di riposizionamento frequenti. Il mercato delle scale trae vantaggio quando gli acquirenti passano a modelli premium che combinano portata, capacità di carico e stabilità in un'unica unità, laddove una scala base sarebbe meno produttiva.
I modelli telescopici e a piattaforma hanno ampliato l'assortimento dei rivenditori, poiché i filtri di ricerca omnicanale indirizzano i clienti verso modelli che soddisfano i requisiti di servizio per lavori specifici. I modelli telescopici premium hanno guadagnato terreno tra i professionisti che lavorano con furgoni e camion compatti, dove lo spazio di stoccaggio è limitato e le tipologie di lavoro variano di giorno in giorno. I facility manager stanno specificando scale a pedana per postazioni fisse in cui si ripetono attività di prelievo e manutenzione in quota, il che sposta i ricavi verso unità di valore più elevato con piattaforme chiuse e parapetti. Il settore delle scale continua a rispondere con caratteristiche di sicurezza e comfort incrementali piuttosto che con nuovi materiali radicali, il che mantiene la formazione sui prodotti incentrata sui requisiti di servizio, sull'altezza di sbraccio e sulle dimensioni della piattaforma. Man mano che gli acquirenti scelgono modelli che riducono l'affaticamento e migliorano la produttività, il mix di prodotti si orienta verso categorie con margini migliori, il che supporta il mercato delle scale durante i cicli di costruzione misti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'acciaio guadagna terreno mentre l'economia dell'alluminio si ripristina e la fibra di vetro rafforza la sicurezza elettrica
Nel 2025, l'alluminio ha mantenuto la leadership nel mercato delle scale con una quota del 48.6%, apprezzato per la sua leggerezza, la resistenza alla corrosione e la facilità di trasporto in applicazioni ad uso frequente dove la movimentazione da parte di una sola persona è fondamentale. L'acciaio ha registrato le prospettive di crescita più rapide, con un CAGR del 5.76%, poiché gli acquirenti alla ricerca di rigidità e capacità di carico elevate in ambienti industriali e di magazzino hanno optato per telai più robusti in grado di ospitare piattaforme e accessori più grandi. I dati sui prezzi dei produttori hanno segnalato una maggiore pressione sui costi dell'alluminio fino alla fine del 2025, il che ha spinto alcuni produttori e acquirenti a valutare alternative in acciaio o fibra di vetro in applicazioni in cui il peso è meno critico. La fibra di vetro ha mantenuto il suo slancio laddove le proprietà non conduttive sono essenziali, supportata dagli standard di sicurezza per le scale in plastica rinforzata che soddisfano i requisiti di rigidità dielettrica in prossimità di linee elettriche sotto tensione. I lavori sulla rete e sulle telecomunicazioni continuano a sostenere la domanda di fibra di vetro, una tendenza rafforzata dagli elevati investimenti statunitensi nella rete fino al 2025 che mantengono attive le squadre di tecnici su progetti di distribuzione e sui tetti [4] EEI Editorial Team, “Electric Companies to Invest Nearly $208B in 2025 to Strengthen Grid and Drive Economic Growth,” Edison Electric Institute, eei.org.
La strategia di portafoglio dei materiali si sta spostando verso un equilibrio tra rischi di input, requisiti di sicurezza e prestazioni del prodotto. La fibra di vetro è sempre più prioritaria nei settori dei servizi di pubblica utilità, delle telecomunicazioni e dell'energia solare che operano in prossimità di risorse sotto tensione, dove le norme OSHA limitano i materiali conduttivi. L'acciaio è specificato in magazzini e stabilimenti dove carichi pesanti e postazioni fisse favoriscono rigidità e piattaforme più ampie, mentre l'alluminio continua a dominare nei lavori fai da te e di piccole imprese che richiedono facilità di trasporto e frequenti riposizionamenti. Queste scelte sono in linea con l'attenzione del settore delle scale a classificazioni di servizio chiare, design adatto allo scopo e conformità ai requisiti ANSI o EN, che gli acquirenti verificano sempre più spesso online prima dell'acquisto. Nel tempo, la selezione dei materiali continuerà a riflettere le condizioni di utilizzo finale e il costo totale di proprietà, piuttosto che confronti di prezzo basati su un singolo fattore, il che favorisce la resilienza del mercato delle scale.
Per utente finale: i settori dei servizi di pubblica utilità e delle telecomunicazioni sono in più rapida crescita con l'accelerazione della modernizzazione della rete
Nel 2025, l'edilizia ha rappresentato il 29.8% della domanda globale di scale, riflettendo l'entità dei progetti che continuano a richiedere attrezzature di accesso per attività di finitura, riparazione e ispezione in siti di varia complessità. I settori dei servizi di pubblica utilità e delle telecomunicazioni stanno crescendo a un CAGR del 6.51% e rappresentano il segmento di utenti finali in più rapida crescita, trainato dagli investimenti nella rete elettrica e dalle infrastrutture di comunicazione distribuite che richiedono scale non conduttive per l'impiego sul campo. La spesa per l'edilizia negli Stati Uniti è rimasta elevata nel 2025, mantenendo intatta una base di riferimento per l'utilizzo delle scale in ambito residenziale e non residenziale, nonostante un calo marginale anno su anno. I piani di investimento delle aziende elettriche e le variazioni di capacità future indicano una pipeline costante di lavori che richiede attrezzature e formazione conformi, il che vincola gli appalti alle aspettative ANSI e OSHA.
I team di manutenzione commerciali e istituzionali continuano a specificare scale a piattaforma e a pedana per attività sicure e ripetibili che si svolgono in prossimità di persone e inventario, il che favorisce i progetti con piattaforme chiuse e parapetti. Gli utenti industriali bilanciano tempi di attività e sicurezza e stanno adottando telai più pesanti e piattaforme più grandi nelle zone ad alto traffico, dove stabilità e durata limitano i tempi di fermo imprevisti. La partecipazione del fai da te residenziale rimane stabile, supportata dai risultati dei rivenditori al dettaglio nel 2025 che indicano progetti di manutenzione domestica in corso in cui scale a gradini e multiposizione sono acquisti frequenti. Tra gli utenti finali, le proprietà non conduttive della fibra di vetro e i vantaggi ergonomici delle piattaforme unificano le motivazioni di approvvigionamento che enfatizzano sicurezza e produttività, rafforzando la premiumizzazione del mercato delle scale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'online supera l'offline mentre l'omnicanalità rimodella il percorso dell'acquirente
I canali offline hanno conquistato una quota del 71.5% nel 2025, mentre si prevede che l'online crescerà a un CAGR dell'8.06% entro il 2031, partendo da una base più ridotta, grazie alla scoperta di prodotti basata sulla ricerca e a un migliore evasione degli ordini per articoli ingombranti. Il mercato delle scale beneficia di una formazione sui prodotti a scaffale, che mostra l'altezza di sbraccio, la portata e le opzioni di stabilizzazione per un rapido confronto visivo nei negozi. Allo stesso tempo, i percorsi online consentono ai clienti di filtrare per classe ANSI, dimensioni della piattaforma e materiale prima di scegliere tra consegna diretta o ritiro in negozio. I principali rivenditori di articoli per la casa hanno registrato una crescita costante dell'online nel 2025, il che convalida il ruolo della ricerca e dell'evasione degli ordini digitali in categorie come le scale, che richiedono sia controlli delle specifiche che praticità all'acquisto.
La penetrazione dell'e-commerce al dettaglio negli Stati Uniti è salita al 16.4% nel terzo trimestre del 2025, a dimostrazione di una maggiore fiducia dei consumatori nell'ordinare articoli di grande formato online, quando la velocità di consegna e la gestione impeccabile sono affidabili. I grandi marketplace si collocano tra i maggiori rivenditori al dettaglio degli Stati Uniti, il che contribuisce a far entrare i marchi di scale in categorie online a rapida rotazione, dove recensioni verificate e credenziali di sicurezza influenzano la scelta finale. I produttori ora combinano partnership all'ingrosso, presenza sui marketplace e canali diretti al consumatore per raggiungere diverse fasce di acquirenti, il che distribuisce il rischio e consente upselling di accessori premium. Con la maturazione dell'omnicanalità, il merchandising basato sui dati allinea l'inventario alle esigenze dei progetti locali, il che supporta un sell-through costante nel mercato delle scale. In questo contesto, un'etichettatura chiara e conforme e caratteristiche di stabilità rappresentano un elemento di differenziazione che favorisce gli acquisti ripetuti e la fiducia nel marchio.
Analisi geografica
Mercato delle scale in Nord America
Nel 2025, il Nord America deteneva il 34.7% della domanda globale di scale, grazie a un'ampia base installata di edifici residenziali e non residenziali che richiedono una manutenzione continua, nonché a investimenti costanti nelle infrastrutture energetiche e di comunicazione. La spesa per le costruzioni negli Stati Uniti è rimasta elevata nel 2025, contribuendo a mantenere attive le principali categorie di scale, sia per i professionisti del settore che per gli appassionati del fai-da-te, nonostante il rallentamento rispetto all'anno precedente. L'applicazione degli standard OSHA continua a orientare la scelta dei prodotti verso modelli con certificazione ANSI, e gli aggiornamenti alle norme di idoneità dei DPI nel 2025 hanno rafforzato le aspettative di conformità, estendendole ai lavori in quota e alle scale fisse. Il settore delle utility continua a sostenere il mercato, grazie ai solidi piani di investimento per la rete elettrica previsti per il 2025, che si basano su attrezzature non conduttive conformi per le squadre che operano in prossimità di impianti sotto tensione. L'infrastruttura di vendita al dettaglio contribuisce a mantenere l'accesso alla consulenza in negozio e all'evasione degli ordini online, fattori che insieme supportano la resilienza del mercato delle scale.
Mercato delle scale APAC
La regione Asia-Pacifico è quella con la crescita più rapida nel mercato delle scale, con un CAGR del 5.91% fino al 2031, grazie all'urbanizzazione, all'aumento della capacità di generazione di energia e alla densificazione delle telecomunicazioni, che richiedono frequenti accessi in quota per lavori di costruzione e manutenzione. I previsti aumenti di capacità a breve termine e la crescente domanda di elettricità indicano continui investimenti nelle reti di distribuzione e nelle installazioni sui tetti, che consolidano l'utilizzo di scale in fibra di vetro per lavori non conduttivi. I piani infrastrutturali per le telecomunicazioni privilegiano siti più distribuiti e nodi periferici che aumentano il numero di installazioni a livello stradale, favorendo l'utilizzo di scale compatte e non conduttive per lavori più sicuri in prossimità di linee elettriche attive. Con l'ampliamento dell'offerta sulle piattaforme online, gli acquirenti in contesti urbani con spazi limitati confrontano la portata, la portata e gli stabilizzatori prima di scegliere marchi che dimostrino la conformità agli standard e un'assistenza post-vendita adeguata. Grazie a questi fattori strutturali, il mercato delle scale nella regione Asia-Pacifico continua a superare quello delle regioni più mature.
Mercato europeo delle scale
L'Europa continua a rappresentare un importante attore nel mercato delle scale, grazie a sistemi di sicurezza consolidati, settori della manutenzione professionalizzati e uno standard armonizzato per le scale, la norma EN 131, che ha visto un aggiornamento della numerazione amministrativa nel 2025. Gli acquirenti in ambito commerciale e istituzionale specificano i prodotti in base alle dimensioni della piattaforma, alla capacità di carico e alle etichette di certificazione, orientando gli acquisti verso marchi di alta gamma che pubblicano dati di test e la copertura degli standard. Gli impianti industriali e i magazzini pongono l'accento sugli aggiornamenti ergonomici, che favoriscono l'utilizzo di piattaforme a podio e aree di sosta chiuse conformi alle normative ANSI e EN, in particolare in ambienti ad alto traffico o con elevata densità di inventario. L'accesso al mercato in tutta la regione rimane legato all'accuratezza dell'etichettatura e della documentazione, fattori che continuano a limitare le importazioni non conformi. Questi fattori stabilizzano i modelli di domanda in Europa e supportano cicli costanti di sostituzione e aggiornamento nel mercato delle scale.
Panorama competitivo
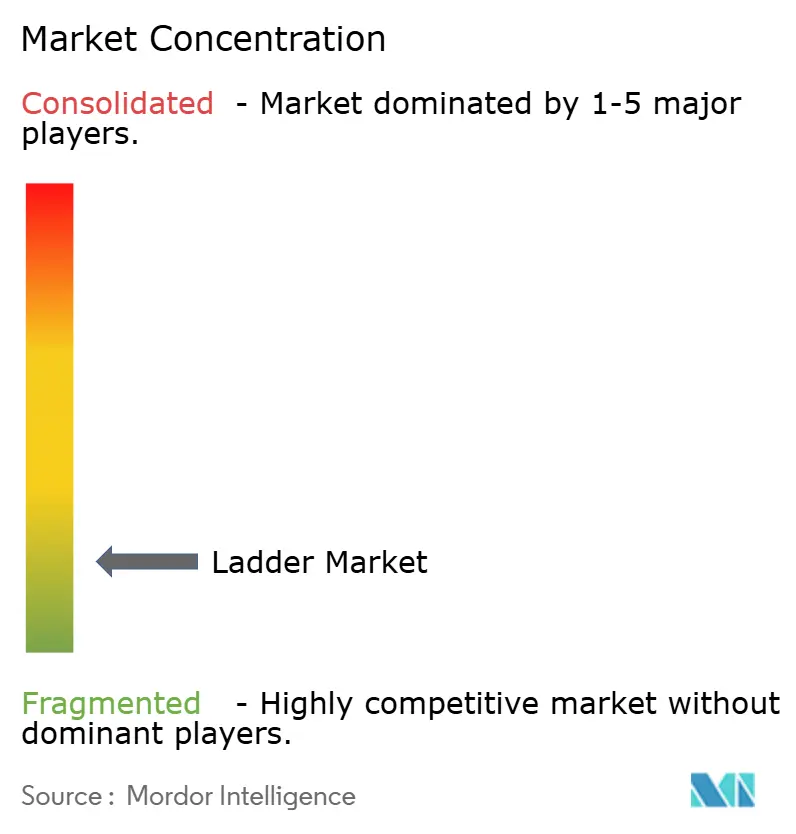
La struttura del mercato è altamente frammentata, con i primi cinque operatori che rappresentano collettivamente una percentuale molto piccola del fatturato globale nel 2025, il che sottolinea i cluster di produzione regionali e l'influenza della certificazione di sicurezza sulla scala pura. L'energia competitiva è visibile negli aggiornamenti di prodotto che enfatizzano aree di sosta più sicure, l'organizzazione degli utensili e la portabilità per frequenti riposizionamenti in cantiere. Nel settembre 2025, WernerCo ha introdotto un Ready Step compatto in fibra di vetro per puntare all'efficienza in cantiere, riflettendo l'interesse dei clienti per unità più leggere che proteggano dai rischi elettrici durante la gestione degli utensili in quota. WernerCo ha inoltre continuato a investire in scale telescopiche e soluzioni di piattaforma che consentono agli acquirenti di salire nella curva del valore e si integrano con programmi di formazione e sicurezza per i professionisti. Con gli acquirenti che esaminano attentamente la conformità e l'ergonomia, i marchi premium si affidano all'allineamento agli standard e alla presenza al dettaglio per ottenere prezzi più elevati nel mercato delle scale.
Le strategie di commercializzazione combinano canali all'ingrosso, marketplace e diretti, mentre i produttori cercano di bilanciare portata e margini. Il commercio all'ingrosso mantiene la convalida di scala e showroom per le classificazioni di servizio e le caratteristiche di stabilità, mentre la presenza sul marketplace amplia l'ampiezza della selezione e la fiducia, basata sulle recensioni, nei marchi che pubblicano dichiarazioni di test. I siti diretti al consumatore aiutano i marchi a vendere accessori come stabilizzatori, livellatori e vassoi che migliorano il flusso di lavoro in cantiere e a casa. Parallelamente, la formazione sulla sicurezza è diventata parte dell'offerta commerciale, con i produttori che coordinano la formazione a supporto delle pratiche conformi agli standard OSHA e le ispezioni in loco che prolungano la durata delle apparecchiature e ne riducono l'uso improprio. Con l'espansione di questi servizi, i marchi premium possono acquisire valore oltre la vendita unitaria e differenziarsi attraverso formazione e documentazione affidabili.
Lo sviluppo dei prodotti rimane incrementale e incentrato su sicurezza e produttività. Aree di lavoro più ampie, piattaforme chiuse e sistemi di stoccaggio integrati vengono ampiamente adottati dove si svolgono attività ripetitive in quota, in particolare nei magazzini e nei reparti di manutenzione. La plastica rinforzata e la fibra di vetro rimangono la scelta predefinita per i lavori in prossimità di apparecchiature elettriche sotto tensione, mentre l'alluminio continua a dominare quando la scelta è dettata da frequenti trasporti e installazioni. Le categorie adiacenti di accesso e stoccaggio mostrano che alcuni operatori si stanno diversificando in attrezzature di alta qualità per ambienti regolamentati, il che offre ulteriori opportunità di margine oltre alle scale per merci di largo consumo. Data la frammentazione della base e l'importanza dei costi logistici regionali, nessun singolo operatore ha raggiunto una posizione dominante a livello globale e si prevede che la concorrenza rimarrà plurale per il periodo di previsione.
Leader del settore delle scale
WernerCo
Scala di Louisville
Sistemi di scale Little Giant (Wing Enterprises)
ZARGES GmbH
Hailo Werk
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: WernerCo ha lanciato WERNER Ready Step, una scala a pioli in fibra di vetro leggera e compatta, progettata per una maggiore efficienza in cantiere, dotata di vano portautensili integrato e design ergonomico.
- Agosto 2025: la European Ladder Association ha annunciato aggiornamenti amministrativi alla numerazione degli standard EN 131 senza modifiche tecniche, richiedendo aggiornamenti dell'etichettatura per produttori e fornitori.
- Aprile 2025: WernerCo ha introdotto una nuova scala telescopica di livello professionale dotata di meccanismi di bloccaggio migliorati e portata estesa.
- Gennaio 2025: è entrata in vigore la norma aggiornata dell'OSHA sull'idoneità dei dispositivi di protezione individuale, che impone che tutti i DPI impiegati nel settore edile siano adatti a ciascun lavoratore.
Ambito del rapporto sul mercato globale delle scale
Il rapporto sul mercato delle scale si concentra sulle dinamiche, le tendenze e la domanda di scale sul mercato. Il rapporto evidenzia le tendenze e i fattori chiave che guidano il mercato, insieme ad alcune restrizioni imposte al mercato. Inoltre, fornisce in dettaglio i profili chiave dei produttori presenti sul mercato globale.
Il mercato delle scale è segmentato per tipologia di prodotto, materiale, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in scale a gradini, estensibili, a piattaforma, pieghevoli, telescopiche e speciali. Per materiale, il mercato è suddiviso in alluminio, fibra di vetro, acciaio, legno e plastica/compositi. Per utente finale, il mercato è suddiviso in residenziale/fai da te, edilizia, industriale, servizi di pubblica utilità e telecomunicazioni, commerciale e trasporti/logistica. Per canale di distribuzione, il mercato è suddiviso in offline e online. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto fornisce dimensioni e previsioni di mercato per il mercato delle scale in valore (USD) per tutti i segmenti sopra indicati.
| scalette |
| Scale di estensione |
| Scale a piattaforma |
| Scale pieghevoli |
| Scale telescopiche |
| Scale speciali/personalizzate |
| Alluminio |
| Armadi Vetroresina |
| Acciaio |
| Legno (MDF) |
| Plastica/Composito |
| Residenziale / Fai da te |
| Edilizia |
| Industria manifatturiera |
| Servizi di pubblica utilità e telecomunicazioni |
| Commerciale e istituzionale |
| Trasporti e logistica |
| Offline (negozi di bricolage, distributori industriali) |
| Online (piattaforme di e-commerce, vendita diretta al consumatore) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | scalette | |
| Scale di estensione | ||
| Scale a piattaforma | ||
| Scale pieghevoli | ||
| Scale telescopiche | ||
| Scale speciali/personalizzate | ||
| Per materiale | Alluminio | |
| Armadi Vetroresina | ||
| Acciaio | ||
| Legno (MDF) | ||
| Plastica/Composito | ||
| Per settore degli utenti finali | Residenziale / Fai da te | |
| Edilizia | ||
| Industria manifatturiera | ||
| Servizi di pubblica utilità e telecomunicazioni | ||
| Commerciale e istituzionale | ||
| Trasporti e logistica | ||
| Per canale di distribuzione | Offline (negozi di bricolage, distributori industriali) | |
| Online (piattaforme di e-commerce, vendita diretta al consumatore) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato delle scale fino al 2031?
Nel 2025 il mercato delle scale valeva 2.37 miliardi di dollari e si prevede che raggiungerà i 3.21 miliardi di dollari entro il 2031, con un CAGR del 5.47% nel periodo 2026-2031, sostenuto dalla premiumizzazione e dall'espansione omnicanale.
Quali sono le regioni in cui si registra la maggiore domanda e crescita delle scale?
Il Nord America è stato il Paese leader con una quota del 34.7% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 5.91% fino al 2031, favorita dagli investimenti in edilizia, reti e telecomunicazioni.
Quali categorie di prodotti e materiali sono più importanti per gli acquirenti?
Nel 2025, le scale a pioli hanno dominato con una quota del 32.4% e i modelli telescopici sono quelli in più rapida crescita, mentre l'alluminio ha detenuto una quota del 48.6% e l'acciaio ha registrato il CAGR più elevato, con la fibra di vetro prioritaria per le esigenze di sicurezza non conduttiva.
In che modo le norme di sicurezza influenzano l'acquisto di scale?
L'aggiornamento OSHA del 2025 sull'idoneità dei DPI, le norme sulle superfici di lavoro e di camminamento e la conformità alla norma EN 131 in Europa orientano gli acquirenti verso modelli certificati ANSI ed EN, tra cui scale in fibra di vetro e scale a piattaforma in prossimità di luoghi di lavoro sotto tensione o ad alto traffico.
Quale ruolo gioca l'e-commerce negli acquisti a scala?
Le vendite online stanno crescendo più rapidamente di quelle offline, partendo da una base più piccola, e hanno raggiunto una maggiore penetrazione parallelamente ai guadagni dell'e-commerce al dettaglio nel terzo trimestre del 2025, poiché gli acquirenti confrontano le valutazioni doganali e le certificazioni online e utilizzano il ritiro in negozio per comodità.
Quali segmenti di utenti finali stanno plasmando la domanda futura?
L'edilizia rimane il principale utente finale, mentre i settori dei servizi di pubblica utilità e delle telecomunicazioni registrano la crescita più rapida grazie alla modernizzazione della rete e ai siti di telecomunicazioni distribuiti, che spingono l'adozione di scale in fibra di vetro non conduttiva e soluzioni di piattaforme.


