

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
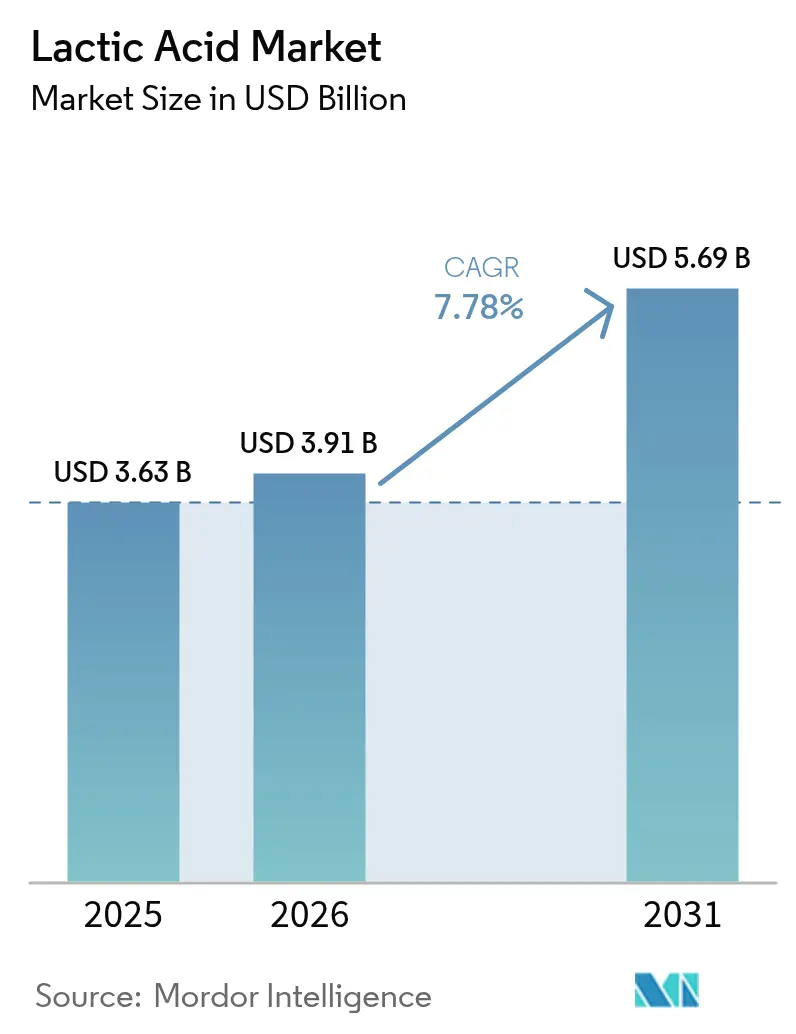
| Dimensione del mercato (2026) | 3.91 miliardo di dollari |
| Dimensione del mercato (2031) | 5.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.78% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
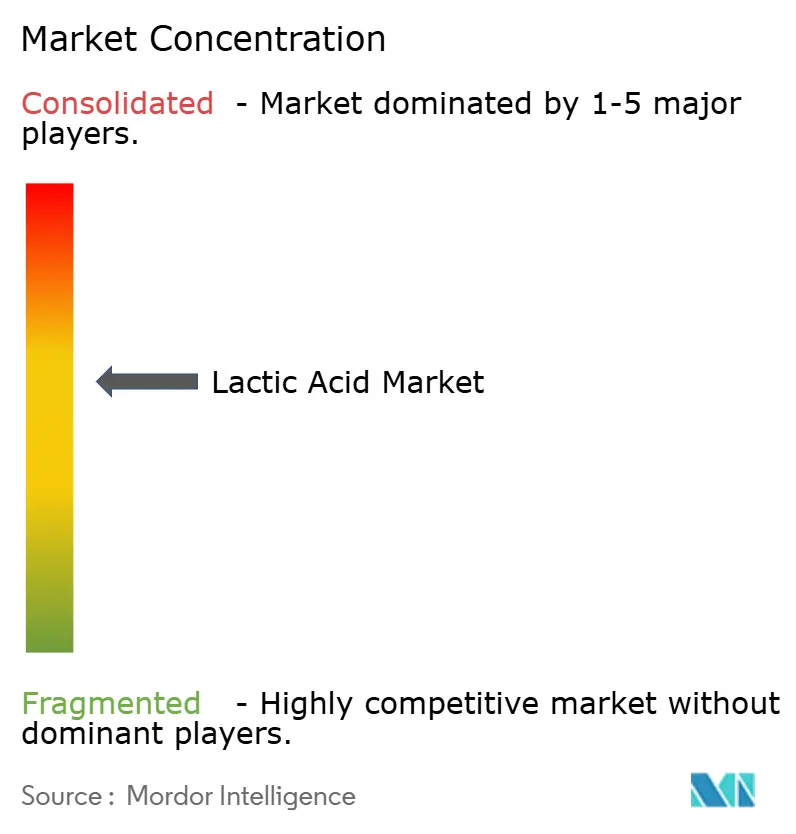
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'acido lattico di Mordor Intelligence
Il mercato dell'acido lattico aveva un valore di 3.63 miliardi di dollari nel 2025 e si prevede che crescerà da 3.91 miliardi di dollari nel 2026 a 5.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.78% durante il periodo di previsione (2026-2031). L'espansione del mercato è trainata principalmente dal crescente utilizzo di questo acido nelle materie plastiche biodegradabili, negli eccipienti farmaceutici e nei prodotti per la pulizia industriale. Il segmento delle materie plastiche biodegradabili è in crescita a causa delle preoccupazioni ambientali e delle rigide normative sulle materie plastiche convenzionali. Nel settore farmaceutico, l'acido lattico è essenziale per le formulazioni dei farmaci e i sistemi a rilascio controllato. Il settore della pulizia industriale utilizza l'acido lattico per le sue proprietà antimicrobiche e la sua compatibilità ambientale. Tra i fattori che favoriscono la crescita si annoverano gli impianti di produzione integrati nella regione Asia-Pacifico, le normative europee che limitano le materie plastiche monouso e lo status GRAS (Generally Recognized as Safe, generalmente riconosciuto come sicuro) della FDA statunitense. [1] Fonte: US Food and Drug Administration, “Food Additives Status List,” fda.gov Il segmento della stampa 3D beneficia di materiali a base di acido lattico che offrono proprietà meccaniche migliorate e biocompatibilità. L'industria mantiene la competitività attraverso l'integrazione verticale, diverse fonti di materie prime e l'ottimizzazione dei processi, consentendo ai produttori di gestire efficacemente le fluttuazioni dei prezzi delle materie prime. Ciò include l'implementazione di tecnologie di fermentazione avanzate, processi di purificazione efficienti e lo sviluppo di partnership strategiche lungo tutta la catena del valore.
Punti chiave del rapporto
- Per fonte, la fermentazione naturale ha conquistato l'87.62% della quota di mercato dell'acido lattico nel 2025 e si prevede che crescerà a un CAGR dell'8.21% fino al 2031.
- In base alla forma, nel 64.10 il segmento liquido rappresentava il 2025% del mercato dell'acido lattico; la forma solida registra un CAGR dell'8.53% fino al 2031.
- In base al grado, il settore alimentare è stato in testa con una quota di fatturato del 42.20% nel 2025; si prevede che il settore industriale crescerà a un CAGR dell'11.08% entro il 2031.
- Per applicazione, nel 32.65 il settore alimentare e delle bevande deteneva il 2025% della quota di mercato dell'acido lattico, mentre il segmento PLA e bioplastiche sta crescendo a un CAGR dell'11.49% fino al 2031.
- In termini geografici, l'area Asia-Pacifico deteneva il 30.72% della quota di mercato dell'acido lattico nel 2025 e si prevede che crescerà a un CAGR del 8.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'acido lattico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di plastica biodegradabile guidata dal PLA | + 2.1% | Globale con leadership in APAC ed Europa | A lungo termine (≥ 4 anni) |
| Usi di conservanti e aromi per alimenti e bevande | + 1.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Formulazioni farmaceutiche ed eccipienti | + 1.3% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Espansione della cura personale e dei cosmetici | + 0.9% | Mercati premium in tutto il mondo | Medio termine (2-4 anni) |
| Formulazioni per la pulizia industriale | + 0.7% | hub industriali globali | A breve termine (≤ 2 anni) |
| Additivi per mangimi animali | + 0.5% | APAC ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di plastica biodegradabile guidata dal PLA
L'evoluzione dell'acido lattico da additivo alimentare a precursore di polimeri sta guidando una crescita significativa del mercato, con le applicazioni dell'acido polilattico (PLA) che contribuiscono al CAGR complessivo del mercato. L'impianto da 600 milioni di dollari di NatureWorks in Thailandia, la cui entrata in funzione commerciale è prevista entro il 2025, dimostra questa transizione combinando la produzione di acido lattico, la sintesi di lattide e la polimerizzazione del PLA in un unico impianto. L'approccio integrato dell'impianto mira a ottimizzare l'efficienza produttiva e a ridurre i costi operativi. La Direttiva europea sulle plastiche monouso supporta la crescita del mercato richiedendo alternative biodegradabili per specifiche applicazioni di imballaggio, creando un quadro normativo che favorisce l'adozione del PLA [2] Fonte: USDA Agricultural Research Service, "Poultry Pathogen Reduction With Lactic Acid Rinses", usda.gov . L'impianto Emirates Biotech previsto negli Emirati Arabi Uniti, destinato a diventare il più grande impianto di PLA al mondo, indica un crescente investimento mediorientale in questo mercato e sottolinea l'impegno della regione verso la produzione di materiali sostenibili. L'espansione della tecnologia PLA nei filamenti per la stampa 3D e nei dispositivi medici ha ampliato il suo potenziale di mercato, offrendo soluzioni innovative per applicazioni manifatturiere e sanitarie. L'approvazione da parte della FDA dell'acido poli-L-lattico per il trattamento della riduzione del grasso facciale dimostra la sua versatilità e il suo profilo di sicurezza in segmenti medici di alto valore. La combinazione di quadri normativi favorevoli, continui progressi tecnologici e una maggiore capacità produttiva consolida il PLA come principale motore di crescita del mercato dell'acido lattico fino al 2030, rimodellando il panorama industriale e creando nuove opportunità per soluzioni di materiali sostenibili.
Usi di conservanti e aromi per alimenti e bevande
Il settore alimentare e delle bevande rimane il principale mercato finale per l'acido lattico, con una crescita sostenuta dalla crescente domanda di prodotti con etichetta pulita e metodi di conservazione naturali. La designazione dell'acido lattico come generalmente riconosciuto come sicuro (GRAS) da parte della FDA, con restrizioni limitate alle buone pratiche di fabbricazione, fornisce ai produttori alimentari una guida normativa completa per la formulazione del prodotto, la conformità alla sicurezza e le misure di controllo della qualità. La ricerca dell'USDA conferma l'efficacia dell'acido lattico nel ridurre la Salmonella nelle applicazioni avicole, dimostrando tassi di riduzione dei patogeni in studi controllati ed espandendo il suo utilizzo oltre i tradizionali processi di fermentazione lattiero-casearia. [3] Fonte: Commissione europea, "Direttiva sulle materie plastiche monouso", ec.europa.eu Le proprietà antimicrobiche dell'acido lattico sono state ampiamente documentate in varie matrici alimentari, mostrando una particolare efficacia negli ambienti di lavorazione di carne e pollame. L'Autorità europea per la sicurezza alimentare (EFSA) incoraggia concentrazioni di acido lattico del 2-5% per la decontaminazione delle carcasse di manzo, rafforzandone il ruolo nei protocolli di sicurezza alimentare, nelle strategie di controllo microbico e negli standard igienici generali di lavorazione della carne. Nel segmento dei latticini vegetali, i produttori utilizzano specifici ceppi di batteri lattici per ridurre gli aromi indesiderati, migliorare l'assorbimento dei nutrienti e perfezionare la consistenza, creando opportunità di differenziazione del prodotto grazie a migliori proprietà organolettiche, benefici funzionali e una maggiore durata di conservazione. L'applicazione dell'acido lattico nelle alternative vegetali ai latticini ha inoltre mostrato risultati promettenti nella stabilizzazione delle proteine e nello sviluppo del sapore, in particolare nei prodotti fermentati come le alternative allo yogurt e i sostituti del formaggio.
Formulazioni farmaceutiche ed eccipienti
L'adozione di derivati dell'acido lattico da parte dell'industria farmaceutica è favorita dalla loro biocompatibilità, dalla comprovata sicurezza e dall'accettazione normativa nelle formulazioni parenterali. Corbion mantiene una posizione di mercato unica come unico fornitore di lattato di calcio con un Certificato di Idoneità rilasciato dalla Direzione Europea per la Qualità dei Medicinali, a dimostrazione di rigorosi requisiti di qualità e di standard di documentazione completi nelle applicazioni di grado farmaceutico. L'accettazione da parte della FDA della norma ASTM F2579-18 come specifica standard per le resine poli(lattide) amorfe negli impianti chirurgici ha ampliato l'uso dei derivati dell'acido lattico nei dispositivi medici, in particolare negli impianti biodegradabili e nei sistemi di somministrazione di farmaci. La ricerca recente si concentra sulla sintesi di L-lattide dall'acido lattico per la produzione di pellet di PLA, stabilendo una tecnologia completa su scala di laboratorio per applicazioni mediche, tra cui formulazioni a rilascio controllato e scaffold per l'ingegneria tissutale. La funzione dell'acido L-lattico si estende oltre il suo ruolo di eccipiente, fungendo da agonista del recettore 1 dell'acido idrossicarbossilico (HCA1), il che apre possibilità per interventi terapeutici mirati. La combinazione di potenziale terapeutico, comprovati profili di sicurezza, processi di produzione consolidati e rigorosa conformità alle normative rende le applicazioni farmaceutiche un segmento di mercato di alto valore con notevoli barriere all'ingresso, tra cui ampi requisiti di documentazione e capacità di produzione specializzate.
Espansione di cura personale e cosmetici
La crescita delle applicazioni nei settori della cura della persona e dei cosmetici è trainata dall'efficacia dell'acido lattico come alfa-idrossiacido e dalle normative di supporto. Il governo australiano consente l'uso di acido lattico nei prodotti cosmetici a concentrazioni fino al 30%, con requisiti di etichettatura adeguati a causa della potenziale sensibilizzazione cutanea. Questa normativa garantisce la sicurezza dei consumatori, consentendo al contempo ai produttori di sviluppare formulazioni efficaci per la cura della pelle in diverse categorie di prodotti, tra cui sieri, creme idratanti e peeling chimici. Il Comitato scientifico per i prodotti di consumo della Commissione europea stabilisce parametri di sicurezza, raccomandando l'uso di acido lattico a una concentrazione massima del 2.5% con pH 5.0, che bilancia l'efficacia del prodotto con la sicurezza dell'utente. Queste linee guida hanno facilitato lo sviluppo di formulazioni innovative sia nel segmento della cura della pelle di massa che in quello di lusso. La registrazione REACH dell'Agenzia europea per le sostanze chimiche, che copre 100-1,000 tonnellate all'anno nel 2023, indica catene di approvvigionamento consolidate per le applicazioni cosmetiche e dimostra la diffusa adozione dell'ingrediente nel settore europeo della cura della persona. La domanda dei consumatori di ingredienti attivi naturali, combinata con i benefici esfolianti e idratanti dell'acido lattico, sostiene la crescita di formulazioni premium per la cura della persona che offrono margini di profitto più elevati rispetto agli usi commerciali. Queste proprietà rendono l'acido lattico particolarmente prezioso nei prodotti anti-età, nei detergenti per il viso e nei trattamenti professionali per la cura della pelle, dove la sua capacità di migliorare la texture della pelle, ridurre le linee sottili e favorire il turnover cellulare favorisce l'efficacia del prodotto e la soddisfazione dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione rispetto alle alternative convenzionali | -1.4% | Globale, colpisce in particolare le applicazioni sensibili al prezzo | Medio termine (2-4 anni) |
| Fluttuazioni dei prezzi delle materie prime, in particolare del mais e della canna da zucchero | -0.8% | Regioni agricole delle Americhe e dell'APAC | A breve termine (≤ 2 anni) |
| Concorrenza delle alternative sintetiche | -0.6% | Applicazioni industriali globali | A lungo termine (≥ 4 anni) |
| Sfide di stoccaggio e trasporto dovute alle proprietà chimiche | -0.3% | Operazioni della catena di fornitura globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Formulazioni per la pulizia industriale
I costi di produzione limitano significativamente la crescita del mercato, influendo in particolare sulla competitività dell'acido lattico nelle applicazioni industriali sensibili al prezzo. Il processo di produzione basato sulla fermentazione richiede ingenti investimenti di capitale in bioreattori specializzati, apparecchiature di separazione avanzate e sistemi di purificazione complessi rispetto ai metodi chimici di sintesi, nonostante i suoi vantaggi ambientali. La presentazione di Corbion al mercato dei capitali per il 2024 sottolinea i miglioramenti globali dell'efficienza operativa e le iniziative di ristrutturazione strategica per affrontare le persistenti sfide di competitività sui costi. L'attuale struttura dei costi ha un impatto sostanziale sulle applicazioni delle materie prime in cui l'acido lattico compete direttamente con conservanti e acidificanti sintetici, limitando la penetrazione del mercato nei segmenti sensibili al prezzo, nonostante i suoi superiori benefici ambientali e le sue caratteristiche di sostenibilità. Gli elevati costi di produzione incidono sull'intera catena del valore, dall'approvvigionamento delle materie prime alla distribuzione del prodotto finale, creando ulteriori sfide per i produttori che cercano di mantenere prezzi competitivi garantendo al contempo standard di qualità e sostenibilità del prodotto.
Volatilità dei prezzi delle materie prime
Il mercato dell'acido lattico naturale dipende fortemente dalle materie prime agricole, con mais e canna da zucchero come materie prime primarie per la produzione. L'approccio integrato dello zuccherificio implementato in India offre significativi vantaggi in termini di costi grazie all'utilizzo efficiente della bagassa di canna da zucchero, trasformando gli scarti agricoli in prodotti di valore. Tuttavia, questo metodo presenta notevoli limitazioni dovute alla disponibilità stagionale e alle imprevedibili fluttuazioni del mercato agricolo. La posizione strategica dell'impianto di NatureWorks in Thailandia consente l'approvvigionamento di canna da zucchero locale, riducendo efficacemente i costi di trasporto e minimizzando le vulnerabilità della catena di approvvigionamento. Ciononostante, le operazioni dell'impianto rimangono soggette alle condizioni agricole regionali che influenzano direttamente la disponibilità e la qualità delle materie prime. Le attuali iniziative di ricerca che esplorano lo stocco di mais per la produzione di acido lattico dimostrano un promettente potenziale per ridurre la dipendenza dalle materie prime di qualità alimentare, sebbene l'implementazione commerciale di questi processi richieda ulteriore sviluppo e validazione. Il mercato si trova ad affrontare un'ulteriore complessità dovuta all'intensa concorrenza dei produttori di etanolo e biocarburanti che si rivolgono alle stesse materie prime agricole. Questa concorrenza genera una significativa pressione al rialzo sui costi delle materie prime, in particolare nei periodi caratterizzati da prezzi elevati dell'energia o quando i governi espandono i mandati sui biocarburanti.
Analisi del segmento
Per fonte: la fermentazione naturale domina tra le preferenze biologiche
La fermentazione naturale rappresenterà l'87.62% della quota di mercato dell'acido lattico nel 2025 e si prevede che crescerà a un CAGR dell'8.21% fino al 2031. La preferenza dei consumatori per i prodotti di origine biologica deriva dalla crescente consapevolezza dei metodi di produzione sostenibili e delle preoccupazioni ambientali. Le normative sulla sicurezza alimentare a supporto degli acidi di origine naturale, in particolare nelle applicazioni alimentari e delle bevande, rafforzano ulteriormente il predominio di questo metodo di produzione. La produzione sintetica, principalmente a partire da intermedi del petrolio, serve specifici segmenti industriali in cui il costo è il fattore primario, come nella produzione chimica e nelle applicazioni industriali.
I progressi tecnologici nella fermentazione naturale includono la lavorazione multi-substrato, che consente la fermentazione simultanea di diverse materie prime, ceppi di Lactobacillus geneticamente modificati che migliorano l'efficienza di conversione e tecniche di rimozione del prodotto in situ che aumentano le rese produttive. L'implementazione di successo di progetti dimostrativi che utilizzano scarti di frutta e residui lignocellulosici indica il potenziale per una produzione su larga scala senza competere con le colture alimentari. Queste fonti alternative di materie prime includono residui agricoli, scarti di lavorazione alimentare e sottoprodotti forestali. Questa diversificazione delle materie prime contribuisce a proteggere il mercato dell'acido lattico dalle fluttuazioni dei prezzi dei cereali, promuovendo al contempo i principi dell'economia circolare.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: le applicazioni liquide guidano il mercato nonostante un solido potenziale di crescita
L'acido lattico liquido ha detenuto una quota di fatturato del 64.10% nel 2025, grazie alla sua compatibilità con i sistemi di pompaggio diretto in applicazioni alimentari, farmaceutiche e clean-in-place (CIP). Questa forma mantiene la sua posizione dominante sul mercato poiché la maggior parte dei bioreattori industriali e delle apparecchiature di riempimento a valle sono specificamente progettati e ottimizzati per le operazioni di movimentazione dei liquidi. Gli ingenti investimenti infrastrutturali nei sistemi di movimentazione dei liquidi in tutti i settori industriali rafforzano ulteriormente questa posizione dominante. Il segmento in forma solida sta crescendo a un CAGR dell'8.53%, trainato dalla crescente adozione nelle premiscele per mangimi animali e nei prodotti per la cura della persona dry-blend, in particolare nelle regioni con condizioni di stoccaggio e trasporto difficili. La crescita è inoltre supportata dalla crescente domanda di prodotti a lunga conservazione e da una più facile movimentazione nei processi di produzione in grandi quantità.
I recenti progressi tecnologici nei processi di essiccazione a spruzzo e cristallizzazione consentono ai produttori di mantenere elevati livelli di purezza del prodotto, riducendo al contempo significativamente il peso delle spedizioni. Questi miglioramenti includono una distribuzione granulometrica ottimizzata e sistemi di controllo dell'umidità potenziati. I nuovi sistemi ibridi che combinano la tecnologia a membrana con i processi di evaporazione riducono il consumo energetico di oltre il 10%, secondo studi pilota condotti in diversi stabilimenti produttivi. Questi miglioramenti in termini di efficienza stanno gradualmente riducendo la differenza di prezzo storica tra la forma liquida e quella solida, rendendo l'acido lattico solido sempre più competitivo in diverse applicazioni. Lo sviluppo di soluzioni di imballaggio specializzate e una migliore stabilità di stoccaggio hanno ulteriormente accresciuto l'attrattiva dell'acido lattico solido nei mercati emergenti.
Per grado: le applicazioni industriali accelerano oltre il predominio alimentare
L'acido lattico di grado alimentare deteneva il 42.20% della quota di mercato nel 2025. Il predominio del segmento deriva dal suo diffuso utilizzo nella conservazione degli alimenti, nell'esaltazione del sapore e nella regolazione del pH nell'industria alimentare e delle bevande. La crescente preferenza dei consumatori per i conservanti naturali e i prodotti a etichetta pulita ne rafforza ulteriormente la posizione di mercato. Il grado industriale sta registrando una crescita significativa con un CAGR dell'11.08%, trainato dalla crescente domanda di polimerizzazione del PLA e dalle applicazioni di pulizia ambientale. L'espansione del settore delle bioplastiche, le severe normative sulle plastiche convenzionali e la crescente preferenza per soluzioni di pulizia ecocompatibili contribuiscono a questa traiettoria di crescita. Il segmento di grado farmaceutico mantiene elevati margini di profitto grazie ai requisiti di certificazione GMP e alla limitata disponibilità di fornitori, come dimostrato dai diritti esclusivi europei di Corbion per la produzione di lattato di calcio.
Le applicazioni industriali privilegiano la purezza ottica rispetto ai requisiti di sicurezza alimentare. Ciò consente ai produttori di ridurre le fasi di decolorazione, aumentando la capacità produttiva e riducendo i costi operativi. Il processo di produzione semplificato consente ai produttori di mantenere una qualità costante ottimizzando al contempo l'utilizzo delle risorse. La flessibilità produttiva che ne deriva consente di ottenere prezzi competitivi per i contratti relativi alle bioplastiche, contribuendo all'espansione del mercato. Questo vantaggio in termini di costi ha rafforzato in particolare la posizione dell'acido lattico di grado industriale in applicazioni emergenti e nuovi segmenti di mercato, tra cui materiali di imballaggio biodegradabili, tessuti sostenibili e solventi ecologici per la pulizia industriale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la trasformazione PLA rimodella l'attenzione tradizionale al cibo
Alimenti e bevande mantengono una quota del 32.65% del fatturato del 2025, mentre il PLA registra una forte crescita dell'11.49% annuo. Le applicazioni tradizionali includono la fermentazione dei latticini, la lavorazione della carne e l'acidificazione delle bevande. Le normative sul packaging, la crescente adozione della stampa 3D e l'espansione delle applicazioni mediche supportano questa traiettoria di crescita. La diversificazione del mercato tra prodotti per la cura della persona, prodotti farmaceutici e detergenti industriali contribuisce a mitigare i rischi ciclici.
Sebbene le applicazioni alimentari garantiscano una domanda di base stabile, i produttori stanno indirizzando nuovi investimenti verso capacità produttive di polimeri in risposta alle normative di supporto e al crescente impegno dei proprietari di marchi verso le plastiche di origine biologica. Le applicazioni per la cura della persona e la cosmetica beneficiano di quadri normativi consolidati e dell'accettazione da parte dei consumatori degli alfa-idrossiacidi nelle formulazioni per la cura della pelle. Le applicazioni farmaceutiche e sanitarie richiedono prezzi premium grazie a rigorosi requisiti di qualità e processi di produzione specializzati. La lavorazione industriale e chimica rappresenta un'area di crescita emergente, in particolare nelle formulazioni per la pulizia, dove le proprietà antimicrobiche e la biodegradabilità dell'acido lattico offrono vantaggi rispetto alle alternative sintetiche. La diversificazione delle applicazioni riflette l'evoluzione dell'acido lattico da additivo alimentare monouso a prodotto chimico di piattaforma con molteplici mercati finali ad alto valore.
Analisi geografica
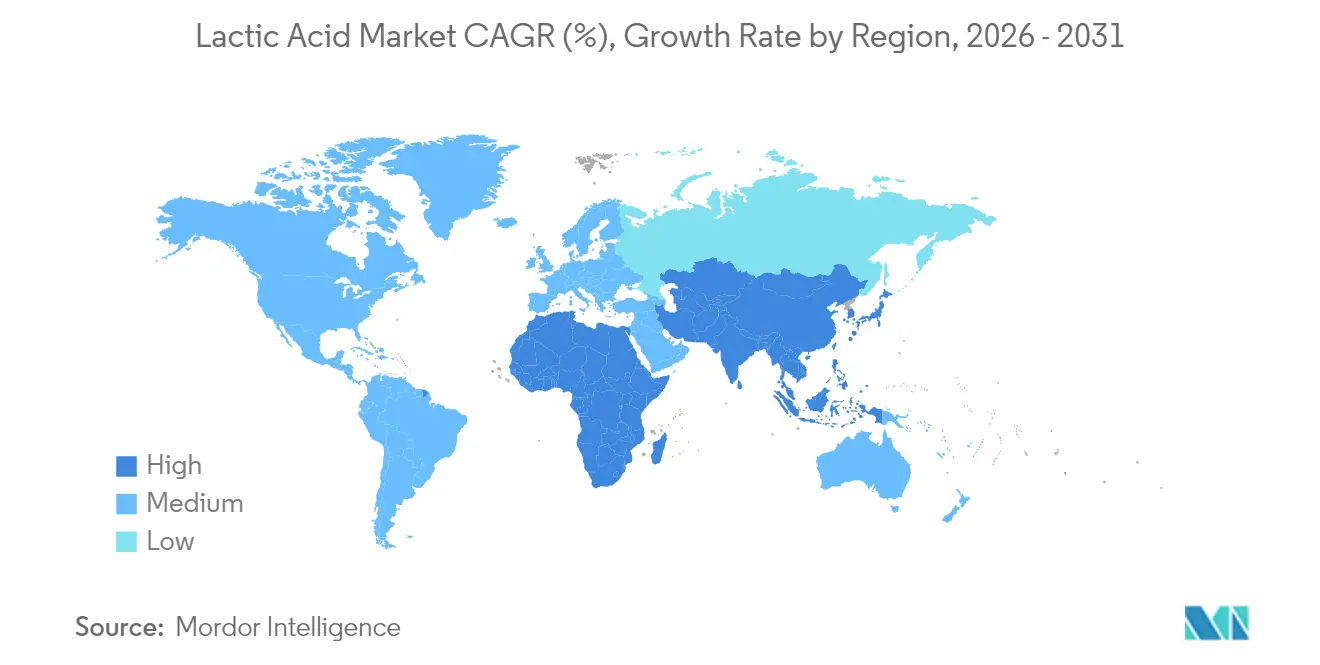
L'area Asia-Pacifico deteneva una quota di mercato del 30.72% nel 2025 e si prevede che crescerà a un CAGR del 8.95% fino al 2031. La regione mantiene un vantaggio competitivo grazie a stabilimenti produttivi integrati in Thailandia, Cina e India, che beneficiano della pronta disponibilità di materie prime come canna da zucchero e mais, oltre a minori requisiti di spesa in conto capitale per tonnellata installata. Lo stabilimento thailandese di NatureWorks esemplifica questa strategia regionale combinando la disponibilità di materie prime locali, economie di scala e la vicinanza strategica ai porti di esportazione. La crescita del mercato è ulteriormente supportata dalla crescente domanda interna di articoli monouso per la ristorazione e dai requisiti normativi per i sacchetti compostabili.
Il Nord America mantiene la sua posizione di mercato grazie a un'infrastruttura consolidata per la macinazione a umido del mais, a sofisticate capacità di bioprocessing e a quadri normativi ben definiti. La regione si concentra su applicazioni ad alto valore aggiunto nei settori medico, della cura della persona e della sicurezza alimentare. Nonostante l'aumento delle importazioni di imballaggi in PLA dall'Asia, il mercato nordamericano rimane stabile grazie alle preferenze aziendali per l'approvvigionamento locale al fine di ridurre le emissioni di Scope 3.
La crescita del mercato europeo è trainata principalmente dalla Direttiva sulla plastica monouso, che incoraggia i produttori ad adottare alternative compostabili. Aziende come Galactic e Jungbunzlauer si sono adattate ai requisiti normativi, consolidando posizioni di forza nelle applicazioni farmaceutiche e cosmetiche. Mentre le fluttuazioni dei prezzi agricoli incidono sui tassi di adozione, le iniziative del Green Deal continuano a sostenere gli investimenti negli impianti di fermentazione regionali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Negli Stati Uniti, l'acido lattico è riconosciuto come generalmente sicuro (GRAS) per l'uso negli alimenti ai sensi del 21 CFR 184.1061, a condizione che il suo utilizzo sia soggetto alle attuali buone pratiche di fabbricazione (CGMP) ed escludendo gli alimenti per l'infanzia. Questo status GRAS, unitamente all'inclusione negli elenchi degli additivi alimentari della FDA, ne supporta l'ampio utilizzo nelle formulazioni di alimenti e bevande in cui l'acido lattico funge da acidificante, aromatizzante e coadiuvante tecnologico, a seconda dell'applicazione.
Nell'Unione europea, l'acido lattico è autorizzato come additivo alimentare (E 270) ai sensi del regolamento (CE) n. 1333/2008, con specifiche stabilite dal regolamento (UE) n. 231/2012 della Commissione. Nel febbraio 2025, la Commissione europea ha adottato il regolamento (UE) 2025/2058 che modifica gli allegati II e III del regolamento (CE) n. 1333/2008. Nel marzo 2025, l'EFSA ha avviato una procedura di richiesta di dati analitici e di utilizzo per l'acido lattico (E 270), il che aumenta la necessità di aggiornare la documentazione di conformità e di monitorare l'utilizzo lungo le filiere alimentari e delle bevande europee.
Panorama competitivo
Il mercato mostra una moderata concorrenza, con le prime cinque aziende che rappresentano una quota significativa del fatturato totale. Corbion, Cargill e Galactic mantengono le loro posizioni di mercato grazie a una consolidata esperienza nella fermentazione, colture batteriche proprietarie e impianti di produzione di polimeri integrati. NatureWorks, una joint venture tra Cargill e PTT Global Chemical, beneficia di una capacità produttiva interna di acido polilattico (PLA) garantita.
Le aziende stanno stringendo partnership strategiche per accedere a nuove materie prime e rafforzare le relazioni con i clienti. L'espansione della capacità produttiva di Corbion in Thailandia integra le sue attività di joint venture per il PLA, evidenziando l'importanza dei centri di produzione regionali. La collaborazione di Emirates Biotech con Sulzer per il suo stabilimento PLA negli Emirati Arabi Uniti segna l'ingresso della regione del Golfo nel mercato, supportata da solide risorse finanziarie e iniziative di diversificazione economica.
Sebbene le barriere tecnologiche rimangano moderate, le aziende consolidate mantengono vantaggi competitivi grazie alle approvazioni normative in applicazioni farmaceutiche e alimentari. Le start-up stanno sviluppando metodi di produzione alternativi, tra cui la lavorazione di materie prime lignocellulosiche, l'elettrofermentazione e le tecnologie di riciclo degli enzimi. Queste innovazioni potrebbero ridurre i costi di produzione del 20-30% su scala commerciale. I brevetti che coprono ceppi di Lactobacillus modificati e processi di separazione senza solventi stanno diventando cruciali per il vantaggio competitivo nel settore.
Leader del settore dell'acido lattico
Corbion NV
Tecnologia Co., srl dell'acido lattico di Henan Jindan
Galactic SA
Cargill Incorporated
Jungbunzlauer Svizzera AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Cargill ha completato un progetto di modernizzazione presso il suo stabilimento di Baupte, in Francia, che ha ridotto del 45% le emissioni totali di CO2 grazie all'utilizzo della tecnologia di ricompressione meccanica del vapore (MVR), supportato da un investimento di circa 25 milioni di euro. L'ammodernamento migliora sia i costi che la sostenibilità della produzione di ingredienti tramite fermentazione in Europa, dove i clienti valutano sempre più le emissioni di ambito 1 e 2 nelle filiere di approvvigionamento di origine biologica.
- Aprile 2026: Corbion ha riportato nella sua relazione intermedia sulla gestione del primo trimestre 2026 che le vendite di acido lattico nei mercati del PLA sono aumentate sostanzialmente in volume e tipologia rispetto al primo trimestre 2025, mentre i prezzi complessivi sono diminuiti grazie alla riduzione dei costi delle materie prime attraverso meccanismi di trasferimento. L'aggiornamento evidenzia come la domanda legata al PLA possa incrementare i volumi anche quando i prezzi effettivi seguono le fluttuazioni delle materie prime, influenzando le strutture contrattuali e la pianificazione della capacità per i fornitori che servono i clienti del settore delle bioplastiche.
- Agosto 2024: Jungbunzlauer ha introdotto l'acido L(+)-lattico come disinfettante ecosostenibile all'interno della sua gamma di prodotti biocidi, caratterizzato da efficacia a basse concentrazioni e biodegradabilità. Il lancio amplia la domanda di acido lattico oltre il settore alimentare e del PLA, includendo formulazioni per la pulizia industriale e istituzionale e favorendo la diversificazione verso applicazioni che valorizzano le prestazioni antimicrobiche e la compatibilità ambientale.
Ambito del rapporto sul mercato globale dell'acido lattico
L'acido lattico è un liquido incolore o giallastro, sciropposo, solubile in acqua, C3H6O3, abbondante nel latte acido, prodotto principalmente dalla fermentazione di amido di mais, melassa, patate, ecc., o sintetizzato. Viene utilizzato principalmente nella tintura e nella stampa tessile, come agente aromatizzante negli alimenti e in medicina. Per fonte, il mercato è segmentato in naturale e sintetico. Per applicazione, il mercato è segmentato in carne, pollame e pesce, bevande, dolciumi, prodotti da forno, frutta e verdura e latticini. Per regione, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in USD).
Per fonte
| Venatura |
| Sintetico |
Per modulo
| Liquido |
| Tinte Unite |
Per grado
| Commestibile |
| Industrial Grade |
| Grado farmaceutico |
| Grado cosmetico |
Per Applicazione
| Cibo e bevande | Carne, Pollame e Frutti di mare |
| Latticini | |
| Prodotti da forno | |
| Confetteria | |
| Bevande | |
| Altre applicazioni per alimenti e bevande | |
| Acido polilattico (PLA) e bioplastiche | |
| Cura personale e cosmetici | |
| Farmaceutico e Sanitario | |
| Lavorazioni industriali e chimiche |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Venatura | |
| Sintetico | ||
| Per modulo | Liquido | |
| Tinte Unite | ||
| Per grado | Commestibile | |
| Industrial Grade | ||
| Grado farmaceutico | ||
| Grado cosmetico | ||
| Per Applicazione | Cibo e bevande | Carne, Pollame e Frutti di mare |
| Latticini | ||
| Prodotti da forno | ||
| Confetteria | ||
| Bevande | ||
| Altre applicazioni per alimenti e bevande | ||
| Acido polilattico (PLA) e bioplastiche | ||
| Cura personale e cosmetici | ||
| Farmaceutico e Sanitario | ||
| Lavorazioni industriali e chimiche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'acido lattico?
Il mercato dell'acido lattico è valutato a 3.91 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.69 miliardi di dollari entro il 2031
Quale regione detiene la quota maggiore del mercato dell'acido lattico?
L'Asia-Pacifico detiene la quota regionale più grande al 30.72% nel 2025 ed è anche la regione in più rapida crescita con un CAGR del 8.95% fino al 2031
Quale applicazione dell'acido lattico si sta espandendo più rapidamente?
L'uso dell'acido polilattico (PLA) e di altre bioplastiche è l'applicazione in più rapida crescita, avanzando a un CAGR dell'11.49% grazie alla domanda di imballaggi compostabili e materiali per la stampa 3D
Chi sono i principali attori del mercato dell'acido lattico?
Corbion, Cargill/NatureWorks e Galactic guidano la fornitura globale con operazioni integrate di fermentazione e PLA, detenendo insieme circa due terzi del fatturato mondiale.


