

Dimensioni e quota di mercato dei dispositivi lacrimali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
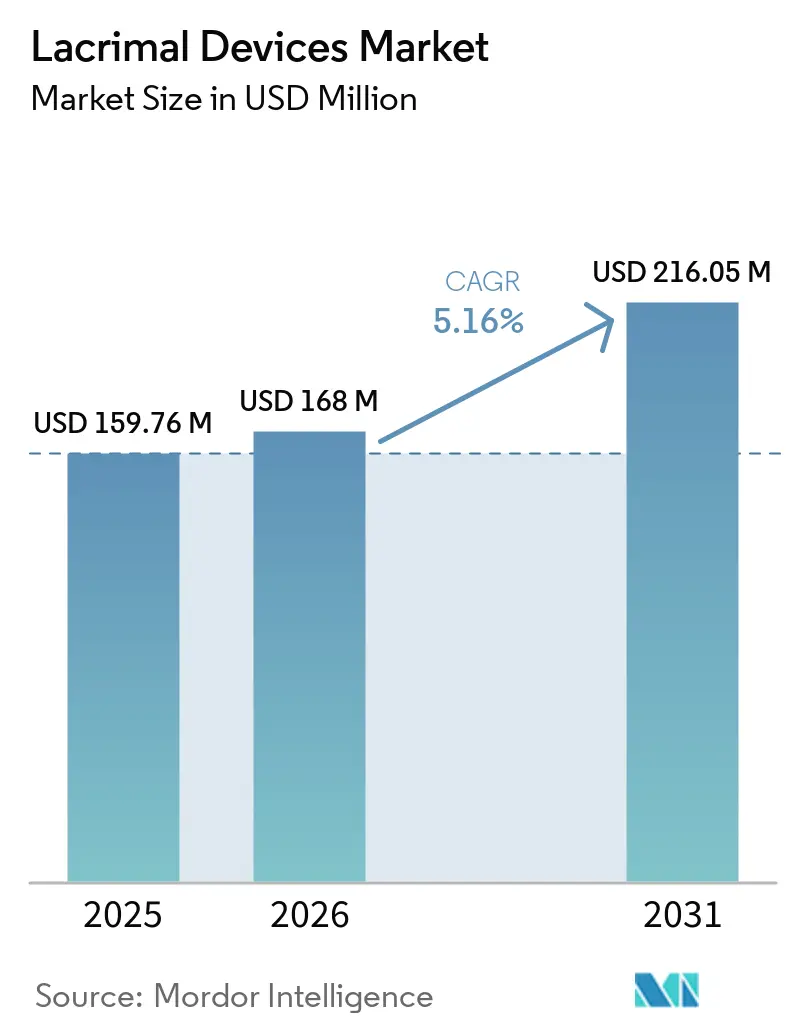
| Dimensione del mercato (2026) | USD 168 milioni |
| Dimensione del mercato (2031) | USD 216.05 milioni |
| Tasso di crescita (2026 - 2031) | 5.16% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi lacrimali a cura di Mordor Intelligence
Si prevede che il mercato dei dispositivi lacrimali crescerà da 159.76 milioni di dollari nel 2025 a 168 milioni di dollari nel 2026 e raggiungerà i 216.05 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.16% nel periodo 2026-2031.
Il mercato dei dispositivi lacrimali beneficia di una domanda costante associata alla sindrome dell'occhio secco e all'ostruzione primaria acquisita del dotto nasolacrimale. Secondo la revisione sistematica citata, la sindrome dell'occhio secco colpisce circa l'11.59% della popolazione mondiale. L'ostruzione primaria acquisita del dotto nasolacrimale ha registrato un'incidenza media annua di 30.47 casi ogni 100,000 persone, sostenendo la domanda continua di set per intubazione e stent. Il mercato comprende procedure di occlusione dei puntini lacrimali eseguite in ambulatorio e interventi chirurgici endoscopici delle vie lacrimali eseguiti in ospedale, creando una base di domanda clinica stabile. Inoltre, il mercato è in evoluzione poiché gli operatori sanitari adottano sempre più tecniche chirurgiche minimamente invasive e i produttori introducono prodotti progettati per ridurre i tempi delle procedure.
Punti chiave del rapporto
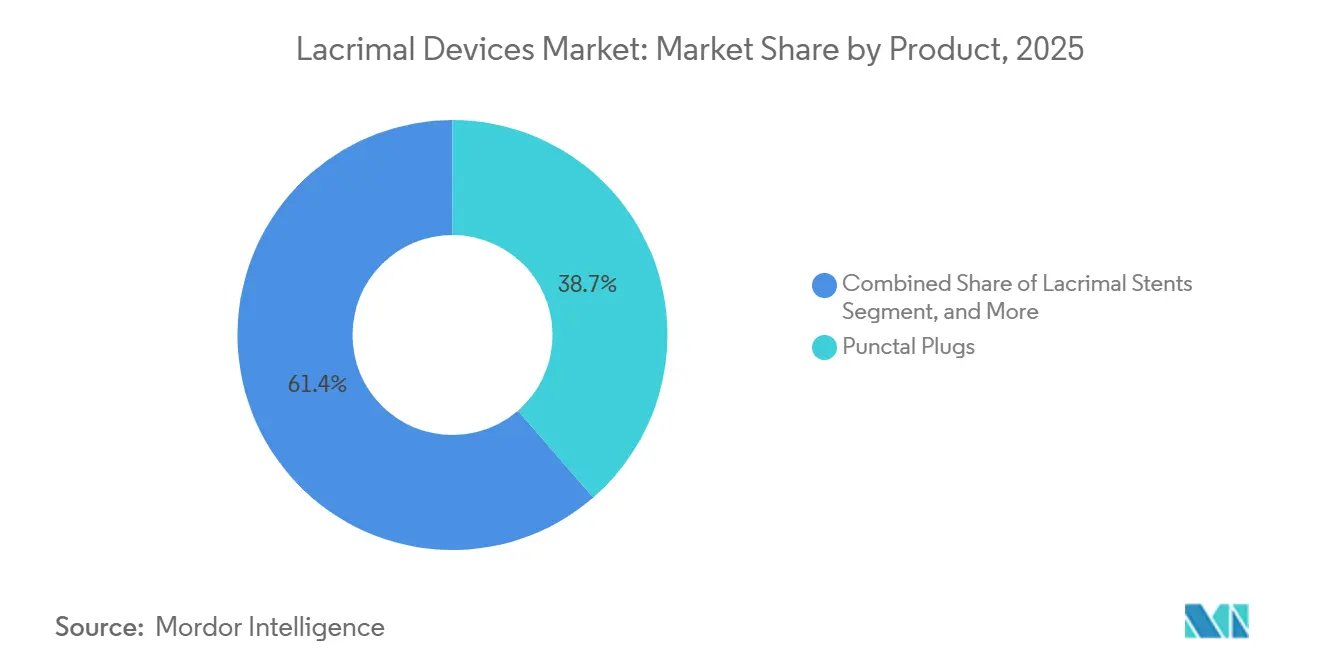
- Per tipologia di prodotto, i tappi lacrimali rappresentavano il 38.65% del fatturato nel 2025, mentre si prevede che i set per intubazione cresceranno a un tasso annuo composto del 7.43% fino al 2031.
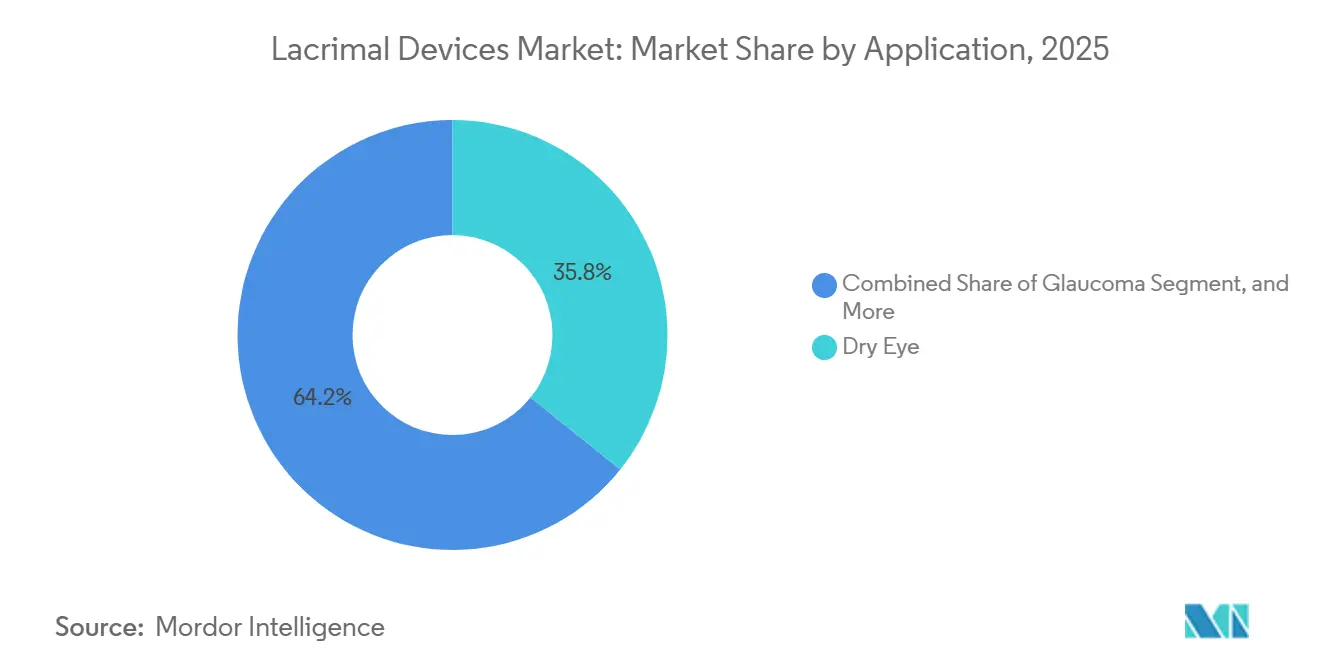
- Per quanto riguarda le singole applicazioni, la secchezza oculare ha rappresentato il 35.76% del fatturato nel 2025, mentre si prevede che il glaucoma crescerà a un tasso annuo composto del 7.86% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 le cliniche oftalmiche detenevano il 45.65% dei consumi, mentre si prevede che gli ospedali cresceranno a un tasso annuo composto (CAGR) dell'8.65% fino al 2031.
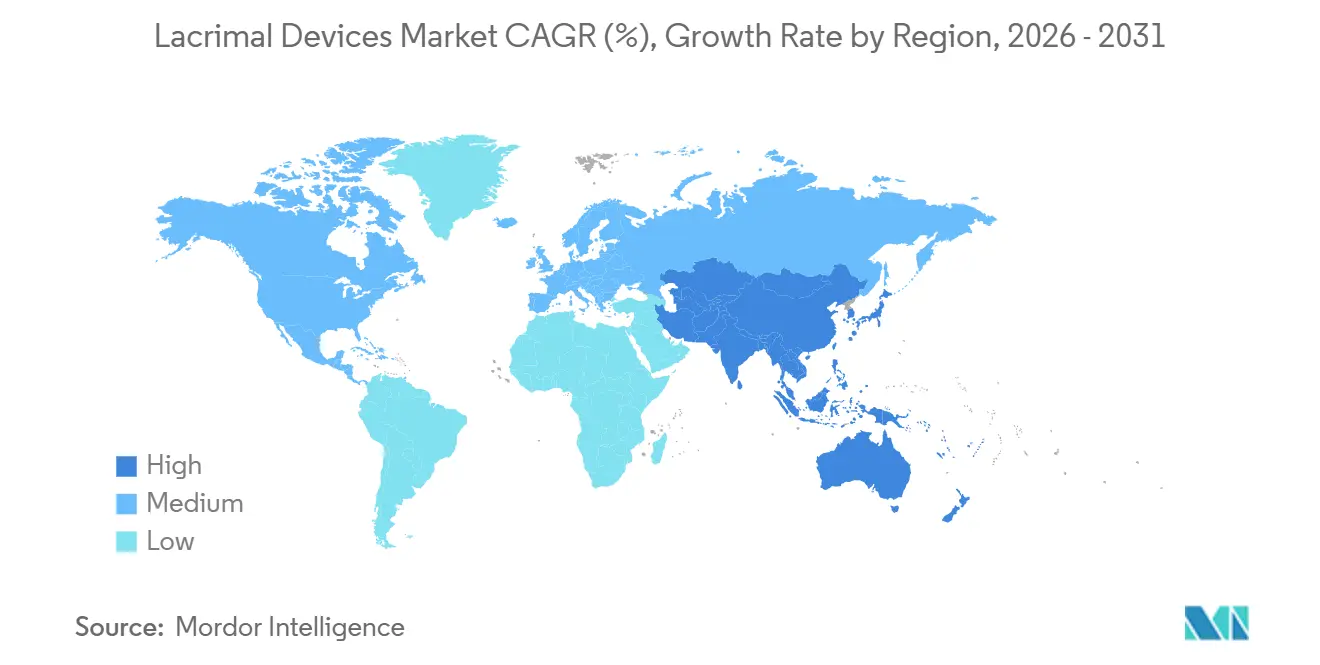
- Dal punto di vista geografico, il Nord America ha rappresentato il 44.28% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi lacrimali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di secchezza oculare e ostruzione del dotto nasolacrimale | + 1.30% | A livello globale, con la massima intensità nelle regioni Asia-Pacifico, Nord America ed Europa. | Medio termine (2-4 anni) |
| Passaggio a procedure lacrimali minimamente invasive | + 1.10% | Nord America ed Europa, con guadagni iniziali nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Invecchiamento della popolazione e disturbi lacrimali legati all'età | + 0.90% | Regione Asia-Pacifico ed Europa, con ripercussioni anche in Medio Oriente e Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Ampliamento delle infrastrutture oftalmiche e sensibilizzazione dei pazienti | + 0.80% | Regione Asia-Pacifico, con ripercussioni in Medio Oriente e Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Adozione di dispositivi monouso nella dacriocistorinostomia endoscopica | + 0.70% | Nord America ed Europa, con guadagni iniziali nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Intubazione auto-ritentiva precaricata che riduce i tempi in sala operatoria | + 0.60% | Nord America, Europa e regione Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di secchezza oculare e ostruzione del dotto nasolacrimale
Il mercato dei dispositivi lacrimali è sostenuto da un considerevole carico di malattie della superficie oculare che si estende oltre gli anziani. Uno studio basato sulla popolazione sudcoreana del 2025 ha rilevato che la prevalenza della sindrome dell'occhio secco superava il 21.96% tra gli individui di età compresa tra 70 e 74 anni, rispetto all'8.88% nell'intera popolazione studiata [1] "Studio nazionale basato sulla popolazione sulle caratteristiche epidemiologiche e sui modelli di trattamento della sindrome dell'occhio secco in Corea del Sud", Scientific Reports. . Lo studio ha anche identificato un picco di prevalenza separato tra gli adulti in età lavorativa, associato all'esposizione professionale agli schermi. Uno studio del 2024 condotto a Tianjin ha riportato la sindrome dell'occhio secco nel 39% degli adulti di età pari o superiore a 50 anni. L'occhio secco asintomatico rappresentava il 53.6% dei partecipanti affetti, indicando una popolazione considerevole che rimane non diagnosticata o non trattata. Nel complesso, queste tendenze ampliano la domanda potenziale di diagnosi, occlusione dei puntini lacrimali e relativa cura delle vie lacrimali nel periodo di previsione.
Passaggio a procedure lacrimali minimamente invasive
Il passaggio dalla dacriocistorinostomia esterna a quella endoscopica sta rimodellando la domanda di dispositivi nel mercato dei dispositivi lacrimali. Un'analisi retrospettiva del 2025 su 14,135 procedure negli Stati Uniti ha rilevato che la quota di dacriocistorinostomia endoscopica è aumentata dal 12.9% al 40.1% di tutte le procedure in 20 anni. I risultati a lungo termine delle revisioni per le procedure endoscopiche sono rimasti paragonabili a quelli della chirurgia esterna, con percentuali comprese tra l'85.3% e il 91.4% a 20 anni. Un'altra indagine del 2025 ha rilevato che il 57% dei chirurghi junior utilizzava la chirurgia endoscopica in oltre il 66% dei casi, rispetto al 18.3% dei chirurghi senior. Le procedure endonasali richiedono sistemi di tubi in silicone dedicati e guide metalliche integrate, anziché i kit base di sonda e cannula. Questa transizione crea opportunità per i produttori che offrono sistemi bicanalicolari precaricati con guida integrata, che eliminano la necessità di estrazione nasale.
Invecchiamento della popolazione e disturbi lacrimali legati all'età
L'invecchiamento della popolazione sta ampliando la base di pazienti per il mercato dei dispositivi lacrimali attraverso diversi fattori clinici correlati. Una ricerca pubblicata nel 2025 ha descritto l'invecchiamento della ghiandola lacrimale come un processo che coinvolge la senescenza delle cellule acinari, la riduzione dell'innervazione e l'indebolimento delle risposte secretorie [2] "Studio nazionale basato sulla popolazione sulle caratteristiche epidemiologiche e sui modelli di trattamento della sindrome dell'occhio secco in Corea del Sud", Scientific Reports . Questi cambiamenti contribuiscono alla secchezza oculare da deficit acquoso e possono richiedere un intervento canalicolare insieme al trattamento della superficie oculare. Le Nazioni Unite hanno previsto che la popolazione mondiale di età pari o superiore a 60 anni raggiungerà 1.6 miliardi entro il 2050, rispetto ai 761 milioni del 2021. Inoltre, uno studio del 2025 su 1,008 pazienti cinesi con ostruzione del dotto nasolacrimale ha rilevato che l'80.5% delle pazienti di sesso femminile era in menopausa. È probabile che questo profilo demografico e ormonale aumenti i rinvii chirurgici con l'aumento dell'aspettativa di vita in Asia-Pacifico, Medio Oriente e Africa. I fornitori di servizi sanitari che collaborano con i servizi di oftalmologia geriatrica e con i percorsi di cura per la menopausa possono migliorare l'accesso alle cure per i pazienti che altrimenti non potrebbero accedere ai percorsi di cura chirurgica.
Ampliamento delle infrastrutture oftalmiche e sensibilizzazione dei pazienti
L'espansione delle infrastrutture per l'assistenza oftalmica sta incrementando l'identificazione e il trattamento di esigenze precedentemente insoddisfatte nel mercato dei dispositivi lacrimali. Uno studio bibliometrico del 2025 ha rilevato che, dopo il 2015, India e Cina sono diventate i principali contributori alla ricerca sull'ostruzione del dotto nasolacrimale. La crescente attività di ricerca può favorire l'adozione di protocolli clinici standardizzati e aumentare il volume delle procedure. Il Programma Nazionale Indiano per il Controllo della Cecità supporta iniziative di screening oftalmico in grado di identificare epifora e sindrome dell'occhio secco non diagnosticate. Analogamente, gli investimenti del programma Saudi Vision 2030 stanno creando centri oftalmologici di terzo livello con capacità di dacriocistorinostomia endoscopica in tutta l'area del Consiglio di Cooperazione del Golfo. Questi sviluppi stanno spostando la diagnosi delle patologie lacrimali dall'assistenza primaria alle cliniche specialistiche, migliorando la probabilità di passare dalla diagnosi al trattamento e favorendo un maggiore utilizzo dei tappi lacrimali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di dispositivi e procedure | -1.20% | A livello globale, con particolare intensità in Sud America, Medio Oriente e Africa e nei mercati emergenti dell'area Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Copertura di rimborso limitata | -0.80% | Mercati emergenti, con lacune selettive nei quadri normativi di UE e USA | Medio termine (2-4 anni) |
| Formazione del biofilm, migrazione del tappo e procedure di revisione | -0.60% | A livello globale, in particolare negli ambienti di assistenza chirurgica. | Medio termine (2-4 anni) |
| Dimensionamento frammentato dei dispositivi e standardizzazione delle procedure | -0.50% | A livello globale, particolarmente rilevante per gli ambienti chirurgici con più fornitori. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di dispositivi e procedure
Gli elevati costi dei dispositivi e delle procedure continuano a limitare l'adozione nel mercato dei dispositivi lacrimali, in particolare per i sistemi di intubazione e stent di fascia alta. Nei mercati sviluppati, le procedure di posizionamento di stent nasolacrimali costano in genere dai 3,000 agli 8,000 dollari, inclusi i costi complessivi dell'assistenza citati nella bozza. Gli operatori sanitari potrebbero incontrare difficoltà nell'adottare formati monouso di fascia alta, pur operando entro budget prestabiliti per le procedure. Il Regolamento (UE) 2017/745 ha introdotto requisiti più rigorosi in materia di valutazione della conformità e sorveglianza post-commercializzazione per i dispositivi medici in Europa. Tali requisiti aumentano l'onere amministrativo e clinico per i produttori specializzati di dimensioni più piccole. In Sud America e nell'Africa subsahariana, i sistemi sanitari potrebbero classificare gli interventi lacrimali come procedure elettive, aumentando i costi a carico dei pazienti con limitate possibilità economiche.
Copertura di rimborso limitata
La copertura assicurativa incoerente limita l'accesso a procedure avanzate e frena l'espansione del mercato dei dispositivi lacrimali. Si prevede che una revisione del 2025 di 15 studi sulla popolazione africana riporti una prevalenza complessiva della sindrome dell'occhio secco del 43.6%, evidenziando un notevole bisogno clinico in contesti con copertura assicurativa limitata. Quando la codifica assicurativa non copre gli interventi lacrimali, i pazienti clinicamente idonei potrebbero non essere in grado di procedere con il trattamento. Le variazioni nella codifica tra l'inserimento di tappi lacrimali in ambulatorio e l'intubazione in struttura possono inoltre creare incertezza nelle richieste di rimborso per i fornitori. Le restrizioni sulla copertura ripetuta dei tappi di collagene potrebbero ritardare l'adozione di materiali riassorbibili più recenti. Nell'ottobre 2025, Sight Sciences dovrebbe annunciare che due appaltatori amministrativi Medicare hanno stabilito i tariffari per il codice CPT 0563T, in vigore dal 1° gennaio 2025. Questo sviluppo dimostra come accordi di pagamento più chiari possano supportare l'adozione di procedure interventistiche per l'occhio secco.
Analisi del segmento
Per tipologia di prodotto: i tappi lacrimali sostengono le entrate attuali, mentre i set per intubazione registrano il tasso di crescita più elevato.
Nel 2025, i tappi lacrimali detenevano una quota del 38.65% del mercato dei dispositivi per le vie lacrimali, grazie al loro utilizzo nella gestione ambulatoriale della secchezza oculare, nella protezione della superficie oculare post-operatoria e nell'intolleranza alle lenti a contatto. Questa categoria di prodotti ha un'ampia applicabilità clinica quando i lubrificanti topici non forniscono un sollievo sufficiente. I tappi assorbibili consentono ai pazienti di provare l'occlusione lacrimale prima di scegliere un dispositivo di durata maggiore. Gli stent lacrimali mantengono la pervietà del dotto dopo la dacriocistorinostomia, mentre tubi, cannule e spatole vengono utilizzati durante gli interventi chirurgici. La domanda di questi prodotti, pertanto, segue l'andamento del volume delle procedure. I produttori includono comunemente i dilatatori lacrimali nei kit per intubazione e li commercializzano come materiali di consumo procedurali.
Il mercato dei dispositivi lacrimali si sta orientando sempre più verso kit procedurali integrati che combinano molteplici componenti monouso. Si prevede che i set per intubazione cresceranno a un CAGR del 7.43% fino al 2031, trainati dalla crescente adozione della chirurgia endoscopica. La domanda di sistemi che riducono i tempi in sala operatoria e semplificano l'inserimento è in aumento. FCI Ophthalmic descrive il suo sistema Nunchaku come uno stent per intubazione bicanalicolare auto-bloccante con guide metalliche integrate e una tecnica di inserimento a spinta. Poiché il sistema non richiede il recupero nasale, può supportare un utilizzo uniforme da parte di chirurghi con diversi livelli di esperienza. I sistemi di intubazione integrati, gli stent biodegradabili e le confezioni monouso possono anche ridurre la dipendenza da set procedurali di diversi fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la secchezza oculare crea la base di domanda più ampia, mentre il glaucoma aggiunge potenziale di crescita
Nel 2025, la secchezza oculare rappresentava il 35.76% del mercato dei dispositivi lacrimali, poiché l'occlusione dei puntini lacrimali riveste un ruolo consolidato quando i lubrificanti non riescono a gestire adeguatamente i sintomi. Questa applicazione è utile sia per i pazienti di medicina generale che per quelli specialistici. I gel canalicolari offrono un metodo di occlusione alternativo ai tappi solidi. Al contrario, l'epifora e l'ostruzione del drenaggio lacrimale sono principalmente applicazioni chirurgiche che richiedono set di intubazione e stent. L'infiammazione della ghiandola lacrimale rimane il segmento di applicazione più piccolo nella bozza, sebbene la domanda potrebbe aumentare con l'espansione dei servizi specializzati per le patologie lacrimali nei centri oftalmologici di terzo livello.
Si prevede che il mercato dei dispositivi per il drenaggio lacrimale crescerà a un tasso annuo composto (CAGR) del 7.86% fino al 2031. L'uso a lungo termine di analoghi delle prostaglandine può contribuire alla secchezza oculare secondaria e alla stenosi dei puntini lacrimali a causa della tossicità della superficie oculare correlata ai conservanti. Ciò crea una sovrapposizione rilevante tra la gestione del glaucoma e la cura delle vie lacrimali, piuttosto che tra i dispositivi di drenaggio del glaucoma e i prodotti per le vie lacrimali. Alcon dovrebbe presentare Voyager Direct Selective Laser Trabeculoplasty per il trattamento di prima linea del glaucoma all'ASCRS 2026. Un uso più ampio dei trattamenti laser potrebbe ridurre l'esposizione a lungo termine ai farmaci topici. Si prevede inoltre che lo studio cinese sull'ostruzione del glaucoma del 2025 identifichi l'uso di farmaci per il glaucoma come una via di comorbilità, a ulteriore conferma della rilevanza di questa sovrapposizione di pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le cliniche oftalmiche gestiscono l'assistenza di routine, mentre gli ospedali si occupano delle procedure complesse.
Nel 2025, le cliniche oftalmiche detenevano una quota del 45.65% del mercato dei dispositivi per la gestione delle vie lacrimali, a testimonianza dell'elevato volume di procedure ambulatoriali, tra cui l'inserimento di tappi lacrimali, l'irrigazione e la somministrazione di gel canalicolare. Queste strutture sono ben posizionate per gestire procedure di routine con flussi di lavoro relativamente semplici. Le catene di cliniche nel Sud-est asiatico, in India e nei Paesi del Consiglio di Cooperazione del Golfo continuano a sostenere la domanda di tappi lacrimali e kit per intubazione minore. I centri diagnostici rappresentano un gruppo di utenti finali più piccolo nella bozza; tuttavia, stanno sempre più spesso eseguendo valutazioni lacrimali formali prima dell'invio chirurgico. Questa tendenza crea un'ulteriore domanda di accessori diagnostici monouso.
Si prevede che gli ospedali cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.65% fino al 2031, a causa del crescente numero di casi complessi di patologie lacrimali da gestire. Patologie sinonasali concomitanti, ostruzioni correlate al cancro, ostruzioni post-radioterapia e interventi di revisione possono richiedere team ospedalieri multidisciplinari. Un articolo di Eye Science previsto per il 2025 dovrebbe riportare risultati migliori quando i team di rinologia e oculoplastica collaborano nella gestione delle ostruzioni complesse del dotto nasolacrimale. Questo modello assistenziale potrebbe influenzare la progettazione dei servizi ospedalieri in Asia e in Europa. Con la centralizzazione dei casi complessi in contesti ad alta intensità di cura, gli ospedali richiederanno sistemi di intubazione specializzati, creando opportunità di crescita per il mercato dei dispositivi lacrimali.
Analisi geografica
Mercato dei dispositivi lacrimali in Nord America
Si prevede che il Nord America deterrà una quota del 44.28% del mercato dei dispositivi lacrimali nel 2025, grazie all'elevata prevalenza della sindrome dell'occhio secco diagnosticata dai medici, a sistemi di rimborso consolidati e a una solida base di produttori specializzati. La bozza di riferimento stima che oltre 38 milioni di adulti negli Stati Uniti abbiano ricevuto una diagnosi di sindrome dell'occhio secco. La regione ha inoltre compiuto i maggiori progressi nella transizione alla dacriocistorinostomia endoscopica. Questo cambiamento aumenta l'utilizzo di materiali di consumo per l'intubazione per procedura, anche quando i volumi delle procedure non aumentano. Il Canada rappresenta un altro mercato attivo per le procedure lacrimali medicalmente necessarie nell'ambito della copertura sanitaria universale.
Mercato europeo dei dispositivi lacrimali
Si prevede che l'Europa deterrà la seconda quota regionale più grande del mercato dei dispositivi lacrimali. Germania, Francia, Regno Unito e Paesi nordici sono leader a livello regionale per volume di procedure, supportati dalla copertura sanitaria nazionale per la dacriocistorinostomia e l'intubazione lacrimale. Il Regolamento (UE) 2017/745 ha aumentato i requisiti di evidenza e conformità per i fornitori che operano nel mercato europeo. Questo contesto normativo può favorire le aziende che mantengono portafogli di prodotti conformi e conducono un follow-up clinico post-commercializzazione. Si prevede inoltre che un'analisi del 2026 sulla dacriocistorinostomia endoscopica condotta da un centro terziario ad alto volume rifletterà la continua attività di ricerca chirurgica nella regione.
Mercato dei dispositivi lacrimali nelle Americhe, nell'area Asia-Pacifico e in Medio Oriente e Africa.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) del 6.54% fino al 2031, diventando così il mercato regionale a più rapida crescita per i dispositivi lacrimali. Uno studio del 2024 condotto su 139,556 partecipanti asiatici ha riportato una prevalenza della sindrome dell'occhio secco del 23.9%, di cui il 16.2% tra gli individui di età inferiore ai 30 anni e il 26.7% tra quelli di età superiore ai 70 anni. Gli investimenti dell'Arabia Saudita nell'assistenza terziaria supportano le capacità di dacriocistorinostomia in tutto il Consiglio di Cooperazione del Golfo. L'Africa presenta una prevalenza complessiva della sindrome dell'occhio secco del 43.6% in 15 studi, sebbene le limitate infrastrutture sanitarie e la copertura dei rimborsi limitino l'accesso al trattamento. Si prevede che il Sud America rimarrà il contributore regionale più piccolo, con Brasile e Messico come mercati principali. L'espansione delle cliniche private nelle principali città sta iniziando a generare un volume di procedure.
Panorama competitivo
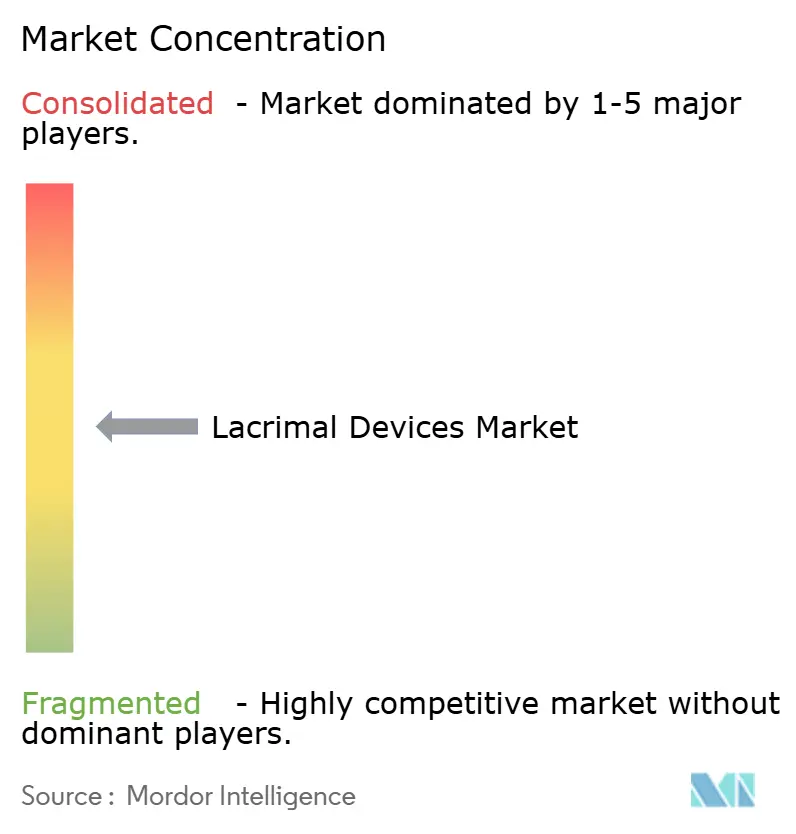
Il mercato dei dispositivi lacrimali è moderatamente frammentato, senza che alcuna azienda domini l'intera gamma di tappi, stent e sistemi di intubazione. Alcon e BVI Medical competono grazie a un ampio portafoglio di prodotti e a consolidate capacità distributive. FCI Ophthalmic, Innovia Medical e OASIS Medical mantengono posizioni specializzate grazie alla competenza nella progettazione dei prodotti e alla consolidata familiarità con il settore clinico. Alcon ha riferito che i prodotti per la secchezza oculare, tra cui TRYPTYR e Systane, hanno contribuito alla crescita del fatturato nel primo trimestre del 2026. La sua presenza lungo tutto il percorso di trattamento della secchezza oculare potrebbe ulteriormente rafforzare la sua posizione nel settore della cura delle vie lacrimali.
Le principali opportunità competitive nel mercato dei dispositivi lacrimali includono materiali biodegradabili, kit procedurali integrati e prove cliniche a supporto delle richieste di autorizzazione. Nel luglio 2025, Innovia Medical ha completato le acquisizioni di Grace Medical e Hurricane Medical, ampliando le proprie capacità di produzione di dispositivi medici monouso per procedure otorinolaringoiatriche e oftalmiche. Nel marzo 2025, BVI Medical ha completato un aumento di capitale strategico di 1 miliardo di dollari per finanziare l'innovazione di prodotto e l'espansione internazionale. Secondo il comunicato stampa dell'azienda, BVI Medical commercializza i suoi prodotti in oltre 90 paesi.
La mancanza di dimensioni standardizzate per i tappi lacrimali e i diametri degli stent obbliga i chirurghi ad approvvigionarsi di kit chirurgici da diversi fornitori. Un sistema di dimensionamento validato potrebbe semplificare le procedure, ridurne la complessità e favorire l'approvvigionamento da un unico fornitore. La recente letteratura clinica identifica gli stent a rilascio di farmaco e la dacrioendoscopia guidata da immagini come aree emergenti di sviluppo del prodotto. Queste tecnologie potrebbero offrire una differenziazione significativa una volta ottenute le necessarie autorizzazioni normative. Alcon ha lanciato TRYPTYR negli Stati Uniti nel luglio 2025, a seguito dell'approvazione della FDA nel maggio 2025. La terapia stimola la produzione di lacrime e potrebbe influenzare l'utilizzo del dispositivo nei pazienti con sindrome dell'occhio secco da moderata a grave. I risultati clinici, la compatibilità con i flussi di lavoro e la capacità di ciascun fornitore di soddisfare i requisiti normativi continueranno a plasmare il mercato dei dispositivi lacrimali.
Leader del settore dei dispositivi lacrimali
FCI Oftalmico
BVI
Società Kaneka
Lacrimedics Inc.
Bess Medical Technology GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Innovia Medical, con il supporto di Inverness Graham, ha completato l'acquisizione di Grace Medical, fornitore di impianti otorinolaringoiatrici monouso con oltre 20 brevetti, e di Hurricane Medical, fornitore di prodotti chirurgici oftalmici monouso con capacità di produzione automatizzata. La doppia acquisizione posiziona Innovia come produttore verticalmente integrato nei mercati delle procedure otorinolaringoiatriche e oftalmiche ed espande la capacità produttiva di dispositivi monouso per i materiali di consumo per la chirurgia lacrimale e oculare.
- Luglio 2025: Alcon ha lanciato TRYPTYR, soluzione oftalmica di acoltremon allo 0.003%, negli Stati Uniti dopo l'approvazione della FDA nel maggio 2025. Alcon l'ha descritta come il primo agonista TRPA1 approvato per la sindrome dell'occhio secco. Il lancio ha incluso un team di gestione dell'accesso al mercato (Field Access Management) e un programma di prova con la prima confezione gratuita.
- Marzo 2025: BVI Medical ha completato un aumento di capitale strategico da 1 miliardo di dollari con TPG. L'operazione ha rifinanziato il debito esistente e aggiunto capitale proprio per l'innovazione di prodotto e l'espansione commerciale in oltre 90 paesi.
- Ottobre 2025: Sight Sciences ha annunciato che Novitas Solutions e First Coast Service Options hanno definito le tariffe per il codice CPT 0563T relativo alla procedura TearCare, con decorrenza dal 1° gennaio 2025.
Ambito del rapporto sul mercato globale dei dispositivi lacrimali
Secondo quanto riportato nel documento, i dispositivi lacrimali sono strumenti medici utilizzati per diagnosticare e trattare i disturbi del sistema di drenaggio lacrimale, come ostruzioni o lacrime che fuoriescono. Tra questi rientrano strumenti come sonde, stent e dispositivi di lavaggio lacrimale, progettati per ripristinare il normale flusso lacrimale.
Il mercato dei dispositivi lacrimali è segmentato per prodotto, applicazione, utente finale e area geografica. Per prodotto, il mercato è segmentato in tappi lacrimali, stent lacrimali, set per intubazione, tubi lacrimali, cannule e spatole lacrimali e altri tipi di prodotto. Per applicazione, il mercato è segmentato in secchezza oculare, glaucoma, epifora, ostruzione del drenaggio, infiammazione della ghiandola lacrimale e altre applicazioni. Per utente finale, il mercato è segmentato in ospedali, cliniche oftalmiche, centri diagnostici e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce valori (USD) per tutti i segmenti sopra menzionati.
| Spine Punctal |
| Stent lacrimali |
| Set per intubazione |
| tube lacrimali |
| Cannule lacrimali e spatole |
| Altri tipi di prodotto |
| Occhio secco |
| Glaucoma |
| Epifora |
| Ostruzione del drenaggio |
| Infiammazione della ghiandola lacrimale |
| Altre applicazioni |
| Ospedali |
| Cliniche oftalmiche |
| Centri diagnostici |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Spine Punctal | |
| Stent lacrimali | ||
| Set per intubazione | ||
| tube lacrimali | ||
| Cannule lacrimali e spatole | ||
| Altri tipi di prodotto | ||
| Per Applicazione | Occhio secco | |
| Glaucoma | ||
| Epifora | ||
| Ostruzione del drenaggio | ||
| Infiammazione della ghiandola lacrimale | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Cliniche oftalmiche | ||
| Centri diagnostici | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto per il mercato dei dispositivi lacrimali nel 2031?
Si prevede che il mercato dei dispositivi lacrimali crescerà da 159.76 milioni di dollari nel 2025 a 168 milioni di dollari nel 2026 e raggiungerà i 216.05 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.16% nel periodo 2026-2031.
Quale dispositivo per la gestione delle vie lacrimali detiene la quota di mercato maggiore?
Nel 2025, i tappi lacrimali hanno rappresentato la quota maggiore del fatturato, con una percentuale del 38.65%, grazie soprattutto all'utilizzo in ambito ambulatoriale per la gestione della secchezza oculare.
Quale categoria di prodotti crescerà più rapidamente entro il 2031?
I set per intubazione presentano il tasso di crescita previsto più elevato, pari al 7.43% annuo composto (CAGR) fino al 2031, a causa del crescente utilizzo della dacriocistorinostomia endoscopica.
Perché gli ospedali stanno acquisendo sempre maggiore importanza nella cura delle vie lacrimali?
Si prevede che gli ospedali cresceranno a un tasso annuo composto dell'8.65% fino al 2031, poiché i casi complessi di ostruzione e revisione possono richiedere team multidisciplinari.
Quale regione sta registrando la crescita più rapida nel settore dei dispositivi per la gestione delle vie lacrimali?
La regione Asia-Pacifico presenta il più alto tasso di crescita annuo composto (CAGR) previsto a livello regionale, pari al 6.54% fino al 2031, grazie alla maggiore prevalenza della secchezza oculare e all'espansione della capacità oftalmica.
Quanto è concentrata la concorrenza tra i fornitori di dispositivi lacrimali?
Il contesto competitivo è moderatamente frammentato, poiché nessuna azienda detiene una posizione dominante nel settore dei tappi lacrimali, degli stent e dei sistemi di intubazione.


