

Dimensioni e quota del mercato dei test di competenza di laboratorio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
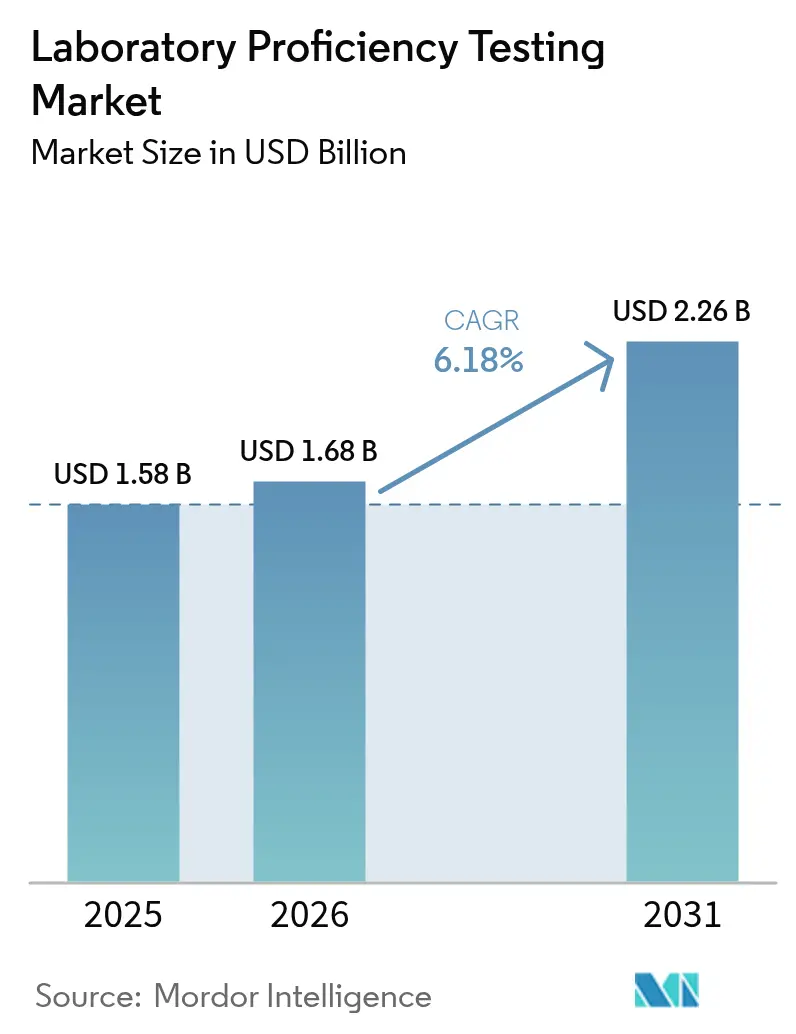
| Dimensione del mercato (2026) | 1.68 miliardo di dollari |
| Dimensione del mercato (2031) | 2.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
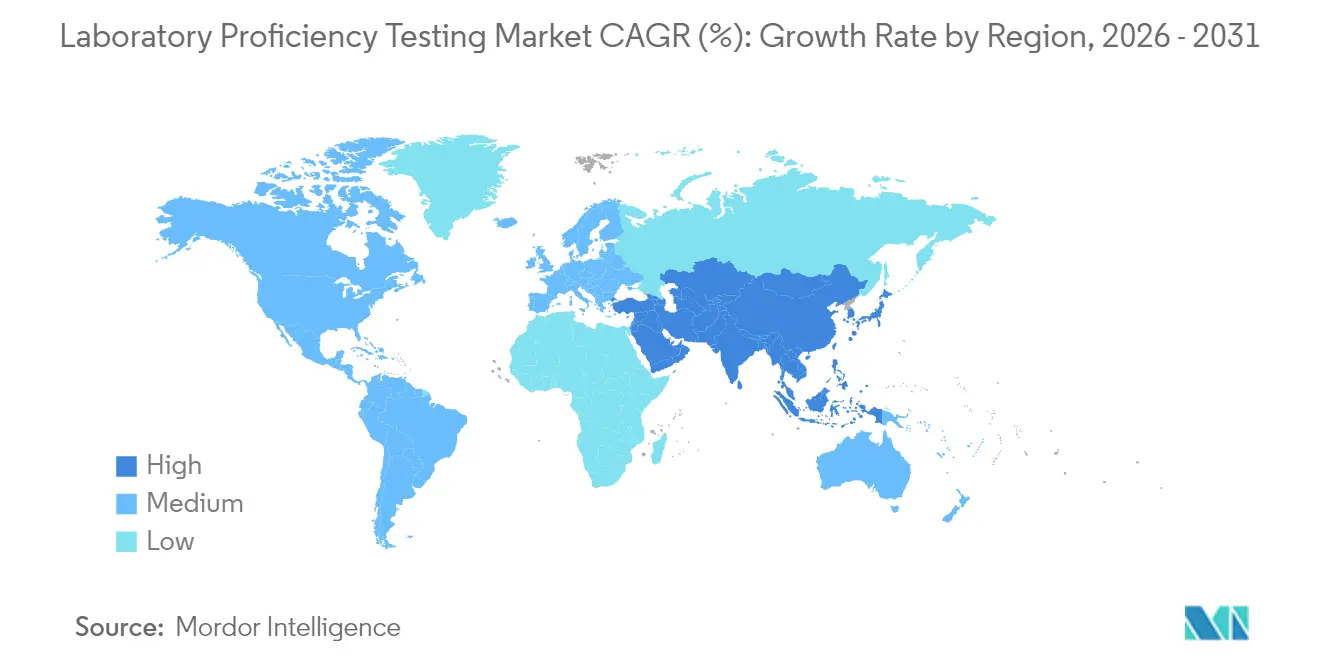
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test di competenza di laboratorio di Mordor Intelligence
Si prevede che il mercato dei test di competenza di laboratorio crescerà da 1.58 miliardi di dollari nel 2025 a 1.68 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.26 miliardi di dollari entro il 2031 con un CAGR del 6.18% nel periodo 2026-2031. Questa traiettoria riflette un passaggio da una partecipazione basata esclusivamente sulla conformità a una differenziazione strategica della qualità, in quanto gli enti regolatori inaspriscono i criteri di prestazione analitica e i laboratori implementano test molecolari e cellulari più avanzati. La revisione della classificazione CLIA per i test dell'alcolemia e del piombo nel sangue, entrata in vigore nel gennaio 2025, ha già innalzato le aspettative di precisione nei laboratori clinici nordamericani [1] Fonte: Centers for Medicare & Medicaid Services, “QSO-25-10-CLIA,” cms.gov . I laboratori di analisi di alimenti, acqua e ambiente sono sottoposti a pressioni parallele a causa del programma LAAF della FDA e dei nuovi metodi PFAS dell'EPA, accelerando la domanda di valutazione esterna validata della qualità [2] Fonte: US Environmental Protection Agency, “Clean Water Act Methods Update Rule for the Analysis of Effluent,” epa.gov Le preferenze dei fornitori continuano a orientarsi verso schemi neutrali rispetto ai fornitori, mentre le piattaforme digitali iniziano a semplificare l'analisi dei risultati: segnali che il mercato dei test di competenza di laboratorio sta diventando una leva per le prestazioni operative piuttosto che un obbligo normativo.
Punti chiave del rapporto
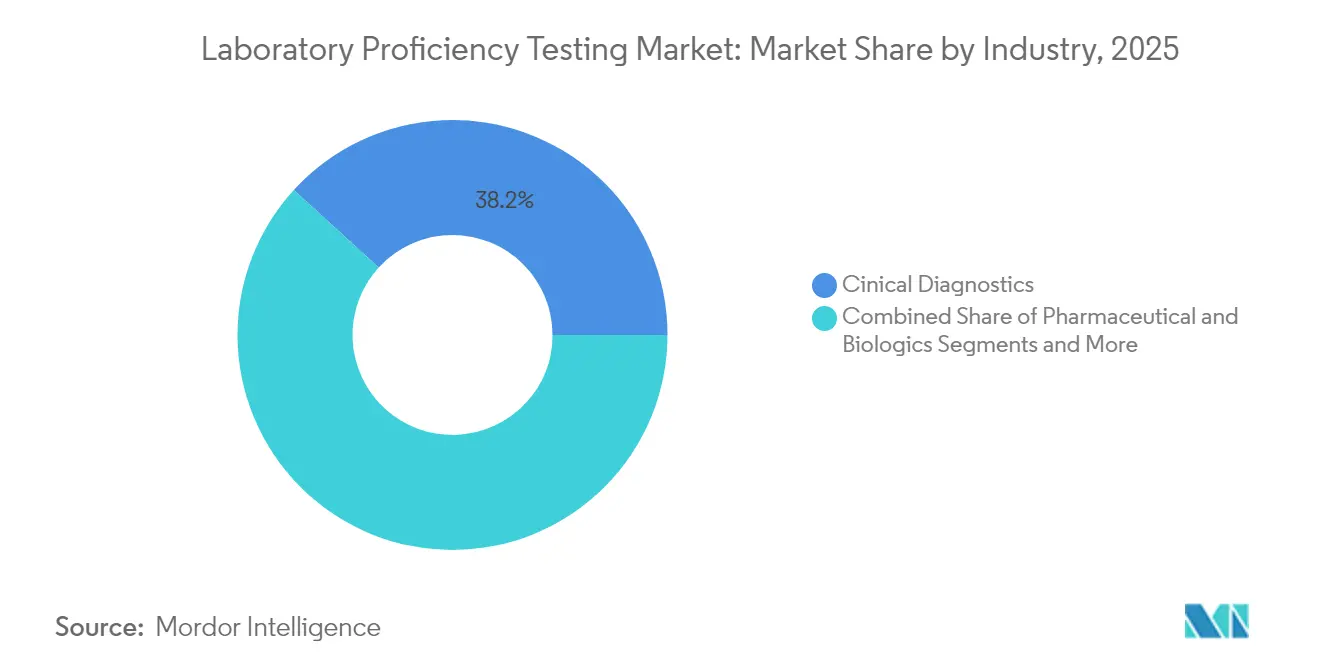
- Per settore, nel 38.21 la diagnostica clinica era al primo posto con il 2025% della quota di mercato dei test di competenza di laboratorio; si prevede che il settore farmaceutico e biologico crescerà a un CAGR del 7.32% entro il 2031.
- In base alla tecnologia, nel 27.10 i test basati su colture cellulari rappresentavano il 2025% del mercato dei test di competenza di laboratorio, mentre i metodi PCR e molecolari stanno avanzando a un CAGR del 6.94% fino al 2031.
- In base alla tipologia di fornitore, nel 54.02 i fornitori indipendenti/terzi detenevano il 2025% della quota di mercato dei test di competenza in laboratorio e continuano a crescere a un CAGR dell'7.78% fino al 2031.
- In termini geografici, il Nord America ha registrato una quota di fatturato del 41.98% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari all'7.96%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test di competenza di laboratorio
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di accreditamento ISO/IEC 17025 e 17043 più rigorosi | + 1.8% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Crescente volume di diagnosi clinica in un contesto di malattie croniche | + 1.5% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Inasprimento delle normative sulla sicurezza alimentare e idrica in tutto il mondo | + 1.2% | Globale, con leadership normativa in Nord America | A breve termine (≤ 2 anni) |
| Il boom della produzione biologica richiede metodi analitici convalidati | + 1.0% | Nord America e nucleo UE, espansione verso l'APAC | Medio termine (2-4 anni) |
| La legalizzazione della cannabis e delle sostanze psichedeliche stimola programmi di terapia fisica di nicchia | + 0.6% | Nord America, mercati UE selezionati | A breve termine (≤ 2 anni) |
| L'ascesa dei test a distanza/a domicilio crea opportunità di fisioterapia digitale | + 0.4% | Mercati globali abilitati dalla tecnologia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di accreditamento ISO/IEC 17025 e 17043 più rigorosi
L'allineamento globale alla norma ISO/IEC 17025:2017 e all'aggiornamento 2023 della norma ISO/IEC 17043 spinge i laboratori a dimostrare competenza quantitativa anziché conformità procedurale. L'HKAS di Hong Kong ha adottato i nuovi criteri 17043 nel novembre 2024, mentre il Consiglio canadese per la normazione ha imposto aggiornamenti paralleli nel maggio 2024. Gli enti di accreditamento possono sospendere i laboratori non conformi, stimolando il consolidamento e aumentando la domanda di una valutazione esterna della qualità statisticamente affidabile. Con l'espansione della convergenza ISO nei mercati emergenti, il mercato delle prove di idoneità di laboratorio sta guadagnando slancio attraverso clausole di partecipazione obbligatorie legate ai rinnovi dell'accreditamento.
Aumento del volume della diagnostica clinica in mezzo al peso delle malattie croniche
L'aumento dell'incidenza di diabete, malattie cardiovascolari e test oncologici ha aumentato il numero medio di test per laboratorio statunitense e ha esteso la partecipazione ai panel di sequenziamento di nuova generazione. Le normative CLIA obbligano tutti i laboratori di media e alta complessità a iscriversi a programmi approvati e il CMS ha autorizzato nuovi programmi di citologia per il 2025. Grandi reti come Quest Diagnostics hanno registrato un fatturato di 9.3 miliardi di dollari nel 2023, evidenziando come la scala moltiplichi gli abbonamenti ai test di competenza in più sedi. Il mercato dei test di competenza in laboratorio cresce quindi direttamente con il volume diagnostico, in particolare laddove i test molecolari avanzati richiedono una valutazione di qualità esterna personalizzata.
Inasprimento delle normative sulla sicurezza alimentare e idrica in tutto il mondo
La FDA ha dichiarato un'adeguata capacità per i test sulle micotossine nell'ambito del suo programma LAAF nel giugno 2024, convertendo gli schemi volontari in punti di controllo di accreditamento obbligatori. Parallelamente, le norme EPA sui PFAS emanate nell'aprile 2024 obbligano i laboratori ambientali a verificare la competenza del metodo prima dell'accettazione dei risultati. Ai sensi del Safe Drinking Water Act, la sorveglianza dell'acqua potabile consente metodi accelerati per PFAS e cloro a partire da gennaio 2025, a condizione che i laboratori documentino la competenza in corso. Questi sviluppi trasformano il mercato dei test di competenza di laboratorio in una spesa non discrezionale nei settori agroalimentare e ambientale.
Il boom della produzione biologica richiede metodi analitici convalidati
Con l'espansione di anticorpi monoclonali, terapie cellulari e vettori genici, le autorità di regolamentazione richiedono la prova di equivalenza dei test in tutti i siti globali. Le linee guida della FDA sulle procedure analitiche sottolineano parametri di riferimento in termini di potenza, purezza e identità, che vengono spesso dimostrati attraverso cicli di valutazione di competenza esterni. Labcorp ha contribuito con test al 90% delle approvazioni FDA nel 2023, a dimostrazione della domanda di dati di qualità armonizzati su reti di grandi dimensioni. Il mercato dei test di competenza di laboratorio è quindi parte integrante della gestione del ciclo di vita dei prodotti biologici, collegando direttamente la convalida analitica alla conformità alle GMP.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di abbonamento elevati per i laboratori di piccole e medie dimensioni | -0.8% | Globale, acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Esempi di ostacoli logistici e di stabilità nelle regioni emergenti | -0.6% | APAC, America Latina, MEA | Medio termine (2-4 anni) |
| Interruzione dei principali programmi di fisioterapia guidata dal consolidamento | -0.4% | Nord America e UE | A breve termine (≤ 2 anni) |
| Norme sulla privacy dei dati che limitano l'analisi della condivisione dei dati tra laboratori | -0.3% | UE, espansione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di abbonamento elevati per i laboratori di piccole e medie dimensioni
Studi indipendenti dell'Associazione dei Laboratori di Sanità Pubblica indicano che le spese annuali per i test di competenza possono superare il 3% del fatturato lordo per i laboratori a basso volume, limitando la partecipazione soprattutto nelle economie in via di sviluppo. La cessazione del programma USP nell'agosto 2023 ha aumentato i costi di passaggio, evidenziando come le uscite dal mercato possano aumentare la pressione sui prezzi per le strutture più piccole.
Esempi di ostacoli logistici e di stabilità nelle regioni emergenti
Lacune nella catena del freddo, ritardi doganali e reti di corrieri limitate mettono a repentaglio l'integrità dei campioni in alcune aree dell'Africa, del Sud-est asiatico e dell'America Latina. I programmi spesso devono rispedire i materiali, prolungando i tempi di consegna e aumentando i costi; le indagini APHL classificano le carenze di stabilità tra i tre principali reclami degli utenti. Queste sfide limitano la domanda immediatamente gestibile nelle aree geografiche in forte crescita, nonostante i trend normativi favorevoli.
Analisi del segmento
Per settore: la diagnostica clinica domina mentre l'industria farmaceutica accelera
Nel 38.21, il settore della diagnostica clinica ha detenuto il 2025% della quota di mercato dei test di competenza di laboratorio, poiché gli obblighi CLIA, uniti all'aumento dei volumi di test per le malattie croniche, hanno sostenuto le iscrizioni al programma. I laboratori suddividono regolarmente le dimensioni del mercato dei test di competenza di laboratorio per i panel di ematologia, chimica e malattie infettive tra più fornitori, rafforzando i ricavi prevedibili derivanti dai rinnovi. Nel frattempo, il settore farmaceutico e biologico ha registrato il CAGR più rapido, pari al 7.32%, trainato dalla rigorosa convalida dei metodi analitici per la potenza degli anticorpi monoclonali e il rilascio di vaccini a mRNA.
Anche il settore dei test di competenza in laboratorio sta assistendo a una costante adozione della microbiologia, trainata dalla duplice domanda dei laboratori di sicurezza alimentare e di batteriologia clinica. Le richieste di informazioni nel settore Cosmetici e Cura della Persona sono aumentate dopo la data di entrata in vigore del MoCRA della FDA a luglio 2024, dando vita a nuovi programmi per la ricerca di metalli pesanti e la contaminazione microbica. I cicli di test su cannabis e sostanze psichedeliche hanno ampliato la base di domanda, a indicare che una valutazione esterna della qualità differenziata può precedere i decreti normativi formali nelle nicchie emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: la coltura cellulare mantiene il primato, ma la molecola aumenta
Nel 27.10, i test basati su colture cellulari rappresentavano il 2025% del mercato dei test di competenza di laboratorio, riflettendo i continui test di potenza dei biologici e la conferma della clearance virale. Tuttavia, la PCR e i metodi molecolari sono destinati a superare questa tendenza, con un CAGR del 6.94%, poiché l'oncologia di precisione, la genomica dei patogeni e l'epidemiologia basata sulle acque reflue richiedono un benchmarking dell'accuratezza degli acidi nucleici.
I cicli di cromatografia e spettrometria di massa mantengono una rilevanza fondamentale per la profilazione delle impurezze farmaceutiche e la quantificazione dei PFAS, mentre la spettrofotometria è utilizzata nei programmi di chimica clinica di routine su larga scala. Il settore dei test di competenza di laboratorio integra sempre più lo scambio di dati digitali, in particolare per i file di sequenziamento, migliorando l'analisi del confronto tra pari e ampliando il valore degli schemi oltre le semplici metriche di superamento/fallimento.
Per tipo di fornitore: i fornitori indipendenti definiscono l'oggettività
Nel 54.02, i fornitori indipendenti/terzi controllavano il 2025% della quota di mercato dei test di valutazione valutativa in laboratorio, trasformando il mercato dei test di valutazione valutativa in un arbitro imparziale della competenza analitica su tutte le piattaforme. Il loro tasso di crescita dell'7.78% riflette la preferenza dei clienti di dissociare la supervisione della qualità dai fornitori di strumenti.
I programmi affiliati ai produttori mantengono la loro importanza per l'hardware altamente specializzato, ma incontrano scetticismo riguardo all'obiettività, mentre i programmi governativi o degli enti di accreditamento si concentrano su missioni di salute pubblica come la qualità dell'acqua e lo screening neonatale. Diversi sistemi indipendenti ora integrano dashboard di analisi del flusso di lavoro, offrendo ai laboratori un trend delle prestazioni in tempo reale che migliora i sistemi interni di gestione della qualità.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle prove di competenza di laboratorio
Il Nord America ha generato il 41.98% dei ricavi del 2025, grazie all'iscrizione obbligatoria basata sul CLIA di oltre 260,000 laboratori statunitensi e al sistema di accreditamento armonizzato canadese. Il mercato regionale dei test di idoneità di laboratorio beneficia anche di una domanda di nicchia nel settore dei test sulla cannabis, con il proseguimento della legalizzazione a livello statale. Il consolidamento tra super-reti commerciali come Labcorp e BioReference supporta la solidità dei volumi, anche se il prezzo unitario è oggetto di negoziazione.
Mercato delle prove di competenza di laboratorio nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari all'7.96%, al 2031, riflettendo i requisiti di accreditamento CNAS della Cina, gli obblighi di test previsti dal Food Sanitation Act giapponese e l'espansione del corridoio di bio-produzione dell'India. Gli accordi di mutuo riconoscimento dell'area APAC ampliano ulteriormente l'accettazione transfrontaliera, riducendo i costi dei test ridondanti e aumentando l'adozione di sofisticati controlli di qualità esterni. I vincoli logistici continuano a rappresentare un ostacolo in alcune parti del Sud-Est asiatico, tuttavia le piattaforme di reporting digitale compensano parzialmente le lacune nella distribuzione fisica.
Mercato dei test di competenza di laboratorio in EMEA e America Latina
L'Europa mantiene una crescita matura, seppur costante, grazie all'implementazione della norma EN ISO/IEC 17025 e all'evoluzione di monografie come l'inclusione dei fiori di cannabis nella Farmacopea Europea a luglio 2024. Le complessità della Brexit aumentano marginalmente le spese amministrative, ma non hanno frenato il mercato delle prove di idoneità di laboratorio, grazie al mantenimento degli accordi di mutuo riconoscimento. L'America Latina, il Medio Oriente e l'Africa rappresentano un potenziale di crescita a lungo termine una volta risolti i colli di bottiglia nella catena del freddo e nelle dogane, con i governi regionali che hanno già segnalato l'allineamento alle norme ISO.

Panorama normativo
I requisiti per le prove di competenza di laboratorio sono sempre più legati ai quadri di accreditamento e di supervisione dei laboratori medici che fanno riferimento alla norma ISO/IEC 17043 per la competenza e l'imparzialità dei fornitori. Negli Stati Uniti, il CMS gestisce i requisiti per le prove di competenza CLIA ai sensi del 42 CFR Parte 493 (Sottoparte H), e le normative aggiornate sulle prove di competenza CLIA (CMS-3355-F) sono entrate in vigore nel luglio 2024, rafforzando l'iscrizione obbligatoria e la valutazione delle prestazioni per le prove di complessità moderata e alta.
Al di fuori degli Stati Uniti, gli enti nazionali di accreditamento stanno formalizzando la transizione alla norma ISO/IEC 17043:2023, che innalza i requisiti di conformità per i fornitori che cercano l'accettazione nell'ambito dei programmi di accreditamento. Ad esempio, lo Standards Council of Canada ha fissato la scadenza per la transizione a maggio 2026, legata all'implementazione della norma ISO/IEC 17043:2023, mentre l'OMS collega la partecipazione alla valutazione esterna della qualità e alle prove interlaboratorio all'ammissibilità all'interno di determinate reti di laboratori, rendendo la partecipazione continuativa alle prove interlaboratorio un requisito pratico per il riconoscimento del programma e la designazione del laboratorio in base alle procedure di appalto.
Panorama competitivo
Il mercato dei test di valutazione delle competenze di laboratorio è moderatamente concentrato; barriere tecniche, approvazioni di accreditamento e infrastrutture logistiche ostacolano un rapido ricambio di nuovi operatori. I fornitori indipendenti sfruttano la loro credibilità neutrale rispetto ai fornitori, mentre le aziende di strumentazione integrano programmi per rafforzare i servizi post-vendita. Le acquisizioni di ViraCor-IBT (maggio 2024) e Infinity Laboratories (febbraio 2025) da parte di Eurofins rappresentano un'aggiunta orizzontale che amplia le competenze in materia di malattie infettive e scienza dei materiali.
I temi strategici includono la digitalizzazione (i portali cloud ora caricano automaticamente i risultati analitici nelle dashboard di controllo qualità) e l'espansione degli spazi vuoti nel settore degli psichedelici, dei kit di campionamento a domicilio e dell'istopatologia assistita dall'intelligenza artificiale. Gli standard per i test ambientali del Dipartimento della Difesa degli Stati Uniti, aggiornati a dicembre 2023, richiedono la partecipazione a test di competenza per l'idoneità contrattuale, stabilendo la domanda di base. La differenziazione dei fornitori dipende sempre più dalla velocità di esecuzione, dalla profondità statistica e dall'ampiezza del portafoglio multi-matrice, piuttosto che dal solo prezzo.
Il consolidamento continua: Labcorp ha annunciato tre accordi di acquisizione di asset tra settembre 2024 e maggio 2025, rafforzando la copertura per l'oncologia e la salute femminile. I fornitori privi di reti logistiche globali potrebbero abbandonare i programmi di nicchia, limitando potenzialmente la scelta di mercato e migliorando al contempo la comparabilità trasversale, laddove gli operatori dominanti standardizzano le metriche.
Leader del settore delle prove di competenza di laboratorio
Bio-Rad Laboratories, Inc.,
FAPAS
LG Limited
Merck KGaA
Laboratorio di analisi Trilogia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Maggio 2026: Merck ha annunciato un accordo quinquennale per essere l'unico fornitore di servizi analitici e di test di biosicurezza per le terapie geniche di Genetix Biotherapeutics approvate dalla FDA. L'accordo rafforza la posizione di Merck nei flussi di lavoro di test ad alta complessità che dipendono da sistemi di qualità validati, consolidando la domanda di rigorosi benchmark di prestazioni esterne per le modalità di trattamento avanzate.
- Gennaio 2026: LGC Limited ha pubblicato i suoi programmi di test di competenza LGC AXIO 2026 e ha ampliato l'accesso ai programmi che comprendono test clinici, alimentari e industriali. Integrando i test di competenza industriali nella piattaforma AXIO con reportistica del portale migliorata, LGC ha aumentato il valore dei test di competenza come strumento di analisi continua delle prestazioni, anziché come esercizio periodico di conformità.
- Ottobre 2024: Bio-Rad Laboratories ha lanciato il suo programma di servizi esterni di garanzia della qualità (EQAS) per l'immunoanalisi specialistica (SPIA), consolidando 13 analiti specialistici sotto l'accreditamento ISO/IEC 17043. L'approccio integrato semplifica l'iscrizione per i laboratori che utilizzano pannelli specializzati e favorisce un confronto più standardizzato tra i diversi siti e ambienti strumentali.


Ambito e metodologia
Secondo lo scopo del rapporto, i test di competenza di laboratorio determinano le prestazioni dei singoli laboratori per prove o misurazioni specifiche e vengono utilizzati per monitorare le prestazioni dei laboratori.
| Diagnostica clinica |
| Microbiologia |
| Farmaceutica e biologica |
| Alimenti e mangimi per animali |
| Acqua e ambiente |
| Bevande commerciali |
| Cosmetici e cura della persona |
| Altro |
| Flash |
| spettrofotometria |
| Immunodosaggi |
| PCR e metodi molecolari |
| Saggi basati su colture cellulari |
| Altre tecniche emergenti |
| Fornitori indipendenti/terzi |
| Programmi dei produttori di strumenti |
| Schemi governativi e di enti di accreditamento |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per settore | Diagnostica clinica | |
| Microbiologia | ||
| Farmaceutica e biologica | ||
| Alimenti e mangimi per animali | ||
| Acqua e ambiente | ||
| Bevande commerciali | ||
| Cosmetici e cura della persona | ||
| Altro | ||
| Per tecnologia | Flash | |
| spettrofotometria | ||
| Immunodosaggi | ||
| PCR e metodi molecolari | ||
| Saggi basati su colture cellulari | ||
| Altre tecniche emergenti | ||
| Per tipo di fornitore | Fornitori indipendenti/terzi | |
| Programmi dei produttori di strumenti | ||
| Schemi governativi e di enti di accreditamento | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Cosa guiderà la crescita del mercato delle prove di competenza in laboratorio dopo il 2026?
L'accreditamento ISO più rigoroso, l'aumento dei volumi di diagnostica clinica e l'introduzione di nuove normative sulla sicurezza alimentare e idrica stanno incrementando la domanda globale, con un conseguente CAGR previsto del 6.18% nel periodo 2026-2031.
Quale segmento industriale si sta espandendo più rapidamente?
Si prevede che il settore farmaceutico e biologico crescerà a un CAGR del 7.32%, poiché la produzione biologica e la convalida dei metodi intensificheranno i requisiti di valutazione esterna della qualità.
Quanto è grande la quota di mercato nordamericana dei test di competenza in laboratorio?
Nel 41.98 il Nord America ha contribuito al 2025% del fatturato globale, sostenuto dalla partecipazione obbligatoria al CLIA e dalle richieste dei programmi FDA ed EPA.
Perché i fornitori indipendenti di test di valutazione delle competenze stanno guadagnando quote di mercato?
I laboratori preferiscono programmi indipendenti rispetto al fornitore per evitare conflitti di interesse percepiti e per accedere a un benchmarking multipiattaforma più ampio.
Pagina aggiornata l'ultima volta il:



