

Dimensioni e quota di mercato delle apparecchiature e dei materiali di consumo da laboratorio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 40.73 miliardo di dollari |
| Dimensione del mercato (2031) | 58.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.64% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
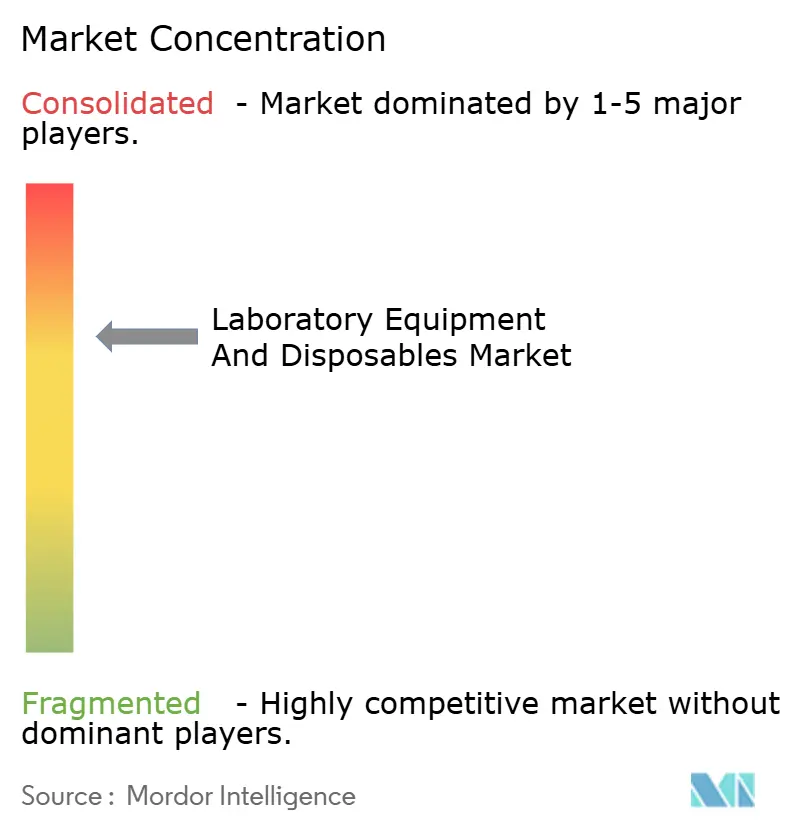
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature e dei materiali di consumo da laboratorio a cura di Mordor Intelligence
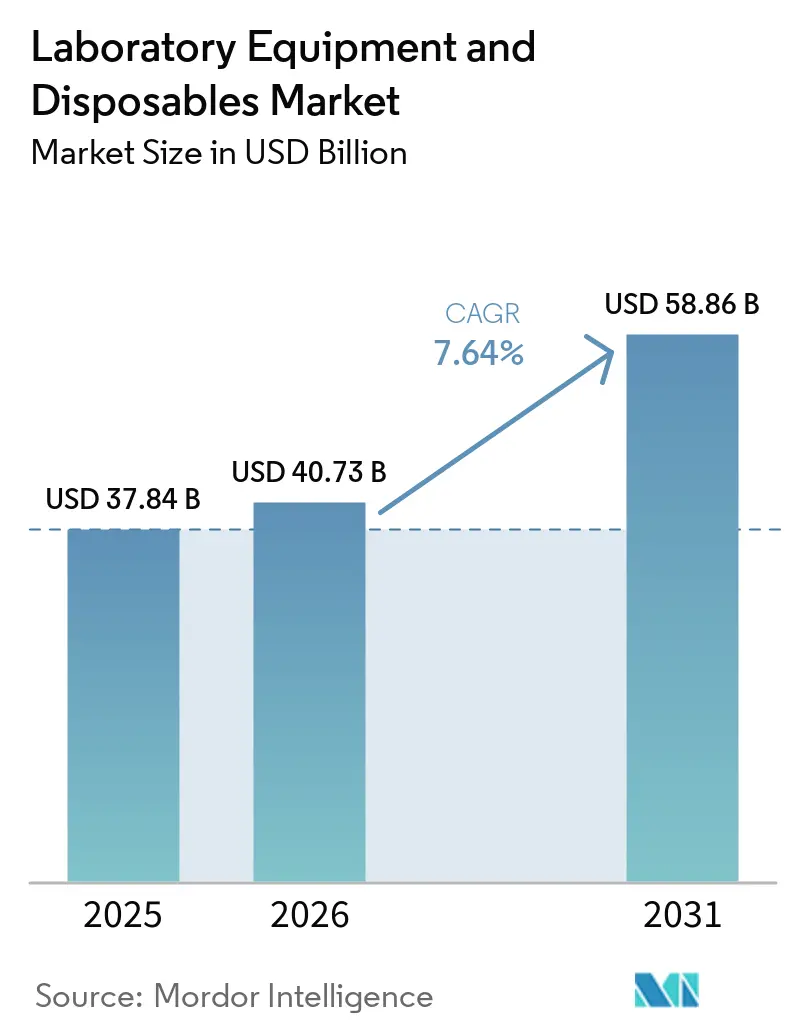
Si prevede che il mercato delle attrezzature da laboratorio e dei materiali monouso raggiungerà i 37.84 miliardi di dollari nel 2025, i 40.73 miliardi di dollari nel 2026 e i 58.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.64% dal 2026 al 2031.
Nel 2024, si prevede che le principali aziende farmaceutiche stanzieranno circa 190 miliardi di dollari in ricerca e sviluppo biofarmaceutica. Questo investimento significativo sta alimentando una forte domanda di strumenti analitici, poiché le aziende danno priorità a tempi di scoperta accelerati. Contemporaneamente, ospedali e laboratori di riferimento stanno espandendo le loro capacità di analisi, spinti dall'impatto globale delle malattie non trasmissibili, che causano 41 milioni di decessi all'anno. Questa tendenza sta alimentando una crescente adozione di sistemi automatizzati per test chimici, ematologici e molecolari. Inoltre, i progressi nell'automazione e nelle tecnologie monouso stanno riducendo i cicli di sostituzione delle apparecchiature e aumentando la domanda di materiali di consumo. Gli obblighi di zero emissioni nette del settore pubblico stanno ulteriormente incentivando i fornitori a dimostrare operazioni a basse emissioni di carbonio e ad attuare efficaci programmi di ritiro. Sebbene le pressioni a breve termine sui margini della plastica e le tempistiche normative prolungate per le nuove piattaforme diagnostiche possano moderare la crescita, non si prevede che questi fattori ostacoleranno la traiettoria di espansione complessiva.
Punti chiave del rapporto
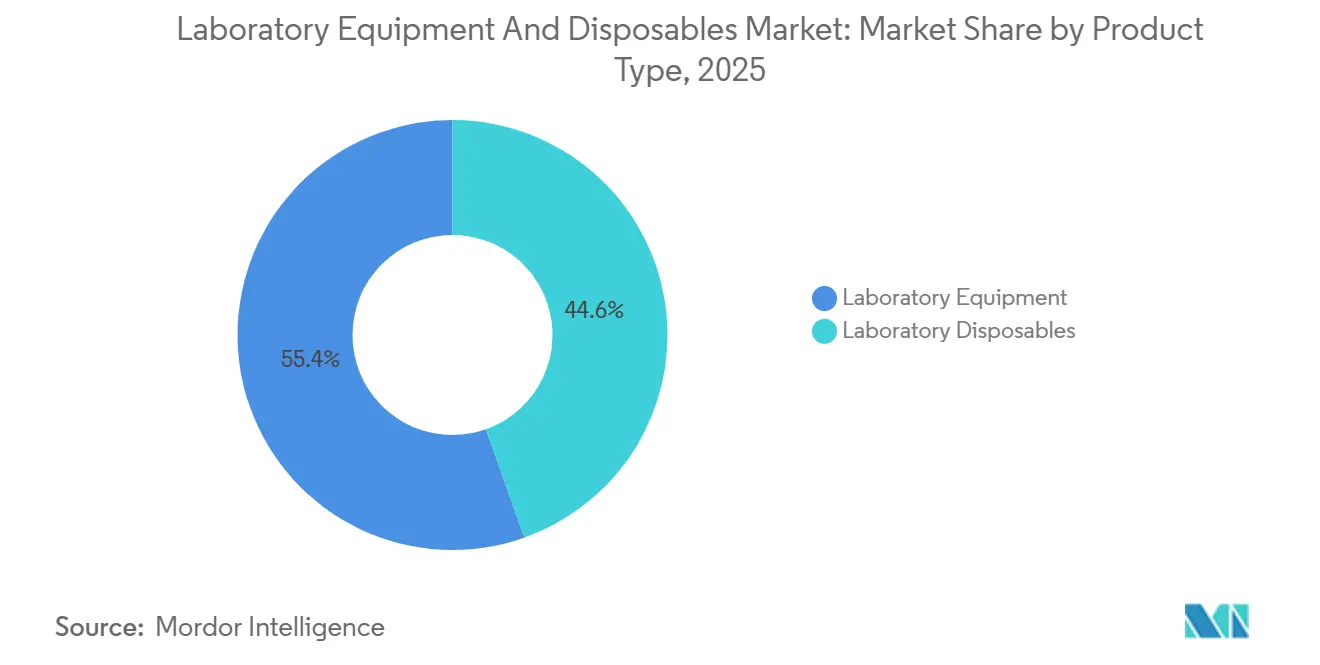
- Per tipologia di prodotto, le attrezzature da laboratorio hanno rappresentato il 55.43% del fatturato nel 2025, mentre si prevede che i prodotti monouso cresceranno a un CAGR del 9.54% fino al 2031.
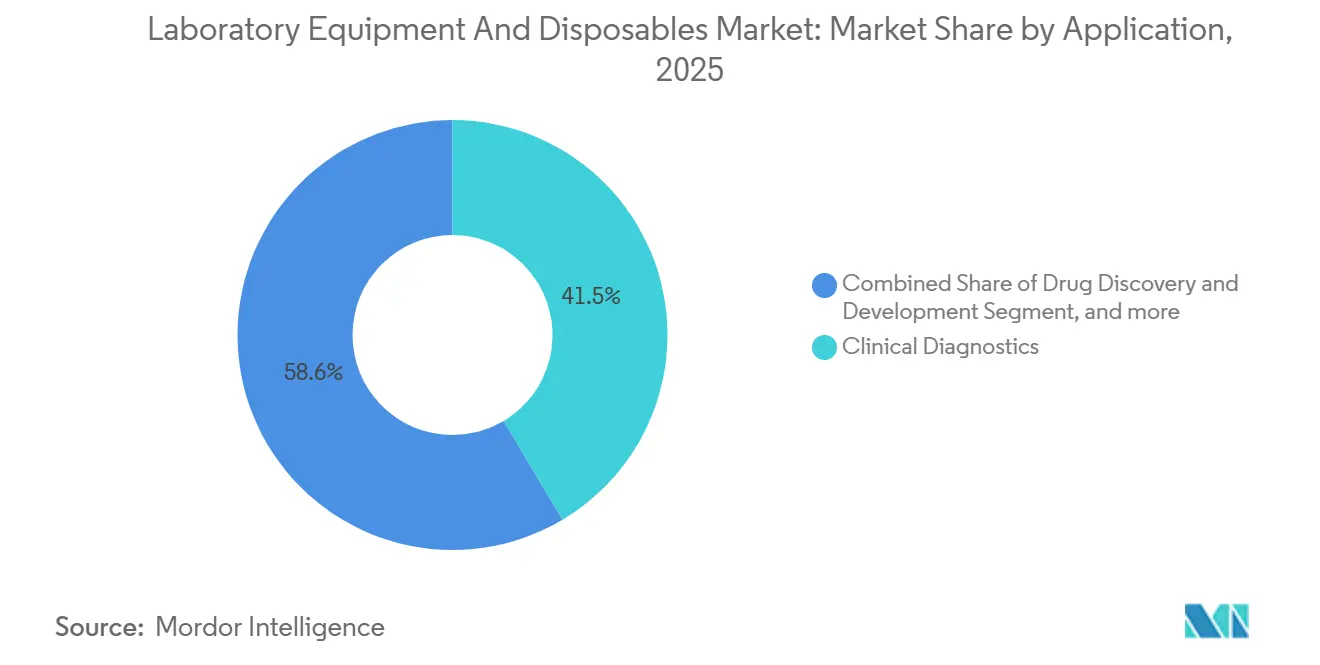
- Per applicazione, la diagnostica clinica ha dominato il mercato delle apparecchiature di laboratorio e dei prodotti monouso con una quota del 41.45% nel 2025, mentre la genomica e la proteomica sono destinate a crescere a un CAGR del 9.76% fino al 2031.
- Per utente finale, ospedali e cliniche hanno assorbito il 46.54% della spesa nel 2025, ma si prevede che le organizzazioni di ricerca a contratto cresceranno a un CAGR del 10.43% entro il 2031.
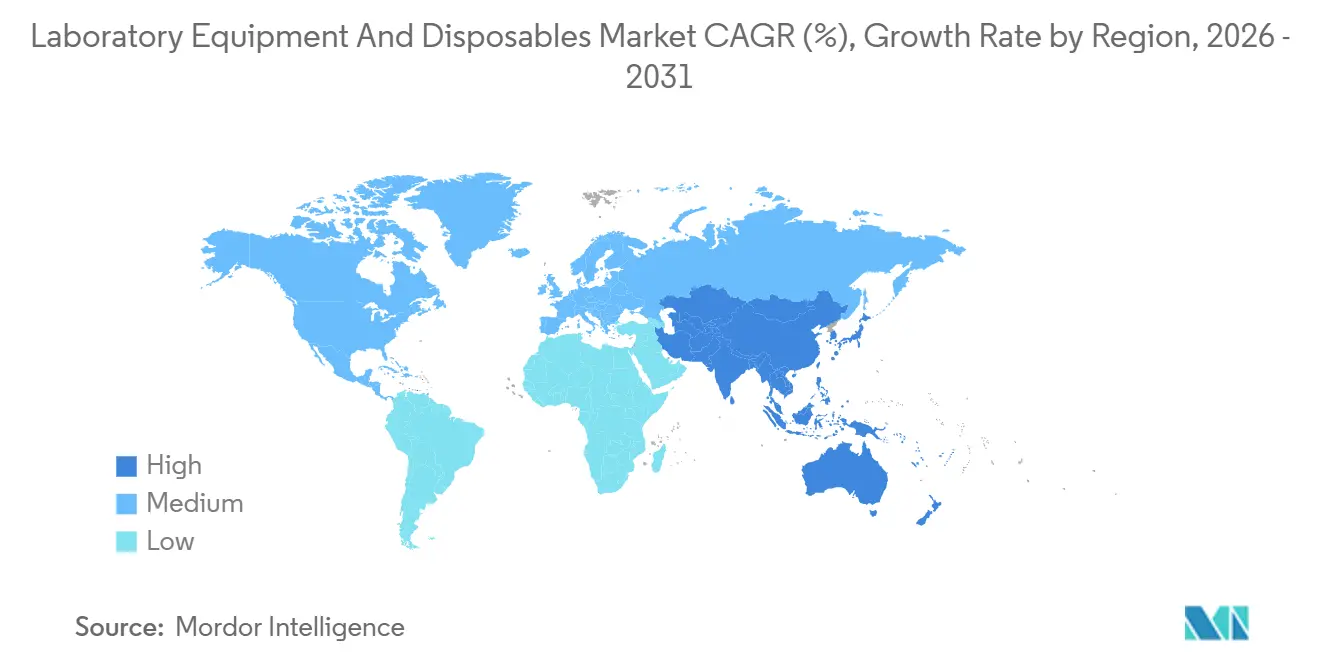
- In termini geografici, il Nord America ha rappresentato il 42.65% del fatturato nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.54% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature e dei materiali di consumo da laboratorio
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei budget per la ricerca e sviluppo biofarmaceutica | + 1.8% | Nord America, Europa, espansione dell'Asia-Pacifico | Medio termine (2-4 anni) |
| L'aumento della prevalenza delle malattie croniche spinge verso i test diagnostici | + 1.5% | Globale, in particolare Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Crescente adozione di sistemi di laboratorio ad alta produttività e automazione | + 1.3% | Nord America, Europa, hub emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Convergenza della produzione Lab-on-Chip con piattaforme monouso | + 1.0% | Globale, il più forte nei mercati point-of-care | A lungo termine (≥ 4 anni) |
| Mandati governativi di approvvigionamento a zero emissioni nette per le infrastrutture di laboratorio | + 0.7% | Europa, Nord America, primi paesi dell'Asia-Pacifico ad adottare il sistema | A lungo termine (≥ 4 anni) |
| Reti di laboratori ad accesso aperto finanziate da venture capital accelerano il ricambio delle attrezzature | + 0.6% | Cluster di innovazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei budget per la ricerca e sviluppo biofarmaceutica
Le aziende farmaceutiche si trovano ad affrontare un'impennata collettiva dovuta alla scadenza dei brevetti, che minaccia 150 miliardi di dollari di fatturato entro il 2027, spingendo a investimenti record nei laboratori di ricerca e sviluppo di processo. Le spese per la ricerca e sviluppo del settore sono salite a circa 288 miliardi di dollari nel 2024, con Merck, Johnson & Johnson e Roche che hanno investito ciascuna oltre 15 miliardi di dollari. Il capitale viene convogliato in robot per la manipolazione di liquidi, UHPLC e sequenziamento di nuova generazione, tutti fattori che sostengono una maggiore domanda di strumenti di precisione. L'aumento delle pipeline di terapia cellulare e genica aumenta ulteriormente la domanda di citometri a flusso, PCR digitale e bioreattori a sistema chiuso. Mentre gli sponsor spingono per una più rapida presentazione delle domande di brevetto, i laboratori si modernizzano per ridurre i tempi di ciclo.
L'aumento della prevalenza delle malattie croniche spinge verso i test diagnostici
Le malattie non trasmissibili sono responsabili del 74% della mortalità globale, tra cui principalmente malattie cardiovascolari, tumori, disturbi respiratori e diabete. Si prevede che il diabete da solo colpirà 783 milioni di adulti entro il 2045, sostenendo gli ordini di analizzatori di HbA1c e componenti di laboratorio per il monitoraggio continuo del glucosio [1] International Diabetes Federation, “IDF Diabetes Atlas 2025,” idf.org . L'incidenza del cancro potrebbe raggiungere i 35 milioni di nuovi casi entro il 2050, determinando un aumento della domanda ospedaliera di piattaforme di immunoistochimica e flussi di lavoro di biopsia liquida. Negli Stati Uniti, il 60% degli adulti presenta almeno una patologia cronica, mantenendo i sistemi di chimica ed ematologia pienamente utilizzati. Grandi catene di laboratori, in particolare Quest Diagnostics e LabCorp, hanno superato ciascuna i 2 miliardi di dollari di fatturato nel terzo trimestre del 2024, sottolineando la spinta positiva del settore dei test diagnostici.
Crescente adozione di sistemi di laboratorio ad alta produttività e automazione
I laboratori implementano l'automazione per compensare la carenza di manodopera qualificata e rafforzare il controllo qualità. QIAGEN prevede di lanciare tre nuovi strumenti per la preparazione dei campioni entro il 2026, a integrazione delle sue linee QIAcube e QIAsymphony. Le serie LC ADS 2 e Infinity III di Agilent migliorano l'accuratezza e la velocità di diluizione nei laboratori di controllo qualità. La partnership di MilliporeSigma con Opentrons integra la robotica open source nei flussi di lavoro dei reagenti, mentre l'acquisizione di Stilla Technologies da parte di Bio-Rad nel 2024 ha ampliato la sua suite di PCR digitale. Questi sistemi riducono i tempi di risposta, aumentano la riproducibilità e alimentano i sistemi di gestione delle informazioni di laboratorio per analisi in tempo reale.
Convergenza della produzione Lab-on-Chip con piattaforme monouso
Regno Unito, Stati Uniti e Unione Europea ora integrano criteri di emissioni del ciclo di vita nelle gare d'appalto pubbliche per le apparecchiature di laboratorio. I fornitori devono documentare l'impronta di carbonio, offrire il ritiro dei materiali di consumo usati e ridurre i consumi energetici. Thermo Fisher e Sartorius si impegnano a raggiungere la neutralità carbonica operativa entro il 2030, in linea con questi obblighi. I fornitori privi di capacità di retrofit rischiano l'esclusione da lucrosi contratti governativi, accelerando il consolidamento nel settore dei prodotti monouso.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dei polimeri di grado medico e delle resine speciali | -0.9% | Globale, acuto nelle regioni che dipendono dalle importazioni di polimeri asiatici | A breve termine (≤ 2 anni) |
| Lunghi cicli di convalida e certificazione per le nuove piattaforme strumentali | -0.6% | Globale, in particolare l'Europa sotto IVD-R e il Nord America sotto FDA | Medio termine (2-4 anni) |
| Nuove normative sull'economia circolare che limitano i prodotti monouso | -0.4% | Europa, Nord America, estendendosi all'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Carenza di personale specializzato in automazione e scienza dei dati | -0.3% | Globale, più pronunciato nello sviluppo di hub di ricerca e sviluppo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dei polimeri di grado medico e delle resine speciali
Il polipropilene e il polietilene di grado medicale hanno subito oscillazioni di prezzo a tre cifre all'inizio del 2025 a seguito di interruzioni di fornitura, comprimendo i margini per i produttori di puntali per pipette e flaconi per colture cellulari [2] British Plastics Federation, “Polymer Market Update Q1 2025,” bpf.co.uk . Corning ha citato la volatilità delle resine come un ostacolo al suo fatturato di 1.2 miliardi di dollari nel settore delle scienze della vita nel terzo trimestre del 2024, mentre Thermo Fisher ha riconosciuto la resistenza dei clienti al trasferimento dei prezzi. I fornitori più piccoli, privi di contratti a lungo termine, devono assorbire i picchi o cedere quote di mercato ai rivali verticalmente integrati. Il passaggio a plastiche riciclate o biodegradabili, sebbene positivo per l'ambiente, introduce costi aggiuntivi che molti laboratori esitano ancora a pagare.
Lunghi cicli di convalida e certificazione per le nuove piattaforme strumentali
Ottenere l'autorizzazione FDA 510(k) richiede dai 3 ai 12 mesi, mentre le approvazioni PMA per i dispositivi diagnostici ad alto rischio possono richiedere fino a 3 anni [3] US Food and Drug Administration, “Premarket Approval (PMA) Process,” fda.gov . Il sistema IVD-R europeo richiede revisioni da parte di organismi notificati anche per dispositivi a rischio moderato, allungando ulteriormente i tempi. La certificazione del sistema di qualità ISO 13485 aggiunge oneri di documentazione e audit, spingendo gli innovatori verso aggiornamenti incrementali, piuttosto che dirompenti. Il NovaSeq X di Illumina è stato sottoposto a validazioni globali pluriennali prima del suo lancio commerciale nel 2024, sottolineando le barriere di capitale e di tempo che anche i player meglio finanziati devono affrontare.
Analisi del segmento
Per tipo di prodotto: i prodotti monouso superano le attrezzature nell'adozione di prodotti monouso
I prodotti monouso sono sulla buona strada per eclissare la crescita dell'hardware tradizionale, con un CAGR del 9.54% fino al 2031, nonostante le apparecchiature abbiano mantenuto il 55.43% del fatturato nel 2025. Questo cambiamento riflette il passaggio dell'industria biofarmaceutica ai bioreattori monouso che riducono la convalida della pulizia e il rischio di contaminazione incrociata. Gli strumenti analitici, in particolare LC-MS e ICP-MS, continuano a rappresentare un punto fermo nei budget di investimento, con Waters e Agilent che si sono aggiudicate contratti di controllo qualità farmaceutico. Le apparecchiature di laboratorio generiche (centrifughe, incubatori, cappe di biosicurezza) vedono cicli di sostituzione più lunghi, poiché gli ospedali allungano i budget di investimento tramite contratti di assistenza.
Articoli in plastica e vetro dominano il paniere dei materiali di consumo, con Corning e Thermo Fisher che soddisfano le esigenze di coltura cellulare, filtrazione e laboratorio in generale, inclusa la vetreria da laboratorio . I materiali di filtrazione per la purificazione di anticorpi monoclonali sostengono gli ordini di MilliporeSigma e Sartorius. I materiali monouso per camere bianche, dai guanti agli indumenti sterili, aumentano di pari passo con l'applicazione delle norme GMP. La diagnostica lab-on-a-chip emergente integra i reagenti in cartucce monouso, creando una domanda accessoria da parte di aziende come Abbott e Roche Diagnostics.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: genomica e proteomica aumentano la medicina di precisione
La diagnostica clinica ha rappresentato il 41.45% del fatturato nel 2025, beneficiando di ampie basi installate di analizzatori chimici e immunoenzimatici. Genomica e proteomica sono i settori in più rapida crescita, con un CAGR previsto del 9.76%, supportati dalle piattaforme NovaSeq X di Illumina e Timstof di Bruker che riducono i costi per campione per gli screening del genoma intero e proteomici. I laboratori di drug discovery continuano a investire in sistemi automatizzati per la manipolazione dei liquidi e in sistemi di imaging ad alto contenuto, poiché la ricerca e sviluppo totale del settore ha raggiunto i 288 miliardi di dollari nel 2024.
I budget accademici rimangono limitati, aumentando la dipendenza da strutture condivise e hub ad accesso aperto come LabCentral. I laboratori industriali e ambientali implementano GC-MS e ICP-MS per soddisfare i requisiti ISO 17025 per i test sui contaminanti, mentre i laboratori clinici adottano flussi di lavoro basati sulla spettrometria di massa attraverso partnership come l'alleanza di LabCorp con Roche. Le piattaforme di trascrittomica spaziale e multi-omica a singola cellula di 10x Genomics e Bio-Rad promettono soluzioni integrate end-to-end che stimolano ulteriormente la spesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le CRO accelerano sull'onda dell'outsourcing
Ospedali e cliniche hanno assorbito il 46.54% delle spese nel 2025, ma le organizzazioni di ricerca a contratto sono pronte a raggiungere un CAGR del 10.43%, poiché gli sponsor cercano modelli a costi variabili. Charles River ha registrato un fatturato di 1.02 miliardi di dollari nel terzo trimestre del 2024, riflettendo la domanda di laboratori di ricerca e sicurezza, mentre IQVIA prevede un fatturato annuo fino a 15.6 miliardi di dollari per i servizi clinici. Le principali aziende farmaceutiche mantengono i laboratori di ricerca principali, ma esternalizzano le attività in fase avanzata alle CRO per preservare il capitale.
Università e istituti governativi dipendono dai cicli di finanziamento Horizon del NIH e dell'UE, spingendo molti ad adottare modelli di risorse condivise che richiedono il ricambio degli strumenti ogni 3-5 anni. Le reti ad accesso aperto riducono ulteriormente le barriere all'ingresso per le start-up, creando una domanda di aggiornamento prevedibile. Laboratori di riferimento come Quest e LabCorp combinano test di routine e specialistici, investendo massicciamente nel sequenziamento di nuova generazione e nella citometria a flusso per acquisire saggi a margine più elevato e soddisfare i requisiti di qualità CLIA o ISO 15189.
Analisi geografica
Mercato nordamericano delle apparecchiature e dei materiali di consumo da laboratorio
Il Nord America ha generato il 42.65% delle vendite del 2025, sostenuto da densi poli biofarmaceutici a Boston, San Francisco e nel Research Triangle Park. Gli stanziamenti del NIH per 47 miliardi di dollari nell'anno fiscale 2024 e gli afflussi di capitale di rischio superiori a 20 miliardi di dollari mantengono dinamico il mercato delle apparecchiature di laboratorio e dei prodotti monouso. Thermo Fisher ha registrato un fatturato di 10.6 miliardi di dollari nel terzo trimestre del 2024, con il Nord America come regione leader. La stretta supervisione di FDA e CLIA aumenta la domanda di piattaforme conformi, mentre i laboratori di riferimento ospedalieri implementano NGS e spettrometria di massa per supportare iniziative di medicina personalizzata.
Mercato delle apparecchiature e dei materiali di consumo da laboratorio nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.54%, trainata dallo sviluppo del CDMO cinese, dalle fiorenti catene di diagnostica indiane e dalle esportazioni di strumenti di precisione giapponesi. WuXi AppTec e WuXi Biologics stanno realizzando strutture multimiliardarie che richiedono apparecchiature di cromatografia, filtrazione e monouso di elevata entità. I centri di sequenziamento di BGI dispongono di migliaia di strumenti e gli aggiornamenti della capacità di terapia cellulare della Corea del Sud alimentano gli ordini per bioreattori a sistema chiuso.
Mercato delle apparecchiature e dei materiali di consumo da laboratorio in EMEA e LATAM
L'Europa mantiene una posizione significativa grazie alla potenza chimica della Germania, alle università di ricerca del Regno Unito e ai laboratori di sanità pubblica francesi. Le severe normative IVD-R e MDR favoriscono fornitori affermati come Roche Diagnostics, Siemens Healthineers e Beckman Coulter di Danaher. I mandati di sostenibilità del Servizio Sanitario Nazionale (NHS) spingono verso analizzatori a basso consumo energetico e materiali di consumo circolari. Altrove, gli stati del Consiglio di cooperazione del Golfo (GCC) incrementano la capacità clinica, il Sudafrica rafforza i laboratori di malattie infettive e i mercati latinoamericani adottano modelli di noleggio di reagenti per compensare la volatilità valutaria.

Panorama normativo
I fornitori di apparecchiature e materiali di consumo per laboratori operano all'interno di regimi sovrapposti di qualità, sicurezza e integrità dei dati che riguardano sia gli strumenti e il software utilizzati nei flussi di lavoro regolamentati, sia i materiali di consumo che li supportano. Negli Stati Uniti, le aspettative della FDA in materia di registrazioni e firme elettroniche ai sensi del 21 CFR Parte 11 definiscono la convalida del software degli strumenti e le capacità di tracciabilità delle operazioni, mentre i requisiti di integrità dei dati dell'UE si riflettono nelle linee guida EU GMP (incluso l'Allegato 11) per i sistemi computerizzati utilizzati in ambienti GxP. Per l'accesso al mercato, la certificazione della gestione della qualità rimane un prerequisito in molte categorie di prodotti, con i fornitori affermati che implementano programmi ISO 9001 e ISO 13485 ed estendono i controlli sulla privacy e sulla sicurezza delle informazioni, come ISO/IEC 27701, man mano che le apparecchiature di laboratorio diventano più connesse.
In Europa, il Regolamento sui dispositivi medico-diagnostici in vitro (IVDR) (UE) 2017/746 ha inasprito i requisiti di valutazione della conformità e rafforzato il ruolo degli organismi notificati per numerose linee di prodotti diagnostici, aumentando gli oneri di documentazione e le tempistiche. Le scadenze per la transizione variano a seconda della classe di rischio, includendo una scadenza a maggio 2025 per alcuni dispositivi di classe D, con scadenze successive per altre classi. Inoltre, la governance della catena di approvvigionamento è diventata un fattore determinante negli acquisti, compresi gli obblighi di due diligence sui minerali provenienti da zone di conflitto per le società quotate in borsa ai sensi della norma 13p-1, che rafforza le aspettative di tracciabilità per l'approvvigionamento dei componenti a monte.
Analisi della catena del valore
La catena del valore si estende dai materiali e componenti a monte, inclusi polimeri e resine di grado medicale per articoli in plastica e materiali di consumo per camere bianche, metalli e ottiche di precisione e substrati microfluidici, passando per la progettazione e la produzione di strumenti e materiali di consumo, fino alla convalida, alla distribuzione e all'utilizzo finale in laboratori regolamentati e non regolamentati. Con la digitalizzazione dei flussi di lavoro, i servizi software, di sicurezza informatica e di integrità dei dati si affiancano sempre più alle apparecchiature fisiche, e la consulenza in materia di conformità e il supporto alla convalida in linea con la norma 21 CFR Parte 11 possono fungere da leva commerciale accelerando l'installazione, la qualificazione (IQ/OQ/PQ) e l'utilizzo continuativo in contesti GxP.
Nella fase intermedia della filiera, i fornitori vendono direttamente a aziende biofarmaceutiche, ospedali e laboratori di riferimento, mentre i distributori terzi estendono la loro portata geografica. Anche le organizzazioni di servizi influenzano la produttività attraverso la calibrazione, la manutenzione preventiva e gli impegni in termini di tempo di attività. I fornitori di servizi di test in outsourcing rappresentano un altro nodo a valle, poiché i servizi di test a contratto conformi alle norme cGMP, come i test per farmaci biologici di Sartorius, consentono agli sponsor di trasferire i carichi di lavoro di controllo qualità e caratterizzazione senza dover costruire strutture interne equivalenti, supportando la domanda ricorrente di materiali di consumo validati, kit di analisi e tempo di utilizzo degli strumenti. I requisiti di conformità e approvvigionamento, inclusa la due diligence sui minerali provenienti da zone di conflitto per determinati produttori, aggiungono fasi di documentazione e audit che possono restringere la selezione dei fornitori verso quelli con sistemi di qualità e programmi di tracciabilità consolidati.
Panorama competitivo
La concentrazione del mercato è moderata. Thermo Fisher, Danaher e Agilent sfruttano portafogli integrati di strumenti, reagenti e contratti di assistenza pluriennali per rafforzare la fidelizzazione dei clienti. L'acquisizione di PPD da 17.4 miliardi di dollari da parte di Thermo Fisher ha segnato l'espansione della sua attività nella ricerca a contratto, mentre le divisioni Cytiva e Pall di Danaher estendono la loro portata dalla scoperta alla bioproduzione. Waters, PerkinElmer e Bio-Rad perseguono accordi aggiuntivi, come l'acquisizione di Wyatt Technology da parte di Waters nel 2024, per colmare le lacune di capacità.
I nuovi operatori di nicchia si concentrano sulla microfluidica lab-on-chip e sull'automazione connessa al cloud. LabCentral e BioLabs, finanziate da venture capital, sostituiscono la proprietà con l'accesso, aggiornando le apparecchiature ogni pochi anni e garantendo ai fornitori la fidelizzazione. Gli specialisti dell'automazione Tecan e Hamilton integrano la robotica con i LIMS per ridurre i tassi di errore e i costi di manodopera. La conformità alle norme ISO 13485 e 17025 rimane costosa, rafforzando i vantaggi per gli operatori storici e rallentando la disruption.
Aziende leader nel settore delle apparecchiature e dei materiali di consumo per laboratori.
Agilent Technologies Inc
Bio-Rad Laboratories
Corporazione Brucker
Sartorio AG
Perkin Elmer Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Agilent Technologies Inc. ha presentato la cromatografia a esclusione dimensionale (SEC) Altura e le colonne Altura PLRP-S per i flussi di lavoro di sviluppo e produzione biofarmaceutica. Il lancio amplia il portafoglio di materiali di consumo e validati di Agilent a supporto dei ricavi ricorrenti nei laboratori regolamentati.
- Luglio 2026: Bio-Rad Laboratories, Inc. ha lanciato il portfolio di kit Vericheck ddPCR per il controllo qualità della terapia cellulare e genica (che include kit per la rilevazione di micoplasmi e la quantificazione del DNA residuo). Il portfolio rafforza gli strumenti di controllo qualità per lo sviluppo e la produzione di terapie geniche. Questa diversificazione supporta i ricavi di Bio-Rad derivanti dai materiali di consumo nei flussi di lavoro di bioterapie ad alta crescita.
- Giugno 2026: Agilent Technologies Inc. ha completato l'acquisizione di Biocare Medical, fornitore di soluzioni per la patologia clinica e di ricerca. L'integrazione amplia la presenza di Agilent nel settore della diagnostica e della patologia, consentendo la vendita incrociata di strumenti e reagenti.


Ambito e metodologia
Ai sensi del presente rapporto, per "attrezzature di laboratorio" si intendono i vari strumenti e utensili utilizzati dagli scienziati in laboratorio. Tra questi rientrano vetreria, utensili e strumenti di laboratorio per la raccolta, l'elaborazione e la conservazione dei campioni. I prodotti monouso, come guanti e mascherine, sono prodotti monouso utilizzati per praticità durante il lavoro sul campo.
Il mercato delle apparecchiature e dei materiali monouso da laboratorio è segmentato per tipologia di prodotto (apparecchiature e materiali monouso da laboratorio), applicazione (diagnostica clinica, scoperta e sviluppo di farmaci, genomica e proteomica, ambito accademico e di ricerca, e test industriali e ambientali), utente finale (ospedali e cliniche, aziende farmaceutiche e biotecnologiche, istituti accademici e di ricerca e organizzazioni di ricerca a contratto) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo . Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Apparecchiature di laboratorio | Strumenti analitici | Attrezzatura per spettroscopia |
| Sistemi di cromatografia | ||
| Microscopi e sistemi di imaging | ||
| Altri strumenti | ||
| Attrezzatura di laboratorio generale | Centrifughe e separatori | |
| Incubatrici e forni | ||
| Autoclavi e sterilizzatori | ||
| Altre attrezzature | ||
| Materiali monouso da laboratorio | Articoli in plastica e vetro | Pipette e punte |
| Piastre di Petri | ||
| Provette per test e colture | ||
| Altro | ||
| Forniture per filtrazione e separazione | Filtri a membrana | |
| Filtri per siringhe e vuoto | ||
| Filtri centrifughi | ||
| Materiali di consumo per camere bianche | Guanti | |
| Camici e maschere | ||
| Salviette e tamponi | ||
| Diagnostica clinica |
| Scoperta e sviluppo di farmaci |
| Genomica e proteomica |
| Accademico e di ricerca |
| Test industriali e ambientali |
| Ospedali e cliniche |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Organizzazioni di ricerca a contratto |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Apparecchiature di laboratorio | Strumenti analitici | Attrezzatura per spettroscopia |
| Sistemi di cromatografia | |||
| Microscopi e sistemi di imaging | |||
| Altri strumenti | |||
| Attrezzatura di laboratorio generale | Centrifughe e separatori | ||
| Incubatrici e forni | |||
| Autoclavi e sterilizzatori | |||
| Altre attrezzature | |||
| Materiali monouso da laboratorio | Articoli in plastica e vetro | Pipette e punte | |
| Piastre di Petri | |||
| Provette per test e colture | |||
| Altro | |||
| Forniture per filtrazione e separazione | Filtri a membrana | ||
| Filtri per siringhe e vuoto | |||
| Filtri centrifughi | |||
| Materiali di consumo per camere bianche | Guanti | ||
| Camici e maschere | |||
| Salviette e tamponi | |||
| Per Applicazione | Diagnostica clinica | ||
| Scoperta e sviluppo di farmaci | |||
| Genomica e proteomica | |||
| Accademico e di ricerca | |||
| Test industriali e ambientali | |||
| Per utente finale | Ospedali e cliniche | ||
| Aziende farmaceutiche e biotecnologiche | |||
| Istituti accademici e di ricerca | |||
| Organizzazioni di ricerca a contratto | |||
| Presenza sul territorio | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle attrezzature e dei materiali monouso da laboratorio nel 2031?
Si prevede che raggiungerà i 58.86 miliardi di dollari, con un CAGR del 7.64% tra il 2026 e il 2031.
Quale categoria di prodotti si sta espandendo più rapidamente?
I prodotti monouso guidano la crescita, spinti dall'adozione di bioreattori monouso e dovrebbero raggiungere un CAGR del 9.54% entro il 2031.
Perché la genomica e la proteomica stanno riscontrando una rapida diffusione nei laboratori?
Piattaforme ad alta produttività come NovaSeq X di Illumina e Timstof di Bruker riducono i costi per campione, incrementando la domanda di flussi di lavoro di sequenziamento e proteomica.
In che modo gli obblighi di sostenibilità influenzano le decisioni di acquisto?
I quadri normativi governativi per gli appalti a zero emissioni favoriscono strumenti a basso consumo energetico e materiali di consumo riciclabili, influenzando la selezione dei fornitori in Europa e Nord America.
Quale segmento di utenti finali sta crescendo più rapidamente?
Si prevede che le organizzazioni di ricerca a contratto cresceranno a un CAGR del 10.43%, poiché gli sponsor farmaceutici esternalizzeranno il lavoro di laboratorio preclinico e clinico.
Pagina aggiornata l'ultima volta il:



