

Dimensioni e quota di mercato delle stampanti per etichette e imballaggi
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
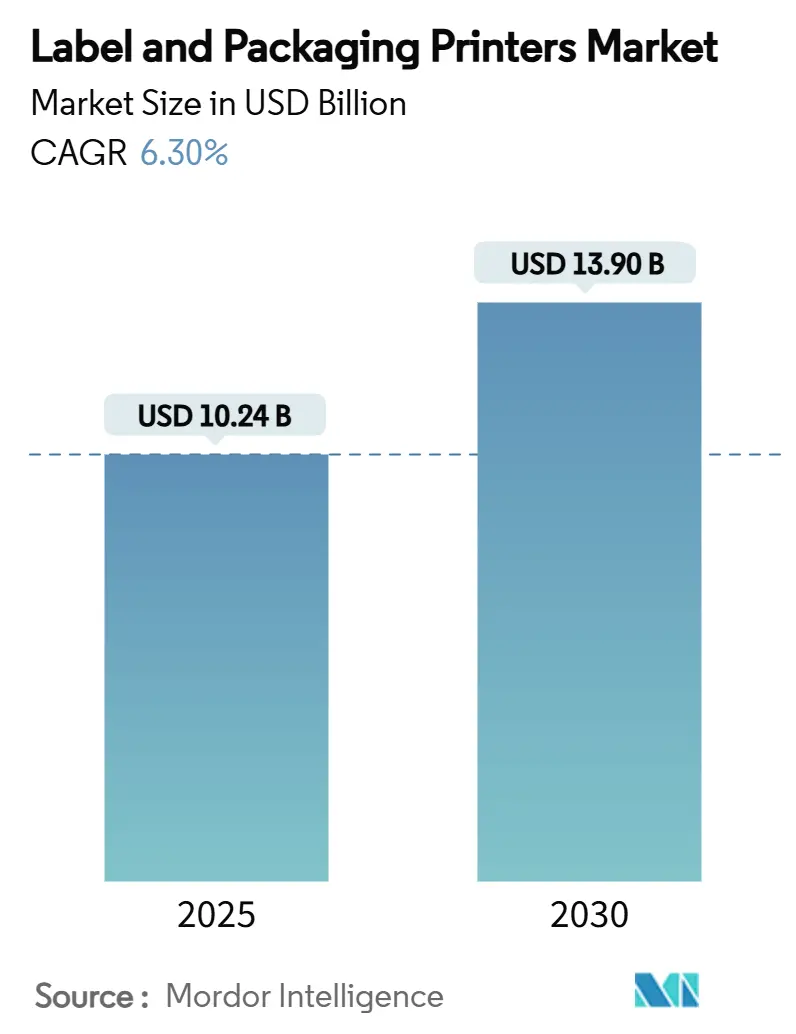
| Dimensione del mercato (2025) | 10.24 miliardo di dollari |
| Dimensione del mercato (2030) | 13.90 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.30% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
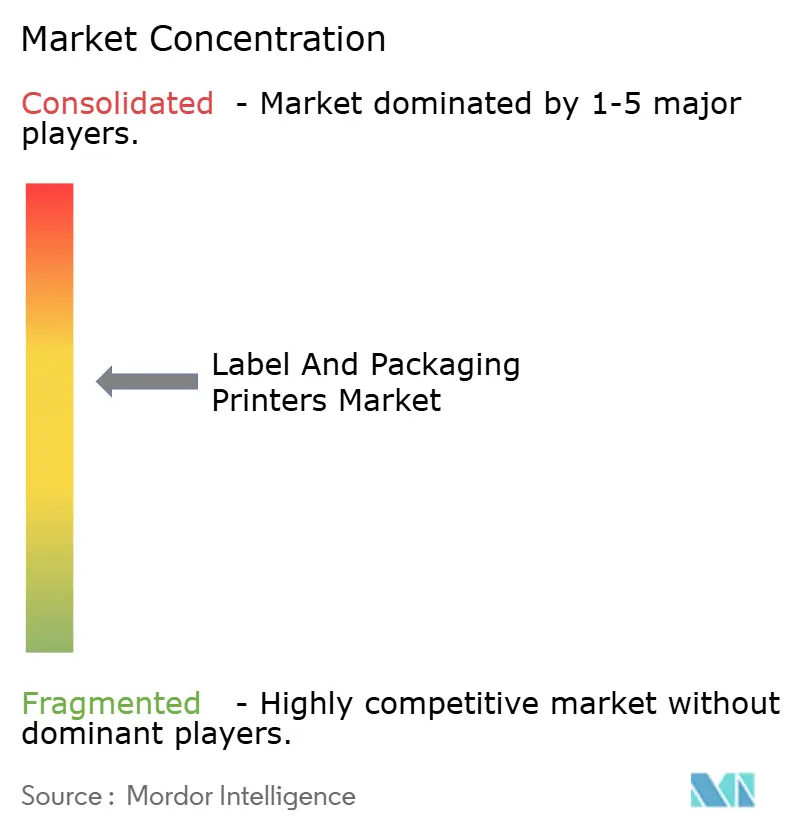
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle stampanti per etichette e imballaggi di Mordor Intelligence
Il mercato delle stampanti per etichette e imballaggi ha un valore di 10.24 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13.90 miliardi di dollari entro il 2030, registrando un CAGR del 6.30% nel periodo. La domanda costante di un'identificazione accurata dei prodotti, il passaggio a etichette intelligenti e connesse e le normative più severe sugli inchiostri per uso alimentare sostengono questa traiettoria di crescita. La rapida espansione dell'e-commerce sta indirizzando gli investimenti verso flotte di stampa digitale on-demand che riducono i tempi di evasione degli ordini. Allo stesso tempo, gli obiettivi di sostenibilità aziendale e i mandati governativi stanno accelerando la transizione verso sistemi di inchiostro a base d'acqua e a bassa migrazione, richiedendo aggiornamenti di capitale nelle tipografie. L'intensità competitiva rimane moderata; gli operatori storici globali continuano ad ampliare i loro portafogli tecnologici, mentre le aziende più piccole si stanno consolidando per assorbire i crescenti costi di conformità.
Punti chiave del rapporto
- In base al tipo di stampante, si prevede che le macchine da stampa digitali di fascia alta cresceranno a un CAGR del 7.47% fino al 2030.
- In base alla tecnologia di stampa, la stampa flessografica ha registrato una quota di fatturato del 35.81% nel 2024.
- In base al settore di utilizzo finale, si prevede che l'e-commerce crescerà a un CAGR del 7.58% fino al 2030.
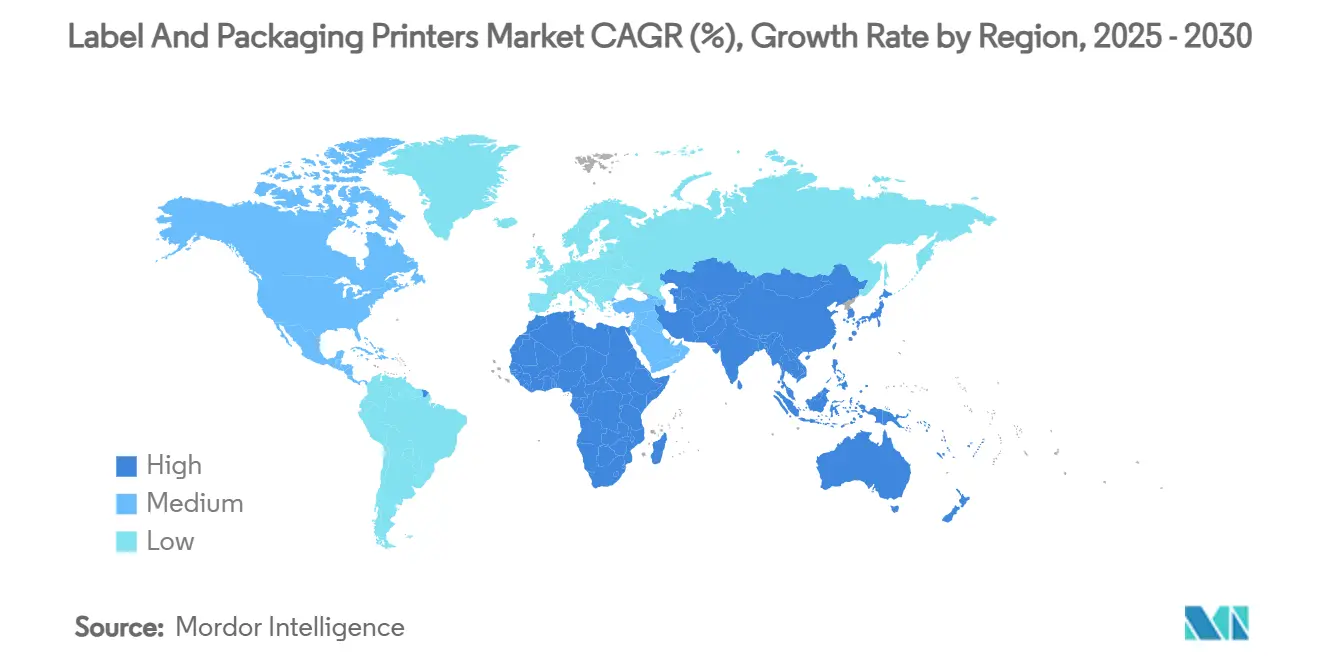
- In termini geografici, l'area Asia-Pacifico ha registrato una quota del 40.67% nel 2024 e si prevede che registrerà un CAGR del 7.74% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle stampanti per etichette e imballaggi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio globale alla stampa digitale per tirature brevi e personalizzazione dei prodotti a costi contenuti | + 1.8% | Nord America ed Europa, in costruzione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| La crescita dell'e-commerce globale stimola la domanda di spedizioni su richiesta e di etichettatura con codice a barre | + 1.5% | Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Adozione di stampanti per etichette intelligenti compatibili con RFID/NFC nei settori della logistica e della vendita al dettaglio | + 1.2% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| I marchi artigianali di bevande e i piccoli alimenti esternalizzano la produzione delle etichette per ridurre i tempi di consegna | + 0.9% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione globale di sistemi a getto d'inchiostro a base d'acqua, sicuri per gli alimenti, per imballaggi flessibili | + 0.7% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio globale alla stampa digitale per tirature brevi e personalizzazione dei prodotti a costi contenuti
Le macchine da stampa digitali eliminano le lastre e i lunghi tempi di cambio formato, rendendo economicamente sostenibili i piccoli lotti e consentendo la proliferazione di SKU. Canon registra una crescita costante nella stampa commerciale grazie alle sue piattaforme gemelle elettrofotografiche e a getto d'inchiostro, flessibili su diverse tirature e supporti [1] Canon Inc., “Annual Report 2024,” canon.com . Cicli di cambio formato più rapidi consentono ai marchi di localizzare le promozioni senza dover gestire scorte eccessive. Uno studio sottoposto a revisione paritaria ha rilevato che i sistemi di misurazione dell'inchiostro digitalizzati riducono il consumo di inchiostro del 52% e il consumo energetico del 37%, abbassando i costi e riducendo al contempo l'impronta di carbonio. I miglioramenti delle prestazioni sono apprezzati dai trasformatori di medie dimensioni che in precedenza si affidavano a officine specializzate. La diffusione su larga scala è più evidente nell'Europa occidentale, dove le normative ambientali penalizzano la produzione analogica ad alto impatto ambientale.
La crescita dell'e-commerce globale stimola la domanda di spedizioni su richiesta e di etichettatura con codice a barre
I volumi dei pacchi continuano a crescere e ogni pacco necessita di un'etichetta leggibile e conforme alle normative. Zebra Technologies ha generato 410 milioni di dollari di ricavi nel terzo trimestre del 2024 dal tracciamento degli asset, sottolineando l'indispensabilità delle stampanti termiche di codici a barre nella logistica omnicanale [2] Zebra Technologies Corporation, “Q3 2024 Earnings Release,” zebra.com . I centri di distribuzione apprezzano le stampanti che gestiscono carta, pellicola e supporti senza liner senza tempi di inattività, data la molteplicità delle condizioni dell'ultimo miglio. I venditori transfrontalieri devono applicare icone di conformità multilingue e specifiche per regione, rendendo necessari motori a dati variabili che operano vicino alle linee di prelievo e imballaggio. Acquisizioni strategiche, come l'acquisto da parte di Multi-Color Corporation dello specialista RFID Starport Technologies, evidenziano come le stampanti grafiche tradizionali stiano integrando moduli intelligenti per garantire la sostenibilità futura dei flussi di lavoro dell'e-commerce [3] Multi-Color Corporation, “Starport Technologies Acquisition Announcement,” mcclabel.com.
Adozione di stampanti per etichette intelligenti compatibili con RFID/NFC nei settori della logistica e della vendita al dettaglio
Le catene di fornitura richiedono sempre più visibilità in tempo reale, spingendo i converter verso macchine ibride che inseriscono inserti RFID durante la produzione delle etichette. Le risorse di Starport Technologies offrono a Multi-Color Corporation la possibilità di creare etichette codificate in un unico passaggio, riducendo i costi di manodopera e di scarto. I tag NFC si stanno inoltre diffondendo nel settore degli alcolici e dei cosmetici di alta qualità per l'autenticazione e il coinvolgimento dei consumatori. Norme farmaceutiche come la FMD europea hanno favorito un'adozione precoce, ma i rivenditori di elettronica e abbigliamento stanno rapidamente seguendo l'esempio. Il capitale iniziale è significativo perché le unità RFID richiedono antenne integrate, stazioni di polimerizzazione e scanner di verifica, ma il costo totale di proprietà diminuisce una volta ottenuti i vantaggi in termini di riutilizzo e analisi. I fornitori affermati con reti di assistenza globali ne traggono vantaggio, poiché i piccoli converter evitano la complessità.
I marchi di bevande artigianali e di piccoli alimenti esternalizzano la produzione delle etichette per ridurre i lunghi tempi di consegna
Birrifici indipendenti e produttori di alimenti speciali introducono varianti stagionali ogni poche settimane. Le stampanti desktop interne consentono loro di stampare just-in-time, evitare costi di lastra e iterare rapidamente i progetti. La gamma di stampanti a getto d'inchiostro a base d'acqua di Canon si rivolge a questa nicchia, rispettando gli standard per il contatto indiretto con gli alimenti e offrendo al contempo una qualità fotografica su carta testurizzata. Il cambiamento è particolarmente pronunciato negli Stati Uniti, dove il numero di birrifici artigianali ha superato le 9,000 unità entro il 2024. La capacità di gestire le informazioni variabili aiuta queste aziende a gestire i codici dei lotti e le date di scadenza senza esternalizzare. I produttori di formaggi e salumi artigianali europei seguono un modello simile, allineando la flessibilità dell'etichettatura ai requisiti della Denominazione di Origine Protetta.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati investimenti di capitale nelle macchine da stampa digitali ad alta velocità rimangono un ostacolo all'adozione da parte delle PMI a livello globale | -0.8% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| La volatilità globale dei prezzi degli inchiostri e dei substrati influisce sul costo totale di proprietà delle stampanti | -0.6% | Globale, con variazioni regionali nell'esposizione alle materie prime | A breve termine (≤ 2 anni) |
| Spinta normativa mondiale per ridurre l'uso di guaine termoretraibili in PVC a causa di problemi di riciclabilità | -0.5% | Europa e Nord America leader, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| La carenza globale di operatori qualificati limita l'efficienza nell'ambiente di stampa ibrida | -0.4% | Globale, più acuto nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati investimenti di capitale nelle macchine da stampa digitali ad alta velocità rimangono un ostacolo all'adozione da parte delle PMI a livello globale
Una singola linea a getto d'inchiostro ad alto volume può superare il milione di dollari, il che la rende fuori dalla portata dei piccoli converter tipici. Una ricerca dell'OCSE conferma che le PMI adottano tecnologie di produzione avanzate più lentamente quando gli strumenti di finanziamento e i programmi di consulenza sono limitati. Heidelberg ricava oltre il 1% del suo fatturato dalle macchine da stampa per imballaggio e dal rischio offset offrendo modelli di abbonamento che includono hardware, software e materiali di consumo. Al contrario, i micro-brand spesso si affidano a broker di stampa esternalizzati o al leasing di attrezzature, gonfiando i costi per etichetta nel lungo periodo. Il crescente divario tecnologico può portare al consolidamento del mercato, poiché i player di scala superano la concorrenza in termini di economia unitaria.
La volatilità globale dei prezzi degli inchiostri e dei substrati influisce sul costo totale di proprietà delle stampanti
I prezzi dei substrati variano in base ai mercati energetici e petrolchimici, mentre alcuni pigmenti dipendono da minerali scarsi le cui catene di approvvigionamento sono esposte a fattori geopolitici. Quando i riciclatori di alluminio evidenziano la contaminazione delle etichette in plastica come un onere in termini di costi, i trasformatori si trovano ad affrontare un controllo più rigoroso sulla scelta di adesivi e materiali frontali. Le tipografie esitano a stipulare contratti a lungo termine per timore di un'erosione dei margini. Gli inchiostri a base d'acqua e a base di olio vegetale a volte hanno prezzi più elevati perché le materie prime speciali provengono da fornitori limitati. Le disparità geografiche aggravano il problema; gli operatori vicini agli impianti di resina sulla costa del Golfo godono di vantaggi in termini di costi rispetto ai trasformatori asiatici che dipendono dalle importazioni durante le interruzioni del trasporto merci.
Analisi del segmento
Per tipo di stampante: il predominio dei desktop guida la crescita del volume
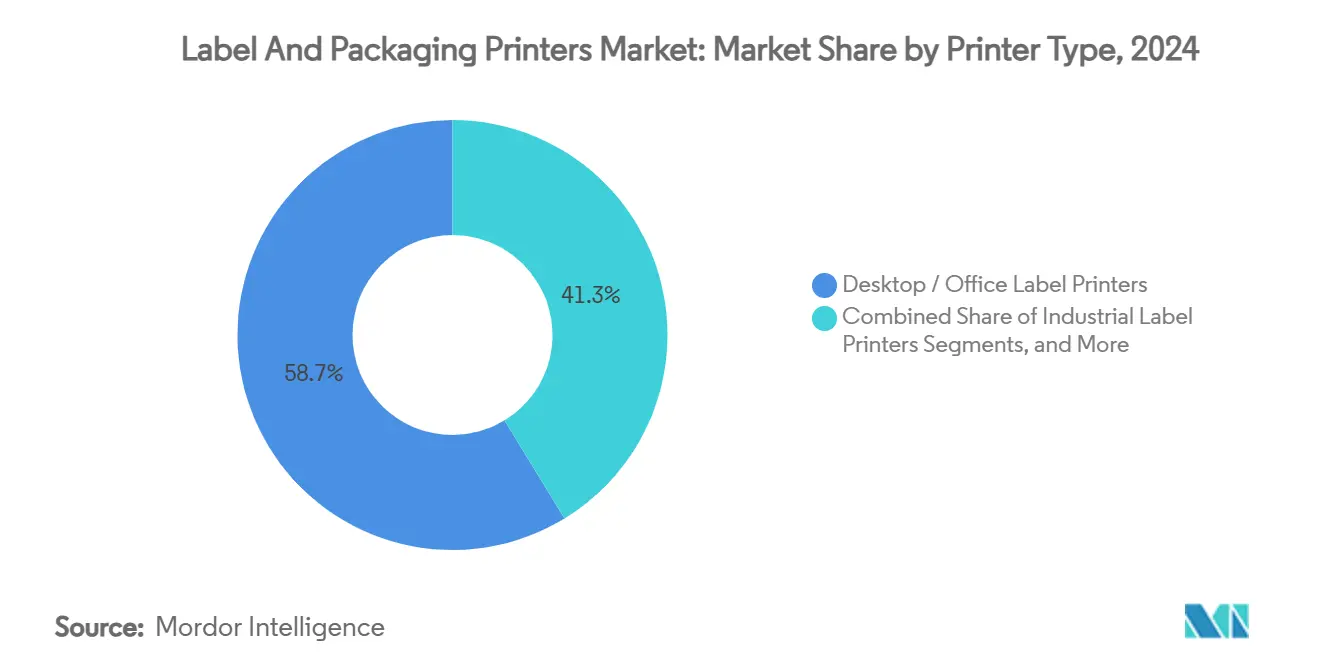
Nel 58.72, le unità desktop e da ufficio hanno rappresentato il 2024% della quota di mercato delle stampanti per etichette e imballaggi, riflettendo la diffusa esigenza di etichettatura distribuita a medio volume in ambito sanitario, retail e magazzino. Questi dispositivi si integrano facilmente con i sistemi di pianificazione delle risorse aziendali (ERP) e richiedono una formazione minima per gli operatori, il che si traduce in cicli di implementazione rapidi. Il mercato delle stampanti per etichette e imballaggi trae vantaggio dall'adozione di questi modelli compatti da parte delle start-up prima di scalare la produzione. Nonostante la prevalenza di macchine desktop, si prevede che le macchine da stampa digitali di fascia alta registreranno un CAGR del 7.47% entro il 2030, trainate dalla crescente domanda di grafica ad alta risoluzione e personalizzazione nei prodotti confezionati di alta qualità. Fornitori come AstroNova hanno ampliato il portfolio con TrojanLabel T2-PRO, progettato per i converter che cercano tirature brevi a colori su supporti speciali.
Sta emergendo una chiara biforcazione: i desktop si rivolgono all'etichettatura transazionale, dove il costo per stampa è fondamentale, mentre le stampanti industriali servono per espositori critici per il marchio, dove la differenziazione aggiunge valore. Il re-shoring economico aumenta ulteriormente i volumi dei desktop, poiché i produttori stampano etichette di conformità in loco per evitare ritardi all'estero. Questo cambiamento è in linea con le strategie di digitalizzazione aziendale che collocano le stampanti ai margini della rete. Al contrario, il mercato delle stampanti per etichette e imballaggi per sistemi ad alta velocità è destinato a espandersi, poiché i segmenti del lusso e i prodotti farmaceutici da banco aggiungono codici a realtà aumentata che richiedono una registrazione pressoché perfetta. I produttori affermati stanno integrando l'automazione del flusso di lavoro e la manutenzione cloud per giustificare i sovrapprezzi, un approccio che trova riscontro tra i converter alla ricerca di tempi di attività e risparmi di manodopera.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia di stampa: la leadership flessografica affronta la rivoluzione digitale
Nel 35.81, le linee flessografiche hanno registrato un fatturato del 2024% nel mercato della stampa di etichette e imballaggi, sostenute dalla loro efficienza nelle lunghe tirature e da decenni di esperienza degli operatori. I miglioramenti dei rulli anilox e gli inchiostri UV a basso contenuto di solvente mantengono la flexo rilevante anche quando le tirature superano i 100,000 metri lineari. Tuttavia, si prevede che le linee a getto d'inchiostro digitale cresceranno a un CAGR del 7.92%, erodendo il predominio della flexo nei segmenti che apprezzano la flessibilità degli SKU. Le macchine da stampa ibride che uniscono il primer flexo alla nobilitazione a getto d'inchiostro in linea stanno guadagnando terreno, offrendo il meglio di entrambe le opzioni di flessibilità senza passaggi multipli.
L'elettrofotografia mantiene nicchie che richiedono una stretta tolleranza cromatica e bianchi opachi. Il trasferimento termico rimane indispensabile per le targhette di identificazione per ambienti difficili nei settori automobilistico e aerospaziale, poiché la composizione chimica del nastro in resina resiste ai solventi e alle temperature estreme. I supporti per stampa termica diretta, privi di nastro, sono adatti per etichette di spedizione di breve durata, sebbene le crescenti restrizioni sui fenoli stimolino la ricerca di rivestimenti alternativi. Con la legislazione che limita l'esposizione ai solventi, le linee a getto d'inchiostro piezoelettrico a base d'acqua attirano l'attenzione dei converter che servono clienti del settore degli alimenti per l'infanzia, dei pasti pronti e dei nutraceutici. Persistono ancora timori riguardo alle spese in conto capitale, ma i programmi di finanziamento e i modelli di tariffazione a clic abbassano le barriere all'ingresso, mantenendo il mercato degli stampatori di etichette e imballaggi sulla sua traiettoria digitale.
Per settore di utilizzo finale: il predominio del settore alimentare e delle bevande riflette la complessità normativa
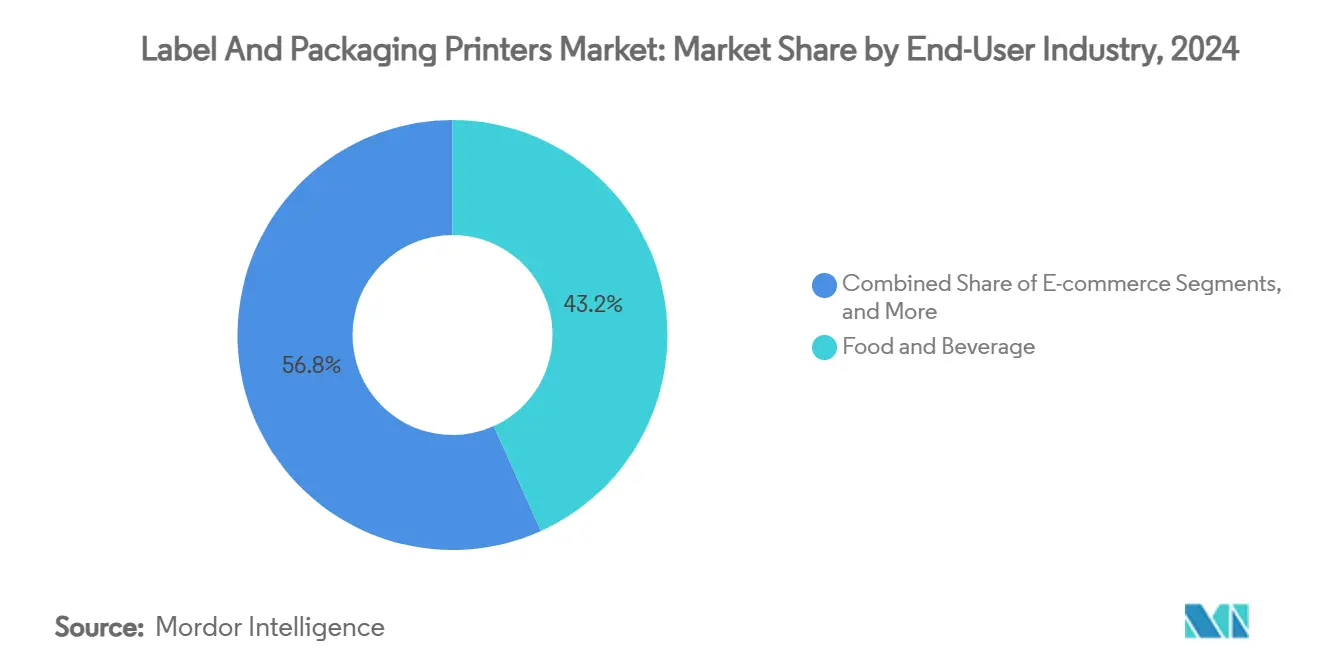
Il segmento food and beverage ha conquistato il 43.24% del fatturato del mercato degli stampatori di etichette e imballaggi nel 2024, a conferma dei rigorosi obblighi di tracciabilità del settore e dell'elevato tasso di abbandono degli SKU. Le revisioni dei dati nutrizionali, le informazioni sugli allergeni e l'etichettatura multilingue spingono i converter verso flussi di lavoro digitali che consentono la personalizzazione in fase avanzata. I produttori di bevande artigianali sfruttano supporti tattili e illustrazioni variabili per differenziare le uscite stagionali, generando un'economia unitaria premium per gli stampatori. Si prevede che il mercato degli stampatori di etichette e imballaggi dedicato alle applicazioni di e-commerce crescerà più rapidamente, supportato da un CAGR del 7.58% fino al 2030, con l'aumento dei flussi di pacchi.
Gli operatori del settore farmaceutico richiedono serializzazione, antimanomissione e funzionalità Braille, indirizzando gli investimenti in attrezzature per l'ispezione visiva e la fustellatura precisa. I proprietari di marchi di cosmetici danno priorità a lamine metalliche e vernici tattili che giustificano l'investimento in unità di abbellimento multiprocesso. Gli utenti industriali richiedono etichette durevoli e resistenti agli agenti chimici, sostenendo la domanda di nastri in resina e polimerizzazione ad alta temperatura. Mentre altri settori verticali mostrano volumi assoluti inferiori, nel complesso diversificano i requisiti dei substrati, incoraggiando i fornitori di attrezzature a progettare piattaforme modulari in grado di gestire carta, BOPP, PET e bioplastiche senza lunghi cambi di produzione.
Analisi geografica
Mercato delle stampanti per etichette e imballaggi nella regione Asia-Pacifico
L'Asia-Pacifico ha rappresentato il 40.67% del fatturato del 2024 e la regione è destinata a registrare un CAGR del 7.74% fino al 2030, trainata da una produzione orientata all'export e dalla più grande comunità di vendita al dettaglio online al mondo. Le normative cinesi GB 4806.1 sul contatto con gli alimenti stimolano la sostituzione delle vecchie macchine da stampa a solvente con linee a base d'acqua, mentre i colossi dei beni di consumo confezionati installano unità ibride flexo-inkjet per soddisfare i picchi del 618 e del Singles' Day. Il divieto indiano sul toluene previsto dalla FSSAI spinge i converter verso prodotti chimici conformi, e le marche da bollo locali accelerano la domanda di stampanti laser a dati variabili. Giappone e Corea del Sud, dominati dalle esportazioni di elettronica, specificano tolleranze ultra-fine per i codici a barre, sostenendo gli investimenti in unità termiche desktop di precisione.
Mercato nordamericano delle stampanti per etichette e imballaggi
Il Nord America rimane un punto di riferimento tecnologico grazie alla rigorosa supervisione della FDA e al rapido sviluppo del settore delle bevande artigianali. L'etichettatura del paese di origine prevista dall'accordo USA-Messico-Canada aggiunge livelli di serializzazione al commercio transfrontaliero. Il packaging bilingue canadese stimola gli investimenti in motori di stampa fronte-retro che alternano il testo in inglese e in francese su richiesta. I centri delle maquiladoras messicane privilegiano le stampanti industriali che si integrano direttamente con le piattaforme MES per stampare etichette di conformità all'uscita dei prodotti dalle linee di assemblaggio.
Mercato europeo delle stampanti per etichette e imballaggi
Il panorama politico europeo è orientato alla riduzione delle emissioni di carbonio e alla circolarità. Il quadro normativo europeo in materia di riciclo incoraggia gli imballaggi flessibili monomateriale, che richiedono inchiostri resistenti al lavaggio a caldo senza contaminare il polimero rigenerato. I fornitori automobilistici tedeschi utilizzano etichette con tecnologia RFID per la tracciabilità dei componenti, mentre le case di moda italiane di alta gamma adottano tag NFC per l'autenticità. Il Regno Unito, divergente dopo la Brexit, rispecchia molte normative UE, pur mantenendo linee guida distinte per i formati nutrizionali, spingendo i converter ad adottare suite di gestione grafica in grado di controllare le versioni a livello giurisdizionale. Le economie dell'Europa orientale, in particolare Polonia e Repubblica Ceca, attraggono investimenti diretti esteri nel settore degli imballaggi, stimolando la domanda di linee flexo di fascia media.
Panorama competitivo
Il mercato delle stampanti per etichette e imballaggi presenta una concentrazione media, in cui i primi cinque fornitori rappresentano circa il 60% del fatturato globale. HP ha registrato un fatturato di 4.5 miliardi di dollari nel settore della stampa nel 2024, consolidando la leadership nelle piattaforme desktop termiche e a getto d'inchiostro entry-level. La strategia a doppia tecnologia di Canon comprende sia il segmento elettrofotografico che quello a getto d'inchiostro, ampliando le opzioni di fidelizzazione dei clienti nei flussi di lavoro commerciali e di imballaggio. Zebra Technologies domina l'identificazione automatica con un fatturato netto di 1.255 miliardi di dollari nel terzo trimestre del 3 e continua a integrare l'analisi cloud che blocca i volumi di materiali di consumo.
Le alleanze strategiche si concentrano sull'orchestrazione end-to-end del flusso di lavoro. Heidelberg offre software per il flusso di lavoro, gestione del colore e manutenzione predittiva in modelli di abbonamento per compensare la diffidenza nella spesa in conto capitale. AstroNova ha ampliato la sua gamma TrojanLabel grazie al know-how MTEX, collegando applicazioni di etichette ad alta risoluzione e packaging leggero. Le fusioni tra converter regionali indicano un consolidamento orizzontale, poiché le aziende ottengono una leva di acquisto su inchiostri e supporti, ampliando al contempo la base clienti. Le roadmap tecnologiche convergono sui temi della sostenibilità, dell'automazione e della connettività, orientando la ricerca e sviluppo verso inchiostri a base d'acqua, controllo della qualità di stampa basato sull'intelligenza artificiale e contratti machine-as-a-service.
Le barriere all'ingresso stanno aumentando in settori di nicchia come le etichette intelligenti, dove la codifica RFID in linea richiede capitali, brevetti e conoscenze di conformità. I fornitori di componenti collaborano con gli OEM di macchine da stampa per qualificare gli inserti per chip e le antenne ad alta frequenza. Gli ecosistemi dei materiali di consumo rimangono cruciali; i fornitori offrono set di inchiostri e nastri proprietari, garantendo ricavi ricorrenti. L'assistenza post-vendita differenzia gli operatori in Asia-Pacifico e America Latina, dove i tecnici locali e la logistica dei ricambi determinano i tempi di attività. La concorrenza sui prezzi persiste nei segmenti desktop standardizzati, ma i segmenti grafici premium privilegiano i contratti di servizio a valore aggiunto rispetto agli sconti sull'hardware.
Leader del settore delle stampanti per etichette e imballaggi
HP Inc.
Bobst Group SA
Mark Andy Inc.
Gallus – Heidelberger Druckmaschinen AG
Domino Printing Sciences plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Heidelberger Druckmaschinen AG prevede per l'anno fiscale 2025/26 vendite pari a 2,350 milioni di euro (2,543.2 milioni di dollari) e un margine EBITDA rettificato fino all'8%, trainato dalle soluzioni di imballaggio e dagli ordini di macchine da stampa digitali.
- Marzo 2025: Canon Inc. ha ribadito lo sviluppo della stampa a getto d'inchiostro a base d'acqua come pilastro della sua espansione nella stampa commerciale nel suo rapporto annuale del 2024.
- Febbraio 2025: HP Inc. ha dichiarato un fatturato derivante dalla stampa nel primo trimestre dell'anno fiscale 1 pari a 2025 miliardi di USD e ha aumentato il suo obiettivo di risparmio sui costi Future Ready a 4.3 miliardi di USD.
- Novembre 2024: HP Inc. ha chiuso l'anno fiscale 2024 con un fatturato di stampa di 4.5 miliardi di USD e un margine operativo del 19.6%, sottolineando le opportunità nel settore delle etichette commerciali e degli imballaggi.
Ambito del rapporto sul mercato globale delle stampanti per etichette e imballaggi
| Stampanti per etichette industriali |
| Stampanti per etichette da scrivania/ufficio |
| Stampanti per etichette mobili e portatili |
| Sistemi di stampa e applicazione |
| Macchine da stampa digitali di fascia alta |
| Flessografica |
| Litografia offset |
| scritta |
| allo |
| Getto d'inchiostro digitale |
| Elettrofotografia digitale |
| Trasferimento termico e termico diretto |
| Cibo e Bevande |
| Farmaceutico e sanitario |
| Cura personale e cosmetici |
| E-Commerce |
| Industriale |
| Altri settori di utilizzo finale (vendita al dettaglio e supermercati, prodotti chimici, tra gli altri) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di stampante | Stampanti per etichette industriali | |
| Stampanti per etichette da scrivania/ufficio | ||
| Stampanti per etichette mobili e portatili | ||
| Sistemi di stampa e applicazione | ||
| Macchine da stampa digitali di fascia alta | ||
| Con tecnologia di stampa | Flessografica | |
| Litografia offset | ||
| scritta | ||
| allo | ||
| Getto d'inchiostro digitale | ||
| Elettrofotografia digitale | ||
| Trasferimento termico e termico diretto | ||
| Per settore degli utenti finali | Cibo e Bevande | |
| Farmaceutico e sanitario | ||
| Cura personale e cosmetici | ||
| E-Commerce | ||
| Industriale | ||
| Altri settori di utilizzo finale (vendita al dettaglio e supermercati, prodotti chimici, tra gli altri) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato delle stampanti per etichette e imballaggi e qual è la sua crescita prevista?
Nel 10.24 il mercato valeva 2025 miliardi di dollari e si prevede che raggiungerà i 13.90 miliardi di dollari entro il 2030, con un CAGR del 6.30%.
Quale tipo di stampante detiene oggi la quota di fatturato maggiore?
Le stampanti per etichette desktop e da ufficio rappresentano il 58.72% del fatturato del 2024 perché soddisfano le esigenze di etichettatura distribuite e di medio volume nei settori della vendita al dettaglio, dell'assistenza sanitaria e della logistica.
Perché le macchine da stampa digitali di fascia alta stanno crescendo più rapidamente rispetto ad altre categorie di stampanti?
I marchi necessitano di grafica di alta qualità e personalizzazione on-demand; di conseguenza, si prevede che le macchine da stampa digitali di fascia alta cresceranno a un CAGR del 7.47% entro il 2030.
Quali normative hanno il maggiore impatto sulle scelte tecnologiche?
Le normative sul contatto con gli alimenti, come FDA 21 CFR Parti 174-176 e la norma cinese GB 4806.1, stanno spingendo i trasformatori verso sistemi a getto d'inchiostro a bassa migrazione e a base d'acqua.
Quale regione è leader nel mercato delle stampanti per etichette e imballaggi?
L'area Asia-Pacifico rappresenterà il 40.67% del fatturato del 2024 e si prevede che registrerà un CAGR del 7.74% entro il 2030 grazie alla sua portata manifatturiera e al settore dell'e-commerce in rapida crescita.


