

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
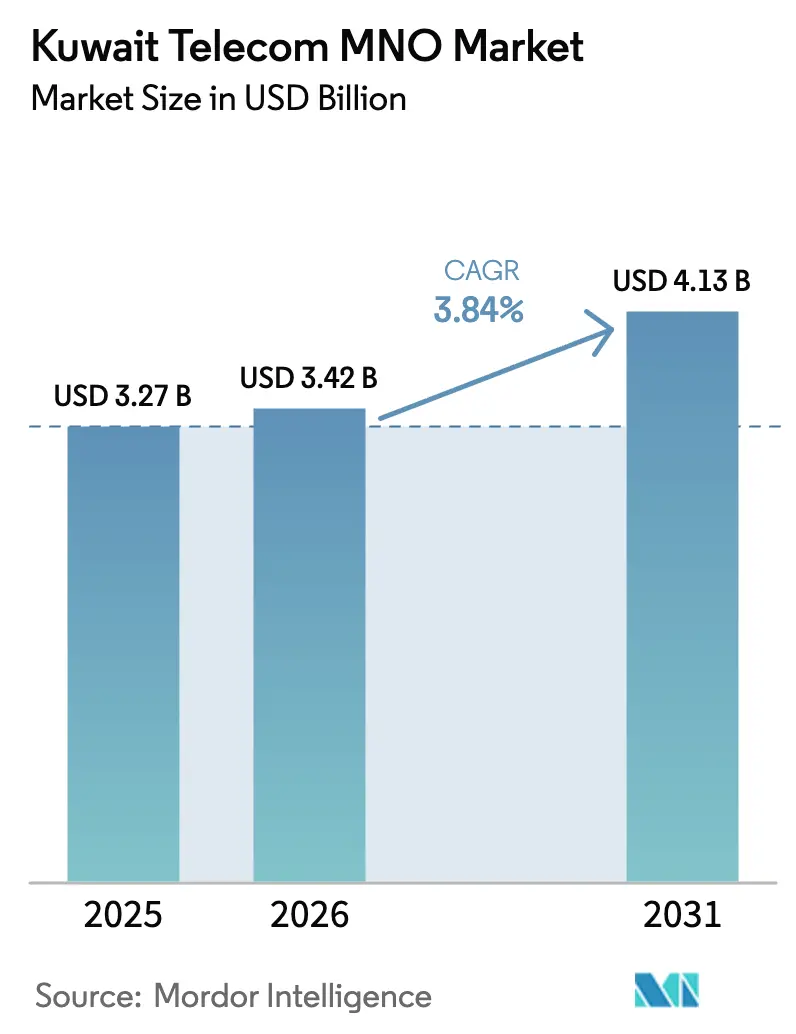
| Dimensione del mercato (2026) | 3.42 miliardo di dollari |
| Dimensione del mercato (2031) | 4.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.84% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli operatori di telecomunicazioni mobili del Kuwait di Mordor Intelligence
Si prevede che il mercato degli operatori di telefonia mobile (MNO) del Kuwait aumenterà da 3.27 miliardi di dollari nel 2025 a 3.42 miliardi di dollari nel 2026 e raggiungerà i 4.13 miliardi di dollari entro il 2031, con un CAGR del 3.84% nel periodo 2026-2031. La penetrazione degli abbonati mobili ha superato il 181% nel 2025, quindi l'espansione del fatturato dipende ora più dalla monetizzazione delle reti 5G standalone, dall'intelligenza di rete e dalla digitalizzazione aziendale che dall'aggiunta di nuove connessioni umane. Gli operatori stanno spostando gli investimenti verso funzionalità 5G avanzate come il network slicing, l'edge computing e l'intelligenza artificiale, in modo da poter vendere connessioni a bassa latenza e ad alta velocità per l'automazione del settore petrolifero e del gas, il cloud gaming e le reti di campus privati. I servizi dati e Internet rappresentavano già il 59.78% del fatturato nel 2025, ma il settore in più rapida crescita è l'IoT cellulare che collega macchine, sensori e veicoli. I programmi governativi nell'ambito di Kuwait Vision 2035, tra cui un piano da 800 milioni di dollari per i giacimenti petroliferi digitali, stanno accelerando la domanda di connettività gestita, gateway cloud e 5G privato con sicurezza informatica, ampliando il campo commerciale per i fornitori di servizi.
Punti chiave del rapporto
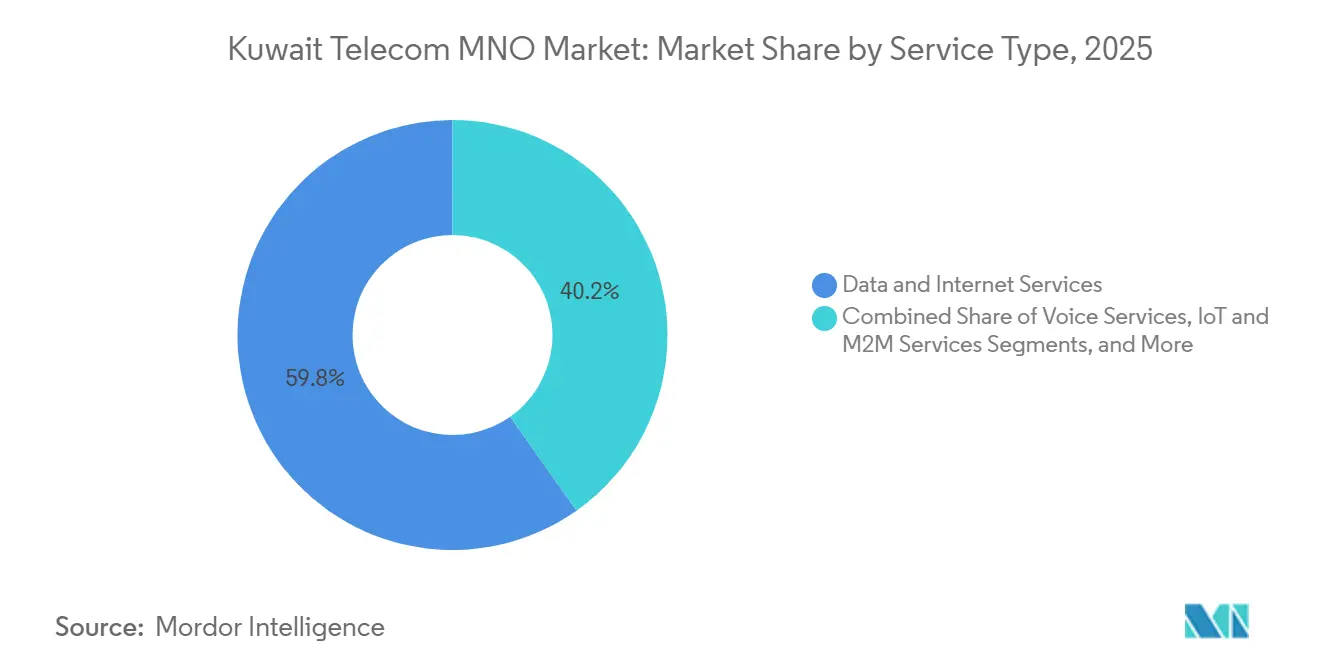
- Per tipologia di servizio, i servizi dati e Internet hanno guidato il mercato MNO delle telecomunicazioni del Kuwait con una quota del 59.78% nel 2025. Si prevede che i servizi IoT e M2M cresceranno a un CAGR del 3.97% fino al 2031.
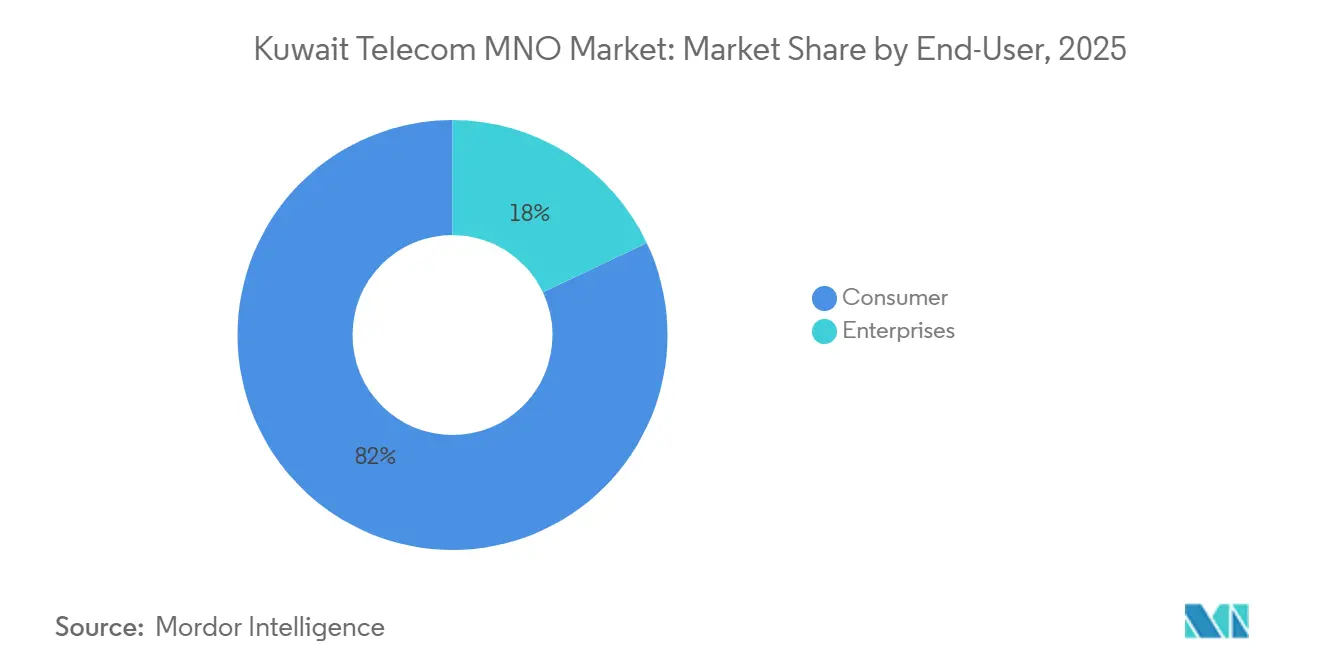
- Per utente finale, il segmento Consumer ha registrato l'82.03% dei ricavi nel 2025. Si prevede che il segmento Enterprise crescerà a un CAGR del 4.03% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MNO delle telecomunicazioni del Kuwait
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Distribuzione commerciale del 5G autonomo | + 1.2% | Governatorato della Capitale e Governatorato Ahmadi | Medio termine (2–4 anni) |
| Kuwait Vision 2035 Infrastruttura digitale | + 1.0% | Capitale, Ahmadi, Governatorato di Jahra | A lungo termine (≥4 anni) |
| Aumento del traffico dati dovuto all'elevato utilizzo degli smartphone | + 0.9% | Distretti urbani a livello nazionale | Breve termine (≤2 anni) |
| Crescente domanda di cloud gaming e realtà aumentata/virtuale | + 0.6% | Kuwait City e Hawalli | Medio termine (2–4 anni) |
| IoT aziendale nel settore petrolifero, del gas e della logistica | + 0.7% | Porto di Ahmadi e Shuwaikh | Medio termine (2–4 anni) |
| Spinta normativa per la condivisione delle infrastrutture | + 0.4% | Nationwide | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Distribuzione commerciale di reti 5G autonome che consentono il network slicing
Tutti e tre gli operatori hanno attivato i core 5G standalone nel 2025, ottenendo così la possibilità di partizionare la larghezza di banda in slice virtuali che garantiscono latenza e throughput per applicazioni distinte. stc Kuwait ha dimostrato un throughput sostenuto superiore a 3 Gbps, mentre un precedente test di Zain Kuwait ha raggiunto velocità di picco di 10 Gbps. [1] RCR Wireless News, “Zain Kuwait completa il test 5.5G con Huawei,” rcrwireless.com La funzione di slicing consente alle aziende di stipulare contratti per livelli di connettività premium per piattaforme di perforazione autonome, robotica remota o feed video mission-critical, trasformando il mercato MNO di Kuwait Telecom da prezzi basati su dati a tariffa fissa a prezzi basati sui risultati. La partnership di Ooredoo Kuwait con NVIDIA aggiunge l'inferenza edge al pacchetto di connettività, mostrando come le slice 5G e le istanze GPU possono essere vendute insieme per servire carichi di lavoro di IA generativa. [2] Developing Telecoms, “Ooredoo collabora con Nvidia per sviluppare una piattaforma pronta per l’IA per il MENA”, developingtelecoms.com Il successo ora dipende dalla creazione di team di soluzioni specifiche per il dominio, perché i fornitori di apparecchiature da soli non possono fornire competenze verticali.
Visione governativa 2035 Investimenti nelle infrastrutture digitali
Vision 2035 stanzia finanziamenti pluriennali per data center cloud, logistica portuale intelligente e progetti di giacimenti petroliferi digitali. Il contratto di locazione del terreno di CITRA con Google porterà una zona hyperscale che necessita di backhaul a bassa latenza, fornendo nuove entrate all'ingrosso per gli operatori. [3] Communication and Information Technology Regulatory Authority, “CITRA announced 2024 marked exceptional successs,” citra.gov.kw ZainTECH e Microsoft hanno installato nodi ExpressRoute in Kuwait durante il 2025, consentendo ai ministeri di acquisire collegamenti privati che soddisfano i rigorosi requisiti di residenza dei dati. Le costruzioni in fibra finanziate dal Ministero delle Comunicazioni alimentano la densificazione delle small-cell 5G, mentre le compagnie petrolifere implementano migliaia di sensori LTE-M che in seguito migrano alla comunicazione massiva machine-type 5G. Queste azioni creano un mercato di coda lunga per servizi gestiti, sicurezza informatica e analisi che si estende oltre la tariffa di connettività, amplificando l'arco di crescita del mercato MNO di Kuwait Telecom.
Aumento del traffico dati dovuto all'elevata penetrazione degli smartphone e ai pacchetti dati convenienti
Il consumo di dati mobili continua a crescere nonostante la base di abbonati sia satura. I pacchetti Internet 5G postpagati offrono fino a 1 TB per 15 KWD (49 USD), un livello di convenienza ben al di sotto della soglia del 2% del reddito stabilita dalle Nazioni Unite. Un costo marginale così basso stimola lo streaming video, i social media reel e la sostituzione del fisso con il wireless, spingendo gli operatori ad aumentare l'utilizzo dello spettro e a implementare l'aggregazione di operatori. Mentre la crescita del traffico principale supporta la narrazione della capacità, i piani illimitati comprimono i rendimenti per gigabyte, quindi gli operatori ripongono le speranze di fatturato su livelli a valore aggiunto, tra cui cloud storage, pass per il gaming e app di sicurezza informatica supportate da assicuratori. In pratica, il mercato degli operatori di telefonia mobile (MNO) di Kuwait Telecom sta passando dalla fatturazione volumetrica a un modello freemium in cui i pacchetti di contenuti e stile di vita digitale generano un margine incrementale.
Crescente domanda di cloud gaming e applicazioni AR/VR immersive
La spesa dei consumatori per i media immersivi ha raggiunto i 120 milioni di dollari nel primo semestre del 2025, alimentata da dispositivi 5G a bassa latenza e ad alta risoluzione. Il piano ProPing di Ooredoo dà priorità ai pacchetti di gioco per mantenere la latenza al di sotto dei 10 ms, a dimostrazione di come la qualità della rete possa essere resa produttiva. La GSMA prevede che il potenziamento multicast e satellitare 5G-Advanced eliminerà i colli di bottiglia per le sessioni multiplayer. La giovane popolazione nativa digitale del Kuwait si concentra a Kuwait City e Hawalli, offrendo agli operatori un mercato target concentrato ma redditizio. Sebbene il contributo assoluto al fatturato sia oggi modesto, il segmento esercita un'influenza strategica spingendo gli operatori a implementare nodi di edge computing e a stringere alleanze per la distribuzione di contenuti, tecnologie che a loro volta sostengono future proposte aziendali come i gemelli digitali e la formazione a distanza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Base di abbonati mobili satura | -0.8% | Nationwide | Breve termine (≤2 anni) |
| L'intensificarsi della concorrenza sui prezzi deprime l'ARPU | -0.6% | Nationwide | Breve termine (≤2 anni) |
| Disponibilità ritardata dello spettro a 6 GHz | -0.3% | Nationwide | Medio termine (2–4 anni) |
| Volatilità dei ricavi derivanti dai cambiamenti della politica degli espatriati | -0.4% | Governatorato di Ahmadi e Governatorato di Farwaniya | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Base di abbonati mobili saturata con penetrazione superiore al 180%
Il possesso di più SIM ha spinto la penetrazione oltre il 181% nel 2025, il che significa che un'ulteriore crescita delle unità è aritmeticamente limitata. [4] Unione Internazionale delle Telecomunicazioni, "Misurare lo sviluppo digitale: l'accessibilità dei servizi ICT 2024", itu.int, Unione Internazionale delle Telecomunicazioni, "Data explorer - ITU DataHub", itu.int Gli operatori servono collettivamente circa 7.8 milioni di connessioni in una nazione di circa 4.3 milioni di residenti, amplificando i costi di gestione del churn. I visti per espatriati rappresentano la maggior parte del churn prepagato e qualsiasi inasprimento delle politiche del lavoro erode rapidamente il numero di abbonati. Per contrastare la stagnazione, i carrier stanno creando forze di vendita B2B e riqualificando i team consumer per vendere pacchetti IoT, ma i cicli di accordi aziendali si estendono da 9 a 18 mesi, ritardando l'aumento dei ricavi per il mercato MNO di Kuwait Telecom.
L'intensificarsi della concorrenza sui prezzi sta facendo scendere l'ARPU
Pacchetti 5G illimitati con prezzi compresi tra 15 KWD (29 USD) e 20 KWD (65 USD) hanno ridotto drasticamente i costi per gigabyte nel 2025. I sondaggi ITU mostrano che i pacchetti di dati mobili del Kuwait costano meno dello 0.6% del reddito nazionale lordo mensile, posizionando i dati come una commodity. Il fatturato trimestrale di Zain è rimasto invariato nonostante l'aumento del traffico, a dimostrazione del fatto che i gigabyte extra non si traducono in un flusso di cassa proporzionale. A meno che gli operatori non monetizzino servizi differenziati come l'IoT con sicurezza informatica o l'edge computing basato su GPU, il mercato degli operatori di telecomunicazioni mobili del Kuwait rischia una contrazione dei profitti.
Analisi del segmento
Per tipo di servizio: la connettività IoT aumenta mentre voce e messaggistica si stabilizzano
I servizi dati e Internet hanno dominato il fatturato del 2025, ma il traffico IoT e M2M è destinato a registrare la crescita più forte. La piattaforma M2M globale di Zain consente agli OEM industriali di implementare un'unica Identità di Abbonato Mobile Internazionale (IMA) in più sedi in Medio Oriente, semplificando la logistica e vincolando i clienti a contratti a lungo termine. La suite di gestione della flotta di stc Kuwait integra analisi e manutenzione predittiva sulla connettività SIM, spingendo verso l'alto i valori medi dei contratti. I servizi vocali e gli SMS tradizionali continuano a diminuire, poiché le app over-the-top catturano il traffico interpersonale. Gli operatori attenuano questa erosione raggruppando i diritti di PayTV e streaming, ma tali componenti aggiuntivi sono principalmente strumenti di riduzione del churn piuttosto che motori di crescita autonomi. I tagli normativi alle tariffe di terminazione comprimono ulteriormente i minuti tradizionali. Di conseguenza, l'economia in dollari per bit dell'IoT appare modesta, ma la sua struttura contrattuale pluriennale stabilizza i ricavi e alimenta la domanda di segmenti 5G privati, rafforzando il profilo a lungo termine del mercato degli MNO delle telecomunicazioni del Kuwait.
Nell'accesso wireless fisso, le apparecchiature 5G installate presso i clienti colmano le lacune in fibra ottica, in particolare nelle periferie di nuova costruzione, dove le opere civili sono in ritardo rispetto alla domanda. Sebbene si tratti ancora di un business di dimensioni ridotte, gli operatori offrono FWA con piani illimitati, Wi-Fi mesh e sensori per la domotica, ancorando le famiglie che potrebbero in futuro adottare servizi di cloud storage a pagamento o di monitoraggio della sicurezza. Altri servizi, backhaul all'ingrosso, interconnessione e linee Ethernet, offrono flussi di cassa costanti, sebbene l'impegno di CITRA per ridurre i costi di transito internazionale mantenga rigidi i massimali di prezzo. Nel complesso, l'evoluzione del mix di servizi sottolinea un passaggio dalla voce umana a ricavi incentrati sulle macchine e sulle piattaforme, un cambiamento decisivo per il mercato degli operatori di telecomunicazioni mobili (MNO) del Kuwait.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento aziendale supera quello dei consumatori nonostante la base più piccola
Le linee consumer hanno generato l'82.03% del fatturato del 2025, ma la domanda aziendale sta crescendo più rapidamente. Le principali compagnie petrolifere stanno digitalizzando pozzi e raffinerie nell'ambito di un programma da 800 milioni di dollari che si basa su reti 5G private a bassa latenza, analisi geospaziali e videosorveglianza basata sull'intelligenza artificiale. Le aziende di logistica di Shuwaikh implementano tracker IoT che richiedono collegamenti cellulari persistenti e a basso consumo per soddisfare le normative doganali e sulla catena del freddo. Le agenzie governative, spinte dai mandati di sovranità dei dati, acquistano circuiti ExpressRoute privati attraverso i marketplace degli operatori, integrando ulteriormente le società di telecomunicazioni nella trasformazione del settore pubblico. Sebbene i progetti aziendali comportino cicli di vendita più lunghi e rapporti di servizi professionali più elevati, i loro margini lordi sono strutturalmente più ricchi rispetto ai pacchetti prepagati consumer. Gli operatori quindi incanalano le risorse in team di integrazione di soluzioni ed ecosistemi di partner, inclusi marketplace hyperscaler e integratori di sistemi specializzati. Si prevede che nel periodo 2026-2031 i conti aziendali assorbiranno una quota crescente di spese in conto capitale, rimodellando i profili delle competenze e le strategie di ingresso sul mercato nel mercato MNO delle telecomunicazioni del Kuwait.
Per i consumatori, i livelli premium rimangono importanti. Il ProPing ottimizzato per il gaming di Ooredoo e i pacchetti Wi-Fi mesh di Zain mirano a proteggere l'ARPU attraverso la differenziazione dell'esperienza piuttosto che la velocità pura. Ciononostante, gli utenti prepagati espatriati rimangono elastici al prezzo, quindi gli operatori segmentano le offerte in base alla lingua, al settore di impiego e ai benefit legati alle rimesse per mitigare il tasso di abbandono. Il risultato è un mercato biforcato in cui la connettività di massa per i consumatori è una strategia difensiva, mentre la trasformazione aziendale offre il vettore di crescita offensivo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le ridotte dimensioni del territorio del Kuwait mascherano modelli regionali distintivi che influenzano l'implementazione della rete. Il Governatorato della Capitale ospita sedi centrali finanziarie, ministeri e data center iperscalabili, spingendo gli operatori a dare priorità a reti a piccole celle dense e ad anelli di fibra ridondanti. La copertura 5G ha superato il 95% entro la fine del 2025. Ahmadi, sede di attività petrolifere upstream, richiede collegamenti ultra-affidabili a bassa latenza per l'automazione delle trivellazioni e il monitoraggio ambientale. Gli operatori implementano stazioni base rinforzate con server edge per soddisfare queste esigenze mission-critical. Jahra e Farwaniya ospitano comunità di espatriati e campi di lavoro più grandi, con un'elevata densità di SIM prepagate ma un ARPU inferiore, quindi gli operatori si affidano a macrocelle e accordi di condivisione per limitare i costi.
A livello internazionale, il corridoio terrestre del Kuwait verso Francoforte attraverso l'Iraq riduce la latenza verso le zone cloud europee, un vantaggio importante per i ministeri che migrano i carichi di lavoro. Anche il roaming IoT transfrontaliero è fondamentale: il Global M2M di Zain consente ai camion merci di spostarsi dal Kuwait attraverso l'Arabia Saudita al Bahrein senza dover sostituire le SIM, riducendo i tempi di inattività della logistica. La GPU fabric regionale di Ooredoo consente agli sviluppatori kuwaitiani di distribuire carichi di lavoro di intelligenza artificiale in Qatar o Tunisia quando la capacità locale raggiunge i picchi, sottolineando come l'infrastruttura regionale migliori il valore dei servizi nazionali.
La politica dello spettro definisce la crescita futura. Mentre gli operatori utilizzano la banda a 3.5 GHz per il 5G, CITRA non ha ancora rilasciato blocchi contigui a 6 GHz, limitando la capacità della banda media. Di conseguenza, l'aggregazione di portanti con sperimentazioni a 2.6 GHz e onde millimetriche diventa essenziale per gestire i picchi nel cloud gaming e nel traffico di realtà estesa intorno a stadi e centri commerciali. La spinta normativa per la condivisione delle infrastrutture passive produce accordi di tower pooling a livello nazionale, ma la differenziazione delle reti attive rimane, quindi gli operatori concentrano il beamforming e gli aggiornamenti massive-MIMO nelle celle urbane ad alto traffico. Nel complesso, la geografia influenza sia il profilo dei costi che l'orientamento dei ricavi del mercato degli operatori di telecomunicazioni mobili del Kuwait, non per le differenze provinciali nelle licenze, ma per i cluster di attività economica e la politica dello spettro.
Panorama normativo
Il mercato degli operatori di telefonia mobile (MNO) del Kuwait è supervisionato dall'Autorità di regolamentazione delle comunicazioni e delle tecnologie dell'informazione (CITRA), che definisce le linee guida in materia di licenze, spettro e qualità del servizio per i tre operatori di telefonia mobile a livello nazionale. Nel marzo 2026, la CITRA ha concesso a Starlink una licenza per i servizi internet via satellite, formalizzando una nuova modalità di accesso che può competere con la banda larga mobile terrestre o integrarla, in particolare per le aree difficilmente raggiungibili e come livello di resilienza.
CITRA ha inoltre promosso programmi infrastrutturali e tecnologici legati alla Kuwait Vision 2035. Nel giugno 2026 ha firmato un accordo di licenza amministrativa per lo sbarco di una stazione di cavi sottomarini da parte di Beyon BSC (Batelco) e, nel luglio 2026, CITRA e Huawei hanno firmato un protocollo d'intesa e lanciato il Libro Bianco strategico "Kuwait 5G-Advanced and AI Era". Ciò segnala una maggiore attenzione politica alle capacità del 5G-Advanced, alla pianificazione dello spettro e ai framework di prestazioni all'interno degli edifici che definiscono il modo in cui gli operatori progettano e monetizzano la copertura in aree ad alta densità.
Panorama competitivo
Il mercato degli operatori di telecomunicazioni mobili (MNO) del Kuwait è un oligopolio con tre licenziatari che si condividono il 100% degli abbonati. Zain Kuwait, stc Kuwait e Ooredoo Kuwait detengono ciascuna circa un terzo del mercato, ma la differenziazione va oltre il numero di dipendenti. Zain sfrutta la sua presenza regionale per vendere IoT transfrontaliero e la sua partnership con ExpressRoute la posiziona come gateway cloud ibrido per i ministeri. stc si concentra sui benchmark 5G-Advanced, commercializzando velocità di 3 Gbps e slice a bassa latenza per i clienti dell'automazione industriale. La partnership di Ooredoo con NVIDIA trasforma la sua rete in un edge cloud ricco di GPU, consentendo alle aziende di addestrare i modelli localmente per soddisfare le normative sulla residenza dei dati.
Le tendenze di allocazione del capitale mostrano un aumento degli investimenti in software e data center rispetto alle apparecchiature di accesso radio. Tutti gli operatori storici hanno registrato incrementi a due cifre su base annua negli investimenti IT nel 2025, mentre gli aggiornamenti radio hanno raggiunto un livello stabile dopo il completamento della copertura 5G a livello nazionale. Gli accordi strategici includono scorpori di società di torri e contratti di sale-leaseback che liberano capacità di bilancio per iniziative cloud e AI. Le minacce competitive provengono meno dai nuovi operatori di telecomunicazioni e più dagli hyperscaler. Il piano di Google per i data center in locazione di terreni, i nodi ExpressRoute di Microsoft e i progetti pilota Outposts di Amazon Web Services potrebbero bypassare le reti degli operatori integrando il backhaul satellitare. In previsione, gli operatori aderiscono a GSMA Open Gateway per esporre API di qualità su richiesta, localizzazione dei dispositivi e SIM-swap, nella speranza di integrare le funzioni di telecomunicazione nei flussi di lavoro degli sviluppatori e quindi mantenere una quota di valore della piattaforma digitale.
La regolamentazione mantiene elevate barriere all'ingresso. È improbabile che vengano concesse nuove licenze per la telefonia mobile a banda larga, ma potrebbe emergere spettro privato per reti di fabbriche o campus, consentendo alle major petrolifere di gestire il 5G in modo autonomo. Se tali licenze si concretizzeranno, gli operatori storici competeranno come fornitori di servizi gestiti piuttosto che come detentori esclusivi dello spettro. Nel complesso, il consolidamento rimane costante, ma gli orizzonti strategici si estendono verso l'economia delle piattaforme e i mercati delle API, ridefinendo ciò che costituisce un vantaggio competitivo all'interno del mercato degli operatori di telecomunicazioni mobili (MNO) del Kuwait.
Leader del settore MNO delle telecomunicazioni del Kuwait
Zain Kuwait (Società di telecomunicazioni mobili KSCP)
stc Kuwait (Kuwait Telecommunications Company KSCP)
Soprattutto in Kuwait
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Ooredoo Kuwait annuncia un protocollo d'intesa con AlooChat per integrare soluzioni conversazionali basate sull'intelligenza artificiale per i clienti Ooredoo Business. La partnership amplia l'implementazione di intelligenza artificiale e automazione in ambito aziendale e allarga i casi d'uso del cloud privato e dell'edge computing per la Kuwait Vision 2035. Questo accordo rafforza la proposta di valore di Ooredoo per le aziende e supporta le sue più ampie capacità di servizio.
- Giugno 2026: Zain Kuwait stringe una partnership esclusiva con United Real Estate Company per fornire infrastrutture digitali per lo sviluppo del distretto di Hessah. La collaborazione consente di realizzare una dorsale digitale per un importante progetto urbano ed espande la presenza aziendale di Zain con funzionalità cloud edge. L'accordo posiziona Zain come partner digitale chiave per iniziative immobiliari su larga scala.
- Giugno 2026: Zain Kuwait collabora con il Kuwait Technical College e il Canadian College of Kuwait per lo sviluppo di talenti digitali. La collaborazione supporta la preparazione della forza lavoro per l'economia digitale e le capacità 5G avanzate, e crea un ecosistema di fornitori attorno ai servizi di rete avanzati. L'obiettivo è supportare nel tempo la monetizzazione delle iniziative 5G avanzate e IoT.
Ambito del rapporto di mercato MNO delle telecomunicazioni del Kuwait
Telecom o Telecomunicazione è la trasmissione a lungo raggio di informazioni tramite mezzi elettromagnetici.
Il rapporto di mercato MNO di Kuwait Telecom è segmentato per tipologia di servizio (servizi vocali, servizi dati e Internet, servizi di messaggistica, servizi IoT e M2M, servizi OTT e PayTV e altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, altri tipi di servizio)), utente finale (imprese e consumatori) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
Tipo di servizio
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso) |
Utente finale
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso) | |
| Utente finale | Aziende |
| Consumatori |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali ricavi ha generato il mercato MNO delle telecomunicazioni del Kuwait nel 2025?
Nel 2025 ha registrato un fatturato di 3.27 miliardi di dollari, con previsioni che indicano 4.13 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente?
Si prevede che i servizi IoT e M2M registreranno un CAGR del 3.97% entro il 2031.
Quanti operatori di rete mobile servono il Kuwait?
Tre operatori autorizzati, Zain Kuwait, stc Kuwait e Ooredoo Kuwait, coprono il 100% delle connessioni.
Perché l'ARPU è sotto pressione?
I pacchetti 5G illimitati al prezzo di 15-20 KD al mese hanno intensificato la concorrenza sui prezzi, riducendo i rendimenti per utente.
Quale programma governativo stimola maggiormente la domanda da parte delle imprese?
Kuwait Vision 2035, in particolare l'iniziativa da 800 milioni di dollari per i giacimenti petroliferi digitali che si basa su 5G e IoT privati.
In che modo il 5G-Advanced supporta i nuovi servizi?
Il network slicing e l'edge computing garantiscono collegamenti a bassa latenza per applicazioni quali cloud gaming e macchinari autonomi.


