

Dimensioni e quota del mercato di Kubernetes
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
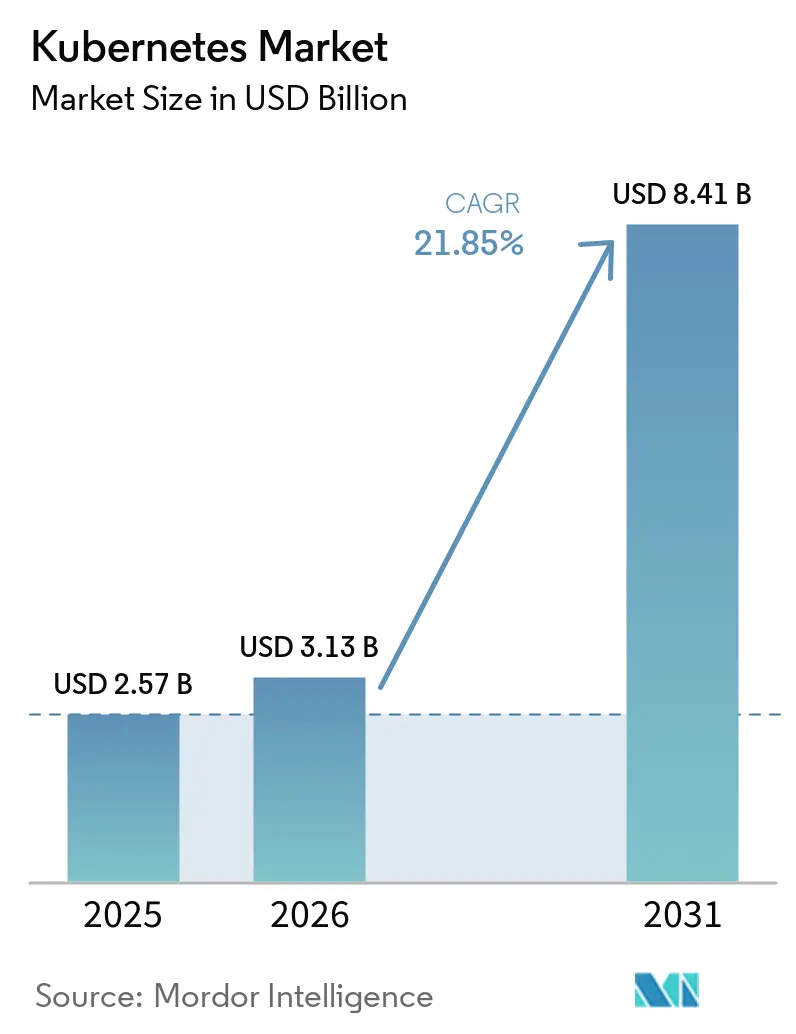
| Dimensione del mercato (2026) | 3.13 miliardo di dollari |
| Dimensione del mercato (2031) | 8.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.85% CAGR |
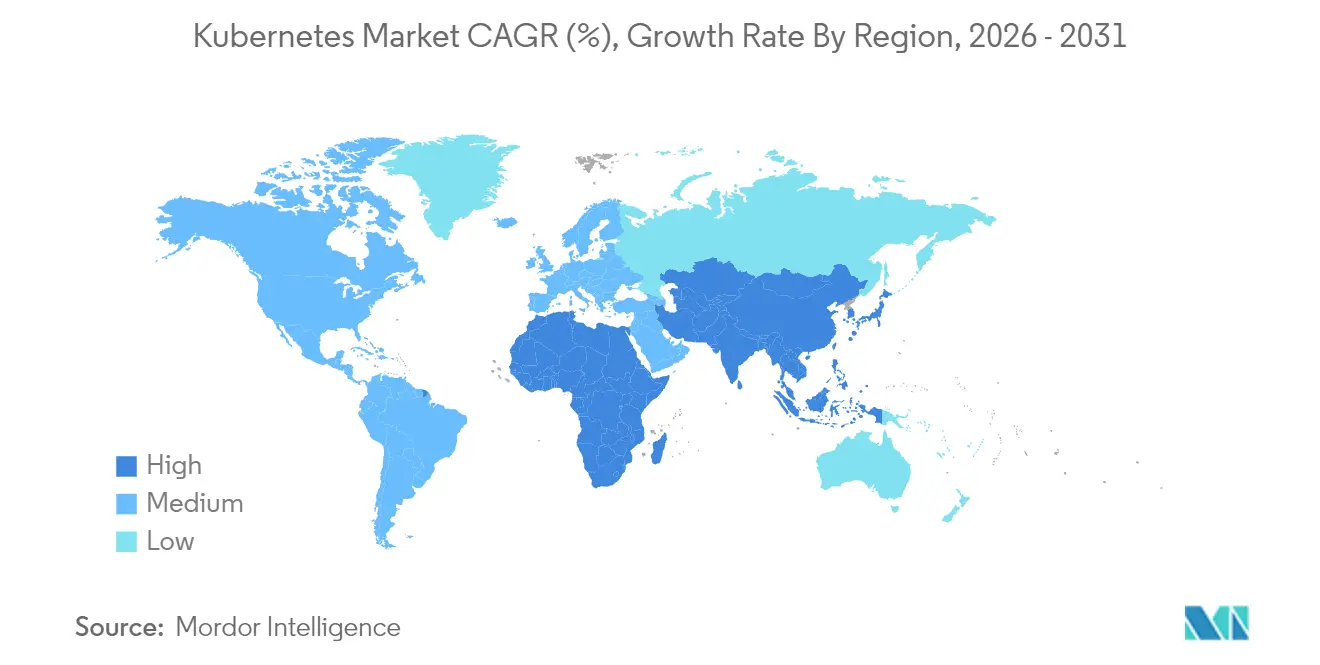
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
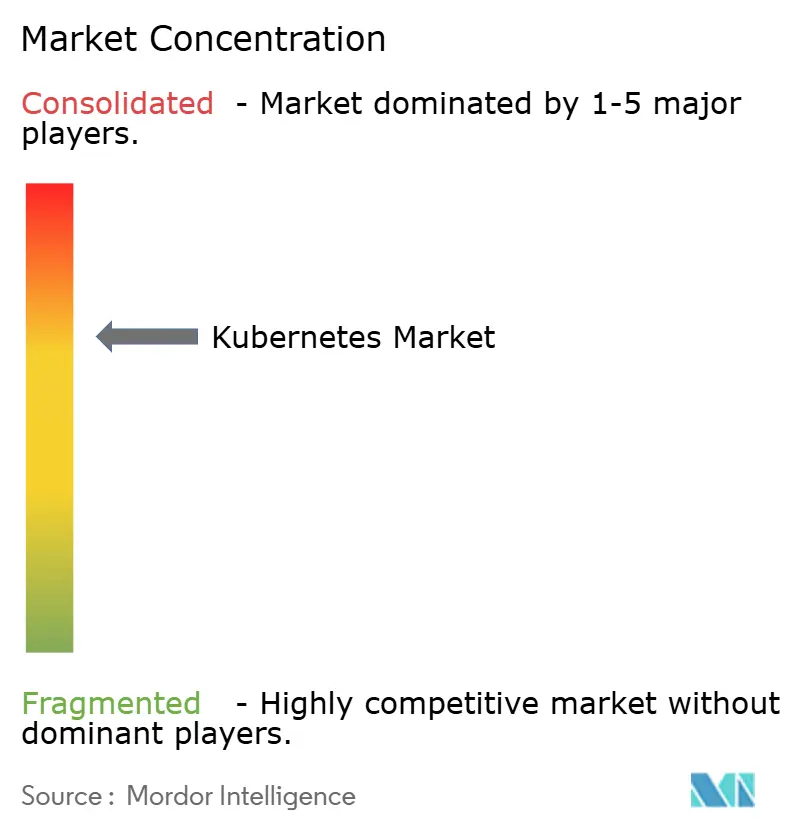
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di Kubernetes di Mordor Intelligence
Si prevede che il mercato di Kubernetes crescerà da 2.57 miliardi di dollari nel 2025 a 3.13 miliardi di dollari nel 2026 e che raggiungerà gli 8.41 miliardi di dollari entro il 2031, con un CAGR del 21.85% nel periodo 2026-2031. La combinazione dell'adozione dei microservizi, dei carichi di lavoro AI/ML in continua crescita e delle strategie ibride e multi-cloud sta accelerando l'adozione da parte delle aziende. Quasi tutte le grandi organizzazioni considerano ormai Kubernetes come il loro orchestratore di container predefinito e il 96% delle aziende dichiara di utilizzare o di valutare la piattaforma per i carichi di lavoro di produzione [1] IBM, “State of Kubernetes 2024,” ibm.com . Le offerte gestite rappresentano la maggior parte delle nuove implementazioni, poiché gli acquirenti danno priorità alle operazioni chiavi in mano, al rafforzamento della sicurezza e agli strumenti di conformità. Il Nord America detiene la posizione regionale più ampia, mentre l'Asia-Pacifico registra la crescita più rapida, favorita dai mandati di trasformazione digitale e dagli investimenti nelle infrastrutture cloud. La pressione competitiva rimane intensa, con i fornitori di cloud hyperscale, gli specialisti di piattaforme e i fornitori di open source impegnati in una corsa per semplificare le operazioni e integrare controlli avanzati, soprattutto per le pipeline di intelligenza artificiale e le implementazioni edge.
Punti chiave del rapporto
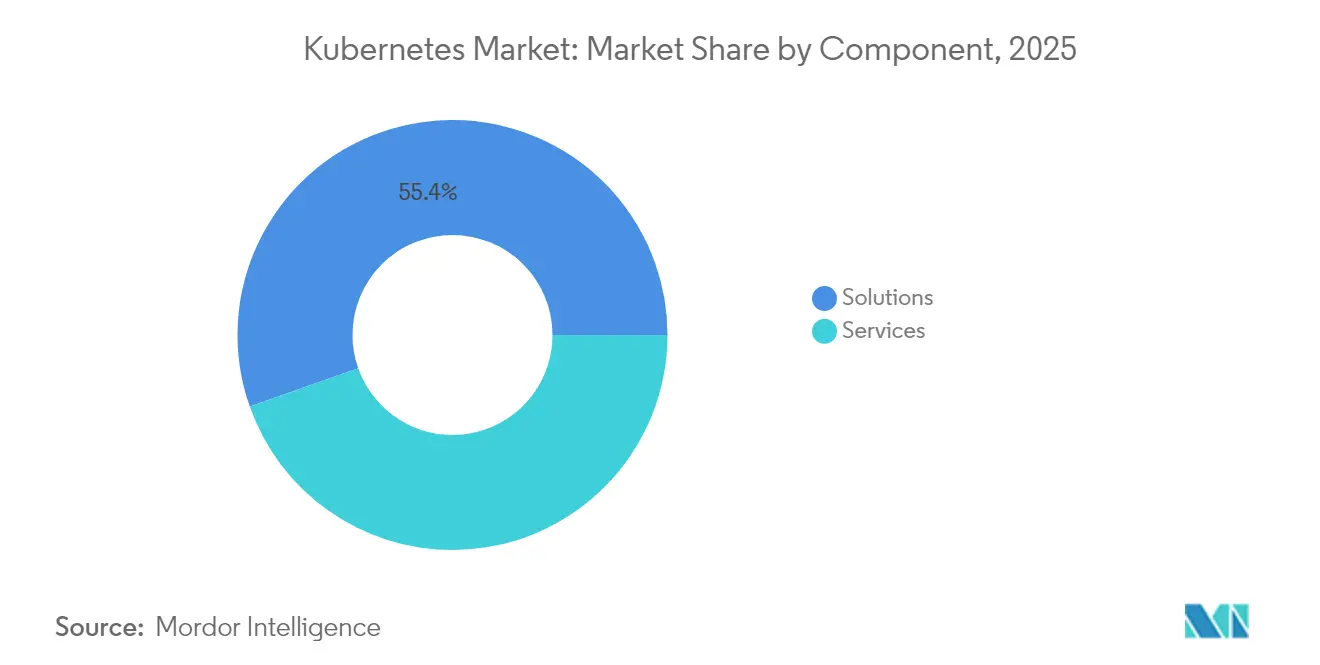
- Per componente, nel 55.40 le soluzioni erano in testa con il 2025% della quota di mercato di Kubernetes; i servizi sono destinati a crescere a un CAGR del 23.3% fino al 2031.
- In base al modello di distribuzione, Managed Kubernetes ha conquistato il 62.30% della quota di mercato di Kubernetes nel 2025, mentre si prevede che le opzioni Multi-Cloud Managed aumenteranno a un CAGR del 22.4%.
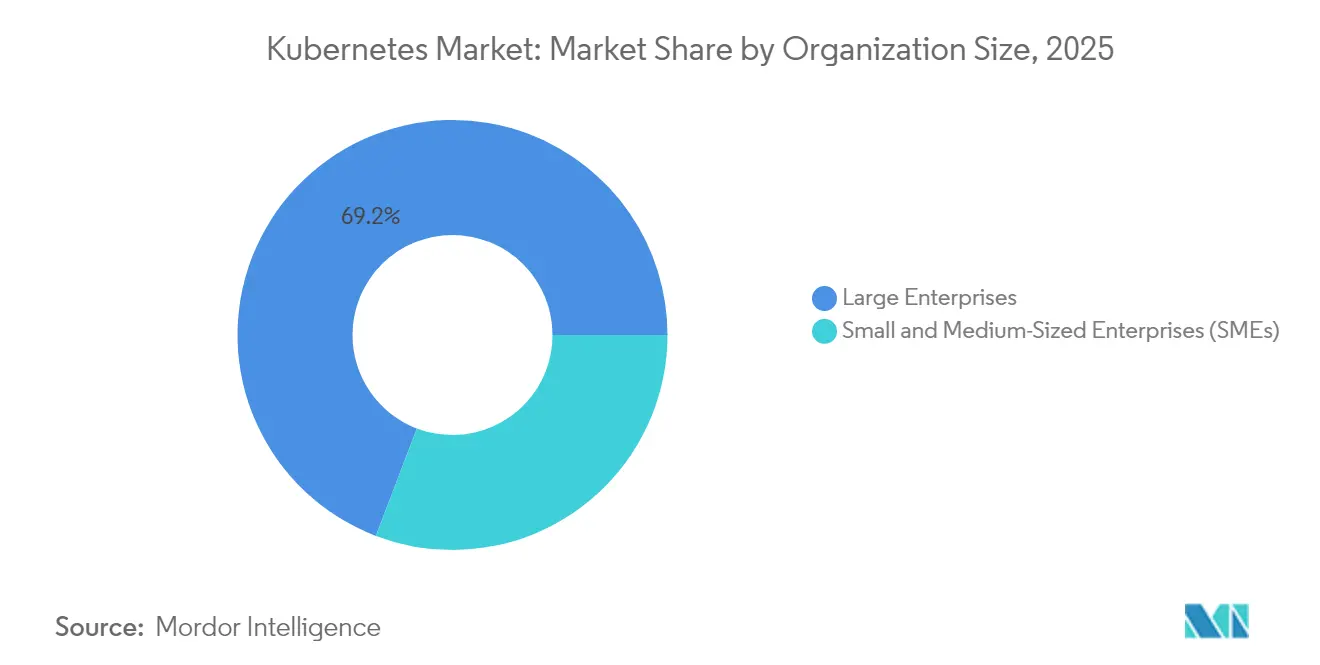
- In base alle dimensioni dell'organizzazione, nel 69.20 le grandi imprese detenevano il 2025% della quota di mercato di Kubernetes, mentre si prevede che le PMI cresceranno a un CAGR del 22.9% entro il 2031.
- Per quanto riguarda l'utente finale verticale, il settore dell'informatica e delle telecomunicazioni ha generato un fatturato del 32.60% nel 2025; il settore sanitario è sulla buona strada per un CAGR del 22.2%.
- In termini geografici, nel 36.40 il Nord America ha dominato il 2025% del mercato Kubernetes, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR del 22.6% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale di Kubernetes
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Avvento dei microservizi | + 5.4% | Nord America ed Europa più pronunciati | Medio termine (2-4 anni) |
| Maggiore adozione di carichi di lavoro di intelligenza artificiale e apprendimento automatico | + 4.8% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di servizi Kubernetes gestiti | + 3.9% | Globale, più acuto nelle regioni con scarsità di talenti | A breve termine (≤ 2 anni) |
| Espansione delle strategie ibride e multi-cloud | + 3.5% | Più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Adozione dell'edge computing con distribuzioni Kubernetes leggere | + 2.9% | Regione Asia-Pacifico, centri manifatturieri, mercati fortemente orientati alle telecomunicazioni. | Medio termine (2-4 anni) |
| Automazione FinOps nativa di Kubernetes per la riduzione del TCO | + 2.6% | Mercati globali del cloud aziendale | A breve o medio termine (≤ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Avvento dei microservizi
Le organizzazioni stanno smantellando i monoliti a favore di servizi più piccoli e distribuibili in modo indipendente che richiedono un'orchestrazione sofisticata, e Kubernetes eccelle in questo ruolo. L'80% delle aziende prevede di sviluppare la maggior parte delle nuove applicazioni su stack cloud-native entro cinque anni. Design pattern specifici come sidecar, ambassador e adapter sono ormai diffusi, migliorando la modularità e la manutenibilità. Con il proseguire di questo cambiamento progettuale, il mercato di Kubernetes diventa un pilastro strategico per cicli di rilascio più rapidi e agilità aziendale, trasformando le priorità di progettazione delle piattaforme in tutti i settori.
Maggiore adozione di carichi di lavoro di intelligenza artificiale e apprendimento automatico
Le iniziative di IA ad alta intensità di calcolo traggono vantaggio dalle funzionalità di Kubernetes come l'autoscaling dei nodi, la pianificazione delle GPU e la resilienza dei servizi. Oltre la metà delle aziende intervistate esegue già carichi di lavoro di IA/ML in cluster Kubernetes. Strumenti specifici del settore come Kubeflow semplificano l'addestramento dei modelli, mentre una collaborazione tra Google, ByteDance e Red Hat ha ottimizzato il bilanciamento del carico e le prestazioni del server dei modelli per l'inferenza di modelli in linguaggio di grandi dimensioni [2] Red Hat, "Optimizing LLM Inference on Kubernetes", redhat.com . Il risultato è una base di destinatari più ampia per infrastrutture pronte per l'IA e un mercato Kubernetes in espansione.
Crescente domanda di servizi Kubernetes gestiti
La complessità operativa e la carenza di competenze interne spingono le aziende verso offerte gestite. Amazon EKS da solo detiene il 30% della quota di servizi in hosting e vanta oltre 2 milioni di clienti attivi. I provider gestiti promettono risparmi sui costi fino al 40% e aumenti di uptime del 35%, integrando sicurezza, conformità e aggiornamenti automatici. Con la scalabilità delle distribuzioni su più cloud, i servizi chiavi in mano continueranno ad accelerare la traiettoria del mercato di Kubernetes.
Espansione delle strategie ibride e multi-cloud
Le aziende che distribuiscono carichi di lavoro su data center privati e più cloud pubblici si affidano a Kubernetes per la portabilità. Google Anthos, AWS EKS Anywhere e Azure Arc ora consentono il controllo centralizzato dei cluster distribuiti. La domanda di queste piattaforme wrapper sta spingendo la crescita delle soluzioni gestite multi-cloud, rafforzando la rilevanza di Kubernetes sul mercato per obiettivi di conformità, latenza e ottimizzazione dei costi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di talenti qualificati | -2.2% | Maggiore pressione nei mercati emergenti | A breve termine (≤ 2 anni) |
| Complessità di sicurezza e conformità | -3.1% | Globale, acuto nei settori regolamentati | Medio termine (2-4 anni) |
| Aumento dei costi del piano di controllo in caso di ridimensionamento automatico | -1.8% | Mercati aziendali ad alta intensità di cloud a livello globale | Medio termine (2-4 anni) |
| Il dominio degli hyperscaler limita la monetizzazione degli OSS | -2.4% | Ecosistemi open-source in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di talenti qualificati
Il know-how specializzato rimane scarso, poiché il 37% dei leader IT segnala un gap di competenze in DevOps e DevSecOps. La ripida curva di apprendimento alimenta la crescita di team dedicati all'ingegneria delle piattaforme e incoraggia gli investimenti nell'automazione. Le aziende si affidano inoltre ai provider di servizi gestiti per colmare le lacune di competenze, modernizzando al contempo i carichi di lavoro precedentemente legati a stack di virtualizzazione legacy.
Complessità di sicurezza e conformità
Il 37% delle aziende segnala problemi di sicurezza che ritardano i rilasci e il 18% ha subito perdite di fatturato a causa di incidenti. I nuovi cluster di Azure Kubernetes Service possono essere sottoposti a verifica entro XNUMX minuti dall'esposizione. Le aziende stanno implementando controlli Zero Trust e l'applicazione delle policy di rete, integrati da miglioramenti all'API Gateway per una supervisione granulare degli accessi. La scansione continua e le dashboard di conformità stanno diventando elementi essenziali con l'adozione di Kubernetes da parte dei settori regolamentati.
Analisi del segmento
Per componente: i servizi superano la crescita delle soluzioni
Le soluzioni continueranno a rappresentare la fetta più consistente del mercato Kubernetes, con il 55.40% nel 2025, e comprenderanno distribuzioni core e componenti aggiuntivi di gestione. Il settore dei servizi, tuttavia, sta crescendo a un CAGR del 23.3%, poiché le aziende cercano progetti di migrazione, ottimizzazione delle prestazioni e consulenza continua sulla conformità. Un numero crescente di incarichi di consulenza si concentra su casi d'uso verticali (sanità, finanza, telecomunicazioni), dove i requisiti di governance sono rigorosi e i tempi di inattività intollerabili. Si prevede che il mercato dei servizi Kubernetes raddoppierà entro il 2031, poiché i programmi di certificazione e i framework specifici per ciascun dominio attireranno nuovi integratori.
L'aumento riflette anche la crescente complessità tra le funzionalità di Kubernetes e il know-how degli operatori. Cloud4C rileva che il 59% degli utenti ritiene che la conformità sia il principale punto dolente, creando un'esigenza di servizi di audit e remediation specializzati. Gli abbonamenti Kubernetes gestiti accelerano ulteriormente i consumi, trasferendo l'applicazione degli SLA e le catene di aggiornamento ai fornitori, un modello particolarmente diffuso tra i team con risorse limitate che desiderano budget prevedibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: accelerazione dello slancio multi-cloud
Le offerte gestite dominano con il 62.30% della spesa attuale, supportate dai servizi Kubernetes gestiti dagli hyperscaler. La crescita ora si concentra sulle varianti multi-cloud gestite, con un CAGR previsto del 22.4%. Le organizzazioni che bilanciano latenza, sovranità e spesa distribuiscono i carichi di lavoro su AWS, Azure, Google Cloud e risorse on-premise, trasformando Kubernetes nel livello di neutralità per policy e posizionamento. Il mercato di Kubernetes per le distribuzioni multi-cloud si sta rafforzando, poiché le aziende insistono nell'evitare il lock-in di un singolo provider e nel perseguire un utilizzo ottimizzato.
I cluster self-hosted mantengono la loro rilevanza tra le aziende con requisiti di sicurezza personalizzati o con adiacenza mainframe. I modelli ibridi fungono da trampolini di lancio, consentendo ai team di containerizzare internamente le applicazioni critiche, indirizzando al contempo i picchi di utilizzo verso i cloud pubblici. I fornitori di strumenti stanno implementando dashboard a singolo pannello, pipeline GitOps e motori di policy che astraggono le differenze tra i cloud, una mossa che riduce il sovraccarico operativo e amplia il mercato di Kubernetes.
Per dimensione dell'organizzazione: le PMI accelerano la curva di adozione
Le grandi aziende hanno assorbito il 69.20% delle spese nel 2025, ma le PMI stanno colmando il divario con un CAGR del 22.9%. Le opzioni Kubernetes-as-a-Service chiavi in mano riducono le barriere integrando patch automatizzate, scansioni di sicurezza e template applicativi. Le PMI che hanno adottato Kubernetes tramite interventi di consulenza hanno ridotto i costi operativi fino al 40% e migliorato i tempi di attività del 35%.
Parallelamente, dashboard semplificate e policy builder a basso codice consentono ai team più piccoli di gestire cluster con un organico minimo. I programmi di formazione e le edizioni community delle piattaforme commerciali semplificano la complessità di implementazione. Con l'espansione di queste leve, si prevede che la crescita del mercato di Kubernetes tra le PMI supererà quella delle grandi aziende, ampliando l'ambito di intervento dei fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale dell'utente finale: l'assistenza sanitaria emerge come leader di crescita
Il settore dell'Information Technology e delle Telecomunicazioni ha guidato la spesa, con il 32.60% del fatturato del 2025, sfruttando Kubernetes per l'accelerazione di CI/CD e l'uptime del SaaS. Il settore sanitario, tuttavia, registra il CAGR più rapido, con un 22.2%, poiché i carichi di lavoro sanitari digitali richiedono un'infrastruttura elastica e conforme agli standard. Gli ospedali che implementano l'orchestrazione dei container segnalano tempi di inattività inferiori per le cartelle cliniche elettroniche e i portali di telemedicina, nel rispetto delle normative HIPAA e sulla sovranità dei dati.
Banche e assicurazioni seguono a ruota, spinte dalla necessità di gestire volumi di pagamento elevati e audit normativi. I produttori integrano Kubernetes negli stack dell'Industria 4.0 per la manutenzione predittiva e l'analisi IoT, sfruttando le distribuzioni edge leggere. Gli enti pubblici, attenti alla sovranità e ai vincoli di bilancio, adottano strumenti open source per modernizzare i servizi ai cittadini. Ogni nicchia accresce la rilevanza di Kubernetes sul mercato, evidenziando miglioramenti in termini di prestazioni e resilienza specifici per ciascun dominio.
Analisi geografica
Mercato di Kubernetes in Nord America
Il Nord America ha registrato il 36.40% del fatturato globale nel 2025, con gli Stati Uniti ancorati, che rappresentano oltre la metà degli utenti di Kubernetes a livello globale. L'impronta cloud iperscalabile, le aziende pionieristiche e le vaste comunità di sviluppatori sostengono la leadership regionale. I carichi di lavoro basati sull'intelligenza artificiale, soprattutto nei settori finanziario e retail, intensificano l'adozione di Kubernetes e un mosaico di normative settoriali (HIPAA, FISMA) stimola gli investimenti nell'automazione della sicurezza e nei gateway di policy. Gli operatori di mercato in questo settore implementano sempre più modelli multi-cloud, rendendo Kubernetes il substrato universale per la portabilità dei carichi di lavoro.
Mercato Kubernetes nella regione APAC
L'Asia-Pacifico è la regione in più rapida crescita, con una previsione di CAGR del 22.6% per il periodo 2026-2031. La digitalizzazione diffusa, la realizzazione del 5G e l'espansione dei data center cloud in Cina, India e Giappone stimolano la domanda. L'ingresso di CAST AI in India esemplifica lo slancio dei provider nella regione. Giganti nazionali come Alibaba Cloud promuovono stack Kubernetes personalizzati che soddisfano la conformità locale, sostenendo lo slancio. I casi d'uso nel settore manifatturiero (fabbriche intelligenti, telemetria della supply chain) contribuiscono ulteriormente all'espansione del mercato di Kubernetes.
Mercato Kubernetes in EMEA e Sud America
L'Europa detiene una fetta sostanziale, sostenuta dalla spesa per la sicurezza incentrata sul GDPR e da una solida cultura open source. Le aziende in Germania, Regno Unito e Francia puntano sulle architetture ibride per bilanciare sovranità e agilità. L'adozione di Kubernetes nei settori bancario e delle telecomunicazioni supporta la modernizzazione dei sistemi core. La collaborazione con la community, inclusi i meetup e gli eventi di sviluppo codice della Cloud Native Computing Foundation (CNCF), alimenta una solida base di contributori che accelera la fiducia delle aziende. Gli hub emergenti in Medio Oriente, Africa e Sud America, sebbene più piccoli, mostrano un'adozione costante con l'entrata in funzione di zone di disponibilità cloud localizzate, ampliando ulteriormente la presenza globale di Kubernetes sul mercato.
Panorama competitivo
A livello infrastrutturale, AWS, Microsoft Azure e Google Cloud detengono complessivamente oltre il 60% delle distribuzioni Kubernetes gestite, grazie alla profonda integrazione con i servizi di identità, rete e intelligenza artificiale. AWS EKS da solo copre il 30% del segmento gestito e serve oltre 2 milioni di clienti. Gli hyperscaler si differenziano attraverso nodi ottimizzati per l'intelligenza artificiale, profili serverless e calcolatori di ottimizzazione dei costi.
Fornitori specializzati come Red Hat (OpenShift), Rancher (SUSE) e VMware Tanzu si concentrano su motori di policy di livello enterprise e governance multi-cluster. A gennaio 2025, AWS, Azure e Google hanno presentato congiuntamente Kube Resource Orchestrator per semplificare i bundle di applicazioni e ridurre la complessità di YAML. Red Hat ha introdotto OpenShift Lightspeed, un assistente AI che gestisce i manifest delle best practice e mitiga la carenza di competenze.
La competizione negli spazi vuoti si concentra su offerte verticalizzate per il settore sanitario e finanziario, dove gli overlay di conformità possono essere monetizzati. Oltre all'orchestrazione core, le startup offrono moduli FinOps, di sicurezza e di ottimizzazione dei costi strettamente integrati con le API di Kubernetes. Le partnership tra suite di osservabilità e fornitori di piattaforme mirano a integrare la remediation basata sull'intelligenza artificiale direttamente nelle operazioni dei cluster. Con l'avvicinarsi del consolidamento, è probabile che le attività di fusioni e acquisizioni si concentrino su runtime ottimizzati per l'edge e strumenti di continuous delivery basati su policy, influenzando la struttura complessiva del mercato di Kubernetes.
Leader del settore Kubernetes
Google LLC
Microsoft Corporation
Red Hat, Inc.
IBM Corporation
Doker, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Red Hat ha distribuito RHEL 10 con Red Hat AI Inference Server e Advanced Developer Suite per semplificare le operazioni di intelligenza artificiale su cloud ibrido su Kubernetes.
- Maggio 2025: Plural ha introdotto report di conformità che automatizzano i controlli di configurazione di Kubernetes rispetto ai benchmark di settore.
- Aprile 2025: Microsoft ha contribuito con nuovi strumenti open source a KubeCon + CloudNativeCon Europe per migliorare la sicurezza di AKS e l'automazione degli aggiornamenti.
- Aprile 2025: Tigera ha potenziato Calico per rafforzare la visibilità e l'applicazione delle policy di rete nelle distribuzioni Kubernetes su larga scala.
- Aprile 2025: il progetto Kubernetes ha rilasciato la versione 1.33, nota come Octarine, che enfatizza il rafforzamento della sicurezza e il supporto dei carichi di lavoro AI/ML.
- Febbraio 2025: CyberArk e Red Hat hanno organizzato un webinar in cui sono state delineate le best practice di sicurezza di Kubernetes per il 2025, basate sulle informazioni ottenute dai sondaggi di settore.
Ambito e metodologia
Kubernetes è un sistema di orchestrazione di container open source per automatizzare la distribuzione, la scalabilità e la gestione del software. Automatizza le attività operative della gestione dei container e include comandi integrati per la distribuzione delle applicazioni, l'implementazione delle modifiche alle applicazioni, la scalabilità delle applicazioni verso l'alto e verso il basso per soddisfare le mutevoli esigenze, il monitoraggio delle applicazioni e altro ancora, semplificando la gestione delle applicazioni.
Il report di mercato di Kubernetes è segmentato per componente (soluzione, servizi [servizi gestiti, servizi di consulenza e supporto]), per modello di distribuzione (kubernetes self-hosted [kubernetes on-premises, kubernetes ibrido], per kubernetes gestito [kubernetes gestito basato su cloud, kubernetes gestito multi-cloud]), per verticali dell'utente finale (BFSI, sanità, media e intrattenimento, IT e telecomunicazioni, altri verticali dell'utente finale), per area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Il report offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati.
| Soluzioni | |
| Servizi | Managed Services |
| Servizi di consulenza e supporto |
| Kubernetes auto-ospitato | On-Premise |
| IBRIDO | |
| Kubernetes gestito | Gestito basato su cloud |
| Multi-Cloud gestito |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Settore Sanitario |
| Media and Entertainment |
| Tecnologia dell'informazione (IT) e telecomunicazioni |
| Produzione |
| Settore Retail |
| Governo e settore pubblico |
| Altri verticali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Soluzioni | ||
| Servizi | Managed Services | ||
| Servizi di consulenza e supporto | |||
| Per modello di distribuzione | Kubernetes auto-ospitato | On-Premise | |
| IBRIDO | |||
| Kubernetes gestito | Gestito basato su cloud | ||
| Multi-Cloud gestito | |||
| Per dimensione dell'organizzazione | Piccole e medie imprese (PMI) | ||
| Grandi imprese | |||
| Per utente finale verticale | Banche, servizi finanziari e assicurazioni (BFSI) | ||
| Settore Sanitario | |||
| Media and Entertainment | |||
| Tecnologia dell'informazione (IT) e telecomunicazioni | |||
| Produzione | |||
| Settore Retail | |||
| Governo e settore pubblico | |||
| Altri verticali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni del mercato di Kubernetes e le sue prospettive di crescita?
Le dimensioni del mercato Kubernetes ammontano a 3.13 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 8.41 miliardi di dollari entro il 2031, con un CAGR del 21.85%.
Quale segmento del mercato Kubernetes sta crescendo più rapidamente?
Le implementazioni multi-cloud gestite registrano l'espansione più rapida, con un CAGR del 22.4%, poiché le aziende perseguono la portabilità e l'ottimizzazione dei costi.
Perché i servizi stanno guadagnando terreno rispetto alle soluzioni nel mercato Kubernetes?
La crescente complessità, i requisiti di conformità e la carenza di competenze spingono le aziende a cercare consulenza, operazioni gestite e supporto continuo, spingendo i servizi a un CAGR del 23.3%.
Quale regione offre il più alto potenziale di crescita per i fornitori di Kubernetes?
L'area Asia-Pacifico è in testa con un CAGR del 22.6% grazie alla trasformazione digitale su larga scala e all'espansione dell'infrastruttura cloud in Cina, India e Giappone.
Quali sono i principali limiti che le aziende devono affrontare nell'adozione di Kubernetes?
La carenza di talenti qualificati e le crescenti esigenze in materia di sicurezza e conformità restano i principali ostacoli, riducendo rispettivamente il CAGR previsto del 2.2% e del 3.1%.
Quanto è concentrata la concorrenza nel settore Kubernetes?
Il punteggio di concentrazione del mercato è 7, il che indica che, mentre gli hyperscaler gestiscono la maggior parte dei ricavi dei servizi gestiti, un considerevole ecosistema di attori di nicchia sostiene un panorama competitivo.


