

Dimensioni e quota di mercato della gestione dei rifiuti da costruzione e demolizione in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
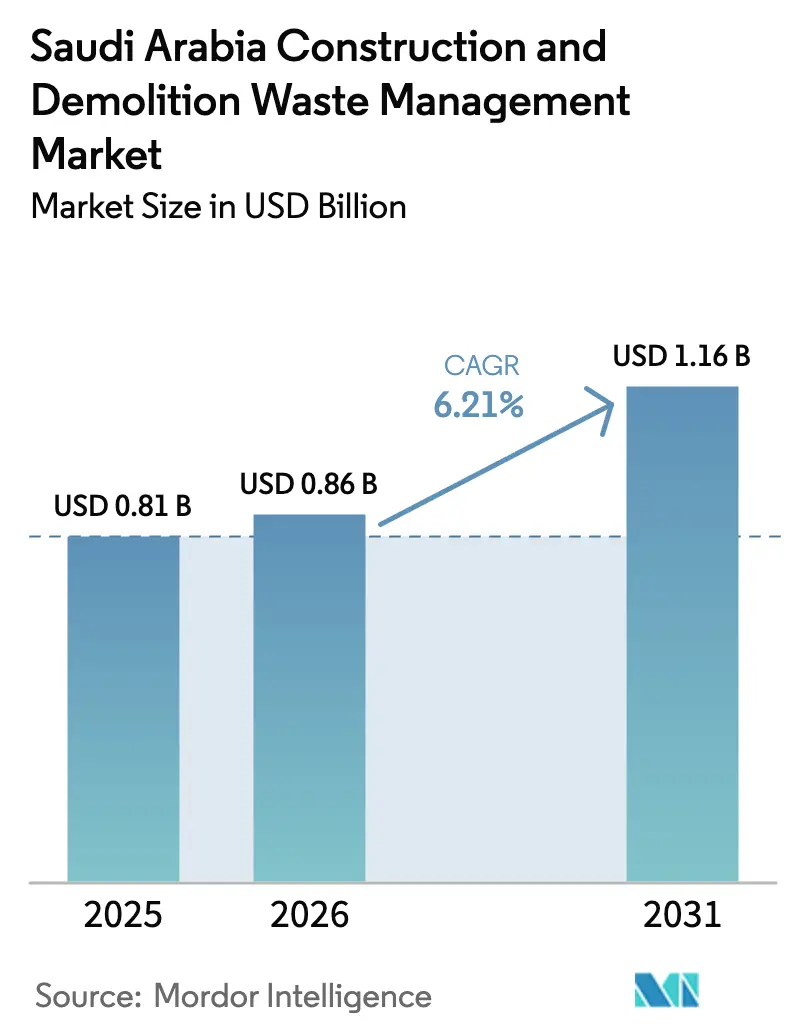
| Dimensione del mercato (2026) | 0.86 miliardo di dollari |
| Dimensione del mercato (2031) | 1.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.21% CAGR |
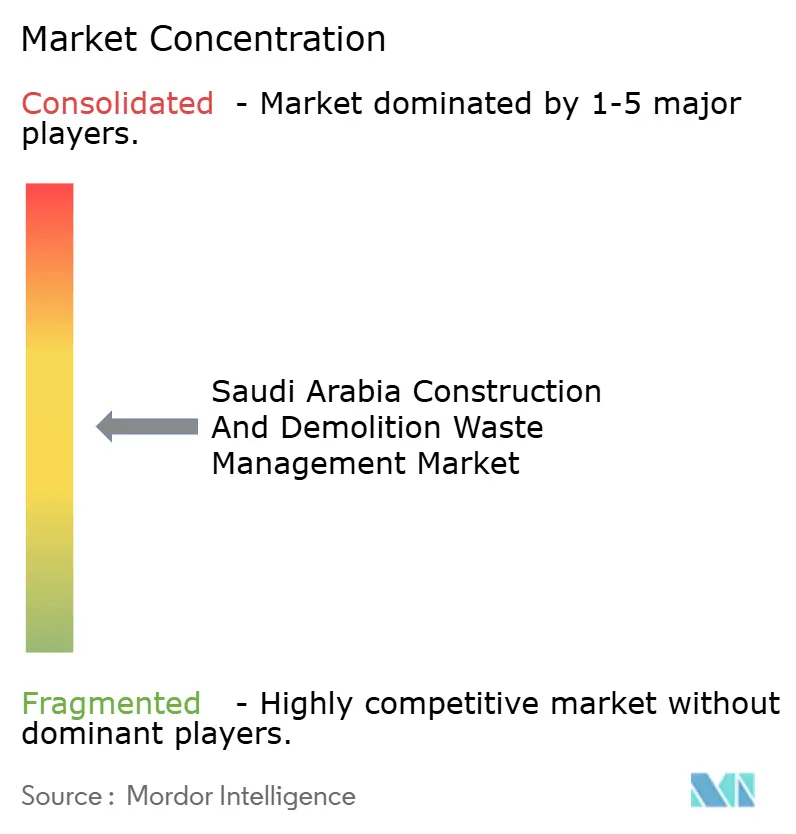
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla gestione dei rifiuti edili e di demolizione in Arabia Saudita a cura di Mordor Intelligence
Si prevede che il mercato saudita della gestione dei rifiuti da costruzione e demolizione aumenterà da 0.81 miliardi di dollari nel 2025 a 0.86 miliardi di dollari nel 2026, raggiungendo 1.16 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.21% nel periodo 2026-2031.
Si prevede che il riciclo e il recupero dei materiali si affermeranno come il segmento di servizi in più rapida crescita nel mercato saudita della gestione dei rifiuti da costruzione e demolizione (C&D), spinti da un'applicazione più rigorosa delle normative e da un'evoluzione delle dinamiche economiche delle discariche. L'aumento dei costi di smaltimento in discarica e i requisiti di conformità più stringenti stanno incoraggiando le imprese edili ad adottare soluzioni di separazione in loco, frantumazione mobile e trattamento localizzato per ridurre i volumi di smaltimento e i costi di trasporto. Allo stesso tempo, la crescente adozione di strumenti digitali come l'ottimizzazione dei percorsi e il tracciamento dei materiali sta migliorando l'efficienza operativa nei grandi progetti di costruzione. Con l'accelerazione dello sviluppo infrastrutturale nell'ambito dei programmi nazionali, i fornitori di servizi che offrono capacità integrate di raccolta, trattamento e ritiro dei materiali riciclati stanno acquisendo un vantaggio competitivo, posizionando il riciclo come pilastro fondamentale dell'ecosistema in evoluzione della gestione dei rifiuti C&D.
Punti chiave del rapporto
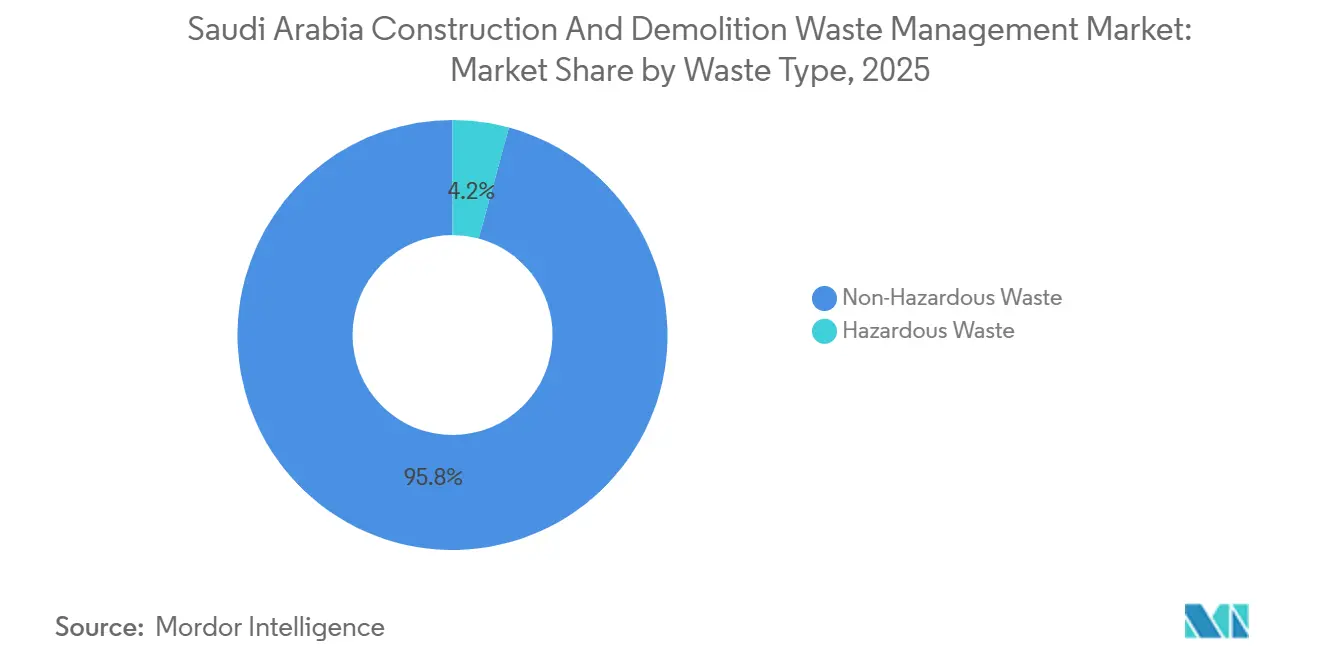
- Per tipologia di rifiuto, nel 2025 i flussi di rifiuti non pericolosi detenevano il 95.76% della quota di mercato della gestione dei rifiuti da costruzione e demolizione in Arabia Saudita, mentre si prevede che i flussi di rifiuti pericolosi cresceranno a un tasso annuo composto del 6.34% fino al 2031.
- Per tipologia di materiale, nel 2025 il mercato saudita della gestione dei rifiuti da costruzione e demolizione rappresentava il 55.10%, mentre si prevede che l'asfalto crescerà a un tasso annuo composto del 6.52% fino al 2031.
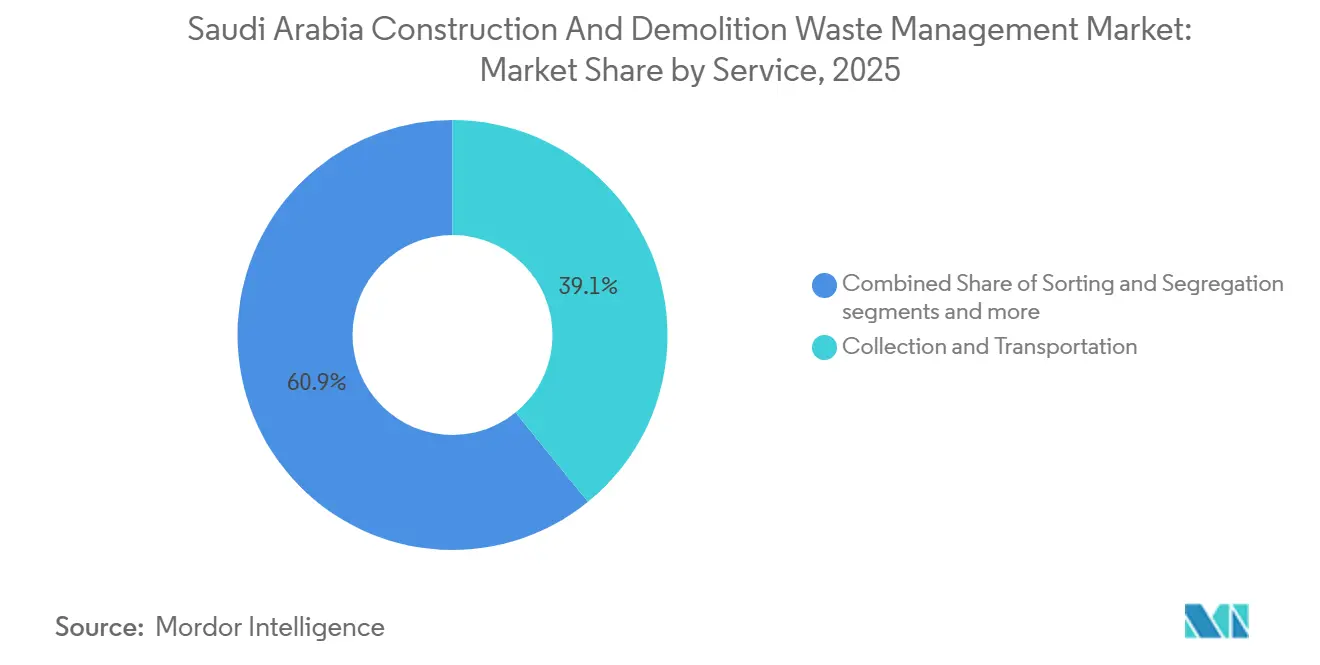
- Nel settore dei servizi, la raccolta e il trasporto hanno rappresentato la quota maggiore, pari al 39.14%, nel 2025, mentre il riciclaggio e il recupero dei materiali dovrebbero registrare un tasso di crescita annuo composto (CAGR) del 6.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti da costruzione e demolizione in Arabia Saudita.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Visione 2030 e regolamenti governativi | + 1.8% | Nazionale, con applicazione precoce a Riyadh, Jeddah, Mecca, Dammam, Madina | Medio termine (2-4 anni) |
| Sviluppo di infrastrutture avanzate per il riciclaggio | + 1.5% | Centri urbani principali, con ricadute verso le città industriali. | A lungo termine (≥ 4 anni) |
| Requisiti obbligatori per il contenuto riciclato | + 1.2% | NEOM, Progetto Mar Rosso, Porta di Diriyah, espansione a livello nazionale | Medio termine (2-4 anni) |
| Vantaggi economici e risparmio sui costi | + 0.9% | il | A breve termine (≤ 2 anni) |
| Dirigenza della Saudi Investment Recycling Company | + 0.7% | Riyad e Jeddah, oltre alle emergenti zone dedicate ai mega-progetti. | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nel trattamento dei rifiuti | + 0.6% | Riyad, Jeddah, con i piloti a Dammam | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Visione 2030 e regolamenti governativi
Il Regio Decreto M/3 eleva i rifiuti da costruzione e demolizione da un onere di smaltimento a una risorsa regolamentata, introducendo sanzioni severe che includono multe fino a 8 milioni di dollari e la potenziale reclusione per i trasgressori. Il Centro Nazionale per la Gestione dei Rifiuti applica linee guida tecniche che richiedono la separazione in loco e audit da parte di terzi per i progetti di dimensioni superiori a 10,000 metri quadrati, integrando gli obiettivi di riciclaggio nei controlli di progetto principali. I piani generali per i cluster prioritari prevedono oltre 840 impianti di trattamento e recupero entro il 2040, inclusa una capacità dedicata ai rifiuti da costruzione e demolizione per allineare l'offerta alla crescente domanda derivante dalle finestre di esecuzione dei mega-progetti. Le autorizzazioni in questi cluster sono sempre più vincolate a piani di deviazione documentati e a impianti di trattamento designati, il che rafforza i controlli in fase di approvazione edilizia e riduce i tempi per gli adeguamenti alla conformità. La supervisione consolidata da parte del Centro Nazionale per la Gestione dei Rifiuti sostituisce le frammentate normative comunali e riduce gli ostacoli alla scalabilità interregionale per gli operatori qualificati. L'applicazione tempestiva delle normative nelle città più grandi si sta diffondendo a cascata nelle giurisdizioni limitrofe, favorendo pratiche più uniformi all'interno del mercato saudita della gestione dei rifiuti da costruzione e demolizione.
Sviluppo di infrastrutture avanzate per il riciclaggio
Gli impianti automatizzati ad alta capacità di Riyadh funzionano a 600 tonnellate all'ora con tassi di recupero mirati vicini al 90%, che stabiliscono il livello di prestazione per i concorrenti di fascia media e modellano gli standard di approvvigionamento. Un impianto di smistamento statico commissionato nel 2024 utilizza una stazione di prelievo modulare chiusa e un sistema di rimozione di materiale leggero per estrarre fino a 6 tonnellate all'ora di contaminanti da un'alimentazione di 50 tonnellate all'ora, che migliora la purezza e la produttività in condizioni di calore estremo. Il riconoscimento all'inizio del 2025 per il riciclaggio C&D su scala record sottolinea un passaggio verso modelli integrati verticalmente che raggruppano raccolta, smistamento e vendita di prodotti a valle. [1] AJ, “Advancing Saudi Arabia's Circular Economy and Sustainable Future,” GPCA, gpcachem.org I piani generali nazionali estendono la capacità infrastrutturale oltre il 2030, con ampie condotte in cluster prioritari che assorbiranno i picchi di domanda dalle fasi di esecuzione dei giga-progetti. I partner internazionali si stanno impegnando in modelli centralizzati che ampliano le capacità di trattamento per molteplici flussi di rifiuti, il che segnala fiducia nella traiettoria normativa e tariffaria del Regno. I sistemi chiusi ed elettrificati riducono i tempi di inattività dovuti alle condizioni meteorologiche e migliorano la sicurezza dei lavoratori, il che rafforza la convenienza economica delle linee modernizzate nel mercato saudita della gestione dei rifiuti da costruzione e demolizione.
Requisiti obbligatori per il contenuto riciclato
Il linguaggio di gara NEOM richiede un contenuto riciclato verificato in calcestruzzo, asfalto e barre d'armatura, che collega la conformità contrattuale all'accesso a materiali secondari certificati e al prelievo tracciabile. Il progetto del Mar Rosso impone un mandato di riciclaggio in loco del 70% di rifiuti da costruzione e demolizione, che promuove l'adozione di frantumatori mobili e flussi a ciclo chiuso all'interno dei perimetri del progetto. L'azione di sostegno del governo si sta muovendo verso l'accettazione standardizzata di prodotti riciclati post-consumo nei nuovi progetti edilizi, allineando i futuri appalti pubblici con risultati circolari una volta che gli standard tecnici saranno definiti. [2] Arabia Saudita | Verso la visione dell'Oceano Blu di Osaka", G20 Marine Plastic Litter, g20mpl.org Con la maturazione delle specifiche di qualità, si prevede che le soglie del settore pubblico per gli input riciclati diventeranno parte dei requisiti di base delle gare d'appalto, il che stabilizza la domanda e supporta la bancabilità. Questi cambiamenti accompagnano il continuo sviluppo di specifiche nazionali per gli aggregati riciclati, che sono fondamentali per un'accettazione uniforme tra comuni e agenzie. Insieme, i mandati e gli standard di contenuto stanno plasmando flussi di prelievo prevedibili per calcestruzzo, asfalto e acciaio nel mercato saudita della gestione dei rifiuti da costruzione e demolizione.
Vantaggi economici e risparmio sui costi
Nel 2026, le tariffe di conferimento in discarica, pari a 70 dollari a tonnellata, comprimono il vantaggio economico storico dello smaltimento e reindirizzano i volumi verso il recupero, consentendo ai budget di progetto di ottenere sia risparmi sui costi che vantaggi in termini di conformità. A Gedda, gli aggregati di calcestruzzo riciclato hanno un prezzo compreso tra 20 e 30 dollari a tonnellata per le qualità non attivate e tra 30 e 45 dollari a tonnellata per le qualità attivate alcalinicamente, il che permette di presentare offerte competitive per sottofondi stradali, pavimentazioni e riempimenti. Le piattaforme digitali di mercato elencano i livelli di stock e i prezzi degli aggregati riciclati, aiutando gli appaltatori a valutare costi e disponibilità rispetto alle opzioni di estrazione prima di avviare i lavori. Questa trasparenza riduce il rischio di approvvigionamento durante i periodi di picco della costruzione, supportando le operazioni continue senza costosi ritardi. Il recupero in loco nei mega-progetti riduce le distanze di trasporto e il consumo di carburante quando vengono impiegate unità mobili di selezione e frantumazione, abbassando i costi logistici e rispettando al contempo i tempi previsti dai permessi. I risparmi si moltiplicano con le tasse di accesso evitate e un migliore controllo della pianificazione, rafforzando la convenienza economica del riciclo nel mercato saudita della gestione dei rifiuti da costruzione e demolizione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di investimento di capitale | -0.9% | A livello nazionale, la situazione è acuta nelle città secondarie con strutture di partenariato pubblico-privato limitate. | Medio termine (2-4 anni) |
| Quadro normativo frammentato e collaborazione limitata | -0.6% | Variabile nei 25 cluster regionali, più pronunciata al di fuori delle prime cinque città | A breve termine (≤ 2 anni) |
| Pratiche inadeguate di separazione e smistamento alla fonte | -0.5% | Nazionale, con lacune nelle zone residenziali e piccoli siti | Medio termine (2-4 anni) |
| Problemi di qualità relativi agli aggregati riciclati | -0.4% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti di investimento di capitale
Le attrezzature ad alta intensità di capitale per la termovalorizzazione e il trattamento dei rifiuti pericolosi richiedono lunghi tempi di importazione, che allungano i tempi di progetto e ritardano i flussi di cassa operativi. Le valutazioni di impatto ambientale, le licenze e le autorizzazioni urbanistiche possono far slittare i tempi di autorizzazione fino a 12-18 mesi, aumentando il rischio di sviluppo e i costi di finanziamento. I contratti di concessione con una durata di 15-25 anni migliorano la visibilità dei ricavi, ma richiedono un significativo capitale iniziale, che può essere difficile da ottenere per gli operatori di medie dimensioni. Il cofinanziamento strategico, come il programma da 625 milioni di dollari tra SIRC ed EIG Partners, contribuisce a mobilitare capitali per le infrastrutture circolari e a distribuire il rischio tra diverse classi di attività. L'esposizione agli acquisti legata alle fluttuazioni valutarie e i rischi tecnologici percepiti possono aumentare i costi di finanziamento, il che fa salire i tassi di rendimento minimi e frena l'ingresso di imprese più piccole. Nonostante queste difficoltà, gli enti pubblici e i partner internazionali continuano a sviluppare programmi multi-asset che includono l'espansione della capacità di gestione dei rifiuti da costruzione e demolizione nel mercato saudita.
Quadro normativo frammentato e collaborazione limitata
La ricerca accademica colloca l'assenza di norme armonizzate sull'economia circolare tra i principali ostacoli all'attuazione di grandi programmi di costruzione, a testimonianza dell'incertezza dei professionisti in merito a codici e soglie per il contenuto riciclato. Sebbene il modello nazionale definisca 25 cluster di servizi, i piani regolatori procedono più rapidamente nelle cinque città più grandi rispetto ai comuni secondari, il che comporta tempistiche disomogenee per le infrastrutture e l'applicazione delle norme. Le variazioni nell'applicazione delle norme a livello comunale aumentano i costi di conformità per gli appaltatori e possono rallentare l'adozione in loco di pratiche di separazione e tracciabilità. Le parti interessate segnalano permessi sovrapposti e soglie di accettazione poco chiare per gli aggregati riciclati e altri prodotti secondari, il che complica la preparazione delle offerte e rallenta l'impiego dei capitali. Queste lacune allungano i tempi di gara, poiché gli operatori si trovano a dover gestire l'ambiguità normativa nei modelli di progetto, il che può scoraggiare i nuovi operatori. Si prevede che le piattaforme di dati condivise e le soluzioni digitali per la conformità ridurranno gli attriti, man mano che le agenzie allineeranno gli standard e la rendicontazione entro il 2026.
Analisi del segmento
Per tipo di rifiuto: i flussi pericolosi guidano infrastrutture specializzate
Nel 2025, i flussi di rifiuti non pericolosi rappresentavano il 95.76% del mercato saudita della gestione dei rifiuti da costruzione e demolizione, mentre si prevede che i rifiuti pericolosi da costruzione e demolizione cresceranno a un tasso annuo composto del 6.34% fino al 2031, grazie a normative più severe in materia di licenze, separazione in loco e audit che aumentano il recupero di frazioni specializzate. L'applicazione del Decreto Reale M/3 e le linee guida tecniche per progetti superiori a 10,000 metri quadrati hanno reso costosa la gestione impropria, spostando i flussi di materiali verso percorsi conformi. Il gesso e il cartongesso richiedono linee dedicate per evitare la contaminazione incrociata con gli aggregati di calcestruzzo, il che aggiunge dai 10 ai 15 dollari a tonnellata di costi di lavorazione, ma apre canali di riutilizzo nel cemento e nel condizionamento del terreno. Gli impianti automatizzati ad alta capacità rimangono ottimizzati per flussi inerti come calcestruzzo e mattoni, che supportano la scalabilità del recupero dei materiali non pericolosi, mentre le frazioni pericolose si affidano ad impianti di trattamento termico e chimico a lotti più piccoli.
Le zone portuali e industriali stanno ampliando le capacità di trattamento integrato, che si sovrappongono alla gestione delle frazioni pericolose dei rifiuti da costruzione e demolizione, posizionando operatori specializzati per servire le aree limitrofe marittime e industriali. Gli impianti principali nella capitale combinano la selezione, la raccolta e l'estrazione della frazione leggera in ambienti chiusi per garantire un elevato recupero su larga scala dei flussi non pericolosi, migliorando la qualità e la uniformità del prodotto per gli ordini ripetuti. Questa divisione del lavoro sta portando a modelli di co-localizzazione in cui gli specialisti dei rifiuti pericolosi operano vicino a grandi impianti di riciclaggio di materiali inerti per condividere la logistica e accedere a materie prime garantite. Nel complesso, questi sviluppi dimostrano la maturazione del settore saudita della gestione dei rifiuti da costruzione e demolizione in un sistema a due binari che allinea la progettazione degli impianti con i rischi normativi e i profili dei materiali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di materiale: il riciclo dell'asfalto accelera durante i cicli di rinnovo delle pavimentazioni.
Nel 2025, il calcestruzzo e i mattoni rappresentavano il 55.10% del mercato, mentre si prevede che l'asfalto sarà il materiale in più rapida crescita, con un CAGR del 6.52% fino al 2031, all'interno del mercato saudita della gestione dei rifiuti da costruzione e demolizione, a testimonianza della crescente accettazione di materiali riciclati nelle pavimentazioni e negli strati di base. Le normative sugli appalti nei principali progetti di sviluppo richiedono un contenuto riciclato verificato nel calcestruzzo, nell'asfalto e nelle barre d'armatura, il che si traduce in una domanda costante di materie prime secondarie certificate. Le linee automatizzate che integrano magneti a nastro e attrezzature dedicate per la rimozione della frazione leggera migliorano la purezza e il recupero, supportando applicazioni di maggior valore per gli aggregati riciclati. Il legno e i materiali compositi continuano a incontrare limitazioni nell'utilizzo finale, il che lascia una quota maggiore del mix di prodotti nelle classi di aggregati in cui gli standard sono in evoluzione e gli acquirenti stanno aumentando gli ordini.
Il controllo della contaminazione rimane fondamentale per gli aggregati di qualità cementizia, motivo per cui si stanno diffondendo su larga scala le stazioni di selezione chiuse e l'estrazione della frazione leggera pre-frantumazione. Una ricerca condotta a Jeddah dimostra che l'attivazione alcalina migliora le proprietà degli aggregati riciclati, consentendo applicazioni di livello superiore che possono spuntare prezzi di vendita più elevati. Gli standard nazionali in fase di sviluppo guideranno l'accettazione uniforme degli aggregati riciclati per usi strutturali e di pavimentazione, riducendo il rischio di specifica durante le fasi di gara e approvazione. Gli annunci digitali sui marketplace per i prodotti classificati, incluso RC 3/4, rendono gli acquisti più prevedibili, allineando le esigenze degli appaltatori con le scorte disponibili in tempo reale, supportando così il passaggio del settore saudita della gestione dei rifiuti da costruzione e demolizione a un modello di fornitura basato sulle prestazioni.
Per servizio: il riciclo guadagna slancio con il cambiamento dell'economia delle discariche
Nel 2025, la raccolta e il trasporto rappresentavano il 39.14% del totale, ma si prevede che il riciclo e il recupero dei materiali registreranno la crescita maggiore, con un CAGR del 6.71% fino al 2031, nel mercato saudita della gestione dei rifiuti da costruzione e demolizione, poiché le tariffe di accesso e le normative sui permessi modificano l'equazione dei costi. Le tariffe di accesso, pari a 70 dollari a tonnellata nel 2026, riducono l'incentivo a smaltire i carichi misti in discarica e favoriscono la selezione e la frantumazione in loco o nelle immediate vicinanze, che preservano il valore dei materiali e riducono i trasporti. Le licenze ora collegano i permessi per i grandi progetti ad audit di terze parti e alla separazione in loco, creando una domanda di servizi di selezione e rendicontazione verificati. La frantumazione mobile, le stazioni di trasferimento e gli impianti modulari di recupero dei materiali (MRF) sono sempre più utilizzati per ridurre le distanze di trasporto e stare al passo con i programmi di demolizione, migliorando la produttività e la conformità.
L'ottimizzazione digitale dei percorsi e il tracciamento dei materiali si stanno espandendo grazie a partnership come quella tra Aramco Digital e Diversys Software, che integrano l'analisi predittiva e l'automazione della conformità nelle operazioni sul campo. I sensori per flotte e container, adattati dai sistemi di gestione dei rifiuti urbani, vengono sempre più utilizzati nella logistica dei cassonetti per l'edilizia e la demolizione al fine di migliorare i fattori di carico e ridurre i viaggi a vuoto. La capacità di trattamento sta aumentando grazie a linee modulari e hub regionali, il che spinge gli operatori storici ad aggiornarsi o a consolidarsi. Questi cambiamenti stanno orientando il settore della gestione dei rifiuti edili e di demolizione in Arabia Saudita verso modelli di servizio integrati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
I cluster prioritari guidati da Riyadh, Jeddah, Mecca, Dammam e Madina costituiscono il fulcro del programma infrastrutturale a breve termine, con piani nazionali che prevedono oltre 840 impianti di trattamento e recupero entro il 2040, inclusi impianti dedicati ai rifiuti da costruzione e demolizione. Riyadh manterrà una quota significativa della produzione nazionale di rifiuti nel 2025 ed è considerata prioritaria per la realizzazione di nuovi impianti nell'ambito del quadro nazionale, il che garantisce un approvvigionamento costante di materie prime e la scalabilità per linee ad alta capacità. L'impianto principale della capitale combina la selezione ad alta produttività e la rimozione avanzata della frazione leggera per fornire aggregati di qualità costante per la domanda pubblica e privata, stabilizzando i flussi circolari locali. Gli annunci sul mercato digitale rafforzano l'assorbimento collegando i trasformatori verificati agli appaltatori nell'ambito delle clausole di approvvigionamento di materiale riciclato previste dai programmi cittadini.
La Provincia Orientale beneficia di una forte presenza di aree industriali limitrofe, con una maggiore concentrazione di rifiuti pericolosi da costruzione e demolizione, e di nuove unità di trattamento e lavorazione chimica commissionate a Jubail, in grado di adattarsi a frazioni specializzate man mano che i controlli si intensificano. I megaprogetti costieri impongono rigidi requisiti di recupero in loco e di contenuto riciclato, promuovendo la frantumazione mobile, i cicli localizzati e una minore dipendenza da discariche o reti di trasferimento distanti. Questi requisiti rimodellano i modelli di raccolta su vaste aree, dando priorità ai flussi interni ai progetti che riducono i rischi di trasporto e di pianificazione. Ulteriori impianti, distribuiti in diversi comuni secondari, mirano a colmare le lacune infrastrutturali e a sostenere gli obiettivi di recupero dei rifiuti, man mano che i progetti allineati alla Visione si espandono fino al 2030.
La Mecca e Medina, entrambe incluse tra i cluster prioritari, necessitano di soluzioni di capacità flessibili in grado di assorbire i picchi di ristrutturazioni e costruzioni, mantenendo al contempo gli obiettivi di riciclo. Con la crescente uniformità delle licenze e delle verifiche da parte di terzi a livello regionale, si prevede che le piattaforme di dati e conformità semplificheranno i controlli e la rendicontazione. Gli investitori, sia stranieri che nazionali, stanno puntando sui corridoi in cui convergono la pianificazione generale, la chiarezza delle politiche e i mandati di appalto, il che segnala un ambiente favorevole al continuo impiego di capitali. Questi sviluppi rafforzano la posizione del mercato saudita della gestione dei rifiuti da costruzione e demolizione come banco di prova per i modelli di edilizia circolare in linea con gli obiettivi delle politiche nazionali.
Panorama competitivo
Il mercato saudita della gestione dei rifiuti da costruzione e demolizione presenta una moderata concentrazione, dominata da un operatore nazionale verticalmente integrato che combina raccolta, selezione automatizzata e ritiro online, elevando così gli standard di prestazione e servizio per l'ecosistema. [3] SIRC Marketplace: Home,” Saudi Investment Recycling Company, circe.sirc.sa Le linee automatizzate con stazioni di selezione chiuse ed estrazione della frazione leggera stanno aumentando il recupero e migliorando la coerenza, incoraggiando gli acquirenti pubblici a specificare il contenuto riciclato in un maggior numero di gare d'appalto. Le aziende di medie dimensioni e specializzate competono in nicchie geografiche e materiali, in particolare metalli e frazioni pericolose, dove possono operare a fianco di grandi riciclatori di materiali inerti senza una compressione diretta dei prezzi. La trasparenza dei prezzi di mercato per gli aggregati classificati supporta ulteriormente gli ordini ripetuti e i cicli di conversione di cassa stabili per gli operatori integrati.
Il finanziamento strategico continua a sostenere programmi multi-asset nell'ambito delle infrastrutture circolari, tra cui un'iniziativa da 625 milioni di dollari allineata a progetti adiacenti al settore edile e delle demolizioni (C&D) che diversificano le entrate in combustibili derivati dai rifiuti e nel trattamento degli pneumatici. I leader del settore stanno collegando le operazioni con la ricerca e le implementazioni pilota per migliorare il controllo dei processi e le prestazioni dei materiali, riducendo i tempi di immissione sul mercato di innovazioni testate in condizioni locali. Le partnership industriali e portuali estendono la presenza nei flussi di rifiuti marini e pericolosi che si intersecano con il settore C&D, ampliando il portafoglio di servizi e catturando nuove fonti di materie prime. Le collaborazioni digitali si concentrano sul tracciamento end-to-end, sull'automazione della conformità e sull'analisi predittiva, che contribuiscono a integrare la raccolta, il trattamento e la pianificazione dello smaltimento su larga scala.
Gli strumenti di mercato che elencano volumi e prezzi in tempo reale supportano la contrattualistica per gli aggregati riciclati selezionati e rafforzano i legami tra i trasformatori e i committenti. Gli operatori che collegano flotte di raccolta, linee di lavorazione modulari e canali di vendita digitali possono difendere i margini man mano che l'arbitraggio sulle tariffe di conferimento si riduce nelle diverse regioni. Gli impianti tecnologicamente avanzati che standardizzano la selezione ottica, la raccolta in ambiente chiuso e la rimozione della frazione leggera prima della frantumazione continuano ad aumentare i tassi di recupero e a ridurre il rischio di contaminazione, migliorando la fiducia nell'acquisto. Queste strategie stanno plasmando la concorrenza nel mercato saudita della gestione dei rifiuti da costruzione e demolizione, premiando le economie di scala, l'integrazione e l'affidabilità basata sui dati nelle nuove concessioni e nei contratti privati.
Leader del settore della gestione dei rifiuti da costruzione e demolizione in Arabia Saudita
Averda
Veolia Medio Oriente
Al Sharif Group Holding
AESG
Contratti di catena di sostenibilità
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: Reviva e Jubail Integrated Waste Management and Recycling Company hanno completato l'avvio e la messa in funzione delle unità di trattamento chimico e delle acque reflue, in grado di trattare oltre 100,000 tonnellate di soda caustica esausta e 250,000 tonnellate di acque reflue all'anno.
- Gennaio 2025: Akam, società controllata da SIRC, ha ricevuto un Guinness World Record per aver gestito il più grande impianto di riciclaggio di materiali edili e di demolizione in termini di capacità, raggiungendo un tasso di recupero dei materiali del 90% presso il suo stabilimento di Al Khair a Riyadh.
- Marzo 2025: Aramco Digital e Diversys Software hanno stretto una partnership per implementare un'infrastruttura digitale completa per la gestione dei rifiuti e delle risorse, con analisi predittiva, tracciamento e monitoraggio della conformità.
- Maggio 2025: SIRC ha firmato un Memorandum d'intesa con EIG Partners per cofinanziare progetti di economia circolare per un valore di 625 milioni di dollari, tra cui impianti di trattamento di combustibile derivato dai rifiuti (RDF) e pneumatici, che, pur non facendo parte direttamente dei flussi di rifiuti edili e di demolizione, rafforzano l'ecosistema del riciclo nel suo complesso e le sinergie infrastrutturali.
Ambito del rapporto sul mercato della gestione dei rifiuti edili e di demolizione in Arabia Saudita
Il rapporto sul mercato della gestione dei rifiuti da costruzione e demolizione in Arabia Saudita è segmentato per tipologia di rifiuto (rifiuti non pericolosi, rifiuti pericolosi), per materiale (cemento e mattoni, asfalto, metallo, legno, terreno e sabbia, gesso e cartongesso, altri) e per servizio (raccolta e trasporto, selezione e separazione, riciclaggio e recupero materiali, smaltimento in discarica). Le previsioni di mercato sono fornite in termini di valore (USD).
| Rifiuti non pericolosi |
| Rifiuti pericolosi |
| Calcestruzzo e mattoni |
| Asfalto |
| Metallo |
| Legno |
| Suolo e sabbia |
| Gesso e cartongesso |
| Altri (plastica, legno, vetro) |
| Raccolta e trasporto |
| Ordinamento e segregazione |
| Riciclo e recupero dei materiali |
| Discarica e smaltimento |
| Per tipo di rifiuto | Rifiuti non pericolosi |
| Rifiuti pericolosi | |
| Per materiale | Calcestruzzo e mattoni |
| Asfalto | |
| Metallo | |
| Legno | |
| Suolo e sabbia | |
| Gesso e cartongesso | |
| Altri (plastica, legno, vetro) | |
| Per servizio | Raccolta e trasporto |
| Ordinamento e segregazione | |
| Riciclo e recupero dei materiali | |
| Discarica e smaltimento |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato saudita della gestione dei rifiuti da costruzione e demolizione nel 2026 e quali saranno le sue prospettive per il 2031?
Il mercato valeva 0.86 milioni di dollari nel 2026 e si prevede che raggiungerà 1.16 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.21% nel periodo 2026-2031.
Quali politiche stanno trainando la crescita del mercato saudita della gestione dei rifiuti da costruzione e demolizione?
Le sanzioni previste dal Regio Decreto M/3, la segregazione obbligatoria in loco e le verifiche per i grandi progetti, nonché i piani infrastrutturali basati su cluster, sono i principali fattori trainanti.
Quali segmenti sono leader in termini di quota di mercato e di crescita?
Nel 2025, i rifiuti non pericolosi rappresentano la quota maggiore, con il 95.76%, mentre i flussi di rifiuti pericolosi registrano la crescita più rapida, con un CAGR del 6.34%; per materiale, il calcestruzzo e i mattoni sono in testa con il 55.10%, mentre l'asfalto cresce con un CAGR del 6.52%; per servizi, la raccolta e il trasporto sono in testa con il 39.14%, mentre il riciclaggio e il recupero dei materiali crescono con un CAGR del 6.71%.
In che modo le tariffe per lo smaltimento in discarica e i prezzi degli aggregati riciclati influiranno sui budget dei progetti nel 2026?
Le tariffe di ingresso pari a 70 dollari a tonnellata supportano la convenienza economica del recupero, mentre gli aggregati riciclati hanno un prezzo compreso tra 20 e 30 dollari a tonnellata per le qualità standard e tra 30 e 45 dollari a tonnellata per le qualità attivate alcalinicamente.
Quali tecnologie stanno migliorando le prestazioni del riciclaggio dei rifiuti edili in Arabia Saudita?
Stazioni di prelievo modulari chiuse, sistemi di rimozione della frazione leggera e piattaforme di tracciamento digitale stanno migliorando il recupero, la purezza e la conformità in grandi impianti e flotte.


